Антикризисное управление и диагностика финансового состояния предприятия
Таблица 2.6
Анализ соотношения активов по степени ликвидности и обязательств по сроку погашения ООО «Союз-К» за 2008 г.
|
Активы по степени ликвидности |
На конец отчетного периода, тыс. руб. |
Прирост с нач. года, % |
Норм. соотно-шение |
Пассивы по сроку погашения |
На конец отчетного периода, тыс. руб. |
Прирост c нач. года, % |
Излишек/ недостаток платеж. средств тыс. руб., (гр.6 - гр.2) |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
А1. Высоколиквидные активы (ден. ср-ва + краткосрочные фин. вложения) |
94802 |
+3,1 раза |
>= |
П1. Наиболее срочные обязательства (привлеченные средства) (текущ. кред. задолж.) |
171233 |
+32,2 |
-76431 |
|
А2. Быстрореализуемые активы (краткосрочная деб. задолженность) |
815 |
+5,1 раза |
>= |
П2. Среднесрочные обязательства (краткосроч. кредиты и займы) |
63540 |
+29,9 |
-62725 |
|
А3. Медленнореализуемые активы (долгосроч. деб. задол. + прочие оборот. активы – РБП – НДС к зачету) |
348689 |
+7,9 |
>= |
П3. Долгосрочные обязательства |
5559 |
-93,5 |
+343130 |
|
А4. Труднореализуемые активы (внеоборотные активы) |
72421 |
+3,3 раза |
<= |
П4. Постоянные пассивы (собственный капитал– РБП – НДС к зачету) |
276395 |
+147 |
-203974 |
Исходя из таблицы 2.7 по итогам декабря 2008 г. коэффициент текущей (общей) ликвидности полностью укладывается в норму (2,08 при нормативном значении 2,0 и более). При этом за анализируемый период коэффициент практически не изменился.
Таблица 2.7
Расчет коэффициентов ликвидности ООО «Союз-К» за 2008 г.
|
Показатель ликвидности |
Значение показателя |
Изменение показателя (гр.3 - гр.2) |
Расчет, рекомендованное значение |
|
|
на начало отчетного периода, тыс. руб. |
на конец отчетного периода, тыс. руб. |
|||
|
1 |
2 |
3 |
4 |
5 |
|
1. Коэффициент текущей (общей) ликвидности |
2,08 |
2,08 |
-0,01 |
Отношение текущих активов к краткосрочным обязательствам. Рекомендуемое значение: >2,0 |
|
2. Коэффициент быстрой (промежуточной) ликвидности |
0,17 |
0,41 |
+0,24 |
Отношение ликвидных активов к краткосрочным обязательствам. Рекомендуемое значение: >1,0 |
|
3. Коэффициент абсолютной ликвидности |
0,17 |
0,4 |
+0,23 |
Отношение высоколиквидных активов к краткосрочным обязательствам. Рекомендуемое значение: >0,2 |
Коэффициент быстрой ликвидности на последний день 2008 г. оказался ниже нормы (0,41). Это означает, что у ООО «Союз-К» недостаточно активов, которые можно в сжатые сроки перевести в денежные средства, чтобы погасить краткосрочную кредиторскую задолженность.
Соответствующим норме, как и два другие, оказался коэффициент абсолютной ликвидности (0,4 при норме 0,2 и более). За рассматриваемый период коэффициент абсолютной ликвидности вырос на 0,23.
Из «Отчета о прибылях и убытках» следует, что за анализируемый период организация получила прибыль от продаж в размере 325885 тыс. руб., что равняется 38,4% от выручки. По сравнению с аналогичным периодом прошлого года прибыль снизилась на 27956 тыс. руб., или на 7,9%.
По сравнению с прошлым периодом в текущем уменьшилась как выручка от продаж, так и расходы по обычным видам деятельности (на 93343 и 65387 тыс. руб. соответственно). Причем в процентном отношении изменение расходов (-11,1%) опережает изменение выручки (-9,9%)
Прибыль от прочих операций за рассматриваемый период составила 254 тыс. руб., что на 41 тыс. руб. (13,9%) меньше, чем прибыль за аналогичный период прошлого года. При этом величина прибыли от прочих операций составляет 0,1% от абсолютной величины прибыли от продаж за анализируемый период.
Основные финансовые результаты деятельности ООО «Союз-К» за анализируемый период (2008 г.) приведены в таблице 2.8.
Таблица 2.8
Основные финансовые результаты деятельности ООО «Союз-К» за 2008.
|
Показатель |
Значение показателя, тыс. руб. |
Изменение показателя |
||
|
За отчетный период |
За аналогичный период предыдущего года |
тыс. руб. (гр.2 - гр.3) |
± % ((2-3): 3) |
|
|
1 |
2 |
3 |
4 |
5 |
|
1. Выручка от продажи товаров, продукции, работ, услуг |
849412 |
942755 |
-93343 |
-9,9 |
|
2. Расходы по обычным видам деятельности |
523527 |
588914 |
-65387 |
-11,1 |
|
3. Прибыль (убыток) от продаж (1-2) |
325885 |
353841 |
-27956 |
-7,9 |
|
4. Прочие доходы |
254 |
303 |
-49 |
-16,2 |
|
5. Прочие расходы |
– |
8 |
-8 |
– |
|
6. Прибыль (убыток) от прочих операций (4-5) |
254 |
295 |
-41 |
-13,9 |
|
7. EBIT (прибыль до уплаты процентов и налогов) |
326139 |
354136 |
-27997 |
-7,9 |
|
8. Изменение налоговых активов и обязательств, налог на прибыль |
-78274 |
-84993 |
+6719 |
+7,9 |
|
9. Чистая прибыль (убыток) отчетного периода (3+6+8) |
247865 |
269143 |
-21278 |
-7,9 |
|
Справочно: Изменение за период нераспределенной прибыли (непокрытого убытка) по данным бухгалтерского баланса (измен. стр. 470) |
+170435 |
х |
х |
х |
Сопоставление чистой прибыли по данным формы №2 и Баланса показало, что в 2008 г. организация использовала чистую прибыль в сумме 77430 тыс. руб.
Судя по отсутствию в бухгалтерской отчетности данных об отложенных налоговых активах и обязательствах, организация не применяет ПБУ 18/02 «Учет расчетов по налогу на прибыль», что допустимо для субъектов малого предпринимательства (кроме того, ПБУ 18/02 не применяют кредитные, бюджетные организации).
2.5 Анализ рентабельности и расчет показателей деловой активности (оборачиваемости) ООО «Союз-К»
Представленные в таблице 2.9 показатели рентабельности имеют положительные значения как следствие прибыльности деятельности ООО «Союз-К» в 2008 г.
Таблица 2.9
Анализ рентабельности ООО «Союз-К» за 2008 г.
|
Показатели рентабельности |
Значения показателя (в копейках) |
Изменение, коп. (гр.2 - гр.3) |
|
|
за отчетный период 2008 г. |
за аналогичный период прошлого года |
||
|
1 |
2 |
3 |
4 |
|
1. Величина прибыли от продаж на каждый рубль, вложенный в производство и реализацию продукции (работ, услуг) |
62,2 |
60,1 |
+2,1 |
|
2. Величина прибыли от продаж в каждом рубле выручки от реализации (рентабельность продаж) |
38,4 |
37,5 |
+0,9 |
|
3. Величина прибыли до налогообложения на рубль всех расходов организации |
47,3 |
45,7 |
+1,6 |
В отчетном периоде организация по обычным видам деятельности получила прибыль в размере 38,4 копеек с каждого рубля выручки от реализации. При этом имеет место положительная динамика рентабельности продаж по сравнению с аналогичным периодом 2007 г. (+0,9 коп.).
Рентабельность, рассчитанная как отношение прибыли до налогообложения к совокупным расходам организации, составила 47,3%. Это значит, что с каждого рубля, израсходованного за рассматриваемый период в рамках финансово-хозяйственной деятельности ООО «Союз-К», было получено 47,3 коп. прибыли. За аналогичный период 2007 г. также была получена прибыль, но на 1,6 коп. с рубля меньше, чем в 2008 г.
Рентабельность использования вложенного в предпринимательскую деятельность капитала представлена в таблице 2.10.
Таблица 2.10
Анализ рентабельности использования вложенного в предпринимательскую деятельность капитала ООО «Союз-К» за 2008 г.
|
Показатель рентабельности |
Значение показателя в отчетном периоде, % |
Расчет показателя |
|
Рентабельность производственных фондов |
87,1 |
Отношение прибыли от продаж к среднегодовой стоимости основных средств и материально-производственных запасов |
|
Рентабельность активов (ROA) |
52 |
Отношение чистой прибыли к среднегодовой стоимости активов |
|
Рентабельность собственного капитала (ROE) |
110,3 |
Отношение чистой прибыли к среднегодовой величине собственного капитала |
За рассматриваемый период каждый рубль, вложенный ООО «Союз-К» в основные фонды и материально-производственные запасы, обеспечил прибыль от продаж в размере 0,87 руб.
В таблице 2.11 рассчитаны показатели оборачиваемости ряда активов, характеризующие скорость возврата авансированных на осуществление предпринимательской деятельности денежных средств, а также показатель оборачиваемости кредиторской задолженности при расчетах с поставщиками и подрядчиками.
Таблица 2.11
Анализ показателей оборачиваемости активов ООО «Союз-К» за 2008 г.
|
Показатель оборачиваемости |
Значения показателя в отчетном периоде, коэффициент |
Продолжительность оборота в отчетном периоде в днях |
|
Оборачиваемость активов (отношение выручки к среднегодовой стоимости активов) |
1,8 |
202 |
|
Оборачиваемость собственного капитала (отношение выручки к среднегодовой величине собственного капитала) |
3,8 |
95 |
|
Оборачиваемость дебиторской задолженности (отношение выручки к среднегодовой величине дебиторской задолженности) |
1742,4 |
<1 |
|
Оборачиваемость задолженности за реализованную продукцию (работы, услуги) (отношение выручки к среднегодовой задолженности за реализованную продукцию) |
1742,4 |
<1 |
|
Оборачиваемость задолженности перед поставщиками и подрядчиками (отношение выручки к среднегодовой кредиторской задолженности перед поставщиками и подрядчиками) |
6,5 |
55 |
|
Оборачиваемость материально-производственных запасов (отношение выручки к среднегодовой стоимости МПЗ) |
2,4 |
153 |
В соответствии с результатами расчетов, за 202 календарных дня организация получает выручку, равную сумме всех имеющихся активов. При этом требуется 153 дня, чтобы получить выручку равную среднегодовому остатку материально-производственных запасов.
2.6 Анализ кредитоспособности и прогноз вероятности банкротства ООО «Союз-К»
В соответствии с методикой Сбербанка заемщики делятся в зависимости от полученной суммы баллов на три класса:
- первоклассные – кредитование которых не вызывает сомнений (сумма баллов от 1 до 1,05);
- второго класса – кредитование требует взвешенного подхода (свыше 1,05 но меньше 2,42);
- третьего класса – кредитование связано с повышенным риском (2,42 и выше).
В данном случае сумма баллов равна 1,1. Поэтому, организация может рассчитывать на получение банковского кредита (таблица 2.12).
Таблица 2.12
Анализ кредитоспособности ООО «Союз-К» по методике Сбербанка России
|
Показатель |
Фактическое значение |
Катего-рия |
Вес показателя |
Расчет суммы баллов |
Справочно: категории показателя |
||
|
1 категория |
2 категория |
3 категория |
|||||
|
Коэффициент абсолютной ликвидности |
0,4 |
1 |
0,11 |
0,11 |
0,2 и выше |
0,15-0,2 |
менее 0,15 |
|
Коэффициент промежуточной (быстрой) ликвидности |
0,41 |
3 |
0,05 |
0,15 |
0,8 и выше |
0,5-0,8 |
менее 0,5 |
|
Коэффициент текущей ликвидности |
2,08 |
1 |
0,42 |
0,42 |
2,0 и выше |
1,0-2,0 |
менее1,0 |
|
Коэффициент соотношения собственных и заемных средств (кроме торговли) |
1,33 |
1 |
0,21 |
0,21 |
1,0 и выше |
0,7-1,0 |
менее 0,7 |
|
Рентабельность основной деятельности |
0,38 |
1 |
0,21 |
0,21 |
0,15 и выше |
менее 0,15 |
нерентаб. |
|
Итого |
х |
х |
1 |
1,1 |
|
||
Одним из показателей вероятности скорого банкротства организации является Z-счет Альтмана, который рассчитывается по следующей формуле:
Z-счет = 1,2К1 + 1,4К2 + 3,3К3 + 0,6К4 + К5,
Где:
Предполагаемая вероятность банкротства в зависимости от значения Z-счета Альтмана составляет:
1,8 и менее – очень высокая;
от 1,81 до 2,7 – высокая;
от 2,71 до 2,9 – существует возможность;
от 3,0 и выше – очень низкая.
Для ООО «Союз-К» значение Z-счета по итогам декабря 2008 г. составило 5,99. Это говорит о низкой вероятности скорого банкротства ООО «Союз-К» (табл. 2.13). В тоже время, необходимо отметить серьезные недостатки применения Z-счета Альтмана в условиях российской экономики, не позволяющие безоговорочно доверять полученным на его основе выводам.
Таблица 2.13
Прогноз вероятности банкротства ООО «Союз-К»
|
Коэф-т |
Расчет |
Значение |
Множитель |
Произведение (гр. 3 х гр. 4) |
|
К1 |
Отношение оборотного капитала к величине всех активов |
0,79 |
1,2 |
0,95 |
|
К2 |
Отношение нераспределенной прибыли и фондов спец. назначения к величине всех активов |
0,57 |
1,4 |
0,8 |
|
К3 |
Отношение фин. результата от продаж к величине всех активов |
0,58 |
3,3 |
1,92 |
|
К4 |
Отношение собственного капитала к заемному |
1,33 |
0,6 |
0,8 |
|
К5 |
Отношение выручки от продаж к величине всех активов |
1,52 |
1 |
1,52 |
|
Z-счет Альтмана: |
5,99 |
|||
3. Рекомендации по улучшению финансового состояния ООО «СОЮЗ-К»
3.1 Разработка рекомендации по улучшению финансового состояния предприятия ООО «Союз-К»
За анализируемый период предприятие показало стабильное, устойчивое финансовое состояние, имеющее тенденцию в сторону повышения. Повысились показатели рентабельности, платежеспособности, оборота материальных средств. Данный факт свидетельствует об успешном развитии предприятия и его кредитоспособности.
Финансовый анализ результативности финансово-экономической деятельности предприятия позволяет отметить положительную динамику в показателях прибыльности и рентабельности. Экономический анализ деятельности ООО «Союз-К» позволяет отметить следующие положительные моменты:
значительное увеличение валюты баланса;
высокие показатели коэффициентов ликвидности;
увеличение показателей прибыльности;
повышение рентабельности финансово-экономической деятельности.
По оценке результатов финансового анализа можно предложить несколько вариантов улучшения финансового состояния:
1)для дальнейшего улучшения структуры имущества необходимо добиваться большего снижения доли дебиторской и кредитной задолженности с помощью надежных, с финансовой точки зрения, партнеров;
2) внедрение нового оборудования, которое позволит, с одной стороны, снизить себестоимость работ по строительству, использовать современные материалы, отличающиеся большей долговечностью;
3) имея стабильный спрос рынке недвижимости, низкий уровень постоянных затрат, высокую оборачиваемость активов, необходимо активизировать производственную деятельность и увеличить объем строительства и оказываемых услуг;
4) в связи с увеличением объема строительства и услуг в сфере недвижимости, расширить канала снабжения и сбыта, привлекая дополнительный круг потребителей.
Исчисление оптимального размера прибыли становится важнейшим элементом планирования предпринимательской деятельности на современном этапе хозяйствования. Для прогнозирования максимально возможной прибыли, в планируемом году, целесообразно сопоставить выручку от реализации продукции с общей суммой затрат, подразделяют на переменные и постоянные.
Приведенные ниже расчеты позволяют определить так называемый «эффект производственного рычага». «Эффектом производственного рычага» называют такое явление, когда с изменением выручки от реализации продукции происходит более интенсивное изменение прибыли в ту или иную сторону.
Известно,
выручка от
реализации
продукции в
2008 году составила
942755 тыс. рублей.
Таким образом,
при суммарных
затратах в
127634 тыс. рублей,
прибыль равна
269143 тыс. рублей
(942755 – 673612). Если в 2007
году выручка
от реализации
продукции
увеличится
на 10 %, что составит
1037030,5 тыс. рублей
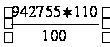 ,
то переменные
затраты вырастут
также на 10 % и будут
равны 670321,113 тыс.
рублей
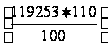 .
Постоянные
затраты при
этом остаются
неизменными,
т.е. 42826,91 тыс. рублей.
В этом случае
суммарные
затраты составят
713148,023 тыс. рублей,
а прибыль –
возрастет по
сравнению с
прошлым годом
на 24 %
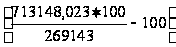 .
Следовательно, при росте выручки от реализации продукции на 10 % прибыль увеличится на 24 %.
Изыскивая возможности увеличения прибыли, целесообразно проверить влияние на ее прирост не только переменных, но и постоянных затрат.
Так,
если переменные
затраты увеличатся
на 10 % (670321,113, тыс. рублей),
а постоянные
затраты на 2 %
- 43683,45 тыс. рублей
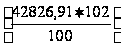 ,
то общая сумма
всех затрат
составит 714004,
56тыс. рублей
(670321 + 43683,45).
Прибыль
при этом определяется
в сумме 63049,6 тыс.
рублей (1037030,5- 714004,56) и,
следовательно,
возрастет по
сравнению с
прошлым годом
на 22 %
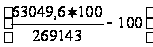 ,
а не 24 %.
Таким образом, очевидно, что по мере возрастания постоянных затрат, при прочих равных условиях, темпы прироста прибыли сокращаются.
Произведенные расчеты позволяют определить силу воздействия производственного рычага. Для этого следует из общей суммы выручки от реализации продукции исключить переменные затраты, а результат разделить на сумму прибыли.
В нашем случае сила воздействия производственного рычага в 2007 году равна 1,24 ((942755 тыс. руб. – 609328,83 тыс. руб.): 269143 тыс. руб.).
Показатель «эффекта производственного рычага» имеет важное значение. Если выручка от реализованной продукции возрастет, например, на 8 %, то, пользуясь этим показателем, можно определить, что прибыль увеличится на 10% (8 % * 1,2).
В случае снижения выручки от реализации продукции на 5 % прибыль увеличится на 6 % (5 % * 1,2).
Увеличение выручки от реализации продукции на 10 % влечет рост прибыли на 24 %, что и было рассчитано ранее.
Исходя из силы воздействия производственного рычага, можно сделать вывод: чем выше удельный вес постоянных затрат и соответственно ниже удельный вес переменных затрат при измененной сумме выручки от реализации продукции, тем сильнее воздействие производственного рычага. Однако это не значит, что можно бесконтрольно увеличивать постоянные расходы, так как если при этом сократится выручка от реализации продукции, то предприятие понесет большие потери в прибыли.
В связи со сложившимися экономическими и политическими условиями в нашей стране, для того чтобы выжить, предприятию необходимо проявлять инициативу, предприимчивость и бережливость. Залогом выживаемости и основой стабильного положения предприятия ООО «Союз-К» служит его финансовая устойчивость, эффективное производство. Успех дела также обеспечивает квалифицированное руководство, которое располагает полной информацией о финансовом состоянии и хозяйственной деятельности организации и способно прогнозировать ее дальнейшее развитие.
3.2 Расширение ассортимента услуг, как источник получения дополнительной прибыли ООО «Союз-К»
Поскольку ООО «Союз-К» обладает достаточно устойчивым финансовым положением, увеличить прибыль можно за счет выхода на новые рынки и увеличение ассортимента оказываемых услуг.
1) Разработка интернет-сайта с возможностью самостоятельного поиска подходящего вариант из базы данных ООО «Союз-К». Клиент сможет самостоятельно подобрать себе подходящий вариант, по своим параметрам, останется только позвонить с агентство и назвать номер понравившейся недвижимости. С одной стороны данный вид услуги в значительной степени сократит расходы на персонал, с другой сэкономит время клиента. Примерная стоимость такого сайта 25 000 руб.
2) На российском рынке недвижимости активно развивается новый вид услуг – due diligence. Для большинства простых граждан это словосочетание пока еще незнакомо, однако для тех, кто активно работает в сфере недвижимости, проведение процедуры due diligence, или проверки юридической «чистоты» приобретаемого объекта и земельного участка, уже вошло в обиход. Только в Москве свои услуги в данной области предлагает несколько десятков российских и западных компаний – как юридических, так и консалтинговых. Однако специалисты констатируют, что в России зачастую даже крупные компании обращаются за юридической экспертизой лишь после приобретения объекта недвижимости. На сегодняшний день в Ростове-на-Дону, данную услугу не предоставляет ни одна компания
Due diligence, или «проверка должной добросовестности» (обычно так принято переводить это словосочетание с английского языка), представляет собой процедуру тщательного исследования деятельности компании и бизнеса. Подобная проверка проводится для того, чтобы удостовериться: раскрываемые сведения не содержат никаких неточностей, двусмысленного толкования, искажений или упущений. Проведение подобной процедуры желательно и при осуществлении крупных приобретений. Так, хорошо зарекомендовала себя практика проведения due diligence при покупке объектов недвижимости и земельных участков.
Цель проведения правового аудита объекта недвижимости всегда одна – предоставление клиенту полной информации о возможных рисках по приобретаемому объекту и по возможности нивелирования выявленных рисков.
Процедура due diligence в области недвижимости, как правило, проводится в несколько этапов, в ходе которых анализируются права собственника на объект недвижимости, история создания объекта, цепочка приобретений, анализ процедуры приватизации. Также специалисты выявляют фактические обременения, с которыми объект выставляется на продажу, проводит экспертизу правомочий продавца по объекту недвижимости, устанавливают компетенцию и ограничения по совершению сделки.
Диапазон расценок на данную услугу довольно широк и находится в диапазоне от 1 тыс. долл. за «чистый» участок или объект до 100 тыс. долл. Тем не менее правовой аудит значительно снижает риски по приобретаемому объекту и обеспечивает надежность инвестиций
Когда счет идет на миллионы, то беспокоиться нужно заранее, уверены юристы. Действительно, всевозможных коллизий с объектами недвижимости в их практике случалось немало. Как правило, многие клиенты не придают большого значения различным обременениям, с которыми продается объект. Например, такой факт как наличие законных арендаторов может существенно затруднить реализацию прав собственности.
Нередки случаи, когда у арендаторов заключены долгосрочные договора с правом последующей приватизации объекта, тогда выселить их без суда практически не получится. Кроме того, нужно с особенной осторожностью отнестись к объектам, к которым еще в советское время были сделаны незаконные пристройки. Так, действовавший в то время Гражданский кодекс 1964 года предусматривал понятие «незаконный» только для жилых домов и дач. Понятие «незаконная постройка» для зданий и сооружений, возводимых юридическими лицами, не существовало. Т.о., на практике пристройка осуществленная без землеотвода и разрешения на строительство считается законным, особенно если строительство осуществлено государственным органом, и запись о нем внесена в реестр федерального имущества.
Непроведение due diligence до инвестиций в недвижимость, зачастую как минимум ведет к дополнительными расходам, а как максимум – к потере прав на приобретенный объект, вложенные инвестиции. Некоторые истории получают свое продолжение в многочисленной судебной практике по самовольным постройкам, истребованиям земельных участков, оспариванием договоров аренды, заявленным искам о реституции (вендикации).
Однако, юридической силы заключение специалиста, проводившего due diligence, не имеет. Возможно, именно по этой причине в России до сих пор к услугам фирм, проводящих due diligence, обращаются уже после приобретения желанного объекта. Это всего лишь экспертное мнение компании, его не принимают ни суды, ни налоговые органы. Правда, собранные факты и документы клиент компании может использовать при аргументации в судебных органах и органах правопорядка.
3) Можно предложить следующий вид услуг на рынке инвестиций жилой элитной недвижимости - вложение средств на этапе проекта с последующим ремонтом и сдачей ее в аренду. На первом этапе компания помогает разместить средства клиента в наиболее доходном и ликвидном объекте. После сдачи дома Государственной комиссии начинается выполнение ремонта. Дизайн-проект разрабатывается таким образом, чтобы после него квартира стала более ликвидной и была приемлема для сдачи в аренду.
Сегодня под инвестированием в жилую элитную недвижимость понимают приобретение квартиры или нескольких квартир на стадии проекта или нулевом этапе строительства для дальнейшей перепродажи после сдачи дома Государственной приемной комиссии. Вторым способом получения дохода является инвестирование в элитную недвижимость с целью сдачи ее в аренду. Данное предложение объединяет оба этих способа и позволяет клиенту извлечь максимальную выгоду.
Также заслуживает внимания приобретение квартиры без отделки, для последующего ремонта с целью перепродажи. Разница в цене между квартирой без отделки и квартирой с отделкой достигает 40%. Это вызвано дефицитом предложений на рынке квартир готовых к заселению составляющим 60%. Среди клиентов ООО «Союз-К» видит как банковские и инвестиционные компании, так и частных лиц. Минимальная сумма инвестиций этого проекта должна превышать $300 000.
4) Продажа недвижимости на море. Данная группа включает в себя коттеджи, таунхаусы и апартаменты для взыскательных покупателей. Идеальная экология горного леса, частный пляж, роскошный ландшафтный дизайн и весь комплекс услуг для жизни и отдыха.
Недвижимость у моря на побережье города Сочи.Уникальный целебный климат Хосты, а также сочетание пляжного отдыха и горнолыжного курорта в Сочи жилье и отдых здесь сделали очень популярным среди россиян. Не только благодаря экологии, но и в связи с перспективой проведения Зимних Олимпийских игр в 2014 году, целебная земля в Сочи ценится все выше.
Владельцы апартаментов и вилл Русская Ривьера смогут не только пользоваться инфраструктурой поселка, но и получить оздоровительные и лечебные процедуры в санатории Зеленая Роща – Сочи не напрасно называют городом здоровья.
Фирма сможет предложить эксклюзивную недвижимость по умеренным ценам, так как продажа домов (Сочи) осуществляется на стадии строительства.
Закрытый элитный посёлок «Русская Ривьера» с собственной инфраструктурой для жизни и отдыха:
- Комфортабельные апартаменты с отрытыми балконами – терассами от 70 кв.м.;
- Просторные 2-х уровневые пентхаусы от 115 кв.м;
- Крытые машиноместа для размещения персонального автотранспорта жителей поселка и их гостей;
- Благоустроенный пляж, причал;
- Бассейны;
- SPA-центр;
- Бар, ресторан;
- Мини-маркет;
- Бизнес-центр;
- Мульти-сервис.
5) Разработка 3-D моделирования помещений. В связи с возросшим спросом на VIP-жилье данная услуга является весьма актуальной, не смотря на это в нашем городе нет фирма, занимающихся подобными разработками. Данное направление включает в себя:
а) Дизaйн oбществeнных интeрьeрoв:
Магазины, бары, кафе, рестораны, спортивные и развлекательные клубы, салоны красоты, административные здания, офисы.
б)Дизайн частных интерьеров:
Дома и квартиры похожи друг на друга, как близнецы. Чтобы не быть, как нужно купить нечто неординарное - яркий дизайн, стильную мебель, правильное освещение.
в) Декорирование:
- Эффектное оформление внутренних помещений,
- Роспись стен
- Дизайн штор
- Дизайн текстиля (покрывала, подушки)
- Подбор предметов интерьера (картины, люстры, светильники, вазы, столы и т.д.)
- Декорирование существующих предметов.
Таблица 3.1
Примерная стоимость услуг 3-D моделирования
|
Наши услуги |
Стоимость |
|
-Создание идеи, -Выбор стиля, -Эскизный проект (2-3 варианта перепланировки с расстановкой мебели, размещением сантехники, размещением техники или оборудования, 1-2 перспективных изображения на помещение) |
7-10 у.е/м2 |
|
Рабочий проект: -план раскладки полов, - план расстановки мебели, - план возводимых перегородок, - план потолков с расстановкой светильников, - разрезы потолков, - план установки розеток, - План установки кондиционеров, -маркировка дверей и проёмов, - виды и развёртки внутренней поверхности стен, - разрезы помещений, -ведомость отделки помещений с подбором строительных и отделочных материалов), - 1-2 перспективных изображения на помещение (3D-визуализация) |
8-20 у.е/м2 |
|
Авторский надзор |
10-15% от стоимости проекта/мес |
|
Выезд с заказчиком в магазины и салоны для подбора чистовых материалов, сантехники, светильников, мебели, элементов декора |
1-2% от стоимости проекта/день |
Заключение
Исходя из проведенного выше исследования можно сделать следующие выводы:
Приведенные ниже показатели финансового положения и результатов деятельности организации имеют исключительно хорошие значения:
- положительная динамика изменения собственного капитала относительно общего изменения активов организации;
- чистые активы превышают уставный капитал, при этом в течение рассматриваемого периода (2008 г.) наблюдалось увеличение чистых активов;
- оба показателя, характеризующие платежеспособность (коэффициенты текущей ликвидности и обеспеченности собственными средствами), уложились в норму;
- коэффициент обеспеченности материальных запасов соответствует норме;
- коэффициент абсолютной ликвидности вполне соответствует общепринятому значению;
- итоговая прибыль составляет значительный процент от совокупной стоимости активов организации (52%).
Показатели финансового положения и результатов деятельности ООО «Союз-К», имеющие хорошие значения:
- коэффициент автономии имеет хорошее значение (0,57);
- коэффициент текущей (общей) ликвидности соответствует нормальному значению;
- за отчетный период получена прибыль от продаж (325885 тыс. руб.), однако наблюдалась ее отрицательная динамика по сравнению с прошлым периодом (-27956 тыс. руб.);
- чистая прибыль составила 247865 тыс. руб.;
- положительная динамика рентабельности продаж (+0,9 процентных пункта от рентабельности 37,5% за аналогичный период 2007 г.);
- положительная динамика прибыли до налогообложения на рубль всех расходов организации (+1,6 коп. к 45,7 коп. с рубля затрат за аналогичный период 2007 г.).
С позитивной стороны финансовое положение организации характеризуют следующие показатели:
- коэффициент маневренности собственного капитала имеет удовлетворительное значение (0,78);
- не в полной мере соблюдается нормальное соотношение активов по степени ликвидности и обязательств по сроку погашения.
- Показателем, негативно характеризующим финансовое положение ООО «Союз-К», является следующий – неустойчивое финансовое положение по величине собственных оборотных средств, но для строительных предприятия это является нормой.
Среди показателей финансового положения организации, имеющих критические значения, можно выделить такие:
- коэффициент покрытия инвестиций значительно ниже нормы (доля собственного капитала и долгосрочных обязательств в общей сумме капитала ООО «Союз-К» составляет лишь 58% при критическом значении 75%);
- значительно ниже общепринятого значения коэффициент быстрой (промежуточной) ликвидности.
На конец декабря 2008 г. финансовое положение ООО «Союз-К» можно охарактеризовать как хорошее. Средний балл, рассчитанный с учетом важности ключевых показателей по шкале от -2 (критическое значение) до +2 (идеальное значение), составил +0,65. Это значит, что в среднем, значения показателей финансового положения полностью соответствуют общепринятым нормам.
За анализируемый период, судя по состоянию и динамике показателей прибыли и рентабельности, организация получила отличные финансовые результаты.
Поскольку ООО «Союз-К» обладает достаточно устойчивым финансовым положением, увеличить прибыль можно за счет выхода на новые рынки и увеличение ассортимента оказываемых услуг.
1) Разработка интернет-сайта с возможностью самостоятельного поиска подходящего вариант из базы данных ООО «Союз-К». Клиент сможет самостоятельно подобрать себе подходящий вариант, по своим параметрам, останется только позвонить с агентство и назвать номер понравившейся недвижимости. С одной стороны данный вид услуги в значительной степени сократит расходы на персонал, с другой сэкономит время клиента. Примерная стоимость такого сайта 25 000 руб.
2) На российском рынке недвижимости активно развивается новый вид услуг – due diligence. Due diligence, или «проверка должной добросовестности» (обычно так принято переводить это словосочетание с английского языка), представляет собой процедуру тщательного исследования деятельности компании и бизнеса. Подобная проверка проводится для того, чтобы удостовериться: раскрываемые сведения не содержат никаких неточностей, двусмысленного толкования, искажений или упущений. Проведение подобной процедуры желательно и при осуществлении крупных приобретений. Так, хорошо зарекомендовала себя практика проведения due diligence при покупке объектов недвижимости и земельных участков.
Диапазон расценок на данную услугу довольно широк и находится в диапазоне от 1 тыс. долл. за «чистый» участок или объект до 100 тыс. долл. Тем не менее правовой аудит значительно снижает риски по приобретаемому объекту и обеспечивает надежность инвестиций
3) Можно предложить следующий вид услуг на рынке инвестиций жилой элитной недвижимости - вложение средств на этапе проекта с последующим ремонтом и сдачей ее в аренду. На первом этапе компания помогает разместить средства клиента в наиболее доходном и ликвидном объекте. После сдачи дома Государственной комиссии начинается выполнение ремонта. Дизайн-проект разрабатывается таким образом, чтобы после него квартира стала более ликвидной и была приемлема для сдачи в аренду.
Также заслуживает внимания приобретение квартиры без отделки, для последующего ремонта с целью перепродажи. Разница в цене между квартирой без отделки и квартирой с отделкой достигает 40%. Это вызвано дефицитом предложений на рынке квартир готовых к заселению составляющим 60%. Среди клиентов ООО «Союз-К» видит как банковские и инвестиционные компании, так и частных лиц. Минимальная сумма инвестиций этого проекта должна превышать $300 000.
4) Продажа недвижимости на море. Данная группа включает в себя коттеджи, таунхаусы и апартаменты для взыскательных покупателей. Идеальная экология горного леса, частный пляж, роскошный ландшафтный дизайн и весь комплекс услуг для жизни и отдыха.
Недвижимость у моря на побережье города Сочи.Уникальный целебный климат Хосты, а также сочетание пляжного отдыха и горнолыжного курорта в Сочи жилье и отдых здесь сделали очень популярным среди россиян. Не только благодаря экологии, но и в связи с перспективой проведения Зимних Олимпийских игр в 2014 году, целебная земля в Сочи ценится все выше.
5) Разработка 3-D моделирования помещений. В связи с возросшим спросом на VIP-жилье данная услуга является весьма актуальной, не смотря на это в нашем городе нет фирма, занимающихся подобными разработками. Данное направление включает в себя:
а) Дизaйн oбществeнных интeрьeрoв:
Магазины, бары, кафе, рестораны, спортивные и развлекательные клубы, салоны красоты, административные здания, офисы.
б) Дизайн частных интерьеров:
Применение данных рекомендаций позволит значительно повысить доходы организации.
Список использованной литературы
Алексеев Н.А. Управление предприятием в кризисной ситуации (опыт работы) / Проблемы теории и практики управления. 2008. № 6.
Баринов В.А. Антикризисное управление, ФБК-ПРЕСС, 2007
Беляев С.Г., Кошкина В. И. Теория и практика антикризисного управления. М., 2006.
Бланк И.А. Стратегия и тактика управления финансами. Киев:
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.