Разработка и обоснование реализации инновационного проекта по оказанию сбытовых услуг ЗАО “Ольвира”
Риск выхода на рынок предприятий-конкурентов. Выход на рынок конкурентов несомненно приведет к снижению потока потребителей продукции ООО “Ольвира”. Однако, ввиду краткосрочности проекта, вероятность наступления описанного события невелика.
Риск недостаточного проведения маркетинговой политики по формированию и поддержанию рыночного спроса. В данном случае имеется в виду недостаточная политика по привлечению покупателей именно на такой вид стирки и чистки.
Производственные риски:
Риск возникновения спорных ситуаций между ЗАО “Диана” и ООО “Ольвира”. Под спорными ситуациями имеется ввиду случаи некачественного выполнения фабрикой-химчисткой своих обязанностей по договору: брак, случаи утери имущества, задержки при производстве заказов, финансовые споры. Такие ситуации, несомненно, влекут за собой и финансовые потери.
Риск утери подотчетного имущества по вине ООО “Ольвира”, в т.ч. и транспортный риск. Этот риск может оказать существенное влияние на проект, так как в этом случае полная ответственность ложится на ООО “Ольвира”.
1.5.2Экспертная оценка видов риска инновационного проекта по оказанию сбытовых услуг фабрике-химчистке ”Диана” для ООО “Ольвира”
Таблица 5.
|
Виды рисков. |
Значимость |
Оценка экспертов |
% |
||||
|
1 |
2 |
3 |
4 |
5 |
|||
|
1.1.Политический риск |
0.1 |
7% |
0% |
0% |
15% |
13% |
0.7 |
|
1.2.Риск предпроектных ошибок |
0.5 |
15% |
15% |
0% |
5% |
10% |
0.9 |
|
Итого общий риск |
1.6 |
||||||
|
2.1.Риск снижения покупательской способности |
0.1 |
10% |
10% |
15% |
8% |
7% |
1.0 |
|
2.2.Риск появления конкурентов |
0.2 |
10% |
9% |
17% |
6% |
5% |
1.9 |
|
2.3.Маркетинговый риск |
0.09 |
4% |
4% |
4% |
4% |
6% |
0.4 |
|
Итого рыночный риск |
3.3 |
||||||
|
3.1.Риск возникновения споров |
0.3 |
3% |
3% |
0% |
2% |
2% |
0.6 |
|
3.2.Риски утерь имущества |
0.5 |
5% |
3% |
2% |
3% |
4% |
1.75 |
|
Итого производственный риск |
2.35 |
||||||
|
Итоговая сумма |
7,25 |
||||||
Таблица представляет собой выражение следующего метода.
Стороны - участники договора (ЗАО “Диана” и ООО “Ольвира”) приглашают из числа своих сотрудников пять экспертов, которые количественно оценивают представленные составляющие риска проекта ( вероятность наступления данного вида потерь ). Среднее арифметическое полученных оценок затем умножается на показатель значимости этого вида риска для всего проекта в целом.
Полученное таким способом значение 7,25 можно принять за параметр рискованности рассматриваемого инновационного проекта, так как это значение практически попадает в группу риска, полученную по результатам классификации нововведений. Разница в 2,5 % является незначительной и может рассматриваться как необходимая уступка ЗАО “Диана” для повышения заинтересованности последней в заключении договора.
1.6Финансовый план.
Очевидно, что размер единовременных затрат на реализацию рассматриваемого инновационного проекта достаточно мал, и привлечение стороннего инвестора можно считать нецелесообразным.
Единовременные затраты в размере 5127 $ предлагается покрыть за счет собственных средств ООО “Ольвира” (уставный капитал).
2Характеристика и исследование потенциальных возможностей инноватора к освоению нововведений.
2.1Уровень развития науки и техники.
В настоящее время в городе Москва достаточно мощное развитие получила такая область бизнеса, как производство бытовых услуг населению. В данной работе речь пойдет в частности о химической чистке тканей, изделий из кожи и ковровых покрытий, а также услугах прачечной.
Анализ рынка указанного вида услуг показал, что основная часть объёма продаж принадлежит четырём достаточно молодым предприятиям, использующим западное оборудование и технологию. Крупные комбинаты бытового обслуживания, оставшиеся с “советских” времен, обладающие изношенным оборудованием и устаревшими технологиями чистки оказались неконкурентоспособными.
Среди наиболее мощных представителей данного бизнеса находится и ЗАО “Диана” - фабрика-химчистка, обладающая современным итальянским оборудованием и новейшими технологиями чистки. Применение таких технологий позволяет обслуживать примерно 3 миллиона заказов в месяц. Однако приёмный пункт фабрики не способен обеспечить полную загрузку производственных мощностей и в настоящий момент оборудование загружено только на 45 %, несмотря на то, что фабрика расположена в жилом “спальном” районе Москвы.
Поэтому одной из задач организации ЗАО “Диана” является обеспечить максимальную загрузку своих производственных мощностей для устранения недополученной прибыли.
Рассматриваемый инновационный проект предполагается реализовать в трех крупных городах Балашихинского района Московской области:
г. Реутов;
г. Балашиха;
г. Железнодорожный.
2.2Уровень качества услуги
Услуги химической чистки и прачечной, предоставляемые ООО “Ольвира”, предлагаются к использованию широким потребителям.
Среди оказываемых услуг для широкого пользователя предназначены:
выведение пятен, а также общая химическая чистка тканей и трикотажа;
химическая чистка изделий из кожи;
химическая чистка изделий из натурального и искусственного меха;
химическая чистка ковровых изделий;
услуги прачечной.
Исходя из ассортимента перечисленных услуг, можно сделать вывод о том, что среди предлагаемых есть услуги, удовлетворяющие потребности, для которых существуют альтернативные пути удовлетворения (1 группа), а есть и те, для которых решение уникально (2 группа), например, химическая чистка кожи и меха.
Потребителями рассматриваемых услуг являются граждане с уровнем дохода выше среднего, так как объектом химической чистки является, как правило, дорогая одежда, доступная только обеспеченным слоям населения. Так как для этой группы существуют иные варианты чистки, включая стирку или замену изделия, то эластичность спроса на услугу по уровню доходов достаточно высока. Обладатели же изделий из кожи и мехов вынуждены пользоваться химической чисткой независимо от уровня своих доходов. В этом случае имеет место слабая эластичность спроса по уровню доходов.
Кроме ориентированности на массового потребителя, существует ещё и практика заключения длительных контрактов с юридическими лицами, а именно:
детскими садами;
предприятиями общественного питания;
общежитиями;
предприятиями, использующими спецодежду
на оказание прачечных услуг.
Указанные предприятия-потребители, а точнее часть из их общего числа, не оснащенная собственными прачечными вынуждена использовать услуги сторонних организаций.
В связи с примерным паритетом цен и превышением качества по сравнению с государственными конкурентами, есть все основания предполагать, что заключение подобных контрактов вполне возможно. Для такого рода потребителей предусмотрена система скидок, а также бесплатная доставка.
Таким образом, есть причины полагать, что продукция ООО “Ольвира” найдет своего потребителя.
2.3Стратегия ценообразования.
Говоря о стратегии ценообразования, необходимо прежде всего отметить факт жесткой зависимости расценок на услуги, предоставляемые ООО “Ольвира”, от цен фабрики-химчистки “Диана”. Ценовая игра в данном случае недопустима, и всякие попытки её ведения вызовут отрицательную реакцию у руководства ЗАО “Диана”.
Однако необходимо выделить факт наличия гибкой системы скидок, предоставляемых самой фабрикой-химчисткой. Скидки прежде всего предоставляются постоянной клиентуре, например ресторану, а также имеется практика предоставления скидок на количество. Подобная система позволяет привлечь, а также удерживать потребителей, повысить качество дохода и укрепить конкурентные позиции.
На стадии выхода на рынок ООО “Ольвира” предполагает провести небольшую рекламную компанию информативного характера для установления первоначального спроса на услуги.
Согласно договору между участниками проекта, ЗАО “Диана” обязуется взять на себя расходы по размещению трех рекламных щитов в городах Балашиха, Реутов, Железнодорожный с изображением фирменного логотипа “Диана”. Эти щиты предполагается разместить непосредственно на здании, где будет расположен приёмный пункт.
Силами ООО “Ольвира” необходимо провести ряд маркетинговых мероприятий по установлению первоначального спроса.
Во-первых, открытие приёмного пункта в г. Железнодорожный предполагается приурочить к празднику Дня города. При поддержке Мэрии, жители города будут проинформированы об открытии пункта оказания новой бытовой услуги.
Жителей близлежащих районов во всех трех городах предполагается информировать через рекламные листовки, распространяемые через почтовые ящики.
Таким образом предусмотрено установление первоначального спроса на услуги ООО “Ольвира”. Запланированные мероприятия по поддержанию спроса отсутствуют.
2.4Маркетинговый план.
Особое значение в проектируемом предприятии придается адаптивности, учету потребностей и особенностей рынка.
Для обоснования выбора рынков сбыта необходимо сначала привести данные предварительного маркетингового исследования спроса на продукцию химчисток и прачечных в городах Балашиха, Реутов, Железнодорожный.
Исследование необходимо начать с анализа потенциальных потребителей продукции ООО “Ольвира”. Данные, полученные методом опроса сведены в таблицу 6.
Сводная таблица исследования потенциального количества потребителей на продукцию химической чистки и прачечной в крупных городах Балашихинского района.
Таблица 6.
|
Город |
Численность населения |
% готовых пользоваться услугами |
Абсолютное число |
С учетом района охвата |
|
1 |
2 |
3 |
4 |
5 |
|
г. Балашиха |
250 тыс. |
7 % |
17,5 тыс. |
1,75 тыс. |
|
г. Железнодорожный |
110 тыс. |
15 % |
16,5 тыс. |
1,83 тыс. |
|
г. Реутов |
100 тыс. |
15,5 % |
15,5 тыс. |
1,55 тыс. |
Столбец 3 показывает полученную методом выборочного опроса населения информацию о доле жителей, готовых пользоваться услугами химической чистки и прачечной. Разница между цифрами объясняется превышением уровня доходов жителей г. Железнодорожного и г. Реутов над уровнем доходов жителей г. Балашихи (г. Железнодорожный имеет в районе репутацию “города для богатых”, г. Реутов расположен в непосредственной близости от г. Москва и население его трудоустроено на предприятиях г. Москва).
Очевидно, что услугами пункта будут пользоваться не все жители города, а только часть, расположенная в непосредственной близости и незначительное число прибывших специально. Столбец 5 учитывает зону охвата - потенциальное число потребителей в районе расположения пункта.
Таким образом, получена приблизительная информация о количестве потенциальных потребителей.
Далее, важным фактором является индекс необходимости рассматриваемой услуги. Исследуя статистические данные о потребителях ЗАО “Диана”, можно сделать вывод, что каждый клиент использует услуги химчистки и прачечной, как минимум, два раза в год с величиной заказа, как минимум, 50 тысяч.
Используя эту информацию можно составить таблицу прогнозируемого объема продаж в стоимостном выражении.
Прогнозируемый объем продаж услуги ООО “Ольвира”.
Таблица 7.
|
Город |
Число потребителей |
Объем заказов в год |
Объем заказов в месяц |
Месячный оборот3 |
|
1 |
2 |
3 |
4 |
5 |
|
г. Балашиха |
3,5 тыс. |
58,4 т.$ |
4866 $ |
1459,8 |
|
г. Железнодорожный |
3,7 тыс. |
61 т.$ |
5082 $ |
1524,6 |
|
г. Реутов |
3,1 тыс. |
51,08 т.$ |
4257,7 $ |
1277,3 |
|
Итого по ООО “Ольвира”: |
9,2 тыс. |
170,5т. $ |
14205 $ |
4261,7 $ |
Расчеты, проведенные по результатам маркетинговых исследований, предлагается использовать при обосновании реализуемости проекта.
Говоря о стратегии ценообразования, необходимо прежде всего отметить факт жесткой зависимости расценок на услуги, предоставляемые ООО “Ольвира”, от цен фабрики-химчистки “Диана”. Ценовая игра в данном случае недопустима, и всякие попытки её ведения вызовут отрицательную реакцию у руководства ЗАО “Диана”.
Однако необходимо выделить факт наличия гибкой системы скидок, предоставляемых самой фабрикой-химчисткой. Скидки прежде всего предоставляются постоянной клиентуре, например ресторану, а также имеется практика предоставления скидок на количество. Подобная система позволяет привлечь, а также удерживать потребителей, повысить качество дохода и укрепить конкурентные позиции.
На стадии выхода на рынок ООО “Ольвира” предполагает провести небольшую рекламную компанию информативного характера для установления первоначального спроса на услуги.
Согласно договору между участниками проекта, ЗАО “Диана” обязуется взять на себя расходы по размещению трех рекламных щитов в городах Балашиха, Реутов, Железнодорожный с изображением фирменного логотипа “Диана”. Эти щиты предполагается разместить непосредственно на здании, где будет расположен приёмный пункт.
Силами ООО “Ольвира” необходимо провести ряд маркетинговых мероприятий по установлению первоначального спроса.
Во-первых, открытие приёмного пункта в г. Железнодорожный предполагается приурочить к празднику Дня города. При поддержке Мэрии, жители города будут проинформированы об открытии пункта оказания новой бытовой услуги.
Жителей близлежащих районов во всех трех городах предполагается информировать через рекламные листовки, распространяемые через почтовые ящики.
Таким образом предусмотрено установление первоначального спроса на услуги ООО “Ольвира”. Запланированные мероприятия по поддержанию спроса отсутствуют.
2.5Состав персонала.
Для реализации рассматриваемого инновационного проекта предполагается создание нового юридического лица.
Организационно-правовой формой юридического лица решено избрать общество с ограниченной ответственностью, форма собственности - частная.
Фирменным наименованием создаваемого юридического лица является название “Ольвира”.
ООО “Ольвира” предполагается зарегистрировать в Регистрационной палате г. Железнодорожный. Уставный капитал общества составляет 8.394.000 рублей. Общество имеет банковский счет в железнодорожном отделении банка “Инком”.
Численность персонала ООО “Ольвира” составляет 7 человек, что позволяет отнести предприятие к категории малых.
Организационная структура предприятия имеет следующий вид, представленный на рисунке 2.
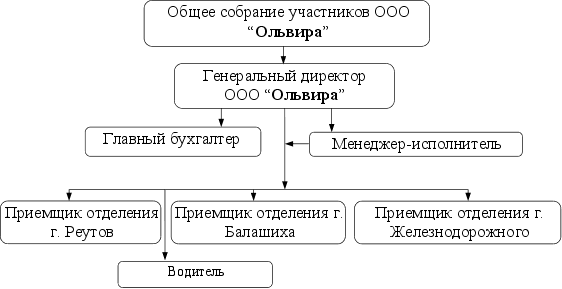
Рис. 2. Организационная структура ООО “Ольвира”
Высшим органом управления в ООО “Ольвира” является общее собрание участников - учредителей общества. Собрание решает стратегические вопросы, вопросы распределения прибыли общества, а также избирает Генерального директора.
Генеральный директор осуществляет общее управление обществом. Его непосредственным заместителем является менеджер-исполнитель, который занимается текущими производственными вопросами, контролем деятельности приёмных пунктов.
3Обоснование эффективности инновационного проекта, расчёт его финансовых показателей
3.1Методика проведения финансовой экспертизы инновационного проекта.
Рассматриваемый проект предлагается оценить по группе расчетных параметров:
чистый дисконтированный доход;
внутренней нормы доходности;
индекс доходности;
срок окупаемости;
точка безубыточности.
В разделе 3 приведен полный расчет указанных показателей, а также выводы по результатам расчета.
3.2Анализ затрат на проект.
В целях дальнейшего доказательства осуществимости проекта необходимо провести детальный анализ затрат на его реализацию в соответствии.
Для наиболее детального анализа предлагается разделить издержки на единовременные - необходимые до начала производства и текущие.
Содержание и структура единовременных затрат показана в таблице 4.
Структура единовременных затрат на реализацию инновационного проекта по оказанию сбытовых услуг ЗАО “Диана”.
Таблица 8.
|
Содержание затрат |
Сумма [руб] |
|
1. Затраты на госрегистрацию ООО “Ольвира” |
|
|
1.1 Оплата 50 % уставного фонда |
4174500 |
|
1.2 Оплата регистрационного сбора в Регистрационную палату г. Железнодорожного |
1168860 |
|
1.3 Оплата госпошлины в Комитет по финансам и налоговой политике |
500940 |
|
1.4 Оплата издержек по производству печати |
700000 |
|
1.5 Прочие издержки |
215000 |
|
Итого по п.1 |
6759300 |
|
2. Приобретение основных производственных фондов |
|
|
2.1 Приобретение автомобиля ИЖ-2715 |
20000000 |
|
2.2 Приобретение персонального компьютера |
4000000 |
|
Итого по п.2 |
24000000 |
|
Итого единовременных затрат [руб] |
30759300 |
|
Итого единовременных затрат [$] |
5126.55 |
Таким образом сумма единовременных затрат на реализацию проекта составляет 5127 $.
Проект имеет следующую потребность в единовременных затратах с учетом периодов:
|
На начало проекта |
1127 $ |
|
1-й месяц предпроизводственного периода |
3333 $ |
|
2-й месяц предпроизводственного пероида |
667 $ |
|
Итого: |
5127 $ |
В более понятном виде эту таблицу можно представить следующим образом:
Таблица единовременных затрат.
Таблица 8.1
|
ЕДИНОВРЕМЕННЫЕ ЗАТРАТЫ |
ПЕРИОДЫ |
||||||||||||
|
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
|
|
1. Затраты на госрегистрацию ООО “Ольвира” |
|||||||||||||
|
1.1 Оплата 50 % уставного фонда |
4174500 |
||||||||||||
|
1.2 Оплата регистрационного сбора в Регистрационную палату г. Железнодорожного |
1168860 |
||||||||||||
|
1.3 Оплата госпошлины в Комитет по финансам и налоговой политике |
500940 |
||||||||||||
|
1.4 Оплата издержек по производству печати |
700000 |
||||||||||||
|
1.5 Прочие издержки |
215000 |
||||||||||||
|
Итого по п.1 |
6759300 (1127 $) |
||||||||||||
|
2. Приобретение основных производственных фондов |
|||||||||||||
|
2.1 Приобретение автомобиля ИЖ-2715 |
20000000 (3333 $) |
||||||||||||
|
2.2 Приобретение персонального компьютера |
4000000 (667 $) |
||||||||||||
|
Итого по п.2 |
24000000 (4000 $) |
||||||||||||
|
Итого единовременных затрат [руб] |
30759300 |
||||||||||||
|
Итого единовременных затрат [$] |
5127 $ |
||||||||||||
Текущие затраты имеют следующую структуру.
Структура постоянных текущих затрат на реализацию инновационного проекта по оказанию сбытовых услуг ЗАО “Диана”.
Таблица 9.
|
Содержание затрат |
Сумма [руб] |
|
Оплата аренды помещений |
9000000 |
|
Заработная плата приёмщиков |
3000000 |
|
Заработная плата водителя |
1000000 |
|
Заработная плата генерального директора |
1500000 |
|
Заработная плата менеджера |
1300000 |
|
Затраты на содержание и эксплуатацию ОС |
1200000 |
|
Прочие расходы |
300000 |
|
Итого текущих расходов: |
17300000 |
Таким образом, сумма постоянных текущих расходов составит 2883 $ в год.
В более понятном виде эту таблицу можно представить следующим образом:
Таблица текущих затрат.
Таблица 9.1
|
ТЕКУЩИЕ ЗАТРАТЫ |
ПЕРИОДЫ, СУММА, ТЫС. РУБ. |
||||||||||||
|
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
|
|
Оплата аренды помещений |
750 |
750 |
750 |
750 |
750 |
750 |
750 |
750 |
750 |
750 |
|||
|
Заработная плата приёмщиков |
250 |
250 |
250 |
250 |
250 |
250 |
250 |
250 |
250 |
250 |
|||
|
Заработная плата водителя |
83 |
83 |
83 |
83 |
83 |
83 |
83 |
83 |
83 |
83 |
|||
|
Заработная плата генерального директора |
125 |
125 |
125 |
125 |
125 |
125 |
125 |
125 |
125 |
125 |
|||
|
Заработная плата менеджера |
11 |
11 |
11 |
11 |
11 |
11 |
11 |
11 |
11 |
11 |
|||
|
Затраты на содержание и эксплуатацию ОС |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
|||
|
Прочие расходы |
25 |
25 |
25 |
25 |
25 |
25 |
25 |
25 |
25 |
25 |
|||
|
ИТОГО, $ |
240 |
240 |
240 |
240 |
240 |
240 |
240 |
240 |
240 |
240 |
|||
|
Итого текущих расходов: |
17300000 (2400 $) |
||||||||||||
Специфика рассматриваемого проекта такова, что переменные издержки реально подсчитать лишь в процентах от оборота пункта. Эти издержки составляют, согласно договору с ЗАО “Диана”, 70 % от объема реализации услуги.
Однако, используя прогнозное значение оборота, можно предположить, что переменные издержки составляют:
14205 $ * 0,7 = 9943,5 $.
Чистая прибыль, таким образом составит 1213,5 $.
Далее необходимо привести таблицу поступлений.
Таблица поступлений.
Таблица 10.
|
ПОСТУПЛЕНИЯ |
ПЕРИОДЫ, СУММА, $ |
||||||||||||
|
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
|
|
1. Выручка |
1213 |
1213 |
1213 |
1213 |
1213 |
1213 |
1213 |
1213 |
1213 |
1213 |
|||
|
Итого: |
12130 $ |
||||||||||||
3.3Расчет коэффициента дисконтирования проекта.
Расчет коэффициента дисконтирования проекта производится по формуле:
Дисконт = I + P + R, где
I - месячный уровень инфляции в РФ,
P - месячная процентная ставка по рублевым вкладам,
R - заложенный уровень риска проекта.
В рассматриваемом случае месячный уровень инфляции:
I = 0,4 %, так как годовой уровень составляет 5%.
Месячная процентная ставка может быть рассчитана следующим образом:
P = (ставка рефинансирования ЦБ + 3 %) = 31% в год = 2,1 % в месяц.
Рассчитанный в § 6 раздела 2 уровень риска проекта составляет 6 % в месяц. Таким образом
Дисконт = 2,1 + 0,6 + 0,4 % = 3,3 % в месяц.
3.4Построение диаграммы “CASH-FLOW”.
Следующим шагом в оценке инновационного проекта является построение диаграммы номинальных финансовых потоков “Cash flow”.
Такая диаграмма необходима для определения номинальной суммы затрат и поступлений с разбивкой по периодам времени. В качестве временного отрезка предлагается взять один месяц.
Денежные потоки затрат и поступлений указаны в таблице 8.
Таблица денежных потоков.
Таблица 11.
|
ПЕРИОД, СУММА, $ |
|||||||||||||
|
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
|
|
1.ПРИТОК |
-240 |
-240 |
-240 |
973 |
973 |
973 |
973 |
973 |
973 |
973 |
973 |
973 |
973 |
|
2.ОТТОК |
-1127 |
-3333 |
-667 |
||||||||||
|
3. Cash flow |
-1367 |
-3573 |
-907 |
973 |
973 |
973 |
973 |
973 |
973 |
973 |
973 |
973 |
973 |
По данным таблицы денежных потоков построена диаграмма “CASH FLOW”, представленная на рисунке 3.
Р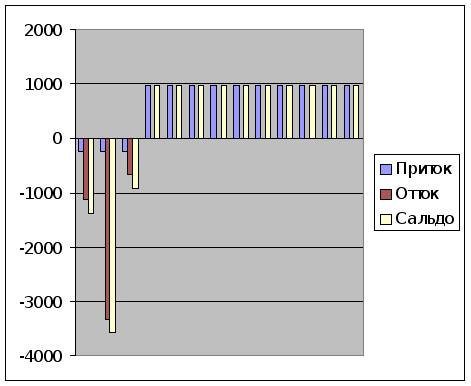 ис.3.
Диаграмма
Cash
Flow
3.5Расчет чистого дисконтированнного дохода.
Суммарный чистый дисконтированный доход необходимо рассчитать, чтобы определить прибыль, которую получит ООО “Ольвира” от реализации проекта в сегодняшних деньгах.
Чистый дисконтированный доход проекта рассчитывается по формуле:
n
ЧДД = [ Di / (1+d)i - Ki / (1+d)i ], где
i=1
ЧДД - чистый дисконтированный доход,
Di - доход,
Ki - издержки,
d - дисконт.
Расчет чистого дисконтированного дохода приведен в таблице 9.
Расчет чистого дисконтированного дохода проекта.
Таблица 12.
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233,01 |
-3233,01 |
-4360,01 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-626,98 |
-4986,99 |
|
3 |
0,033 |
0,91 |
885,43 |
0 |
885,43 |
-4101,56 |
|
4 |
0,033 |
0,88 |
856,24 |
0 |
856,24 |
-3245,32 |
|
5 |
0,033 |
0,85 |
827,05 |
0 |
827,05 |
-2418,27 |
|
6 |
0,033 |
0,82 |
797,86 |
0 |
797,86 |
-1620,41 |
|
7 |
0,033 |
0,8 |
778,4 |
0 |
778,4 |
-842,01 |
|
8 |
0,033 |
0,77 |
749,21 |
0 |
749,21 |
-47,8 |
|
9 |
0,033 |
0,75 |
729,75 |
0 |
729,75 |
731,95 |
|
10 |
0,033 |
0,72 |
700,56 |
0 |
700,56 |
1432,51 |
|
11 |
0,033 |
0,7 |
681,1 |
0 |
681,1 |
2113,61 |
|
12 |
0,033 |
0,68 |
661,64 |
0 |
661,64 |
2775,25 |
| |
7762,24 |
4986,99 |
2775,25 |
|||
В таблице используются следующие обозначения:
Д’ - дисконтированный доход,
К’ - дисконтированные издержки,
ЧДД - чистый дисконтированный доход,
ЧТС - чистая текущая стоимость (накопленный ЧДД).
Результатом расчета по таблице явилось значение ЧДД проекта, равное:
ЧДДпроекта = 2775,25$.
Здесь же рассчитан индекс доходности проекта - отношение суммы накопленных дисконтированных доходов к сумме единовременных дисконтированных затрат. Индекс доходности рассчитан по формуле:
ИД = Д’ / K’, где
Д’ - сумма накопленных дисконтированных доходов,
K’ - сумма дисконтированных единовременных затрат.
Таким образом,
ИД = 7762,24/4986,99 = 1,556
Индекс доходности > 1, следовательно, проект эффективен.
Среднегодовая рентабельность инвестиций рассчитывается следующим образом:
СР = (ИД – 1) / число периодов * 100%
СР = (1,556 – 1)/13 * 100% = 4,28 %
Г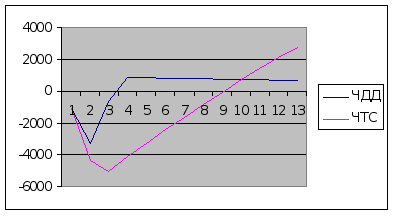
рафики
чистого дисконтированного
дохода и чистой
текущей стоимости
представлены
на рисунке 4.
Рис. 4. Графики чистого дисконтированного дохода и чистой текущей стоимости.
3.6Расчет срока окупемости и врутренней нормы доходности.
Срок окупаемости проекта - период времени, за который сумма полученного дохода от реализации проекта покрывает все вложенные капитальные затраты.
Ток = t-- ДД(t-)/(ДД(t-) – ДД(t+))
Таким образом,
Ток = 7,94 месяца.
Внутренняя норма доходности проекта - такая ставка дисконтирования, при которой суммарный чистый дисконтированный доход проекта обращается в 0.
Расчет ВНД представлен в таблице 13.
Расчёт внутренней нормы доходности.
Таблица 13.
|
d |
0,033 |
0,05 |
0,07 |
0,09 |
0,095 |
0,1 |
|
ЧДД |
2775,25 |
1900,95 |
1147,78 |
500,56 |
380,988 |
219,44 |
|
d |
0,105 |
0,109 |
0,1095 |
0,1096 |
0,1097 |
0,11 |
|
ЧДД |
100,871 |
13,16 |
3,43 |
-6,3 |
-16,03 |
-25,76 |
ВНД d+ + ДД(d+) / ДД(d-) – ДД(d+) * (d- - d+)
П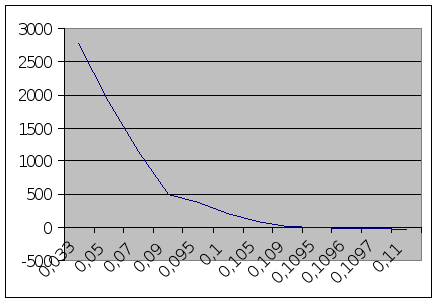 олученное
в результате
расчетов значение
внутренней
нормы доходности
проекта = 10,957
%.
Рис. 5. График внутренней нормы доходности.
3.7Расчет точки безубыточности проекта.
Учитывая специфику рассматриваемого проекта, подсчитать точку безубыточности в натуральном выражении не представляется возможным.
Однако, результаты статистического исследования деятельности ЗАО “Диана” показывают, что средняя величина заказа на услуги составляет 50.000 руб.
Приняв это допущение, точкой безубыточности можно считать минимальное количество потребителей, которое необходимо обслужить, чтобы окупить затраты.
Такое число потребителей можно рассчитать следующим образом.
Постоянные текущие затраты, возникающие во время производственного периода составляют 2400 $.
Для того, чтобы окупить постоянные затраты необходимо обслуживать 2400 $ / (8,33 $ * 0,3) = 960 потребителей, где
2400 $ - постоянные затраты;
8,33 $ - средний размер одного заказа;
0,3 - доля средств, которую ООО “Ольвира” оставляет себе согласно договору.
Таким образом, каждому пункту для достижения безубыточности необходимо обслуживать в среднем по 320 человека в месяц.
Известно, что из общей суммы текущих постоянных затрат, равных в рублёвом выражении 17300000, 300000 составляют прочие расходы.
Из них в сумме 200000 руб. за период реализации проекта уходит на накладные расходы. Следовательно, примерно по 208,3 рубля на одного клиента.
Исходя из имеющихся данных, можно построить график точки безубыточности за период реализации проекта.
График точки безубыточности представлен на рисунке 6.
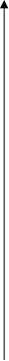
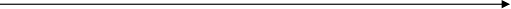
число клиентов

17100000
960
48062000
TC
VC
Рис 6. Расчёт точки безубыточности.
4экспертиза идеи, коммерческого предложения или проекта в целом, оценка рисков инновационного проекта и разработка механизма управления рисками.
4.1Классификация рисков инновационного проекта по оказанию сбытовых услуг ЗАО “Диана”.
Общие риски.
Политический риск - риск изменения приоритетных направлений развития территории Балашихинского района. Может быть связан со:
сменой Администрации района и городов;
досрочным решением поставленных задач по обеспечению населения услугами химчисток и прачечных.
Риск ошибочного проведения маркетингового исследования. Любое социологическое исследование, в том числе и маркетинговое применяет в своём составе методы экстраполяции и выборки, которые по своей природе являются стохастическими, что заставляет принимать результаты этих методов определенной с поправкой. В данном случае необходимо сделать поправку на результаты исследования потенциального спроса.
Рыночные риски - связаны с изменениями рыночной ситуации в Балашихинском районе:
Риск снижения покупательной способности населения. Снижение покупательной способности населения может носить как всеобщий характер, так и характер снижения покупательной способности отдельных его слоев. И в том и в другом случае, снижение реальных доходов населения Балашихинского района даже в краткосрочный период может привести к переходу на более дешевые методы стирки и чистки, как то стирка в домашних условиях и др.
Риск выхода на рынок предприятий-конкурентов. Выход на рынок конкурентов несомненно приведет к снижению потока потребителей продукции ООО “Ольвира”. Однако, ввиду краткосрочности проекта, вероятность наступления описанного события невелика.
Риск недостаточного проведения маркетинговой политики по формированию и поддержанию рыночного спроса. В данном случае имеется в виду недостаточная политика по привлечению покупателей именно на такой вид стирки и чистки.
Производственные риски:
Риск возникновения спорных ситуаций между ЗАО “Диана” и ООО “Ольвира”. Под спорными ситуациями имеется ввиду случаи некачественного выполнения фабрикой-химчисткой своих обязанностей по договору: брак, случаи утери имущества, задержки при производстве заказов, финансовые споры. Такие ситуации, несомненно, влекут за собой и финансовые потери.
Риск утери подотчетного имущества по вине ООО “Ольвира”, в т.ч. и транспортный риск. Этот риск может оказать существенное влияние на проект, так как в этом случае полная ответственность ложится на ООО “Ольвира”.
4.2Экспертная оценка видов риска инновационного проекта по оказанию сбытовых услуг фабрике-химчистке ”Диана” для ООО “Ольвира”
Таблица 16.
|
Виды рисков. |
Значимость |
Оценка экспертов |
% |
||||
|
1 |
2 |
3 |
4 |
5 |
|||
|
1.1.Политический риск |
0.1 |
7% |
0% |
0% |
15% |
13% |
0.7 |
|
1.2.Риск предпроектных ошибок |
0.5 |
15% |
15% |
0% |
5% |
10% |
0.9 |
|
Итого общий риск |
1.6 |
||||||
|
2.1.Риск снижения покупательской способности |
0.1 |
10% |
10% |
15% |
8% |
7% |
1.0 |
|
2.2.Риск появления конкурентов |
0.2 |
10% |
9% |
17% |
6% |
5% |
1.9 |
|
2.3.Маркетинговый риск |
0.09 |
4% |
4% |
4% |
4% |
6% |
0.4 |
|
Итого рыночный риск |
3.3 |
||||||
|
3.1.Риск возникновения споров |
0.3 |
3% |
3% |
0% |
2% |
2% |
0.6 |
|
3.2.Риски утерь имущества |
0.5 |
5% |
3% |
2% |
3% |
4% |
1.75 |
|
Итого производственный риск |
2.35 |
||||||
|
Итоговая сумма |
7,25 |
||||||
Таблица представляет собой выражение следующего метода.
Стороны - участники договора (ЗАО “Диана” и ООО “Ольвира”) приглашают из числа своих сотрудников пять экспертов, которые количественно оценивают представленные составляющие риска проекта (вероятность наступления данного вида потерь). Среднее арифметическое полученных оценок затем умножается на показатель значимости этого вида риска для всего проекта в целом.
Полученное таким способом значение 7,25 можно принять за параметр рискованности рассматриваемого инновационного проекта, так как это значение практически попадает в группу риска, полученную по результатам классификации нововведений. Разница в 2,5 % является незначительной и может рассматриваться как необходимая уступка ЗАО “Диана” для повышения заинтересованности последней в заключении договора.
По данному проекту будет рассмотрено 3 вида рисков: анализ чувствительности проекта к уровню инфляции, анализ чувствительности проекта к изменению числа клиентов, анализ чувствительности проекта к изменению уровня затрат.
Это наиболее важные в проектном отношении риски. Риск потерять клиентов, особенно, у прачечных, очень велик. Дело в том, что не всегда качество услуг является приемлемым для потребителя. А именно, здесь более всего возможен риск потерять клиентов, а следовательно, и часть выручки. Зачастую, очень большую. Неудовлетворенность может быть вызвана многими факторами в уровне обслуживания, начиная с не очень хорошо выполненной чистки и заканчивая обслуживанием вообще. В данном случае анализируется тот случай, когда именно вследствие несколько халатного отношения этот фактор периодически опускается и химчистка «расслабляется», пуская всё на самотёк.
При изменении уровня затрат, что вполне понятно, изменяются сроки окупаемости, уровень доходности и рентабельность проекта, поэтому необходимо просчитать, что произойдёт с основными показателями, характеризующими безубыточность (хотя бы) и целесообразность проекта при увеличении затрат на проект.
4.3Анализ чувствительности проекта к уровню инфляции.
Все расчеты по проекту проведены с заложенным уровнем инфляции, равным 1 % в месяц или 12 % в год.
Для того, чтобы ЧДД проекта оставался неотрицательным, допустимо увеличение уровня инфляции на 5,33 % в месяц. Эта величина была рассчитана следующим образом:
= ВНД - Дисконт = 15,33 % - 3,1 % = 12,23 %.
Таким образом,