Разработка и обоснование реализации инновационного проекта по оказанию сбытовых услуг ЗАО “Ольвира”
12,23 / 0,4 * 100% = 30575%.
Анализируя полученное значение, можно сделать вывод, что проект не чувствителен к инфляции.
Графическое представление анализа чувствительности приведено на рисунке 7.
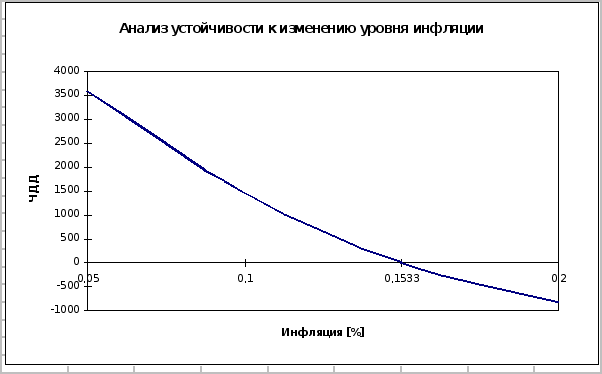 Рис.
7. График
чувствительности
инновационного
проекта к изменению
уровня инфляции.
4.4Анализ устойчивости проекта к изменению числа клиентов.
Таблица 17
|
Число клиентов |
960 |
700 |
695 |
692 |
690 |
650 |
600 |
|
ЧДД |
2680,3 |
129,05 |
41,494 |
11,625 |
-8,288 |
-406,5 |
-904,4 |
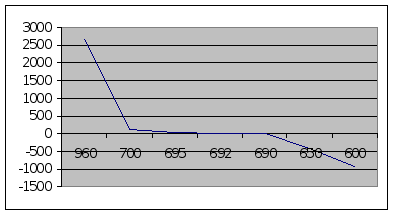
Рис. 8. График чувствительности инновационного проекта к изменению числа клиентов.
У = х = 692 + 11,625 / (11,625 + 8,288) * (690 – 692) = 691 клиент
%Ч = |960 – 691| / 960 * 100% = 28%
Как результат, можно сделать вывод о том, что при рассчитанных значениях устойчивость средняя, а сам проект довольно чувствителен к изменению этого фактора, что и является доказательством того, что число клиентов является одним из основополагающих факторов доходности предприятия, то есть химчистки и необходимо тщательно контролировать качество предоставляемых услуг и следить за общим уровнем обслуживания.
4.5Анализ чувствительности проекта к изменению уровня затрат.
Таблица 18
|
Число клиентов |
240 |
300 |
400 |
500 |
550 |
560 |
|
ЧДД |
2680,3 |
2207,5 |
1419,5 |
631,45 |
237,45 |
158,65 |
|
Число клиентов |
570 |
580 |
581 |
585 |
590 |
600 |
|
ЧДД |
79,85 |
1,05 |
-6,83 |
-38,35 |
-77,75 |
-156,6 |
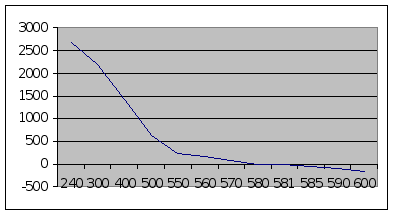
Рис. 9. График чувствительности инновационного проекта к изменению уровня затрат.
У = х = 580 + 1,05 / (1,05 + 6,83) * (581 – 580) = 580,13 у.е.
%Ч = |240 – 580,13| / 240 * 100% = 142 %
При изменении показателя затрат (при его увеличении) наблюдается следующая ситуация:
величина накопленного ЧДД долгое время остается положительной и выдерживает увеличение значение затрат более, чем в два раза по сравнению с исходной величиной;
определение устойчивости проекта при этом показало, что уровень устойчивости находится гораздо выше исходной границы показателя затрат. Из этого можно сделать вывод, что проект является устойчивым. При определении чувствительности было выявлено, что проект является абсолютно не чувствительным к изменению показателя затрат.
4.6Выводы по результатам финансовой экспертизы проекта.
Проведенная финансовая экспертиза инновационного проекта по оказанию сбытовых услуг ЗАО “Диана” показала следующее:
При обоснованно установленных значениях:
размера месячной инфляции - 0,4 %;
минимального уровня доходности 2,3 % в месяц;
размера премии за риск - 0,6 %,
Величина суммарного накопленного чистого дисконтированного дохода проекта составляет +2775,25 $. Вследствие положительности этого значения можно сделать вывод о том, что рассматриваемый проект является прибыльным и годен к реализации.
Индекс доходности проекта составляет 1,556. Таким образом дисконтированный доход превышает дисконтированные затраты на 56 %.
Период окупаемости проекта составляет 7,94 месяца. Соотнеся значение со сроком реализации проекта (1 год = 12 месяцев), можно сделать вывод, что проект окупается раньше, чем заканчивается его реализация.
Точкой безубыточности проекта является число клиентов, равное 960. Соответствующий этому уровню объем продаж составляет 7996,8 $. Прогнозируемое значение объема продаж составляет 14205$.
Рассматриваемый инновационный проект является абсолютно устойчивым к изменению трёх ключевых параметров:
инфляция;
число клиентов;
уровень затрат.
Таким образом, обобщая результаты финансовой экспертизы инновационного проекта по оказанию сбытовых услуг ЗАО “Диана”, можно сделать вывод о его практической реализуемости и прибыльности.
5Организация реализации инновационного проекта.
5.1Маркетинговый бизнес-план.
Особое значение в проектируемом предприятии придается адаптивности, учету потребностей и особенностей рынка.
Для обоснования выбора рынков сбыта необходимо сначала привести данные предварительного маркетингового исследования спроса на продукцию химчисток и прачечных в городах Балашиха, Реутов, Железнодорожный.
Исследование необходимо начать с анализа потенциальных потребителей продукции ООО “Ольвира”. Данные, полученные методом опроса сведены в таблицу 19.
Сводная таблица исследования потенциального количества потребителей на продукцию химической чистки и прачечной в крупных городах Балашихинского района.
Таблица 19.
|
Город |
Численность населения |
% готовых пользоваться услугами |
Абсолютное число |
С учетом района охвата |
|
1 |
2 |
3 |
4 |
5 |
|
г. Балашиха |
250 тыс. |
7 % |
17,5 тыс. |
1,75 тыс. |
|
г. Железнодорожный |
110 тыс. |
15 % |
16,5 тыс. |
1,83 тыс. |
|
г. Реутов |
100 тыс. |
15,5 % |
15,5 тыс. |
1,55 тыс. |
Столбец 3 показывает полученную методом выборочного опроса населения информацию о доле жителей, готовых пользоваться услугами химической чистки и прачечной. Разница между цифрами объясняется превышением уровня доходов жителей г. Железнодорожного и г. Реутов над уровнем доходов жителей г. Балашихи (г. Железнодорожный имеет в районе репутацию “города для богатых”, г. Реутов расположен в непосредственной близости от г. Москва и население его трудоустроено на предприятиях г. Москва).
Очевидно, что услугами пункта будут пользоваться не все жители города, а только часть, расположенная в непосредственной близости и незначительное число прибывших специально. Столбец 5 учитывает зону охвата - потенциальное число потребителей в районе расположения пункта.
Таким образом, получена приблизительная информация о количестве потенциальных потребителей.
Далее, важным фактором является индекс необходимости рассматриваемой услуги. Исследуя статистические данные о потребителях ЗАО “Диана”, можно сделать вывод, что каждый клиент использует услуги химчистки и прачечной, как минимум, два раза в год с величиной заказа, как минимум, 50 тысяч.
Используя эту информацию можно составить таблицу прогнозируемого объема продаж в стоимостном выражении.
Прогнозируемый объем продаж услуги ООО “Ольвира”.
Таблица 20.
|
Город |
Число потребителей |
Объем заказов в год |
Объем заказов в месяц |
Месячный оборот4 |
|
1 |
2 |
3 |
4 |
5 |
|
г. Балашиха |
3,5 тыс. |
58,4 т.$ |
4866 $ |
1459,8 |
|
г. Железнодорожный |
3,7 тыс. |
61 т.$ |
5082 $ |
1524,6 |
|
г. Реутов |
3,1 тыс. |
51,08 т.$ |
4257,7 $ |
1277,3 |
|
Итого по ООО “Ольвира”: |
9,2 тыс. |
170,5т. $ |
14205 $ |
4261,7 $ |
Расчеты, проведенные по результатам маркетинговых исследований, предлагается использовать при обосновании реализуемости проекта.
Говоря о стратегии ценообразования, необходимо прежде всего отметить факт жесткой зависимости расценок на услуги, предоставляемые ООО “Ольвира”, от цен фабрики-химчистки “Диана”. Ценовая игра в данном случае недопустима, и всякие попытки её ведения вызовут отрицательную реакцию у руководства ЗАО “Диана”.
Однако необходимо выделить факт наличия гибкой системы скидок, предоставляемых самой фабрикой-химчисткой. Скидки прежде всего предоставляются постоянной клиентуре, например ресторану, а также имеется практика предоставления скидок на количество. Подобная система позволяет привлечь, а также удерживать потребителей, повысить качество дохода и укрепить конкурентные позиции.
На стадии выхода на рынок ООО “Ольвира” предполагает провести небольшую рекламную компанию информативного характера для установления первоначального спроса на услуги.
Согласно договору между участниками проекта, ЗАО “Диана” обязуется взять на себя расходы по размещению трех рекламных щитов в городах Балашиха, Реутов, Железнодорожный с изображением фирменного логотипа “Диана”. Эти щиты предполагается разместить непосредственно на здании, где будет расположен приёмный пункт.
Силами ООО “Ольвира” необходимо провести ряд маркетинговых мероприятий по установлению первоначального спроса.
Во-первых, открытие приёмного пункта в г. Железнодорожный предполагается приурочить к празднику Дня города. При поддержке Мэрии, жители города будут проинформированы об открытии пункта оказания новой бытовой услуги.
Жителей близлежащих районов во всех трех городах предполагается информировать через рекламные листовки, распространяемые через почтовые ящики.
Таким образом предусмотрено установление первоначального спроса на услуги ООО “Ольвира”. Запланированные мероприятия по поддержанию спроса отсутствуют.
Для достижения поставленных целей предлагается следующий детальный план работ по проекту.
Работы по доказательству осуществимости проекта.
Формирование идеи проекта.
Разработка бизнес-плана проекта.
Проведение финансовой экспертизы проекта.
Представление документации руководству ЗАО “Диана”.
Работы по заключению договора между ООО “Ольвира” и ЗАО “Диана”.
Работы по государственной регистрации ООО “Ольвира”.
Разработка учредительных документов ООО “Ольвира”.
Проведение учредительного собрания.
Представление учредительных документов в Регистрационную палату г. Железнодорожного.
Оплата учредительных взносов и сборов.
Открытие счета в банке.
Прочие регистрационные работы.
Работы по приобретению производственных фондов.
Поиск помещения под аренду.
Заключение договора аренды с Фондом городского имущества.
Приобретение автомобиля ИЖ-2715.
Приобретение персонального компьютера.
Работы по найму персонала.
Работы по найму приёмщиков белья.
Работы по найму водителя.
Работы по найму менеджера.
Работы по оформлению приёмного пункта5.
Установка рекламных щитов, вывески.
Работы по обустройству оформлению помещения приёмных пунктов.
Производство сбытовой услуги ЗАО “Диана”.
Работы 1 - 6 относятся к предпроизводственному периоду и занимают период 2 месяца.
Работа 7 занимает 10 месяцев и является периодом производства услуги.
Необходимо указать, что работы 1 - 6 по проекту ведутся параллельно-последовательным способом и представленное их расположение не является ранжированной в порядке приоритета.
5.2Правовое обеспечение проекта.
Основой реализации проекта является договор, заключаемый между двумя юридическими лицами:
Закрытое акционерное общество “Диана”;
Общество с ограниченной ответственностью “Ольвира”.
Согласно этому договору, ЗАО “Диана” приобретает следующие обязанности:
Предоставить оптовую скидку на свою продукцию для ООО “Ольвира” в размере 30 %.
Взять на себя расходы на рекламу и обустройство приемных пунктов.
Предоставить в бесплатную аренду собственные фирменное наименование и торговую марку.
Гарантировать качество производимых услуг, а также сохранность объектов чистки.
ООО “Ольвира” приобретает следующие обязанности:
Собственными силами и средствами обеспечить бесперебойный сбыт продукции ЗАО “Диана” по установленным расценкам.
Действовать на рынке Балашихинского района под именем “Диана”.
Указанный договор вступает в действие с момента его подписания и утрачивает силу по желанию одной из сторон.
Подписанию такого договора предшествует проведение работ по доказательству осуществимости проекта.
Руководству ЗАО “Диана” необходимо предоставить все необходимые расчеты по технико-экономическим параметрам проекта, а также документы, подтверждающие способность ООО “Ольвира” обеспечить выполнение оговоренных обязанностей.
Очень важным правовым аспектом деятельности ООО “Ольвира” является получение налоговых льгот.
В частности, источником получения налоговых льгот является тот факт, что фирма “Ольвира”:
является малым предприятием;
функционирует в отрасли бытовых услуг;
ведет реализацию по фиксированным ценам, обозначенным в прейскурантах.
Кроме означенного контракта реализация проекта обеспечивается и рядом сопутствующих документов, регламентирующих решение спорных вопросов, а также прочих аспектов совместной деятельности.
Для реализации рассматриваемого инновационного проекта предполагается создание нового юридического лица.
Организационно-правовой формой юридического лица решено избрать общество с ограниченной ответственностью, форма собственности - частная.
Фирменным наименованием создаваемого юридического лица является название “Ольвира”.
ООО “Ольвира” предполагается зарегистрировать в Регистрационной палате г. Железнодорожный. Уставный капитал общества составляет 8.394.000 рублей. Общество имеет банковский счет в железнодорожном отделении банка “Инком”.
Численность персонала ООО “Ольвира” составляет 7 человек, что позволяет отнести предприятие к категории малых.
Организационная структура предприятия имеет следующий вид, представленный на рисунке 10.
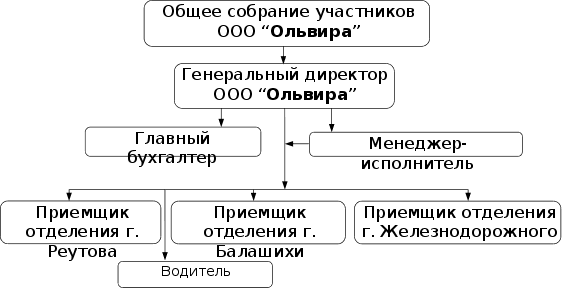
Рис. 10. Организационная структура ООО “Ольвира”
Высшим органом управления в ООО “Ольвира” является общее собрание участников - учредителей общества. Собрание решает стратегические вопросы, вопросы распределения прибыли общества, а также избирает Генерального директора.
Генеральный директор осуществляет общее управление обществом. Его непосредственным заместителем является менеджер-исполнитель, который занимается текущими производственными вопросами, контролем деятельности приёмных пунктов.
Заключение.
Обобщая результаты работы, можно сделать вывод о том, что удалось доказать во-первых существование, а во-вторых осуществимость и прибыльность инновационного проекта, который может быть реализован небольшим, и даже начинающим предприятием с весьма ограниченными инвестиционными возможностями.
Очевидно, что отдача от подобного рода проектов невелика, однако средств, поступающих от реализации может быть достаточно для становления компании и даже для её развития.
Реализация рассматриваемого проекта позволит начинающему предприятию решить основную задачу: преодолеть входные барьеры в отрасль. При этом, фирма столкнется с достаточно низким уровнем риска. Даже в случае провала проекта, масса потерь будет также невелика.
Приложение
Расчёт ВНД
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
885,43 |
0 |
885,43 |
-4102 |
|
4 |
0,033 |
0,88 |
856,24 |
0 |
856,24 |
-3245 |
|
5 |
0,033 |
0,85 |
827,05 |
0 |
827,05 |
-2418 |
|
6 |
0,033 |
0,82 |
797,86 |
0 |
797,86 |
-1620 |
|
7 |
0,033 |
0,8 |
778,4 |
0 |
778,4 |
-842 |
|
8 |
0,033 |
0,77 |
749,21 |
0 |
749,21 |
-92,8 |
|
9 |
0,033 |
0,75 |
729,75 |
0 |
729,75 |
636,95 |
|
10 |
0,033 |
0,72 |
700,56 |
0 |
700,56 |
1337,5 |
|
11 |
0,033 |
0,7 |
681,1 |
0 |
681,1 |
2018,6 |
|
12 |
0,033 |
0,68 |
661,64 |
0 |
661,64 |
2680,3 |
| |
7667,2 |
4987 |
2680,3 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,05 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,05 |
0,95 |
0 |
3166,4 |
-3233 |
-4360 |
|
2 |
0,05 |
0,91 |
0 |
606,97 |
-627 |
-4987 |
|
3 |
0,05 |
0,86 |
836,78 |
0 |
836,78 |
-4150 |
|
4 |
0,05 |
0,82 |
797,86 |
0 |
797,86 |
-3352 |
|
5 |
0,05 |
0,78 |
758,94 |
0 |
758,94 |
-2593 |
|
6 |
0,05 |
0,75 |
729,75 |
0 |
729,75 |
-1864 |
|
7 |
0,05 |
0,71 |
690,83 |
0 |
690,83 |
-1173 |
|
8 |
0,05 |
0,68 |
661,64 |
0 |
661,64 |
-511,2 |
|
9 |
0,05 |
0,64 |
622,72 |
0 |
622,72 |
111,53 |
|
10 |
0,05 |
0,61 |
593,53 |
0 |
593,53 |
705,06 |
|
11 |
0,05 |
0,58 |
564,34 |
0 |
564,34 |
1269,4 |
|
12 |
0,05 |
0,56 |
544,88 |
0 |
544,88 |
1814,3 |
| |
6801,3 |
4900,3 |
1814,3 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,07 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,07 |
0,93 |
0 |
3099,7 |
-3100 |
-4227 |
|
2 |
0,07 |
0,87 |
0 |
580,29 |
-580,3 |
-4807 |
|
3 |
0,07 |
0,82 |
797,86 |
0 |
797,86 |
-4009 |
|
4 |
0,07 |
0,76 |
739,48 |
0 |
739,48 |
-3270 |
|
5 |
0,07 |
0,71 |
690,83 |
0 |
690,83 |
-2579 |
|
6 |
0,07 |
0,67 |
651,91 |
0 |
651,91 |
-1927 |
|
7 |
0,07 |
0,62 |
603,26 |
0 |
603,26 |
-1324 |
|
8 |
0,07 |
0,58 |
564,34 |
0 |
564,34 |
-759,3 |
|
9 |
0,07 |
0,54 |
525,42 |
0 |
525,42 |
-233,9 |
|
10 |
0,07 |
0,5 |
486,5 |
0 |
486,5 |
252,62 |
|
11 |
0,07 |
0,48 |
467,04 |
0 |
467,04 |
719,66 |
|
12 |
0,07 |
0,44 |
428,12 |
0 |
428,12 |
1147,8 |
| |
5954,8 |
4807 |
1147,8 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,09 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,09 |
0,92 |
0 |
3066,4 |
-3066 |
-4193 |
|
2 |
0,09 |
0,84 |
0 |
560,28 |
-560,3 |
-4754 |
|
3 |
0,09 |
0,77 |
749,21 |
0 |
749,21 |
-4004 |
|
4 |
0,09 |
0,7 |
681,1 |
0 |
681,1 |
-3323 |
|
5 |
0,09 |
0,65 |
632,45 |
0 |
632,45 |
-2691 |
|
6 |
0,09 |
0,6 |
583,8 |
0 |
583,8 |
-2107 |
|
7 |
0,09 |
0,55 |
535,15 |
0 |
535,15 |
-1572 |
|
8 |
0,09 |
0,5 |
486,5 |
0 |
486,5 |
-1085 |
|
9 |
0,09 |
0,46 |
447,58 |
0 |
447,58 |
-637,9 |
|
10 |
0,09 |
0,42 |
408,66 |
0 |
408,66 |
-229,2 |
|
11 |
0,09 |
0,39 |
379,47 |
0 |
379,47 |
150,28 |
|
12 |
0,09 |
0,36 |
350,28 |
0 |
350,28 |
500,56 |
| |
5254,2 |
4753,6 |
500,56 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,11 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,11 |
0,9 |
0 |
2999,7 |
-3000 |
-4127 |
|
2 |
0,11 |
0,81 |
0 |
540,27 |
-540,3 |
-4667 |
|
3 |
0,11 |
0,73 |
710,29 |
0 |
710,29 |
-3957 |
|
4 |
0,11 |
0,66 |
642,18 |
0 |
642,18 |
-3315 |
|
5 |
0,11 |
0,59 |
574,07 |
0 |
574,07 |
-2740 |
|
6 |
0,11 |
0,53 |
515,69 |
0 |
515,69 |
-2225 |
|
7 |
0,11 |
0,48 |
467,04 |
0 |
467,04 |
-1758 |
|
8 |
0,11 |
0,43 |
418,39 |
0 |
418,39 |
-1339 |
|
9 |
0,11 |
0,39 |
379,47 |
0 |
379,47 |
-959,8 |
|
10 |
0,11 |
0,35 |
340,55 |
0 |
340,55 |
-619,3 |
|
11 |
0,11 |
0,32 |
311,36 |
0 |
311,36 |
-307,9 |
|
12 |
0,11 |
0,29 |
282,17 |
0 |
282,17 |
-25,76 |
| |
4641,2 |
4667 |
-25,76 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,1 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,1 |
0,91 |
0 |
3033 |
-3033 |
-4160 |
|
2 |
0,1 |
0,83 |
0 |
553,61 |
-553,6 |
-4714 |
|
3 |
0,1 |
0,75 |
729,75 |
0 |
729,75 |
-3984 |
|
4 |
0,1 |
0,68 |
661,64 |
0 |
661,64 |
-3322 |
|
5 |
0,1 |
0,62 |
603,26 |
0 |
603,26 |
-2719 |
|
6 |
0,1 |
0,56 |
544,88 |
0 |
544,88 |
-2174 |
|
7 |
0,1 |
0,51 |
496,23 |
0 |
496,23 |
-1678 |
|
8 |
0,1 |
0,47 |
457,31 |
0 |
457,31 |
-1221 |
|
9 |
0,1 |
0,42 |
408,66 |
0 |
408,66 |
-811,9 |
|
10 |
0,1 |
0,39 |
379,47 |
0 |
379,47 |
-432,4 |
|
11 |
0,1 |
0,35 |
340,55 |
0 |
340,55 |
-91,89 |
|
12 |
0,1 |
0,32 |
311,36 |
0 |
311,36 |
219,47 |
| |
4933,1 |
4713,6 |
219,47 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,095 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,095 |
0,91 |
0 |
3033 |
-3033 |
-4160 |
|
2 |
0,095 |
0,83 |
0 |
553,61 |
-553,6 |
-4714 |
|
3 |
0,095 |
0,76 |
739,48 |
0 |
739,48 |
-3974 |
|
4 |
0,095 |
0,696 |
677,21 |
0 |
677,21 |
-3297 |
|
5 |
0,095 |
0,64 |
622,72 |
0 |
622,72 |
-2674 |
|
6 |
0,095 |
0,58 |
564,34 |
0 |
564,34 |
-2110 |
|
7 |
0,095 |
0,53 |
515,69 |
0 |
515,69 |
-1594 |
|
8 |
0,095 |
0,48 |
467,04 |
0 |
467,04 |
-1127 |
|
9 |
0,095 |
0,44 |
428,12 |
0 |
428,12 |
-699 |
|
10 |
0,095 |
0,4 |
389,2 |
0 |
389,2 |
-309,8 |
|
11 |
0,095 |
0,37 |
360,01 |
0 |
360,01 |
50,168 |
|
12 |
0,095 |
0,34 |
330,82 |
0 |
330,82 |
380,99 |
| |
5094,6 |
4713,6 |
380,99 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,105 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,105 |
0,9 |
0 |
2999,7 |
-3000 |
-4127 |
|
2 |
0,105 |
0,82 |
0 |
546,94 |
-546,9 |
-4674 |
|
3 |
0,105 |
0,74 |
720,02 |
0 |
720,02 |
-3954 |
|
4 |
0,105 |
0,67 |
651,91 |
0 |
651,91 |
-3302 |
|
5 |
0,105 |
0,6 |
583,8 |
0 |
583,8 |
-2718 |
|
6 |
0,105 |
0,55 |
535,15 |
0 |
535,15 |
-2183 |
|
7 |
0,105 |
0,497 |
483,58 |
0 |
483,58 |
-1699 |
|
8 |
0,105 |
0,45 |
437,85 |
0 |
437,85 |
-1261 |
|
9 |
0,105 |
0,4 |
389,2 |
0 |
389,2 |
-872,1 |
|
10 |
0,105 |
0,37 |
360,01 |
0 |
360,01 |
-512,1 |
|
11 |
0,105 |
0,33 |
321,09 |
0 |
321,09 |
-191 |
|
12 |
0,105 |
0,3 |
291,9 |
0 |
291,9 |
100,87 |
| |
4774,5 |
4673,6 |
100,87 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,109 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,109 |
0,9 |
0 |
2999,7 |
-3000 |
-4127 |
|
2 |
0,109 |
0,81 |
0 |
540,27 |
-540,3 |
-4667 |
|
3 |
0,109 |
0,73 |
710,29 |
0 |
710,29 |
-3957 |
|
4 |
0,109 |
0,66 |
642,18 |
0 |
642,18 |
-3315 |
|
5 |
0,109 |
0,6 |
583,8 |
0 |
583,8 |
-2731 |
|
6 |
0,109 |
0,54 |
525,42 |
0 |
525,42 |
-2205 |
|
7 |
0,109 |
0,48 |
467,04 |
0 |
467,04 |
-1738 |
|
8 |
0,109 |
0,44 |
428,12 |
0 |
428,12 |
-1310 |
|
9 |
0,109 |
0,39 |
379,47 |
0 |
379,47 |
-930,7 |
|
10 |
0,109 |
0,36 |
350,28 |
0 |
350,28 |
-580,4 |
|
11 |
0,109 |
0,32 |
311,36 |
0 |
311,36 |
-269 |
|
12 |
0,109 |
0,29 |
282,17 |
0 |
282,17 |
13,16 |
| |
4680,1 |
4667 |
13,16 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,1095 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,1095 |
0,9 |
0 |
2999,7 |
-3000 |
-4127 |
|
2 |
0,1095 |
0,81 |
0 |
540,27 |
-540,3 |
-4667 |
|
3 |
0,1095 |
0,73 |
710,29 |
0 |
710,29 |
-3957 |
|
4 |
0,1095 |
0,67 |
651,91 |
0 |
651,91 |
-3305 |
|
5 |
0,1095 |
0,59 |
574,07 |
0 |
574,07 |
-2731 |
|
6 |
0,1095 |
0,54 |
525,42 |
0 |
525,42 |
-2205 |
|
7 |
0,1095 |
0,48 |
467,04 |
0 |
467,04 |
-1738 |
|
8 |
0,1095 |
0,44 |
428,12 |
0 |
428,12 |
-1310 |
|
9 |
0,1095 |
0,39 |
379,47 |
0 |
379,47 |
-930,7 |
|
10 |
0,1095 |
0,35 |
340,55 |
0 |
340,55 |
-590,1 |
|
11 |
0,1095 |
0,32 |
311,36 |
0 |
311,36 |
-278,7 |
|
12 |
0,1095 |
0,29 |
282,17 |
0 |
282,17 |
3,43 |
| |
4670,4 |
4667 |
3,43 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,1099 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,1099 |
0,9 |
0 |
2999,7 |
-3000 |
-4127 |
|
2 |
0,1099 |
0,81 |
0 |
540,27 |
-540,3 |
-4667 |
|
3 |
0,1099 |
0,73 |
710,29 |
0 |
710,29 |
-3957 |
|
4 |
0,1099 |
0,66 |
642,18 |
0 |
642,18 |
-3315 |
|
5 |
0,1099 |
0,59 |
574,07 |
0 |
574,07 |
-2740 |
|
6 |
0,1099 |
0,53 |
515,69 |
0 |
515,69 |
-2225 |
|
7 |
0,1099 |
0,48 |
467,04 |
0 |
467,04 |
-1758 |
|
8 |
0,1099 |
0,43 |
418,39 |
0 |
418,39 |
-1339 |
|
9 |
0,1099 |
0,39 |
379,47 |
0 |
379,47 |
-959,8 |
|
10 |
0,1099 |
0,35 |
340,55 |
0 |
340,55 |
-619,3 |
|
11 |
0,1099 |
0,32 |
311,36 |
0 |
311,36 |
-307,9 |
|
12 |
0,1099 |
0,29 |
282,17 |
0 |
282,17 |
-25,76 |
| |
4641,2 |
4667 |
-25,76 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,1097 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,1097 |
0,9 |
0 |
2999,7 |
-3000 |
-4127 |
|
2 |
0,1097 |
0,81 |
0 |
540,27 |
-540,3 |
-4667 |
|
3 |
0,1097 |
0,73 |
710,29 |
0 |
710,29 |
-3957 |
|
4 |
0,1097 |
0,66 |
642,18 |
0 |
642,18 |
-3315 |
|
5 |
0,1097 |
0,59 |
574,07 |
0 |
574,07 |
-2740 |
|
6 |
0,1097 |
0,54 |
525,42 |
0 |
525,42 |
-2215 |
|
7 |
0,1097 |
0,48 |
467,04 |
0 |
467,04 |
-1748 |
|
8 |
0,1097 |
0,43 |
418,39 |
0 |
418,39 |
-1330 |
|
9 |
0,1097 |
0,39 |
379,47 |
0 |
379,47 |
-950,1 |
|
10 |
0,1097 |
0,35 |
340,55 |
0 |
340,55 |
-609,6 |
|
11 |
0,1097 |
0,32 |
311,36 |
0 |
311,36 |
-298,2 |
|
12 |
0,1097 |
0,29 |
282,17 |
0 |
282,17 |
-16,03 |
| |
4650,9 |
4667 |
-16,03 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,1096 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,1096 |
0,9 |
0 |
2999,7 |
-3000 |
-4127 |
|
2 |
0,1096 |
0,81 |
0 |
540,27 |
-540,3 |
-4667 |
|
3 |
0,1096 |
0,73 |
710,29 |
0 |
710,29 |
-3957 |
|
4 |
0,1096 |
0,66 |
642,18 |
0 |
642,18 |
-3315 |
|
5 |
0,1096 |
0,59 |
574,07 |
0 |
574,07 |
-2740 |
|
6 |
0,1096 |
0,54 |
525,42 |
0 |
525,42 |
-2215 |
|
7 |
0,1096 |
0,48 |
467,04 |
0 |
467,04 |
-1748 |
|
8 |
0,1096 |
0,44 |
428,12 |
0 |
428,12 |
-1320 |
|
9 |
0,1096 |
0,39 |
379,47 |
0 |
379,47 |
-940,4 |
|
10 |
0,1096 |
0,35 |
340,55 |
0 |
340,55 |
-599,8 |
|
11 |
0,1096 |
0,32 |
311,36 |
0 |
311,36 |
-288,5 |
|
12 |
0,1096 |
0,29 |
282,17 |
0 |
282,17 |
-6,3 |
| |
4660,7 |
4667 |
-6,3 |
|||
Расчёт фактора числа клиентов
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
885,43 |
0 |
885,43 |
-4102 |
|
4 |
0,033 |
0,88 |
856,24 |
0 |
856,24 |
-3245 |
|
5 |
0,033 |
0,85 |
827,05 |
0 |
827,05 |
-2418 |
|
6 |
0,033 |
0,82 |
797,86 |
0 |
797,86 |
-1620 |
|
7 |
0,033 |
0,8 |
778,4 |
0 |
778,4 |
-842 |
|
8 |
0,033 |
0,77 |
749,21 |
0 |
749,21 |
-92,8 |
|
9 |
0,033 |
0,75 |
729,75 |
0 |
729,75 |
636,95 |
|
10 |
0,033 |
0,72 |
700,56 |
0 |
700,56 |
1337,5 |
|
11 |
0,033 |
0,7 |
681,1 |
0 |
681,1 |
2018,6 |
|
12 |
0,033 |
0,68 |
661,64 |
0 |
661,64 |
2680,3 |
| |
7667,2 |
4987 |
2680,3 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
586,45 |
0 |
586,45 |
-4401 |
|
4 |
0,033 |
0,88 |
567,12 |
0 |
567,12 |
-3833 |
|
5 |
0,033 |
0,85 |
547,78 |
0 |
547,78 |
-3286 |
|
6 |
0,033 |
0,82 |
528,45 |
0 |
528,45 |
-2757 |
|
7 |
0,033 |
0,8 |
515,56 |
0 |
515,56 |
-2242 |
|
8 |
0,033 |
0,77 |
496,23 |
0 |
496,23 |
-1745 |
|
9 |
0,033 |
0,75 |
483,34 |
0 |
483,34 |
-1262 |
|
10 |
0,033 |
0,72 |
464 |
0 |
464 |
-798,1 |
|
11 |
0,033 |
0,7 |
451,12 |
0 |
451,12 |
-347 |
|
12 |
0,033 |
0,68 |
476 |
0 |
476 |
129,05 |
| |
5116,04 |
4987 |
129,05 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
580,7 |
0 |
580,7 |
-4406 |
|
4 |
0,033 |
0,88 |
561,56 |
0 |
561,56 |
-3845 |
|
5 |
0,033 |
0,85 |
542,41 |
0 |
542,41 |
-3302 |
|
6 |
0,033 |
0,82 |
523,27 |
0 |
523,27 |
-2779 |
|
7 |
0,033 |
0,8 |
510,51 |
0 |
510,51 |
-2269 |
|
8 |
0,033 |
0,77 |
491,36 |
0 |
491,36 |
-1777 |
|
9 |
0,033 |
0,75 |
478,6 |
0 |
478,6 |
-1299 |
|
10 |
0,033 |
0,72 |
459,46 |
0 |
459,46 |
-839,1 |
|
11 |
0,033 |
0,7 |
446,69 |
0 |
446,69 |
-392,4 |
|
12 |
0,033 |
0,68 |
433,93 |
0 |
433,93 |
41,494 |
| |
5028,484 |
4987 |
41,494 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
577,25 |
0 |
577,25 |
-4410 |
|
4 |
0,033 |
0,88 |
558,22 |
0 |
558,22 |
-3852 |
|
5 |
0,033 |
0,85 |
539,19 |
0 |
539,19 |
-3312 |
|
6 |
0,033 |
0,82 |
520,16 |
0 |
520,16 |
-2792 |
|
7 |
0,033 |
0,8 |
507,47 |
0 |
507,47 |
-2285 |
|
8 |
0,033 |
0,77 |
488,44 |
0 |
488,44 |
-1796 |
|
9 |
0,033 |
0,75 |
475,76 |
0 |
475,76 |
-1320 |
|
10 |
0,033 |
0,72 |
456,73 |
0 |
456,73 |
-863,8 |
|
11 |
0,033 |
0,7 |
444,04 |
0 |
444,04 |
-419,7 |
|
12 |
0,033 |
0,68 |
431,35 |
0 |
431,35 |
11,625 |
| |
4998,615 |
4987 |
11,625 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
574,95 |
0 |
574,95 |
-4412 |
|
4 |
0,033 |
0,88 |
556 |
0 |
556 |
-3856 |
|
5 |
0,033 |
0,85 |
537,04 |
0 |
537,04 |
-3319 |
|
6 |
0,033 |
0,82 |
518,09 |
0 |
518,09 |
-2801 |
|
7 |
0,033 |
0,8 |
505,45 |
0 |
505,45 |
-2295 |
|
8 |
0,033 |
0,77 |
486,5 |
0 |
486,5 |
-1809 |
|
9 |
0,033 |
0,75 |
473,86 |
0 |
473,86 |
-1335 |
|
10 |
0,033 |
0,72 |
454,91 |
0 |
454,91 |
-880,2 |
|
11 |
0,033 |
0,7 |
442,27 |
0 |
442,27 |
-437,9 |
|
12 |
0,033 |
0,68 |
429,63 |
0 |
429,63 |
-8,288 |
| |
4978,702 |
4987 |
-8,288 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
528,96 |
0 |
528,96 |
-4458 |
|
4 |
0,033 |
0,88 |
511,52 |
0 |
511,52 |
-3947 |
|
5 |
0,033 |
0,85 |
494,08 |
0 |
494,08 |
-3452 |
|
6 |
0,033 |
0,82 |
476,65 |
0 |
476,65 |
-2976 |
|
7 |
0,033 |
0,8 |
465,02 |
0 |
465,02 |
-2511 |
|
8 |
0,033 |
0,77 |
447,58 |
0 |
447,58 |
-2063 |
|
9 |
0,033 |
0,75 |
435,96 |
0 |
435,96 |
-1627 |
|
10 |
0,033 |
0,72 |
418,52 |
0 |
418,52 |
-1209 |
|
11 |
0,033 |
0,7 |
406,89 |
0 |
406,89 |
-801,8 |
|
12 |
0,033 |
0,68 |
395,27 |
0 |
395,27 |
-406,5 |
| |
4580,447 |
4987 |
-406,5 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
471,47 |
0 |
471,47 |
-4516 |
|
4 |
0,033 |
0,88 |
455,93 |
0 |
455,93 |
-4060 |
|
5 |
0,033 |
0,85 |
440,39 |
0 |
440,39 |
-3619 |
|
6 |
0,033 |
0,82 |
424,84 |
0 |
424,84 |
-3194 |
|
7 |
0,033 |
0,8 |
414,48 |
0 |
414,48 |
-2780 |
|
8 |
0,033 |
0,77 |
398,94 |
0 |
398,94 |
-2381 |
|
9 |
0,033 |
0,75 |
388,58 |
0 |
388,58 |
-1992 |
|
10 |
0,033 |
0,72 |
373,03 |
0 |
373,03 |
-1619 |
|
11 |
0,033 |
0,7 |
362,67 |
0 |
362,67 |
-1257 |
|
12 |
0,033 |
0,68 |
352,31 |
0 |
352,31 |
-904,4 |
| |
4082,628 |
4987 |
-904,4 |
|||
Расчёт фактора затрат.
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
885,43 |
0 |
885,43 |
-4102 |
|
4 |
0,033 |
0,88 |
856,24 |
0 |
856,24 |
-3245 |
|
5 |
0,033 |
0,85 |
827,05 |
0 |
827,05 |
-2418 |
|
6 |
0,033 |
0,82 |
797,86 |
0 |
797,86 |
-1620 |
|
7 |
0,033 |
0,8 |
778,4 |
0 |
778,4 |
-842 |
|
8 |
0,033 |
0,77 |
749,21 |
0 |
749,21 |
-92,8 |
|
9 |
0,033 |
0,75 |
729,75 |
0 |
729,75 |
636,95 |
|
10 |
0,033 |
0,72 |
700,56 |
0 |
700,56 |
1337,5 |
|
11 |
0,033 |
0,7 |
681,1 |
0 |
681,1 |
2018,6 |
|
12 |
0,033 |
0,68 |
661,64 |
0 |
661,64 |
2680,3 |
| |
7667,2 |
4987 |
2680,3 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
830,83 |
0 |
830,83 |
-4156 |
|
4 |
0,033 |
0,88 |
803,44 |
0 |
803,44 |
-3353 |
|
5 |
0,033 |
0,85 |
776,05 |
0 |
776,05 |
-2577 |
|
6 |
0,033 |
0,82 |
748,66 |
0 |
748,66 |
-1828 |
|
7 |
0,033 |
0,8 |
730,4 |
0 |
730,4 |
-1098 |
|
8 |
0,033 |
0,77 |
703,01 |
0 |
703,01 |
-394,6 |
|
9 |
0,033 |
0,75 |
684,75 |
0 |
684,75 |
290,15 |
|
10 |
0,033 |
0,72 |
657,36 |
0 |
657,36 |
947,51 |
|
11 |
0,033 |
0,7 |
639,1 |
0 |
639,1 |
1586,6 |
|
12 |
0,033 |
0,68 |
620,84 |
0 |
620,84 |
2207,5 |
| |
7194,44 |
4987 |
2207,5 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
739,83 |
0 |
739,83 |
-4247 |
|
4 |
0,033 |
0,88 |
715,44 |
0 |
715,44 |
-3532 |
|
5 |
0,033 |
0,85 |
691,05 |
0 |
691,05 |
-2841 |
|
6 |
0,033 |
0,82 |
666,66 |
0 |
666,66 |
-2174 |
|
7 |
0,033 |
0,8 |
650,4 |
0 |
650,4 |
-1524 |
|
8 |
0,033 |
0,77 |
626,01 |
0 |
626,01 |
-897,6 |
|
9 |
0,033 |
0,75 |
609,75 |
0 |
609,75 |
-287,9 |
|
10 |
0,033 |
0,72 |
585,36 |
0 |
585,36 |
297,51 |
|
11 |
0,033 |
0,7 |
569,1 |
0 |
569,1 |
866,61 |
|
12 |
0,033 |
0,68 |
552,84 |
0 |
552,84 |
1419,5 |
| |
6406,44 |
4987 |
1419,5 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
648,83 |
0 |
648,83 |
-4338 |
|
4 |
0,033 |
0,88 |
627,44 |
0 |
627,44 |
-3711 |
|
5 |
0,033 |
0,85 |
606,05 |
0 |
606,05 |
-3105 |
|
6 |
0,033 |
0,82 |
584,66 |
0 |
584,66 |
-2520 |
|
7 |
0,033 |
0,8 |
570,4 |
0 |
570,4 |
-1950 |
|
8 |
0,033 |
0,77 |
549,01 |
0 |
549,01 |
-1401 |
|
9 |
0,033 |
0,75 |
534,75 |
0 |
534,75 |
-865,9 |
|
10 |
0,033 |
0,72 |
513,36 |
0 |
513,36 |
-352,5 |
|
11 |
0,033 |
0,7 |
499,1 |
0 |
499,1 |
146,61 |
|
12 |
0,033 |
0,68 |
484,84 |
0 |
484,84 |
631,45 |
| |
5618,44 |
4987 |
631,45 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
603,33 |
0 |
603,33 |
-4384 |
|
4 |
0,033 |
0,88 |
583,44 |
0 |
583,44 |
-3800 |
|
5 |
0,033 |
0,85 |
563,55 |
0 |
563,55 |
-3237 |
|
6 |
0,033 |
0,82 |
543,66 |
0 |
543,66 |
-2693 |
|
7 |
0,033 |
0,8 |
530,4 |
0 |
530,4 |
-2163 |
|
8 |
0,033 |
0,77 |
510,51 |
0 |
510,51 |
-1652 |
|
9 |
0,033 |
0,75 |
497,25 |
0 |
497,25 |
-1155 |
|
10 |
0,033 |
0,72 |
477,36 |
0 |
477,36 |
-677,5 |
|
11 |
0,033 |
0,7 |
464,1 |
0 |
464,1 |
-213,4 |
|
12 |
0,033 |
0,68 |
450,84 |
0 |
450,84 |
237,45 |
| |
5224,44 |
4987 |
237,45 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
594,23 |
0 |
594,23 |
-4393 |
|
4 |
0,033 |
0,88 |
574,64 |
0 |
574,64 |
-3818 |
|
5 |
0,033 |
0,85 |
555,05 |
0 |
555,05 |
-3263 |
|
6 |
0,033 |
0,82 |
535,46 |
0 |
535,46 |
-2728 |
|
7 |
0,033 |
0,8 |
522,4 |
0 |
522,4 |
-2205 |
|
8 |
0,033 |
0,77 |
502,81 |
0 |
502,81 |
-1702 |
|
9 |
0,033 |
0,75 |
489,75 |
0 |
489,75 |
-1213 |
|
10 |
0,033 |
0,72 |
470,16 |
0 |
470,16 |
-742,5 |
|
11 |
0,033 |
0,7 |
457,1 |
0 |
457,1 |
-285,4 |
|
12 |
0,033 |
0,68 |
444,04 |
0 |
444,04 |
158,65 |
| |
5145,64 |
4987 |
158,65 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
585,13 |
0 |
585,13 |
-4402 |
|
4 |
0,033 |
0,88 |
565,84 |
0 |
565,84 |
-3836 |
|
5 |
0,033 |
0,85 |
546,55 |
0 |
546,55 |
-3289 |
|
6 |
0,033 |
0,82 |
527,26 |
0 |
527,26 |
-2762 |
|
7 |
0,033 |
0,8 |
514,4 |
0 |
514,4 |
-2248 |
|
8 |
0,033 |
0,77 |
495,11 |
0 |
495,11 |
-1753 |
|
9 |
0,033 |
0,75 |
482,25 |
0 |
482,25 |
-1270 |
|
10 |
0,033 |
0,72 |
462,96 |
0 |
462,96 |
-807,5 |
|
11 |
0,033 |
0,7 |
450,1 |
0 |
450,1 |
-357,4 |
|
12 |
0,033 |
0,68 |
437,24 |
0 |
437,24 |
79,85 |
| |
5066,84 |
4987 |
79,85 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
576,03 |
0 |
576,03 |
-4411 |
|
4 |
0,033 |
0,88 |
557,04 |
0 |
557,04 |
-3854 |
|
5 |
0,033 |
0,85 |
538,05 |
0 |
538,05 |
-3316 |
|
6 |
0,033 |
0,82 |
519,06 |
0 |
519,06 |
-2797 |
|
7 |
0,033 |
0,8 |
506,4 |
0 |
506,4 |
-2290 |
|
8 |
0,033 |
0,77 |
487,41 |
0 |
487,41 |
-1803 |
|
9 |
0,033 |
0,75 |
474,75 |
0 |
474,75 |
-1328 |
|
10 |
0,033 |
0,72 |
455,76 |
0 |
455,76 |
-872,5 |
|
11 |
0,033 |
0,7 |
443,1 |
0 |
443,1 |
-429,4 |
|
12 |
0,033 |
0,68 |
430,44 |
0 |
430,44 |
1,05 |
| |
4988,04 |
4987 |
1,05 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
575,12 |
0 |
575,12 |
-4412 |
|
4 |
0,033 |
0,88 |
556,16 |
0 |
556,16 |
-3856 |
|
5 |
0,033 |
0,85 |
537,2 |
0 |
537,2 |
-3319 |
|
6 |
0,033 |
0,82 |
518,24 |
0 |
518,24 |
-2800 |
|
7 |
0,033 |
0,8 |
505,6 |
0 |
505,6 |
-2295 |
|
8 |
0,033 |
0,77 |
486,64 |
0 |
486,64 |
-1808 |
|
9 |
0,033 |
0,75 |
474 |
0 |
474 |
-1334 |
|
10 |
0,033 |
0,72 |
455,04 |
0 |
455,04 |
-879 |
|
11 |
0,033 |
0,7 |
442,4 |
0 |
442,4 |
-436,6 |
|
12 |
0,033 |
0,68 |
429,76 |
0 |
429,76 |
-6,83 |
| |
4980,16 |
4987 |
-6,83 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
571,48 |
0 |
571,48 |
-4416 |
|
4 |
0,033 |
0,88 |
552,64 |
0 |
552,64 |
-3863 |
|
5 |
0,033 |
0,85 |
533,8 |
0 |
533,8 |
-3329 |
|
6 |
0,033 |
0,82 |
514,96 |
0 |
514,96 |
-2814 |
|
7 |
0,033 |
0,8 |
502,4 |
0 |
502,4 |
-2312 |
|
8 |
0,033 |
0,77 |
483,56 |
0 |
483,56 |
-1828 |
|
9 |
0,033 |
0,75 |
471 |
0 |
471 |
-1357 |
|
10 |
0,033 |
0,72 |
452,16 |
0 |
452,16 |
-905 |
|
11 |
0,033 |
0,7 |
439,6 |
0 |
439,6 |
-465,4 |
|
12 |
0,033 |
0,68 |
427,04 |
0 |
427,04 |
-38,35 |
| |
4948,64 |
4987 |
-38,35 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
566,93 |
0 |
566,93 |
-4420 |
|
4 |
0,033 |
0,88 |
548,24 |
0 |
548,24 |
-3872 |
|
5 |
0,033 |
0,85 |
529,55 |
0 |
529,55 |
-3342 |
|
6 |
0,033 |
0,82 |
510,86 |
0 |
510,86 |
-2831 |
|
7 |
0,033 |
0,8 |
498,4 |
0 |
498,4 |
-2333 |
|
8 |
0,033 |
0,77 |
479,71 |
0 |
479,71 |
-1853 |
|
9 |
0,033 |
0,75 |
467,25 |
0 |
467,25 |
-1386 |
|
10 |
0,033 |
0,72 |
448,56 |
0 |
448,56 |
-937,5 |
|
11 |
0,033 |
0,7 |
436,1 |
0 |
436,1 |
-501,4 |
|
12 |
0,033 |
0,68 |
423,64 |
0 |
423,64 |
-77,75 |
| |
4909,24 |
4987 |
-77,75 |
|||
|
Период |
Дисконт |
Кд |
Д' |
К' |
ЧДД |
ЧТС |
|
0 |
0,033 |
1 |
0 |
1127 |
-1127 |
-1127 |
|
1 |
0,033 |
0,97 |
0 |
3233 |
-3233 |
-4360 |
|
2 |
0,033 |
0,94 |
0 |
626,98 |
-627 |
-4987 |
|
3 |
0,033 |
0,91 |
557,83 |
0 |
557,83 |
-4429 |
|
4 |
0,033 |
0,88 |
539,44 |
0 |
539,44 |
-3890 |
|
5 |
0,033 |
0,85 |
521,05 |
0 |
521,05 |
-3369 |
|
6 |
0,033 |
0,82 |
502,66 |
0 |
502,66 |
-2866 |
|
7 |
0,033 |
0,8 |
490,4 |
0 |
490,4 |
-2376 |
|
8 |
0,033 |
0,77 |
472,01 |
0 |
472,01 |
-1904 |
|
9 |
0,033 |
0,75 |
459,75 |
0 |
459,75 |
-1444 |
|
10 |
0,033 |
0,72 |
441,36 |
0 |
441,36 |
-1002 |
|
11 |
0,033 |
0,7 |
429,1 |
0 |
429,1 |
-573,4 |
|
12 |
0,033 |
0,68 |
416,84 |
0 |
416,84 |
-156,6 |
| |
4830,44 |
4987 |
-156,6 |
|||
Литература
Методические указания к курсовому проектированию по дисциплине «Инновационный менеджмент». Составитель Ляпина С.Ю. – М.: ГУУ, 1998. – 24 с.
1 Работы по оформлению приёмного пункта, а также работы по размещению рекламы ведутся силами и на средства ЗАО “Диана”.
2 Указан оборот приёмного пункта после оплаты услуг центральной фабрики - химчистки.
3 Указан оборот приёмного пункта после оплаты услуг центральной фабрики - химчистки.
4 Указан оборот приёмного пункта после оплаты услуг центральной фабрики - химчистки.
5 Работы по оформлению приёмного пункта, а также работы по размещению рекламы ведутся силами и на средства ЗАО “Диана”.
Государственное образовательное учреждение высшего профессионального образования
Государственный университет управления
Институт Инноватики и Логистики
Кафедра Инновационного Менеджмента
КУРСОВОЙ ПРОЕКТ
по дисциплине: «Инновационный менеджмент»
на тему: «Разработка и обоснование реализации инновационного проекта по оказанию сбытовых услуг ЗАО “Диана”»
ВЫПОЛНИЛА
студентка 4 курса дневного отделения
Института Инноватики и Логистики
группы Маркетинг 2
Большакова Е.Б. ________________
РУКОВОДИТЕЛЬ ПРОЕКТА
_________________ Прохорова И.С.
Проект принят на проверку
«__» _____________ 2002 года
________________
Проект допущен к защите
«__» _____________ 2002 года
________________
Проект защищен с оценкой
__________________
«__» _____________ 2002 года
________________