Обоснование введения конкурсного производства на примере ОАО "Кимрыинжсельстрой"
1) должник на основании решения своих учредителей (участников), органа, уполномоченного собственником имущества должника - унитарного предприятия;
2) учредители (участники) должника;
3) орган, уполномоченный собственником имущества должника - унитарного предприятия;
4) третье лицо или третьи лица.
Отсутствие предоставление финансовой помощи является основанием введения конкурсного производства ( возможно внешнее управление), однако процедуры финансового оздоровления и мирового соглашения маловероятны.
Должник также вправе предоставить свой финансовый анализ на основе независимой аудиторской проверки. На основе этого анализа он может предложить определённую процедуру банкротства.
Отсутствие должника, учредителей должника, органов, уполномоченных собственников должника может служить основанием для введения конкурсного производства (возможно внешнее управление), так как это выражает нежелание участвовать в процедуре банкротства.
Компетенция арбитражного управляющего играет важную роль. Именно он проводит финансовый анализ и вносит свои предложения на введение определённой процедуры банкротства.
Однако согласно статье 15 п.1 Закона о банкротстве : «Решения собрания кредиторов по вопросам, поставленным на голосование, принимаются большинством голосов от числа голосов конкурсных кредиторов и уполномоченных органов, присутствующих на собрании кредиторов, если иное не предусмотрено настоящим Федеральным законом.»
Решение первого собрания кредиторов может быть обжаловано.
1.4. Основания для обращения в арбитражный суд о переходе к внешнему управлению в ходе процедуры банкротства
Будучи сформированной, конкурсная масса распределяется между кредиторами в порядке очередности. Полное удовлетворение требований всех очередей кредиторов - явление в конкурсных отношениях весьма редкое. Тем не менее теоретически (да и практически) это возможно. Причины такого явления могут быть различными - резкое повышение рыночной стоимости имущества должника, произошедшее после открытия конкурсного производства; недостатки в деятельности внешнего управляющего, не выявившего все имущество, находящееся у третьих лиц; проявление эффекта от внедренных внешним управляющим новых технологий либо проведенных иных мероприятий; исключение судом определенных кредиторов из числа конкурсных, неожиданная реализация безнадежной дебиторской задолженности и т.п.
Таким образом, не исключены ситуации, когда на стадии конкурсного производства, уже после того как сформирована имущественная масса, выяснится, что у должника достаточно средств как для расчета со всеми кредиторами, так и для продолжения функционирования (либо вдруг появились основания для введения финансового оздоровления или внешнего управления). Однако нормы Закона не допускают иного окончания конкурсного производства в отношении юридического лица, кроме как его ликвидации, что представляется достаточно спорным.
В данном контексте заслуживают внимания положения Закона Украины, в соответствии с которыми судьба юридического лица-банкрота зависит от наличия у него имущества - если после завершения ликвидации (утверждения отчета ликвидатора) имущество осталось, то должник провозглашается не имеющим долгов и на этом основании может продолжать предпринимательскую деятельность.10
В России же в такой ситуации вполне жизнеспособный должник должен быть ликвидирован. Можно еще поспорить о судьбе должника, у которого задолженности не осталось совсем (с одной стороны, отсутствие требований - основание для прекращения производства по делу о банкротстве; с другой - такого основания для отмены уже принятого решения о конкурсном производстве, т.е. о ликвидации, Закон не предусматривает; последнее позволяет сформулировать вывод, в соответствии с которым конкурсное право оканчивается ликвидацией в любом случае, за исключением исполнения обязательств должника третьими лицами; подтверждают этот вывод нормы п.1 ст.149 Закона). Что касается судьбы должника, который понял, что сможет восстановить финансовое состояние, если не будет ликвидирован, то ситуация складывается более сложная. Закон 1998 г. данную проблему не решал вообще. В связи с этим В.В. Витрянский высказал совершенно обоснованное мнение, в соответствии с которым в Закон необходимо внести изменения, допускающие возможность "обратного хода" процедур банкротства, в частности, "среди судебных актов, принимаемых арбитражным судом при рассмотрении дела о банкротстве (ст.48 Закона о банкротстве) должно появиться определение о прекращении конкурсного производства и переходе к внешнему управлению.
Новеллой Закона о банкротстве 2002 г. является то, что в ст.146 возможность перехода к внешнему управлению (при этом речь не идет о финансовом оздоровлении) предусмотрена. Но такая возможность существует, только если, во-первых, ранее восстановительные процедуры (финансовое оздоровление либо внешнее управление) не вводились; во-вторых, данные финансового анализа подтверждают, что именно в ходе конкурсного производства появились основания предполагать возможность восстановления платежеспособности должника; в-третьих, у должника есть имущество, достаточное для осуществления самостоятельной хозяйственной деятельности.
Таким образом, включение в Закон норм о возможности возврата к внешнему управлению из конкурсного производства подтверждают высказывавшуюся ранее мысль о продолжниковой направленности нового Закона. В связи с этим обращает на себя внимание некая непоследовательность норм Закона, которая проявляется в том, что нельзя вернуться к восстановительным процедурам, если ранее они проводились (даже если доказана их успешность сейчас); если основания полагать, что восстановление возможно, появились ранее, но не были должным образом оценены (например, финансовый анализ был проведен неквалифицированно, и впоследствии это доказано); если конкурсный управляющий нашел инвестора, готового предоставить средства для закупки имущества при условии возврата к внешнему управлению: Названы только наиболее ярко проявляющиеся аспекты непоследовательности законодателя. Было бы целесообразно исключить из Закона препятствия для возврата из конкурсного производства во внешнее управление, если кредиторы готовы проголосовать за такое решение.
Обращает на себя внимание еще один недостаток Закона, способный породить практические проблемы: п.2 ст.146 устанавливает квалифицированный порядок голосования по вопросу о переходе от конкурсного производства к внешнему управлению. Между тем п.2 ст.15, императивно устанавливающий перечень решений, принимаемых таким порядком (большинством от общего количества реестровых требований), указания на такое решение не содержит. В связи с этим возникает вопрос о возможности повторного голосования - ст.146 о нем не упоминает, а п.3 ст.15 регламентирует повторное голосование по вопросам, предусмотренным п.2 ст.15, из чего вполне может быть сделан не вполне логичный вывод, что повторное голосование по вопросу о переходе к внешнему управлению проводиться не может.
Глава 2. Основания для введения конкурсного производства ОАО «Кимрыинжсельстрой»
2.1. Общая характеристика ОАО «Кимрыинжсельстрой
2.1.1. Форма собственности
Акционерное общество, участники которого могут отчуждать принадлежащие им акции без согласия других акционеров, признается открытым акционерным обществом (п. 1 ст.97 ГК).
Особенностями открытого акционерного общества являются следующее:
- его акционеры вправе отчуждать принадлежащие им акции без согласия других акционеров этого общества;
- общество вправе проводить открытую (для всех других юридических и физических лиц) подписку на выпускаемые им акции и осуществлять их свободную продажу с учетом требований Закона об акционерных обществах и иных правовых актов Российской Федерации;
- общество вправе проводить также и закрытую (для определенного круга физических и юридических лиц, своих акционеров) подписку на выпускаемые им акции, за исключением случаев, когда возможность проведения закрытой подписки ограничена уставом общества или требованиями правовых актов Российской Федерации;
- число членов (физических и юридических лиц) такого общества законом не ограничивается;
- не допускается установление преимущественного права общества или его акционеров на приобретение акций, отчуждаемых акционерами этого общества (п.2 ст.7 Закона об АО).
Минимальный уставный капитал общества должен составлять не менее тысячекратной суммы минимального размера оплаты труда, установленного федеральным законом на дату государственной регистрации общества(ст.26 Закона об АО).
Открытое акционерное общество, согласно п.1 ст.92 Закона об АО, обязано раскрывать:
- годовой отчет, годовую бухгалтерскую отчетность;
- проспект эмиссии своих акций в случаях, предусмотренных правовыми актами Российской Федерации;
- сообщение о проведении общего собрания акционеров в порядке, предусмотренном Законом;
- иные сведения, определяемые Федеральным органом исполнительной власти по рынку ценных бумаг. в случае публичного размещения обществом акций или иных ценных бумаг оно обязано раскрыть информацию в объеме и порядке, установленных Федеральным органом исполнительной власти по рынку ценных бумаг (п.2 ст.92 Закона об АО);
Важно отметить, что при проведении процедур банкротства правоспособность акционеров может ограничиваться. Например, могут не выплачиваться дивиденды или возникает невозможность продажи акций.
2.1.2 Основные виды деятельности
В соответствии с Уставом ОАО «Кимрыинжсельстрой» учреждено в соответствии с действующим законодательством на основании решения общего собрания учредителей11 и зарегистрировано Межрайонной ИМНС России №4 по Тверской области 16.02.2004 года. Основными видами деятельности являются: водохозяйственное строительство; комплексное обустройство крестьянских (фермерских) хозяйств, сельскохозяйственных кооперативов; дорожное строительство; ремонтно-техническое обслуживание и эксплуатация мелиоративных и водохозяйственных систем и сооружений; окультуривание сельхозугодий; производство и реализация строительных материалов и изделий; строительство, ремонт и эксплуатация промышленных, жилищных, иных зданий и сооружений, дорожных покрытий; осуществление реконструкции, выполнение строительно-монтажных, электротехнических и сантехнических работ, а также ремонта зданий, сооружений, инженерных коммуникаций и дорог; производство, переработка и реализация продуктов животноводства, птицеводства и рыболовства, сельскохозяйственной продукции, товаров народного потребления; оптовая и розничная торговля продукцией научно-технического назначения, продуктами питания; реклама и маркетинг продукции, работ и услуг и сервисное обслуживание юридических лиц;, реализация и эксплуатация технологических линий, оборудования, машин; предоставление автотранспортных услуг предприятиям и населению; сбор и переработка вторичного сырья, отходов производства и бытовых отходов; иная, не запрещенная законом деятельность.
2.1.3. Анализ показателей за последний год
Согласно данным пояснительной записки к отчету за 2004 год ОАО «Кимрыинжсельстрой» реализовало работ и услуг на сумму 315700 рублей, величина дохода от оказания автоуслуг составила 539450 рублей, от сдачи имущества в аренду – 614000 рублей, от продажи материалов – 32000 рублей, прочие доходы составили 6938 рублей. Для сравнения по итогам работы за 1кв. 2005 года ОАО «Кимрыинжсельстрой» реализовало работ и услуг на сумму 175288 рублей, автоуслуг – на сумму 344100 рублей, доходы от сдачи имущества в аренду составили 145500 рублей, прочие доходы составили 1035 рублей.
Для выполнения работ и оказания услуг в 2004 году в ОАО «Кимрыинжсельстрой» имелась следующая техника:
Таблица №2
Техника для выполнения и оказания услуг в 2004 году
| № п/п | Наименование машин и механизмов | Наличие на начало года | Наличие на конец года |
| 1 | Экскаваторы одноковшовые | 3 | 3 |
| 2 | Бульдозера | 2 | 2 |
| 3 | Трактора | 3 | 3 |
| 4 | Автотранспорт | 14 | 14 |
| В т.ч. грузовые | 10 | 10 | |
| 5 | Скрепер | 1 | 1 |
Дебиторская задолженность на 01.01.2005 года составила 45,2 тысячи рублей, в т.ч. просроченная задолженность – 40,3 тысячи рублей. Кредиторская задолженность по состоянию на 01.01.2005 года составила 1448 тысяч рублей, в т.ч. просроченная задолженность составила 1448 тысяч рублей. ОАО «Кимрыинжсельстрой» в 2004 году работало по отгрузке. За 2004 год реализация отгруженного товара составила 887,2 тысячи рублей. Себестоимость работ в 2004 году составила 1938,2 тысячи рублей. Убыток от продаж составил 1051 тысячу рублей. Результат финансовой деятельности за 2004 год – убыток – 992,3 тысячи рублей. Следует отметить, что на протяжении всего периода исследования деятельность анализируемого предприятия является убыточной. По мнению руководства предприятия это связано с сезонностью работ (основная работы приходится на летние месяцы), отсутствием Госзаказа, необходимостью работать по единым договорам.
2.1.4. Обеспеченность основными производственными фондами
По состоянию на 01.09.2005 года на балансе предприятия числятся объекты общей балансовой стоимостью 6435561 рубль, в том числе: производственные здания стоимостью 2078072 руб., вагончики – 36848 руб., сооружения – 847286 руб., производственные фонды других отраслей – 305727 руб., силовые машины – 503793 руб., экскаваторы – 580954 руб., бульдозеры – 513380 руб., разные машины – 338991 руб., производственный инвентарь – 3198 руб., автотранспорт – 715474 руб., жилищное хозяйство – 247388 руб., производственные здания – 250682 руб., низковольтная линия – 13798 руб.
В связи с тяжелым финансовым положением предприятия, отсутствием платежеспособных заказчиков, ГСМ, запасных частей для ремонта техники и автотранспорта в течение на предприятии наблюдается много простоев. Машино-тракторный парк не обновлялся с 1989-1990г. Продолжительность пребывания в эксплуатации мелиоративной техники и автотранспорта от 13 до 22 лет. Ремонт техники производится неудовлетворительно из-за отсутствия денежных средств для приобретения запасных частей.
2.1.5. Обеспеченность трудовыми ресурсами
Среднесписочная численность за 2004 год составила 30 человек. В течение года 1 человек был принят на работу, 2 человека - уволены. По данным пояснительной записки к годовому отчету за 2004 год начисленный фонд заработной платы составил 660 тысяч рублей. Средняя заработная плата 1 работника составила 22001 рублей, среднемесячная – 1833 рубля. Низкий уровень заработной платы в течение многих лет привел к тому, что уволились наиболее квалифицированные работники. В 2004 году предприятие работало нестабильно. Из-за отсутствия фронта работ, финансовых средств предприятие не имело возможности своевременно и в полном объеме приобретать ГМС, запасные части для ремонта техники, повышать заработную плату. В результате сложившихся условий труда рабочие неоднократно отправлялись в вынужденный административный отпуск. Потери рабочего времени из-за административных отпусков, больничных, простоев составили в 2004 году 280 рабочих дней или по 9 рабочих дней на одного работника.
2.1.6. Налоговые условия региона
Налоговые условия региона определяются ставками региональных налогов и установленными для предприятий различных отраслей налоговыми льготами. Согласно ст.14 ч.1 НК РФ к региональным налогам и сборам относятся: налог на имущество организаций; транспортный налог; налог на игорный бизнес. В соответствии с гл.30 НК РФ «Налог на имущество», введенной в действие с 01.01.2004 года, максимальная ставка налога составляет 2,2%. По закону Тверской области «О налоге на имущество» №85-зо от 27.11.2003 года налоговая ставка составляет 2,2% среднегодовой стоимости имущества. Таким образом, в Тверской области уровень налогообложения по налогу на имущество является максимальным. Учитывая то, что платежи по налогу на имущество составляют одну из наиболее весомых частей обязательств по платежам в бюджет, налоговый режим по данному налогу в Тверской области неблагоприятен для предприятий.
Общие вопросы исчисления и уплаты транспортного налога приводятся в гл.28 НК РФ, ставки налога устанавливаются законодательными актами субъектов Федерации. Законом Тверской области «О транспортном налоге в Тверской области» от 6.11.2002 года №75-30 (ред. от 26.07.2005 года) установлены ставки налога, которые существенно выше указанных в НК РФ (в 2-3 раза).
Так как ОАО «Кимрыинжсельстрой» не занималось игорным бизнесом, анализировать его уровень в регионе представляется нецелесообразным.
Согласно ст.15 НК РФ к местным налогам относятся земельный налог, налог на имущество физических лиц.
Земельный налог регламентируется Законом РФ «О плате за землю» №1738-1 от 11.10.1991 (ред. от 07.03.2005 года) в Приложении к которому приведены средние ставки земельного налога для сельхозугодий и земель городов и населенных пунктов по регионам РФ.
Таким образом, по большинству налогов, уплачиваемых предприятиями, Тверь и Тверская область находятся на общероссийском уровне. Исключение составляет транспортный налог, ставки по которому в 2-3 раза выше рекомендованных НК РФ.
2.2. Основания для введения конкурсного производства полученные в результате анализа динамики ликвидности и структуры баланса
2.2.1. Структура активов ОАО «Кимрысельинжельстрой»
Скорректированные внеоборотные активы – это сумма стоимости нематериальных активов, основных средств, незавершенных капитальных
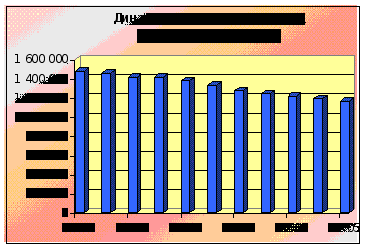
Рис.1 Динамика скоректированных внеоборотных активов.
вложений, доходных вложений в материальные ценности, долгосрочных финансовых вложений, прочих внеоборотных активов. Внеоборотные активы представляет собой наименее мобильную и низколиквидную часть активов предприятия. По данным бухгалтерского баланса за последние два с половиной года стоимость основных средств ОАО «Кимрыинжсельстрой» уменьшилась в общей сложности на 310477 рублей (с 1483389 рублей до 1172912 рублей), в том числе, в 2003 году на 100838 рублей, в 2004 году – на 110722 рубля, за 2005 год – на 49464 рубля. По данным бухгалтерского баланса на протяжении всего анализируемого периода внеоборотные активы представлены исключительно основными средствами. Список основных средств ОАО «Кимрыинжсельстрой» на 01.09.2005 года представлен в приложении №1. Как показал качественный анализ основных средств предприятия, большая часть их морально и физически изношена (износ составляет 80 %), требует капитального ремонта или перевооружения. Наибольшую долю в общем составе основных средств составляет, так называемая, пассивная часть (здания, сооружения, жилой фонд, инженерно-технические сооружения), т.е. внеоборотные активы ОАО «Кимрыинжсельстрой» является низколиквидными и труднореализуемыми. Остаточная стоимость основных средств на 01.09.2005 составляет 917227 рублей
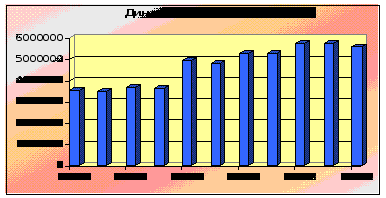
Рис.2 Динамика оборотных активов
Оборотные активы или мобильные средства являются наиболее ликвидными и быстрореализуемыми средствами предприятия – это сумма стоимости запасов (без стоимости отгруженных товаров), долгосрочной дебиторской задолженности, ликвидных активов, налога на добавленную стоимость по приобретенным ценностям, задолженности участников (учредителей) по взносам в уставный капитал, собственных акций, выкупленных у акционеров. Анализ динамики оборотных средств предприятия показал, что за 2003-2005 гг. они увеличились в общей сложности на 2034961 рубль (с 3556914 рублей до 5591875 рублей). Причем, если в 2003 году их уровень увеличился на 1396104 рубля, в 2004 году на 923375 рублей, то за первую половину 2005 года, напротив, уменьшился на 157779 рублей. Прежде чем провести анализ ликвидности данного вида активов рассмотрим структуру оборотных активов.
Таблица №3
Структура оборотных активов ОАО «Кимрыинжсельстрой»
| Статья | 01.01.2003 | 01.01.2004 | 01.01.05 | 01.07.05 | ||||
| руб. | % | руб. | % | руб. | % | руб. | % | |
| Запасы | 116122 | 3,26 | 202645 | 4,09 | 91714 | 1,60 | 46837 | 0,84 |
| НДС по приобретенным ценностям | 11777 | 0,33 | 11777 | 0,24 | 11777 | 0,2 | 11777 | 0,21 |
| Дебиторская задолженность | 345251 | 9,71 | 229825 | 4,64 | 53786 | 0,94 | 19223 | 0,34 |
| Денежные средства | 876 | 0,02 | 2468 | 0,05 | 93754 | 1,63 | 15415 | 0,28 |
| Прочие оборотные активы | 3082888 | 86,67 | 4506303 | 90,98 | 5498623 | 95,63 | 5498623 | 98,33 |
| Итого | 3556914 | 100 | 4953018 | 100 | 5749654 | 100 | 5591875 | 100 |
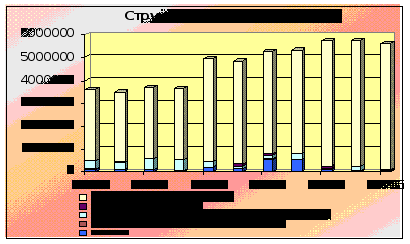
Рис. 3 Структура оборотных активов.
Анализ графика и таблицы показал, что наибольшая доля в общем объеме оборотных активов предприятия приходится на прочие оборотные активы. По данным на 01.07.2005 года доля прочих оборотных активов в общем объеме оборотных активов составляла 98,33%. На втором месте в разные периоды находились дебиторская задолженность, запасы сырья и материалов и денежные средства. Однако, по состоянию на конец первого полугодия 2005 года доля запасов сырья и материалов в общем объеме оборотных активов составила 0,84%, НДС по приобретенным ценностям – 0,21%, дебиторская задолженность – 0,34%, денежные средства – 0,28%. Сумму налога на добавленную стоимость в условиях банкротства не возмещается.
Прочие оборотные активы за анализируемый период в абсолютном выражении увеличились на 2415735 рублей с 3082888 рублей до 5498623. Причем, в 2003 году данный вид актива увеличился на 1423415 рублей, в 2004 году – на 992320 рублей, а в 2005 году остался без изменений.
Согласно справке, предоставленной руководством должника, по строке 270 «Прочие оборотные активы» учитывается дебетовый остаток по счету 84 «Нераспределенная прибыль или непокрытый убыток». Таким образом, сумма учитываемая по данной строке является убытком и должна быть исключена из дальнейшего рассмотрения.
По данным Межрайонной инспекции федеральной налоговой службы №4 по Тверской области по состоянию на 29.08.2005 года ОАО «Кимрыинжсельстрой» имеет 2 открытых расчетных счета:
расчетный чет 40702810900000000210 в ООО КБ «Гефест», ИНН 610003357, КПП 691001001, БИК 042822729, 171506, Тверская область, Кимрский р-н, г.Кимры, ул.Урицкого, 19;
расчетный чет 40702810600000000303 в ООО КБ «Гефест», ИНН 610003357, КПП 691001001, БИК 042822729, 171506, Тверская область, Кимрский р-н, г.Кимры, ул.Урицкого, 19.
Согласно данным бухгалтерского баланса, по состоянию на 01.07.2005 года денежные средства, учитываемые по строке 260, составили 15415 рублей. Несмотря на то, за последние два с половиной года объем денежной наличности увеличился на 14539 рублей, причем, если за 2003-2004 гг. она увеличилась на 92878 рублей, то за первую половину 2005 года сократилась на 78339 рублей.
За анализируемый период запасы ОАО «Кимрыинжсельстрой» в абсолютном выражении сократились на 69285 рублей и по состоянию на 01.07.2005 года составили 46837 рублей. Причем, в 2003 году их объем увеличился на 69285 рублей, а в 2004 году, напротив, сократился на 110931 рубль, а в 2005 году – на 44877 рублей. На протяжении всего анализируемого периода наибольший удельный вес в общем составе запасов приходится на запасы сырья, материалов и МБП; на втором месте находятся расходы будущих периодов. Особенностью запасов сельскохозяйственной продукции является очень быстрое уменьшение стоимости в течение времени. Поэтому в условиях конкурсного производства реализация запасов производится по очень низкой стоимости или не производится вообще.
По скорости возможного обмена оборотных активов на денежные средства принято выделять ликвидные активы - сумма стоимости наиболее ликвидных оборотных активов, краткосрочной дебиторской задолженности, прочих оборотных активов – и наиболее ликвидные оборотные активы (к ним относятся денежные средства и краткосрочные финансовые вложения).
Наиболее ликвидные оборотные активы ОАО «Кимрыинжсельстрой» сформированы исключительно за счет денежных средств в кассе. Как показали результаты расчетов, на протяжении всего периода исследования данный показатель составлял менее 2% от общего объеме оборотных средств, то есть свободных денежных средств предприятия недостаточно для погашения его текущих обязательств.
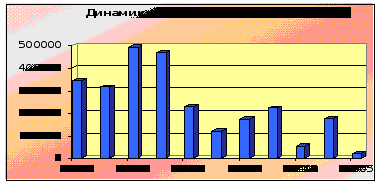
Рис.4 Динамика дебиторской задолженности.
Ликвидные активы ОАО «Кимрыинжсельстрой» представляют собой сумму краткосрочной дебиторской задолженности и денежные средства. Дебиторская задолженность (средства в расчетах) является важным объектом исследования. Ее принято делить на краткосрочную (платежи по ней ожидаются в течение 12 месяцев с отчетной даты) и долгосрочную (платежи по ней ожидаются более чем через 12 месяцев после отчетной даты). За 2003-2005 год краткосрочная дебиторская задолженность ОАО «Кимрыинжсельстрой» уменьшилась в абсолютном выражении на 326028 рублей с 345251 рубля до 19223 рублей, в том числе, за 2003 год на 115426 рублей, за 2004 год на 176039 рублей, а за первую половину 2005 года на 34563 рубля.
Перечень организаций дебиторов ОАО «Кимрыинжсельстрой» по состоянию на 01.07.2005 года приводится ниже в таблице.
Таблица №4
Список дебиторов ОАО «Кимрыинжсельстрой» по состоянию на 01.07.2005
| № п/п | Наименование дебитора | Адрес | Сумма, руб |
| 1 | ЗАО «Фирма ГигаБит» | г.Москва, ул.Неглинная, д.17, к-с 2 | 18689 |
| 2 | ЗАО «Тверьвтормет» | Г.Тверь, ул.Симеоновская, 11 | 490 |
| Итого | 19179 | ||
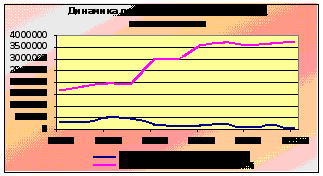
Рис. 5 Динамика дебиторской и кредиторской задолженности.
Практика проведения процедуры конкурсного производства показывает, что процент взыскания дебиторской задолженности, как правило, не превышает 5%, поэтому средства, от взыскания дебиторской задолженности при оптимистическом варианте развития событий составят не более 1000 рублей. Инкассация дебиторской задолженности может быть одним из источников погашения кредиторской задолженности предприятия. Как показывает график, на протяжении всего периода исследования краткосрочные обязательства предприятия значительно превышали его дебиторскую задолженность. Поэтому даже в случае полного погашения своих обязательств должниками перед ОАО «Кимрыинжсельстрой» предприятие не смогло бы рассчитаться в полном объеме по своим обязательствам.
Таким образом, ретроспективный анализ активов ОАО «Кимрыинжсельстрой» позволяет сделать следующие выводы:
в структуре активов преобладают мобильные активы (на их долю в среднем приходится около 70% совокупной стоимости активов);
внеоборотные активы сформированы за счет основных средств;
в составе оборотных активов преобладают прочие оборотные активы;
на протяжении всего периода исследования предприятие характеризовалось отрицательным сальдо расчетов вследствие превышения кредиторской задолженности над дебиторской;
отсутствие свободных средств, не обмеренных никакими обязательствами, свидетельствует о неплатежеспособности предприятия а также о том, что для погашения текущих обязательств необходимо провести реализацию имущества должника;
динамика большинства показателей, отмечаемое в 2004-2005 году, свидетельствует о снижении темпов производственной деятельности предприятия.
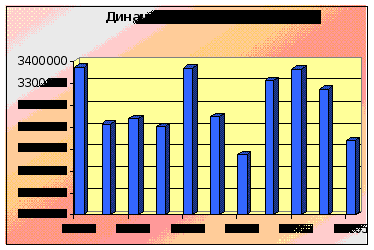
Рис. 6 Динамика собственных средств
Наиболее важным пунктом анализа финансово-хозяйственной деятельности предприятия является анализ источников формирования его имущества, который может происходить или за счет собственных или за счет заемных средств. Собственные средства - сумма капитала и резервов, доходов будущих периодов, резервов предстоящих расходов за вычетом капитальных затрат по арендованному имуществу, задолженности акционеров (участников) по взносам в уставный капитал и стоимости собственных акций, выкупленных у акционеров. Собственные средства ОАО «Кимрыинжсельстрой» сформированы за счет уставного и добавочного капитала.
Собственные средства в абсолютном выражении сократились на 335525 рублей с 3371204 рублей до 3035679 рублей, причем, в 2003 году на 4225 рублей, в 2004 году на 5258 рублей, в первой половине 2005 года на 326042 рубля. Ретроспективный анализ также показал, что уставный капитал предприятия за анализируемый период не изменялся и по состоянию на 01.07.2005 года остался на отметке 233400 рублей. Добавочный капитал в свою очередь уменьшился на 11797 рублей с 3137804 рублей до 3126007 рублей, причем, снижение происходит на протяжении всего периода исследования: в 2003 году на 4225 рублей, в 2004 году – на 5258 рублей, а в 2005 году – на 2314 рублей.
Помимо собственных средств, финансирование текущей производственной деятельности организации может осуществляться за счет заемных источников. По времени погашения принято выделять долгосрочные и краткосрочные (текущие) обязательства. Долгосрочные обязательства должника - сумма займов и кредитов, подлежащих погашению более чем через 12 месяцев после отчетной даты, и прочих долгосрочных обязательств. Текущие обязательства должника - сумма займов и кредитов, подлежащих погашению в течение 12 месяцев после отчетной даты, кредиторской задолженности, задолженности участникам (учредителям) по выплате доходов и прочих краткосрочных обязательств. Анализ данных бухгалтерского баланса показал, что на протяжении анализируемого периода обязательства ОАО «Кимрыинжсельстрой» были сформированы за счет краткосрочных (текущих) обязательств.
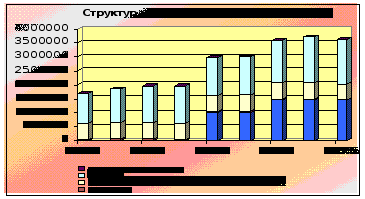
Рис. 7 Структура кредиторской задолженности
Обязательства ОАО «Кимрыинжсельстрой» в анализируемом периоде увеличились в абсолютном выражении на 2054809 рублей с 1674299 рублей до 3729108 рублей. Причем, в 2003 году темп роста составил 1299491 рубль, в 2004 году 636499 рублей, а в 2005 году 118819 рублей. В свою очередь, текущие обязательства ОАО «Кимрыинжсельстрой» сформированы исключительно за счет кредиторской задолженности, поэтому ее динамика полностью совпадает с динамикой текущих обязательств. Состав кредиторской задолженности предприятия-должника представлен ниже в таблице. Как показывает график и таблица, на протяжении всего периода исследования наибольший процент в общем составе кредиторской задолженности приходился на задолженность перед бюджетом (на долю в среднем приходилось 49,55%).
Таблица №5
Структура кредиторской задолженности ОАО «Кимрыинжсельстрой»
| Статья | 01.01.2003 | 01.01.2004 | 01.01.05 | 01.07.05 |
| руб. | % | руб. | % | руб. | % | руб. | % | |
| Поставщики и подрядчики | 12691 | 0,76 | 999997 | 33,63 | 1447997 | 40,11 | 1447997 | 38,83 |
| Задолженность перед персоналом | 22006 | 1,31 | 39600 | 1,33 | 0,00 | 0,00 | 29 | 0,001 |
| Задолженность перед государственными и внебюджетными фондами | 598339 | 35,74 | 571386 | 19,21 | 562060 | 15,57 | 561138 | 15,05 |
| Задолженность перед бюджетом | 1039993 | 62,12 | 1360225 | 45,74 | 1598956 | 44,29 | 1718310 | 46,08 |
| Авансы полученные | 1270 | 0,08 | 2585 | 0,09 | 1276 | 0,04 | 1634 | 0,04 |
| Итого | 1674299 | 100 | 2973790 | 100 | 3610289 | 100 | 3729108 | 100 |
За 2003-2005 гг. задолженность перед бюджетом в абсолютном выражении увеличилась на 678317 рублей и по состоянию на 01.07.2005 года составила 1718310 рублей. В 2003 году указанная задолженность увеличилась на 320232 рубля, в 2004 году – на 238731 рубль, в первой половине 2005 года – на 119354 рубля. Данная тенденция является негативной, так как происходит на фоне снижения общего уровня активов ОАО «Кимрыинжсельстрой», отмечаемого при проведении анализа активов. Особенностью данного вида задолженности является то обстоятельство, что все платежи имеют установленные законом сроки уплаты и каждый день просрочки грозит начислением значительных штрафных санкций.
Задолженность ОАО «Кимрыинжсельстрой» по состоянию на 07.06.2005 согласно акта-сверки задолженности с Межрайонной ИФНС России №4 по Тверской области представлена в приложении № 2.
На втором месте находится задолженность перед поставщиками и подрядчиками. По состоянию на 01.07.2005 года она составила 1447997 рублей. За 2003-2005 гг. размер обязательств ОАО «Кимрыинжсельстрой» увеличилась в общей сложности на 1435306 рублей, в том числе за 2003 год – на 987306 рублей, за 2004 год – на 448000 рублей и за последние полгода оставалась без изменений. Сюда также можно отнести авансы