Обоснование введения конкурсного производства на примере ОАО "Кимрыинжсельстрой"
Таблица №6.
Список кредиторов ОАО «Кимрыинжсельстрой» по состоянию на 01.07.2005
| № п/п | Наименование | Адрес | Сумма, руб |
| 1 | ООО «Стимул» | г.Тверь, пр-кт Калинина, д.64 | 999997 |
| 2 | ООО «Скорус» | г.Тверь, пр-кт Чайковского, 19а | 448000 |
| 3 | ООО «Центр-телеком» | г.Кимры, ул.Кирова, 21а | 338 |
| ИТОГО | 1448355 | ||
На третьем месте находится задолженность перед государственными и внебюджетными фондами. Несмотря на это, в абсолютном выражении данная задолженность уменьшилась на 37201 рубль, в том числе, в 2003 году на 26953 рублей, в 2004 году – на 9326 рублей, в первой половине 2005 года – на 922 рубля.
Задолженность перед персоналам по оплате труда согласно данным бухгалтерского баланса составила 29 рублей и за последние два с половиной года она уменьшилась на 21977 рублей с 22006 рублей до 29 рублей.
Анализ источников формирования хозяйственных средств ОАО «Кимрыинжсельстрой» позволяет сделать следующие выводы:
на протяжении всего периода исследования деятельность предприятия является убыточной, что подтверждает рост уровня непокрытого убытка на балансе;
в 2004-2005 гг. на фоне снижения объема активов предприятия происходит наращивание обязательств, что свидетельствует об усилении финансовой зависимости предприятия от внешних источников финансирования;
негативным является преобладание в общем объеме обязательств задолженности перед бюджетом и внебюджетными фондами.
2.2.2. Анализ финансовых результатов деятельности ОАО «Кимрыинжсельстрой»
Согласно принятым в РФ Положениям по ведению бухгалтерского учета, выделяют следующие виды прибылей: валовая прибыль, прибыль от продаж, прибыль до налогообложения, прибыль от операционной деятельности, прибыль от внереализационной деятельности, чистая прибыль, которая является конечным финансовым результатом предприятия.
Информация об основных показателях, формирующих прибыль предприятия, представлена в отчете о прибылях (убытках) форма №2. Сводная таблица финансовых результатов ОАО «Кимрыинжсельстрой» за 2003- 1кв. 2005гг. приведена ниже.
Таблица №7
Отчет о прибылях и убытках ОАО «Кимрыинжсельстрой», рублей
| Наименования позиций | 2003 | 2004 | 1 квартал 2005 |
| Выручка (нетто) от реализации товаров, продукции, работ, услуг | 777186 | 887150 | 519388 |
| Себестоимость реализации товаров, продукции, работ, услуг | 2907230 | 1938234 | 926109 |
| Валовая прибыль | -2130044 | -1051084 | -406721 |
| Прибыль (убыток) от продаж | -2130044 | -1051084 | -406721 |
| Прочие операционные доходы | 777953 | 620856 | 146494 |
| Прочие операционные расходы | 23549 | 59880 | 63542 |
| Прочие внереализационные доходы | 12575 | 82 | 41 |
| Прочие внереализационные расходы | 60350 | 502294 | 0 |
| Прибыль (убыток) до налогообложения | -1423415 | -992320 | -323728 |
| Чистая прибыль (убыток) отчетного периода | -1423415 | -992320 | -323728 |
Как видно из представленных в таблице данных, на протяжении всего периода исследования основная производственная деятельность предприятия являлась убыточной. Так, в 2003 году себестоимость реализации товаров, продукции работ, услуг превышала выручку от реализации в 3,7 раза, в 2004 году – 2,8 раза, в 1кв. 2005 года – 1,8 раза, что обуславливало получение анализируемым предприятием убытка от продаж. Кроме того, ЗАО «Кимрыинжсельстрой» ведет так называемый «котловой» учет затрат, то есть и постоянные и переменные расходы учитываются в составе себестоимости, что значительно осложняет анализ финансовых результатов от основной деятельности, а также не позволяет оценить безубыточный объем производства и разработать меры по снижению себестоимости продукции.
2.2.3. Оценка платёжеспособности предприятия
Анализ финансового состояния должника проводится в целях определения стоимости принадлежащего должнику имущества для покрытия судебных расходов, расходов на выплату вознаграждения арбитражным управляющим, а также в целях определения возможности или невозможности восстановления платежеспособности должника в порядке и в сроки, которые установлены Федеральным законом «О несостоятельности (банкротстве)» №127-ФЗ от 26.10.2002 года.
Временный управляющий на основе анализа финансового состояния должника, в том числе результатов инвентаризации имущества должника при их наличии, анализа документов, удостоверяющих государственную регистрацию прав собственности, подготавливает предложения о возможности или невозможности восстановления платежеспособности должника, обоснование целесообразности введения последующих процедур банкротства: финансового оздоровления, внешнего управления или конкурсного производства.
В результате проведенного анализа финансового состояния ОАО «Кимрыинжсельстрой» можно сделать следующие выводы:
Анализ состава и структуры оборотных активов выявил их низкую ликвидность и недостаточность этого источника финансирования для погашения краткосрочных обязательств должника;
Анализ имущественного положения предприятия показал, что основные производственные фонды предприятия были переданы предприятию в момент его создания согласно разделительному балансу в результате реорганизации АОЗТ «Тверьинжсельстрой». По состоянию на 01.09.2005 года ОАО «Кимрыинжсельстрой» располагает основными средствами общей балансовой стоимостью 6435561 рубль. Износ по наибольшей части групп основных средств достиг 80-90%, что, естественно, не может способствовать эффективной работе анализируемого предприятия;
Анализ кредиторской задолженности показывает, что основная ее часть приходится на задолженность перед бюджетом. На втором месте находится задолженность перед поставщиками и подрядчиками, на третьем месте – задолженность перед государственными и внебюджетными фондами. Значительные задолженности перед бюджетом и государственными и внебюджетными фондами является весьма негативным моментом, поскольку за каждый календарный день просрочки исполнения налогового обязательства исчисляется пени в размере 1/300 действующей ставки рефинансирования ЦБ РФ (в настоящий момент 13%). Причем, как показал анализ, на протяжении всего периода исследования предприятие имело отрицательное сальдо расчетов, т.е. кредиторская задолженность превышала дебиторскую;
Как показывает анализ финансовых результатов деятельности ОАО «Кимрыинжсельстрой» на протяжении всего периода исследования основная производственная деятельность предприятия является убыточной. Следует отметить, что анализируемое предприятия имеет положительное сальдо от операционной деятельности, однако за счет него не удается покрыть образовавшийся убыток от основной производственной деятельности;
Таким образом, финансовое состояние ОАО «Кимрыинжсельстрой» можно охарактеризовать как неудовлетворительное. Проведенный анализ показал, что восстановление платежеспособности должника без разработки соответствующей программы стабилизации невозможно. Так как, на данный момент от собственников предприятия, кредиторов и третьих лиц в адрес временного управляющего не поступало предложений о восстановлении платежеспособности ОАО «Кимрыинжсельстрой», а получить кредит в банке фактически невозможно из-за неудовлетворительного финансового состояния и отсутствия оборотных средств, временный управляющий считает нецелесообразным введение процедуры внешнего управления или финансового оздоровления и ходатайствует о введении в отношении ОАО «Кимрыинжсельстрой» процедуры конкурсного производства.
В соответствии с Федеральным законом «О несостоятельности (банкротстве)» №127-ФЗ от 26.10.2002 временный управляющий на основании сделанных выше выводов и с учетом представленных документов считает целесообразным введение процедуры конкурсного производства. Средств, полученных от реализации конкурсной массы достаточно для покрытия судебных расходов и расходов конкурсного управляющего.
2.3. Анализ обоснованности решения первого собрания кредиторов
2.3.1. Анализ протокола первого собрания кредиторов
Результаты первого собрания кредиторов в соответствии со ст. 73 –74 Закона о банкротстве выражаются в обращении с ходатайством в арбитражный суд о введении в отношении должника процедуры внешнего управления или финансового оздоровления либо о признании его банкротом и об открытии конкурсного производства. Не запрещено законом и заключение мирового соглашения должника с конкурсными кредиторами.
Согласно п.3 ст. 72 Закона о банкротстве: «В первом собрании кредиторов принимают участие без права голоса руководитель должника, представитель учредителей (участников) должника или представитель собственника имущества должника – унитарного предприятия и представитель работников должника. Отсутствие указанных лиц не является основанием для признания первого собрания кредиторов недействительным.
Согласно отчёту Арбитражного управляющего от собственников предприятия, кредиторов и третьих лиц в адрес временного управляющего не поступало предложений о восстановлении платежеспособности ОАО «Кимрыинжсельстрой. Отсутствие на первом собрании кредиторов руководителя должника, представителей учредителей (участников) должника или представителя собственника имущества делает невозможным заключение мирового соглашения, так как оно не может заключаться в одностороннем порядке. Отсутствие данных лиц, а также заинтересованных третьих лиц, при отсутствии ходатайства о введении финансового оздоровления и предоставлении финансовой помощи делает введение данной процедуры невозможной.
Таким образом, пассивная позиция данных лиц является условием для введения внешнего управления или конкурсного производства, при котором правоспособность должника значительно уменьшается.
Отсутствие руководителя должника может быть связано с небольшой задолженностью по заработной плате (согласно отчёту арбитражного управляющего она составляла 29 руб.). Пассивная позиция руководителя должника не имеет столь существенного значения, так как задолженность по заработной плате и выходным пособиям являются второй очередью. Поэтому при принятии любой процедуры банкротства погашение данной задолженности весьма вероятно.
Задолженность перед поставщиками и подрядчиками (1448335 рублей) не могла быть включена в реестр требований из-за истечения срока исковой давности.
Размер требований налоговой инспекции (3774287 рублей) значительно превышает стоимость внеоборотных средств (917227 рублей) и оборотных активов (наличные средства, запасы, дебиторская задолженность), причём задолженность по пеням превышает задолженность по основным платежам.. Таким образом, конкурсной массы будет недостаточно для удовлетворения требований налоговой инспекции. Однако введение внешнего управления невозможно из-за отсутствия возможности восстановления платёжеспособности, риска вложений в производство, что подтверждается показателями финансово-хозяйственной деятельности.
2.3.2. Определение неудовлетворительной структуры баланса
Коэффициент текущей ликвидности характеризует обеспеченность организации оборотными средствами для ведения хозяйственной деятельности и своевременного погашения обязательств и определяется как отношение ликвидных активов к текущим обязательствам должника. Нормативное значение коэффициента, установленное Постановлением Правительства РФ №498 от 20.05.1994 года «О некоторых мерах по реализации законодательства о несостоятельности (банкротстве)» равно 2.
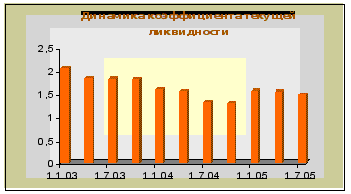
Рис. 8 Динамика коэффициента текучей ликвидности.
Как показали результаты расчетов, лишь на начало 2003 года фактическое значение коэффициента соответствовало нормативному значению. Далее наблюдается его постепенное снижение. По состоянию на 01.07.2005 года расчетное значение коэффициента текущей ликвидности составило 1,43.
Значение коэффициента текущей ликвидности за последний отчётный период ниже рекомендуемого ФУДН значения.
Коэффициент обеспеченности собственными оборотными средствами определяет степень обеспеченности организации собственными оборотными средствами, необходимыми для ее финансовой устойчивости, и рассчитывается как отношение разницы собственных средств и скорректированных внеоборотных активов к величине оборотных активов. Нормативное значение показателя, установленное Постановлением Правительства РФ №498 от 20.05.1994 года «О некоторых мерах по реализации законодательства о несостоятельности (банкротстве)» равно 0,1, что означает необходимость финансирования 10% оборотных активов предприятия за счет собственных средств. График показывает, что на протяжении анализируемого периода происходит постепенное снижение коэффициента с 0,53 до 0,33. Это еще раз подтверждает сделанный ранее вывод, что финансирование текущей производственной деятельности в 2004-2005 гг. осуществляется ОАО «Кимрыинжсельстрой» преимущественно за счет заемных источников.
Согласно распоряжению ФУДН, хотя бы одни из коэффициентов (коэффициент текущей ликвидности и коэффициент обеспеченности собственными оборотными средствами) имеет значение ниже нормативных ( 2 – для коэффициента текущей ликвидности, 0.1 – для коэффициента обеспеченности собственными оборотными средствами), рассчитывается коэффициент восстановления платёжеспособности, установленным равным 6 месяцам.
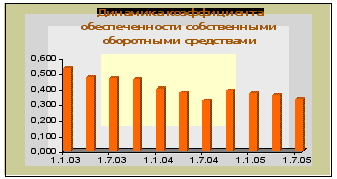
Рис. 9 Динамика коэффициента обеспеченности собственными оборотными средствами.
Используем формулу (3) и полагаем отчётный период Т равным шести ( согласно распоряжению ФУДН отчётный период можно брать равны 3,6,9 и 12 месяцев) получаем значение коэффициента восстановления платёжеспособности равным 0.62. Это ниже нормативного занчения.
Исходя из полученных данных, можно сделать вывод, что структура баланса предприятия является неудовлетворительной и у предприятия нет реальной возможности восстановить платежеспособность в ближайшее время.
2.3.3. Анализ структуры баланса
Показатель рентабельности активов.
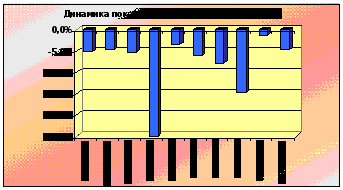
Рис. 10 Динамика показателя рентабельности активов.
Показатель рентабельности активов характеризует степень эффективности использования имущества организации, профессиональную квалификацию менеджмента предприятия и определяется в процентах как отношение чистой прибыли к совокупным активам организации. Как показывает график, на протяжении периода исследования значения данного показателя принимали отрицательные значения, что свидетельствует об абсолютно неэффективном использовании имущества ОАО «Кимрыинжсельстрой».
Коэффициент автономии (финансовой независимости) показывает долю активов должника, которые обеспечиваются собственными средствами, и определяется как отношение собственных средств к совокупным активам. Хотя не существует четких нормативов рассматриваемого показателя, в мировой практике считается, что соотношение собственного и заемного капитала должно быть 1:1.
Коэффициент автономии (финансовой независимости) показывает долю активов должника, которые обеспечиваются собственными средствами, и определяется как отношение собственных средств к совокупным активам. Хотя не существует четких нормативов рассматриваемого показателя, в мировой практике считается, что соотношение собственного и заемного капитала должно быть 1:1.
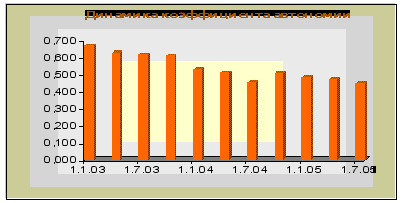
Рис.11 Динамика коэффициента автономии.
Экономический смысл такого соотношения заключается в том, что за счет собственных средств предприятие может рассчитаться по своим обязательствам. В этом случае коэффициент автономии должен находится в интервале [0,5;1]. График показывает, что на протяжении рассматриваемого периода расчетное значение коэффициента автономии было немного меньше нормативного значения. Таким образом, на последнюю отчетную дату ОАО «Кимрыинжсельстрой» в значительной степени зависимо от внешних источников финансирования, т.к. значение показателя составило 0,45.
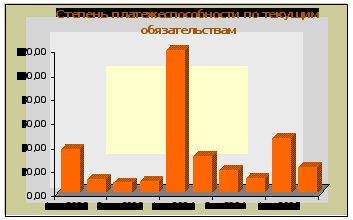
Рис. 12 Степень платёжеспособности по текущим обязательствам
Степень платежеспособности по текущим обязательствам определяет текущую платежеспособность организации, объемы ее краткосрочных заемных средств и период возможного погашения организацией текущей задолженности перед кредиторами за счет выручки. Степень платежеспособности определяется как отношение текущих обязательств должника к величине среднемесячной выручки. Данный показатель, по сути, представляет собой тот срок, за который предприятие сможет рассчитаться со своими кредиторами при направлении всей получаемой выручки на эти цели. График показывает, что на протяжении рассматриваемого периода резких колебаний (за исключением первого квартала 2004 года) выявлено не было. В среднем при сложившейся структуре обязательств и получаемой выручке предприятию потребуется около 21 месяца, чтобы рассчитаться по своим обязательствам. Таким образом, исходя из этого условия, можно сделать вывод, что предприятие фактически неплатежеспособно. По сути степень платёжеспособности по текущим обязательствам показывает минимальное идеальное время для покрытия своих обязательств. Это время больше срока процедуры внешнего управления, поэтому введение данной процедуры невозможно. При наличии финансовой помощи возможно финансовое оздоровление. Однако, возможности предоставления финансовой помощи нет. К тому же практически время погашения обязательств больше, чем степень платёжеспособности по текущим обязательствам. Поэтому за время финансового оздоровления (24 месяца) предприятие не сможет удовлетворить требования кредиторов.
2.3.4. Анализ возможности инвестиций
Анализ протокола первого собрания кредиторов показал, что предоставление финансовой помощи оказано не было. На основе методики кредитного скоринга можно оценить возможность получения инвестиций и займов.
Попробуем оценить рейтинг по каждому показателю, выраженного в баллах.
Рентабельность активов предприятия менее единицы, поэтому присваиваем этому показателю 0 баллов (Таблица №1).
Коэффициент текущей ликвидности равен 1,43. Методом интерполяции используя таблицу №1 находим рейтинг, который равен 10,1 баллов.
Коэффициент финансовой независимости равен 0,45. Методом интерполяции используя таблицу №1 находим рейтинг, который равен 10 баллов.
Суммарное число баллов по трём показателям составляет 20,1 балллов, что позволяет отнести предприятие к IV классу. IV класс – предприятия с высоким риском банкротства даже после принятия мер по финансовому оздоровлению. Кредиторы рискуют потерять свои средства и проценты;
Таким образом, возможность инвестиций маловероятна, а отказ банков в предоставлении займов обоснован.
Глава 3. Предложения по совершенствованию подходов к обоснованию введения конкурсного производства
3.1. Рекомендации по оценке финансовых результатов
Оценка финансовых результатов производится на основе данных Отчета о прибылях и убытках и начинается с преобразования его в более удобный для исследования вид.
Принятая форма отчета о прибылях и убытках создана по принципу одноступенчатой модели, в частности, себестоимость реализованной продукции показана одной позицией, что крайне обедняет возможный анализ. Поэтому для построения полноценного отчета необходимо, как минимум, разделить затраты на реализованную продукцию, на переменные и постоянные затраты, используя для этого данные соответствующих рабочих форм бухгалтерского учета.
Анализ убытков предприятия
В финансовом анализе предприятия указано, что ОАО «Кимрыинжсельстрой» ведет так называемый «котловой» учет затрат, то есть и постоянные и переменные расходы учитываются в составе себестоимости, что значительно осложняет анализ финансовых результатов от основной деятельности, а также не позволяет оценить безубыточный объем производства и разработать меры по снижению себестоимости продукции.
Убытки предприятия могут происходить из-за низкого объема производства продукции, относительно высоких производственных затрат, общехозяйственных и коммерческих расходов. Более скрупулезное исследование причин убытков требует применения тех или иных приемов факторного анализа (рис. 13)12
Условные обозначения: Q – объем производства; FC – постоянные затраты; VC – переменные затраты; Р – цена единицы продукции.
Рис. 13. Графическая модель факторного анализа убытков
Факторный анализ убытков предприятия должен ответить на следующие вопросы, имеющие значение для разработки планов оздоровления.13 В какой мере убытки вызваны внешними (не зависящими от предприятия) или внутренними причинами?
В какой мере внешние причины несостоятельности являются случайными, временными или, наоборот, постоянно действующими?
В какой мере внутренние причины обусловлены неверными решениями коллектива или только руководства?
Внутренние причины должны быть увязаны с конкретными производственными и функциональными подразделениями предприятия, конкретными сферами управления – управлением запасами или затратами, управлением финансами и т. д.
Постоянно действующие внешние факторы должны быть разделены на факторы региональные, отраслевые, народнохозяйственные, а также на сферы управления – таможенные, налоговые, бюджетные, банковские с тем, чтобы арбитражный управляющий мог сформулировать свои предложения к первому собранию кредиторов.
Таким образом, анализ издержек предприятия необходим для составления плана оздоровления предприятия (это необходимо для введения процедур внешнего управления или финансового оздоровления). К сожалению, необходимо признать, что огромный потенциал, заложенный в реорганизационных процедурах, до сих пор не используется практикой в полной мере. Поэтому арбитражному управляющему необходимо не только предоставлять анализ финансового состояния предприятия на основании структуры баланса и различных коэффициентов финансово-хозяйственной деятельности, но в полной мере анализировать возможности реструктуризации предприятия. Это будет способствовать введению оздоровительных процедур (внешнее управление или финансовое оздоровление), и возможно ликвидационные процедуры будут применяться реже.
3.2. Применение горизонтального трендового анализа
Горизонтальный (или трендовый) финансовый анализ базируется на изучении динамики отдельных финансовых показателей во времени. Для этого можно использовать различные аппроксимации. Наиболее простая является линейная аппроксимация. Изменение финансового показателя во времени можно представить в виде:
Y = A + B*X (4)
Где Y – значение финансового показателя в определённый период времени
A – значение финансового показателя в начальный период времени
B – изменение значения финансового показателя за единицу времени
X – Время (за единицу времени можно взять месяц, квартал, год)
Очевидно, что определив коэффициенты А и В, можно предсказать значение финансового показателя в ближайшее время.
Также целесообразно рассчитывать коэффициент парной корреляции ( R ). Он показывает, насколько тесно две переменные связаны между собой.
Принято считать, что коэффициенты корреляции, которые по модулю больше 0,7, говорят о сильной связи Коэффициенты корреляции, которые по модулю меньше 0,7, но больше 0,5, говорят о связи средней силы. Наконец, коэффициенты корреляции, которые по модулю меньше 0,5, говорят о слабой связи.
Слабая связь двух переменных говорит о том, что возможно нужно использовать другую аппроксимирующую функцию (например квадратичную или экспоненциальную). Также низкое значение коэффициента корреляции в трендовом анализе указывает на нестабильную, стихийную хозяйственную деятельность.
Представим зависимости задолженности перед бюджетом, коэффициент текущей ликвидности, чистую прибыль от времени. За единицу времени возьмём квартал. Тогда X = 1 – первый квартал 2003 г., X = 2 – второй квартал 2003 г., X = 3 – третий квартал 2003 г. и т.д.
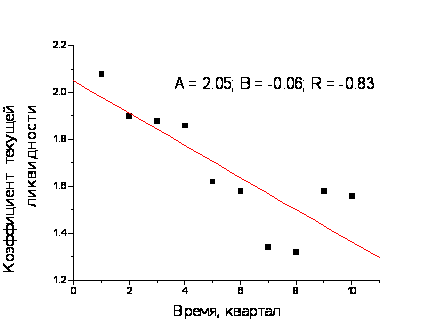
Рис. 14 Зависимость коэффициента текущей ликвидности от времени.
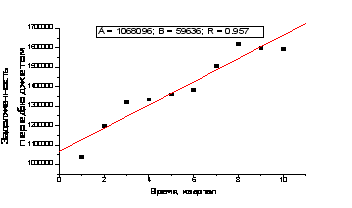
Рис. 15 Зависимость задолженности перед бюджетом от времени.
Можно видеть, что коэффициент текущей ликвидности линейно убывает. Используя коэффициенты А и В этой зависимости можно рассчитать значение коэффициента восстановления платёжеспособности. При этом значение этого коэффициента будет более объективным. Согласно рекомендациям ФУДН отчётный период Т можно брать равным 3, 6, 9, 12 месяцев. При этом может возникнуть ситуация, когда, взяв для расчёта различные значения Т, коэффициент платёжеспособности может оказаться либо выше единицы, либо ниже. Трендовый анализ позволяет нивелировать случайные изменения коэффициента текущей ликвидности.
Можно видеть, что задолженность перед бюджетом предприятия возрастает. Значение коэффициента корреляции указывает, что линейное увеличение задолженности не носит случайного характера. Предприятие методично наращивает свои обязательства.
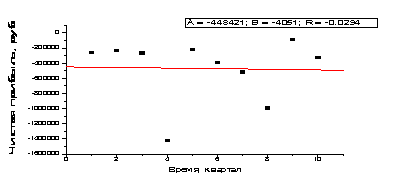
Рис. 16 Зависимость чистой прибыли от времени.
Можно видеть, что линейная зависимость не отражает динамику изменения чистой прибыли от времени. Вероятно, это связано с нестабильной хозяйственной деятельностью и хаотичное получение прибыли.
Таким образом, трендовый анализ позволяет оценить динамику финансовых показателей во времени, что необходимо при выборе процедур банкротства.
3.3. Применение парно-корреляционного анализа для обоснования введения конкурсного производства
Рассмотрим различные варианты развития событий, используя простую линейную модель в качестве статистической основы прогнозирования. Для определения аргумента и функции разрабатываемой модели рассмотрим несколько взаимозависимых переменных, наиболее корректно отражающих финансовое положение строительного предприятия. В качестве результирующего показателя целесообразно использовать либо чистую прибыль строительного предприятия, либо величину просроченной кредиторской задолженности. На наш взгляд, эти показатели связаны между собой, так как наличие чистой прибыли свидетельствует об отсутствии просроченной кредиторской задолженности, и наоборот, если имеет место просроченная кредиторская задолженность, то ни о какой чистой прибыли не может быть и речи. То есть один из этих показателей может быть выбран в качестве функции при прогнозе.
В качестве аргумента целесообразно использовать коэффициент текущей ликвидности.
На основе данных за предшествующие периоды построим таблицу исходных данных (табл. 8), в которой сопоставим выбранные выше показатели.
Таблица 8
Показатели финансового состояния ОАО «Кимрыинжсельстрой»
| 1/1/2003 | 4/1/2003 | 7/1/2003 | 10/1/2003 | 1/1/2004 | |
| Задолженность перед бюджетом | 1039993 | 1198659 | 1322145 | 1334128 | 1360225 |
| Чистая прибыль | -257587 | -231564 | -266027 | -1423415 | -219304 |
| Коэффициент текущей ликвидности | 2.08 | 1.90 | 1.88 | 1.86 | 1.62 |
| 4/1/2004 | 7/1/2004 | 10/1/2004 | 1/1/2005 | 4/1/2005 | |
| Задолженность перед бюджетом | 1384119 | 1506272 | 1620034 | 1598956 | 1596464 |
| Чистая прибыль | -391027 | -513332 | -992320 | -88749 | -323728 |
| Коэффициент текущей ликвидности | 1.58 | 1.34 | 1.32 | 1.58 | 1.56 |
Для выбора наилучшей связки показателей рассчитаем коэффициенты парной корреляции между аргументами и функциями. Расчет проведем на основе формулы парной корреляции признаков:
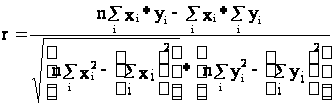 .
(5)
Значения коэффициентов приведены в таблице 9.
Можно видеть, что значения коэффициента текущей ликвидности слабо связаны со значениями чистой прибыли, а значения чистой прибыли слабо связаны со значениями задолженности перед бюджетом. Это связано с хаотичным получением прибыли, что было показано в главе 3.2. Однако, парно-корреляционный анализ зависимости чистой прибыли от коэффициента текущей ликвидности мог бы показать минимальное значение коэффициента текущей ликвидности, когда предприятие будет работать безубыточно. Именно это значение для конкретного предприятия можно использовать при определении неудовлетворительной структуры баланса (согласно рекомендациям ФУДН нормативное значение коэффициента текущей ликвидности равно 2).
Как видно из этой таблицы 9, наилучшей парой показателей является пара: аргумент – коэффициент текущей ликвидности, функция – задолженность перед бюджетом.
Для построения линейной модели воспользуемся методом наименьших квадратов, по которой получаем зависимость задолженности перед бюджетом от коэффициента текущей ликвидности.
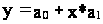 ,
(6)
где
y – значение функции;
x – значение аргумента;
a1 и a0 – параметры зависимости.
Параметры зависимости можно найти, решив систему уравнений:
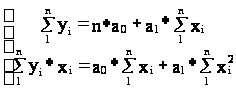 .
(7)
Искомая система уравнений для ОАО "Кимрыинжсельстрой" будет выглядеть следующим образом:
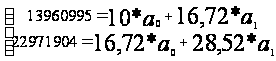 .
(8)
Решая данную систему уравнений получаем:
а0 = 24955859 , а1 = -657587
Таким образом, можно найти минимальное значение коэффициента текущей ликвидности при котором задолженность перед бюджетом равно нулю. В случае ОАО «Кимрыинжсельстрой» это значение равно 38. Этот коэффициент будет учитывать динамику изменения задолженности и коэффициента текущей ликвидности. На примере ОАО «Кимрыинжсельстрой» можно видеть, что на фоне увеличения задолженности перед бюджетом, коэффициент текущей ликвидности постепенно уменьшается. Поэтому коэффициент текущей ликвидности при котором задолженность перед бюджетом равна нулю (рассчитанный при помощи парно-регрессионного анализа) принимает высокое значение. Это говорит о неспособности предприятия погасить свои обязательства (на фоне увеличения задолженности предприятие снижает производственную деятельность). Поэтому данный коэффициент можно использовать при выборе процедуры банкротства. Для определения нормативного значения этого коэффициента необходимо набрать определённую статистику для ряда предприятий.
3.4. Анализ налогового законодательства. Возможность предоставления отсрочки на примере ОАО «Кимрыинжсельстрой»
Согласно статье 64 налогового кодекса отсрочка может предоставляться до одного года. По сути отсрочка представляет собой налоговый кредит, а плата за него составляет Ѕ ставки рефинансирования центрального банка (6,5% в год). Эта ставка меньше чем процент начисления пеней (1/300 ставки рефинансирования центрального банка, примерно 17 % в год). При внешнем управлении и финансовом оздоровлении при рассрочке платежей устанавливается начисление процентов равным ставке рефинансирования ЦБ. Применение отсрочки возможно и при мировом соглашении.
Статьи 64, 65 Налогового кодекса Российской Федерации предусматривают шестимесячный максимальный срок, на который предоставляется отсрочка или рассрочка платежей по налогам и сборам и максимальный годичный срок, на который выдается налоговый кредит. Все эти максимальные сроки (срок проведения финансового оздоровления, расчетов с кредиторами первой и второй очередей и предоставления отсрочки (рассрочки) по уплате обязательных платежей или налогового кредита) плохо стыкуются между собой. А учитывая необходимость пропорционального погашения требований по денежным обязательствам кредиторов и одновременно требований по обязательным платежам и разницу в сроках уплаты разных видов обязательных платежей (налогов, таможенных и иных сборов и перечислений в государственные внебюджетные фонды) по предоставленным рассрочкам или налоговым кредитам реальная возможность соблюдения в этой части законодательства представляется весьма сомнительной.14
Применение отсрочки, действительно, может помочь предприятию, находящемуся во временном затруднительном положении. При этом сокращаются издержки на судебные расходы, связанные с проведение процедур банкротства. Таким образом, возможно более полное погашение обязательств.
Допустим с ОАО «Кимрыинжсельстрой» на первом собрании кредиторов было заключено мировое соглашение и была предоставлена отсрочка на один год. Согласно п. 4 статье 61 Налогового кодекса: «Изменение срока уплаты налога и сбора не отменяет существующей и не создает новой обязанности по уплате налога и сбора». При этом необязательно предприятие получит рассрочку по всем налоговым платежам. Рассмотрим самый оптимистичный вариант, когда на всю требуемую сумму (3 774 287 рублей) получена отсрочка. В связи с весьма затруднительным положением предприятие в лучшем случае расплачивается по основным платежам за полученный отсроченный год. Таким образом, сумма обязательных платежей возрастает ( на 6,5%), а также предприятие может получить кредиты, продать имущество или задолжать поставщикам и подрядчикам (при мировом соглашении дело о банкротстве прекращается).
Действительно, в ситуации когда сумма обязательных платежей значительно превышает сумму возможной конкурсной массы, а хозяйственная деятельность затруднительна, возникает соблазн отчуждения имущества. Процедуры банкротства предполагают контролирующие механизмы по сохранению имущества должника. При завершении дела о банкротстве контролирующие механизмы значительно ослабевают. Конкурсное производство неизбежно, а средств от продажи предприятия всё равно не хватит для погашения обязательств. Поэтому в случае ОАО «Кимрыинжсельстрой» применение ликвидационной процедуры неизбежно.
Очевидно, что при проведении конкурсного производства, государство часто несёт убытки (конкурсной массы не хватает для погашения обязательных платежей). Может быть целесообразнее уменьшать налоговую базу (например, земельный налог, налог на добавленную стоимость), когда производство только начало свою деятельность. Льготную налоговую базу можно применять в течении определённого промежутка времени (допустим два года). Это создаст условия для развития производства. Когда производственные мощности возрастут, предприятие сможет более эффективно платить обязательные платежи.
Заключение
Закон о банкротстве 2002 года предусматривает реабилитационные процедуры ( внешнее управление и финансовое оздоровление) и ликвидацию предприятия (конкурсное производство). При мировом соглашении дело о банкротстве прекращается. В работе показано, что при конкурсном производстве правоспособность должника предельно сужается. Это связано с сущностью конкурсного производства – соразмерное удовлетворение требований кредиторов. Правоспособность должника при оздоровительных процедурах выше, чем при ликвидации предприятия, однако Закон о банкротстве предусматривает полное погашение обязательств за определённый срок (при внешнем управлении –18 месяцев, финансовое оздоровление – 2 года). При выборе процедуры банкротства необходимо учитывать возможность удовлетворения требований за определённый срок (с учётом процентов за предоставленную отсрочку).
Решение первого собрания кредиторов является определяющим при выборе процедуры банкротства. При выборе процедуры банкротства ОАО «Кимрыинжсельстрой» и проведении первого собрания кредиторов выявлены следующие особенности:
отсутствие руководителя должника, представителя учредителей, представителя собственника имущества должника, представителя работников должника, что согласно п.3. ст. 72 Закона о банкротстве не является основанием для признания первого собрания кредиторов недействительным.
от собственников предприятия, кредиторов и третьих лиц не поступало предложений о восстановлении платежеспособности и предоставлении финансовой помощи ОАО «Кимрыинжсельстрой».
- общая сумма заявленных требований налоговых и иных уполномоченных органов по обязательным платежам и денежным обязательствам (недоимка) составляет 3774287,02 рублей, что составляет 100% от суммы установленных требований.
На основании отчёта арбитражного управляющего было проведено голосование. 100% присутствующих ( в нашем случае это один представитель ФНС России) проголосовало за введение конкурсного производства.
При обосновании введения конкурсного производства использовались следующие финансово-хозяйственные показатели и методические рекомендации:
структура активов
структура кредиторской задолженности
финансовые результаты деятельности
рекомендации ФУДН для определения неудовлетворительной структуры баланса и оценки реальной возможности восстановления платёжеспособности.
соотношение собственного и заёмного капитала
степень платёжеспособности по текущим обязательствам
методика кредитного скоринга
В результате анализа финансового состояния предприятия были сделаны следующие выводы.
Анализ состава и структуры оборотных активов выявил их низкую ликвидность и недостаточность этого источника финансирования для погашения краткосрочных обязательств должника;
Анализ кредиторской задолженности показывает, что основная ее часть приходится на задолженность перед бюджетом. Значительные задолженности перед бюджетом и государственными и внебюджетными фондами является весьма негативным моментом, поскольку за каждый календарный день просрочки исполнения налогового обязательства исчисляется пени в размере 1/300 действующей ставки рефинансирования ЦБ РФ (в настоящий момент 13%).
Как показывает анализ финансовых результатов деятельности ОАО «Кимрыинжсельстрой» на протяжении всего периода исследования основная производственная деятельность предприятия является убыточной.
На основании рекомендаций ФУДН структура баланса предприятия является неудовлетворительной, и у