Проектирование операционной системы малого предприятия
 - эффективный
фонд времени
работы линии
за месяц,
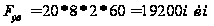
где 20 – количество рабочих дней в месяце
8 – количество часов в смене
2 – количество смен
60 - количество минут в часе
Длительность выполнения планового задания по конкретной детали за смену определяется по формуле 2.3:
 (2.3)
Частный такт определяется по формуле 2.4:
ri =
/
Ni (2.4)
Расчетное количество рабочих мест определяется по формуле 2.5:
 (2.5)
Принятое
количество
рабочих мест
( )
определяем,
округляя расчетное
количество
рабочих мест
в большую сторону.
Коэффициент загрузки определяем по формуле 2.6:
 (2.6)
Величину партии детали определяем по формуле 2.7:
ni =П*(1-λ) / λ*ri (2.7)
где
 - продолжительность
одной переналадки.
λ=0,04
П=19200*0,04 / 4=192мин
Расчетную периодичность запуска-выпуска партии определяем по формуле 2.8:
 Рi=Fсм*
ni / Ni*2
(2.8)
Принятую периодичность запуска-выпуска партии (Piпр) принимаем исходя из расчетной продолжительности.
Количество запусков-выпусков партии определяем по формуле 2.9:
Кзв=20/ Piпр (2.9)
Определяем длительность обработки по формуле 2.10
Fобр = (2.10)
Где Псм –время на переналадку в смену Псм=192/480=0,4
Fобрось04=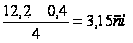 Fобрось05=
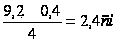
Fобрбал10=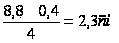 Fобрбал11=
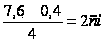
Все расчеты представлены в таблице 2.1.
Таблица 2.1. Календарно-плановые нормативы.
| Деталь | Ni шт |
мин |
Ni* |
|
|
|
|
|
| Ось 04 | 6000 | 17 | 102000 | 0,32 | 5898 | 12,2 | 1 | 17 |
| Ось 05 | 4 350 | 17,3 | 75255 | 0,24 | 4 423 | 9,2 | 1.02 | 16.9 |
| Балансир 10 | 3300 | 21,7 | 71610 | 0,23 | 4239 | 8,8 | 1.28 | 16.9 |
| Балансир 11 | 3 000 | 20,8 | 62400 | 0,2 | 3686 | 7,6 | 1,23 | 16.9 |
| ИТОГО: | 1372453 | 1372453 | 1372453 | 1372453 | 1372453 | 1372453 |
 ,

 , мин

 ,
мин/шт
 ,
шт
Продолжение таблицы 2.1.
| Деталь |
Спр шт |
|
|
Рi, шт | Piпр шт |
|
| Ось 04 | 17 | 1 | 4608 | 4,68 | 5 | 4 |
| Ось 05 | 17 | 0,99 | 4608 | 4,87 | 5 | 4 |
| Балансир 10 | 17 | 0,99 | 3686,4 | 4,91 | 5 | 4 |

 ,
шт

| Балансир 11 | 17 | 0,99 | 3746 | 4,74 | 5 | 4 |
На основании произведенных расчетов мы строим стандарт – план, который представляет собой график Ганта. Он представляет собой хронограмму, но не на один станок, а на группу оборудования. Каждая операция представляется в нем отрезком, отражающим продолжительность работы.
При построении стандарт-плана необходимо придерживаться следующих условий:
- партию деталей следует запускать в обработку с начала смены, и станок загружать по возможности на всю смену;
- стараться максимально сократить длительность цикла обработки партии деталей, для чего там, где это возможно, использовать параллельно-последовательный вид движения деталей;
- строго придерживаться установленной периодичности запуска-выпуска партии деталей по отдельным операциям;
- в первую очередь строить стандарт-план для наиболее трудоемких и многооперационных деталей.
По графику определяем:
длительность производственного цикла месяца составила 40 смен;
На основании стандарт-плана определяется длительность производственного цикла изготовления деталей. Стандарт-план представлен на листе 2.
3. ОСНОВНЫЕ ТЕХНИКО-ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ ОПЕРАЦИОННОЙ СИСТЕМЫ
3.1. Расчет расхода материалов.
Расчеты технико-экономических показателей операционной системы производятся на годовую производственную программу и начинаются с определения затрат на основные материалы в натуральном и стоимостном выражении.
Расчет стоимости основных материалов представлен в таблице 3.1.
Стоимость основных материалов на годовую программу составляет 865857 грн.
Стоимость вспомогательных материалов устанавливается укрупнено (5% от стоимости основных материалов).
Стоимость вспомогательных материалов:
865857 * 0,05 = 43292,85 грн.
При расчете стоимости отходов учитывается, что материал используется на 89%, следовательно процент отходов составит 11%..
Расчет стоимости отходов представлен в таблице 3.2.
Стоимость отходов составляет 11982 грн.
Таблица 3.1. Расчет стоимости основных материалов
Наименование материала |
Расход основных материалов, кг | Всего расход на год, тн | Цена за 1 тн., грн. | Стоимость на годовую программу | |||||||
| Ось 04 | Ось 05 | Балансир 10 | Балансир 11 | ||||||||
| на еди | на год | на един. | на год | на един. | на год | на един. | на год | ||||
| Ст 5 | 3,1 | 223200 | 223,200 | 820 | 183024 | ||||||
| Ст 35Х | 3,7 | 193 140 | 193,140 | 940 | 181551 | ||||||
| Ст 40ХМТ | 4,5 | 178200 | 178,200 | 1350 | 240570 | ||||||
| Ст 45 ХВН | 5,1 | 183 600 | 183,600 | 1420 | 260712 | ||||||
| ИТОГО: | 1372453 | 1372453 | |||||||||
Таблица 3.2. Расчет стоимости отходов
Наименование материала |
Расход основных материалов, кг | Всего отходов на год, тн | Цена за 1 тн., грн. | Стоимость на годовую программу | |||||||
| Ось 04 | Ось 05 | Балансир 10 | Балансир 11 | ||||||||
| на един. | на год | на един. | на год | на един. | на год | на един. | на год | ||||
| Ст 5 | 0,34 | 24,55 | 24,55 | 140 | 3437 | ||||||
| Ст 35Х | 0,4 | 21,24 | 21,24 | 140 | 2974 | ||||||
| Ст 40ХМТ | 0,49 | 19,6 | 19,6 | 140 | 2744 | ||||||
| Ст 45 ХВН | 0,56 | 20,1 | 20,1 | 140 | 2827 | ||||||
| ИТОГО: | 1372453 | 1372453 | |||||||||
3.2 Расчет фонда оплаты труда
Расчет заработной платы выполняется на основе определенной численности работников по категориям. По каждой категории на основе учета системы оплаты труда (почасовой с премированием) определяется зарплату на основе приведенных ниже нормативных данных.
Заработная плата по тарифу определяется по формуле:
З/П т=Т ст.*С раб.*F пол. , (3.1)
где Т ст.-часовая тарифная ставка , грн.
основных рабочих - 2,50 грн. вспомогательных=2,32 грн.
специалистов – 3,28 грн. руководителя – 3,50 грн.
С раб.- количество рабочих в категории, чел.
F пол.- полезный фонд времени одного работника, 1850 час. в год
Премия работникам от основной зарплаты составляет:
основным работникам 20%
вспомогательным 10%
руководителям и специалистам 30%
Дополнительная заработная плата составляет 14% от основной заработной платы(премия+тариф).
Фонд оплаты труда определяется по формуле:
ФОТ=З/П т .+ Пр. + Доп. З/П (3.2.)
где Пр - премия работникам
Доп. З/П - дополнительная заработная плата.
Среднегодовая зарплата = ФОТ / численность персонала
Среднемесячная зарплата = среднегодовая зарплата / 12 месяцев
Расчеты фонда оплаты труда приведены в таблице 3.3.
∑Тпрi =3731720/60=62195,3час
62195,3*2,5=155488,3гр-Зарпл. по тарифу основных рабочих
Таблица 3.3. Расчет фонда оплаты труда
| Элементы ФОТ | Заработная плата по категориям, грн. | ||||
| основные рабочие | вспомогат. рабочие | управление | Всего | ||
| специалисты | руководитель | ||||
|
Заработная плата по тарифу |
155488,3 |
42920 |
18204 |
25900 |
242512 |
| Премии | 31097 | 4292 | 5461 | 7770 | 48620 |
| Доп. з/пл | 26121 | 6609 | 3313 | 4713,8 | 40756 |
| Всего ФОТ | 212706 | 53821 | 26978 | 38383,8 | 331888 |
| Численность персонала, чел | 31 |
10 |
3 |
4 |
48 |
| Средняя з/пл | - | - | - | - | - |
| годовая | 6861,4 | 5 382,17 | 8 992,7 | 9 595,9 | 6914,3 |
| месячная | 571,7 | 448,51 | 749,3 | 799,6 | 576,1 |
3.3 Расчет себестоимости изделия
Для составления сметы затрат на производство необходимо рассчитать затраты на содержание и эксплуатацию оборудования (РСЭО) и затраты на управление (общехозяйственные расходы).
РСЭО состоит из следующих элементов затрат:
- стоимость вспомогательных материалов;
- стоимость силовой энергии;
- ФОТ вспомогательных рабочих;
- отчисления на социальные нужды;
- стоимость оснастки и инструмента (0,8% от стоимости оборудования);
- амортизация оборудования и площадей (кроме управленческой).
Общепроизводственные расходы состоят из:
-материальные затраты на освещение;
-ФОТ управленческого персонала, в том числе руководителя;
-отчисления на социальные нужды;
-амортизация управленческой площади.
Затраты на осветительную энергию устанавливаются укрупнено (1% от силовой энергии).
В с дв. .=В с д.*0,01=108096,7 * 0,01=1080,9 кВт.
Стоимость осветительной энергии:
Ц осв.=1080,9* 0,145 = 156,7 грн.
Суммарные годовые затраты на электроэнергию:
Ц год. =Ц сил.+Ц осв.= 108096,7 + 156,7 = 108253,4 грн.
Стоимость оснастки и инструмента составляет 0,8% от стоимости оборудования:
145300 * 0,008 = 1162,4 грн
Расчет амортизации.
Для расчета расходов на содержание и эксплуатацию оборудования и общехозяйственных расходов мы рассчитываем амортизацию оборудования и здания.
Начисление амортизации производится каждый квартал по ставке 6%
Расчет амортизации оборудования табл. 3.4.
Табл.3.4 Амортизации оборудования
|
№кв |
Начальная стоимость |
Амортизацион. отчисления |
Остаточная стоимость |
| 1 | 145300 | 8718 | 136582 |
| 2 | 136582 | 8194 | 128387 |
| 3 | 128387 | 7703 | 120683 |
| 4 | 120683 | 7240 | 113442 |
| Всего | 1372453 |
Амортизация начисляется по ставке 2% ежеквартально
Расчет амортизации зданий табл. 3.5.
Табл. 3.5.
|
№кв |
Начальная стоимость |
Амортизацион. отчисления |
Остаточная стоимость |
| 1 | 37392 | 747,8 | 36644 |
| 2 | 36644 | 732,8 | 35911 |
| 3 | 35911 | 718,2 | 35192 |
| 4 | 35192 | 703,8 | 34488 |
| Всего | 2903 |
Таким образом мы закончили расчеты, необходимые для составления сметы затраты общехозяйственные расходы и другие статьи затрат.
Таблица 3.6. Смета затрат на производство, грн.
Статьи затрат |
Элементы затрат | ИТОГО |
||||
| Материальные затраты | На оплату труда | Отчисления на соц. нужды | Амортизация | Другие затраты | ||
| Основные материалы | 865857 | 865857 | ||||
| Возвратные отходы | 11982 | 11982 | ||||
| Основная заработная плата | 186585 | 186585 | ||||
| Дополнительная заработная плата | 26121 | 26121 | ||||
| Отчисления на социальные нужды | 81445 | 81445 | ||||
| РСЭО | 48697 | 37674 | 14425 | 31855 | 1162 | 133843 |
| Общехозяйственные расходы | 1080 | 44933 | 17204 | 2903 | 66120 | |
| Другие производственные расходы | 500 | 500 | ||||
| ИТОГО: | 1372453 | |||||
Калькуляция себестоимости изделий ведется по 12 статьям расходов относительно каждого изделия. Прямые статьи связанны с конкретными видами изделия и определяются прямым счетом. Непрямые затраты разделяются на изделия согласно с рассчитанными калькуляционными процентами.
1. Затраты на сырье и материалы на единицу изделия определяем по формуле:
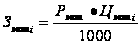 ,
(3.5)
где З мат i –стоимость сырья и материалов, приходящихся на единицу i-го изделия, грн.
Р мат i – расход материала на единицу изделия , кг.
Ц мат i – цена одной тонны материала, грн.
Ось 04:Змат=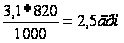 Ось 05:
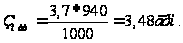
Балансир
10: Змат=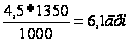 Балансир 11:
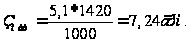
2. Возвратные отходы рассчитываем по формуле:
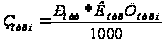 (3.6)
где:Рмат – расход материала на единицу изделия, кг;
Котх – коэффициент отходов равный 11%;
Цотх – цена 1 т отходов (140 грн.).
Таким образом:
Ось 04:Зотх=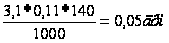 Ось 05:
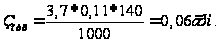
Балансир10:Зотх=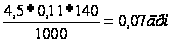
Балансир
11: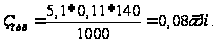
3. Основная заработная плата рассчитывается по формуле:
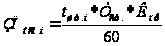 (3.7)
где t шт i –норма времени на изготовление i –го изделия , мин.
Т ст – часовая тарифная ставка основного рабочего , грн. (2,50);
К пр – коэффициент , учитывающий премии ( 1,2 ).
ЗПосн.Ось
04=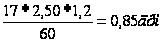
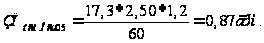
ЗПосн.Балансир10=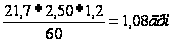
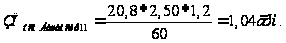
4. Дополнительная заработная плата составляет 14% от основной, приходящейся на единицу изделия:
ЗПдопОсь04=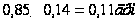
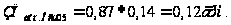
ЗПдопБалансир10=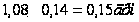
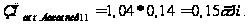
5. Отчисления на социальные мероприятия 38,29% от суммы основной и дополнительной заработной платы.
ОтчОсь04=
0,3829*(0,85+0,11)=0,36грн
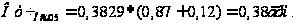
ОтчБалансир10= 0,3829*(1,08+0,15)=0,47грн
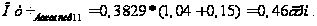
6. Затраты (удельные непрямые расходы) на РСЭО.
В качестве базы распределения РСЭО по изделиям берется статья «Основная зарплата основных рабочих».
Процент РСЭО рассчитывается по формуле:
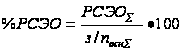 , (3.8)
где РСЭО – суммарный размер РСЭО на всю программу, грн.
з/п осн – основная заработная плата основных рабочих на всю программу выпуска, грн.
%РСЭО=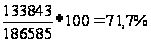
РСЭООсь04=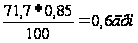 РСЭООсь05=
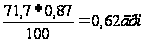
РСЭОБалансир10=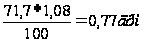 РСЭОБалансир11=
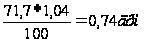
7. Общехозяйственные расходы на единицу изделия составят:
%Общ.расх=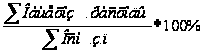 (3.9)
Процент общехозяйственных расходов составит:
%Общ.расх=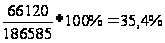
Общ.расхОсь04=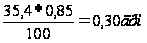 Общ.расхБалансир10=
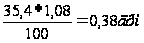
Общ.расхОсь05=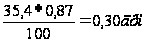 Общ.расхБалансир11=
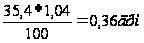
8. Производственная себестоимость определяется как сумма статей: сырье и материалы, основная зарплата, дополнительная зарплата, отчисления на социальные нужды, РСЭО, общехозяйственные расходы – за вычетом возвратных отходов.
Пр.с/сОсь04=(2,5+0,85+0,11+0,36+0,6+0,3)-0,05=4,67грн
Пр.с/сОсь05=(3,48+0,87+0,12+0,38+0,62+0,3)-0,06=5,71грн
Пр.с/сБалансир10=(6,1+1,08+0,15+0,47+0,77+0,38)-0,07=8,88грн
Пр.с/сБалансир11=(7,24+1,04+0,15+0,46+0,74+0,36)-0,08=9,91грн
9. Внепроизводственные расходы составляют 4% от производственной себестоимости.
Вн.расх.Ось04=4,67*0,04=0,18гр
Вн.расх.Ось05=5,71*0,04=0,22гр
Вн.расх.Балансир10=8,88*0,04=0,35гр
Вн.расх.Балансир11=9,91*0,04=0,39гр
10. Полная себестоимость изделия равна сумме производственной себестоимости и внепроизводственных расходов.
Полная.с/с.Ось04=4,67+0,18=4,85гр
Полная.с/с.Ось05=5,71+0,22=5,93гр
Полная.с/с.Балансир10=8,88+0,35=9,23гр
Полная.с/с.Балансир11=9,91+0,39=10,3гр
11. Прибыль составляет 15% от полной себестоимости.
ПОсь04=4,85*0,15=0,72гр
ПОсь05=5,93*0,15=0,88гр
ПБалансир10=9,23*0,15=1,38гр
ПБалансир11=10,3*0,15=1,54гр
12. Оптовая цена определяется как сумма полной себестоимости и прибыли по каждому изделию:
ЦОсь04=4,85+0,72=5,57грн
ЦОсь05=5,93+0,88=6,81грн
ЦБалансир10=9,23+1,38=10,61грн
ЦБалансир11=10,3+1,54=11,84грн
Результаты расчетов представлены в таблице 3.7
Объем товарной продукции определяется произведением оптовой цены на программу выпуска:
ТПОсь04=5,57*72000=401040грн
ТПОсь05=6,81*52200=355482грн
ТПБалансир10=10,61*39600=420156грн
ТПБалансир11=11,84*36000=426240грн
∑ТП=401040+354120+420156+426240=1601556грн
Таблица 3.7. Калькуляция себестоимости продукции.
Статьи калькуляции |
% |
Себестоимость, грн. | |||
| Ось04 | Ось 05 | Балансир 10 | Балансир 11 | ||
| Сырье и материалы | 2,50 | 3,48 | 6,1 | 7,24 | |
| Возвратные отходы | 0,05 | 0,06 | 0,07 | 0,08 | |
| Основная заработная плата | 0,85 | 0,87 | 1,08 | 1,04 | |
| Дополнительная заработная плата | 14 | 0,11 | 0,12 | 0,15 | 0,15 |
| Отчисления на социальные мероприятия | 38,29 | 0,36 | 0,38 | 0,47 | 0,46 |
| РСЭО | 71,7 | 0,6 | 0,62 | 0,77 | 0,74 |
| Общехозяйственные расходы | 35,4 | 0,3 | 0,3 | 0,38 | 0,36 |
| Производственная себестоимость | 4,67 | 5,71 | 8,88 | 9,91 | |
| Внепроизводственные расходы | 4 | 0,18 | 0,22 | 0,35 | 0,39 |
| Полная себестоимость | 4,85 | 5,93 | 9,23 | 10,3 | |
| Прибыль | 15 | 0,72 | 0,88 | 1,38 | 1,54 |
| Оптовая цена | 5,57 | 6,81 | 10,61 | 11,84 | |
Рассчитаем полученную прибыль по всей программе выпуска:
∑ПОсь04=0,72*72000=51840грн
∑ПОсь05=0,88*52200=45936грн
∑ПБалансир10=1,38*39600=54648грн
∑ПБалансир11=1,54*36000=55440грн
∑П=51840+45936+54648+55440=207864грн
Рассчитаем себестоимость по всей программе выпуска изделий:
С/сОсь04=4,85*72000=349200грн
С/сОсь05=5,93*52200=309546грн
С/сБалансир10=9,23*39600=365508грн
С/сБалансир11=10,3*36000=370800грн
∑С=349200+309546+365508+370800=1395054грн
Определим рентабельность продукции:
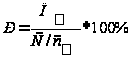 (3.10)
Р=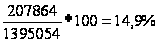
Определим затраты на 1 грн. товарной продукции:
