Ефективність контролю в організації: поняття, основні параметри, система показників, проблеми
МІНІСТЕРСТВО ОСВІТИ І НАУКИ УКРАЇНИ
НАЦІОНАЛЬНИЙ ТЕХНІЧНИЙ УНІВЕРСИТЕТ «ХПІ»
Кафедра менеджменту та оподаткування
Курсовий проект з дисципліни: „Основи менеджменту”
на тему: «Ефективність контролю в організації: поняття, основні параметри, система показників, проблеми»
Виконала:
студентка гр. ЕК-46а
Педорич Т. А.
залікова книжка 149/2006
Керівник:
ст. викладач Угримова І. В.
Харків - 2007
План
ВСТУП 3
І. СУТНІСТЬ КОНТРОЛЮ, ЙОГО ВИДИ І ЕТАПИ 5
1.1. Поняття контролю 5
1.2. Види контролю в організації 7
1.3. Етапи контролю 12
ІІ. ЕФЕКТИВНІСТЬ КОНТРОЛЮ В ОРГАНІЗАЦІЇ 20
2.1. Інструменти контролю 20
2.2. Характеристики ефективного контролю 26
2.3. Проблеми ефективності контролю 32
ВИСНОВОК 36
Список використаної літератури 39
ВСТУП
Слово «контроль», як і слово «влада», породжує негативні емоції. Для багатьох людей контроль означає перш за все обмеження, відсутність самостійності і т.п. – все те, що прямо протилежне нашим уявленням про свободу особистості. Внаслідок такого стійкого сприйняття контроль відноситься до числа тих функцій управління, сутність яких розуміється частіше всього неправильно. Керівники починають здійснювати функцію контролю з того самого моменту, коли вони сформулювали цілі та задачі. Контроль дуже важливий для того, щоб організація функціонувала успішно. Без контролю починається хаос і об’єднати діяльність яких-небудь груп стає неможливо. Важливо і те, що самі по собі цілі, плани і структура організації визначають її напрям діяльності, розподіляючи її зусилля тим чи іншим способом, направляючи виконання робіт. Контроль, таким чином, є невід’ємним елементом самої суті організації. Це і дало основу Пітеру Друкеру заявити: «Контроль і визначення направлення – це синоніми».
Плани і організаційні структури – це лише картини того, яким хотілось би бачити майбутнє керівництву. Багато різноманітних обставин може перешкодити тому, щоб задумане реалізувалось. Зміни законів, соціальних цінностей, технології, умов конкуренції та інших змінних величин навколишнього середовища можуть перетворити плани, цілком реальні в момент їх формування, через деякий час в щось абсолютно недосяжне. Для того щоб підготуватися і відреагувати належним чином на подібні зміни, організаціям потрібен ефективний механізм оцінки впливу цих змін.
Крім того, навіть найкращі організаційні структури мають свої недоліки. Спеціалізація і розподіл праці, наприклад, можуть призвести до проблем координації, тертя між окремими бригадами і робочими групами. Структура, що виглядала привабливо на папері і успішно використовувалась в іншому місці і в інший час, може не виправдати всіх надій, покладених на неї керівництвом організації.
Також фактором невизначеності, постійно присутнім в керівництві, є люди, що виконують більшість робіт в організації. Люди не комп’ютери, їх не можна запрограмувати на виконання якоїсь задачі з абсолютною точністю. Не дивлячись на багато численні успіхи в розумінні механізму поведінки людей в процесі трудової діяльності, менеджери ще дуже далекі від того, щоб детально прогнозувати реакцію робітників у відповідь на введення нових інструкцій та команд, покладання додаткових прав і обов’язків.
Помилки і проблеми, виникаючі при аналізі ситуації всередині організації переплітаються, якщо їх вчасно не виправити, з помилками в оцінці майбутніх умов навколишнього середовища і поведінки людей. Імовірність такого переплетіння помилок в організації дуже велика через високий ступінь взаємозалежності видів діяльності. Одна із найважливіших причин необхідності контролю полягає в тому, що будь-яка організація безумовно зобов’язана володіти здібністю вчасно фіксувати свої помилки і виправляти їх до того, як вони зашкодять досягненню цілей організації.
Зіставляючи реально досягнуті результати з запланованими керівництво організації може визначити, до організація досягла успіхів, а де потерпіла невдачу. Один із важливих аспектів контролю полягає в тому, щоб визначити, які напрями діяльності організації найбільш ефективно сприяли досягненню загальних цілей. Визначаючи успіхи і поразки організації та їх причини, з’являється можливість досить швидко адаптувати організацію до динамічних вимог зовнішнього середовища і забезпечити найбільші темпи руху до основоположних цілей організації.
Контроль повинен бути всеохоплюючим. Кожний керівник незалежно від рангу повинен здійснювати контроль як невід’ємну частину своїх обов’язків, навіть якщо ніхто йому цього не доручав.
Контроль – фундаментальний елемент процесу управління. Ні планування, ні створення структур, ні мотивацію не можна розглядати у відриві від контролю. Фактично всі вони є невід’ємними частинами загальної системи контролю в організації.
І. СУТНІСТЬ КОНТРОЛЮ, ЙОГО ВИДИ І ЕТАПИ
1.1. Поняття контролю
Під контролем розуміють перевірку діяльності когось або чогось, за його допомогою виявляють негативні тенденції під час виконання запланованих завдань, запобігають зривів у виробництві.
Контроль – це процес забезпечення досягнення цілей організації за допомогою оцінки та аналізу результатів діяльності, оперативного втручання у виробничий процес і прийняття коригуючи дій.
Контроль також визначають як механізм перевірки дотримання та виконання встановлених завдань, планів та рішень. Контроль завжди має функціональне призначення і виникає на певній стадії управлінського процесу. Він є підсумковим етапом управлінської діяльності, що дозволяє порівнювати досягнуті результати із запланованими.
Дуже поширеним є погляд на контроль лише як засіб, фіксований, універсальний шаблон, за допомогою якого досягається порівняння результатів із завданнями, вимогами і застосування, у випадку необхідності, коригуючих дій. Такий вузький підхід до визначення призводить до того, що процедура контролю на практиці зводиться до простої перевірки правильності арифметичних розрахунків (обґрунтованості підсумків у касових звітах, платіжних відомостях тощо).
Інколи контроль розглядається як забезпечення виконання прийнятих рішень. Контроль – це спостереження за процесом функціонування об’єкта й перевірка його відповідності щодо ухвалених управлінських рішень, законів, планів, норм, стандартів, правил, наказів та ін.; виявлення результатів впливу суб’єкта на об’єкт, допущених відхилень від вимог управлінських рішень, від встановлених принципів функціонування організації та регулювання. виявляючи відхилення та їх причини, працівники контролю визначають можливості цілеспрямованого коригування поведінки об’єкта управління, способи впливу на об’єкт з метою усунення відхилень,, ліквідації перешкод на шляху оптимального функціонування системи.
До основних економічних категорій, що стосуються контролю, належать: контрольна діяльність, норми контролю, об’єкт та суб’єкт контролю, відхилення від норм тощо.
Контроль – це одна з аналітичних функцій управління виробництвом, що має аналітичний характер. Під час її виконання здійснюється спостереження за ходом виробничих процесів і дотриманням виробничої програми, порівнюються величини та значення параметрів, що контролюються із заданою програмою, фіксуються результати порівняння у зручній для використання формі.
Тлумачення терміна «контроль» залежить від об’єкта контролю. Наприклад, його зміст змінюється, якщо мова йде про контроль за діяльністю підприємства в цілому, і про контроль якості продукції зокрема.
Поняття «контроль в управлінні» необхідно розглядати у трьох основних аспектах:
як систематичну та конструктивну діяльність керівників та органів управління, одну з управлінських функцій, тобто контроль як діяльність;
як підсумкову стадію процесу управління, серцевиною якої є механізм зворотного зв’язку;
як складову процесу розробки, прийняття та реалізації управлінських рішень, яка безперервно бере участь у цьому процесі від його початку до завершення.
Завдання контролю є загальними та конкретними. Конкретні завдання поширюються тільки на якусь певну сторону діяльності об’єкта (фінанси, дотримання трудового законодавства, достовірність звітних даних), а загальні – всебічна діяльність об’єктів, що контролюються.
Основними завданнями контролю є:
визначення фактичного стану об’єкта чи його частини в даний момент часу;
прогнозування стану і поведінки об’єкта чи його частини на визначений майбутній період часу;
зміна стану та поведінки об’єкта чи його частини таким чином, щоб при зміні зовнішніх умов, в допустимих межах, були зазначені необхідні й оптимальні значення характеристик об’єкта чи його частини;
завчасне визначення місця та причин відхилень значень характеристик об’єкта від заданих (тих, що передбачались);
збір, передача, обробка інформації про стан об’єкта;
забезпечення стійкого стану об’єкта при досягненні критичних значень характеристик об’єкта.
Керівництво розпочинає здійснювати функцію контролю з визначення цілей і завдань або з моменту створення організації. Відсутність контролю породжує хаос, а координація й узагальнення діяльності структурних підрозділів стає неможливою. Вже самі собою цілі, плани та структура організації визначають напрями діяльності, розподіляють зусилля та впливають на виконання робіт.
1.2. Види контролю в організації
Серед загальних видів контролю, відносно стадії виконання господарської операції, можна виділити попередній, поточний та заключний контроль.
Контроль нагадує айсберг, більша частина якого, як відомо, прихована водою. Деякі найбільш важливі види контролю організації можуть бути замасковані серед інших функцій управління. Так, наприклад, хоч планування і створення організаційних структур рідко відносять до процедури контролю, вони дозволяють здійснювати попередній контроль над діяльністю організації. Цей вид контролю називається попереднім, тому що здійснюється до фактичного початку робіт.
Головним засобом здійснення попереднього контролю є реалізація визначених правил, процедур і ліній поведінки. Оскільки правила та лінії поведінки розроблюються для забезпечення виконання планів, то їхнє жорстке дотримання – це спосіб переконатися, що робота розвивається в заданому напрямку. В організаціях попередній контроль використовують в трьох ключових галузях – по відношенню до людських, матеріальних та фінансових ресурсів.
Попередній контроль в області людських ресурсів досягається за рахунок ретельного аналізу тих ділових і професійних знань і якостей, що необхідні для виконання тих чи інших обов’язків і відбору найбільш підготовлених і кваліфікованих людей. Для того щоб переконатися, що прийняті робітники зможуть виконувати доручені їм обов’язки, необхідно встановити мінімально допустимий рівень освіти чи стаж роботи в даній галузі. В багатьох організаціях попередній контроль людських ресурсів продовжується й після їх найму, в ходу курсу навчання. Навчання дозволяє встановити, що ще додатково потрібно додати і керівному складу, і рядовим виконавцям до вже існуючих знань і навиків, перед тим як приступати до фактичного виконання своїх обов’язків. Курс попереднього навчання підвищує імовірність того, що найняті робітники будуть трудитись ефективно.
Очевидно, що виготовити високоякісну продукцію з поганої сировини неможливо. Тому промислові фірми встановлюють обов’язків попередній контроль використовуваних ними ресурсів. Контроль здійснюється шляхом вироблення стандартів мінімально допустимих рівнів якості і проведення фізичних перевірок відповідності матеріалів, які надійшли, вимогам стандартів. Один із способів попереднього контролю в цій галузі – вибір такого поставщика, який довів свої можливості поставляти матеріали, відповідні технічним умовам. До методів попереднього контролю матеріальних ресурсів також відносять забезпечення їх запасів в організації на рівні, достатньому для того, щоб уникнути дефіциту.
Важливим засобом попереднього контролю фінансових ресурсів є бюджет, що дозволяє здійснювати також функцію планування. Бюджет дає впевненість коли організація потребує готівкових засобів, що ці засоби в неї будуть. бюджет встановлює також граничні значення витрат і не дозволяє тим самим якому-небудь відділу чи організації в цілому вичерпати свої наявні засоби до кінця.
Поточний контроль – це такий вид контролю, який заснований на його застосуванні в процесі виконання роботи. Так, «Compact Computer Company» має 34 точки контролю по всій складальній лінії для портативного комп’ютера. В міру просування продукції ці періодичні точки контролю забезпечують правильний режим у виробничому процесі.
Поточний контроль на оперативному рівні допомагає забезпечити виконання всіх робіт і розвиток подій згідно з планом. Менеджери, які виконують поточний контроль на стратегічному рівні, зазвичай зосереджують увагу на квартальних результатах і ключових позиціях для того, щоб спостерігати організаційний процес і вносити необхідні корективи.
Поточний контроль не проводять одночасно з виконанням самої роботи. Скоріше він базується на вимірюванні фактичних результатів, отриманих після виконання роботи, спрямованої на досягнення бажаних цілей. Для того, щоб здійснювати поточний контроль належним чином, апарату управління необхідний зворотний зв'язок.
Зворотний зв'язок – це дані про отримані результати. Найпростішим прикладом зворотного зв’язку є повідомлення керівника підлеглим про те, що їхня робота незадовільна, якщо він бачить, що вони роблять помилки. Система зворотного зв’язку дозволяє керівництву виявляти велику кількість непередбачених проблем і скоректувати свою лінію поведінки так, щоб уникнути відхилення організації від найефективнішого шляху до поставлених перед нею задач.
Контроль за допомогою систем зворотного зв’язку не є винаходом теорії управління організаціями. Такі системи – одне з найбільш розповсюджених явищ природи. Всі живі організми для того, щоб вижити, використовують системи контролю із зворотним зв’язком. Ви використовуєте контроль із зворотним зв’язком, коли берете до рук яку-небудь річ. Ваші очі бачать її і посилають відповідну інформацію до мозку, а той направляє команди м’язам дотягнутися, взяти і піднести річ ближче. Коли руки направляються до предмета, очі оцінюють вірність зворотного напрямку, а мозок віддає відповідні коректувальні команди. Якщо ви відміните системи зворотного зв’язку, закривши очі, то, якщо даний предмет малий за розмірами або швидко рухається, велика імовірність того, що ваші руки не зможуть схопити його через відсутність контролю.
Менеджер може займатися вимірюванням результатів роботи підлеглих нескінченно. Існує система контролю і вимірювання результатів діяльності працівників, що називається МАРС (МАРС – абревіатура з 4 основних складових даної системи – маяки, активність, розміреність і своєчасність).
Маяки – визначення конкретних точок. Кожна задача передбачає початковий момент, кінцевий, а також моменти між ними, призначені для контролю процесу виконання завдання. Маяки являють собою контрольні точки, події або відмітки, які повідомляються керівникові та працівникам, наскільки далеко вони просунулися на шляху вирішення спільно поставленої задачі.
Активність – досягнення конкретних точок. Активність передбачає індивідуальну діяльність працівників, спрямовану на рух від одного, встановленого завдання, маяка до іншого. При розробці плану виконання завдання рекомендується записувати кожний з етапів. Це дозволить працівникам зосередитися, оскільки вони будуть точно знати, що вони повинні зробити для досягнення наступної контрольної точки, як далеко вони просунулися на цьому шляху і скільки ще потрібно зробити.
Розміреність – послідовне виконання дій. Вона визначає, як встановлені маяки і в якому відношенні між собою знаходяться реальні дії. Розміреність вказує на правильну послідовність здійснених заходів, які ведуть до успішного і ефективного розв’язання поставлених задач. Не слід забувати, що може існувати декілька способів досягнення заданого маяка, тому нехай працівники проявляють ініціативу в пошуках особистого шляху для вирішення поставленої задачі. Поступивши так, керівник збільшить сили працівників, переклавши на них відповідальність за виконану ними роботу, і надасть їм можливість навчатися на власних помилках і успіхах. Результатом стане не тільки успішне розв’язання задачі, але й ефективна праця виконавців, впевнених у своїх можливостях.
Своєчасність – встановлення часових обмежень. Готують графік, який передбачає час виконання для кожної окремої дії плану розв’язання задачі і дозволяє визначити, який час потрібний на подолання шляху від одного маяка до іншого.
Заключний контроль – це контроль, який зосереджений на результатах діяльності організації після завершення виробничого процесу. Прикладом такого контролю є ревізія використаних трудових ресурсів і фонду заробітної плати , фінансових результатів за минулий місяць, квартал, рік. Заключний контроль на операційному рівні виконує три основні функції:
- забезпечує менеджерів інформацією, необхідною для оцінки ефективності організації;
- часто використовується як база для оцінки і винагороди працівників організації;
- використовується для того, щоб налаштувати менеджерів, відповідальних за забезпечення або проведення виробничого процесу, на те, щоб вони спрямовували свою діяльність відповідним чином.
В рамках заключного контролю зворотний зв'язок використовується після того, як виконана робота. Або відразу по завершенні контрольованої діяльності, або по закінченню визначеного раніше періоду фактично отримані результати порівнюються із потрібними. Порівнюючи фактично отримані і потрібні результати, керівництво має можливість краще оцінити, наскільки реалістичними були побудовані ними плани. Ця процедура дозволяє також отримати інформацію про виниклі проблеми і сформулювати нові плани так, щоб уникнути цих проблем у майбутньому.
Якщо керівництво організації пов’язує мотиваційні винагороди з досягненням визначеного рівня результативності, то очевидно, що фактично досягнуту результативність потрібно вимірювати точно і об’єктивно. Виміряти результативність і давати відповідні винагороди необхідно для того, щоб сформувати майбутнє очікування про існування тісного зв’язку між фактичними результатами і винагородою.
1.3. Етапи контролю
Процес контролю – це діяльність об’єднаних у певну структуру суб’єктів контролю, спрямованих на досягнення найбільш ефективним способом поставлених цілей шляхом реалізації певних задач і застосування відповідних принципів, методів, технічних засобів і технології контролю. Процес контролю, модель якого наведена на рис. 1.1, поділяється на кілька послідовних етапів:
- визначення бажаного результату (стандарту);
- вимірювання фактичного результату виконання;
- оцінка результатів виконання;
- коригуючі дії.
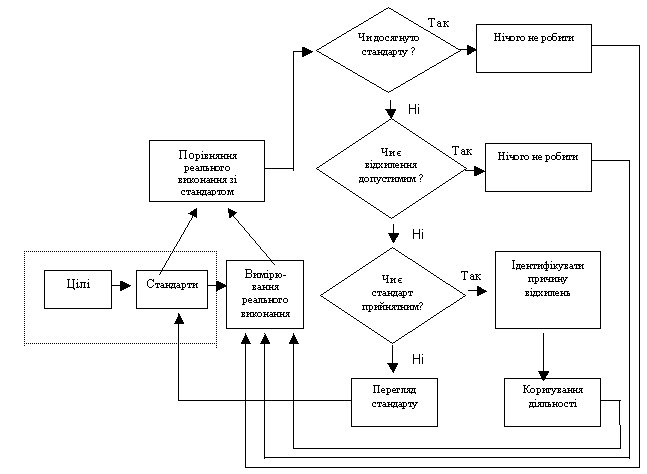
Рис. 1.1- Модель процесу контролю
1. Встановлення бажаного результату (стандарту). Контрольна діяльність, як і вся управлінська праця, розпочинається з встановлення мети. Коли мета відома, необхідно відобразити бажаний результат у вимірюваних величинах, якщо це можливо.
Під час здійснення процесу контролю мета конкретизується, уточнюється, перетворюючись на норми функціонування – критерії, за якими оцінюється дія системи управління або хід виконання виробничого процесу.
Існує три форми норм функціонування: числова, шкальна і дескриптивна. При числовій формі контрольовані параметри вимірюються за повними числовими значеннями. Параметри (кількість продукції), періоди часу, як правило подаються у числовій формі. Але крім кількісних параметрів, досить часто зустрічаються якісні – дизайн, зручність в експлуатації тощо. Вони рангуються за допомогою бальної оцінки порівнянням аналогічних параметрів різних виробів чи моделей між собою. Норми часто встановлюються графічно. Норми функціонування, які не можуть бути визначені першим і другим способом, формулюються дескриптивне, описово.
До основних вимог, які ставляться до норм функціонування, належать: обґрунтованість, зручність, можливість порівняння та ін.
Під нормами розуміють максимально допустиму величину абсолютних витрат сировини, матеріалів, пального, енергії для виготовлення одиниці продукції (або виконання роботи встановленої якості при умовах виробництва планового періоду).
Нормативами називаються показники, що характеризують відносні величини (ступінь) використання засобів і предметів праці, їх розхід на одиницю площі, ваги та ін.
Також можна виділити такий елемент норм функціонування, як норма керованості. Це та кількість працівників, яка перебуває у безпосередній підлеглості одного функціонального керівника, її ще називають сферою, масштабом чи діапазоном контролю, зоною управління.
Основні види норм і нормативів:
- норми витрат живої праці;
- норми витрат предметів праці (витрати сировини і матеріалів, пального, енергії);
- нормативи використання засобів праці (виробничих потужностей, машин, обладнання та устаткування);
- норми і нормативи функціонування організації, виробництва (тривалість виробничого циклу, обсяг незавершеного виробництва).
Параметри контролю – це рівні досягнення норм функціонування, відображені у величинах, що підлягають виміру. Параметри контролю виконують дві функції: вони є мотиваційною метою, та використовуються у плануванні та контролі, як очікуваний результат.
Менеджери, звичайно використовують чотири основних методи