Ефективність контролю в організації: поняття, основні параметри, система показників, проблеми
Статистичні звіти набувають все ширшого застосування в управлінському контролі внаслідок використання комп’ютерних технологій. До переваг статистичних звітів слід віднести: згрупованість і упорядкованість наведеної в них інформації у вигляді розрахунків, таблиць, схем, рядів динаміки тощо. Проте, статистичні відомості завжди обмежені, вони, як правило, характеризують лише окремі, хоча і ключові сфери діяльності організації. Отримання інформації на нарадах, в особистих бесідах, розмовах по телефону – це все приклади усних звітів підлеглих. Переваги та недоліки цього методу подібні до методу особистих спостережень. При цьому виникає фільтрація інформації, для цього методу характерним є швидке отримання інформації, наявність гарного зворотного зв’язку, до останнього часу виникали труднощі з документуванням такої інформації для наступної звітності. Так само, як і статистична звітність, письмова звітність не така швидка і більш формальна. Письмова звітність легко каталогізується і на неї можна посилатися.
2. Вимірювання фактичного результату виконання. Процедура виміру фактичного результату виконання – це засіб отримання необхідної інформації для суб’єкта управління та контролю. Вимірювання результатів – найважчий і найдорожчий елемент контролю.
Другий етап процесу контролю проходить як співставлення з стандартами реальних результатів діяльності (порівняння результатів реального виконання із заздалегідь встановленими стандартами). На етапі порівняння встановлюється ступінь відхилення реального виконання від стандарту. На цьому етапі принципово важливим є визначення прийнятого (допустимого) рівня відхилень. Відхилення реального виконання, що перевищують допустимий рівень, і стають об’єктом діяльності менеджера. Діяльність на даному етапі полягає в: визначенні масштабів відхилень; вимірі результатів; передачі інформації та її оцінці. Таким чином, на етапі порівняння менеджер має приділяти особливу увагу розмірам і направленості відхилень.
Визначення масштабу допустимих відхилень – питання кардинально важливе. Якщо взяти занадто великий масштаб, то виникаючі проблеми можуть набути загрозливих контурів. Але якщо масштаб взятий занадто малий, то організація буде реагувати на дуже невеликі відхилення, що вельми руйнівно і потребує багато часу. Така система контролю може паралізувати, дезорганізувати роботу організації і буде скоріше перешкоджати, чим допомагати, досягненню цілей організації. В подібних ситуаціях досягається високий рівень контролю, але процес контролю стає неефективним. Для того щоб контроль був ефективним, він повинен бути економічним. Переваги системи контролю складаються із затрат часу, який витрачається менеджерами та іншими працівниками, на збір, передачу і аналіз інформації, а також із затрат на всі види обладнання, що використовується для здійснення контролю, і витрат на зберігання, передачу і пошук інформації, пов’язаної з питаннями контролю. Основна проблема полягає в тому, щоб визначити насправді важливі відхилення.
Те що тривіальне в одній ситуації, може мати зовсім різне значення в іншому контексті. Так, наприклад, для «Дженерал Моторс» нічого не значить, якщо об’єм тижневих продажів виявиться на 1 млн. дол. нижче запроектованої суми. Але якщо «Дженерал Моторс» не вдасться проконтролювати якість 50-центової деталі, вона буле змушена забрати на доопрацювання сотні тисяч вже проданих автомашин.
До основних типів виміру в процесі виробництва належать фізичний та динамічний виміри. Фізичний вимір відображає форму, розмір, зовнішній вигляд об’єкта контролю. Основні одиниці фізичного виміру – штуки, метри, тонни, гривні тощо. Динамічний вимір характеризує рівень використання тих чи інших ресурсів за відповідною якістю чи властивістю, наприклад, інтенсивність, темп, питома вага, повторюваність. Прикладами одиниць динамічного виміру можуть бути показники фондовіддачі, енергоозброєння, рівня продуктивності.
Для того щоб система контролю діяла ефективно, необхідно обов’язково довести до відома відповідних робітників організації як встановлені стандарти, так і досягнуті результати. Подібна інформація повинна бути точною, надходити вчасно і доводитися до відома робітників у вигляді, що дозволяє легко прийняти необхідні рішення і діяти. Зараз менеджер має можливість отримати важливу інформацію в синтезованому вигляді, з уже проведеним співставленням, майже в момент надходження вихідних даних. Деякі спеціалісти стверджують, що нові засоби обробки інформації з виключно високою швидкістю відкривають можливості створення гігантських організацій.
3. Оцінка результатів виконання. Стадія порівняння та оцінки фактичного та очікуваного результатів безпосередньо стосується ходу виконання господарської операції. При цьому відбувається не тільки оцінка контрольної ситуації, а й вироблення альтернативних рішень для застосування коригуючих дій.
На цій стадії менеджер повинен вирішити, чи отримана інформація є важливою і потрібною. Важлива інформація – це така інформація, яка адекватно описує досліджуване явище і суттєво необхідна для прийняття правильно рішення. Інколи оцінка інформації визначається політикою організації. Менеджери повинні давати особисті оцінки та інтерпретувати значення отриманої інформації і встановлювати кореляцію запланованих и фактично досягнутих результатів. При цьому менеджер повинен брати до уваги ризик та інші фактори, визначаючі вибір того чи іншого рішення.
Завдання третього етапу процесу контролю:
- визначення адресата тієї чи іншої інформації (кому призначається?);
- отримання інформації, що відповідає таким характеристикам – швидкість її передачі чи надходження, точність, достатність, надлишковість, регулярність, корисність та ін.;
- адекватне відображення отриманої інформації у звітності (звітах, доповідях, довідках).
4. Заключний етап процесу контролю – це реакція менеджера на результати порівняння (коригуючі дії). Контрольні звіти є індикаторами відхилень від плану. За результатами цих звітів досліджуються причини проблем, розробляються варіанти їх подолання і виправляється стан справ застосуванням коригуючих дій.
Існує два типи коригуючих дій:
1) за рахунок внутрішніх зусиль і резервів, без зміни показників затвердженого плану, виконання виробничої програми досягається в повному обсязі;
2) змінюються плани, їх обсяги, номенклатура продукції.
Корекція може бути негайною чи відстроченою. Якщо при порівнянні та оцінці результатів фактичний показник тільки порівнюється з нормою функціонування і знаходиться величина будь-якого відхилення, тобто контроль здійснюється автоматично, то встановлення значущості відхилень для діяльності підприємства – найважливіше завдання для особи, що здійснює контроль.
Обрати відповідну лінію поведінки при застосуванні коригуючих дій - значить визначити вид коригуючого впливу: нічого не робити; ліквідація відхилень; перегляд стандартів.
1) Нічого не робити. Головна ціль контролю полягає в тому, щоб добитися такого стану, при якому процес управління організацією дійсно змушував би її функціонувати у відповідності з планом. Якщо співставлення фактичних результатів з стандартами говорить про те, що встановлені цілі досягаються, краще всього нічого не робити. В управлінні неможна розраховувати на те що сталося один раз повториться знову. Навіть найбільш досконалі методи повинні піддаватися змінам. Так, наприклад, якщо система контролю показала, що в якомусь елементі організації все йде добре, необхідно продовжувати виміряти результати, повторюючи цикл контролю.
2) Ліквідація відхилень. Система контролю, що не дозволяє ліквідувати серйозні відхилення, перш ніж вони переростуть в крупні проблеми, не має змісту. Корекція, що проводиться, повинна концентруватися на ліквідації справжньої причини відхилень. В ідеалі стадія вимірювання повинна показувати масштаб відхилення від стандарту і точно вказувати на причину. Оскільки більша частина роботи в організації є результатом об’єднаних зусиль груп людей, то абсолютно точно визначити корені тієї чи іншої проблеми не завжди можливо. Значення корекції в усіх випадках полягає в тому, щоб зрозуміти причини відхилення і добитися повернення організації до правильного образу дій.
Здійснення корекції може бути досягнуто шляхом покращення значень внутрішніх змінних факторів даної організації, удосконалення функцій управління чи технологічних процесів. Важливо підкреслити, що причиною виникаючих проблем може бути будь-яка змінна величина і що вклад у відхилення отриманих результатів від бажаних може дати поєднання різних факторів. Тому менеджер не може обрати якусь одну корегуючу дію тільки тому, що він вирішує тільки-но виниклу проблему. Перш ніж вибрати коректуючу дію, необхідно зважити всі існуючі відношення до даної проблеми, внутрішні змінні та їх взаємозв’язки. Оскільки всі підрозділи організації пов’язані між собою, будь-які крупні зміни в одному з них зачепить всю організацію. Ось чому менеджер спочатку повинен переконатися, що прийнята ним коригуюча дія не створить додаткових труднощів.
3) Перегляд стандартів. Не всі помітні відхилення від стандартів потрібно ліквідувати. Інколи самі стандарти можуть виявитися нереальними, тому що вони базуються на планах, а плани – це лише прогнози майбутнього. При перегляді планів повинні переглядатися і стандарти.
Часто буває так, що система контролю показує на необхідність перегляду планів. Якщо, наприклад, майже всі комівояжери перевищать свої квоти на 50%, то, очевидно, це занадто низька квота, і вона не може служити стандартом прийнятої результативності. Успішно діючі організації часто повинні переглядати свої стандарти в бік підвищення. Крім того, інколи виявляється, хоч це і не повинно відбуватися занадто часто, що плани складені занадто оптимістично. Тому стандарти треба переглядати в бік зниження. Стандарти, вимоги яких виконати дуже важко, фактично роблять марними прагнення робочих і менеджерів досягти сформульованих цілей. Як і у випадку з коригуючими діями різних типів, необхідність радикального перегляду стандартів(в бік підвищення чи зниження) може бути симптомом проблем, виникаючих або в процесі контролю, або в процесі планування.
ІІ. ЕФЕКТИВНІСТЬ КОНТРОЛЮ В ОРГАНІЗАЦІЇ
2.1. Інструменти контролю
Існують різні підходи до класифікації засобів управлінського контролю. На практиці усю сукупність інструментів контролю поділяють на три групи:
інструменти фінансового контролю;
інструменти операційного контролю;
інструменти контролю поведінки працівників в організації.
Складовими елементами фінансового контролю (рис. 2. 1) є:
фінансовий аналіз;
бюджетування;
аудит.
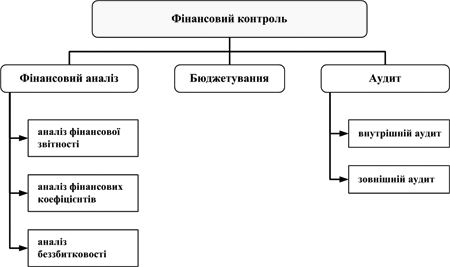
Рис. 2.1- Основні складові системи фінансового контролю
Фінансовий аналіз також можна розглядати як складну підсистему, де основними інструментами є:
аналіз фінансової звітності організації;
аналіз фінансових коефіцієнтів;
аналіз беззбитковості.
Аналіз фінансової звітності організації. Для оцінки та контролю діяльності організації широко застосовують такі документи фінансової звітності:
баланс;
звіт про прибутки та збитки;
звіт про рух готівки.
Характеристика інструментів аналізу фінансової звітності наведена в табл. 2.1.
Таблиця 2.1 -Характеристика інструментів аналізу фінансової звітності
|
Назва інструменту |
Сфери контролю |
| Аналіз балансу |
попередня оцінка можливостей організації виконувати свої поточні зобов’язання; визначення загального фінансового стану організації |
| Аналіз звіту про прибутки та збитки |
зіставлення прибутків і збитків організації; зміна прибутків і витрат поточного періоду проти попередніх |
| Аналіз звіту про рух готівки |
контроль надходжень грошей в організацію з усіх джерел та їх виплат за зобов’язаннями організації; попередні висновки щодо рівня ліквідності організації |
Аналіз фінансових коефіцієнтів переслідує наступні цілі:
порівняння поточних фінансових результатів організації із попередніми, визначення змін, встановлення тенденцій;
порівняння результатів фінансової діяльності однієї фірми із відповідними результатами інших фірм галузі.
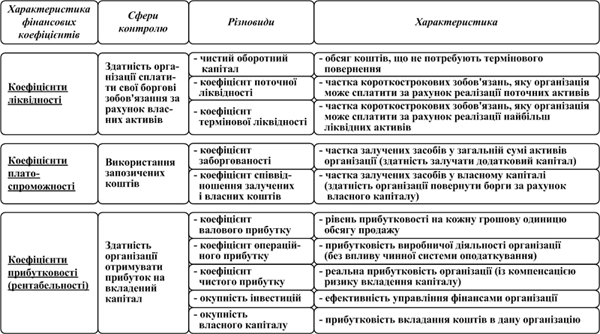
Для інтерпретації результатів діяльності організації використовують декілька груп фінансових коефіцієнтів, до найважливіших серед яких відносять:
коефіцієнти ліквідності;
коефіцієнти платоспроможності;
коефіцієнти прибутковості (рентабельності).
Характеристика фінансових коефіцієнтів наведена у табл. 2.2.
Таблиця 2.2. - Характеристика фінансових коефіцієнтів
Аналіз беззбитковості проводиться для з’ясування, якими мають бути обсяги продажу продукції організації, щоб досягти прибутковості.
Бюджетування - один із основних засобів планування і контролю за діяльністю підрозділів в організації. Бюджетами визначаються як планові, так і фактичні показники витрат (грошові кошти, активи, сировина і ресурси, заробітна плата) структурних одиниць організації.
Цілі аналізу виконання бюджетів:
точне вимірювання дійсного стану справ;
порівняння результатів діяльності різних підрозділів і рівнів управління за різні проміжки часу.
Переваги бюджетного контролю:
простота здійснення;
можливість формалізації;
широке залучення менеджерів до процесу контролю.
Недоліки бюджетного контролю:
орієнтація переважно не на результати, а на витрати;
можливість перевитрачання коштів запланованого бюджету.
Аудит – незалежна формальна верифікація (засвідчення) фінансових звітів і операційних видів діяльності організації. Розрізняють зовнішній і внутрішній аудит.
Зовнішній аудит проводиться зовнішньою незалежною аудиторською організацією і спрямований на перевірку фінансової звітності.
Внутрішній аудит окрім фінансової перевірки додатково оцінює операційну діяльність організації і опрацьовує рекомендації щодо її удосконалення.
Обов’язкові напрямки аудиторської перевірки:
грошові кошти (залишки на рахунках, аналіз процедур управління грошовими потоками);
надходження (перевірка гарантій сплати боргів споживачами, перевірка балансу);
запаси (перевірка матеріальних запасів на складах, порівняння оцінок з показниками балансу, оцінка фізичного зносу);
основні фонди (огляд, оцінка зносу, визначення адекватності страхування);
кредити (аналіз кредитних угод, узагальнення зобов’язань);
доходи і витрати (оцінка їх розподілу за термінами, доречності, сум).
Інструменти операційного контролю. На практиці широко використовують такі інструменти операційного контролю:
графіки Г. Гантта;
сітьові графіки;
метод оцінки та перегляду планів (PERT);
метод критичного шляху (CPM);
методи управління запасами;
методи контролю якості.
Графік Гантта – інструмент розробки графіків виробничих процесів і контролю за їх виконанням, що дає можливість швидко оцінити стан виробничого процесу (які процеси завершені, а які - ні). Графік Гантта показує кількість часу, який необхідний на виконання кожного елементу робіт.
Мережеві графіки. Мережеве планування та управління (МПУ) –специфічний метод планування та управління проектами шляхом застосування мережевих графіків. Система МПУ дозволяє:
формувати календарний план виконання комплексу робіт;
мобілізувати часові, трудові, матеріальні та грошові ресурси;
управляти комплексом робіт за принципом "провідної ланки" із прогнозуванням та попередженням можливих зривів у ході робіт;
підвищити ефективність управління шляхом чіткого поділу відповідальності між керівниками різних рівнів та виконавцями.
Метод оцінки та перегляду планів (PERT) – це метод складання виробничого графіку, при якому виробничий процес розбивається на окремі операції з наступним аналізом їх послідовності і ролі кожної в загальному процесі. Операції можуть здійснюватись як одночасно, так і послідовно. Далі визначається час, необхідний для виконання кожної операції. На основі цього складається таблиця. Найдовший шлях називають критичним шляхом, оскільки саме він визначає тривалість усього виробничого процесу. Знання критичного шляху необхідно для того, аби сконцентрувати зусилля на його удосконаленні, оскільки він показує найбільш важливі етапи процесу.
Метод критичного шляху (СРМ) на основі виробничого графіку дозволяє встановити критичну послідовність операцій, що обмежують швидкість здійснення будь-якого процесу. Як правило, це найбільш тривалий етап в процесі. Удосконалення критичного шляху дозволяє скоротити процес в цілому.
Таким чином, і в методі PERT, і в методі критичного шляху проекти розглядаються як мережі окремих подій та робіт. Основна розбіжність двох методів полягає в різному підході до оцінки тривалості операцій. Метод критичного шляху виходить з того, що тривалість операцій можна оцінити з достатньо високою мірою точності та визначеності, тоді як метод ПЕРТ базується на використанні імовірнісного підходу до визначення тривалості операцій і аналізує вплив невизначеності на тривалість робіт за проектом у цілому.
Техніка управління запасами. Основними системами управління запасами з незалежним попитом є система «з фіксованим часом» (періодичністю замовлення) та система «з фіксованою кількістю» (розміром замовлення). Графічна інтерпретація функціонування цих систем представлена на рис. 2.2.
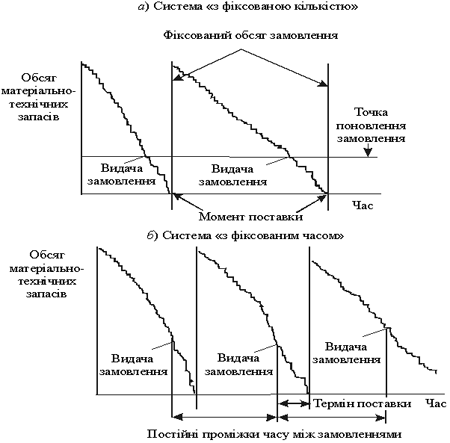
Рис. 2.2 - Графічна інтерпретація функціонування систем управління запасами з незалежним попитом
У системі «з фіксованою кількістю» постійно контролюють рівень запасів. Коли кількість знижується до певного рівня (точки замовлення), видається чергове замовлення на поповнення запасів при чому замовляється завжди одна й та сама кількість. Фіксованими величинами в цій системі є рівень, за якого повторюється замовлення тобто – точка замовлення та обсяг замовлення.
У системі «з фіксованим часом» замовлення на поповнення запасів розміщуються з заданою періодичністю, наприклад, раз на два тижні. Обсяг, що замовляється, щоразу інший і залежить від залишку, який лишається на складі. Фіксованими величинами у цій системі є інтервал замовлення та максимальний рівень запасу на складі.
Інструментами контролю якості є статистичні методи контролю.
Цілі статистичного контролю якості:
встановлення відповідності продукції та процесів вимогам нормативно-технічної документації, зразкам-еталонам тощо;
отримання інформації про хід виробничого процесу та рівень його стабільності;
захист підприємства від постачання недоброякісних сировини та матеріалів;
виявлення дефектної продукції на якомога ранніх етапах її виготовлення;
запобігання випуску недоброякісної продукції.
Використовуються два підходи:
Статистичний приймальний контроль – застосовується для контролю якості готової продукції або вхідних матеріалів.
Статистичний контроль якості процесу – використовується для регулювання якості продукції у процесі її виготовлення.
Статистичний приймальний контроль - вибірковий активний контроль, в основу якого покладене застосування методів математичної статистики, що дозволяє оцінювати якість великої партії продукції за результатами контролю малої вибірки (проби).
Карта контролю технологічного процесу використовується в тих випадках, коли необхідно проконтролювати якість продукції або послуг у процесі виробництва. Мета полягає у визначенні моменту виходу процесу виробництва "з-під контролю" і випуску продукції з нестабільною якістю. При цьому можна одразу приймати необхідні заходи з коригування процесу.
2.2. Характеристики ефективного контролю
Поведінка людей – не єдиний фактор, який визначає ефективність контролю. Для того, щоб контроль міг виконати свою задачу, тобто забезпечити досягнення цілей організації, він повинен володіти кількома важливими властивостями. Розглянемо ці властивості детальніше.
1. Стратегічна спрямованість контролю. Для того, щоб бути ефективним, контроль повинен мати стратегічний характер, тобто відображати спільні пріоритети організації і підтримувати їх. Відносна складність оцінки будь-якого виду діяльності в кількісному вигляді або вимірювання її результативності за принципом «витрати – ефект» ніколи не повинна служити критерієм для рішення – чи потрібно вводити механізм контролю. Діяльність в галузях, які не мають стратегічного призначення, не слід вимірювати дуже часто і про отримані результати можна нікому не повідомляти до того часу, коли відхилення від стандарту не стануть надто великими.
Але якщо вище керівництво вважає, що якісь види діяльності мають стратегічне призначення, то в кожній такій ділянці обов’язково має бути налагоджений ефективний контроль, навіть якщо ця діяльність не підлягає вимірюванню. Звичайно, що конкретні дільниці в різних організаціях будуть різними, але всі організації потребують ефективних систем контролю.
2. Орієнтація на результати. Кінцева мета контролю складається не з того, щоб зібрати інформацію, встановити стандарти і виявити проблеми, а з того, щоб розв’язати задачі, які стоять перед організацією. Проведення вимірювань і повідомлення про їхні результати важливі лише як засіб досягнення цієї мети. Для того щоб контроль був ефективним, необхідно старанно слідкувати за тим, щоб ці засоби контролю не зайняли більш важливого місця, ніж дійсні цілі організації.
Більше того, безглуздо повідомляти, що ваша система спрямована на отримання конкретних результатів, якщо фактично вона не може їх досягти. Безглуздо володіти точною інформацією про різноманітні відхилення від намічених цілей, якщо ця інформація не використовується для здійснення необхідних коректувальних дій. Це означає, що інформація про результати контролю необхідна лише тоді, коли йдеться про тих осіб, які мають право впливати на головні відповідні зміни справи. Коли контрольний механізм не спрацьовує, то скоріше за все причина полягає в необхідності вдосконалення структур прав і обов’язків, а не процедури вимірювання. Таким чином, щоб бути ефективним, контроль має бути інтегрований з іншими функціями управління.
Так, контроль буде ефективним тільки тоді, коли організація фактично досягла намічених цілей і може сформувати нові цілі, які забезпечать її існування в майбутньому.
3. Відповідність справі. Для того, щоб бути ефективним, контроль має відповідати виду діяльності, яка контролюється. Він повинен об’єктивно вимірювати і оцінювати те, що дійсно важливе. Непридатний механізм контролю може скоріше маскувати, а не збирати критично важливу інформацію. Так, наприклад, суспільно прийнято оцінювати ефективність торгівлі способом встановлення деякої квоти і порівняння з нею реального об’єму продажу в доларах. Але це може призвести до великих втрат, оскільки насправді успіх визначається не обсягом продажу, а рівнем прибутку. Багато факторів можуть призвести до виконання квоти при фактично низькому рівні результативності торгівлі. Так, наприклад, фірма може запропонувати надто високі знижки або надто високий рівень обслуговування після продажу, щоб тим самим отримати нові замовлення, або ж ціни можуть зрости внаслідок інфляції. В подібних ситуаціях фірма буде втрачати гроші від кожного продажу, а не заробляти їх.
Фірма «Хьюлетт-Паккард» до 1983 р. для контролю витрат при виготовленні друкарських плат та інтегральних схем використовувалась система поштучних замовлень. В 1983 р. фірма перейшла до виробництва з циклом, що повторюється, в рамках якого проходили виготовлення, обробка і збір великої кількості стандартних виробів. Один із ключових моментів цих процесів масового виробництва базується на тому, що для постійної підтримки робітники і матеріали безперервно перерозподіляються між окремими замовленнями. На жаль, ця вимога звела нанівець спроби визначити і проконтролювати витрати виробництва кожного замовлення як при системі поштучних замовлень. Визначені таким чином витрати були неточними, і робітники, менеджери, і бухгалтери були приведені в замішання через неможливість визначити справжні витрати виробництва конкретного замовлення. Необхідно було здійснити деякі вдосконалення системи контролю затрат (включаючи і відмову від врахування вартості живої праці як окремої категорії витрат), перш ніж система стала придатною для використання.
4. Своєчасність контролю. Для того, щоб бути ефективним, контроль має бути своєчасним. Своєчасність контролю полягає не у виключно високій швидкості або частоті його проведення, а в часовому інтервалі між проведенням вимірювань або оцінки, які адекватно відповідають контрольованому явищу. значення найбільш відповідного часового інтервалу такого виду визначають з урахуванням часових рамок основного плану, швидкості вимірювання і витрат на проведення вимірювання і розповсюдження отриманих результатів.
Магазину роздрібної торгівлі, наприклад, може знадобитися досить точна щотижнева інформація про складські запаси. Це потрібно для впевненості у тому, що магазину є чим торгувати. Однак реальну фізичну інвентаризацію товарів для визначення втрат від крадіжок слід проводити не частіше одного разу в квартал. Аналогічно роздрібний торгівець повинен щоденно визначати і реєструвати об’єм свого продажу для того, щоб внести гроші в банк і проконтролювати потік готівки.
Крім цього, найважливішою метою контролю залишається усунення відхилень перш ніж вони набудуть серйозних розмірів. Таким чином, система ефективного контролю – це система, яка дає потрібну інформацію потрібним особам до розвинення кризи.
5. Гнучкість контролю. Якщо щось можна спрогнозувати, то контроль стає не потрібним. Контроль, як і плани, має бути достатньо гнучким і пристосовуватися до будь-яких змін в системі контролю. Так, наприклад, фірма, яка випускає 100 різних видів товарів, повинна використовувати методи контролю запасів з метою контролювання будь-якого відносно великого збільшення чи зменшення кількості товарів, а також кількість кожного з них наявного на даний момент. Без достатнього ступеня гнучкості система контролю не буде дійсною у тих ситуаціях, для яких вона призначена. Так, наприклад, якщо раптово виникає новий фактор витрат, спричинений необхідністю адаптації до недавно прийнятого законодавства, до тих пір, доки він не буде введений у систему контролю фірми, вона не зможе простежувати виробничі витрати.
6. Простота контролю. Як правило, найбільш ефективний контроль – це найпростіший контроль з точки зору тих цілей, для яких він призначений. прості методи контролю потребують менших витрат, вони економічні. Але найголовніше те, що, якщо система контролю дуже складна, то люди, які взаємодіють з нею, не розуміють і не підтримують її. Така система контролю не може бути ефективною. Надмірна складність веде до втрати контролю над ситуацією. Для того, щоб бути ефективним, контроль має відповідати потребам і можливостям людей, які взаємодіють із системою контролю і реалізують її.
Існує багато прикладів організацій, що витрачали багато засобів на розроблення витончених методів контролю, які ніколи не використовувались, тому що були надто складними для людей, які повинні були їх використовувати. В 60-ті роки, наприклад, майже всі найважливіші нью-йоркські банки намагалися розширити можливості своїх систем контролю. В результаті з’явилось море товстих томів, що містили складну інформацію про все на світі. Всі банки, крім одного, змушені були відмовитися від нових підходів до контролю просто тому, що їх персонал заплутався в цій інформації.
Підхід менеджера, того єдиного банку, якісно відрізнявся чудовим розумінням тих факторів, що роблять контроль і розповсюдження інформації ефективними. Секрет цього менеджера полягав в тому, що він спочатку перевіряв всі розроблені інструкції на своїх дочках-підлітках. Якщо дівчата, які нічого не розуміли в банківській справі, розуміли описану ним процедуру, то менеджер міг бути впевненим, що й банківські робітники її зрозуміють.
7. Економічність контролю. Дуже рідко намагаються досягти за допомогою контролю досконалості в роботі організації, оскільки прогресуюче вдосконалення організації потребує великих зусиль і засобів.
Ніколи не слід забувати, що всі витрати організації мають приводити до збільшення її переваг і прибутків. Витрати засобів мають наближати організацію до намічених цілей. Таким чином, якщо сумарні витрати на систему контролю перевищують створені нею переваги, організації краще не використовувати цю систему контролю взагалі, або ж ввести менш старанний контроль. Взагалі, оскільки в контролі приховано багато побічних витрат, які б могли бути задіяні для вирішення інших задач, то для того, щоб контроль був економічно виправданий, відношення витрат до можливих прибутків має бути досить низьким.
Для того щоб визначити реальне співвідношення витрат і прибутку для системи контролю, необхідно розглядати як довгострокові аспекти, так і короткострокові. Так, наприклад, для більшості ресторанів безглуздо контролювати вартість кожної справи в меню з точністю до центу. Для мережі ресторанів «МакДональдс» подібний контроль може обернутися багатьма мільйонами доларів прибутку, тому що один цент – це значна частина вартості страви в ресторанах, до того ж перемножена на мільярди проданих порцій.
2.3. Проблеми ефективності контролю
Серед працівників усередині організації часто виникає опір контролю. Менеджерам важливо зрозуміти, чому підлеглі опираються контролю, і знати, як перебороти опір.
Іноді намагатися контролювати занадто багато видів діяльності або їх частин. Прагнучи забезпечити хороше виконання роботи чи уникнення помилок, контролю приписують задачу «керування» фактично всіма видами діяльності, які здійснюються від імені організації. Деякі організації навіть визнали за необхідне контролювати персональні рішення окремих працівників, наприклад, вибір стилю одягу, зачіски і т. ін. На такому контролі зазвичай наполягають військові організації.
Щоб не захопитися надмірним контролем, ефективно діючі менеджери зосереджують контроль на результатах, а не на діях чи зовнішньому вигляді. контроль варто пояснювати таким чином, щоб його розуміли як коригувальний процес чи метод спостереження за процесом, а не як тактику тиску і шлях до обмеження волі. Контроль варто періодично переоцінювати, щоб визначити, чи існує ще потреба в кожному специфічному виді контролю.
Коли стандарти контролю точні, визначені в часі й об’єктивні, деякі люди опираються йому, оскільки вони розуміють, що контроль спростить визначення того, чи виконують вони роботу добре. Серед слабких виконавців загроза чіткої відповідальності за свою погану роботу створює опір контролю. Навіть хороші виконавці іноді опираються контролю, оскільки вони бояться втратити гнучкість чи волю, що, на їхню думку, є необхідним елементом роботи високого рівня.
Більшість працівників займаються ефективною діяльністю і приймають контроль, що забезпечує зворотний зв'язок, який вони можуть використовувати, щоб добре виконувати свою роботу. Вони опираються контролю, який є, на їхню думку, неточним, деспотичним чи погано організованим. Наприклад, телемаркетингова команда може розглядати контроль, заснований на підрахунку кількості зроблених за день закликів, деспотичним. Можна довести, що число закликів у день є простою, зручною кількісною мірою, тоді як час, проведений для встановлення хороших відносин зі споживачем, є більш важливим фактором для можливого продажу і для довгострокових продажів.
Ефективно діючі менеджери роблять контроль гнучким, щоб уникнути неточності чи деспотичності слабкого положення. Вони пам’ятають, що якщо результати значно відрізняються від стандартів, то проблема може полягати як у стандарті, так і в способі здійснення роботи. Ефективно діючі менеджери завжди перевіряють і знову досліджують стандарти, коли виявляється значне відхилення. Також можливо, що вибір «стилю контролю», найкращого за даних обставин, може допомогти в подоланні опору людей контролю.
У сучасній літературі пропонуються такі поради менеджерам для використання ефективного контролю:
- завжди пам’ятайте, що контроль належить розглядати і встановлювати як позитивну діяльність, необхідну для зосередження людей, часу і грошей на виконанні організаційних цілей;
- підтримуйте включення ваших підлеглих у контроль їхньої власної діяльності, самоконтроль часто виявляється найкращим контролем;
- зосереджуйте контроль на результатах, а не на діяльності та зовнішньому вигляді;
- регулярно переоцінюйте контроль, щоб переконатися, що він усе ще необхідний і відповідає ситуації;
- підключайте підлеглих до розробки методів і здійснення контролю;
- пам’ятайте, що деякі відхилення від стандартів є нормальним явищем;
- спостерігайте як за позитивними, так і за негативними відхиленнями, будьте впевненими у своєму визнанні і оцінці позитивним відхилень;
- стережіться підлеглих, які виступають проти контролю, тому що боятися бути занадто обмеженими або «втратити свободу», їхній опір може виникати через бажання уникнути чіткої відповідальності за результати діяльності.
Найбільш розповсюджені помилки при оцінці результатів діяльності:
1. Ефект Німба. Це трапляється тоді, коли працівник настільки добре справляється з однією частиною своїх обов’язків, що ви ігноруєте проблеми, які виникають при виконанні ним іншої частини. Наприклад, ви можете дати вашому найкращому агенту з продажу найвищу оцінку (ефект Німба), не дивлячись на те, що він відмовився виконати роботу вчасно і закінчити звіт.
2. Ефект Камертона. Він виникає тоді, коли окремі випадки поганої роботи несприятливо відображаються на загальній оцінці результатів роботи працівника. Наприклад, ваш асистент-адміністратор дуже добре попрацював протягом декількох місяців до винесення оцінки результативності, але на останньому тижні він пропустив термін, призначений постачальником для подачі заяви на продовження дії угоди на поставку. Компанія втратила вигідну угоду і ви дали асистенту занижену оцінку його роботи.
3. Стереотип. Це трапляється тоді, коли ви дозволяєте своїм переконанням відносно працівника диктувати оцінку, яку слід йому поставити. Наприклад, ви можете бути впевненими в тому, що чоловіки краще, ніж жінки виявляють себе на монтажі електронних плат. В результаті ваш стереотип автоматично надає працівникам-чоловікам привілеї і дозволяє дати більш високу оцінку, в той час, коли жінки мають досягти значних успіхів, перш ніж ви почнете сприймати їх серйозно.
4. Порівняння. Часто, коли ви виносите оцінку двом працівникам одночасно, у вас може виникнути бажання порівняти результати їхньої праці, не враховуючи досягнутого ними особистого результату. Якщо один з працівників безперечно краще іншого, то другий може сильно програвати в порівнянні з ним, незалежно від досягнутого ним результату. І навпаки, якщо один з працівників виконує завдання погано, то другий може виконувати дуже добре. Ви повинні оцінювати якість праці окремого працівника, спираючись безпосередньо на його результати, не звертаючи уваги на те, наскільки він поганий чи гарний порівняно з іншими.
5. Віддзеркалення. Це трапляється тоді, коли одна людина симпатизує іншій, значною мірою схожій на неї (у поведінці). Тому можна легко потрапити у пастку, високо оцінюючи тих працівників, чия поведінка схожа на вашу, і занижуючи оцінки тим, хто не схожий на вас.