Совершенствование системы управления предприятием
При нормативе - 0,04 – 0,07
2. Показатель уровня квалификации работников Пкр рассчитывается по формуле 7:
П кр = Чау / Чау (7 )
П кр2002г = 1 / 2=0,5
П кр2001г = 1 / 2=0,5
П кр2000г = 1 / 2=0,5
Явно видна недостаточная квалифицированность персонала (Чау – численность работников аппарата управления с необходимым базовым образованием. Норма Пкр = 1.)
Данный анализ позволяет сделать оценку кадровой политики на предприятии – эффективная или неэффективная.
2.1.2.Анализ эффективности системы управления
Для анализа эффективности системы управления рассчитываются основные показатели эффективности системы управления:
1. Коэффициент управляемости, характеризующий степень средней загруженности каждого руководителя с учетом нормы управляемости (по количеству подчиненных):
m
Куп = (1/z ) х ( ∑ Hф / Hн ) ( 8)
1
z - число уровней управления;
m – число руководителей данного уровня управления;
Hф и Hн – фактическое и нормативное число работников, приходящееся в среднем на одного руководителя данного уровня управления.
Норматив Куп = 0,5 – 1
Коэффициент управляемости, характеризующий степень средней загруженности генерального директора:
Куп = (1/3 ) х (2 / 4) = 0,16
Коэффициент управляемости, характеризующий степень средней загруженности главного бухгалтера:
Куп2002 = (1/3) х ( 3/3 + 3/1) = 2
Коэффициент управляемости, характеризующий степень средней загруженности генерального директора на много ниже нормы, а
Коэффициент управляемости, характеризующий степень средней загруженности главного бухгалтера и зам. Директора по административной работе превышает норму.
2 Коэффициент уровня механизации и автоматизации труда работников Км.а., характеризующий степень соответствия фактической стоимости средств механизации и оргтехники Сф нормативным требованиям в среднем на одного работника аппарата управления рассчитывается по формуле 9 :
Км.а. = Сф / Чау (9)
Сф – фактическая стоимость технических средств в управлении;
Чау – численность аппарата управления.
Км.а. 2002= (15000 x 6+24000+28000 + 12000+8000 x 2 + 3500 x 2) / 2= 88500
Коэффициент экономичности труда работника аппарата управления Кзу рассчитывается по формуле 10 :
Кзу = Зау / Зпр (10)
Зау – общая сумма затрат на управление;
Зпр – общая сумма затрат на реализацию продукции за год.
Кзу2002 = 1176000 / 7056000 = 1,7
Коэффициент экономической эффективности управленческой деятельности Кэ рассчитывается как отношение прибыли П (дохода) к численности аппарата управления Чау по формуле 11 :
Кэ = П /Ч ау (11 )
Кэ2002 = 6548000 /2=3274200
Коэффициент результативности управления производством и реализацией продукции Кэу показывает – отношение объема реализации продукции V к численности аппарата управления Чау, определяется по формуле 12:
Кэу = V / Чау (12)
Кэу2002 = 36248000 / 2=18018000
6. Экономическая результативность деятельности (рентабельность) показывает коэффициент Кэр, рассчитываемый как отношение прибыли П (дохода) к общей сумме затрат на реализацию продукции за год Зпр по формуле 6 :
Кэр = П / Зпр (13)
Кэр = 6548000 / 21322000 = 0,31
7. Производительность труда – степень его эффективности, определяется отношением годового объема реализации продукции V к среднесписочной численности работников Чппр по формуле 14:
ПТ = V / Чппр (14 )
ПТ2002 = 36248000 / 110,5 = 328000
На основе анализа состояния управления на предприятии данная система показателей позволяет определить основные направления совершенствования систем управления.
2.2.Финансово – экономический анализ предприятия.
В этом подразделе будет проведен экономический анализ финансово-хозяйственной деятельности предприятия. Основные этапы включают экономический анализ:
анализ основных результатов деятельности ;
анализ финансового состояния.
Цели анализа:
Оценка динамики основных показателей во времени и во взаимосвязи между собой;
Определение факторов, оказавших влияние на деятельность предприятия;
Определение причин отклонений фактических результатов от запланированных;
Разработка конкретных предложений по устранению влияния отрицательных факторов и усилению использования благоприятных в будущем периоде.
Основные финансово-экономические показатели предприятия
ОАО “Магазин “Лялин” 2000 – 2002 гг. Таблица 5
|
№ п/п |
Показатели |
Ед. изм. |
2000 год |
2001 год |
2002 год |
Отклонение | |
| % | абс. знач. | ||||||
| 1. | Уставной фонд (акционерный капитал) | тыс.руб. | 20540 | 20954 | 21385 | 4 | 845 |
| 2. | Выручка от реализации | тыс.руб. | 30192 | 34048 | 36248 | 20 | 6056 |
| 3 | Среднесписочная численность персонала | чел. | 112 | 113 | 110,5 | -2 | -1,5 |
| 4 | Производительность труда | т.руб./чел | 269,5 | 301,3 | 328 | 21 | 58,5 |
| 5 | Годовой фонд заработной платы | тыс.руб. | 7835 | 8006 | 8232 | 5 | 397 |
| 6 | Среднемесячная заработная плата одного работника | тыс. руб. | 5,7 | 5,9 | 6,7 | 17 | 1 |
| 7 | Затраты на один руб. реализации | Коп. | 80 | 81,5 | 82 | 3 | 2 |
| 8 | Прибыль | тыс.руб. | 5930 | 6254 | 6548 | 10 | 618 |
| 9 | Рентабельность продаж | % | 19,6 | 18,3 | 18,1 | -7 | -1,5 |
| 10 | Среднегодовая стоимость основных фондов | тыс.руб. | 17454 | 17632 | 17968 | 3 | 514 |
| 11 | Себестоимость услуг от продаж | тыс. руб. | 24262 | 27794 | 29700 | 22 | 5438 |
| 12 | Среднегодовая стоимость оборотных средств | тыс.руб. | 2516 | 2837 | 3021 | 20 | 505 |
| 13 | Фондоотдача | руб./руб. | 1,72 | 1,93 | 2,01 | 16 | 0,29 |
Теоретической базой экономического анализа финансовых результатов деятельности предприятия служит принятая для всех предприятий, независимо от формы собственности, единая модель хозяйственного механизма предприятия в условиях рыночных отношений, основанная на формировании прибыли.
Рост прибыли создает финансовую базу для самофинансирования, расширенного воспроизводства, решения проблем социальных и материальных потребностей трудовых коллективов. За счет прибыли выполняется также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями.
Для анализа и оценки уровня и динамики показателей прибыли используют данные бухгалтерской отчетности предприятия из формы №2, представленные в табл.6.
Динамика показателей прибыли ОАО “Магазин “Лялин” Таблица 6
(тыс. руб.)
Показатели |
1-й квартал 2001 г. |
Отчетный период 1-й квартал 2002 г. |
Отчетный период в % к предшествую-щему периоду |
| 1 | 2 | 3 | 4 |
| 1. Выручка (нетто) от реализации товаров, продукции, тыс. р | 8725 | 9250 | 106 |
|
Себестоимость продукции тыс.р. |
5132 | 5441 | 106 |
| 3. Валовой доход тыс.р. | 3593 | 3809 | 106 |
| 4. Прибыль (убыток) от реализации тыс.р. | 753 | 824 | 109 |
| 5. Прибыль (убыток) отчетного периода тыс.р. | 487 | 539 | 111 |
| 6. Прибыль, остающаяся в распоряжении предприятия тыс.р. | 414 | 435 | 105 |
Прибыль от реализации растет быстрее, чем нетто-выручка от реализации товаров, продукции, работ и услуг, то это свидетельствует об относительном снижении затрат на производство продукции.
Если опережающими темпами растут расходы, внереализационные расходы на производство, то это свидетельствует о снижении прибыли отчетного периода.
В соответствии с действующим положением прибыль, полученная предприятием, распределяется в следующем порядке: прежде всего из нее вносятся налоги в бюджеты разных уровней (Федеральный, региональный, местный).
Для анализа структуры прибыли отчетного периода используют данные из табл.7.
Структура прибыли Таблица 7
| Показатели | 1-й квартал 2001 г. |
Отчетный период 1-й квартал 2002 г. |
Отклоне-ния (+,–) |
| . Прибыль (убыток) отчетного периода – всего в % | 95 | 100 | +5 |
|
в том числе: – прибыль (убыток) от реализации; |
100 | 99 | -1 |
| – Налогооблагаемая прибыль | 24 | 24 | 0 |
| – чистая прибыль | 76 | 76 | 0 |
| – от финансово-хозяйственной деятельности | 0 | 0 | 0 |
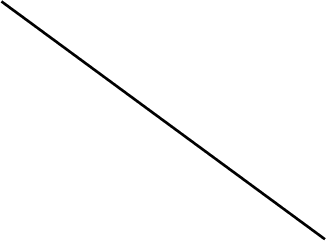
На рис. 12 представлен график зависимости изменения затрат от объема продаж, который отображается прямой линией - АВС, проходящей через три характерные точки. А – точка, соответствующая величине постоянных затрат; В – низшая точка объема производства (затрат); С – высшая точка объема затрат.
 Z
Линия
изменения
затрат
С

В

А D


 0
Х
Зависимость изменения затрат от объема продаж. Рис. 12
Степень реагирования издержек реализации на изменения объема продукции оценивается с помощью коэффициента реагирования затрат. Этот коэффициент вычисляется по формуле :
Изменения затрат за период,