Совершенствование системы управления предприятием
К = ---------------------------------------------------------------- (15)
Изменения объема продаж, в %
6
К = --------------------------- = 0,6
10
Для постоянных расходов коэффициент реагирования равен нулю (К=0). В ОАО “Магазин “Лялин” дигрессивные затраты т.к. значения коэффициента реагирования 0 < К> 1 .
В зависимости от значения коэффициента реагирования выделяют типовые хозяйственные ситуации, которые перечислены в табл.8.
Таблица 8
|
Значение коэффициента реагирования затрат |
Характер поведения затрат |
| К=0 | Постоянные затраты |
| 0 < К> 1 | Дигрессивные затраты |
| К=1 | Пропорциональные затраты |
| К> 1 | Прогрессивные затраты |
Чтобы обеспечить снижение себестоимости и повышение прибыльности работы в ОАО “Магазин “Лялин” необходимо следующее: темпы снижения дигрессивных расходов должны превышать темпы роста прогрессивных и пропорциональных расходов.
Факторный анализ показателей рентабельности
На уровень и динамику показателей рентабельности оказывает влияние вся совокупность производственно-хозяйственных факторов:
уровень организации управления;
структура капитала и его источников;
степень использования производственных ресурсов;
объем, качество и структура продукции;
затраты на производство.
Данные для факторного анализа прибыли. (тыс. р.) Таблица 9.
| показатель | план | План пересчитанный на фактический объем продаж | факт |
| Выручка(нетто) от реализации продукции | 9065 | 9157 | 9250 |
| Полная себистоимость реализованной продукции | 5332 | 5386 | 5441 |
| прибыль | 3773 | 3770 | 3809 |
Уровень рентабельности производственной деятельности (окупаемость затрат), исчисленной в целом по предприятию, зависит от трех основных факторов: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации. Факторная модель этого показателя:
П=f (VРП х УдЦС)
Р = ----------------------------------
Зпл=f (V х УдС) (16)
П – прибыль от реализации;
VРП – объем реализованной продукции;
Уд – удельный вес;
Ц – цена товара;
С – себестоимость товара;
Зпл – плановые затраты.
3809
Р2002 = ---------------------------------- = 0,714
5332
Система показателей деловой активности и эффективности деятельности предприятия
Эффективность деятельности предприятия измеряется результативностью работы относительно величины авансированных ресурсов или величины их потребления (затрат) в процессе производства. Эти показатели характеризуют степень деловой активности предприятия.
Эффективность Стоимость реализованной продукции потребленных
= -----------------------------------------------------------------------
ресурсов Потребленные ресурсы (затраты)
Эффективность 9250
= ---------------------- = 1,7
ресурсов 2002 5441
Соотношение между динамикой реализованной продукции и динамикой ресурсов (затрат) определяет характер экономического роста.
Экономический рост производства, может быть, достигнут как экстенсивным, так и интенсивным путем.
Для оценки эффективности хозяйственной деятельности используются показатели рентабельности – прибыльности или доходности капитала, ресурсов или продукции.
Деловая активность предприятия в финансовом аспекте проявляется, прежде всего, в скорости оборота его средств.
Анализ деловой активности и рентабельности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов оборачиваемости и рентабельности, которые являются относительными показателями финансовых результатов деятельности предприятия.
Оборачиваемость Выручка от реализации
средств или их = ----------------------------------------------------------------
источников Средняя (за период) величина средств
Оборачиваемость 36248
средств или их = ------------------------ = 11,3
источников 2002 3021
Рентабельность Прибыль от реализации
продаж = ------------------------------------------------
Выручка от реализации
Рентабельность 6548
продаж2002 = ------------------------ = 0,18
36248
Рентабельность
средств или их = Рентабельность х оборачиваемость средств
источников продаж или их источников
Рентабельность
средств или их = 0,18 х 11,3 = 0,02
источников 2002
Коэффициенты рентабельности
Рентабельность всего капитала фирмы:
R= (17)
P – Прибыль о реализации;
В – средний за период итог баланса – нетто.
R= = 30
Рентабельность основных средств и прочих внеоборотных активов:
R= (18)
F – средняя за период величина основных средств и прочих внеоборотных активов.
R= = 0,36
Коэффициенты деловой активности
Коэффициент общей оборачиваемости капитала:
К= (19)
В – выручка от реализации;
N – средний за период итог баланса-нетто.
К2002= =
1,69
Анализ финансовой устойчивости
Финансовая устойчивость предприятия зависит от того насколько оптимально сочетаются отдельные виды активов балансов и, в частности, основной и оборотный капитал, а соответственно постоянные и переменные затраты предприятия.
При анализе финансового состояния предприятия необходимо знать запас его финансовой устойчивости (зону безопасности). С этой целью предварительно все затраты предприятия следует разбить на две группы в зависимости от объема производства и реализации продукции:
постоянные;
переменные.
Постоянные затраты не зависят от объема производства. К ним относятся: амортизация основных средств, арендная плата, суммы выплаченных процентов за кредиты банка, расходы на управление и другие.
Переменные затраты увеличиваются (или уменьшаются) пропорционально объему производства продукции. Это расходы сырья, материалов, энергии, топлива, отчисления и налоги от зарплаты и выручки и т.д. Постоянные затраты вместе с прибылью составляют маржинальный доход предприятия.
Деление затрат на постоянные и переменные и использование показателя маржинального дохода позволяет рассчитать порог рентабельности, т.е. ту сумму выручки, которая необходима для того, чтобы покрыть все постоянные расходы предприятия. Прибыли при этом не будет, но не будет и убытка. Рентабельность при такой выручке будет равна нулю.
Постоянные затраты в
себестоимости продукции
 Порог
рентабельности=
Доля маржинального
дохода в выручке
242
Порог рентабельности = -------------------------- = 0,2954
819
В рыночной экономике большая и все увеличивающаяся доля собственного капитала вовсе не означает улучшения положения предприятия, возможности быстрого реагирования на изменения делового климата. Напротив, использование заемных средств свидетельствует о гибкости предприятия, его способности находит кредиты и возвращать их, т.е. о доверии к нему в деловом мире.
Нормативов соотношения заемных и собственных средств практически не существует. Они не могут быть одинаковыми для разных отраслей и предприятий. В тех отраслях, где медленно оборачивается капитал и велика доля долгосрочных активов коэффициент финансового левериджа не должен быть высоким. В других отраслях, где капитал оборачивается быстро и доля основного капитала мала, он может быть значительно выше.
Коэффициент финансового левериджа является не только индикатором финансовой устойчивости, но и оказывает большое влияние на увеличение или уменьшение величины прибыли из собственного капитала предприятия. Коэффициент финансового левериджа является именно тем рычагом с помощью которого увеличивается положительный или отрицательный эффект финансового рычага.
Уровень финансового левериджа измеряется отношением темпов прироста чистой прибыли к темпам прироста прибыли до уплаты налогов и процентов по обслуживанию долга. Он показывает, во сколько раз темпы прироста чистой прибыли превышают темпы прироста балансовой прибыли. Это превышение обеспечивается за счет эффекта финансового рычага. Одной из составляющих которого является его плечо (отношение заемного капитала к собственному). Увеличивая или уменьшая плечо рычага в зависимости от сложившихся условий можно влиять прибыль и доходность собственного капитала.
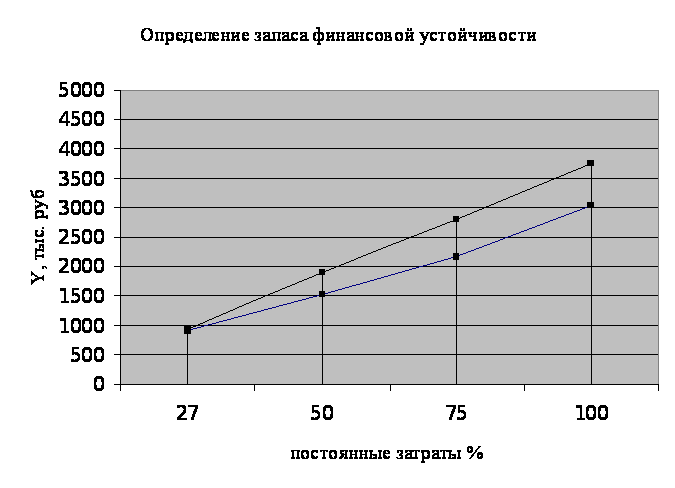
Если известен порог рентабельности, то запас финансовой устойчивости равен:
Выручка – порог рентабельности
 ЗФУ=
х 100%
Выручка
3032 – 909
 ЗФУ2002=
х 100% = 70,01
3032
Расчет порога рентабельности и запаса финансовой устойчивости Таблица 10.
| Показатели |
Прошлый месяц (04.2002) |
Отчетный месяц (05.2002) |
| Выручка от реализации продукции (за минусом НДС, акцизов); тыс.руб. | 3012 | 3032 |
| Прибыль; тыс. руб. | 543 | 545 |
| Полная себестоимость реализованной продукции; тыс. руб. | 2469 | 2487 |
| Сумма переменных затрат; тыс. руб. | 2198 | 2213 |
| Сумма постоянных затрат; тыс. руб. | 240 | 242 |
| Сумма маржинального дохода; тыс. руб. | 814 | 819 |
| Доля маржинального дохода в выручке; % | 27,02 | 27 |
| Порог рентабельности; тыс. руб. | 888 | 909 |
|
Запас финансовой устойчивости тыс. руб. %: |
2124 70,51 |
2122 70,01 |

Нормальная устойчивость финансового состояния, гарантирующая его платежеспособность: недостаток (-) собственных оборотных средств, излишек (+) долгосрочных источников формирования запасов;
Устойчивость финансового состояния может быть повышена путем:
ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращения на рубль оборота;
обоснованного уменьшения запасов и затрат (до норматива);
пополнения собственного оборотного капитала за счет внутренних и внешних источников.
Экономико-математическое моделирование
Равноускоренное (равнозамедленное) развитие. Этому типу динамики свойственно постоянное во времени увеличение (замедление) развития. Уровни таких рядов динамики изменяются с постоянными темпами прироста:
Тпр = const
Основная тенденция развития в рядах динамики со стабильными темпами прироста отображается функцией параболы:
Y = а + bt
где а и b - параметры уравнения; t - обозначение времени
Имеются данные о выручке от реализации продукции предприятия за 6 лет. В таблице 10 рассчитаны необходимые для решения системы уравнений суммы е у, ех, е ух, е х2
Годы последовательно обозначены как 1,2,3,4,5,6 n=6. Подставляя полученные суммы в систему уравнений
6 a+15b=156531
15 a+55b=493400
Получаем a=24161 и b=2380х. Отсюда искомое уравнение тренда
y=24161+2380х
Подставляя в это уравнение значения х: 1,2,3,4,5,6, находим выровненные (теоретические) значения y. На рис. 3 изображаются графики фактических и выровненных значений. Рассчитывается прогноз по полученному уравнению на ближайший период при условии сохранения изменения выручки от реализации продукции линейной закономерности.
Вторая задача – оценить практическую значимость уравнения. Для этого рассчитывается коэффициент корреляции и оценивается его значимость, которая основана на сопоставлении значения коэффициента корреляции с его средней квадратичной ошибкой при n<30 значимость коэффициента корреляции проверяется на основе по t- критерию Стьюдента. Для этого рассчитывается фактическое значение критерия и сопоставляется с табличным, определяемым по приложению 9