Лизинг в России опыт и её пути развития
– возмещение затрат лизингодателя, связанных с приобретением и передачей предмета лизинга лизингополучателю;
– возмещение затрат, связанных с оказанием других услуг, предусмотренных в договоре лизинга;
– доход лизингодателя.
Учитывая, что второй из названных элементов не носит обязательного характера (дополнительные услуги могут отсутствовать или ‚ может оказывать не лизингодатель, а иное лицо), можно считать, что эти платежи состоят из двух основных частей (видов):
– возмещение лизингодателю его инвестиционных затрат (затрат, связанных с приобретением и передачей предмета лизинга его получателю);
– выплаты лизингодателю вознаграждения (сверх возмещения инвестиционных затрат).
В общую сумму договора лизинга может включаться выкупная цена предмета лизинга, если в договоре лизинга предусмотрен переход права собственности на предмет лизинга к лизингополучателю.
Таким образом, в целом речь идет обо всех платежах лизингодателю от лизингополучателя за владение и пользование имуществом, предоставленным/полученным по договору лизинга. Посредством указанных платежей лизингодатель возмещает свои финансовые затраты, связанные со сделкой, и получает прибыль.
При более детальном взгляде окажется, что общая сумма лизинговых платежей может включать в себя множество элементов. Имеются в виду следующее:
В разряд инвестиционных затрат зачисляются обоснованные расходы и затраты лизингодателя, связанные с приобретением им предмета лизинга и дальнейшим участием в операции, в том числе:
– цена предмета лизинга;
– суммы налогов на имущество, на добавленную стоимость;
– расходы на транспортировку и установку, включая монтаж и шефмонтаж (если иное не предусмотрено в договоре);
– расходы на обучение персонала лизингополучателя работе, связанной с предметом лизинга (если в договоре не предусмотрено иное);
– расходы на таможенное оформление и оплату таможенных сборов, тарифов и пошлин, связанных с предметом лизинга (если такие расходы имели место);
– расходы на хранение предмета лизинга до момента ввода его в эксплуатацию (если в договоре не предусмотрено иное);
– расходы на охрану предмета лизинга во время транспортировки и его страхование (если в договоре не предусмотрено иное);
– расходы на страхование от всех видов рисков (если страхователем является лизингодатель);
– расходы на выплату процентов за пользование привлеченными средствами (кредитами, взятыми лизингодателем для приобретения предмета лизинга);
– плата за гарантии и поручительства, за подтверждение третьими лицами платежных документов, относящихся к предмету лизинга;
– расходы на содержание и обслуживание предмета лизинга (е ли в договоре не предусмотрено иное);
– расходы на регистрацию предмета залога;
– расходы на создание резервов в целях капитального ремонт, предмета лизинга;
– комиссионный сбор торговому агенту;
– расходы на передачу предмета лизинга;
– расходы на оказание дополнительных услуг (если они оказывались);
– суммы амортизации имущества за период, охватываемый сроком договора;
– иные расходы, без которых невозможно нормальное использование предмета лизинга [14].
В свою очередь вознаграждение лизингодателя включает в себя:
– оплату его услуг, связанных с операцией, т.е. комиссионные;
– процент (в случае, если лизингодатель направил на приобретение предмета лизинга и/или на оказание дополнительных услуг собственные деньги).
Обобщая перечисленное, можно считать, что в общем случае лизинговые платежи включают следующие составляющие:
АО – амортизационные средства;
ПК – проценты за кредитные ресурсы;
КВ – комиссионное вознаграждение;
ДУ – плата за дополнительные услуги, предусмотренные в договоре лизинга;
Н – налоги.
Тогда общую сумму лизинговых платежей (ЛИ) можно рассчитать по формуле 2.1.
ЛИ = АО + ПК + КВ + ДУ + Н. (2.1)
К лизинговому имуществу разрешается применять механизм ускоренной амортизации, устанавливая в лизинговом договоре повышенный коэффициент амортизации.
В зависимости от используемого критерия (признака) лизинговые платежи могут быть классифицированы следующим образом:
по видам:
– в виде фиксированной ставки, устанавливаемой в денежной (наиболее распространенный вариант), натуральной или смешанной форме в абсолютной сумме;
– в виде долевых платежей (доля от объема реализуемой продукции, произведенной на оборудовании, взятом в лизинг);
– в виде совокупных платежей (сумма всех лизинговых платежей за весь период лизинга плюс плата за выкуп оборудования в собственность лизингополучателя после окончания срока лизинговой сделки);
– в виде процента от стоимости сданного в лизинг объекта;
по форме:
– в денежной форме (преобладающей на практике);
– в натуральной форме (если расчеты проводятся товарами, вы пускаемыми с использованием предмета лизинга, или путем оказания лизингодателю встречных услуг);
– в смешанной форме (сочетание денежной и натуральной форм);
по механизму установления границ платежей:
– при определении верхней границы платежей – максимально возможный уровень платы, при котором достижимо расширенное воспроизводство у лизингополучателя при средней норме рентабельности (среднеотраслевой норме прибыли) на вложенный капитал;
– при определении нижней границы платежей – минимально возможный уровень платы, при котором достигается простое воспроизводство имущества, сданного в лизинг;
по способам:
– линейные (вносимые пропорциональными равными долями),
– прогрессивные (постепенно возрастающие по мере освоения взятого в лизинг оборудования и увеличения объема продукции, производимой с его помощью лизингополучателем);
– дигрессивные (постепенно уменьшающиеся при относительно больших платежах на первоначальном этапе лизинга);
– сезонные (учитывающие сезонность денежных потоков лизингополучателя);
по периодичности:
– единовременные (вносятся после поставки имущества и под писания лизингополучателем и поставщиком акта его приемки);
– периодические (ежемесячные, поквартальные или ежегодные по устанавливаемому сторонами графику). Данный способ более всего соответствует сути лизинга. Единовременная форма платежа превращает лизинговую сделку в простую покупку имущества;
– с авансом (с частичной предоплатой в момент подписания лизингового договора; в дальнейшем соответствующие суммы вычитаются из общего объема необходимых лизинговых платежей, а оставшиеся суммы вносятся в установленном порядке) [27].
Выбранные сторонами параметры лизинговых платежей из числа названных выше должны быть закреплены в договоре. Указанный выбор способа платежа зависит, естественно, от множества факторов, но в конечном счете – от величины общей суммы предстоящих лизинговых платежей, финансового положения и платежеспособности лизингополучателя. Так, аванс может применяться, как правило, в отношениях с лизингополучателем, у которого хорошее финансовое положение.
В специальной литературе представлено большое количество методик расчета лизинговых платежей. Рассмотрим их кратко.
Министерство экономики РФ еще в 1996 г. разработало и утвердило «Методические рекомендации по расчету лизинговых платежей», в которых предусмотрен их расчет в следующей последовательности:
1) сначала рассчитываются размеры лизинговых платежей по годам, охватываемым договором лизинга;
2) затем подсчитывается общий размер лизинговых платежей за весь срок договора (сумма платежей по годам);
3) исчисляются размеры лизинговых взносов в соответствии с выбранной сторонами периодичностью, а также согласованными методами начисления и способом уплаты.
Такая последовательность расчетов вполне оправданна, поскольку с уменьшением задолженности по кредиту, полученному лизингодателем для приобретения лизингового имущества, уменьшается и размер выплачиваемого ему комиссионного вознаграждения. Кроме того, следует учитывать, что ставку вознаграждения стороны часто устанавливают в процентах к непогашенной (неамортизированной) стоимости имущества.
Такая последовательность расчетов вполне оправданна, поскольку с уменьшением задолженности по кредиту, полученному лизингодателем для приобретения лизингового имущества, уменьшается и размер выплачиваемого ему комиссионного вознаграждения. Кроме того, следует учитывать, что ставку вознаграждения стороны часто устанавливают в процентах к непогашенной (неамортизированной) стоимости имущества.
В Рекомендациях предусмотрена достаточно простая последовательность расчетов всех элементов лизинговых платежей (табл. 2.1) разработки специальной методики расчета платежей по операциям лизинга, учитывающей специфические особенности его целевого назначения – максимизацию ресурсов для инвестиционной деятельности предприятий [26].
Таблица 2.1 – Алгоритмы и варианты расчета слагаемых лизинговых платежей
|
Наименование платежа |
Алгоритм расчета | Возможный вариант расчета |
|
1.Амортизационные отчисления (АО) |
АО (БС * На): 100, где БС – балансовая стоимость имущества; На – норма амортизации |
Действующая норма амортизационных отчислений или механизм ускоренной амортизации с коффициентом не выше 3 (трех) |
|
2.Плата за используемые кредитные ресурсы (ПК) |
ПК = (КР * СТк): 100, где КР – кредитные ресурсы; СТк – ставка процента за кредит |
В каждом расчетном году соотносится со средней суммой непогашенного кредита или среднегодовой остаточной стоимостью имущества. Размер платы может варьировать в зависимости от изменений ставки процента за кредит |
|
3.Комиссионное вознаграждение (КВt) |
а) КВt, = p*БС, где р – ставка комиссионного вознаграждения, % годовых от балансовой стоимости имущества (БС) б) КВt = (ОСн + ОСк) : : 100* *СТв : 2, где ОСн и ОСк – стоимость имущества соответственно на начало и конец года, рублей; СТ – вставка комиссионого вознаграждения |
Вознаграждение по соглашению сторон; в зависимости от балансовой стоимости или от среднегодовой остаточной стоимости имущества ставка определяет возможные объемы комиссионного вознаграждения |
|
4. Плата за дополнительные услуги (ДУt) |
ДУt = (Р1 + Р2 +... + Рn,): Т, где Р1... Рn – расходы на оказание каждой услуги. руб.; 1, 2... n – виды услуг; Т– срок договора, лет |
Изменение структуры услуг и цен |
| 5. Налоги |
Нt = Вt * СТn : 100, где Вt – выручка, руб. (Вt=АОt+ ПКt+ КВt+ДУt); СТn – ставка налога, %; t – расчетный год |
Изменение состава выручки |
Итак, в соответствии с Рекомендациями применим следующую последовательность расчетов.
Рассчитаем общую сумму лизинговых платежей по формуле (2.2).
ЛП=АО+ПК+КВ+ДУ+НДС, (2.2)
ЛП – общая сумма лизинговых платежей;
АО – величина амортизационных отчислений, причитающихся лизингодателю в текущем году;
П – плата за используемые лизингодателем кредитные ресурсы на приобретение лизингового имущества;
КВ – компенсационное вознаграждение лизингодателю за предоставление имущества по договору лизинга;
ДУ – плата лизингодателю за дополнительные услуги, предусмотренные в договоре лизинга;
НДС – налог на добавленную стоимость, уплачиваемый лизингополучателем за услуги лизингодателя.
Рассчитаем амортизационные отчисления по формуле (2.3).
АО=БС*НА:100, (2.3)
где БС – балансовая стоимость имущества – предмета договора лизинга;
НА – норма амортизационных отчислений.
Определим плату за используемые лизингодателем кредитные ресурсы (КР) на приобретение лизингового имущества по формуле (2.4).
ПК=КР * СТ: 100, (2.4)
ПК – плата за используемые кредитные ресурсы;
СТ – ставка за кредит, % годовых.
В каждом расчетном году плата за используемые кредитные ресурсы соотносится со среднегодовой суммой непогашенного кредита в текущем году или среднегодовой остаточной стоимостью имущества — предмета договора (2.5).
КРt = Q* (ОСн + ОСк) : 2, (2.5)
КРt – кредитные ресурсы, используемые на приобретение имущества, плата за которые осуществляется в расчетном году;
ОСн – расчетная остаточная стоимость имущества на начало года;
ОСк – расчетная остаточная стоимость имущества на конец года;
Q – коэффициент, учитывающий долю заемных средств в общей стоимости приобретенного имущества. Если для приобретения имущества используются только заемные средства, то коэффициент Q=1
5. Рассчитаем комиссионное вознаграждение лизингодателю, которое устанавливается по соглашению сторон в процентах от (варианты):
а) балансовой стоимости лизингового имущества;
б) среднегодовой остаточной стоимости имущества.
Комиссионное вознаграждение соответственно может быть рассчитано по двум вариантам, формула (2.6).
КВt, = p*БС, (2.6)
где р – ставка комиссионного вознаграждения, % годовых от балансовой стоимости имущества;
БС— то же, что и в формуле (2.6);
КВt = [(ОСн + ОСк): 2) * (СТв :100)], (2.7)
ОСн и ОСк – то же, что и в формуле (2.5);
СТв – ставка комиссионного вознаграждения, % от среднегодовой остаточной стоимости имущества.
Определим плату за дополнительные услуги лизингодателя, предусмотренные договором лизинга в расчетном году, по формуле (2.8).
ДУt = (Р1 + Р2 +... + Рn,): Т (2.8)
где ДУt – плата за дополнительные услуги в расчетном году;
Р1, Р2,... Рn – расходы лизингодателя на каждую предусмотренную в
договоре услугу;
Т – срок договора, лет.
7. Рассчитаем размер НДС, уплачиваемого лизингодателем, по формуле
(2.9).
НДСt = (Вt * СТн) :100 (2.9)
где НДСt – величина налога, подлежащего уплате в расчетном году;
Вt – выручка от сделки лизинга в расчетном году;
СТн – ставка НДС.
8. Определим сумму выручки в расчетном году (Вt). В нее включаются: амортизационные отчисления (АОt), плата за использованные кредитные ресурсы (ПКt), сумма вознаграждения лизингодателю (КВt) и плата за дополнительные услуги лизингодателя (ДУt) предусмотренные в договоре (2.10).
Вt = АОt + ПКt + КВt + ДУt. (2.10)
9. Рассчитаем размеры лизинговых взносов при их уплате равными долями с оговоренной в договоре периодичностью по формуле (2.11).
ЛВг = ЛП : Т (2.11)
где ЛВг – размер ежегодного лизингового взноса;
ЛИ – общая сумма лизинговых платежей;
Т – срок договора лизинга, лет.
Перейдем теперь к не менее важному пункту в расчетах лизинговых платежей – это налогообложение.
Для привлечения денежного капитала к лизинговым операциям помимо всего прочего необходимо обеспечить благоприятные налоговые условия.
Одними из главных экономических рычагов, позволивших лизингу широко распространиться за рубежом и стать привлекательным видом бизнеса, являются налоговые и амортизационные льготы. Зарубежная практика показывает, что чем большие льготы предоставлялись, тем быстрее развивался лизинг.
В соответствии с законодательством (п. 1 ст. 146 НК РФ) финансовой лизинговой компании (лизингодателя) лизинговые платежи признаются объектом обложения НДС. При этом налоговая база определяется в порядке, изложенном в ст. 154 НК РФ, без включения в нее НДС и налога с продаж. Следовательно, при исчислении НДС к налоговой базе необходимо применять ставку в 20% (п. 3 ст. 164 НК РФ).
Сумма НДС, которую организация фактически уплатила поставщику лизингового имущества, принимается к вычету после отражения ее в составе доходных вложений в материальные ценности (п. 2 ст. 171 и п. 1 ст. 172 ПК РФ).
Лизингодатель, выступая балансодержателем имущества, имеет право принять к вычету из бюджета сумму НДС по лизинговым платежам при наличии счета-фактуры в момент фактической оплаты.
У лизингополучателя сумма НДС по имуществу, полученному по договору лизинга, отражается по дебету сч. 19 «Налог на добавленную стоимость по приобретенным ценностям» в том случае, если данное имущество учитывается на балансе лизингополучателя. В соответствии со ст. 171 и п. 1 ст. 172 НК РФ организация имеет право принять к вычету сумму НДС после постановки на учет имущества в качестве основных средств и в той мере, в какой погашается задолженность перед лизингодателем. При этом недвижимое имущество ставится на учет как основное средство после получения документов, свидетельствующих о государственной регистрации такого имущества [5].
Таким образом, никаких специальных налоговых льгот по НДС ни для лизингодателя, ни для лизингополучателя в действующем законодательстве (гл. 21 ПК РФ) не предусмотрено.
В соответствии со ст. 264 ПК РФ (гл. 25) в отношении лизингополучателя действует положение, позволяющее ему относить лизинговые платежи за принятое в лизинг имущество к прочим расходам, связанным с производством и реализацией продукции. Если при этом указанное имущество учитывается на балансе лизингополучателя, то данные платежи признаются его расходом (за вычетом сумм начисленной амортизации). Таким образом, у лизингополучателя налоговая база по данному налогу уменьшается на величину лизинговых платежей.
Для лизингодателя в законодательстве о налоге на прибыль никаких особенностей не предусмотрено, т.е. он платит данный налог на общих основаниях.
Имущество, переданное в лизинг, ставится на баланс по согласованию между сторонами договора лизинга (в порядке, установленном приказом Министерства финансов РФ № 15 от 17.02.1997 г. «Об отражении в бухгалтерском учете операций по договору лизинга»).
Если на основе договора лизингополучатель учитывает полученное имущество на своем балансе, то он и является плательщиком данного налога. Если при этом лизингополучатель использует указанное имущество на цели или в сферах деятельности, освобождаемых, от уплаты налога на имущество, либо имеет право уменьшить на величину балансовой оценки стоимость своего имущества, учитываемую, для целей налогообложения в соответствии с Законом.
Если имущество учитывается на балансе лизингодателя, то он является плательщиком налога и не вправе использовать льготы по налогу на имущество предприятий, установленные в Законе (ст.4 и 5).
 Таким
образом, для
эффективного
проведения
лизинговых
сделок в России
пока не сформировалась
благоприятная
государственная
налоговая
политика.
В финансовых расчетах для оценки экономической эффективности конкретной лизинговой операции применяются несколько вариантов. При подготовке экономического обоснования рекомендуется расчет ставки финансирования (для сравнения финансовой эффективности лизинга с закупкой этого же оборудования в кредит) по формуле (2.12).
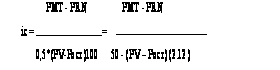
где ic – ставки финансирования лизинга
PMT – лизинговые платежи
PRN – ежегодная амортизация оборудования
PV – первоначальная стоимость сдаваемого в лизинг оборудования
Pост – на момент окончания срока лизинга, по которой оборудование будет выкуплено лизингодателем в свою собственность
Важным условием для лизингодателя является, как уже отмечалось выше, наличие налоговых преимуществ. Эти преимущества основаны на том, что платежи по лизингу не облагаются налогом на прибыль (они относятся на себестоимость продукции)
В связи с тем, что лизинговые платежи не привязаны к нормам амортизации, они могут быть составлены с учетом пожелания лизингополучателя с целью более быстрого перенесения стоимости оборудования на себестоимость выпускаемой продукции.
При решении проблемы по выбору типа инвестирования – кредит или лизинг, лизинг оборудования имеет смысл, если в рамках рассматриваемых проектов выполняется условие (2.13).
NPVa > NPVk, (2.13)
где NPVa – чистая текущая стоимость платежей в случае лизинга имущества (после налогообложения)
NPVk – чистая текущая стоимость доходов в случае покупки оборудования за счет кредита
Это условие может быть реализовано при следующем соотношении (2.14).
PMTa / Rma < PMTk / Rmk (2.14)
где PMTa / Rma – отношение суммы платежей при лизинге ипотечной постоянной аренды(F6)
PMTk / Rmk – отношение суммы платежей при обслуживании кредита к ипотечной постоянной кредита (F6).
Выбор методики расчета лизинговых платежей имеет высокую актуальность в том случае, когда происходит сравнение кредита и лизинга как альтернативных вариантов финансово-инвестиционной деятельности.
Размеры лизинговых платежей должны учитывать фактические темпы инфляции. Это требование к методике расчета предлагается выполнить следующим способом.
Анализ достоинств и недостатков методик расчетов платежей в условиях инфляции показал, что исходная стоимость лизинга в них корректируется на ставку рефинансирования Центробанка РФ. Я думаю, указанная ставка при относительно частом ее изменении и тенденции к понижению не может служить в качестве объективного показателя ожидаемой инфляции. Кроме того, лизингополучателя интересует не сама по себе инфляция в стране, а рост цен на конкретное оборудование, взятое в лизинг. На разное оборудование рост цен может быть различным. Динамика мировых цен на импортное оборудование не зависит от инфляции в России. Следовательно, логичнее базовую стоимость лизинга корректировать не на ставку рефинансирования или какой-либо другой показатель, отражающий ожидаемую на период действия лизингового договора инфляцию в стране, а на индекс роста цен по конкретному оборудованию, взятому в лизинг.
Другое предложение связано с изменением порядка корректирования базовой стоимости лизинга. В рассмотренных методиках такая корректировка предполагается на ожидаемые темпы инфляции сразу на весь период, предусмотренный в договоре лизинга. Между тем невозможно точно предсказать не только темпы инфляции на весь такой период, но даже изменение цен на взятое в лизинг конкретное оборудование. В этой связи представляется, более оправданным, не корректировать базовую величину стоимости лизинга сразу на весь указанный период, а индексировать показатель рассматриваемой стоимости за каждый год по фактическому изменению цен на оборудование, взятое в лизинг.
Выбор наиболее приемлемой методики платежей по операциям лизинга в инвестиционной деятельности предприятий должен учитывать характер ее применения лизингополучателем исходя из цели максимизации ресурсов для инвестиционной деятельности предприятия, что достигается не только снижением стоимости покупки, но и эффективным использованием лизингового оборудования. Это требование к методике может быть реализовано, видимо, только одним способом: если лизинговые операции имеют налоговые и иные льготы и при этом действует механизм предоставления и отмены таких льгот, основанный на учете уровня эффективности использования лизингового оборудования. Такой механизм в управлении экономикой страны отсутствует.
Изложенное, лишний раз подтверждает актуальность неоднократно высказывавшихся специалистами предложений о необходимости создания условий, которые бы стимулировали отечественных производителей к развитию лизинговых отношений, инвестированию производственной сферы, обновлению основных фондов, повышению своей конкурентоспособности. Для этого в первую очередь следует добиваться более широкого распространения лизинговых сделок рассчитанных на достаточно длительные сроки (не менее трех лет). Необходимо снизить налог на прибыль, полученную лизингодателями от реализации договоров лизинга со сроком действия 3 года и более. Следует также стимулировать банки в выдаче кредитов лизинговым компаниям, которые заключают соответствующие договоры на длительные сроки. Кроме того, необходимо снижать таможенные пошлины и налоги по ввозимым на территорию Российской Федерации товарам.
2.3 Особенности развития российского лизингового рынка
Такой финансовый инструмент, как лизинг, все активнее входит в сферу российской экономики. Он позволяет приобретать без значительных первоначальных единовременных финансовых затрат дорогостоящее имущество и, уже используя его, постепенно производить окончательные расчеты. В настоящее время существует огромная потребность в инвестициях в основные средства промышленности и социальной сферы. Устаревший парк требует незамедлительного обновления: уровень износа машин и оборудования составляет 63,4%, а транспортных средств – 57,5%. При ограниченных финансовых ресурсах предприятия вынуждены вместо обновления парка отвлекать средства на ремонт. Поэтому лизинг является одним из наиболее привлекательных и перспективных способов приобретения основных средств.
Наибольшим успехом на рынке лизинговых услуг пользуются автотранспортные средства, строительная и дорожная техника, телекоммуникационное оборудование, сельхозтехника. Значительную долю составляет оборудование для горнодобывающей, нефтяной и газовой промышленности. Особенно интенсивное развитие получил лизинг автотранспорта.
По оценке группы по развитию лизинга МФК, объем лизинговых операций в 2007 г. составил 1,7 млрд. дол., т.е. около 50 млрд. рублей (рисунок 2.1). Общий объем инвестиций в основной капитал за счет всех источников финансирования в 2007 г. составил 1599,5 млрд. рублей; доля лизинга в общих инвестициях в России приближается к 3%. Если опираться на данные Госкомстата России, которые многие эксперты считают заниженными, то этот показатель составляет около 1% (рис. 2.2).
Группа по развитию лизинга МФК считает, что в связи с повышением внутреннего спроса на лизинговые услуги и благоприятными изменениями в законодательной налоговой базе доля лизинга в общем объеме инвестиций может возрасти до 4%. Значительно увеличилось и число лизинговых компаний. Если до 17 августа 1998 г. был зарегистрирован 21%, то после кризиса – 79% общего числа компаний.
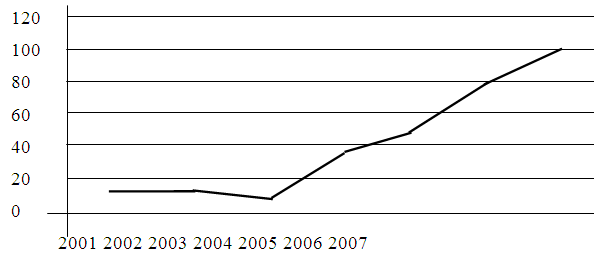
Рисунок 2.2 – Темпы роста рынка лизинговых услуг
В 2008 г. объем профинансированных средств по договорам лизинга лизинговыми компаниями России составил более 1700 млн. дол. Это 148% аналогичного показателя прошлого года. Общий же объем рынка (с учетом авансов лизингополучателей, доходов лизинговых компаний) агентство «Эксперт РА» оценивает в 2,5 млрд. дол.
История развития российского лизинга имеет национальные особенности. Первая особенность — отличие лизинга в России и в странах Запада. Если там лизинг обычно сочетает черты аренды и кредита, то у нас он чаще похож на специфический инструмент проектного финансирования.
Вторая особенность многообразие направлений в лизинге. Лизинговые компании создавались различными структурами, имели разные предпосылки образования, поэтому и практика работы, психология у них разная. Можно выделить пять типов компаний, которые в лизинговом бизнесе активно действуют в России в соответствии с их ориентацией:
1) на банки;
2) на иностранных учредителей;
3) на поставщиков оборудования;
4) на государство;
5) на отечественные промышленные группы.
Грани между этими типами быстро размываются. Компании выходят за пределы «родительских» структур, все чаще позиционируют себя как универсальные. Так, если изначально многие лизинговые компании создавались при банках, то сейчас они создают при себе финансовые институты, чтобы предоставлять более полный спектр услуг клиентам, например «РТК-Лизинг» приобрела Русский индустриальный банк.
Сегодня лизинг признан на государственном уровне [1,2] основным инструментом для развития таких отраслей, как производство телекоммуникационного оборудования, автотранспорта, сельскохозяйственной продукции, авиатехники.
Основным фактором, определившим стабильное и быстрое развитие лизингового рынка в России, стал после кризисный экономический рост, произошедший преимущественно за счет замещения импортной продукции на потребительском рынке товарами российского производства. Это в свою очередь обусловило потребность отечественных предприятий в обновлении основных фондов. Кроме того, наблюдаемая в последнее время стабилизация макроэкономики позволила предприятиям планировать свою деятельность на более длительные сроки.
Значительным стимулом для развития отрасли в 2002 году стало внесение конструктивных изменений в Федеральный закон от 29.10.98 № 164-ФЗ «О лизинге», поправок в Налоговый кодекс РФ (глава 25 «Налог на прибыль организаций»). К наиболее существенным из законодательных инициатив следует отнести отмену лицензирования лизинговых компаний и сохранение положения об отнесении лизинговых платежей [3] на себестоимость продукции (что позволяет снизить налогооблагаемую базу), а также права использовать ускоренную амортизацию оборудования с коэффициентом до трех (что снижает налог на имущество и налоги субъектов Российской Федерации).
В то же время сохраняется ряд значительных препятствий для развития лизингового рынка в России. Прежде всего, это ограниченный доступ лизинговых компаний к «длинным и дешевым» кредитным ресурсам. Наиболее существенными факторами, сдерживающими развитие лизинга в России, являются дороговизна и краткосрочность финансовых ресурсов на фоне постепенного снижения стоимости и увеличения сроков лизинговой сделки. Кроме того, на отечественном страховом рынке практически отсутствует такой инструмент, как страхование финансовых рисков. Это значительно затрудняет глобальное внедрение лизинга на российских малых предприятиях, деятельность которых, как правило, не обладает достаточной степенью прозрачности.
Отечественные лизинговые компании испытывают значительные трудности с возвратом оборудования при нарушении лизингополучателем условий договора лизинга, что связано с неэффективностью отечественной юридической системы и судебной практики. Однако, даже изъяв объект лизинга, лизинговая компания не всегда может покрыть убытки путем его реализации, ведь вторичный рынок оборудования развит в России крайне слабо.
Перечисленные проблемы сказываются в первую очередь на клиентах лизинговых компаний. Это связано с тем, что спрос на данный вид услуг значительно превышает предложение. Сумма лизинговых платежей, полученных в 2008 году пятьюдесятью крупнейшими российскими лизинговыми компаниями, увеличилась по сравнению с аналогичным показателем 2007 года на 63,5%. Значительно выросла за год и сумма средств, направленных этими компаниями на финансирование по лизинговым договорам: в 2008 году она увеличилась на 73% по сравнению с 2007 годом.
Эти данные не только иллюстрируют быстрый рост объемов деятельности лизинговых компаний, но и позволяют прогнозировать повышение спроса на их услуги в России.
Вопреки сложившемуся убеждению лизинг далеко не всегда является лучшей альтернативой другим доступным в России инструментам финансирования. В ряде случаев кредит может оказаться гораздо выгоднее лизинга, если предприятие убыточно (одно из преимуществ лизинговой схемы заключается в экономии на налоге на прибыль).
Рассмотрим специфические особенности российского лизинга, которые нужно учитывать при принятии решения о выборе наиболее адекватной формы финансирования.
В современных условиях лизинговые компании могут привлекать большие объемы долгосрочного финансирования благодаря эффективному риск-менеджменту (управлению рисками). Ведь ликвидность объекта лизинга (который остается в собственности лизингодателя на протяжении всего срока лизинговой сделки) не является для лизинговой компании достаточной гарантией надежности сделки. Из-за вышеназванных трудностей при изъятии объекта лизинга и его реализации на вторичном рынке (или вторичной передаче в лизинг) лизинговой компании необходимо использовать дополнительные способы снижения рисков.
Однако требования к дополнительному обеспечению лизинговой сделки, как правило, более гибкие, чем к обеспечению кредита. Это могут быть аванс (обычно в размере 15-30% от стоимости сделки), залог, задаток, различные гарантии и даже поручительства физических лиц.
Безусловно, для компании, которая желает получить ликвидное оборудование или готова предоставить ликвидное обеспечение, лизинг в большинстве случаев является наиболее эффективным способом финансирования. Но это не означает, что в других случаях такой способ неэффективен или недоступен. В России лизинг похож, скорее, на инструмент проектного финансирования (то есть выделения средств под конкретный проект), чем на кредит или аренду (что принципиально отличает его от лизинга на Западе).
Для большинства российских лизинговых компаний (особенно работающих со сделками на сумму более 500 тыс. долл. США) качество проекта и соответственно бизнес-плана имеет не меньшее значение, чем наличие обеспечения. Даже предоставив достаточное обеспечение, лизингополучатель должен быть готов к тщательному анализу лизинговой компанией его бизнеса и конкретного проекта, для которого используется объект лизинга. Основной проблемой для них являются длительные задержки лизинговых платежей, возникающие, к примеру, в связи со сменой собственников на предприятии-лизингополучателе. Поэтому лизинговые компании очень строго подходят к анализу качества менеджмента компании.
В то же время лизинговая компания больше банка заинтересована в эффективной реализации всего проекта клиента и поэтому более гибко относится к клиенту, сделка с которым уже заключена. Благодаря этому с помощью лизинга удается решать не только вопросы обновления фондов, но в некоторых случаях и стратегические задачи предприятий.
Одним из значительных преимуществ лизинговой сделки является возможность разделения рисков между несколькими сторонами: инвестором (например, банком), поставщиком (например, гарантия обратного выкупа