Лизинг в России опыт и её пути развития
Основными источниками финансирования лизинговых компаний являются российские банки, коммерческие кредиты поставщиков и средства учредителей. По сравнению с 2007 годом в 2008 году наблюдалось увеличение суммарной доли собственных и самостоятельно привлеченных средств, при снижении объема средств, полученных от учредителей (рис.2.5). Это свидетельствует о росте доверия сторонних инвесторов к российским лизинговым компаниям и об увеличении накапливаемых объемов собственного капитала.
Основной проблемой для большинства лизинговых компаний является недостаток финансирования. Поэтому если лизингополучатель окажет помощь в привлечении финансирования, то это может стать решающим аргументом для заключения лизингового договора, а также для установления более выгодных для заказчика условий контракта. Основным источником финансирования, который заказчик способен привлечь самостоятельно, является коммерческий кредит поставщика.
Нужно иметь в виду, что лизинговая сделка может послужить и долгосрочным целям развития предприятия. Например, при решении вопроса о кредитовании компании многие банки «проверяют» ее путем лизингового финансирования. По мнению многих руководителей российских лизинговых компаний, лизинговая сделка является отличным способом сформировать хорошую кредитную историю предприятия.
Наиболее доступным сегодня можно назвать лизинговое финансирование сроком 1-3 года. На такой срок обычно заключаются договоры по относительно недорогим (до 1 млн. долл. США) и ликвидным объектам лизинга. Лизинговые сделки с более дорогими и менее ликвидными объектами заключаются на 3 – 5, а иногда и более лет (например, типичный срок договора лизинга самолетов составляет 10-15 лет).
Долгосрочное сотрудничество лизинговой компании с поставщиками оборудования дает ей ряд преимуществ, которые впоследствии становятся преимуществами и для конечного лизингополучателя. К ним относятся предоставление поставщиком коммерческих кредитов, гарантий обратного выкупа оборудования в случае нарушения лизингополучателем условий договора, скидки на продукцию и обеспечение сервисного обслуживания поставленного оборудования и т. д. В большинстве случаев поставщики также несут ответственность за риски, связанные с транспортировкой объекта лизинга. Кроме того, при реализации проектов, связанных с поставками оборудования из-за рубежа, многие российские лизинговые компании получают доступ к более дешевым ресурсам западных банков, в том числе за счет программ торгового финансирования и товарных кредитов, предоставляемых иностранными поставщиками оборудования.
При выборе лизинговой компании предприятию следует помнить, что лизингодатель зачастую является лишь посредником между поставщиком, инвестором и лизингополучателем. Поэтому для заказчика практически единственный риск, связанный с лизингом, - риск менеджмента лизинговой компании (некорректные условия договора, ошибки в учете, мошенничество). В связи с этим перед заключением договора заказчику целесообразно собрать информацию о лизинговой компании, выяснить, какие сделки уже были проведены.
Проанализировав рейтинг 50 крупнейших лизинговых компаний [29] сопутствующих ему данных, можно сделать выводы об основных тенденциях лизингового бизнеса в России на современном этапе.
1. Лизинговый бизнес может быть эффективным и значительным по объему практически в любом сегменте рынка. На это указывает то, что в рейтинге представлены все сегменты российского лизингового рынка: происхождение, виды лизинговых активов, типы клиентов. Первые 20 позиций занимают компании – лизингодатели дорогостоящего телекоммуникационного оборудования, самолетов и лизинговые компании для малого бизнеса.
2. Ориентация на ликвидность лизингового оборудования. Самые надежные, с точки зрения инвестора, секторы наиболее динамичны.
3. Устойчивость лизингового бизнеса.
4. Укрупнение лизингового бизнеса. В первую очередь это обусловлено стремлением снизить риски. Укрупнение идет не только в связи с заключением отдельных сделок, но и самих компаний.
5. Наличие долгосрочных отношений с поставщиками. Подобные отношения дают лизинговой компании множество преимуществ. Это и доступ к товарным кредитам, и гарантии обратного выкупа оборудования в случае нарушения договора лизингополучателем, и скидки на партию продукции, и обеспечение сервисного обслуживания постав ленного оборудования и т.д. (рисунок 2.3).
6. Уменьшается объем финансирования за счет средств учредителей. Данные рейтинга 2008 г. свидетельствуют о том, что рост объемов финансирования происходит в основном за счет собственных и привлеченных средств (рисунок 2.5). Эволюция источников финансирования лизинговых компаний во всем мире идентична. Сначала они финансируют свою деятельность за счет собственного капитала или средств учредителей, потом привлекают кредиты от поставщиков или производителей оборудования, затем средства международных финансовых институтов по развитию (ЕБРР, МФК) и экспортно-импортных агентств. После этого, сформировав свою кредитную историю, лизинговые компании получают возможность выхода на рынки частного капитала.
7.Увеличиваются сроки проектов (средневзвешенные сроки сделок по категориям в таблице 2.4). Причина – увеличение объема финансируемых средств. Увеличивается доля сделок на срок от трех до пяти лет, в то время как сделки сроком менее года в 2008 г. вообще не заключались.
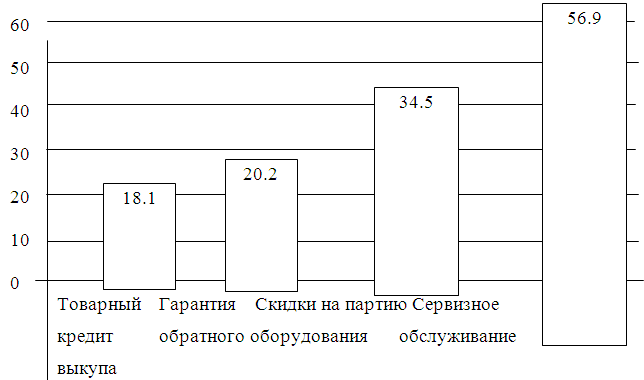
Рисунок 2.3 – Дополнительные услуги и скидки поставщиков
Таблица 2.4 - Средневзвешенные сроки сделок по категориям
(%)
| Срок сделки | Законченная сделка | Текущая сделка | Заключенная сделка |
| До 1 года | 3,2 | 1,3 | - |
| От 1 до 3 лет | 77,4 | 63,5 | 60,4 |
| От 3 до 5 лет | 19,3 | 27,5 | 39,3 |
| Свыше 5 лет | - | 7,6 | 0,3 |
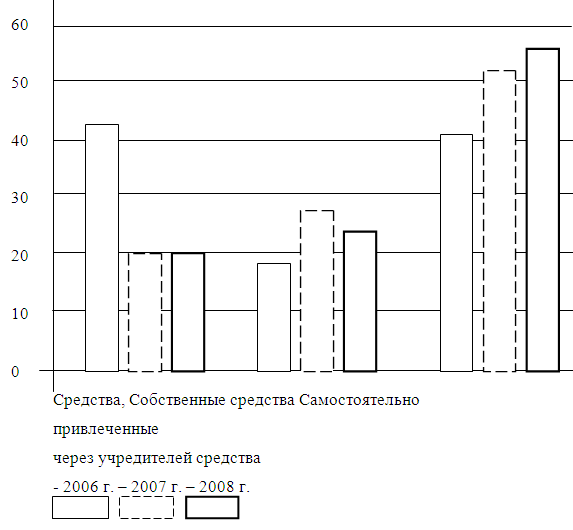
Рисунок 2.5 – Источники финансирования лизинговых компаний в 2006-2008 гг.:
К общим причинам, сдерживающим развитие лизинга в России, относятся:
– противоречия между положениями Закона о лизинге и методическими рекомендациями и нормативными документами, принятыми ранее;
– слабая осведомленность экономических субъектов, особенно предприятий, обо всех преимуществах лизинговых операций;
– инертность, слабость финансовых институтов, не желающих проводить дополнительную работу по внедрению лизинговых операции (предпочтение отдается обычному кредиту);
– объективные трудности при прогнозировании лизингового процента, лизинговой премии;
– недостаток специалистов, владеющих всеми тонкостями проведения лизинговых операций;
– неразвитость вторичных рынков оборудования;
– высокий уровень нелегальности экономики, что сдерживает развитие лизинга (организации предпочитают иные способы налогового планирования, порой даже незаконные), а также сложность выведения заработанных денег в легальный сектор, хотя лизинг вполне может выполнять эту функцию.
Специфическими причинами и тенденциями, сдерживающими развитие лизингового бизнеса в регионах, являются:
– отсутствие достаточного уровня свободного финансового капитала для долгосрочных вложений, основная доля которого обращается в европейской части России;
– слабость местных лизинговых компаний, а также нежелание крупных российских лизинговых компаний продвигаться в регионы, поскольку им достаточно сложно оценить риски, особенно при работе в «узких» сегментах рынка;
– «фиктивный» лизинг. Некоторые местные лизинговые компании зачастую являются «карманными» компаниями крупных корпораций и в большей мере служат целям минимизации налогов;
– слабое участие региональной власти в развитии лизинговой деятельности.
Несмотря на недостатки развития лизингового бизнеса в России, в ближайшие годы следует ждать бурного (до 30 – 50%) роста лизинга в России (рисунок 2.5). Во-первых, лизинг одни из наиболее эффективных инструментов обновления основных фондов, расширения бизнеса.
И если ранее было сложно найти организацию с обоснованным долгосрочным планом, то сейчас ситуация изменилась. Обновление оборудования, приобретение передовых технологий стало первоочередной задачей.
Во-вторых, на фоне рецессии мировой экономики иностранные инвесторы определенно оценят потенциал российского лизинга как прибыльного и довольно надежного инструмента. Крупные западные производители транспорта и оборудования также не упустят возможности воспользоваться столь эффективным инструментом продвижения своих продуктов на растущий российский рынок.
И, наконец, в-третьих, с 2005 г. начало действовать новое международное соглашение по регулированию достаточности банковского капитала (так называемый Базель-2). Банки в развивающихся странах будут вынуждены предъявлять еще более строгие требования к заемщикам. Это несомненно даст импульс развитию лизингового бизнеса.
Таким образом, приняв во внимание специфику работы российских лизинговых компаний, предприятие может правильно выбрать лизингодателя и эффективно использовать механизм лизинга при приобретении нового оборудования.
Подводя итоги анализа практических аспектов лизинговой деятельности в России, подчеркнем, что дальнейшее развитие лизингового бизнеса в нашей стране в значительной степени зависит от общей инвестиционной ситуации в стране и общих налоговых условий ведения бизнеса и развития арендных отношений, нежели от принятия нового и совершенствования уже созданного специального законодательства для лизинга. Тенденция последних лет такова, что средства частных инвесторов (в том числе и иностранных) стали в большем объеме использоваться для организации лизинговых схем с российскими промышленными предприятиями. И все-таки, по моему мнению, положительные результаты развития отечественного лизинга получены преимущественно в результате крупномасштабного финансирования лизинговых сделок в жизненно важных для страны отраслях из бюджетов различных уровней, начиная с федерального бюджета. Это касается, прежде всего, аграрного сектора, авиационной промышленности и сырьевых отраслей.
ГЛАВА 3. Основные направления расширения и совершенствования лизинговых операций российских хозяйствующих субъектов
3.1 Развитие российской нормативно-правовой базы лизинговых операций
Как уже было показано, лизинг в мире имеет многолетнюю историю, а лизинговые операции в последние годы стали неотъемлемой частью стабилизации и развития экономики во многих странах.
Вместе с тем следует признать, что, как показывает международный опыт, жесткая, однозначная взаимосвязь между наличием/отсутствием специального лизингового законодательства и объемами лизинговых операций в той или иной стране не наблюдается. Во всяком случае, «пример» США и некоторых других стран показывает, что отсутствие специальных законов, посвященных исключительно и только лизингу, совсем не препятствует развитию лизинга, если имеются в наличии все остальные необходимые для него условия.
До сравнительно недавнего времени Россия относилась к числу стран, не имеющих специального лизингового законодательства.
Первым специальным актом регулирования лизинговых отношений стал - Указ Президента РФ № 1929 от 17.09.1994 г. «О развитии финансового лизинга в инвестиционной деятельности», носивший во многом поручительный характер: он предписывал правительству, министерствам и ведомствам провести определенные мероприятия, разработать документы и внести предложения о подготовке базы для развития лизинговых отношений в Российской Федерации.
В дальнейшем правительство и его органы приняли еще целый ряд документов общего значения, которые должны быть упомянуты здесь (не отмененные, хотя в большинстве своем и не применяющиеся):
«Примерный договор о финансовом лизинге движимого имущества с полной амортизацией» (утвержден Минэкономики и Минфином РФ 29.12.1995 г.);
«Методические рекомендации к расчету лизинговых платежей» (утверждены Минэкономики и Минфином РФ в апреле 1996 г.);
«О государственной поддержке развития лизинговой деятельности в Российской Федерации» (документ утвержден постановлением Правительства №752 от 27.06.1996 г., получил частично новую редакцию в соответствии с постановлением Правительства РФ 794 от 12.07.1999 г.);
«Указания об отражении в бухгалтерском учете операций договора лизинга» утверждены приказом Минфина РФ(№ 15 от 17.02.1997 г.);
« мероприятия по развитию лизинга в Российской Федерации на 1997 – 2000 годы» (документ утвержден постановлением Правительства РФ № 915 от 21.07.1997 г.);
«Порядок предоставления государственных гарантий на осуществление лизинговых операций» (утвержден постановлением Правительства РФ № 1020 от 3.09. 1998 г.).
Имелось также «Положение о лицензировании лизинговой деятельности в РФ» (утверждено постановлением Правительства РФ № 167 от 26.02.1996 г.). Документ утратил силу в связи с тем, что постановлением № 80 от 1.02.2001 г. Правительство РФ утвердило новое Положение «О лицензировании финансовой аренды (лизинга) в Российской Федерации». Последнее было отменено в связи с принятием Закона № 128-ФЗ от 8.08.2001 г. «О лицензировании отдельных видов деятельности», в соответствии с которым лизинг в России перестал быть лицензируемым видом деятельности.
Следующим актом, регламентирующим лизинговые отношения, стала часть II Гражданского кодекса РФ, вступившая в действие 01.03.1996 г. Здесь лизингу посвящены статьи 665—670 (§6 «Финансовая аренда (лизинг)» гл. 34 «Аренда»), в которых даны определения договора финансовой аренды, предмета договора, порядок передачи предмета договора, перехода к арендатору риска случайной гибели, ответственности продавца. В ГК РФ впервые был применен термин «финансовая аренда», до этого в нормативных актах и на практике встречалось только понятие «лизинг».
Здесь уместно будет отметить, что вся эта серия нормативных документов, на наш взгляд, была сделана в целом непрофессионально: они были выпущены, по сути, без учета уже действовавшей законодательной базы; большинство этих актов в разной мере противоречило друг другу. Может быть, поэтому некоторые из них вообще не исполнялись, а другие исполнялись и исполняются плохо.
8 февраля 1998 г. был подписан Закон № 16-ФЗ «О присоединении Российской Федерации к Конвенции УНИДРУА «О международном финансовом лизинге» (далее – Конвенция) [4].
Указанную Конвенцию разрабатывал с 1974 г. Международный институт унификации частного права (UNIDROIT – УНИДРУА). Окончательно она была согласована в 1988 г. на конференции в Оттаве (Канада) представителями 55 государств. Основная цель Конвенции – унификация правового регулирования отношений, возникающих в связи с осуществлением сделок финансового международного лизинга. Предметом регулирования Конвенции являются те лизинговые сделки, при которых лизингодатель и лизингополучатель находятся в разных странах и срок лизинга оборудования приближается к сроку его амортизации. Конвенция трактует классический лизинг, который носит трехсторонний характер: продавец оборудования, лизингодатель и лизингополучатель (пользователь).
В Конвенции зафиксированы, в частности, такие важные положения, как самостоятельный характер финансового лизинга по отношению к традиционному договору аренды. Предусмотрено освобождение лизингодателя – собственника оборудования от ответственности за ущерб или убытки, причиненные этим оборудованием лизингополучателю или третьим лицам. Закреплено право пользователя непосредственно обращаться с претензиями относительно оборудования к поставщику (при условии, что поставщик не несет ответственности одновременно перед лизингодателем и пользователем за один и тот же ущерб).
В перспективе участие России в Оттавской Конвенции способно облегчить выход на международный рынок отечественных лизинговых компаний и предприятий – поставщиков оборудования по схеме лизинга.
Конвенция создает только общие правовые рамки регулирования международных лизинговых сделок, в пределах которых или в дополнение к которым участники Конвенции могут в зависимости от конкретных условий применять и иные правовые нормы. Участники вправе вообще не применять нормы Конвенции в целом, а также отступать от тех или иных ее положений, кроме специально оговоренных.
Россия присоединилась к Конвенции с заявлением о том, что «вместо положений п. 3 ст. 8 Конвенции она будет применять нормы своего гражданского законодательства». Заявление предусмотрено в ст. 20 Конвенции, а его необходимость вызвана тем, что в России несколько по-иному и в целом строже, чем это предусмотрено в п. 3 ст. 8. Конвенции, регулируются ответственность лизингодателя за сохранность оборудования, ответственность перед третьими сторонами за смерть, причинение телесных повреждений или ущерба собственности, причиненных оборудованием, при наличии умысла или неосторожности лизингодателя. Имеется в виду, прежде всего ст. 401 ГК РФ, в которой установлены основания ответственности за нарушение обязательств. Этим заявлением, по сути, дополнительно ограждаются интересы отечественных лизингополучателей.
Рассмотрев становление правовой базы лизинга в России, перейдем к его современному состоянию.
Конвенция является в некотором роде ориентиром для разработчиков внутреннего лизингового законодательства. Это важно иметь в виду потому, в частности, что успешному развитию лизинга в России препятствует ряд обстоятельств, в числе которых одним из основных можно считать как раз несовершенство имеющейся правовой базы.
Анализ ГК РФ в части, касающейся лизинговых отношений, выявляет ряд его недостатков. Например, в Кодексе никак не ограничивается срок сдачи имущества в аренду и лизинг. Продолжительность действия договора полностью отдается на усмотрение сторон. Между тем существует проблема отграничения лизинга от операций, маскируемых под него с целью получения налоговых льгот [19].
В соответствии со ст. 666 ГК «предметом договора финансовой аренды могут быть любые неупотребляемые вещи, используемые для предпринимательской деятельности...» Эта норма может принести вред, поскольку исключает из числа лизингополучателей некоммерческие организации, использующие взятое в лизинг («аренду») имущество для выполнения своих уставных целей.
Из определения договора лизинга, очевидно, что в ГК РФ признается лишь финансовый лизинг, так как предусматривается участие в сделке только 3-х субъектов. Кроме того, в ст. 665 закреплен разовый характер лизинговой сделки, вытекающий из того, что для каждой сделки лизингодатель должен покупать имущество вновь. Это, по сути, исключает из сферы прямого законодательного регулирования такие важные, апробированные многолетней практикой виды лизинга, как оперативный, револьверный, возвратный и др. Все отношения, не подпадающие под нормы §6 главы 34 Кодекса, официально лизингом признаваться не могут. Конечно, эти и другие виды лизинговых операций стороны могут урегулировать в конкретных договорах, применяя общие нормы гл. 34 ГК РФ об аренде. Однако в этом случае они лишаются предусмотренных для лизинга налоговых льгот.
В октябре 1998 г. был принят Закон «О лизинге», в котором в трактовку и регулирование данных отношений были внесены некоторые уточнения и изменения. В Законе сама суть лизинга определена как вид инвестиционной деятельности, причем он рассматривался как самостоятельный вид деятельности (без прежней "привязки" к понятию аренды) [1].
В Законе раскрыты основные понятия и определения, присущие лизинговым операциям, определены участники данных отношений, даны определения основных видов лизинга, сформулированы права и обязанности сторон, основные условия лизингового договора, поря док страхования лизингового имущества, порядок разрешения споров между сторонами, установлены структура и состав лизинговых платежей, требования к лицензированию лизинговой деятельности. Закон также предусматривал государственные гарантии для реализации лизинговых проектов, предоставление участникам лизинговых операций права самостоятельно определять сроки амортизации оборудования, освобождение от налоговых платежей в течение года после создания компании, ряд других налоговых льгот для лизинговых компаний, работающих в определенных отраслях (например, в аграрном секторе и авиации). Однако по своей сути данный Закон мало чем отличался от бывшего «Временного положения о лизинге».
Отдельные специалисты-правоведы отмечали, что существующее законодательство создает противоречия в области регулирования лизинговых отношений, в связи, с чем лизингополучатель не всегда может четко и верно определить свои права и обязанности, в том числе и по отношению к государству.
Так, закон «О лизинге», в отличие, от Гражданского кодекса регулировал не только финансовый, но и возвратный и оперативный лизинг, то данное обстоятельство становилось основой для применения п. 2 ст. 3 ГК РФ, который требует чтобы федеральные законы, составляющие гражданское законодательство РФ, принимались в соответствии с Гражданским кодексом, а их нормы содержательно соответствовали нормам Кодекса. В таком случае Закон «О лизинге» должен был применяться лишь в части, не противоречившей ГК РФ. В связи с этим и возвратный, и оперативный лизинг в России оказывались в зоне коллизии, вызванной к жизни несоответствием норм Закона «О лизинге» Гражданскому кодексу.
Выражением указанной коллизии являлась нередко встречающаяся точка зрения, согласно которой, придерживаться следовало трактовки лизинга, данной в ст. 665 ГК РФ, именуемой «Договор финансовой аренды». Ясно, что здесь лизинг рассматривается лишь как «финансовая аренда», а любые отклонения от этой формулы – как искажение закрепленного в ГК РФ понятия лизинга. При таком подходе тот же оперативный лизинг, понятие о котором закреплено в Законе «О лизинге», предлагалось рассматривать как обычную аренду, поскольку в нем якобы отсутствует инвестиционная сущность (ибо такая сделка не предполагает приобретения оборудования для конкретного лизингополучателя, и оно может передаваться в «лизинг» неоднократно). В то же время имеется и другая точка зрения, признающая «оперативный лизинг» лизингом.
Есть верное мнение, что указанная разница позиций объясняется несоответствием норм законов экономическому содержанию лизинга. Юридическая наука, приняв понятие лизинга, ограничила его рамками того, что записано в §6 «Финансовая аренда (лизинг)» гл. 34 «Аренда» ГК РФ, тем самым, задав весьма узкое содержание аппарата и инструментария осуществления лизинговых отношений. К сожалению, это не единственный случай, когда российский законодатель и значительная часть правоведов совершенно извращенно толкуют соотношение экономических и правовых понятий.
Самый впечатляющий. Отечественная юридическая наука последних лет, смело перевернув проблему с ног на голову (о причинах такой смелости будет сказано ниже), на первое место ставит правовую трактовку собственности, неизвестно кем и как полученную, и уж определенно не учитывающую, экономического содержания собственности, оставив для ее экономической трактовки лишь вторичное место, производное от юридических терминов. Лучший тому пример – часть 1 ст.807 ГК РФ, где юристы недрогнувшей рукой записали, что по договору займа одна сторона передает другой стороне (заемщику) деньги или другие определенные вещи не как-нибудь, а именно собственность этого заемщика. После этого не надо удивляться, если заемщик не пожелает вернуть кредитору то, что добрые авторы ГК РФ решили считать собственностью первого.
Словом, наше гражданское право в вопросах собственности зашло в тупик, из которого выйти можно одним способом – кардинально «сдать назад», пересмотреть всю правовую конструкцию собственности. Главное, что необходимо сделать,это отказаться от самой мысли о том, что правовая наука может позволить себе трактовать собственность (а также лизинг и другие хозяйственные явления) таким образом, что эта трактовка принципиально отличается от той, что дает собственности (лизингу и т.д.) экономическая наука, порвать с порочной «методологией», в соответствии с которой юриспруденция и юристы при определенных условиях (узость знаний и явно недостаточная обще методологическая компетентность ее «виднейших представителей», не позволяющая взглянуть на проблему не с одной узкой юридической точки зрения, а шире, незнание не только экономики, но, возможно, и «тонкостей» самой юриспруденции) могут позволить себе воспринимать выводы, имеющие несомненный смысл с точки зрения экономики, как нелепость.
По крупному счету (в смысле – что первично, а что вторично) юридическая форма должна соответствовать экономическому содержанию, логически следовать за содержанием, а не предписывать таковое. Можно, конечно, говорить и о необходимости обратного соответствия, т.е. соответствия конкретных хозяйственных действий реальных экономических субъектов требованиям действующих правовых норм за несоблюдение которых полагается конкретное наказание, но это касается уже другого, более «заземленного» уровня анализа, где не решается вопрос о первичности и вторичности явлений «экономика» и «право» в целом. Вопросы теперь в том, понимают ли некоторые юристы нелепость своих претензий и драматичность сложившейся в связи с этим ситуации, смогут ли они выйти из тупика, в который сами себя загнали, как и когда это может произойти?
Таким образом, понимание лизинга лишь как финансовой аренды значительно и необоснованно сужает реальную экономическую суть лизинга и сводит его лишь к одному из его видов, пусть и самому распространенному и, возможно, удачному по определенному критерию. Кстати, за рубежом, где лизинг имеет более давнюю историю и богатые традиции, экономическая сущность лизинга не ограничивается финансовым лизингом и включает также иные его виды. Заведомый отказ от этих последних видов лизинговой деятельности выводит Россию из широкого законодательного поля лизинга.
Закон «О лизинге» был не лишен и многих других недочетов. Так, в ст. 15 было прописано, что в числе существенных положений договора лизинга должны быть указаны общая сумма договора и размер вознаграждения лизингодателя. Как отмечали специалисты, легко было представить себе ситуацию, когда в процессе исполнения договора, что займет несколько лет, эти суммы не сойдутся с данными учета, поскольку фактические затраты, составляющие общую сумму лизинговых платежей, наверняка изменятся по сравнению с запланированными. Это определенно приведет к разногласиям с налоговыми органами [19].
В результате действия целого комплекса обстоятельств лизинг в России приобрел несомненные черты псевдолизинга, по схеме которого работают главным образом дочерние компании крупных финансовых структур, обеспечивших себе и своим «дочкам» доступ к использованию в той или иной форме бюджетных ресурсов или получивших статус уполномоченных лиц исполнительной власти федерального или регионального уровня. Распространение монопольного влияния крупных финансовых структур и на лизинговый рынок в свою очередь представляет собой дополнительное препятствие для развития в стране мелкого и среднего предпринимательства.
Как очевидно, из изложенного, нормативно-правовая база лизинга в России нуждается в дальнейшем развитии. В первую очередь нуждался в существенных коррективах сам Закон «О лизинге». И они последовали: в соответствии с Законом № 10-ФЗ от 29.01.2002 г. Закон «О лизинге» получил новую редакцию, в том числе новое название – «О финансовой аренде (лизинге)» [2].
Здесь можно сразу отметить что авторы такой новации, как легко понять, желали привести терминологию Закона в соответствие с названием §6 гл. 34 ГК РФ. Однако реализация такого благого, казалось бы, желания может окончательно выхолостить собственное (инвестиционное) содержания лизинга отличающего его от аренды.
Другими словами, новый вариант Закона уже не противоречит нормам ГК РФ, однако стал менее определенным в части экономической трактовки лизинга.
Наконец, необходимо иметь в виду следующее. Как известно в России был принят Закон № 115Ф3 от 7.08.2001 г. «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». В соответствии со ст. 5 данного Закона лизинговые компании относятся к числу организаций, ведущих такие операции с денежными средствами или иным имущество которые подлежат обязательному контролю в целях названного Закона. Это означает, что любая лизинговая компания должна контролировать проходящие через нее сделки на сумму, эквивалентную и превышающую 600 тыс., руб., и по своему характеру дающие основания предполагать, что предпринимается попытка легализации преступных доходов, и своевременно представлять соответствующие сведения специально уполномоченному федеральному органу исполнительной власти.
Таким образом, источниками правового регулирования лизинговой деятельности в Российской Федерации являются нормативно-правовые акты разных уровней: конституционные нормы, нормы Гражданского кодекса РФ, Налогового кодекса РФ, Таможенного кодекса РФ, Земельного кодекса РФ, закона «О финансовой аренде (лизинге)» и некоторых других федеральных законов.
3.2 Государственная поддержка как финансовый метод регулирования лизинговых отношений
Для привлечения финансовых ресурсов в инвестиции предприятий путем проведения лизинговых операций помимо создания законодательной и нормативной базы необходимо обеспечить благоприятные для этого экономические условия, в том числе гарантируемые государством.
Эти условия определяются налоговыми льготами, применением метода ускоренной амортизации лизингового оборудования, таможенным и валютным регулированием лизинговых операций.
Выше отмечалось, что практически все изданные в России нормативные акты по лизингу не исполнялись или исполнялись плохо. В частности, в постановлении Правительства № 633 от 29.06.1995 г. было записано:
«Министерству финансов РФ подготовить совместно с Министерством экономики РФ при участии других заинтересованных федеральных органов исполнительной власти и представить в июле 1995 г. в Правительство РФ предложения о внесении изменений и дополнений в действующее налоговое законодательство, предусмотрев при этом:
– освобождение... лизингодателей от уплаты налога на прибыль, полученную ими от реализации договоров финансового лизинга со сроком действия не менее 3-х лет;
– освобождение банков и других кредитных учреждений от уплаты налога на прибыль, получаемую ими от предоставления кредитов на срок 3 года и более для реализации операций финансового лизинга (выполнение лизинговых договоров);
– освобождение... лизингодателей от уплаты налога на добавленную стоимость при выполнении лизинговых услуг с сохранением действующего порядка уплаты налога на добавленную стоимость при приобретении имущества, являющегося объектом финансового лизинга».
Налог на добавленную стоимость при оказании лизинговых услуг (НДС-2) не только не был отменен, но даже удостоился закрепления в Законе «О лизинге». Таким образом, продолжало действовать двойное обложение лизинговой деятельности налогом на добавленную стоимость – при покупке оборудования (НДС – 1) и при сдаче его лизингополучателю. НДС охватывает также возмещение банковских кредитов на приобретение лизингового оборудования процентов за них. Это значительно удорожает лизинг для предприятий по сравнению с обычным кредитом [21].
Несколько по-другому обстоит дело с двумя другими льготами по налогу на прибыль, получаемую лизинговыми компаниями и банками, предусмотренными в указанном постановлении. Эти льготы были зафиксированы в Законе «О лизинге», но никогда не действовали, поскольку соответствующие изменения не были внесены налоговое законодательство.
В постановлении Правительства РФ I 752 от 27.06.1996 г. «О государственной поддержке развития лизинговой деятельности в Российской Федерации» содержались, в частности, такие многообещающие пункты (в редакции постановления Правительства РФ № 794 от 12.07.1999 г.):
«2. Министерству финансов РФ совместно с Министерством экономики РФ, Государственным комитетом РФ по промышленной политике и другими заинтересованными федеральными органами исполнительной власти предусмотреть при разработке особенной части Налогового кодекса РФ комплекс мер по налоговому стимулированию инвесторов, осуществляющих операции финансового лизинга с использованием оборудования отечественного производства.
4. Считать целесообразным ежегодно в 1997 – 2000 гг. в Федеральной инвестиционной программе предусматривать средства на общую сумму до 8 трлн. руб. для финансирования на конкурсной основе высокоэффективных инвестиционных проектов с использованием операций финансового лизинга.
5. Рекомендовать органам исполнительной власти субъектов РФ оказывать необходимую поддержку развитию лизинговой деятельности, направленной на техническое перевооружение и модернизацию производства, в том числе путем участия в финансировании соответствующих проектов за счет бюджетов субъектов РФ».
Фактически ничего из этого не было выполнено.
Был также принят «Порядок предоставления государственных гарантий на осуществление лизинговых операций» (утвержден постановлением Правительства РФ № 1020 от 03.09.1998 г.). Результат был тот же.
Аналогичной была и ситуация с самим Законом «О лизинге». В нем имелась глава «Государственная поддержка лизинговой деятельности», насчитывавшая целых 14 мер поддержки указанного рода (12 – в новом варианте Закона). Однако большинство из них носило не обязательный, а рекомендательный и к тому же формальный характер.
Анализ указанного перечня мер государственной поддержки деятельности лизинговых организаций показывает, что в основном они