Разработка процессов системы менеджмента качества применительно к производству фильтроэлементов воздушных для двигателей КАМАЗ
-формы отчетов по анализу со стороны руководства.
Также на этот процесс СМК разработан паспорт процесса. Паспорт процесса включает:
- наименование процесса;
владельца процесса, наделенного необходимыми полномочиями по управлению процессом и несущий ответственность за достижение запланированных результатов и постоянное улучшение процесс
потребителя процесса;
- руководителей, исполнителей, поставщиков, контролеров, потребителей;
- цель процесса;
- ресурсы, требуемые для выполнения данного процесса;
- описание продукта процесса;
- анализ данных и оценку;
постоянное проведение улучшений.
Для эффективного осуществления процессов СМК и управления ими СТО содержит входные и выходные данные по схеме
Разработанный СТО приведен в приложении Г
7.4 Разработка стандарта организации «Анализ со стороны руководства»
Этот стандарт устанавливает процесс анализа системы менеджмента качества руководством предприятия с целью обеспечения ее постоянной пригодности, адекватности и результативности.
Стандарт разработан на основе требований ГОСТ Р ИСО 9001 и обязателен для всех подразделений предприятия. Эффективность функционирования СМК является предметом постоянного изучения и анализа со стороны руководства предприятия. Анализ СМК со стороны руководства – это официальная оценка руководством предприятия функционирования СМК, ее пригодности, адекватности и результативности за определенный период. Высшее руководство ОАО «ХХХ» проводит анализ СМК 2 раза в год для того, чтобы обеспечить ее постоянную пригодность и реализацию установленных предприятием политики и задач в области качества. Анализ также включает оценку необходимости изменений в СМК предприятия, включая политику и цели в области качества. Анализ СМК проводится на заседании координационного совета под председательством генерального директора ОАО «ХХХ».
Процедура анализа со стороны руководства документирована стандартом организации «Анализ со стороны руководства». Данный стандарт включает в себя:
-область применения;
-нормативные ссылки;
-термины и определения;
-обозначения и сокращения;
-основные нормативные положения;
-общие положения;
-порядок проведения анализа со стороны руководства;
-входные данные для анализа;
-выходные данные для анализа;
-паспорт процесса;
-требования к рассылке и внесению изменений;
-формы отчетов по анализу со стороны руководства.
Также для данного процесса была разработана матрица ответственности.
Важная задача в управлении проектом, да и вообще в менеджменте – четко определить, кто за что отвечает. Именно для этого и применяется инструмент «матрица ответственности» (responsibility matrix).
По своей сути он очень прост и представляет собой таблицу, где в строках обычно перечисляют работы проекта, а в колонках – проектные роли.
Как работы, так и роли можно указывать с разной степенью детализации. Так, можно написать «специалисты компании», а можно расписать всех поименно. На ранних стадиях жизненного цикла проекта обычно строят укрупненную матрицу ответственности, на более поздних – детальную.
На пересечениях работ и ролей обозначают, имеет ли отношение данный человек к этой работе, и, если имеет, то какое. При этом были введены следующие обозначения:
Ответственный. Для каждой работы обязательно должен быть указан один и только один ответственный.
Исполнители. Их может быть несколько, а может быть так, что сам ответственный является и исполнителем. Т.е. в одной ячейке может быть более одного обозначения.
Утверждающий. Тот человек, который утверждает некоторый документ (если данная работа связана с созданием документа). Он может быть только один.
Согласующий. Тот человек, который участвует в согласовании некоторого документа (если данная работа связана с созданием документа). Их может быть несколько. Матрицу ответственности считают одним из самых эффективных управленческих инструментов благодаря ее простоте и наглядности.
СТО «Анализ со стороны руководства» приведен в приложении Д.
8 АВТОМАТИЗАЦИЯ ЛИНИИ ЦИНКОВАНИЯ ФИЛЬТРОЭЛЕМЕНТОВ ВОЗДУШНЫХ ДЛЯ ДВИГАТЕЛЕЙ КАМАЗ
8.1 Описание схемы автоматизации технологического процесса цинкования фильтроэлементов воздушных для двигателей КАМАЗ
Одной из важнейших стадий технологического производства фильтроэлементов является процесс цинкования.
Покрытый цинком стальной лист лучше защищен, чем если бы он был покрашен обычным полимером (исключение составляет краска, содержащая цинковую пыль).
Цинк хорошо диффундирует в объем стальной детали. Таким образом, достигается повышенная защита самого изделия. Кроме того, в связи с тем, что цинк химически активнее железа, то при нахождении в агрессивных средах окисляется сначала сам цинк, а после сталь. Цинк также при взаимодействии с воздухом, где есть влага и углекислый газ, покрывается слоем оксидов, которые повышают его защитные свойства.
Сам процесс состоит из двух стадий:
-подготовка материала к цинкованию;
-цинкование.
Подготовительная стадия самая сложная и состоит из нескольких этапов:
обезжиривание, в щелочном растворе;
травление, в растворе соляной кислоты;
промывка;
сушка.
Функциональная схема автоматизации ТГТУ.200503.016 А2 ДП является проектным документом, определяющим структуру и функциональные связи между технологическим процессом и средствами контроля и управления процессом.
Функциональная схема автоматизации выполняется без масштаба, при помощи условных обозначений приборов и средств контроля, не содержит конструктивных подробностей, а технологическое оборудование изображается упрощенно при возможности соответственно своей конфигурации. На схеме показывается технологическое оборудование, последовательно распределенное в соответствии с технологическим процессом, технологические коммуникации, органы управления, средства контроля и автоматизации и взаимные связи между ними. Не показываются на функциональной схеме автоматизации вспомогательные устройства: блоки питания, преобразователи, предохранители, выключатели и т. п. Все приборы и средства автоматизации показываются условными обозначениями по ГОСТ 21.404-85. Условные обозначения трубопроводов показываются в соответствии с ГОСТ 2784-96.
В трубопроводе измеряется расход и ведется учет воды с помощью прибора расходомера-счетчика воды Днепр-7 поз 4. Трубопровод, по которому идет пар, разделяется на три ветви и в каждой измеряется давление с помощью манометров показывающих ДМ 40, поз.1, 6, и 10.
В ванне № 1 поддерживается температура 60° С , в ванне №2-50° С , в ванне № 4 поддерживается температура 30 ° С с помощью контроллера «Термодат 12К3»-поз. 2б, 7б, 11б, преобразователя электропневматического
ЭПП –М поз. 2в, 7в, 11в и пневматического клапана 25нж32нж поз.2г, 7г, и 11г, регулирующих расход пара.
Газоанализаторы окиси цинка ГАНК-4 поз. 9а, 9б и серной кислоты ГАНК-4- поз. 3а, 3б сигнализируют о превышении допустимой концентрации вредных газов и примесей.
Обмен воды в ваннах № 2 и № 3 происходит нажатием пневмокнопки поз. 5а, 8а, которые управляют отсечными клапанами поз.5б, 8б.
В сушильной печи поддерживается температура 55° С с помощью контроллера «Термодат 12К3»- поз. 12 б, силового блока СБ25М1 поз. 12в.
8.2 Описание схемы внешнего вида щита контроля и регулирования температур и обмена воды на линии цинкования фильтроэлементов воздушных для двигателей КАМАЗ
Схема внешнего вида щита контроля и регулирования температуры в печах выполняется в соответствии с ОСТ 36.13-90 « Щиты и пульты системы автоматизации технологических процессов».
На чертеже ТГТУ.200503.016 ВО ДП изображена лицевая панель щита. Данный щит является шкафным полногабаритным с правой дверью, высотой 1800 мм, шириной 800 мм, глубиной 600 мм. На схеме щит выполнен в масштабе 1:10.
На лицевой панели щита расположены приборы, позволяющие контролировать и управлять процессом цинкования фильтроэлементов воздушных для двигателей КАМАЗ, а именно четыре контроллера Термодат 12К3, две пневмокнопки и поясняющие надписи к ним, выполненные на специальных рамках.
На схеме внешнего вида щита контроля и регулирования температур и обмена воды на линии цинкования фильтроэлементов воздушных для двигателей КАМАЗ приборы показаны упрощенно в виде внешних очертаний сплошными линиями по ГОСТ 2.302-88.
8.3 Описание схемы внешних соединений
Схема внешних соединений ТГТУ.200503.016 Э5 ДП выполнена в соответствии с РМ 4-6-84. Схема внешних соединений-это схема соединения приборов и средств контроля соответствующими линиями связи, показывающими характер соединения, их длину, маркировку, наличие промежуточных коммутационных элементов, тип элемента контроля, находящегося непосредственно в технологии. Она чертится без масштабов с использованием условных обозначений. Все датчики на схеме внешних соединений показываются в соответствии с ГОСТ 21.404-85. Провода и кабели показывают сплошной линией толщиной до 1 мм, и в разрыве ставится окружность с позиционным номером. Позиционные номера для электрических проводок обозначаются 1,2,3,…, для трубных проводок-01,02,03,… Все проводки обычно показываются вертикально.
Для электрических и трубных проводок указываются маркировка проводов и кабелей, количество жил в кабеле, сечение и длина линии связи. Количество рабочих жил в кабеле показывается в прямоугольнике.
Для контроля температуры в печах применяются контроллеры Термодат 12К3, к входам которых подключены термометры сопротивления медные типа ТС1088/4, и пневматические клапаны 25нж32нж. Контроллеры находятся на щите, а термометры сопротивления и клапаны непосредственно по месту.
На схеме
внешних соединений
ТГТУ 200503.016 Э5 ДП
показаны
пневматические
трубки ПнП
8 1,6,
труба стальная
бесшовная
водогазопроводная
101
провода для
термометров
сопротивления
с изоляцией
из поливинилхлоридного
пластика, гибкие,
экранированные
КВВГЭ 40,75,
кабель АКРВГЭ
42,5
с четырьмя
медными жилами
и изоляцией
из поливинилхлоридного
пластика.
9 ТЕХНИКО-ЭКОНОМИЧЕСКОЕ ОБОСНОВАНИЕ ПРОЕКТА АВТОМАТИЗАЦИЯ ЛИНИИ ЦИНКОВАНИЯ ФИЛЬТРОЭЛЕМЕНТОВ ВОЗДУШНЫХ ДЛЯ ДВИГАТЕЛЕЙ КАМАЗ
ОАО завод «ХХХ» до внедрения автоматизированной системы контроля и управления линией цинкования (АСК и У) процесса производства фильтроэлементов воздушных для двигателей КАМАЗ имел годовую мощность производства – 25000 штук в год. Отпускная цена единицы продукции составляла 1754,16 руб.
Расчёт осуществляется в соответствии со следующим планом :
Расчёт годовых стоимостных оценок результатов.
Расчёт годовых стоимостных оценок затрат.
2.1 Предпроизводственные затраты.
2.2 Единовременные затраты.
3 Годовые текущие издержки производства.
3.1 Калькуляция себестоимости продукции до внедрения системы управления.
3.2 Расчёт издержек производства по изменившимся статьям.
3.3 Калькуляция себестоимости продукции после внедрения системы управления.
Расчёт годовых стоимостных оценок затрат.
Расчёт экономического эффекта.
Сводная таблица технико-экономических показателей.
1 Расчёт годовых стоимостных оценок результатов
До внедрения проекта стоимостная оценка результатов составляла:
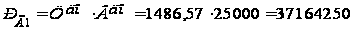 (руб.), (9.1)
где
 - цена единицы
продукции до
внедрения АСК
и У (руб.),
 - годовой
выпуск продукции
до внедрения
АСК и У (шт.),
 - годовой
выпуск продукции
в стоимостном
выражении
(руб.).
Расчёт годовых стоимостных оценок результатов после внедрения АСК и У аналогичен:
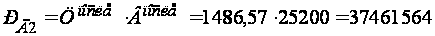 (руб.) (9.2).
2 Расчёт годовых стоимостных оценок затрат.
2.1 Предпроизводственные затраты:
Указывается
продолжительность
разработки
системы
 1 год и общая
сумма затрат
на разработку
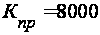 (руб.).
2.2 Единовременные затраты
В случае внедрения предлагаемой АСК и У требуются капитальные вложения на приобретение необходимого оборудования. Общие затраты на приобретение оборудования составляют:
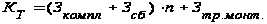 (9.3)
где
 - затраты на
комплектующие
системы или
приборы;
 - затраты на
сборку системы;
п - количество внедряемых систем или приборов (п=1);
 - затраты на
транспортировку,
монтаж, наладку.
Расчёт стоимости комплектующих и деталей приведём в форме таблицы 11:
Таблица 11 - Стоимость комплектующих
| Наименование деталей и комплектующих |
Цена, руб. |
Количество, шт. |
Сумма, руб. |
| Регулятор температуры «Термодат 12К3» | 6000 | 4 | 24000 |
| Преобразователь электрического сигнала в пневматический ЭПП-М | 450 | 3 | 1350 |
| Термометр сопротивления ТСМ 015-15 | 125 | 4 | 500 |
| Манометр обыкновенный показывающий ДМ 40 | 300 | 3 | 900 |
|
Регулирующий пневматический клапан 25нж32нж |
1000 | 5 | 5000 |
| Силовой блок СБ 25М1 | 400 | 1 | 400 |
| Газоанализатор ГАНК-4 | 25000 | 2 | 50000 |
| Щит контроля и управления | 3000 | 1 | 3000 |
| Пневмокнопка В701012000 | 900 | 2 | 1800 |
| Счетчик-расходомер воды ДНЕПР-7 | 12600 | 1 | 12600 |
| Кабель КВВГЭ | 20 | 12 | 240 |
| Кабель АКРВГЭ | 25 | 20 | 500 |
| Трубка ПнП | 9 | 60 | 540 |
| Итого: | 100830 | ||
Расчёт затрат на сборку системы:
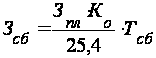 (руб.), (9.4)
где Зпл. - заработная плата рабочего, осуществляющего сборку, руб.;
Ко - коэффициент, учитывающий отчисления на социальные нужды;
25,4 - среднее количество рабочих дней;
Тсб. = 10 - трудоемкость сборки в днях.
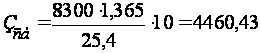 (руб.)
Затраты на транспортировку, монтаж, наладку составят 15 % от стоимости комплектующих системы и затрат на сборку:
Зтр.монт=(Зкомпл.+Зсб.)·0.15, (9.5)
Зтр.монт = (100830+4460,43)·0,15=15793,56 (руб.)
Определим стоимость необходимых капитальных вложений:
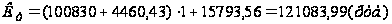
Проанализируем стоимость и структуру основных средств до и после внедрения АСК и У в производство (таблица 2).
Таблица 12 - Стоимость основных средств до и после внедрения
| Группы основных средств | До внедрения | Изменение стоимости, руб. | После внедрения | ||
|
Стоимость, Тыс. руб. |
Уд. вес, % |
Стоимость, Тыс. руб. |
Уд. вес, % | ||
| 1. Здания | 67000000 | 0,93 | - | 67000000 | |
| 2. Сооружения | 2100000 | 0,029 | - | 2100000 | |
| 3. Машины и оборудование | 1870000 | 0,026 | - | 1870000 | |
| 4. Силовые машины | 700000 | 0,0098 | - | 700000 | |
| 5. Измерительные и регулирующие приборы | 9067 | 0,0001 | 91763 | 100830 | |
| 52000 | 52000 | 0,0007 | - | 52000 | 0.004 |
| 8. Прочие | 56000 | 0,0044 | - | 56000 | 0.008 |
| Итого: | 71787067 | 100 | 5041260 | 71878830 | 100 |
Расчёт структуры осуществляется по формуле:
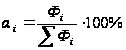 , (9.6)
где Фi - стоимость i - ой группы основных средств;
Проанализируем изменение структуры основных средств. Абсолютное изменение полной стоимости основных средств рассчитываем по формуле:
DОС=ОСпосле-ОСдо, (9.7)
где ОСдо - структура основных средств до внедрения АСУ, руб.;
ОСпосле - структура основных средств после внедрения АСУ, руб.
DОС= 71878830-71787067 = 91763 руб.
Относительное изменение:
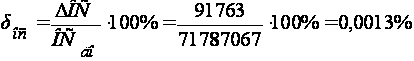 (9.8)
Таким образом, в результате внедрения АСУ структура основных средств улучшилась, т.к. удельный вес активной части возрос на 0.0015 %.
Рассчитаем фондоотдачу (Фот) и фондоемкость (Фем) до внедрения АСУ:
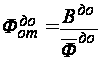 ,
(9.9)
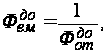 (9.10)
где Вдо – объем произведенной продукции в стоимостном выражении до внедрения АСУ, руб.
Вдо = РГ1 = 37164250 руб.
 до -
среднегодовая
стоимость
основных средств
до внедрения
АСУ, руб.
Принимается равной первоначальной стоимости основных средств:
до
=71787067 руб.
Рассчитаем фондоотдачу и фондоемкость:
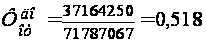 руб./руб.,
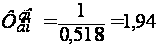 руб./руб.
Рассчитаем фондоотдачу и фондоемкость после внедрения системы:
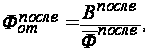 (9.11)
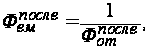 (9.12)
где Впосле – объем произведенной продукции в стоимостном выражении после внедрения АСУ, руб.
Впосле=РГ2= 37461564 руб.
после -
среднегодовая
стоимость
основных средств
после внедрения
АСУ, руб.
Принимается равной стоимости основных средств после внедрения АСУ:
 после=
71878830 руб.
Рассчитаем фондоотдачу и фондоемкость:
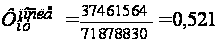 руб./руб.,
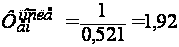 руб./руб.
Если фондоотдача после больше фондоотдачи до внедрения, то рассчитывается изменение фондоотдачи:
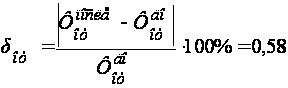 (9.13)
Если фондоёмкость после меньше фондоёмкости до внедрения, то рассчитывается изменение фондоёмкости:
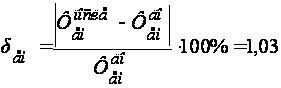 (9.14)
Таким образом, в результате внедрения системы произошло увеличение фондоотдачи на 0,58 %.
3 Годовые текущие издержки
3.1 Калькуляция себестоимости продукции до внедрения системы:
Таблица 13 - Калькуляция себестоимости продукции до внедрения
| Статьи затрат | На одну штуку продукции |
На выпуск (25000 штук) |
| Сырьё и материалы | 1010,86 | 25271500 |
| Топливо и энергия | 157,55 | 3938750 |
| Заработная плата | 63 | 1575000 |
| Отчисление на соц. нужды | 16,82 | 420500 |
| Упаковка | 44,06 | 1101500 |
| Транспортные расходы | 18,83 | 470750 |
|
Общепроизводственные расходы: - Амортизация - Расходы на содержание и эксплуатацию |
37,92 99,2 |
2480000 |
| Итого производственная себестоимость | 1448,24 | 36206000 |
| Внепроизводственные расходы | 14,48 | 362000 |
| Итого полная себестоимость | 1462,72 |
|
 948000
 36568000
Текущие издержки производства принимают равными себестоимости годового выпуска без учета амортизационных отчислений:
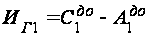 (9.15)
где
 -
общепроизводственные
расходы на
амортизацию;
 -
полная себестоимость
до внедрения
АСК и У.
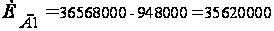 (руб.)
3.2 Расчёт издержек производства по изменившимся статьям.
- пересчёт статья «Сырьё и материалы»
В результате внедрения автоматизации сократился расход сырья и соответственно сумма на единицу изменилась с 1010,86 руб. до 955 руб.
Проведём пересчёт статьи:
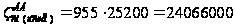 (руб.)
- пересчёт статьи «Топливо и энергия»
Вводимая в эксплуатация система потребляет 3,5 кВт/ч. Рассчитаем на какую сумму увеличатся затраты на топливо и энергию:
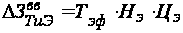 (9.16)
где ТЭФ - эффективный фонд работы системы в год, час;
НЭ - норма расхода топлива и энергии, кВт/ч;
ЦЭ - цена за единицу энергии, руб./кВт.
TЭФ = (TKAЛ - TBЫХ - TПР - )·n - TПРОФ, (9.17)
где ТКАЛ - число календарных дней;
ТВЫХ - число выходных дней в году;
ТПР - количество праздников в году;
n - продолжительность смены, час.
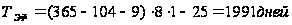
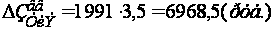
Произведем перерасчет статьи:
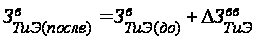 ,
(9.18)
где
 - затраты на
топливо и энергию
на выпуск после
внедрения
системы, руб.;
 - затраты на
топливо и энергию
на выпуск до
внедрения
системы, руб.
 =
3938750+6968,5 = 3 945718,5 руб.
Рассчитаем затраты по статье “Топливо и энергия” приходящиеся на единицу продукции:
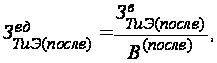 (9.19)
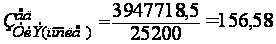 руб/шт.
- пересчет статьи