Стратегия развития финансово-хозяйственной деятельности предприятия
На первый взгляд, чем больше собственных источников финансирования, тем устойчивее финансовое положение предприятия. Есть противоположная точка зрения: предприятие должно иметь как можно меньше собственного капитала и как можно больше использовать в своей деятельности заемные источники. Тогда прибыль по отношению к собственному капиталу (то есть рентабельность собственного капитала) будет высокой, а это один из важных показателей инвестиционной привлекательности предприятия.
Реально же вопрос о рациональном соотношении собственных и заемных источников финансирования для конкретного предприятия может быть решен только исходя из его условий работы, состава имущества и других обстоятельств. Главное, чем определяется принятие решений о структуре источников финансирования – соответствие структуры источников структуре имущества.
Следующий пункт в анализе состояния предприятия – оценка платежеспособности. Платежеспособность характеризует возможности предприятия (организации) своевременно расплачиваться по своим обязательствам. Для этого необходимо наличие у предприятия денежных средств для выполнения краткосрочных обязательств по платежам при бесперебойном осуществлении основной деятельности. В процессе анализа изучается текущая и перспективная платежеспособность предприятия.
Текущая платежеспособность может быть определена по данным бухгалтерского баланса. В процессе анализа текущей платежеспособности сопоставляется наличие суммы платежных средств с суммой срочных обязательств. К платежным средствам относятся денежные средства (на расчетном счете, в кассе), краткосрочные ценные бумаги (которые могут быть быстро обращены в деньги). К срочным обязательствам относят текущие пассивы – обязательства и долги, подлежащие погашению: краткосрочные кредиты банка, кредиторская задолженность за товары (работы, услуги), а также задолженность бюджету. Если у предприятия сумма платежных средств (денежных средств и др.) превышает сумму краткосрочных обязательств, оно признается платежеспособным. Если у предприятия сумма платежных средств не достаточна для погашения срочных обязательств, т.е. сумма платежных средств меньше суммы срочных обязательств, предприятие является неплатежеспособным. О неплатежеспособности предприятия могут сигнализировать отсутствие денег на расчетном, текущем и иных счетах в банке, в кассе предприятия, наличие просроченной задолженности банку, финансовым органам, поставщикам, просрочка с выплатой за работной платы работникам.
Перспективная платежеспособность предприятия определяется следующим образом. Наиболее распространенной является методика, основанная на расчете и использовании системы коэффициентов ликвидности баланса, коэффициента покрытия и др.
Ликвидность – это способность предприятия оперативно превратить свои активы в денежные средства, необходимые для нормальной финансово-хозяйственной деятельности и погашения обязательств предприятия. На практике коэффициенты ликвидности активов применяются также для характеристики платежеспособности предприятия. Расчет коэффициентов, как правило, ведется по данным годового бухгалтерского баланса.
Для целей анализа активы по балансу подразделяются до степени ликвидности на краткосрочные активы (краткосрочные финансовые вложения, денежные средства), долгосрочные активы и постоянные (немобильные) активы (недвижимое имущество, основные средства).
Все пассивы по балансу по срокам платежей подразделяются на:
краткосрочные обязательства,
долгосрочные обязательства;
постоянные (немобильные) пассивы (фонды собственных средств).
Платежеспособность предприятия (организации), а также и кредитоспособность принято измерять тремя коэффициентами:
коэффициентом абсолютной ликвидности;
промежуточные коэффициентом ликвидности;
общим коэффициентом покрытия (или коэффициентом текущей ликвидности).
Для целей анализа удобно сначала составить таблицу с нужными для анализа статьями баланса (таблица 5). По данным таблицы можно рассчитать указанные коэффициенты.
Сравнение краткосрочных активов с краткосрочными пассивами (текущими обязательствами) характеризует абсолютную ликвидность.
Коэффициент абсолютной ликвидности (Кал) показывает, какая часть краткосрочных заемных обязательств может быть погашена немедленно за счет высоколиквидных активов. Коэффициент абсолютной ликвидности (Кал) рассчитывается по формуле:
Кал = ДС +КФВ/ТО, (6)
где ДС – денежные средства (на расчетном счете в банке, в кассе предприятия, на специальных счетах);
КФВ – краткосрочные финансовые вложения;
ТО – краткосрочные (текущие) обязательства.
Таблица 5 – Расчет коэффициентов платежеспособности и ликвидности
| Показатели | Символ | 2003 | 2004 | 2005 |
| Актив | ||||
| Внеоборотные активы | ||||
| Нематериальные активы (стр. 110) | На | 0 | 0 | |
| Основные средства (стр. 120 + стр. 130) | ОС | 1956 | 3414 | 893 |
| Долгосрочные финансовые вложения (стр. 140) | ДФВ | 43299 | 10438 | 10438 |
| Прочие внеоборотные активы (стр. 150 + стр. 135) | ПВ | 992 | 972 | 620 |
| Итого по разделу 1 | 72096 | 38242 | 38515 | |
| Оборотные активы | ||||
| Денежные средства (стр. 260) | Дс | 1759 | 3790 | 17166 |
| Расчеты с дебиторами (стр. 230 + стр. 240) | ДЗ | 25604 | 62932 | 62501 |
| Краткосрочные финансовые вложения | КФВ | 0 | 0 | 0 |
| Запасы и затраты (стр. 210 + стр. 220) | ЗЗ | 18040 | 9682 | 11465 |
| Прочие активы (стр. 270) | ПА | |||
| Итого по разделу | 45403 | 76404 | 91132 | |
| Баланс | 117499 | 114646 | 129647 | |
| Пассив | ||||
| Капитал и резервы | ||||
| Уставный капитал и Фонды СС | СС | 28800 | 27832 | 3232 |
| Нераспределенная прибыль | НП | 16685 | 31755 | 71715 |
| Прочие источники СС | Пи | |||
| Итого по разделу | 45485 | 59587 | 74947 | |
| Привлеченный капитал | ||||
| Долгосрочные обязательства | ДО | 107 | 69 | 120 |
| Текущие краткосрочные обязательства | ТО | 72121 | 54990 | 54580 |
| Итого по разделу | 72121 | 54990 | 54580 | |
| Баланс | 117499 | 114646 | 129647 | |
| Коэффициент абсолютной ликвидности | Кал | 0,02 | 0,069 | 0,315 |
| Промежуточный коэффициент ликвидности | Кпл | 0,38 | 1,213 | 1,460 |
| Общий коэффициент покрытия | Кп | 0,63 | 1,39 | 1,67 |
| Коэффициент текущей ликвидности | Ктл | 0,63 | 1,39 | 1,67 |
Нормативное значение коэффициента абсолютной ликвидности принято считать в пределах 0,2–0,3. Значение Кал не должно опускаться ниже 0,2, или 20%. По ЗАО «ОрелОрелнефтепродукт» в 2003–0,02, в 2004 году Кал –0,069, в 2005 году – 0,315. Вывод положение незначительно улучшилось, но Кал не соответствует оптимальному. Промежуточный коэффициент ликвидности (Кпл) показывает сможет ли предприятие в установленные сроки рассчитаться по своим краткосрочным долговым обязательствам. Он определяется по формуле:
К пл = ДС+КФВ+ДЗ/ТО (7)
При расчете коэффициента к ликвидным оборотным активам добавляется дебиторская задолженность. Достаточный критерий пл, находится в диапазоне от 0,70 до 1 и выше. По ЗАО «Орелнефтепродукт» Кпл находится в пределах нормативного значения. Общий коэффициент покрытия (Кп) дает общую оценку платежеспособности предприятия. Он показывает, в какой мере текущие кредиторские обязательства обеспечиваются материальными оборотными средствами. Его экономическая сущность – сколько рублей финансовых ресурсов, вложенных в оборотные активы, приходится на один рубль текущих обязательств.
Кп по ЗАО «Орелнефтепродукт» в 2003 году – 0,63, в 2004 году Кп составил – 1,39, а в 2005 году снизился и составил 1,67. Нормальное значение коэффициента покрытия зависит от того, к какой отрасли принадлежит предприятие. Его оптимальное значение варьирует в пределах от 2 до 3. Значение Кп по ЗАО «Орелнефтепродукт» близко соответствует оптимальному, и его увеличение является хорошей тенденцией. Таким образом, учитывая вышесказанное ЗАО «Орелнефтепродукт» можно считать относительно платежеспособным.
Оценка финансового состояния организации будет неполной без анализа финансовой устойчивости. Финансовая устойчивость предприятия характеризуется состоянием финансовых ресурсов, обеспечивающих бесперебойный процесс производства и реализации продукции (работ, услуг) на основе реального роста прибыли.
Для характеристики финансовой устойчивости предприятий и организаций принято рассчитывать ряд показателей как абсолютных, так и относительных по данным бухгалтерского баланса.
Основными показателями финансовой устойчивости предприятий и организаций являются следующие:
наличие собственных средств предприятия в оборотных;
коэффициент обеспеченности запасов и затрат собственными оборотными средствами;
коэффициент обеспеченности запасов и затрат собственными и заемными средствами;
коэффициент финансовой устойчивости;
коэффициент автономии.
Для того чтобы определить в сумме наличие собственных средств предприятия в обороте, нужно из общей суммы источников собственных средств (раздел III пассива баланса «Капитал и резервы») вычесть стоимость внеоборотных активов (раздел I актива баланса), а также убытков, отраженных в балансе (если они были), т.е.
СОС = Ис, – ВА – У. (8)
где СОС – наличие оборотных средств собственных, руб.;
Ис – источники средств собственных (по балансу стр. 490);
ВА – внеоборотные активы (по балансу стр. 190);
У – убыток (по балансу стр. 465, 475).
Фактическое наличие собственных оборотных средств сравнивается с нормативом. Таким образом, по результатам сравнения наличия собственных средств в обороте с нормативом можно установить, как обеспечено предприятие оборотными средствами
Фактическую обеспеченность собственными оборотными средствами (без учета заемных средств, или с учетом заемных средств) можно определить расчетным путем.
Используя балансовые показатели, можно расчетным путем определить излишек (+) или недостаток (–) величины собственных и заемных средств для формирования запасов и затрат предприятия (таблица 6).
Таблица 6 – Оценка финансовой устойчивости
| Показатели | 2003 | 2004 | 2005 | Изменения за период |
| Капитал и резервы (стр. 490) | 45485 | 59587 | 74947 | 29462 |
| Непокрытый убыток, нераспределенная прибыль (стр. 470) | 16685 | 31755 | 71715 | 55030 |
| Внеоборотные активы (стр. 190) | 72096 | 38242 | 38515 | -33581 |
| Наличие собственных оборотных средств (стр. 1 – стр. 2 – стр. 3) | -43296 | -10410 | -35283 | 8013 |
| Долгосрочные обязательства (стр. 590) | 107 | 69 | 120 | 13 |
| Краткосрочные обязательства (стр. 690) | 72121 | 54990 | 54580 | -17541 |
| Наличие собственных и заемных средств (стр. 4 + стр. 5+стр. 6) | 28932 | 44649 | 19417 | -9515 |
| Запасы и затраты (стр. 290) | 45403 | 76404 | 91132 | 45729 |
| Излишек, недостаток собственных средств (4–8) | -88699 | -86814 | -126415 | -37716 |
| Излишек, недостаток собственных и заемных средств для форм. Запасов и затрат (7–8) | -16471 | -31755 | -71715 | -55244 |
| Доля собственных средств в запасах и затратах (стр. 4 /стр. 8) | -95,36% | -13,62% | -38,72% | 56,64% |
По таблице 6 можно сделать следующие выводы:
Наличие собственных средств предприятия в обороте составляет в 2003 году – (-43296 руб.), в 2004 году – (– 10410) руб., в 2005 году – (-35282) руб. То есть предприятие испытывает недостаток собственных средств.
Коэффициент автономии = Итог раздела 3 баланса / Валюту баланса
2003 год = 45485/117499=0,38
2004 год = 59587/114646=0,51
2005 год = 74947/129647= 0,57
Принятое нормативное значение коэффициента автономии 0,5. По ЗАО «Орелнефтепродукт» коэффициент автономии имеет значение чуть выше нормативного, что говорит о достаточно высокой степени финансовой независимости.
Таким образом, обобщая результаты анализа необходимо отметить, что ЗАО «Орелнефтепродукт» испытывает недостаток собственных средств, однако коэффициенты платежеспособности находятся в пределах нормативных, степень независимости предприятия находиться на достаточно высоком уровне. В общем, о данном предприятии можно говорить как о практически платежеспособно и финансово устойчивом.
2.3 Анализ результативности существующей стратегии предприятия
Любая фирма функционирует, имея связи с рынком: поставляя на него изделия, услуги и обеспечивая покупателей соответствующей информации. С рынка фирма получает деньги и снова информацию – об объемах и темпах продажи, мнения покупателей, данные о товарах конкурентов и т.д. Таким образом, возникает замкнутая система, функционирующая как единое целое.
Кроме того, имеется еще одна замкнутая система, в которой компания является как бы принимающим звеном по отношению к поставщикам товаров. В ответ на этот материальный поток, фирма направляет информацию и деньги. В итоге фирма оказывается тесно связанной с тем, что принято называть внешней средой.
Для ЗАО «Орелнефтепродукт» особое значение имеют уровень налогов в стране, таможенные сборы и пошлины; уровень безработицы оказывает косвенное влияние через изменение покупательной способности населения.
Анализ политического окружения и правовых аспектов позволит ЗАО «Орелнефтепродукт» установить для себя допустимые границы действий во взаимоотношениях с другими аспектами правовой системы.
Политико-правовая составляющая для ЗАО «Орелнефтепродукт» заключена в законах и нормативных актах, регулирующих торговую деятельность в г. Орле, ввоз товаров из-за рубежа, выезд специалистов для работы на предприятиях поставщиков.
Изучение социальной компоненты макроокружения позволяет выяснить уровень жизни населения, его отношение к качеству жизни, разделяемые ими ценности, тенденции и направленности в моде и т.п.
Анализ научно-технического и технологического развития общества позволяет вовремя заметить и начать применять в практике достижения современной науки и техники в области рекламы, управления, доставки, продажи, а также в области информационного обеспечения, что может стать значительным конкурентным преимуществом.
Непосредственно на коммерческую деятельность фирмы развитие научно-технического прогресса в области производства влияние не оказывает; этот фактор значим только для фирм, производящих продукцию, которую реализует компания.
Основу анализа ближайшего окружения фирмы составляет конкурентный анализ среды, который обычно строят на использовании так называемой модели пяти сил М. Портера. Согласно этой теории на деятельность фирмы оказывают влияние пять сил:
конкурентная борьба внутри отрасли;
угроза появления товаров и услуг-субститутов;
способность поставщиков диктовать свои условия;
угроза появления новых конкурентов;
способность покупателей диктовать свои условия.
В настоящее время на территории г. Орла и всей России в целом, действует большое число организаций, занимающихся торговлей нефтепродуктами. ЗАО «Орелнефтепродукт» занимает на рынке серединное положение, то есть оно реализует продукцию по средним ценам и имеет не самый большой и не самый маленький объем реализации продукции. Основной упор в работе фирмы делается на реализацию только качественной продукции, для этого разработана система контроля качества.
Все фирмы, работающие в данной отрасли, поддерживают средний уровень цен и конкурируют по таким параметрам как реклама, обслуживание, качество продукции, дополнительные услуги и т.п. В данной отрасли конкуренцию нельзя назвать жесткой, так как спрос на нефтепродукты растет быстрыми темпами. Вместе с тем методы дополнительно стимулирования покупателей быстро копируются конкурентами, и приходится прилагать немало усилий для сохранения положения в отрасли.
Количество фирм, стремящихся в отрасль, до сих пор растет, так как отрасль привлекает большим уровнем прибыли, и растущим спросом на продукцию. Вновь пришедшие в отрасль фирмы предлагают продукцию по более низким ценам. Такая тенденция может привести к непропорциональности роста потребительского спроса и предложения в целом по отрасли, что нежелательно для ЗАО «Орелнефтепродукт».
Для улучшенного понимания запросов покупателей и покупательной способности населения; интереса, проявляемого к продукции ЗАО «Орелнефтепродукт», в деятельности предприятия используется такой инструмент, как анкета покупателя. Данная анкета распространяется среди посетителей фирмы, информация обрабатывается, систематизируется и в дальнейшем используется в процессе принятия различных управленческих решений и выработке стратегии фирмы. Влияние поставщиков обусловлено их сравнительно небольшим числом и невысоким уровнем конкуренции между ними.
Любая фирма в данной отрасли стремится к снижению действия рассмотренных сил для того, чтобы иметь возможность повысить уровень цен и достичь уровня прибыли выше среднего по отрасли. На каждую из этих сил фирма может воздействовать только посредством своей стратегии.
В стратегическом управлении наиболее часто используется метод анализа среды организации, получивший название SWOT-анализ. Применяя этот метод, удается установить линии связи между силой и слабостью и внешними угрозами и возможностями. Такие связи в дальнейшем используются для разработки стратегии.
Для успешного применения SWOT-анализа окружения организации важно уметь не только вскрыть угрозы и возможности, но и попытаться оценить их с точки зрения того, сколь важным для организации является учет в стратегии своего поведения каждой из выявленных угроз и возможностей. Для такой оценки чаще всего применяют метод позиционирования на матрицах возможностей и угроз (Приложение Б).
Для компании ЗАО «Орелнефтепродукт» после проведенного анализа наиболее значимыми и вероятными оказались возможности расширения доли рынка, расширение ассортимента и разработка нового направления по продаже сопутствующих товаров.
После позиционирования угроз было выявлено, что:
к критическому состоянию фирму могут привести либо выход в отрасль большого числа конкурентов;
к разрушению компании или ее выходу из отрасли может привести ограничительная политика государственных органов, например, увеличение таможенных сборов и пошлин, увеличение транспортных тарифов, изменение правил торговли.
Разрабатываемая стратегия должна быть направлена на максимальное использование предоставляемых возможностей и максимально возможную защиту от угроз.
Для проведения анализа дальней среды возможно построить матрицы вероятностей / воздействий, в одной из которых необходимо спозиционировать выявленные факторы внешней среды, оказывающие положительное влияние на организацию (возможности), в другой – факторы внешней среды, оказывающие негативное воздействие на организацию (угрозы).
Такие матрицы приведены в виде таблицы 7 и таблицы 8, которые позволяют получить три оценки степени значимости факторов для организации: высокое, среднее, низкое.
Таблица 7 – Матрица «вероятность / воздействие» для позиционирования возможностей внешней среды
| Вероятность воздействие | Высокая | Средняя | Слабая |
| Сильное | Улучшение уровня жизни населения; изменение рекламных технологий | Появление новых поставщиков | Снижение налогов и пошлин |
| Умеренное |
Разорение и уход фирм-продавцов; Развитие информационной отрасли |
Снижение цен на сырье и готовую продукцию; Совершенствование менеджмента | Уменьшение императивных норм законодательства; Снижение безработицы |
| Слабое |
Неудачное поведение конкурентов; Изменения моды |
Совершенствование технологии производства | Предложения о сотрудничестве со стороны отечественных предпринимателей |
Однако для получения более дифференцированной оценки значимости факторов внешней среды. Применяется метод взвешенной оценки воздействия факторов, результаты которого представлены в таблице 3, где в первую колонку вписаны отдельные факторы среды; во вторую – вес данного фактора, в виде относительной важности, определяемой экспертным путем; в третью – оценка в баллах степени влияния фактора на организацию, которая присваивается экспертом в соответствии с выбранной шкалой.
Таблица 5 – Матрица «вероятность / воздействие» для позиционирования угроз внешней среды
| Вероятность воздействие | Высокая | Средняя | Слабая |
| Сильное | Изменение правил ввоза продукции | Сбои в поставках продукции; Рост темпов инфляции; Появление товаров – субститутов | Увеличение конкурентных преимуществ со стороны конкурентов; Скачки курсов валют |
| Умеренное | Снижение уровня жизни населения; Рост налогов и пошлин | Изменение покупательских предпочтений; Ужесточение законодательства |
Появление принципиально нового товара; Появление новых концернов |
| Слабое | Изменение уровня цен; Рост безработицы | Появление новых фирм на рынке; Усиление конкуренции | Национализация бизнеса; Ухудшение политической обстановки |
Взвешенная оценка воздействия фактора на организацию определяется как произведение веса фактора на его бальную оценку.
Таблица 9 – Результаты оценки степени влияния факторов среды
| Факторы среды | Вес | Оценка* | Взвешенная оценка |
| Макроэкономические | 4 | 3,47 | |
| Экономические | 1 | -2,16 | |
| Рост темпов инфляции | 0,25 | -8 | -2 |
| Скачки курсов валют | 0,17 | -7 | -1,19 |
| Рост цен на нефть | 0,12 | -7 | -0,84 |
| Снижение налогов и пошлин | 0,17 | 7 | 1,19 |
| Рост безработицы | 0,06 | -4 | -0,24 |
| Снижение безработицы | 0,23 | 4 | 0,92 |
| Политико-правовые | 1 | -4,12 | |
| Изменение правил ввоза продукции | 0,33 | -10 | -3,3 |
| Ужесточение законодательства | 0,20 | -6 | -1,2 |
| Ухудшение политической обстановки | 0,15 | -1 | -0,15 |
| Уменьшение норм законодательства | 0,17 | 4 | 0,68 |
| Национализация бизнеса | 0,15 | -1 | -0,15 |
| Социально-культурные | 1 | 2,69 | |
| Снижение уровня жизни населения | 0,33 | -7 | -2,31 |
| Улучшение уровня жизни населения | 0,33 | 10 | 3,3 |
| Изменения моды | 0,34 | 5 | 1,7 |
| Научно-технические | 1 | 7,06 | |
| Совершенствование технологии производства | 0,18 | 3 | 0,54 |
| Изменение рекламных технологий | 0,32 | 9 | 2,88 |
| Развитие информационной отрасли | 0,32 | 8 | 2,56 |
| Совершенствование менеджмента | 0,18 | 6 | 1,08 |
| Ближайшее окружение | 4 | -14,28 | |
| Отрасль | 1 | -1,45 | |
| Снижение цен на сырье и готовую продукцию | 0,25 | 6 | 1,5 |
| Усиление конкуренции | 0,25 | -3 | -0,75 |
| Изменение уровня цен | 0,30 | -4 | -1,2 |
| Появление новых концернов | 0,20 | -5 | -1 |
| Товары | 1 | -7,2 | |
| Появление товаров-субститутов | 0,6 | -8 | -4,8 |
| Появление принципиально нового товара | 0,4 | -6 | -2,4 |
| Поставщики | 1 | -0,88 | |
| Сбои в поставках продукции | 0,35 | -9 | -3,15 |
| Появление новых поставщиков | 0,24 | 9 | 2,16 |
| Появление новых фирм на рынке | 0,06 | -2 | -0,12 |
| Разорение и уход фирм-продавцов | 0,12 | 7 | 0,84 |
| Неудачное поведение конкурентов | 0,07 | 5 | 0,35 |
| Увеличение конкурентных преимуществ со стороны конкурентов | 0,16 | -6 | -0,96 |
| Покупатели | 1 | -4,75 | |
| Предложения о сотрудничестве со стороны отечественных предпринимателей | 0,25 | 2 | 0,5 |
| Изменение покупательских предпочтений | 0,75 | -7 | -5,25 |
| Итого: | 8 | -10,81 |
* Оценка экспертов дана по шкале от – 10 до + 10
По итогам данной таблицы видно, что на ЗАО «Орелнефтепродукт» факторы ближайшего окружения оказывают сильное негативное воздействие, то есть представляют сильнейшую угрозу. Положительное влияние на данную организацию оказывают в основном только факторы макросреды.
Для получения более полного представления, необходимо полученные данные ранжировать в порядке убывания их степени воздействия в таблице 9.
Таблица 9 – Внешние возможности и угрозы
| № п/п | Возможности | Угрозы |
| 1 | Улучшение уровня жизни населения | Изменение покупательских предпочтений |
| 2 | Изменение рекламных технологий | Появление товаров – субститутов |
| 3 | Развитие информационной отрасли | Изменение правил ввоза продукции |
| 4 | Появление новых поставщиков | Сбои в поставках продукции |
| 5 | Изменения моды | Появление принципиально нового товара |
| 6 | Снижение цен на сырье и готовую продукцию | Снижение уровня жизни населения |
| 7 | Снижение налогов и пошлин | Рост темпов инфляции |
| 8 | Совершенствование менеджмента | Ужесточение законодательства |
| 9 | Снижение безработицы | Изменение уровня цен |
| 10 | Разорение и уход фирм – продавцов | Скачки курсов валют |
| 11 | Уменьшение императивных норм законодательства | Появление новых концернов |
| 12 | Совершенствование технологии производства | Увеличение конкурентных преимуществ со стороны конкурентов |
| 13 | Предложения о сотрудничестве со стороны отечественных предпринимателей | Рост налогов и пошлин |
| 14 | Неудачное поведение конкурентов | Усиление конкуренции |
| 15 | Рост безработицы | |
| 16 | Ухудшение политической обстановки | |
| 17 | Национализация бизнеса | |
| 18 | Появление новых фирм на рынке |
Таким образом, становится очевидно, какие из определенных внешних факторов имеют наибольшее положительное или отрицательное влияние на компанию.
К возможностям ЗАО «Орелнефтепродукт», которые в дальнейшем будут способствовать развитию фирмы, относятся: улучшение уровня жизни, изменение рекламных технологий; развитие информационной отрасли и т.д. К угрозам, которые могут затормозить развитие предприятия, относятся: изменение покупательских предпочтений; изменение правил ввоза продукции; снижение уровня жизни населения; появление принципиально нового товара и т.д.
Анализ внутренней среды представляет собой управленческое обследование функциональных зон организации с целью определения сильных и слабых сторон организации.
Для полного анализа внутренней среды ЗАО «Орелнефтепродукт» необходимо исследовать пять функциональных зон:
маркетинг;
организация процесса продаж;
финансы;
управление персоналом;
общее управление.
Обобщенный анализ представлен в приложении В. Проведем оценку проведенного анализа по конкретным функциональным зонам, неисследованным ранее.
«Плюсы» существующей системы организации продаж в ЗАО «Орелнефтепродукт», обусловлены в какой-то степени традициями, и заключаются в том что:
1) снижаются до минимума производственные конфликты, всегда имеющие место в организациях со сложными матричными вертикальными и горизонтальными; линейными взаимоотношениями.
2) исчезает проблема искажения первичной информации, поступающей от ядра организации к стратегической вершине (т.е. снизу-вверх), и приказов, распоряжений спускаемых «сверху в низ», касающихся координации действий ядра. Это связано с тем, что информация передается напрямую, отсутствует риск ее неверного понимания и как следствие, потеря первоначального заложенного в ней смысла, в процессе ее прохождения через несколько уровней.
3) существующая организационная система максимизирует гибкость управления организацией вследствие того, что директор предприятия оперативно получает информацию снизу, время ее прохождения через промежуточные уровни управления сведено к нулю. Таким образом, директор имеет возможность в кратчайшие сроки координировать, менять политику предприятия в соответствии со стратегией, если внешние или внутренние факторы отличаются от планируемых.
«Минусы» существующей системы управления продажами выражены не столь четко и могут проявится только в перспективе. Главный из них в том, что при данной линейной системе управления внимание руководителя распыляется на решение множество мелких проблем. В результате такой диверсификации он не может уделить должного внимания решению стратегических, более важных для предприятия задач.
Многофакторность выбора стратегии во многом предопределяет необходимость разработки нескольких стратегических альтернатив, из которых и осуществляется окончательный выбор.
Стратегические альтернативы – набор различных частных стратегий, позволяющих достичь стратегические цели организации, во всем их многообразии, в рамках выбранной базовой стратегии и ограничений на использование имеющихся ресурсов. Каждая стратегическая альтернатива предоставляет организации разные возможности и характеризуется разными затратами и результатами. Первый шаг в разработке стратегических альтернатив и их анализе – стратегическая сегментация.
При использовании портфельного метода анализа будем рассматривать ЗАО «Орелнефтепродукт» как совокупность стратегических хозяйственных подразделений (СХП) по видам деятельности. Задачей данного анализа является оценка фактического состояния портфеля организации и разработка дифференцированных стратегий для различных СХП, исходя из общей цели развития организации. Инструментом данного анализа являются матрицы – двухмерные модели, сравнивающие стратегическое положение каждого СХП организации. Для проведения портфельного анализа необходимо:
построить матрицу Бостонской консалтинговой группы (БКГ) и матрицу Мак-Кинси;
оценить фактическое состояние портфеля хозяйственной деятельности организации, на основе анализа положения отдельных СХП в построенных матрицах и соотношения различных СХП в портфеле;
классифицировать СХП по принципу приоритетов инвестирования и разработать рекомендуемые стратегии для каждого СХП с целью улучшения общего положения организации;
сделать выводы о стратегической привлекательности портфеля в целом.
Для построения матрицы БКГ необходимо на основании исходных данных рассчитать относительную долю ранка СХП:
 Относительная
доля рынка СХП
=
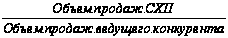 (9)
а также, для представления доли СХП на окружности, диаметр которой пропорционален емкости рынка, необходимо рассчитать долю рынка СХП:
Доля рынка
СХП =
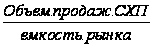 (10)
Исходные данные первого варианта и результаты вычислений представлены в таблице 9.
На основании полученных данных можно построить матрицы БКГ для каждого СХП. Позиционирование СХП на матрице БКГ приведено в приложении Г.
На основании анализа положения СХП в рамках матрицы БКГ можно заключить, что:
СХП 1, 4, 6 – не имеют хороших конкурентных позиций, но находится на перспективных быстроразвивающихся рынках, и требуют больших инвестиций. Для них возможна стратегия роста и увеличения доли рынка. Наиболее перспективным является СХП 4, т.к. он работает на крупном, быстроразвивающимся рынке и имеет хорошие конкурентные преимущества.
СХП 1 находится в стадии зарождения и работает на бурно развивающемся рынке. Однако, если стадия «зарождения» для СХП 1 длиться уже достаточно долго, то наилучшим будет его продажа или превращение в отдельно работающую фирму.
Таблица 9 – Исходные данные и расчеты для построения матрицы БКГ
| Номер и наименование СХП | Объем продаж ЗАО «ОрелОрелнефтепродукт», тыс. руб. | Объем продаж ведущего конкурента тыс. руб. | Емкость (размер) рынка | Темп роста рынка,% | Относительная доля рынка СХП | Доля рынка СХП,% |
| 1 реализация нефтепродуктов | 280 | 785 | 5000 | 113,2 | 0,36 | 5,60 |
| 2 купля продажа ценных бумаг | 740 | 2590 | 5800 | 101,8 | 0,29 | 12,76 |
| 3 инвестиционная | 760 | 1180 | 7500 | 97,5 | 0,64 | 10,13 |
| 4 передача основных средств аренду | 370 | 375 | 7400 | 108,6 | 0,99 | 5,00 |
| 5 строительство нефтебаз | 210 | 175 | 2600 | 109,8 | 1,20 | 8,08 |
| 6 выполнение торгово-закупочных операций | 1128 | 1280 | 4900 | 105,2 | 0,88 | 23,02 |
| 7 реализация расфасованных нефтепродуктов | 2410 | 1045 | 10500 | 108,2 | 2,31 | 22,95 |
| 8 оказание услуг физическим и юридическим лицам | 1593 | 595 | 6100 | 105,0 | 2,68 | 26,11 |
| 9 оказание услуг по хранению нефтепродуктов | 2275 | 1083 | 7600 | 100,7 | 2,10 | 29,93 |
| 10 посредническая деятельность | 3116 | 2722 | 9800 | 98,6 | 1,14 | 31,80 |
СХП 7 и 5 – наиболее перспективные виды деятельности, занимающие лидирующее положение в быстроразвивающейся отрасли. Они приносят значительные прибыли, но одновременно требуют значительной доли финансовых ресурсов для продолжающегося роста. Для них наилучшей стратегией является рост и увеличение доли рынка. СПХ 7 является наиболее привлекательной для финансовых вложений.
Для СХП 8 подойдет и стратегия сохранения доли рынка и стратегия роста и увеличения доли рынка. Здесь нет острой необходимости дополнительного финансировании этого направления.
СХП 9 и 10 – занимают лидирующее положение на зрелых, насыщенных, подверженных застою рынках. За счет высокой доли рынка они, также как и СХП 8, имеют значительную экономию в затратах и приносят большую прибыль, чем требуется для поддержания их доли на рынке. Для них наилучшей является стратегия сохранения доли рынка.
СХП 3 и 2 – наиболее бесперспективные виды деятельности. Они имеют слабые конкурентные позиции в сложившейся или сокращающейся отрасли. Для них наилучшей будет являться стратегия получения краткосрочной прибыли в максимально возможных размерах, даже за счет сокращения доли рынка или продажа или отделение их в отдельно работающую фирму.
Матрица БКГ дает неполную картину из-за использования ограниченных и однобоких характеристик. Поэтому в портфельном анализе применяют еще и многофакторную матрицу Мак-Кинси, характеристиками которой являются привлекательность рынка и позиции в конкуренции, оцениваемые на базе большого числа показателей. Исходные данные и расчет итоговых величин по каждому СХП даны в таблице 10.
Таблица 10 – Экспертные оценки Привлекательность рынков
| Характеристики | Вес | СХП | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
| Размер и темп роста рынка | 0,3 | 9 | 5 | 2 | 7 | 8 | 6 | 8 | 7 | 4 | 3 |
| Качество рынка | 0,2 | 9 | 3 | 3 | 9 | 8 | 4 | 7 | 6 | 3 | 2 |
| Конкурентная ситуация | 0,3 | 8 | 4 | 2 | 6 | 9 | 7 | 6 | 5 | 2 | 1 |
| Влияние внешней среды | 0,2 | 10 | 6 | 4 | 8 | 7 | 5 | 7 | 4 | 8 | 6 |
| Итог: | 8,9 | 4,5 | 2,6 | 7,3 | 8,1 | 5,7 | 7 | 5,6 | 4 | 2,8 | |
Конкурентные позиции
| Характеристики | Вес | СХП | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
| Относительная позиция на рынке | 0,35 | 2 | 2 | 4 | 5 | 6 | 5 | 8 | 9 | 8 | 5 |
| Относительный потенциал производства | 0,3 | 2 | 2 | 3 | 5 | 4 | 6 | 8 | 10 | 9 | 6 |
| Относительный потенциал НИКОР | 0,2 | 3 | 1 | 2 | 4 | 6 | 2 | 9 | 8 | 6 | 6 |
| Относительный потенциал персонала | 0,15 | 6 | 5 | 8 | 9 | 10 | 7 | 10 | 9 | 8 | 8 |
| Итог: | 2,8 | 2,25 | 3,9 | 5,4 | 6 | 5 | 8,5 | 9,1 | 7,9 | 5,95 | |
По данным таблицы 9 и результатам вычислений таблицы 10 можно построить матрицу Мак-Кинси, где каждое СХП представлено в виде окружности, диаметр которой пропорционален емкости рынка. А сектор внутри окружности отражает долю рынка данного СХП. Данная матрица представлена в приложении Д.
Матрица Мак-Кинси дополняет матрицу БКГ, позволяя оценить положение каждого СХП в портфеле организации с точки зрения привлекательности рынка и занимаемой на нем позиции и предлагая возможные стратегические решения в сфере инвестиций.
Все СХП в соответствии с их положением можно объединить в три группы по принципу приоритетности инвестиций:
СХП имеющие высокий приоритет инвестиций;
СХП имеющие средний приоритет инвестиций;
СХП имеющие низкий приоритет инвестиций;
Полученные данные можно разделить на три группы:
СХП 4, 5, 7, 8, 9 – являются наиболее привлекательными для привлечения инвестиций, из которых наиболее ярко выделяется СХП 7. Для этой группы СХП лучшей будет стратегия роста и привлечения инвестиций.
СХП 1 и 6 – имеют средний приоритет инвестиций. При относительно невысокой емкости рынка для них предпочтительна стратегия продолжения деятельности на прежнем уровне. Однако необходимо следить за ситуацией в СПХ 1, т.к. в нем присутствует такой ограничительный фактор, как низкая доля рынка. При снижении опорных параметров, СХП 1 придется ликвидировать.
В целом, для каждого элемента этой группы, стратегическое решение принимается в зависимости от характера ситуации. Выбор может осуществляться из достаточно широкого спектра стратегий. Такими могут являться: стратегия роста и инвестирования; сохранение доли рынка (защита достигнутых позиций); сокращение и ликвидация; дезинвестирование – перемещение получаемых средств на другое направление.
СХП 2, 3, 10 – обладают низким приоритетом инвестиций. Для данной группы оптимальным будет стратегия сокращения. Однако ситуация с СХП 10 не однозначна. Данное СХП занимают лидирующее положение на зрелом и насыщенном крупном рынке, имеет хорошую финансовую устойчивость, поэтому дополнительные финансовые вложения не требуются, однако сам рынок, по оценкам экспертов является непривлекательным для инвестиций. Поэтому СХП 10 можно воспользоваться стратегией разворота с целью диверсификации производства и выхода на новые сегменты рынка.
Для оценки стратегической привлекательности портфеля ЗАО «Орелнефтепродукт» необходимо объединить и проанализировать все полученные данные:
На очень привлекательных рынках работают СХП 1, СХП 4, СХП 5, СХП 7;
Слабую конкурентную позицию занимают СХП 3, СХП 2, СХП 1;
В стадии зарождения и роста находятся СХП 6, СХП 4, СХП 1, СХП 5, СХП 7 в стадии зрелости и спада находятся СХП 8, СХП 9, СХП 10, СХП 3, СХП 2;
Генераторами основных средств являются СХП 8, СХП 9, СХП 10, однако к ним можно отнести СХП 7 и СХП 3. Основными потребителями средств являются СХП 1, СХП 4, СХП 6, а также СХП 2 и СХП 5;
Предприятие имеет в своем портфеле большее число СХП на стадии роста и развития, чем на стадии спада, поэтому необходимо соблюдать равенство доходов финансовых средств и расходов на инвестиции.
Таким образом, по всем основным характеристикам суммарный стратегический портфель ЗАО «Орелнефтепродукт» является достаточно сбалансированным и его можно считать привлекательным для инвестиций, однако для увеличения доходности он требует некоторой диверсификации.
3. Основные направления стратегического развития предприятия и его финансовое обеспечение
3.1 Обоснование необходимости диверсификации деятельности предприятия
Осуществление коммерческой деятельности сразу на нескольких рынках, или диверсификация бизнеса, является одним из эффективных маркетинговых приемов, направленных на сохранение или приумножение имеющихся активов. Иными словами, данная процедура, помимо того, что позволяет компенсировать отдельные неудачи за счет успешных проектов, может быть также предназначена для захвата новых видов бизнеса. Вопрос весь в том, насколько оправданными будут вложения ресурсов, так как расширение сферы влияния, особенно в незнакомой области, всегда чревато повышенным финансовым риском. Причем, угроза успешному ведению бизнеса при его диверсификации исходит не от предпочтения того или иного способа конкурентной борьбы, а только от неэффективной стратегии собственника по скупке разнопрофильных активов, либо неадекватного управления капиталом.
Проведенный во главе 2 работы анализ СХП позволил выявить стратегические единицы, работающие на самых привлекательных рынках: реализация расфасованных нефтепродуктов (1), реализация нефтепродуктов (2) и открытие станций технического обслуживания (3).
Таблица 12 – Привлекательность сегментов рынка (год