Стратегия развития финансово-хозяйственной деятельности предприятия
Кроме прямых методов финансирования нововведений ЗАО «Орелнефтепродукт» может использовать и косвенные методы – это коммерческий кредит и лизинг.
Предприятие, покупая у поставщиков детали и другую продукцию, необходимую для обеспечения процесса ремонта, как правило, не рассчитывается по счетам немедленно, а имеет возможность получить рассрочку платежа в соответствии с условиями контракта. Так ЗАО «Орелнефтепродукт» при покупке литых дисков у ЗАО «Конвект» (Великий Новгород) может получить отросточку платежа на 60 дней, что позволит использовать кредиторскую задолженность в качестве источника финансирования оборотных средств. Надо заметить, что заводу предоставляются скидки в размере 10% за сокращение срока оплаты счетов по сравнению с установленным сроком до 15 дней. Можно сравнить потери, которые понесет ЗАО «Орелнефтепродукт» отказавшись от скидки, и выгоды, которые предприятие получит, используя оставшиеся на предприятии денежные средства в течение дополнительных 90 дней альтернативным образом.
Пусть С – размер скидки (в долях), К – период между датой осуществления платежа и датой на которую предусмотрена скидка, r – годовая ставка альтернативного вложения, тогда стоимость скидки в пересчете на год составит: 365*С /К.
Предприятию следует воспользоваться скидкой, если выгоды от альтернативного вложения денежных средств будут меньше потерь, которые предприятие может понести, отказываясь от скидки, то есть, если:
(365/К) * С * (1 – t) > r
В том случае, если потери, связанные с отказом от скидки будут ниже, то заводу будет благоразумнее отказаться от скидки.
Для ЗАО «Орелнефтепродукт» годовая стоимость скидки составляет: (365/45) * 0,1 * (1 – 0,24) = 61%.
Таким образом, предприятию будет выгодно воспользоваться скидкой, так как вряд ли при каком-то другом альтернативном вложении удастся получить доходность выше 61%.
Скидка будет выгодна до тех пор, пока выполняется следующее неравенство:
С > (K*r)/(365*(1 – t))
C > (45*0,6)/((365*(1 – 0,24)
C > 11,8%
Таким образом, ЗАО «Орелнефтепродукт» будет выгодно воспользоваться скидкой, если она превышает 11,8%. Но так как скидка составляет только 10%, то пользоваться ей в данном случае совершенно не выгодно.
Проведя все расчеты можно сделать вывод о том, что наиболее эффективным вариантом привлечения средств будет финансирование проекта за счет собственного капитала – 30% и за счет заемного капитала – 70%. При этом ЗАО «Орелнефтепродукт» должно активно использовать такие методы косвенного финансирования как коммерческий кредит.
Выбрав такой путь финансирования, предприятие не только сможет открыть СТО и компенсировать затраты на введение ее в свое производство, но и получит существенный объем прибыли, которая повысит финансовую устойчивость и платежеспособность предприятия.
В предпринимательской деятельности всегда существует опасность того, что цели, поставленные в плане, могут быть полностью или частично не достигнуты. Ни одно из вложений не является абсолютно безрисковым.
Риск – это вероятность того, что доходы, которые будут получены от инвестиций, окажутся больше или меньше прогнозируемых.
Из всего перечня рисков особое внимание уделяется финансово-экономическим, классификация и влияние которых отражены в таблице 7.
Таблица 7 – Финансово-экономические риски
| Виды рисков | Отрицательное влияние на прибыль |
| Неустойчивость спроса | Падение спроса с ростом цен |
| Появление альтернативного продукта | Снижение спроса |
| Снижение цен конкурентов | Снижение цен |
| Увеличение производства у конкурентов | Падение продаж или снижение цен |
| Рост налогов | Уменьшение чистой прибыли |
| Платежеспособность потребителей | Падение продаж |
| Рост цен на сырье, материалы, перевозки | Снижение прибыли из-за роста цен |
| Зависимость от поставщиков, отсутствие альтернативы | Снижение прибыли из-за роста цен |
| Недостаток оборотных средств | Увеличение кредитов |
| Непредвиденные затраты, в том числе из-за инфляции | Увеличение объема заемных средств |
| Несвоевременная поставка оборудования | Увеличение срока запуска пр-ва |
| Трудности в снабжении сырьем | Увеличение себестоимости |
Из данных видов риска наиболее значимыми для данного предприятия являются:
во-первых, зависимость от поставщиков, поскольку вся деятельность направлена на взаимодействие непосредственно с одним поставщиком для обеспечения сквозного производства, тем самым значительно снижая издержки;
во-вторых, снижение цен у конкурентов, поскольку это одно из основных конкурентных преимуществ данного предприятия наряду с высоким качеством продукции;
и, наконец, также один из самых важных рисков – это рост цен на сырье и материалы, поскольку это также может повлиять либо на снижение прибыли, что в условиях расчета по кредиту крайне неблагоприятно, либо на рост цен, а это, в свою очередь, ведет к потере, опять же одного из основных конкурентных преимуществ.
Для расчета риска из-за потерь прибыли (падение рентабельности) использовались статистические методы. Аналитическим данными являлись показатели среднеотраслевой рентабельности за предшествующие пять лет.
С тем, чтобы определить, насколько рискован запланированный проект, производятся расчеты в следующей последовательности:
Определяем средневзвешенную рентабельность через вероятности. Среднеотраслевая рентабельность составила за ряд лет – 0,2%, 0,1%, 0,1%, 0,9%, 1,7%. Планируемый уровень рентабельности – 36,29%.
Определяем средневзвешенную рентабельность ЗАО «Орелнефтепродукт»:
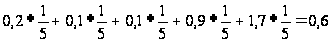
Далее определяем дисперсию, как сумму произведений всех квадратов разниц между средней и фактической их величиной на соответствующую величину вероятности данного события:
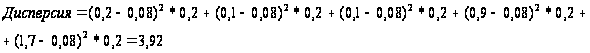
Находим
стандартное
отклонение
=
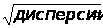

Это значит, что наиболее вероятное отклонение рентабельности продукции от ее средней величины составит ± 1,98%.
Чтобы сократить вероятность наступления рисков на ЗАО «Орелнефтепродукт» необходимо проводить следующие мероприятия:
Активный маркетинг, который предполагает: изучение, завоевание новых рынков сбыта, изучение политики ценообразования, ассортимента;
Систематический контроль качества оказываемых услуг;
Перепрофилирование, то есть сокращение нерентабельных видов услуг и увеличение конкурентоспособных услуг.
Постоянная работа в области исследований и разработок.
Для своевременного устранения рисковых ситуаций, необходимо постоянно совершенствовать мероприятия по их снижению.
Для организации нового производства ЗАО «Орелнефтепродукт» необходимы капитальные вложения в сумме 6666000 рублей.
Различают простые (статистические) и усложненные методы оценки, основанные на теории изменения стоимости денег во времени.
Рассчитаем экономическую эффективность капитальных вложений с использованием простого метода.
Коэффициент общей экономической эффективности капитальных вложений:
 (43)
где П – годовая прибыль;
К – капитальные вложения.
Планируемая прибыль предприятия от производства металлопластиковых ограждающих конструкций при 100% загрузке мощностей за год составит 4902516 рублей.
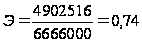
Срок окупаемости инвестиций составит:
 (44)
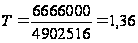
Срок окупаемости инвестиций, рассчитанный простым методом составит 1 год 4 месяца. Оценка проектов усложненными методами основана на том, что потоки доходов и расходов по проекту несопоставимы. Для объективной оценки надо сравнивать затраты по проекту с доходами, приведенными к их текущей стоимости на момент осуществления затрат, исходя из уровня риска по оцениваемому проекту, то есть доходы должны быть продисконтированы. Расчет денежного потока сведем в таблицу 8.
Таблица 8 – Расчет денежного потока ЗАО «Орелнефтепродукт»
| Наименование | Июль-Дек. 2006 год | 2007 год | 2008 год |
| Чистая прибыль | 330000 | 4724000 | 4908000 |
| Амортизация | 143832 | 287664 | 287664 |
| Чистый денежный поток | 473838 | 5011664 | 5195664 |
Рассчитаем срок окупаемости проекта с применением усложненного метода (таблица 9).
Таблица 9 – Срок окупаемости проекта производства металлопластиковых ограждающих конструкций 2006–2008 г.
| Период | 0 | Июль-Дек. 2006 год | 2007 год | 2008 год |
| 1 | 2 | 3 | 4 | 5 |
| Ден. поток (CF) | (6666000) | 473838 | 5011664 | 5195664 |
| Дисконтир. ден. поток | (6666000) | 415640 | 3856325 | 3506917 |
| Ст. дисконта, 14% (r) | - | 0,87719 | 0,76947 | 0,67497 |
| Накопленный дисконт. ден. поток | -6666000 | -6250360 | -2394035 | 1112882 |
Согласно расчетам, приведенным в таблице 9, проект окупится за 2 года и 3 месяца.
Метод чистой текущей стоимости доходов позволяет классифицировать инвестиционные проекты и принимать решения на основе сравнения затрат с доходами по инвестиционному проекту, приведенными к текущей стоимости. Чистая текущая стоимость доходов равна:
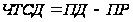 ,
(45)
где ПД – суммарные приведенные расходы
ПР – приведенные затраты по проекту
Расчет чистой текущей стоимости доходов приведен в таблице 10.
Таблица 10 – Расчет чистой текущей стоимости доходов ЗАО «Орелнефтепродукт»
| Период | 0 | Июль-Дек. 2006 год | 2007 год | 2008 год |
| Денежный поток | (6666000) | 473838 | 5011664 | 5195664 |
| Дисконтированный денежный поток | (6666000) | 415640 | 3856325 | 3506917 |
| Суммарный приведенный поток доходов | 415640+3856325+3506917=7778882 | |||
| Чистая текущая стоимость доходов | 7778882–6666000=1112882 | |||
Таким образом, данные таблицы 10 свидетельствуют о том, что стоимость активов от реализации данного проекта возрастет на 1112882 руб.
Ставка доходности (коэффициент рентабельности проекта) позволяет сравнить инвестиционные проекты, которые различаются по величине затрат и потокам доходов. Выбор оптимального проекта основан на оценки эффективности единиц затрат.
Ставка доходности проекта рассчитывается двумя способами:
1.
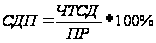 ,
(46)
2.
 ,
(47)
В первом случае коэффициент эффективности измеряется в процентах и показывает уровень чистого приведенного дохода на единицу затрат. Во втором случае показатель является индексом, отражающим соотношение положительных и отрицательных денежных потоков по проекту.
Ставка доходности по проекту организации СТО:
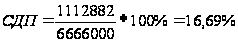
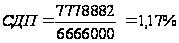
Ставка доходности проекта показывает величину прироста активов от реализации проекта на единицу инвестиций. В данном случае индекс доходности проекта больше 1.
Таким образом, проект является экономически выгодным для ЗАО «Орелнефтепродукт», срок окупаемости составит 2 года 3 месяца, стоимость активов от реализации данного проекта возрастет на 1112882 руб. Соответственно проект производства необходимо принять, что позволит укрепить рыночную позицию и финансовую устойчивость предприятия.
Заключение
Основной идеей стратегического управления является идея органичного последовательного приспособления организации к изменяющейся обстановке внешней среды, идея целевого подхода к решению любых управленческих задач и организации системы управления в целом. Но чтобы уметь приспосабливаться к изменениям внешней среды и при этом всегда выдерживать курс на достижение поставленных целей, организация должна иметь стратегию.
Для того, чтобы конкурировать в сложной и быстроизменяющейся сегодняшней обстановке, фирма должна определиться с теми, кто управляет разработкой стратегии – стратегическими менеджерами. Их задача – обеспечение деятельности всей организации по определенному направлению. Они отличаются от функциональных менеджеров, которые обеспечивают реализацию отдельных функций бизнеса (кадры, снабжение, производство, продажа, обслуживание клиентов, учет) и занимают уникальное положение в компании, управляя всей организацией в стратегическом смысле.
Хорошая информированность предусматривает возможность принятия широкого диапазона управленческих решений на разных уровнях управления. Менеджеры должны создать сеть источников информации в различных частях организации, что даст им возможность оставаться в пределах оперативных реальностей. Они должны уметь распределять свое время и энергию среди различных дел, решений или проблем. Они должны знать, когда надо делегировать ответственность, а когда надо включаться в частное решение.
Таким образом, в связи с активно меняющейся геополитической ситуацией и переходом от планово-социалистической, административно-командной экономики к рыночной, становится актуальным такое новое понятие в национальной экономике каковым является стратегическое управление.
В отличие от России, где термин «стратегическое управление» появился только в 90-х годах, в международной практике он был сформулирован в начале 70-х годов с целью переноса центра внимания высшего руководства на внешнее окружение, для того, чтобы своевременно и правильно реагировать на происходящие в нем изменения.
Обобщая результаты проведенного в работы исследования необходимо отметить следующие. ЗАО «Орелнефтепродукт» испытывает недостаток собственных средств, однако коэффициенты платежеспособности находятся в пределах нормативных, степень независимости предприятия находиться на достаточно высоком уровне. В общем, о данном предприятии можно говорить как о практически платежеспособно и финансово устойчивом.
К возможностям ЗАО «Орелнефтепродукт», которые в дальнейшем будут способствовать развитию фирмы, относятся: улучшение уровня жизни, изменение рекламных технологий; развитие информационной отрасли и т.д. К угрозам, которые могут затормозить развитие предприятия, относятся: изменение покупательских предпочтений; изменение правил ввоза продукции; снижение уровня жизни населения; появление принципиально нового товара и т.д.
Для оценки стратегической привлекательности портфеля ЗАО «Орелнефтепродукт» был проведен анализ по результатам которого сделаны выводы, о том, что на очень привлекательных рынках работают СХП 1, СХП 4, СХП 5, СХП 7; Слабую конкурентную позицию занимают СХП 3, СХП 2, СХП 1; В стадии зарождения и роста находятся СХП 6, СХП 4, СХП 1, СХП 5, СХП 7 в стадии зрелости и спада находятся СХП 8, СХП 9, СХП 10, СХП 3, СХП 2; Генераторами основных средств являются СХП 8, СХП 9, СХП 10, однако к ним можно отнести СХП 7 и СХП 3. Основными потребителями средств являются СХП 1, СХП 4, СХП 6, а также СХП 2 и СХП 5; Предприятие имеет в своем портфеле большее число СХП на стадии роста и развития, чем на стадии спада, поэтому необходимо соблюдать равенство доходов финансовых средств и расходов на инвестиции.
Таким образом, по всем основным характеристикам суммарный стратегический портфель ЗАО «Орелнефтепродукт» является достаточно сбалансированным и его можно считать привлекательным для инвестиций, однако для увеличения доходности он требует некоторой диверсификации.
Так как ЗАО «Орелнефтепродукт» работает на рынке с сильной конкуренцией, то для него наилучшей будет комбинированная стратегия, нацеленная на решение своих конкурентных преимуществ (в частности разработка рекламного бюджета) и предусматривающая более глубокое проникновение и географическое развитие рынка (совершенствование каналов распределения), с последующей вертикальной интеграцией вверх. Это можно сформулировать следующим образом: сначала минимизировать издержки и тем самым укрепить свою конкурентную позицию, при этом освоить продажу более широкого ассортимента сопутствующих товаров, затем выйти на новые рынки, заключив договора в регионах, затем закрепиться в них, а в дальнейшем стремиться к приобретению доли акций производящих предприятий.
Тактический план будет выглядеть следующим образом: учитывая специфику товаров и основываясь на проведенном анализе, необходимо принять решение об установке автоматической линии розлива смазочных масел в мелкой расфасовке для автомобилей. Кроме этого необходимо сосредоточить основные усилия на прямом маркетинге, такой маркетинг не требует больших финансовых ресурсов, однако нуждается в хорошей координации работ, чему должно помочь внедрение в структуру предприятия отдела маркетинга.
Расчеты показывают, что проект по внедрению автоматической линии является высокоэффективным и в праве претендовать на финансовую поддержку. Проект рекомендуется также другим потенциальным инвесторам для их участия в его полном и долевом финансировании.
Список источников
Конституция Российской Федерации» (с изм. от 09.06.2002) (принята всенародным голосованием 12.12.1993) «Комментарии к Конституции Российской Федерации» под ред. Л.А. Окунькова. – М.: Издательство БЕК, 1996.
«Гражданский Кодекс Российской Федерации (часть первая)» от 30.11.1994 №51-ФЗ (принят ГД ФС РФ 21.10.1994) // «Российская газета», №238–239, 08.12.1994.
«Гражданский Кодекс Российской Федерации (часть вторая)» от 26.01.1996 №14-ФЗ (принят ГД ФС РФ 22.12.1995) – // «Российская газета», №23, 06.02.1996, №24, 07.02.1996, №25, 08.02.1996, №27, 10.02.1996.
«Налоговый Кодекс Российской Федерации (Часть первая)» от 31.07.1998 №146-ФЗ (принят ГД ФС РФ 16.07.1998) // «Российская газета», №148–149, 06.08.1998.
«Налоговый Кодекс Российской Федерации (Часть вторая)» от 05.08.2000 №117-ФЗ (принят ГД ФС РФ 19.07.2000) – // «Собрание законодательства РФ», 07.08.2000, №32.
Закон РСФСР от 22.03.1991 №948–1 (ред. от 09.10.2003) «О конкуренции и ограничении монополистической деятельности на товарных рынках» – // «Ведомости СНД и ВС РСФСР», 18.04.1991, №16.
Ассэль Г. Маркетинг: принципы и стратегия: Учебник для вузов. – М.: ИНФРА-М, 1999.
Багиев Г.Л., Тарасович В.М. Маркетинг. – М.: ОАО Изд-во «Экономика», 1999.
Баркан Д.И. Маркетинг для всех. – М.: «Культ – информ – пресс», 1999.
Бизнес в России: Универсальный юридический справочник предпринимателя. Отв. ред. М.Ю. Тихомиров. – М.: «Инфра – М», 1996.
Все о маркетинге: Сборник материалов для руководителей предприятий, экономических и коммерческих служб. – М.: Азимут-центр, 1999.
Голубков Е.П. Маркетинг: выбор лучшего решения. – М.: Экономика, 2000.
Голубков Е.П. Основы маркетинга: Учебник. – М.: Финпресс, 1999.
Гордон М. Снабжение и сбыт // Риск. – 1997, №3–4.
Дихтль Е., Хершген X. Практический маркетинг: Учебное пособие. – М.: Высшая школа, 1999.
Дурович А.П. Маркетинг в предпринимательской деятельности. – Минск: Финансы, учет, аудит, 1998.
Ефимова М.Р., Петрова Е.В., Румянцев В.Н. Общая теория статистики: Учебник. – М.: ИНФРА-М, 2000.
Зимина Н.В. Развитие концепции маркетинга на предприятиях // Маркетинг в России и за рубежом. – 2000, №6
Ковалев А.И., Войленко В.В. Маркетинговый анализ. – М.: Центр экономики и маркетинга, 2000.
Котлер Ф. Основы маркетинга: Пер с англ./ Общ. Ред. Пеньковой Е.М. – М.: Прогресс, 1990.
Котлер Ф., Армстронг Г, Сондерс Д. Основы маркетинга: пер. с англ. – СПб: Издательский дом «Вильяме», 2000.
Кравченко Р.Г. Математическое моделирование экономических процессов – М.: «Колос», 1998.
Крылов И.В. Маркетинг. – М.: Центр, 1998.
Лебедев О.Т., Филиппова Т.Ю. Основы маркетинга. Европейская перспектива. – СПб.: Наука, 2000.
Маркетинг: Учебник / А.Н. Романов, Ю.Ю. Корлюгов, С.А. Красильников и др.; Под ред. А.Н. Романова. – М.: Банки и биржи, ЮНИТИ, 1996.
Маркетинг: Учебник / Под ред. Проф. Э.А. Уткина. – М.: Тандем: ЭКС-МОС, 1998.
Ноздрева Р.Б., Гречков В.Ю. Маркетинг: Учебник. – М.: Юристъ, 2000.
Панкрухин А.П. Маркетинговые стратегии // Маркетинг в России и за рубежом. – 1999, №5.
Панкрухин А.П. Товарная политика и ее инструментарий // Маркетинг в России и за рубежом. – 1998, №6.
Попов Е.В. Сегментация рынка // Маркетинг в России и за рубежом. -1999, №2
Практикум по маркетингу / Леншин И. и др. – Орел: Труд, 1997.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – М.: ИП «Экоперспектива», 1997.
Тунеев М.М., Сухоруков В.Ф. Экономико-математические методы в организации и планировании производства: Учеб.пособие. – М.: Финансы и статистика, 2000.
Учет и анализ эффективности производства / под ред. Аксененко А.Ф., М: «Финансы и статистика», 2000.
Черчиль Г.А. Маркетинговые исследования. – СПб.: Питер, 2000.
Экономика сельского хозяйства / под ред. Добрынина В.А., М: Агропромиздат», 1990.
Яновский A.M. Как вывести на рынок новый товар // ЭКО. – 2002, №11.
Бабич А.М. Финансы / Учебник. М.: «Экономика», 2001. – 760 с.
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия / М.: ИНФРА-М, 2000. – 215 с.
Волков О.Ф. Экономика предприятия / М.: ИНФРА-М, 1997. – 416 с.
Володин А.А. Управление финансами / Учебник. М.: ИНФРА-М, 2004. – 504 с.
Горемыкин В.А. Бизнес-план: методика разработки / М.: «Ось-89», 2002. – 864 с.
Зуб А.Т. Стратегический менеджмент / Учеб. пособие. М.: Аспект Пресс, 2004. – 415 с.
Ковалев В.В. Анализ хозяйственной деятельности предприятия / Учебник. М.: ИНФРА-М, 2000. – 424 с.