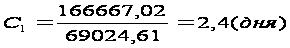Применение инструментария управленческого анализа в формировании тактики и стратегии коммерческой организации
Одна из наиболее характерных особенностей содержания внутреннего управленческого анализа заключается в том, что по сравнению с экономическим анализом деятельности предприятия в целом, с его помощью полнее выявляются связи между экономикой, с одной стороны, техникой и технологией производства - с другой. В связи с этим он по своей сущности в большей степени является технико-экономическим анализом.
Управленческий анализ имеет и свои специфические субъекты анализа. Если деятельность предприятия главным образом проверяют собственники и контролирующие организации, то экономику производственных подразделений изучают в основном специалисты предприятия и соответствующие службы цехов.
Существенно отличается и информационная база управленческого анализа от информационного обеспечения анализа деятельности предприятия в целом. Управленческий анализ имеет более широкую информационную базу. Для его проведения используются не только данные отчетности, но и данные сводных и даже первичных документов, поскольку именно в разрезе производственных подразделений обычно группируются и обобщаются различные первичные документы по учету наличия, движения и использования основных фондов, материальных, трудовых ресурсов, выпуску продукции и т.д. К числу сводных источников управленческого анализа относятся различного рода отчеты цехов о расходе сырья, материалов, топлива, энергии, выдаче заработной платы, поступлении и использовании машин и оборудования, выпуске готовых изделий и др.
В условиях рыночной экономики степень неопределенности экономического поведения субъектов рынка достаточно высока . В связи с этим большое практическое значение приобретают методы перспективного анализа , когда нужно принимать управленческие решения, оценивая возможные ситуации и делая выбор из нескольких альтернативных вариантов .
Теоретически существует четыре типа ситуаций, в которых необходимо проводить анализ и принимать управленческие решения, в том числе и на уровне предприятия: в условиях определенности, риска, неопределенности, конфликта. Рассмотрим каждый из этих случаев.
1. Анализ и принятие управленческих решений в условиях определенности.
Это самый простой случай : известно количество возможных ситуаций (вариантов) и их исходы. Нужно выбрать один из возможных вариантов . Степень сложности процедуры выбора в данном случае определяется лишь количеством альтернативных вариантов . Рассмотрим две возможные ситуации :
а) Имеется два возможных варианта; n=2
В данном случае аналитик должен выбрать (или рекомендовать к выбору) один из двух возможных вариантов . Последовательность действий здесь следующая :
- определяется критерий по которому будет делаться выбор;
- методом «прямого счета» исчисляются значения критерия для сравниваемых вариантов;
- вариант с лучшим значением критерия рекомендуется к отбору.
Возможны различные методы решения этой задачи. Как правило они подразделяются на две группы:
методы, основанные на дисконтированных оценках;
методы, основанные на учетных оценках.
Первая группа методов основывается на следующей идее . Денежные доходы , поступающие на предприятие в различные моменты времени , не должны суммироваться непосредственно ; можно суммировать лишь элементы приведенного потока . Если обозначить F1,F2 ,....,Fn коэффициент дисконтирования прогнозируемый денежный поток по годам , то i-й элемент приведенного денежного потока Рi рассчитывается по формуле :
Pi = Fi / ( 1+ r ) i
где r- коэфициент дисконтирования.
Назначение коэффициента дисконтирования состоит во временной упорядоченности будущих денежных поступлений ( доходов ) и приведении их к текущему моменту времени. Экономический смысл этого представления в следующем : значимость прогнозируемой величины денежных поступлений через i лет ( Fi ) с позиции текущего момента будет меньше или равна Pi . Это означает так же , что для инвестора сумма Pi в данный момент времени и сумма Fi через i лет одинаковы по своей ценности. Используя эту формулу , можно приводить в сопоставимый вид оценку будущих доходов , ожидаемых к поступлению в течении ряда лет . В этом случае коэффициент дисконтирования численно равен процентной ставке , устанавливаемой инвестором , т.е. тому относительному размеру дохода , который инвестор хочет или может получить на инвестируемый им капитал .
Итак последовательность действий аналитика такова (расчеты выполняются для каждого альтернативного варианта):
- рассчитывается величина требуемых инвестиций (экспертная оценка) , IC ;
- оценивается прибыль ( денежные поступления ) по годам Fi ;
- устанавливается значение коэффициента дисконтирования , r ;
- определяются элементы приведенного потока , Pi ;
- рассчитывается чистый приведенный эффект ( NPV ) по формуле:
NPV= E Pi - IC
- сравниваются значения NPV;
- предпочтение отдается тому варианту, который имеет больший NPV (отрицательное значение NPV свидетельствует об экономической нецелесообразности данного варианта ).
Вторая группа методов продолжает использование в расчетах прогнозных значений F . Один из самых простых методов этой группы - расчет срока окупаемости инвестиции. Последовательность действий аналитика в этом случае такова:
- рассчитывается величина требуемых инвестиций , IC ;
- оценивается прибыль ( денежные поступления ) по годам , Fi ;
- выбирается тот вариант , кумулятивная прибыль по которому за меньшее число лет окупит сделанные инвестиции .
б) Число альтернативных вариантов больше двух. n > 2
Процедурная сторона анализа существенно усложняется из-за множественности вариантов , техника “ прямого счета “ в этом случае практически не применима . Наиболее удобный вычислительный аппарат - методы оптимального программирования ( в данном случае этот термин означает “ планирование ” ) . Этих методов много ( линейное , нелинейное, динамическое и пр. ), но на практике в экономических исследованиях относительную известность получило лишь линейное программирование. В частности рассмотрим транспортную задачу как пример выбора оптимального варианта из набора альтернативных . Суть задачи состоит в следующем .
Имеется n пунктов производства некоторой продукции ( а1,а2,...,аn ) и k пунктов ее потребления ( b1,b2,....,bk ), где ai - объем выпуска продукции i - го пункта производства , bj - объем потребления j - го пункта потребления . Рассматривается наиболее простая , так называемая “закрытая задача ” , когда суммарные объемы производства и потребления равны . Пусть cij - затраты на перевозку единицы продукции . Требуется найти наиболее рациональную схему прикрепления поставщиков к потребителям , минимизирующую суммарные затраты по транспортировке продукции . Очевидно , что число альтернативных вариантов здесь может быть очень большим , что исключает применение метода “ прямого счета ”
2 Анализ и принятие управленческих решений в условиях риска.
Эта ситуация встречается на практике наиболее часто. Здесь пользуются вероятностным подходом, предполагающим прогнозирование возможных исходов и присвоение им вероятностей. При этом пользуются:
а) известными, типовыми ситуациями (типа - вероятность появления герба при бросании монеты равна 0.5 ) ;
б) предыдущими распределениями вероятностей (например, из выборочных обследований или статистики предшествующих периодов известна вероятность появления бракованной детали ) ;
в) субъективными оценками ,сделанными аналитиком самостоятельно либо с привлечением группы экспертов .
Последовательность действий аналитика в этом случае такова:
- прогнозируются возможные исходы Ak , k = 1 ,2 ,....., n ;
- каждому исходу присваивается соответствующая вероятность pk , причем
- Е рк = 1
- выбирается критерий (например максимизация математического ожидания прибыли );
- выбирается вариант, удовлетворяющий выбранному критерию.
3.Анализ и принятие управленческих решений в условиях неопределенности.
Эта ситуация разработана в теории, однако на практике формализованные алгоритмы анализа применяются достаточно редко. Основная трудность здесь состоит в том, что невозможно оценить вероятности исходов. Основной критерий - максимизация прибыли - здесь не срабатывает, поэтому применяют другие критерии:
- максимин (максимизация минимальной прибыли)
- минимакс (минимизация максимальных потерь)
- максимакс (максимизация максимальной прибыли) и др.
4.Анализ и принятие управленческих решений в условиях конфликта.
Наиболее сложный и мало разработанный с практической точки зрения анализ. Подобные ситуации рассматриваются в теории игр. Безусловно на практике эта и предыдущая ситуации встречаются достаточно часто. В таких случаях их пытаются свести к одной из первых двух ситуаций либо используют для принятия решения неформализованные методы.
Оценки, полученные в результате применения формализованных методов , являются лишь базой для принятия окончательного решения ; при этом могут приниматься во внимание дополнительные критерии , в том числе и неформального характера .
1.3 Особенности организации управленческого учёта и анализа
Управленческий учет выступает составной частью информационной системы предприятия. Эффективность управления производственной деятельностью обеспечивается информацией о деятельности структурных подразделений, служб, отделов предприятия. Управленческий учет формирует такую информацию для руководителей разных уровней управления внутри предприятия с целью принятия ими правильных управленческих решений. Содержание управленческого учета определяется целями управления, оно может быть изменено по решению администрации в зависимости от интересов и целей, поставленных перед руководителями внутренних подразделений.
Становление управленческого учета произошло от калькуляционного учета, и поэтому основное его содержание составляет учет затрат на производство будущих и прошлых периодов в различных классификационных аспектах. Этот момент присутствует в определении понятия «управленческий учет», появившемся в последнее время в переводной и отечественной экономической литературе, также в первых работах по бухгалтерскому учету и его использованию в управленческой деятельности.
Другим важнейшим моментом при определении сущности управленческого учета, является аналитичность информации. В составе управленческого учета информация собирается, группируется, идентифицируется, изучается с целью наиболее четкого и достоверного отражения результатов деятельности структурных подразделений и определения доли участия в получении прибыли предприятия. Эффективность производственной деятельности представлена в учете как процесс сопоставления фактических и стандартных затрат и результатов от производственных расходов.
Установлению сущности управленческого учета способствует рассмотрение совокупности признаков, характеризующих его как целостную информационно-контрольную систему предприятия; непрерывность, целенаправленность, полнота информационного обеспечения, практическое отражение использования объективных экономических законов общества, воздействие на объекты управления при изменяющихся внешних и внутренних условиях.
Таким образом, сущность управленческого учета можно определить как интегрированную систему учета затрат и доходов, нормирования, планирования, контроля и анализа, которая систематизирует информацию для оперативных управленческих решений и координации проблем будущего развития предприятия.
Предметом управления является процесс воздействия на объект или процесс управления с целью организации и координирования деятельности людей для достижения максимальной эффективности производства. Управление реализует воздействие на предмет управления с помощью планирования, организации, координирования, стимулирования и контроля.
Теория науки об управлении формирует концепцию и о предмете управленческого учета. Предметом управленческого учета в общем виде выступает совокупность объектов в процессе всего цикла управления производством.
Раскрывают содержание предмета его многочисленные объекты, которые можно объединить в две группы:
- производственные ресурсы, обеспечивающие целесообразный труд людей в процессе хозяйственной деятельности предприятия;
- хозяйственные процессы и их результаты, составляющие в совокупности производственную деятельность предприятия.
В состав производственных ресурсов входит:
- основные фонды - это средства труда (машины, оборудование производственные здания ) их состояние и использование;
- нематериальные активы – объекты долгосрочного вложения ( право пользования землей, стандарты, лицензии, товарные знаки и т. д. ) их состояния и использования;
- материальные ресурсы –предметы труда, предназначенные для обработки в процессе производства при помощи средств труда.
Эти ресурсы в управленческом учете представлены производственными запасами на складах предприятия, в кладовых цехов и на участках, складах производственного отдела и в процессе их движения по стадии производственного цикла до склада готовой продукции. Они включают сырье как продукт добывающих отраслей промышленности, сельского хозяйства; материалы подвергшиеся предварительной обработке, как на самом предприятии, так и на другом ( полуфабрикаты- заготовки , поковки, отливки , детали );
- трудовые ресурсы – масса живого труда, которой располагает предприятие в данный момент, использование трудовых ресурсов в процессе целесообразной деятельности и результат труда.
Ко второй группе объектов управленческого учета относятся:
- снабженческо – заготовительная деятельность - приобретения, хранение, обеспечение производства сырьевыми ресурсами, вспомогательными материалами и производственным оборудованием с запасными частями, предназначенными для его содержания и ремонта, маркетинговая деятельность, связанная со снабженческими процессами;
- производственная деятельность –процессы, обусловленные технологией производства продукции, включающие основные и вспомогательные операции; операции по совершенствованию выпускаемых и разработке новых продуктов;
- финансово-сбытовая деятельность –маркетинговые исследования и операции по формированию рынка сбыта продукции; непосредственно сбытовые операции, включая упаковку, транспортировку и другие виды работ; операции, содействующие росту объема продажё начиная с рекламы продукта и заканчивая установлением прямых связей с потребителями, контролем качества выпускаемой продукции;
- организационная деятельность-создание организационной структуры предприятия, вычленение из системы предприятия функциональных отделов, служб, цехов, участков; организация информационной системы на предприятии с прямой и обратной связью, отвечающей требованиям внутренних коммуникаций между структурными подразделениями, разными уровнями управления, соответствующей функциям планирования, контроля, оценки выполнения плана, стимулирования; операции координирования действий внутренних исполнителей, направленных на выполнение основной цели предприятия. Может быть выбрана другая группировка объектов управленческого учёта, но в любом случае она должна отвечать основным целям управления.
В системе управленческого учёта его объекты имеют определенное специфическое отражение. Прежде всего производственные ресурсы отражаются по состоянию, в движении, целесообразности использования в процессе хозяйственной деятельности предприятия.
Совокупность различных приемов и способов, посредством которых отражаются объекты управленческого учета в информационной системе предприятия, называется методом управленческого учета. Он состоит из следующих элементов: документация; инвентаризация; оценка; группировка и обобщение в контрольные счета; планирование; нормирование и лимитирование; анализ; контроль.
Документация – первичные документы и машинные носители информации, гарантирующие управленческому учёту достаточно полное отражение производственной деятельности предприятия. Первичный учёт в общей системе учета является основным источником информации для финансового и управленческого учёта.
Применительно к специфике предприятия комплексный подход к организации первичного учёта обеспечивает:
- дальнейшее совершенствование оперативно-календарного планирования, оперативного контроля и диспетчирования хода производства;
разработку и внедрение единого для финансового и управленческого учета документооборота , упорядочение и унификацию первичной документации;
строгий контроль за расходованием материальных и трудовых ресурсов, за соответствием размеров оплаты труда , списанию материалов согласно количеству изготовленной продукции;
сохранность заготовок, деталей, узлов и полуфабрикатов в процессе их движения по стадиям обработки, потребления и хранения;
улучшение организации складского учета деталей, узлов и сборочных единиц за счет оборудования специальных мест хранения, обеспечение современными весоизмерительными и аналитическими устройствами;
закрепление за должностными лицами отдельных коллективов (бригад, участков) функций по оформлению учетной документации или сбору информации с машинных устройств, повышение персональной ответственности за правильность оформления и полноту сбора информации;
достоверность и своевременность информиции о производстве путем использования балансов учета движения деталей, полуфабрикатов в управленческом и финансовом учете в виде сводных документов;
переход к механизированному сбору, передаче и обработке информации о движении деталей, узлов и полуфабрикатов к получению на основе первичного учета результирующей информации с помощью персональных ЭВМ на разных уровнях управления;
своевременную и полную в течение определенного отчетного периода проверку данных оперативного учета в сопоставлении сфактическим состоянием, размерами и комплектностью незавершенного производства с помощью инвентаризации, что одновременно позволяет улучшить информационную базу планирования производства и нормирование запасов по местам возникновения и заделов.
Инвентаризация- способ выявления фактического состояния объекта. При помощи инвентаризации определяют отклонения от учетных данных: либо неучтенные ценности, либо потери, недостачи, хищения. Инвентаризация способствует сохранности материальных ценностей, контролю за их использованием, установлению полноты и достоверности учетной информации.
Группировка и оценка, использование контрольных счетов - способ изучения позволяющий накапливать и систематизировать информацию об объекте. Главными признаками группировки объектов управленческого учета считаются: специфика производственной деятельности, технологическая и организационная структура предприятия, организация управления, целевые функции системы управления. Сгруппированная информация об объекте позволяет эффективно ее использовать для оценки результатов деятельности и сделать необходимые и разумные выводы для принятия оперативных и стратегических решений.
Контрольный счет – это итоговый счет, где записи производят по итоговым суммам операций данного периода.
Планирование, нормирование и лимитирование - входят в систему управления предприятием.
Планирование - непрерывный циклический процесс, направленный на приведение в соответствие возможностей предприятия с условиями рынка. Оно связано с решением проблем будущего. Планирование эффективно только тогда, когда оно базируется на статистических исследованиях и анализе результатов хозяйственной деятельности.
Нормирование - процесс научно обоснованного расчета оптимальных норм и нормативов, направленные на обеспечение эффективного использования всех видов ресурсов и изыскание путей наиболее продуктивного превращения затрат в выпуск продукции. Комплекс норм и нормативов составляет нормативное хозяйство предприятия, которое охватывает все сферы его деятельности.
Лимитирование - первая ступень контроля за материальными издержками, основанная на системе норм запасов и затрат. Лимит- установление границ выдачи, исходя из норм. Система лимитирования должна состоять не только из расчета лимита отпуска материалов цехом, но и из учетных и контрольных операций. Поэтому в системе управленческого учета лимитированию отводят роль оперативной информации, позволяющей активно влиять на формирование материальных затрат.Анализ - в процессе анализа выявляются отклонения и причины вызвавшие изменения в результатах и эффективности производства, принимаются соответствующие управленческие решения.
Контроль – завершающий процесс планирования и анализа, направляющий деятельность предприятия на выполнение ранее установленных заданий, позволяющий вскрывать и устранять возникающие отклонения. Основой системы контроля служит обратная связь, которая дает надежную, необходимую и целесообразную информацию для осуществления контрольно-измерительной деятельности. Существуют разные системы и виды контроля. Они постоянно меняются, обладают отличительными особенностями на каждом предприятии, отражая его специфическую сферу деятельности.
Все элементы метода действуют не изолированно друг от друга, а в системе организации внутренних хозяйственных связей, направленной на решение целей управления.
Управление производственной деятельностью является сложным и комплексным процессом. Система учета отвечающая требованиям управления, также сложна и состоит из множества процедур. К тому же состав элементов системы управленческого учета может меняться в зависимости от целей управления.
К принципам управленческого учета относятся: непрерывность деятельности предприятия; использование единых для планирования и учета (планово-учетных) единиц измерения, оценка результатов деятельности подразделений предприятия; преемственность и многократное использование первичной и промежуточной информации в целях управления; формирование показателей внутренней отчетности, как основа коммуникационных связей между уровнями управления; применение бюджетного (сметного) метода управления затратами, финансами, коммерческой деятельностью; полнота и аналитичность, обеспечивающие исчерпывающую информацию об объектах учета; периодичность, отражающая производственный и коммерческий циклы предприятия, установленные учетной политикой предприятия. Совокупность этих методов и принципов обеспечивает действенность системы управленческого учета, но не унифицирует учетный процесс.
2. УПРАВЛЕНЧЕСКИЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ ООО «МОНАРХ»
2.1 Организационно-экономическая характеристика предприятия
Объектом экономического анализа в данной курсовой работе является предприятие ООО «Монарх».
Местонахождение и юридический адрес:
344007, Ростов-на-Дону, ул. Орбитальная, д. 86/1 ,
тел.(8632) 223896 ,
факс.(8632) 223896,
р/с 40702810852090102618,
в/с 40702810407240000283,
ИНН 6168000925.
Предприятие создано 3 января 2000 года путем преобразования, основано на общей долевой форме собственности.
В уставе предприятия отражены следующие основные виды деятельности:
- оптовая торговля строительными материалами;
- маркетинг товаров и услуг;
- торгово-закупочная деятельность;
- внешнеэкономическая деятельность;
ООО «Монарх» обязано:
нести ответственность в соответствии с законодательством РФ за нарушение законодательства и иных правил хозяйствования;
обеспечить своим работникам безопасные условия труда;
осуществлять оперативный и бухгалтерский учет, вести статистическую отчетность.
Бухгалтерский учет на предприятии ведется по журнально-ордерной форме учета. В учетной политике предприятия отражены следующие основные методы и способы бухгалтерского учета:
Начисление амортизации осуществляется по Единым нормам, линейным способом.
При определении фактической стоимости материалов, списанных в производство, используется метод по средней себестоимости
Применяется метод определения выручки от реализации работ, услуг - по мере выполнения работ и предъявления расчетных документов.
Требования к сотрудникам достаточно высоки. Каждый из них имеет соответствующее образование и опыт работы в данном делопроизводстве.
Рабочий день начинается в 9.00 и заканчивается в 17.00. Таким образом организован 8-и часовой рабочей день с одной рабочей сменой, с двумя выходными (22 рабочих дня в месяц).
Таблица 2.1
Оценка рентабельности работы предприятия за 2004 год
| Показатели | на начало периода | на конец периода | изменения (+,-) |
| А | 1 | 2 | 3 |
|
1.Рентабельность продукции (работ, услуг) R= прибыль от реализации / выручка от реализации *100 |
24,5 | 29,7 | 5,2 |
|
2. Рентабельности основной деятельности R= прибыль от реализации / с/с реализованной продукции *100 |
51 | 53,03 | 2,03 |
|
3. Рентабельности активов R= чистая прибыль / баланс *100 |
48,14 | 50,06 | 1,92 |
|
4. Рентабельность внеоборотных активов R= чистая прибыль / величина внеоборотных активов *100 |
102,48 | 124,52 | 22,04 |
|
5. Рентабельность оборотных активов R= чистая прибыль / величина оборотных активов *100 |
43,14 | 50,06 | 6,92 |
|
6. Рентабельность собственного капитала R= чистая прибыль / величина собственного капитала *100 |
112 | 98,89 | - 13,11 |
По всем рассчитанным показателям рентабельности, приведенным в таблице 2.1, предприятие является рентабельным, все показатели кроме рентабельности собственного капитала повысились.
Прибыль от реализации продукции (работ, услуг) на один вкладываемый рубль составила 29,7 коп., но по сравнению с прошлым годом прибыль на один рубль повысилась на 2,03 коп. Один рубль вложенный в активы предприятия принес 50,06 коп. прибыли. По внеоборотным активам так же произошло повышение на 22,04 коп, т.е. оборотные и внеоборотные активы используются очень эффективно.
Снижение показателя рентабельности собственного капитала произошло за счет сокращения собственного капитала и прибыли. Стоимость внеоборотных активов, оборотных активов, повысилась по сравнению с началом года.
На сегодняшний день ООО «Монарх» предлагает:
Цемент ПЦ 500 и ПЦ 400 навальный и фасованный
- Рубероид кровельный РКК-350 и РКП-350
- Кирпич силикатный и керамический
- Шифер асбоцементный волновой и плоский
- Трубы асбоцементные напорные и безнапорные в ассортименте.
Компания осуществляет вагонные отгрузки стройматериалов в строго оговоренные сроки. Ажиотаж в разгар сезона для нас не помеха.
В зависимости от объема предоставляются скидки.
Прайс-лист на цемент
| Наименование | Единица измерения | Количество в вагоне / вид упаковки | Цена с НДС без ж/д тарифа, руб. |
| продажа цемента цены на цемент поставки цемента | |||
| цемент навальный (хоппер-цементовоз 60-70 тн) | |||
| цемент ПЦ 400 Д0 | тонна | 60-70 тн | 1770 |
| цемент ПЦ 400 Д20 | тонна | 60-70 тн | 1720 |
| цемент ПЦ 500 Д0 | тонна | 60-70 тн | 1850 |
| цемент фасованный в МКР по 1000 кг (полувагон 65-69 тн) | |||
| цемент ПЦ 400 Д0 | тонна | 65-69 тн | под заказ |
| цемент ПЦ 500 Д0 | тонна | 65-69 тн | 1950 |
| цемент фасованный по 10 кг (крытый вагон 60-68 тн) | |||
| цемент ПЦ 400 Д20 | тонна | 60-68 тн | под заказ |
| цемент ПЦ 400 Д20 (паллет) | тонна | 60-68 тн | под заказ |
| цемент фасованный по 50 кг (крытый вагон 60-68 тн) | |||
| цемент ПЦ 400 Д20 | тонна | 60-68 тн | 1850 |
| цемент ПЦ 400 Д20 (паллет) | тонна | 60-68 тн | под заказ |
| цемент ПЦ 500 Д0 | тонна | 60-68 тн | 1950 |
| цемент ПЦ 500 Д0 (паллет) | тонна | 60-68 тн | под заказ |
| Скидки в зависимости от количества поставляемого цемента | |||
| Навальный цемент | тонна | свыше 1000 тн/мес | договорная |
| цемент ПЦ 400 Д20 (фасов. по 50 кг) | тонна | свыше 2000 тн/мес | 1835 |
| цемент ПЦ 400 Д20 (фасов., паллет) | тонна | свыше 2000 тн/мес | под заказ |
| цемент ПЦ 500 Д0 (фасов. по 50 кг) | тонна | свыше 2000 тн/мес | 1935 |
| цемент ПЦ 500 Д0 (фасов., паллет) | тонна | свыше 2000 тн/мес | под заказ |
Прайс-лист на «Трубы асбоцементные»
| Наименование | Единица измерения | Количество в вагоне / вид упаковки | Цена с НДС без ж/д тарифа, руб. |
| Асбестоцементная труба. Наша промышленность выпускает три типа асбестоцементных труб: водопроводные и канализационные. Водопроводные (напорные) трубы выпускают с рабочим давлением от 3 до 12 атм (марки ВТ-3, ВТ-6, ВТ-9, ВТ-12). Канализационные (безнапорные) трубы должны выдерживать давление не ниже 4 атм. Для соединения труб служат специальные асбестоцементные муфты с резиновыми кольцами или полиэтиленовые безнапорные муфты. | |||
| Асбестоцементные трубы безнапорные (апрель 2005г) | |||
| труба БНТ-100 | шт. | 1098 б/к 1037 в/к | 143 |
| труба БНТ-150 | шт. | 540 | 217 |
| труба БНТ-150 | шт. | 360 | 290 |
| труба БНТ-200 | шт. | 192 | 465 |
| труба БНТ-300 | шт. | 96 | 918 |
| труба БНТ-400 | шт. | 60 | 1431 |
| Асбестоцементные трубы напорные (апрель 2005г) | |||
| труба ВТ-6-200 | шт. | 192 | 575 |
| труба ВТ-6-300 | шт. | 96 | 1045 |
| труба ВТ-6-400 | шт. | 60 | 1785 |
| труба ВТ-9-100 | шт. | 990 б/к 880 в/к | 240 |
| труба ВТ-9-150 | шт. | 510 б/к 480 в/к | 385 |
| труба ВТ-9-150 | шт. | 360 | - |
| труба ВТ-9-200 | шт. | 192 | 683 |
| труба ВТ-9-250 | шт. | 144 | 1032 |
| труба ВТ-9-300 | шт. | 96 | 1345 |
| труба ВТ-9-400 | шт. | 60 | 2302 |
| труба ВТ-9-500 | шт. | 40 | 3538 |
| Скидки в зависимости от количества поставляемых труб | |||
| Трубы асбоцементные напорные и безнапорные | шт. | при единовременной оплате 2-х вагонов | договорная |
Прайс-лист на «прочее»
| Наименование | Единица измерения | Количество в вагоне / вид упаковки | Цена с НДС без ж/д тарифа, руб. |
| Керамический кирпич изготовлен на итальянском оборудовании. При производстве кирпича не используются химические добавки и красители. Кирпич имеет натуральный цвет обожженной красной глины. | |||
| Кирпич керамический лицевой (апрель 2005г) | |||
| кирпич М-150 пустотелый одинарный | шт. | 23712 шт |
4,50 |
| кирпич М-150 пустотелый утолщенный | шт. | 19152 шт | 5,50 |
| Кирпич керамический рядовой (апрель 2005г) | |||
| кирпич М-150 пустотелый одинарный | шт. | 23712 шт | 4,30 |
| кирпич М-150 пустотелый утолщенный | шт. | 19152 шт | 5,20 |
| Кирпич силикатный белый (апрель 2005г) | |||
| кирпич М-150 полнотелый рядовой утолщенный | шт. | 13129 шт | 4,05 |
| кирпич М-150 пустотелый лицевой утолщенный | шт. | 15840 шт | 3,94 |
| Скидки в зависимости от количества поставляемого материала | |||
2.2 Анализ эффективности использования товарных запасов
Потребность организации в запасах зависит от быстроты их оборачиваемости. Оборачиваемость запасов характеризуется двумя показателями: временем обращения и скоростью товарооборота.
Время обращения (В) показывает число дней, за которые был реализован средний товарный запас в прошедшем периоде, и вычисляется по формуле:
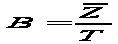 , (2.1)
где
 - средний товарный
запас, руб.;
Т - фактический однодневный товарооборот этого же периода, руб.
Скорость товарооборота (С) показывает число оборотов среднего товарного запаса и определяется по формуле:
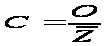 , (2.2)
где О - объем товарооборота, руб.
Средние товарные запасы вычисляются в зависимости от наличия известных данных:
если имеются данные на две даты, это используют среднюю арифметическую простую:
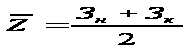 , (2.3)
где Зн - товарные запасы на начало периода, руб.;
Зк - товарные запасы на конец периода, руб.
если имеются данные на три даты и более, то применяется средняя хронологическая.
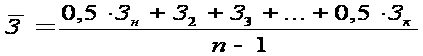 , (2.4)
где З2, З3… - запасы товаров на определенные даты, руб.,
n - количество дат.
Однодневный товарооборот определяется путем деления общего объема товарооборота на число дней в периоде:
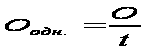 , (2.5)
где t – число дней в периоде.
Произведем вычисления показателей оборачиваемости по вышеуказанным формулам, на основании данных приложения Б. Результаты оформим в сводную таблицу 2.2.
Для расчета средних товарных запасов в отчетном и базисном периодах применим формулу средней хронологической:
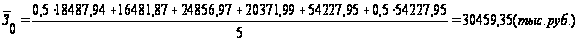 ,
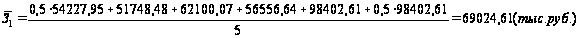
Далее определим однодневный фактический товарооборот за год:
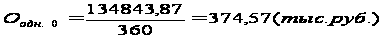 ,
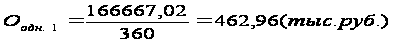
Определим время обращения запасов:
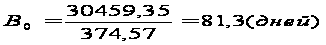 ,
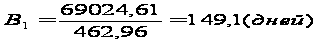
Определим скорость обращения:
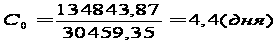 ,