Применение инструментария управленческого анализа в формировании тактики и стратегии коммерческой организации
Таблица 2.2
Показатели оборачиваемости товарных запасов ООО «Монарх» за 2003-2004 г.г. тыс. руб.
| Наименование показателя | Базисный период (2003 г.) | Отчетный период (2004 г.) | Отклонение | |
| абсолютное | относительное, % | |||
| Средние запасы | 30459,35 | 69024,61 | 38565,26 | 126,61 |
| Однодневный ТО | 374,57 | 462,96 | 88,40 | 23,60 |
| Время обращения | 81,3 | 149,1 | 67,77 | 83,34 |
| Скорость обращения | 4,4 | 2,4 | -2,01 | -45,46 |
| Средний ТО | 34998,27 | 43257,86 | 8259,59 | 23,60 |
Средние товарные запасы имеют тенденцию к возрастанию. Так, в отчетном периоде их величина составила 69024,61 тыс. руб., что больше базисного периода на 38565,26 тыс. руб. или на 126,61%. Это обусловлено возрастанием товарооборота на 23,6 % и политикой завоевания сектора рынка, которая предусматривает постоянный поиск новых клиентов во всех регионах России, которая в свою очередь требует наличия значительных товарных запасов для удовлетворения новых непрогнозируемых заказов. Время обращения товаров составляет 149,1 дней, а скорость обращения в количестве оборотов за год средних запасов – 2,4 раза, то есть средние запасы за год сделали 2,4 оборота. Скорость снизилась почти в 2 раза. Это связано с увеличением товарных запасов. Каждое предприятие старается ускорить скорость обращения товарных запасов, это влияет на общее состояние и прибыльность деятельности. Анализируемому предприятию важно стремиться к балансу между товарооборотом и запасами, чтобы увеличить скорость обращения товаров.
Динамика товарооборота за последние 2 года работы ООО «Монарх» представлена в приложении 1.
В полном объеме товарные запасы выполняли свои главные функции в первых трех кварталах 2004 года, то есть обеспечивали бесперебойный товарооборот в периодах между поставками. Тогда как в первом и третьем кварталах 2003 года ощущался дефицит товарных запасов.
Структура товарных запасов, представлена в приложении 2, должна обеспечивать нормальный уровень товарооборота, как в целом, так и по отдельным группам. Ведутся постоянные расчеты, которые направленные на постоянный поиск оптимальной структуры товарных запасов.
Все товарные группы не требуют особых условий хранения и имеют значительный срок годности, что разрешает создавать сезонные товарные запасы. В целом ассортимент довольно широкий и охватывает почти все возможные товарные группы, но расширения возможное за счет товаров других торговых марок, которые отличаются от тех, с которыми проводит операции ООО «Монарх», ценой и качеством. Так в состоянии переговоров контракт с американской компанией на снабжение товаров лучших по качеству и более дорогих. Но такое решение очень рискованно, так как платежеспособный спрос населения России еще не достиг американского уровня.
На формирование товарных запасов влияет много факторов, но важно выделить именно те, которые осуществляют наибольшее влияние на конкретном предприятии. Эти факторы делятся на внутренние и внешние.
Внутренними факторами на предприятии является широта ассортимента, частота его обновления, объем и структура товарооборота.
Широта ассортимента в ООО «Монарх» не большая и достигает 60 наименований товаров. Такая ситуация не требует более высокого уровня товарных запасов благодаря необходимости поддерживать нормальный товарооборот. Вышеуказанная широта ассортимента обусловлена спецификой избранного вида деятельности и определенным уровнем несовместимости продукции разных производителей, и широкой диверсификацией российского потребительского рынка. Наличие филиалов и представителей, которые не имеют значительных складских возможностей, тоже требует повышения уровня товарных запасов.
Частота обновления ассортимента незначительна, так как широта ассортимента охватывает основную часть ассортимента. Поэтому этот фактор мы учитываем, но исключительно с целью учесть возможные изменения спроса в будущем.
Внешними факторами являются качество продукции, сезонность и колебания спроса, уровень наполнения товарного рынка и сроки хранения товаров.
Качество продукции, которое предоставляет ООО «Монарх» отвечает мировым стандартам и имеет низкий уровень брака, но все-таки уровень запаса увеличивается, чтобы иметь возможность удовлетворить жалобы клиентов не теряя оптимального баланса между товарооборотом и товарными запасами. Качество продукции, которое в свою очередь влияет на цену товара, является особым фактором, который влияет на замедление скорости обращения товарных запасов в периоды углубления кризов, которые сопровождается значительным падением покупательского спроса.
При формировании товарных запасов использовались исключительно собственные средства предприятия. Если заимствования и имели место, то они были настолько краткосрочными, что не осуществляли значительного влияния на финансовое состояние предприятия. Потери экономической прибыли от неиспользования заемных средств компенсируются высоким уровнем платежеспособности предприятия.
2.3 Анализ эффективности использования трудовых ресурсов
От обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, степень использования оборудования, машин, механизмов и как следствие - объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей.
Большое значение для оценки эффективности использования трудовых ресурсов на предприятии в условиях рыночной экономики имеет показатель рентабельности персонала (отношение прибыли к среднесписочной численности ППП).
Rппп= Прибыль от реализации продукции и услуг *100. (2.6)
Среднесписочная численность ППП
Факторную модель данного показателя можно представить следующим образом:
Rппп = П/ППП=(П/В)*(В/ВП)*(ВП/ППП)= Rоб.*Дрп.* ГВ, (2.7)
где Rппп - рентабельность персонала;
П - прибыль от реализации продукции;
ППП - среднесписочная численность промышленно-производственного персонала;
В - выручка от реализации продукции;
ВП - стоимость выпуска продукции в текущих ценах;
Rоб - рентабельность оборота (продаж);
Дрп - доля реализованной продукции в общем объеме ее выпуска;
ГВ - среднегодовая выработка продукции одним работником в текущих ценах.
Данная модель позволяет установить, насколько изменилась прибыль на одного работника за счет уровня рентабельности продаж, удельного веса выручки в общем объеме произведенной продукции и производительности труда.
Таблица 2.3
Данные для факторного анализа рентабельности персонала
| Показатель | Значение показателя | Изменение | |
| план | факт | ||
| Прибыль от реализации продукции, тыс. руб. | 6135 | 7795 | +1662 |
| Валовой объем производства продукции в текущих ценах отчетного года, тыс. руб. | 49713 | 64790 | +15077 |
| Выручка от реализации продукции, тыс. руб. | 51980 | 84919 | + 32939 |
| Среднесписочная численность работников, чел. | 290 | 290 | - |
| Рентабельность продаж, % | 11, 8 | 9,2 | -2,6 |
| Удельный вес продаж в стоимости произведенной продукции | 1,046 | 1,311 | + 0,265 |
| Среднегодовая выработка продукции одним работником (в текущих ценах), тыс. руб. | 171,4 | 223,4 | +52 |
| Прибыль на одного работника, тыс. руб. | 21,1 | 26,9 | +5,8 |
Данные таблицы 2.3 свидетельствуют о том, что прибыль на одного работника увеличилась на 5,8 тыс. руб., в том числе за счет изменения:
а) производительности труда
 RППП=
ГВ
* Дрп0
* Rоб0=
(+52) * 1,046 *11.8/100 = +6.4 тыс. руб.;
б) удельного веса реализованной продукции в общем ее выпуск
RППП
= ГВ1 *
Дрп
* Rоб0=
223.4 * (+0.265) * 11.8 /100 = +7 тыс.
руб.;
в) рентабельности продаж
RППП
= ГВ1 * Дрп1
*
Rоб0=
223.4 * 1.311 * (-2.6)/100 = -7,6 тыс. руб.
Данная модель удобна еще тем, что позволяет увязать факторы роста производительности труда с темпами роста рентабельности персонала. Для этого изменение среднегодовой выработки продукции за счет 1-го фактора нужно умножить на базовый уровень рентабельности продаж и базовый удельный вес реализованной продукции в общем ее выпуске.
Таблица 2.4
Расчет влияния факторов изменения годовой выработки на уровень рентабельности персонала
| Фактор | Расчет влияния | Изменение прибыли на одного работника, тыс. руб. |
| Удельный вес рабочих в общей численности персонала |
|
-0,17 |
| Количество отработанных дней одним рабочим за год |
|
-0,96 |
| Средняя продолжительность рабочего дня |
|
+0,52 |
| Среднечасовая выработка |
|
+7,02 |
| Уровень отпускных цен |
|
+6,42 |
Данные таблицы 2.4 показывают, какие факторы оказали влияние на изменение размера прибыли на одного работника. Отрицательный результат влияния отдельных факторов можно рассматривать как неиспользованный резерв повышения эффективности использования трудовых ресурсов на предприятии.
2.4 Анализ оптового товарооборота
Анализ оптового товарооборота – важное звено процесса управления потребительским рынком и деятельностью торгового предприятия.
Основная цель анализа торговой деятельности оптовых предприятий - выявление, изучение и мобилизация резервов развития товарооборота, улучшение обслуживания покупателей, совершенствования товародвижения. В процессе анализа дается оценка выполнения плана оптового товарооборота и поставки товаров покупателям; изучение их в динамике; выявить и измерить влияние факторов на развитие оптового товарооборота; изучить недостатки в торгово-коммерческой деятельности и разработать меры по их устранению и предупреждению, планирование товарооборота. Анализ показывает, как оптовое предприятие в своей хозяйственной деятельности учитывает социально-экономическое развитие обслуживаемого региона, производственные возможности промышленных предприятий и других поставщиков, наличие у них товарных ресурсов, объем и структуру поступления товаров из других регионов.
Оптовый товарооборот – это продажа товаров торговыми предприятиями другим предприятиям, использующим эти товары либо для последующей реализации, либо для производственного потребления в качестве сырья и материалов, либо для материального обеспечения хозяйственных нужд.
Товарооборот является важнейшим оценочным показателем торгового предприятия, измерителем эффективности деятельности. Объем продажи товаров характеризует конкурентные позиции предприятия на рынке, его долю в общем, объеме продаж и степень устойчивости положения на рынке, способность продавать товары, пользующиеся спросом потребителей и обеспечивающие получение намеченных и стабильных результатов.
Одна из целей анализа заключается в выявлении неиспользованных резервов роста общего объёма оптового товарооборота по структурным единицам, по отдельным товарам и товарным группам, которые можно использовать в процессе текущей торговой деятельности или в предстоящем периоде (учесть при обосновании прогнозов и планов на предстоящий период).
Торговая деятельность оптовых предприятий характеризуется, прежде всего, степенью выполнения планов и динамикой оптового товарооборота. Рассмотрим динамику товарооборота за 2 года на графике рис.2.1.
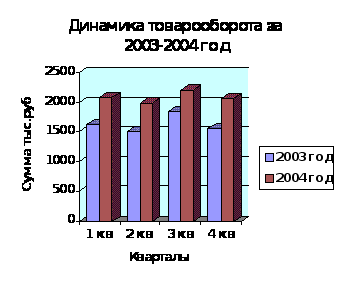
Рис. 2.1. ООО «Монарх» имеет следующие данные по объему и составу товарооборота (табл.2.5).
Таблица 2.5
Информация о выполнении плана по оптовому товарообороту ООО «Монарх»
|
Показатели |
Фактически за прошлый 2003 год | Отчетный 2004 год | Отклонение | Отчетный год в % к прошлому году | |||
| План |
Факт |
% выполнения |
От Плана |
От прош. года | |||
| 1.Оптовый товарооборот с участием в расчетах: | |||||||
| А) в действующих ценах | 6526 | 7048 | 8328 | 118,16 | +1280 | +1802 | 127,61 |
| Б) в сопоставимых ценах | 6526 | ------ | 6610 | ------- | ------ | +84 | 101,29 |
План товарооборота ООО «Монарх» перевыполнен на 18,16% или на 1280 тыс.руб. По сравнению с прошлым годом его объем возрос на 1802 тыс.руб.,что составляет 27,61%. Рост оптового товарооборота в динамике произошел в основном за счет повышения продажных цен на товары. Индекс продажных цен по оптовому товарообороту в отчетном году к прошлому составил 1,26 раза. Пересчитаем фактический его объем за отчетный год в сопоставимые продажные цены: 8328: 1,26 = 6610 тыс.руб. Таким образом , повышение продажных цен на товары обеспечило прирост оптового товарооборота на 1718 тыс.руб. (8328-6610), что составляет 26,33% к фактическому его объему за прошлый год.
Анализ выполнения плана и динамики оптового товарооборота проводят не только за год, но и по кварталам. Это помогает установить, как ритмично развивается оптовая реализация, как равномерно удовлетворяется спрос покупателей на товары. Для оценки равномерности и ритмичности развития товарооборота следует изучить выполнение плана и его динамику.
Для определения равномерности и ритмичности развития товарооборота следует изучить выполнение плана и его динамику по кварталам, составив аналитическую таблицу. Изучим ритмичность и равномерность развития товарооборота ООО «Монарх», составим табл. 2.6.
Таблица 2.6
Ритмичность развития оптового товарооборота ООО «Монарх» в действующих ценах, тыс. р.
| Кварталы | Факти-чески за прош-лый год | Отчетный год | Отклонение | В % к прошло-му году | |||
| План | Факти-чески | % выпол-нения плана | От плана | От прошлого года | |||
| 1 квартал | 1631 | 1761 | 2082 | 118,23 | +321 | +451 | 127,65 |
| 2 квартал | 1505 | 1625 | 1984 | 122,09 | +359 | +479 | 131,83 |
| 3 квартал | 1832 | 1979 | 2201 | 111,22 | +222 | +369 | 120,14 |
| 4 квартал | 1558 | 1683 | 2061 | 122,46 | +378 | +503 | 132,28 |
| Всего за год | 6526 |
7048 |
8328 |
118,16 |
+1280 |
+1802 |
127,61 |
Товарный баланс по ООО «Монарх» по оптовой торговле характеризуется данными табл.2.7.
Таблица 2.7
Товарный баланс по ООО «Монарх» ,тыс. р.
| Показатели | Факти-чески за прош-лый год | Отчетный год | Отклонение | Повлияли на | |||
| План | Фактиче-ски | От плана | от прошло-го года | Выполнение плана товарообо-рота | Динамику товароо-борота | ||
| Товарные запасы на начало года | 812 | 875 | 898 | +23 | +86 | +23 | +86 |
| Поступление товаров | 6620 | 7105 | 8662 | +1557 | +2042 | +1557 | +2042 |
| Прочее выбытие товаров | 8 | 5 | 6 | +1 | -2 | -1 | +2 |
| Оптовая реализация товаров | 6526 | 7048 | 8328 | +1280 | +1802 | +1280 | +1802 |
| Товарные запасы на конец года | 898 | 927 | 1226 | +299 | +328 | -299 | -328 |
| Прочее выбытие товаров в % к объему их поступления | 0,12 | 0,07 | 0,07 | ----- | -0,05 | --------- | --------- |
Оптовый товарооборот по сравнению с планом возрос на 1280 тыс.руб. за счет сверхнормативных запасов на начало года (+ 23 тыс.руб.) и перевыполнения плана поступления товаров (+1557 тыс.руб.). Возможности увеличения товарооборота уменьшились в связи с ростом прочего выбытия товаров (-1 тыс.руб.) и завышенными товарными запасами на конец года (-299 тыс.руб.). ООО «Монарх» в прочее выбытие товаров включает товарные потери, бой, лом, порчу и уценку товаров. В связи с этим увеличение по сравнению с планом и в динамике прочего выбытия товаров должно с отрицательной стороны характеризовать его торговую деятельность.
По сравнению с прошлым годом объем товарооборота увеличился за счет завышенных товарных запасов на начало года (+86тыс.руб.), роста поступления товаров (+2042 тыс.руб.) и уменьшения прочего выбытия товаров (+2 тыс.руб.). Возможности роста товарооборота в динамике уменьшились в результате увеличения товарных запасов на конец года (328 тыс.руб.).
Следовательно, на выполнение плана и динамику товарооборота положительное влияние оказывает завышенные (сверхнормативные) товарные запасы на начало изучаемого периода (если товары пользуются спросом) и рост поступления товаров и отрицательное – увеличение прочего выбытия товаров, и завышенные товарные запасы на конец анализируемого периода.
Важным вопросом анализа является изучение эффективности использования товарных ресурсов, правильности их распределения между магазинами и другими торговыми подразделениями. Основным показателем оценки эффективности использования товарных ресурсов является объем товарооборота на один рубль товарных ресурсов (Этов), который определяется по формуле
Этов = Р / Зн + П – Зк
Этов показывает, сколько рублей товарооборота приходится на каждый рубль товарных ресурсов.
Для анализа и оценки эффективности использования товарных ресурсов предприятия ООО «Монарх» составляют табл.2.8.
Таблица 2.8
Информация об эффективности использования товарных ресурсов по ООО «Монарх».
| Показатели | Фактически за прошлый год | Отчетный год | Отклонение | В % к прошлому году | |||
| план | факт | %выполнение плана | от плана | От прошлого года | |||
| 1.Оптовый товарооборот, тыс.р | 6526 | 7048 | 8328 | 118,16 | +1280 | +1802 | 127,61 |
| 2.Объемтовар-ных ресурсов, тыс.руб. | 6534 |
7053 |
8334 |
118,16 |
+1281 |
+1800 | 127,55 |
| 3.Прочее выбытие товаров, тыс.руб. | 8 |
5 |
6 |
120 |
+1 |
-2 |
75 |
| 4.Объем товарных ресурсов на один рубль оптового товарооборота, руб | 0,9988 |
0,9993 |
0,9993 |
100,00 |
-------- |
+0,0005 |
100,05 |
| 5.Прочее выбытие товаров к объему оптово го товарооборота ,% | 0,12 |
0,07 |
0,07 |
100,00 |
--------- |
-0,05 |
58,33 |
| 6.Прочее выбытие товаров к объему товарных ресурсов, % | 0,12 |
0,07 |
0,07 |
100,00 |
--------- |
-0,05 |
58,33 |
Анализ эффективности использования товарных ресурсов показал, что товарооборот по сравнению с планов вырос на 1280 тыс.руб., а по сравнению с прошлым годом на 1802 тыс.руб.. Объем товарных ресурсов вырос по сравнению с планом на 1281 тыс.руб., а по сравнению с прошлым годом на 1800 тыс.руб. Объем товарных ресурсов на 1 рубль оптового товарооборота не изменился по сравнению с планом, а по сравнению с прошлым годом увеличился на 0,0005. Основные показатели торговой деятельности ООО «Монарх» показаны в табл. 2.9.
Таблица 2.9
Основные показатели хозяйственной деятельности ООО «Монарх» за 2003 – 2004 г.
| Показатели | 2003 г. | 2004 г. | 2004 к 2003 в % | Отклонение 2004 от 2003 г | |
| Сумма | В % | ||||
| Товарооборот | 6526,0 | 8328,0 | 127,61 | +1802,0 | 27,61 |
| Себестоимость | 4895,0 | 6246,0 | 127,60 | +1351,0 | 27,60 |
| Валовой доход | 1631,0 | 2082,0 | 127,65 | +451,0 | 27,65 |
| В % к товарообороту | 24,99 | 25,00 | 100,04 | +0,01 | 0,04 |
| Валовой доход без НДС | 1359,17 | 1735,00 | 127,65 | +375,83 | 27,65 |
| В % к товарообороту | 20,826 | 20,833 | 100,03 | +0,007 | 0,03 |
| Издержки обращения | 680,65 | 969,94 | 142,50 | +289,29 | 42,50 |
| В % к товарообороту | 10,43 | 11,65 | 111,70 | +1,22 | 11,70 |
| Прибыль от реализации | 678,52 | 765,06 | 112,75 | +86,54 | 12,75 |
| В % к товарообороту | 10,40 | 9,17 | 88,17 | -1,23 | -11,83 |
| Налог на прибыль прибыль | 237,48 | 267,77 | 112,75 | +30,29 | 12,75 |
| В % к товарообороту | 3,64 | 3,22 | 88,46 | -0,42 | -11,54 |
| Среднесписочная численность торговых работников | 8 |
11 |
137,5 |
+3 |
37,5 |
| Товарооборот на одного торгового работника | 815,75 |
757,09 |
92,81 |
-58,66 |
-7,19 |
| Фонд оплаты труда | 252,00 | 408,00 | 161,90 | +156 | 61,90 |
| В % к товарообороту | 3,86 | 4,90 | 126,84 | +1,04 | 26,84 |
| Средняя заработная плата в месяц | 2,63 | 3,09 | 117,49 | +0,46 | 17,49 |
Из данных таблицы 2.9 видно, что объем оптового товарооборота является результатом продаж всех работников.
3. ОРГАНИЗАЦИОННО-ЭКОНОМИЧЕСКИЕ РЕКОМЕНДАЦИИ ПО ПОВЫШЕНИЮ ЭФФЕКТИВНОСТИ ДЕЯТЕЛЬНОСТИ ООО «МОНАРХ»
3.1 Мероприятия для улучшения управления товарными запасами на фирме ООО «Монарх»
Даже лучше всего подготовленные стратегии и тактики управления товарами требуют постоянных усовершенствований, которые связаны с изменениями, которые постоянно происходят во внешней среде.
Рассмотрим возможность предприятия привлекать заемные средства для увеличения оборотных активов. ООО «Монарх» при формировании товарных запасов использовало исключительно собственное средства предприятия. Если заимствования и имели место, то они были настолько краткосрочными, что не осуществляли значительного влияния на финансовое состояние предприятия. В среднем по 2004 году скорость обращении товарных запасов составляет 149,1 дней, поэтому следует рассмотреть два варианта займа: на 90 дней и на 160 дней. Фирма имеет расчетный счет в банке «Центр-Инвест», поэтому используем процентные ставки этого банка. Фирма проводит внешнеэкономическую деятельность, и возникает необходимость в займах в “твердой” валюте (американских долларах или евро). Применим в расчетах ставку банка «Центр-Инвест» на 04.11.2004 г.: на срок 90 дней – 30%, на 160 дней – 40%. Рентабельность оборота составляет приблизительно 10%, что обусловлено политикой низких торговых наценок, которая направлена на быстрое завоевание рынка. Поэтому в данной ситуации по вышеуказанным процентным ставкам применение заемных средств является экономически нецелесообразным. Но при условиях повышения рентабельности автоматически поднимается вопрос о применение заемных средств. Также существует возможность участия в программах финансирования экспорта стран, из которых фирма импортирует товары, но на данный момент такое участие является условным.
Частью заемной политики фирмы является система управления дебиторской задолженностью. Она влияет на товарные запасы через срок оборота товаров. На фирме ООО «Монарх» эта система ограничивается ценовыми дисконтами за предыдущую оплату, надбавками за увеличение срока оплаты, и штрафными санкциями за нарушение условий договора. Но на фирме отсутствует система оценки платежеспособности клиента и вероятности задержки платежа или неспособности клиента отвечать по своим обязательствам. Применение штрафных санкций невыгодно в существующих экономических условиях, так как затраты времени и средств на судебное дело, в большинстве случаев, превысят поступления.
Исходя из этого, следует применить систему заемного ранжирования, которая разрешает на основе статистической обработки информации о клиентах ранжировать их по степени платежеспособности и надежности. Так, наиболее часто используют методы многофакторного анализа, которые разрешают учесть влияние разных факторов на финансовое состояние клиента на промежутке времени, которое рассматривается, и с высоким уровнем точности оценить перспективы сотрудничества.
Одной из таких систем есть система 5С (The five С's system), которая основана на анализе пяти главных характеристик клиентов: характера (система ценностей в бизнесе); имущественного состояния; капитала; возможности обеспечения задолженности залогом; общих условий деятельности предприятия.
Также, следует уделить значительное внимание изучению рынка, усовершенствования рекламной деятельности. Фирма исследовала рынок города Ростов-на-Дону и некоторых областных центров, но значительное количество регионов остались без внимания. Даже учитывая то, что платежеспособный спрос там ниже, чем в Ростове, но для ускорения скорости оборота товарных запасов следует уделить еще больше внимания. Так для этого нужно давать рекламу в общероссийские каталоги прайс-листов, осваивать рекламные возможности сети Интернет и пр. Привлечение регионов может отметиться в повышении товарооборота и возрастании скорости оборота товарных запасов.
Углубленное изучение рынка разрешит максимально оптимизировать структуру товарных запасов. Нужно уменьшить ассортимент товаров, так как некоторые товары и товарные группы имеют очень медленную скорость оборота, повысить ее возможно лишь за счет проведения широкой рекламной кампании, которая на данный момент и в ближайшем будущем есть экономически нецелесообразная.
Целесообразным будет применения классификационного подхода к управлению запасами (ABC system). Его идея состоит в использовании классификации запасов и выделении трех групп – А, В, и С, в зависимости от степени влияния данного вида запасов на возрастание товарооборота предприятия. К группе А относят запасы, реализация которых вносит наибольший вклад в объем товарооборота в денежном выражении. К этой группе относятся запасы, которые обеспечивают 70% объема реализации. Как правило, их удельный вес в объеме запасов в натуральном выражении не превышает 10%. К группе В относят запасы среднего уровня важности, которые обеспечивают 20% объема реализации предприятия. Их удельный вес в натуральном выражении, как правило, составляет около 20%. Товарные запасы, реализация которых имеет незначительный вклад в объем товарообороту, порядка 10%, относят к группе С. Достаточно часто они составляют значительную часть в объеме запасов в натуральном выражении, – около 70%.
Такой анализ поможет выделить такие группы товаров, удельный вес которых следует увеличивать (группа А), и товары, от завоза которых целесообразнее отказаться (часть группы С). Особенностью формирования товарных запасов на предприятии является то, что в 2003 году 600% товаров было импортировано, следует искать возможность привлечения отечественных фирм для формирования товарных запасов предприятия. В условиях развития экономики России импорт теряет свою привлекательность, поэтому целесообразно разрабатывать проекты экспорта российских товаров в Германию, в которой фирма имеет большое количество партнеров.
Любое предприятие в условиях рыночной экономики постоянно осуществляет планирования своей деятельности. Планирования товарных запасов следует за планированием оборота, поскольку объем оптового товарооборота, служит основой разработки плана запасов.
Первым этапом разработки прогноза размера товарных запасов есть всесторонний экономический анализ предыдущей деятельности. Результаты анализа, выявленные тенденции и выводы служат основой заключения прогнозов.
На втором этапе определяются факторы, которые в периоде, который прогнозируется, будут влиять на развитие того сектора рынка, где работает предприятие. Отбираются и оцениваются количественно важнейшие факторы и с их помощью рассчитываются варианты прогноза запасов.
Фирме следует перенять опыт по планированию товарных запасов у своих конкурентов. Ассортимент фирмы ООО «Монарх» довольно специализирован, это является преимуществом фирмы и, вместе с тем, ее недостатком. Колебания рыночной конъюнктуры могут отрицательно повлиять на положение фирмы. Поэтому необходимо расширить ассортимент за счет товарных групп, которые не относятся к детскому ассортименту.
Необходимо повышать прибыльность деятельности фирмы за счет поиска выгодных условий снабжения и повышение торговой наценки, минимизировать транспортные, страховые, складские и прочие затраты. Так как низкий уровень рентабельности, хотя он обусловлен завоеванием рынка, не разрешит в будущем сохранить накопленные достижения.
3.2 Последовательность проведения комплексного управленческого анализа на ООО «Монарх»
Как указывалось в первой главе курсовой работы, управленческий анализ является внутренним делом фирмы, то есть он не является обязательным и может проводиться или не проводиться в зависимости от желания руководства предприятия. Это означает также, что он проводится в произвольной форме в отличие от, например, финансового анализа, проводимого аудитором, который в своей деятельности руководствуется целым рядом стандартов, методических указаний и других нормативных и подзаконных актов государственной власти.
Поэтому методики для проведения управленческого анализа разрабатываются, как правило, либо консалтинговыми фирмами (или отдельными специалистами в этой области) в соответствии с профилем их деятельности, либо крупными корпорациями и холдингами для анализа собственных предприятий. Такая ситуация предполагает отсутствие единой методики проведения управленческого анализа.
Я хочу предложить методику проведения управленческого анализа, разработанную фирмой "Росбизнесконсалтинг" использовать на ООО «Монарх». Поскольку указанная методика является разработкой и коммерческой тайной "Росбизнесконсалтинг", то привести ее полностью невозможно. Я опишу последовательность проведения управленческого анализа включающую основные этапы и их детализацию.
Этап 1. Определение роли управленческого анализа.
1.1. Определение цели и содержания управленческого анализа.
1.2. Анализ структура бизнес-плана и основных плановых показателей.
1.3. Сметное планирование (бюджетирование) и анализ исполнения смет.
Этап 2. Анализ в системе маркетинга.
2.1. Цели и содержание маркетинговых исследований.
2.2. Объекты маркетингового анализа.
2.3. Методы маркетингового анализа.
2.4. План маркетинга.
2.5. Сметный расчет объема продаж и обоснование цен товаров.
Этап 3. Анализ и управление объемом производства и продаж.
3.1. План производства и методы производственного анализа.
3.2. Формирование и оптимизация оборота (объема продаж) производственных, торговых и других коммерческих организаций.
3.3. Сметный расчет производства товаров.
3.4. Анализ и оценка влияния экстенсивности и интенсивности использования труда на приращение объема реализации продукции.
3.5. Анализ и оценка влияния экстенсивности и интенсивности использования средств труда (основных производственных фондов) на приращение объема реализации продукции.
3.6. Анализ и оценка влияния экстенсивности и интенсивности использования предметов труда (материальных ресурсов) на приращение объема реализации продукции.
3.7. Анализ и оценка влияния оборота на приращение прибыли коммерческой организации.
Этап 4. Анализ технико-организационного уровня и других условий производства.
4.1. Анализ управления коммерческой организацией.
4.2. Анализ организации производства и труда.
4.3. Анализ технического развития.
4.4. Анализ внешнеэкономических связей коммерческой организации.
4.5. Анализ социальных условий и использования человеческого фактора.
4.6.Анализ природных условий и рациональности природопользования.
4.7. Методы оценки влияния технико-организационного уровня и других условий производства на интенсификацию использования производственных ресурсов.
Этап 5. Анализ и управление затратами и себестоимостью продукции.
5.1. Управление себестоимостью продукции.
5.2. Анализ поведения затрат и взаимосвязи затрат, оборота и прибыли.
5.3. Обоснование безубыточности продаж товаров. Расчет порога рентабельности (критической точки) продаж товаров.
5.4. Расчет и оценка показателей себестоимости продукции.
5.5. Сметный расчет себестоимости реализованной продукции.
5.6. Факторный анализ себестоимости продукции.
5.7. Анализ использования труда и его влияния на себестоимость продукции.
5.8. Анализ использования предметов труда (материальных ресурсов) и его влияния на себестоимость продукции.
5.9. Анализ использования средств труда (основных производственных фондов) и его влияния на себестоимость продукции.
5.10. Анализ и оценка влияния себестоимости продукции на прибыль.
Этап 6. Финансовые результаты коммерческой организации.
6.1. Финансовый план и его внутрихозяйственный финансовый анализ.
6.2. Сметный расчет финансовых результатов.
6.3. Управление и оптимизация прибыли коммерческой организации.
6.4. Формирование и расчет показателей балансовой (валовой), налогооблагаемой и чистой прибыли.
6.5. Система цен на продукцию.
6.6. Экономические факторы, влияющие на величину прибыли.
6.7. Анализ уровня и динамики финансовых результатов по данным