Организация оплаты труда на предприятии
Среднесписочная численность, чел
2587
1525
1062
Фонд заработной платы
708000,1
328462,5
379537,6
1. Оплата за отработанное время
1.2 Премия за основные результаты хозяйственной
деятельности
1.3.1. Компенсационные выплаты, связанные с
режимом работы и условиями труда
- выплаты, обусловленные районным регулированием
оплаты труда (районный коэффициент + северная
надбавка)
- доплаты за работу во вредных или опасных условиях
и на тяжелых работах
1.3.2. Стимулирующие доплаты и надбавки к
тарифным ставкам и окладам
2. Оплата за неотработанное время
3. Единовременные поощрительные выплаты
Среднемесячная зарплата 1 - го работника
22,8
17,9
29,8
Фонд заработной платы в 2004 году по сравнению с 2003 годом вырос на 29,04 %. Это произошло за счет индексации заработной платы и увеличения числа работников.
Доля фонда заработной платы рабочих в общем фонде заработной платы в 2004 году уменьшилась по сравнению с 2003 годом на 1,84 %, при этом доля фонда заработной платы специалистов возросла. Это объясняется перераспределением доходов между специалистами и рабочими.
Состав и структуру фонда заработной платы предприятия по годовому отчету 1 - Т, который включает в себя не только фонд оплаты труда за счет себестоимости, но и выплаты за счет средств, предусмотренных в смете социальных и представительских расходов за 2003 – 2004 гг. представим в табл. 8 и наглядно изобразим на рис. 3 и 4.
Таблица 8
Состав фонда заработной платы
| Наименование статей | ФЗП в 2003 году | ФЗП в 2004 году |
Темп роста, % на 1 раб. |
||
|
Всего тыс. руб. |
На 1 работника (в месяц), тыс. руб. |
Всего тыс. руб. |
На 1 работника (в месяц), тыс. руб. |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Оклады и тарифы | 140787,7 | 4,95 | 181092,2 | 5,83 | 117,8 |
| 2. Районный коэффициент и северная надбавка | 171868,4 | 6,04 | 229592,9 | 7,40 | 122,5 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 3. Премия за основные результаты хоз. деятельности | 70573,8 | 2,48 | 99197,9 | 3,20 | 129,0 |
|
4. Вознаграждение по итогам работы за год |
38090,6 | 1,34 | 39196,0 | 1,25 | 93,3 |
| 5. Доплаты и надбавки | 13227,9 | 0,47 | 17738,6 | 0,57 | 121,3 |
|
6. Единовременные поощрительные премии |
34402,1 | 1,21 | 28219,8 | 0,91 | 75,2 |
| 7. Прочие выплаты | 79705,0 | 2,81 | 112962,7 | 3,64 | 129,5 |
|
Итого ФЗП |
548655,5 |
19,3 |
708000,1 |
22,8 |
118,1 |
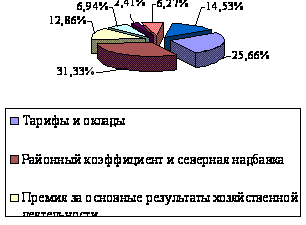
Рис. 3. Структура ФЗП в ОАО «Северные МН» за 2003 год
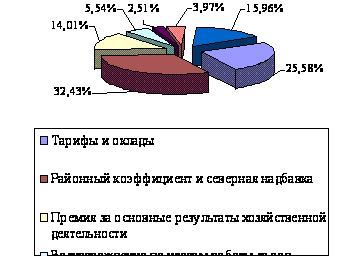
Рис. 4. Структура ФЗП в ОАО «Северные МН» за 2004 год
Анализ ФЗП в динамике по годам показывает, что структура ФЗП не претерпела значительных изменений и осталась на прежнем уровне.
2.6 Расчет удельного веса затрат на оплату труда в себестоимости продукции
Структура затрат предприятия по экономическим элементам представлена в табл. 9.
Таблица 9 Динамика структуры затрат на перекачку нефти по экономическим элементам
| Элементы затрат | 2003 год | 2004 год |
Абсолютное изменение, тыс. руб. |
Темп роста, % | ||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | |||
|
1. Материальные затраты - всего |
139564 |
5,9 |
217188 |
7,1 |
+ 77624 |
155,6 |
| в том числе: | ||||||
| - материалы | 108828 | 4,6 | 181836 | 6,0 | + 73008 | 167,1 |
| - топливо | 24473 | 1 | 27614 | 0,9 | + 3141 | 112,8 |
| - нефть на собственные нужды | 2996 | 0,1 | 3839 | 0,1 | + 843 | 128,1 |
| - газ на собственные нужды | 3267 | 0,2 | 3899 | 0,1 | + 632 | 119,3 |
|
2. Затраты на энергию |
254584 |
10,8 |
400578 |
13,0 |
+ 145994 |
157,4 |
| - эл./энергия | 249553 | 10,6 | 394142 | 12,8 | + 144589 | 157,9 |
| - теплоэнергия | 5031 | 0,2 | 6436 | 0,2 | + 1405 | 127,9 |
|
3. Фонд оплаты труда |
486110 |
20,7 |
653001 |
21,3 |
+ 166891 |
134,3 |
|
4. Единый социальный налог |
128386 |
5,5 |
164944 |
5,4 |
+ 36558 |
128,5 |
|
5. /Износ/ амортизация |
367179 |
15,6 |
453447 |
14,8 |
+ 86268 |
123,5 |
|
6. Прочие затраты - всего |
962841 |
41,1 |
1166972 |
38 |
+ 204131 |
121,2 |
| в том числе: | ||||||
| - капитальный ремонт | 330898 | 14,1 | 310346 | 10,1 | – 20552 | 93,8 |
| - услуги связи | 121391 | 5,2 | 195257 | 6,4 | + 73866 | 160,8 |
| - услуги транспорта | 53704 | 2,3 | 63265 | 2,1 | + 9561 | 117,8 |
| - услуги охраны | 15321 | 0,7 | 19645 | 0,6 | + 4324 | 128,2 |
| - плата за землю (аренда) | - | 2101 | 0,1 | + 2101 | - | |
| - подготовка кадров | 6176 | 0,3 | 8338 | 0,2 | + 2162 | 135,0 |
| - расходы на диагностику МН | 55295 | 2,4 | 62340 | 2,0 | + 7045 | 112,7 |
| - расходы на страхование | 203134 | 8,6 | 223306 | 7,3 | + 20172 | 109,9 |
| - лизинговые платежи | - | - | 9 | + 9 | - | |
| - другие прочие | 176922 | 7,5 | 282365 | 9,2 | + 105443 | 160,0 |
|
ИТОГО затрат |
2338664 |
99,6 |
3056130 |
99,6 |
+ 717466 |
130,7 |
|
7. Налоги в составе с/с |
10035 |
0,4 |
11298 |
0,4 |
+ 1263 |
112,6 |
|
ВСЕГО затрат |
2348699 |
100 |
3067428 |
100 |
+ 718729 |
130,6 |
Фонд
оплаты труда
 :
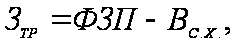 (2.1)
где  – фонд заработной
платы, рассчитанный
в пункте 2.5.;
 – выплаты
социального
характера и
социальные
льготы и компенсации
(входят в состав
«Внереализационных
расходов»)
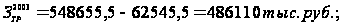
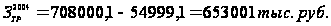
2.7 Оценка эффективности использования средств на оплату труда в 2004 году
Показатели эффективности использования фонда оплаты труда представлены в табл. 10.
Таблицы 10
| Показатель | 2003 год | 2004 год |
Отклонение, + / – |
Темп роста, % |
|
Выручка от реализации продукции |
4341590 | 4720527 | + 378937 | 108,7 |
| Чистая прибыль | 1461974 | 1174141 | – 287833 | 80,3 |
| Фонд заработной платы | 548655,5 | 708000,1 | + 159344,6 | 129,0 |
|
Выручка, приходящаяся на 1 рубль заработной платы |
7,91 | 6,67 | – 1,24 | 84,3 |
|
Сумма чистой прибыли на 1 рубль заработной платы |
2,66 | 1,66 | – 1 | 62,4 |
Показатели эффективности использования оплаты труда в 2004 году по сравнению с 2003 заметно снизились. Это произошло в результате:
снижения тарифа на транспортировку нефти;
увеличения себестоимости продукции.
Для получения необходимой прибыли и рентабельности нужно, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Если этот принцип не соблюдается, то происходит перерасход фонда зарплаты, повышение себестоимости продукции и уменьшение суммы прибыли.
Для
характеристики
соотношения
между темпами
роста производительности
труда и средней
заработной
платы исчисляют
коэффициент
опережения
 :
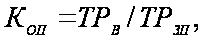 (2.2)
где  – темп роста
среднегодовой
выработки 1
работника, %;
 – темп
роста реальной
среднегодовой
заработной
платы 1 работника,
%.
В связи
с тем, что ежегодная
инфляция составляет
15 %, то в 2004 году
реальная
среднегодовая
заработная
плата
 работника
предприятия
составит
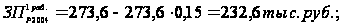
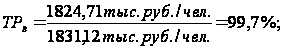
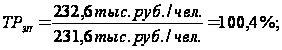
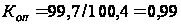
Рассчитанный коэффициент опережения показывает, что рост среднегодовой заработной платы соответствует росту среднегодовой выработки. Значение данного коэффициента хотя и не является положительным, но стремится к своему нормативному значению.
Для
определения
суммы экономии
 или перерасхода
 фонда заработной
платы в связи
с изменением
соотношений
между темпами
роста производительности
труда и его
оплаты можно
использовать
следующую
формулу:
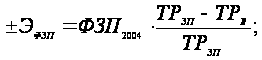 (2.3)
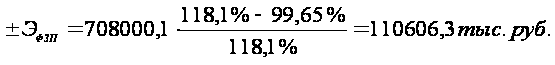
В нашем случае более высокие темпы роста оплаты труда по сравнению с темпами роста производительности труда способствовали перерасходу фонда заработной платы в размере 110606,3 тыс. руб.
ЗАКЛЮЧЕНИЕ
Под системой оплаты труда понимают способ исчисления размеров вознаграждения, подлежащего выплате работникам предприятия в соответствии с произведенными ими затратами труда или по результатам труда. Предприятия самостоятельно разрабатывают и утверждают формы и системы оплаты труда – тарифные ставки и оклады. При этом государственные тарифные ставки и оклады могут быть использованы руководством в качестве ориентиров для учета оплаты труда в зависимости от профессий, квалификации работников, сложности условий выполняемых работ[1].
На данном предприятии применяется повременно - премиальная форма оплаты труда. В первую очередь это связано с тем, что роль трудовых ресурсов на предприятии не может повлиять на увеличение выпуска продукции (объемов транспортируемой нефти), ввиду строгой регламентации производственных процессов, то есть обеспечение бесперебойного приема нефти от нефтедобывающих предприятий, перекачка и сдача ее потребителям в соответствии с заключенными с производителями нефти договорами транспортировки
ОАО «Северные МН» – социально - ориентированное предприятие. За фактически отработанное время работник помимо основной заработной платы получает премию. Она связана с результативность того или иного подразделения или предприятия в целом, а также с вкладом работника в общие результаты труда. Средняя заработная плата работников в ОАО «СМН» является одной из самых высоких в Республике Коми.
Динамика ФЗП за 2003 – 2004 гг. показала, что он вырос на 29,04 % и составил 708000,1 тыс. руб. Это произошло за счет индексации заработной платы и увеличения числа работников. Удельный вес фонда оплаты труда в общей смете затрат за 2 года практически не изменился и составил в 2004 году 21,3 %.
Темпы роста оплаты труда опережают темпы роста производительности труда, что является отрицательным моментом. В связи с этим в 2004 году произошел перерасход фонда заработной платы в размере 110606,3 тыс. руб.
Основными рекомендациями по повышению эффективности организации оплаты труда в ОАО «Северные МН» являются:
отдел труда и заработной платы должен обеспечивать точный расчет оплаты труда каждого работника в соответствии с количеством и качеством затраченного труда;
не допускать опережения роста заработной платы над ростом производительности труда;
анализировать рынок рабочей силы (спрос и предложение) и относительно этого корректировать заработную плату работникам своего предприятия;
в целях социальной защиты низкооплачиваемых работников в тарифной сетке должно предусматриваться более высокое межразрядное соотношение в нижних разрядах, чем в высших разрядах;
производить периодический пересмотр тарифных ставок и других элементов тарифной системы.
СПИСОК ЛИТЕРАТУРЫ
1. Теория бухгалтерского учета: Учебник для вузов/ Под ред. Ю.А.Бабаева – 4-е изд., перераб. и доп. – М.: ЮНИТИ - ДАНА, 2007. – 304 с.
2. Экономика предприятия: Учеб пособие/В.П. Волков, А.И. Ильин, В.И. Станкевич и др.; Под. ред. А.И. Ильина, В.П. Волкова. – М.: Новое знание, 2006 – 677 с. – (Экономическое образование)
3. Савицкая Г.В. Анализ хозяйственной деятельности предприятия – 4 - е изд., перераб. и доп. – Минск: ООО «Новое знание», 2006. – 688 с.
4. Зайцев Н.Л. Экономика организации. – М.: “Экзамен”, 2000 г. – 768 с.
5. Экономика предприятия: Учебник для вузов/ Под ред. Проф. В.Я. Горфинкеля, проф. В.А. Швандара. – 3-е изд., перераб. и доп. – М.: ЮНИТИ - ДАНА, 2007. – 718 с.