Место и роль бизнес-планирования в процессе управления предприятием
Составляется на срок реализации проекта и включает в себя: 1. план доходов и расходов
2.план денежных поступлений и выплат;
3.анализ состояния потока реальных денег (наличности);
4. балансовый план;
Рассмотрим подробнее финансовый раздел бизнес-плана.
Финансовый план составляется на срок реализации проекта и включает в себя:
план доходов и расходов;
план денежных поступлений и выплат;
анализ состояния потока реальных денег (наличности);
балансовый план.
Прогноз доходов и расходов
Этот прогноз составляется, минимум на первые три года. Он включает такие показатели, как ожидаемый объем продаж, себестоимость реализованных товаров и различные статьи расходов.
Поскольку основным источником доходов большинства фирм являются продажи, составление финансового плана начинается с прогнозирования продаж. Объемы продаж у новых предпринимателей обычно нарастают постепенно, а себестоимость реализованной продукции может меняться и в некоторые месяцы быть несоизмеримо высокой или низкой. Все будет зависеть от ситуации, складывающейся в тот или иной момент на рынке.
Помимо этого планы должны содержать прогнозные данные на конец второго и третьего года. При прогнозировании эксплуатационных расходов на второй и третий год рекомендуется начать с тех статей, расходы по которым, по всей вероятности, не будут меняться. Расходы по таким статьям, как амортизационные отчисления, коммунальные услуги, аренда и т.д. нетрудно подсчитать исходя из объема продаж на второй и третий год.
План денежных поступлений и выплат
Этот план, как и план доходов и расходов, строится на определенных предположениях, которые представляются реалистическими на момент составления прогноза, но со временем могут и не подтвердится. В этом случае в планы необходимо внести соответствующие коррективы. Все предложения и допущения должны быть четко сформулированы в тексте бизнес-плана, чтобы потенциальный инвестор смог понять, как была получена та или иная цифра. Если для какого-то месяца окажется, что выплаты превышают поступления, предприниматель должен заранее позаботится и взять на этот период деньги в долг. Если в другом месяце поступления превысят выплаты, то лишние деньги можно отдать в краткосрочную ссуду или положить на банковский счет до того времени, когда выплаты вновь будут превышать поступления.
Прогноз потока реальных денег (наличности)
Такой прогноз строится на основании плана денежных поступлений и выплат. Разные счета оплачиваются в разные сроки, поэтому определение потребностей в денежной наличности является важным моментом, особенно для первого года. Доходы могут различаться из месяца в месяц, да и деньги, вырученные от продаж, поступают на банковский счет фирмы не мгновенно, поэтому даже если продукция расходится хорошо, может возникнуть необходимость в краткосрочных займах для покрытия постоянных затрат, например, для выплаты заработной платы или за коммунальные услуги. Именно прогноз потока наличности и выявляет эти условия.
Балансовый план
В этом разделе отражаются активы и пассивы фирмы, средства, вложенные в развитие производства самим предпринимателем и его партнерами, и нераспределенная прибыль. К составлению балансового плана на конец первого года приступают, когда составлены план доходов и расходов и план денежных поступлений их выплат. Балансовый план представляет собой счет активов (денежные средства, оборудование, здания, сооружения, земля и др.) и пассивов (обязательства перед кредиторами), разность которых представляет собой собственный капитал предприятия, к которому относятся средства, вложенные партнерами, и прибыль, остающаяся после вычета налогов. Теперь, после анализа финансового состояния фирмы, можно приступить к составлению последнего раздела бизнес-плана.
1.5 Оценка эффективности бизнес - проекта
1.5.1 Планирование эффективности инвестиций
В основе процесса принятия управленческих решений инвестиционного характера лежит оценка и сравнение объема предполагаемых инвестиций и будущих денежных поступлений.
Общая логика анализа с использованием формализованных критериев в принципе достаточно очевидна - необходимо сравнивать величину требуемых инвестиций с прогнозируемыми доходами. Поскольку сравниваемые показатели относятся к различным моментам времени, ключевой проблемой здесь является их сопоставимость. Относиться к ней можно по-разному в зависимости от существующих объективных и субъективных условий: темпа инфляции, размера инвестиций и генерируемых поступлений, горизонта прогнозирования, уровня квалификации-аналитика и т.п.
К критическим моментам в процессе оценки единичного проекта или составления бюджета капиталовложений относятся:
а) прогнозирование объемов реализации с учетом возможного спроса на продукцию (поскольку большинство проектов связано с дополнительным выпуском продукции);
б) оценка притока денежных средств по годам;
в) оценка доступности требуемых источников финансирования;
г) оценка приемлемого значения цены капитала, используемого в том числе и в качестве коэффициента дисконтирования.
Эффективность инвестиций характеризуется системой показателей, отражающих соотношение затрат и результатов применительно к интересам его участников. Оценка предстоящих затрат и результатов при определении эффективности инвестиций осуществляется в пределах расчетного периода, продолжительность которого как правило ограничена сроком инвестиционной деятельности.
Расчетные цены могут выражаться в рублях или устойчивой валюте (доллары США, ЕВРО т. п.).
При оценке эффективности инвестиций соизмерение разновременных показателей осуществляется путем приведения (дисконтирования) их к ценности в начальном периоде, для приведения разновременных затрат, результатов, эффектов используется норма дисконта (Е), равная приемлемой для инвестора норме дохода на капитал.
Технически приведение к базисному моменту времени затрат, результатов и эффектов, имеющих место на t-ом шаге расчета реализации проекта, удобно производить путем их умножения на коэффициент дисконтирования для постоянной нормы дисконта Е, который определяется по формуле 1.1.
αt
=
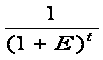 (1.1)
где t— номер шага расчета ( = 0, 1,2,... Т), Т — горизонт расчета.
1.5.2 Методы оценки эффективности инвестиционного проекта
Инвестиционные проекты, анализируемые в процессе составления бюджета капитальных вложений, имеют определенную логику. С каждым инвестиционным проектом принято связывать денежный поток (Cash Flow), элементы которого представляют собой либо чистые оттоки (Net Cash Outflow), либо чистые притоки денежных средств (Net Cash Inflow). Под чистым оттоком в k-м году понимается превышение текущих денежных расходов по проекту над текущими денежными поступлениями (при обратном соотношении имеет место чистый приток). Денежный поток, в котором притоки следуют за оттоками, называется ординарным. Если притоки и оттоки чередуются, денежный поток называется неординарным.
Чаще всего анализ ведется по годам, хотя это ограничение не является обязательным. Анализ можно проводить по равным периодам любой продолжительности (месяц, квартал, год и др.). При этом, однако, необходимо помнить о сопоставимости величин элементов денежного потока, процентной ставки и длины периода.
Предполагается, что все вложения осуществляются в конце года, предшествующего первому году реализации проекта, хотя в принципе они могут осуществляться в течение ряда последующих лет.
Приток (отток) денежных средств относится к концу очередного года.
Коэффициент дисконтирования, используемый для оценки проектов с помощью методов, основанных на дисконтированных оценках, должен соответствовать длине периода, заложенного в основу инвестиционного проекта (например, годовая ставка берется только в том случае, если длина периода - год).
Необходимо особо подчеркнуть, что применение методов оценки и анализа проектов предполагает множественность используемых прогнозных оценок и расчетов. Множественность определяется как возможность применения ряда критериев, так и безусловной целесообразностью варьирования основными параметрами. Это достигается использованием имитационных моделей в среде электронных таблиц.
Критерии, используемые в анализе инвестиционной деятельности, можно разделить на две группы в зависимости от того, учитывается или нет временной параметр:
1.Методы, основанные на дисконтированных оценках «динамические»методы):
Чистая приведенная стоимость - NPV (Net Present Value);
Индекс рентабельности инвестиций - PI (Profitability Index);
Внутренняя норма прибыли - IRR (Internal Rate of Return);
Модифицированная внутренняя норма прибыли- MIRR (Modified Internal Rate of Return);
Дисконтированный срок окупаемости инвестиций - DPP (Discounted Payback Period).
2. Методы, основанные на учетных оценках («статистические» методы):
Срок окупаемости инвестиций - РР (Payback Period);
Коэффициент эффективности инвестиций - ARR (Accounted Rate of Return).
Чистая приведенная стоимость (NPV).Этот метод основан на сопоставлении величины исходной инвестиции (IС) с общей суммой дисконтированных чистых денежных поступлений, генерируемых ею в течение прогнозируемого срока. Поскольку приток денежных средств распределен во времени, он дисконтируется с помощью коэффициента r, устанавливаемого аналитиком (инвестором) самостоятельно исходя из ежегодного процента возврата, который он хочет или может иметь на инвестируемый им капитал.
Допустим, делается прогноз, что инвестиция (IС) будет генерировать в течение n лет, годовые доходы в размере Р1, Р2, …, Рn. Общая накопленная величина дисконтированных доходов (PV) и чистый приведенный эффект (NPV) соответственно рассчитываются по формулам (1.2) и (1.3)
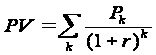 (1.2)
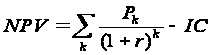 (1.3)
где Pk – годовые доходы, r - коэффициент дисконтирования, устанавливаемый инвестором, n – количество лет, в течении которых генерируют инвестиции
Если NPV > 0, то проект следует принять;
NPV < 0, то проект следует отвергнуть;
NPV = 0, то проект ни прибыльный, ни убыточный.
При прогнозировании доходов по годам необходимо по возможности учитывать все виды поступлений как производственного, так и непроизводственного характера, которые могут быть ассоциированы с данным проектом. Так, если по окончании периода реализации проекта планируется поступление средств в виде ликвидационной стоимости оборудования или высвобождения части оборотных средств, они должны быть учтены как доходы соответствующих периодов.
Если проект предполагает не разовую инвестицию, а последовательное инвестирование финансовых ресурсов в течение m лет, то формула для расчета NPV модифицируется следующим образом:
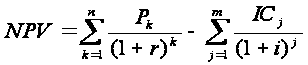 (1.4)
где i — прогнозируемый средний уровень инфляции.
Расчет с помощью приведенных формул вручную достаточно трудоемок, поэтому для удобства применения этого и других методов, основанных на дисконтированных оценках, разработаны специальные статистические таблицы, в которых табулированы значения сложных процентов, дисконтирующих множителей, дисконтированного значения денежной единицы и т. п. в зависимости от временного интервала и значения коэффициента дисконтирования.
Необходимо отметить, что показатель NPV отражает прогнозную оценку изменения экономического потенциала предприятия в случае принятия рассматриваемого проекта. Этот показатель аддитивен во временном аспекте, т. е. NPV различных проектов можно суммировать. Это очень важное свойство, выделяющее этот критерий из всех остальных и позволяющее использовать его в качестве основного при анализе оптимальности инвестиционного портфеля.
Область применения и трудности NPV-метода. При помощи NPV-метода можно определить не только коммерческую эффективность проекта, но и рассчитать ряд дополнительных показателей. Столь обширная область применения и относительная простота расчетов обеспечили NPV-методу широкое распространение, и в настоящее время он является одним из стандартных методов расчета эффективности инвестиций, рекомендованных к применению ООН и Всемирным банком.
Однако корректное использование NPV-метода возможно только при соблюдении ряда условий: объем денежных потоков в рамках инвестиционного проекта должен быть оценен для всего планового периода и привязан к определенным временным интервалам. Денежные потоки в рамках инвестиционного проекта должны рассматриваться изолированно от остальной производственной деятельности предприятия, т.е. характеризовать только платежи и поступления, непосредственно связанные с реализацией данного проекта. Принцип дисконтирования, применяемый при расчете чистого приведенного дохода, с экономической точки зрения подразумевает возможность неограниченного привлечения и вложения финансовых средств по ставке дисконта. Использование метода для сравнения эффективности нескольких проектов предполагает использование единой для всех проектов ставки дисконта и единого временного интервала (определяемого, как правило, как наибольший срок реализации из имеющихся).
При расчете NPV, как правило, используется постоянная ставка дисконтирования, однако в зависимости от обстоятельств (например, ожидается изменение уровня процентных ставок) ставка дисконтирования может дифференцироваться по годам. Если в ходе расчетов применяются различные ставки дисконтирования, то, во-первых, формулы (1.2) и (1.3) неприменимы и, во-вторых, проект, приемлемый при постоянной ставке дисконтирования, может стать неприемлемым.
Индекс рентабельности инвестиций (РI). Этот метод является, по сути, следствием метода чистой теперешней стоимости. Индекс рентабельности (PI) рассчитывается по формуле:
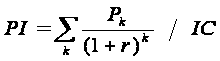 (1.5)
Если PI > 1, то проект следует принять;
PI< 1, то проект следует отвергнуть;
PI = 1, то проект ни прибыльный, ни убыточный.
Логика критерия PI такова: он характеризует доход на единицу затрат; именно этот критерий наиболее предпочтителен, когда необходимо упорядочить независимые проекты для создания оптимального портфеля в случае ограниченность сверху общего объема инвестиций.
В отличие от чистого приведенного эффекта индекс рентабельности является относительным показателем. Благодаря этому он очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV. либо при комплектовании портфеля инвестиций с максимальным суммарным значением NPV.
Внутренняя норма прибыли инвестиций(IRR). Вторым стандартным методом оценки эффективности инвестиционных проектов является метод определения внутренней нормы рентабельности проекта (internal rate of return, IRR), т.е. такой ставки дисконта, при которой значение чистого приведенного дохода равно нулю. IRR = г, при котором NPV = f(r) = 0.
Смысл расчета этого коэффициента при анализе эффективности планируемых инвестиций заключается в следующем: IRR показывает максимально допустимый относительный уровень расходов, которые могут быть ассоциированы с данным проектом. Например, если проект полностью финансируется за счет ссуды коммерческого банка, то значение IRR показывает верхнюю границу допустимого уровня банковской процентной ставки, превышение которого делает проект убыточным.
На практике любое предприятие финансирует свою деятельность, в том числе и инвестиционную, из различных источников. В качестве платы за пользование авансированными в деятельность предприятия финансовыми ресурсами оно уплачивает проценты, дивиденды, вознаграждения и т.п., т.е. несет некоторые обоснованные расходы па поддержание своего экономического потенциала. Показатель, характеризующий относительный уровень этих расходов, можно назвать «ценой» авансированного капитала (СС). Этот показатель отражает сложившийся на предприятии минимум возврата на вложенный в его деятельность капитал, его рентабельность и рассчитывается по формуле средней арифметической взвешенной.
Экономический смысл этого показателя заключается в следующем: предприятие может принимать любые решения инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя СС (или цены источника средств для данного проекта, если он имеет целевой источник). Именно с ним сравнивается показатель IRR, рассчитанный для конкретного проекта, при этом связь между ними такова:
если: IRR > СС, то проект следует принять;
IRR < СС, то проект следует отвергнуть;
IRR = СС, то проект ни прибыльный, ни убыточный.
Практическое применение данного метода осложнено, если в распоряжении аналитика нет специализированного финансового калькулятора.
Область применения и трудности IRR-метода. При анализе условий применения IRR-метода в литературе выделяются два типа инвестиционных проектов: изолированно проводимые, или чистые инвестиции (pure investments), и смешанные (mixed investments).
Под чистыми инвестициями понимаются инвестиции, которые не требуют промежуточных капиталовложений, а полученные от реализации проекта средства направляются на амортизацию вложенного капитала и в доход. Нормальным признаком чистых инвестиций является характер динамики сальдо денежных потоков: до определенного момента времени только отрицательные сальдо (т.е. превышения расходов над доходами), а затем - только положительные сальдо (чистый доход), причем итоговое сальдо денежных потоков должно быть неотрицательным (т.е. проект должен быть номинально прибыльным).
Формальным признаком смешанных инвестиций является чередование положительных и отрицательных сальдо денежных потоков в ходе реализации проекта. Однозначное определение показателя IRR становится невозможным, а применение IRR-метода для анализа смешанных инвестиций нецелесообразным. Эффективность смешанных инвестиций рассчитывается при помощи применения NPV-метода или одного из специальных методов расчета эффективности. Поэтому, говоря далее об IRR-методе, будет иметься в виду анализ только чистых инвестиций.
Для определения эффективности инвестиционного проекта при помощи расчета внутренней нормы рентабельности используется сравнение полученного значения с базовой ставкой процента, характеризующей эффективность альтернативного использования финансовых средств. Проект считается эффективным, если выполняется следующее неравенство: IRR > i, где i - некоторая базовая ставка процента.
Этот критерий также ориентирован в первую очередь на учет возможностей альтернативного вложения финансовых средств, поскольку он показывает не абсолютную эффективность проекта как таковую (для этого было бы достаточно неотрицательной ставки IRR), а относительную - по сравнению с операциями на финансовом рынке.
Показатель IRR может применяться также и для сравнения эффективности различных инвестиционных проектов между собой. Однако здесь простого сопоставления значений внутренней нормы рентабельности сравниваемых проектов может оказаться недостаточно. В частности, результаты, полученные при сравнении эффективности инвестиционных проектов при помощи NPV- и IRR-методов, могут привести к принципиально различным результатам. Это обусловлено следующими обстоятельствами: для достижения абсолютной сопоставимости проектов необходимо применение т.н. дополнительных инвестиций, позволяющих устранить различия в объеме инвестированного капитала и сроках реализации проектов. При использовании NPV-метода предполагается, что дополнительные инвестиции также дисконтируются по базовой ставке процента i, в то время как использование IRR-метода предполагает, что дополнительные инвестиции также обладают доходностью, равной внутренней норме рентабельности анализируемого проекта и которая заведомо выше, чем базовая ставка дисконта.
В целом по сравнению с NPV-методом использование показателя внутренней нормы рентабельности связано с большими ограничениями.
Во-первых, для IRR-метода действительны все ограничения NPV-метода, т.е. необходимость изолированного рассмотрения инвестиционного проекта, необходимость прогнозирования денежных потоков на весь период реализации проекта и т.д.
Во-вторых, сфера применения IRR-метода ограничена только областью чистых инвестиций.
Срок окупаемости инвестиций (РР). Этот метод - один из самых простых и широко распространен в мировой практике, не предполагает временной упорядоченности денежных поступлений. Алгоритм расчета срока окупаемости (РР) зависит от равномерности распределения прогнозируемых доходов от инвестиции. Если доход распределен по годам равномерно, то срок окупаемости рассчитывается делением единовременных затрат на величину годового дохода, обусловленного ими. При получении дробного числа оно округляется в сторону увеличения до ближайшего целого. Если прибыль распределена неравномерно, то срок окупаемости рассчитывается прямым подсчетом числа лет, в течение которых инвестиция будет погашена кумулятивным доходом.
Показатель срока окупаемости инвестиций очень прост в расчетах, вместе с тем он имеет ряд недостатков, которые необходимо учитывать в анализе.
Во-первых, он не учитывает влияние доходов последних периодов. Во-вторых, поскольку этот метод основан на не дисконтированных оценках, он не делает различия между проектами с одинаковой суммой кумулятивных доходов, но различным распределением их по годам.
Существует ряд ситуаций, при которых применение метода, основанного на расчете срока окупаемости затрат, может быть целесообразным. В частности, это ситуация, когда руководство предприятия в большей степени озабочено решением проблемы ликвидности, а не прибыльности проекта - главное, чтобы инвестиции окупились как можно скорее. Метод также хорош в ситуации, когда инвестиции сопряжены с высокой степенью риска, поэтому, чем короче срок окупаемости, тем менее рискованным является проект. Такая ситуация характерна для отраслей или видов деятельности, которым присуща большая вероятность достаточно быстрых технологических изменений.
Коэффициент эффективности инвестиций (ARR). Этот метод имеет две характерные черты: он не предполагает дисконтирования показателей дохода; доход характеризуется показателем чистой прибыли PN (балансовая прибыль за вычетом отчислений в бюджет). Алгоритм расчета исключительно прост, что и предопределяет широкое использование этого показателя на практике: коэффициент эффективности инвестиции (ARR) рассчитывается делением среднегодовой прибыли PN на среднюю величину инвестиции (коэффициент берется в процентах). Средняя величина инвестиции находится делением исходной суммы капитальных вложений на два, если предполагается, что по истечении срока реализации анализируемого проекта все капитальные затраты будут списаны; если допускается наличие остаточной стоимости (RV), то ее оценка должна быть исключена. Далее приведена формула для расчета коэффициента эффективности инвестиций.
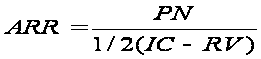 (1.6)
Данный показатель сравнивается с коэффициентом рентабельности авансированного капитала, рассчитываемого делением общей чистой прибыли предприятия на общую сумму средств, авансированных в его деятельность (итог среднего баланса нетто).
Так же для оценки инвестиционных проектов используются специальные методы, основанные на определении конечной стоимости инвестиционного проекта, и методы представляющие собой модификацию традиционных схем расчета.
Принятие решения по инвестиционной стратегии
После расчета значений всех необходимых показателей и моделирования максимальной эффективности принимается решение о принятии или отклонении инвестиционного решения.
В деловой практике инвестиционные инструменты анализируются в следующем порядке:
1. сравнивается среднегодовая рентабельность инструментов со средней ставкой банковского процента.
2. инструменты сравниваются с точки зрения страхования от инвестиционных потерь.
3. сравниваются периоды окупаемости инвестиций.
4. сравниваются размеры требуемых инвестиций.
5. инвестиционные инструменты рассматриваются с точки зрения стабильности денежных поступлений.
6. сравнивается рентабельность инструмента в целом за весь срок осуществления инвестиций.
7. сравнивается рентабельность инвестиций в целом с учетом дисконтирования.
Таким образом, можно выделить следующие критерии принятия инвестиционных решений:
отсутствие более выгодных альтернатив,
минимизация риска потерь от инфляции,
краткость срока окупаемости затрат,
относительно небольшая по отношению к стоимости инвестиционного портфеля сумма инвестиций,
5. обеспечение концентрации (стабильности) поступлений.
6. высокая рентабельность с учетом дисконтирования.
Реализация бизнес-плана
Реализовать бизнес-план - значит, выполнить все рабочие задачи на фирме и вне ее, необходимые для того, чтобы перевести бизнес-проект из стадии бизнес-плана в реальную производственную стадию. Необходимо составить реальный график для различных стадий внедрения проекта. Такой график должен первоначально определить различные стадии реализации и продолжительность каждой стадии.
План реализации должен содержать график, объединяющий различные стадии реализации в последовательную схему действий.
Рассмотрим участников бизнес-проекта.
Состав участников проекта, их роли, распределение функций и ответственности зависят от типа, вида, масштаба и сложности проекта, а также от фаз его жизненного цикла.
Таким образом, постоянными являются функции по реализации проекта на протяжении его жизненного цикла, а состав участников, их роли, распределение ответственности и обязанностей могут меняться. Здесь не существует общепринятых жестких регламентов.
1.6.1 Основные участники бизнес-проекта и их функции
Инициатор - сторона, являющаяся автором главной идеи проекта, его предварительного обоснования и предложений по осуществлению проекта.
Заказчик - главная сторона, заинтересованная в осуществлении проекта и достижении его результатов, будущий владелец и пользователь результатов проекта. Он определяет основные требования и масштабы проекта, обеспечивает финансирование проекта за счет своих средств или средств привлекаемых инвесторов, заключает контракты с основными исполнителями проекта, несет ответственность по этим контрактам, управляет процессом взаимодействия между всеми участниками проекта, несет ответственность за проект в целом перед обществом и законом.
Инвесторы – стороны, вкладывающие инвестиции в проект, например, посредством кредитов. Цель инвесторов - максимизация прибыли на свои инвестиции от реализации проекта. Инвесторы являются полноправными партнерами проекта и владельцами всего имущества, которое приобретается за счет их инвестиций, пока им не будут выплачены все средства по контракту с заказчиком или кредитному соглашению.
Руководитель проекта — лицо, которому заказчик и инвестор делегируют полномочия по руководству работами по осуществлению проекта: планированию, контролю и координации работ всех участников проекта, мониторингу на протяжении жизненного цикла проекта до достижения определенных в проекте целей и результатов при соблюдении установленных сроков, бюджета и качества.
Команда проекта - специфическая организационная структура, возглавляемая руководителем проекта и создаваемая на период осуществления проекта. Задача команды проекта состоит в осуществлении функций управления проектом до эффективного достижения целей проекта.
Различные консалтинговые, инжиниринговые, юридические организации, вовлеченные в процесс осуществления проекта
Для определения полного состава участников проекта, построения его функциональной и организационной структур для каждого проекта на стадии разработки его концепции необходимо определить:
• предметную область - цели, задачи, работы и основные результаты (т. е. что нужно сделать, чтобы реализовать проект), а также его масштабы, сложность, допустимые сроки;
• отношение собственности, вовлеченной в процесс осуществления проекта
• основные идеи реализации проекта (Как сделать?);
• основных активных участников проекта (Кто будет делать?);
• основных пассивных участников проекта (Кого касается проект?);
• мотивации участников проекта (возможный доход, ущерб, риск)
1.6.2 Стадии реализации бизнес-плана
Назначение команды реализации бизнес-проекта. Главная цель назначения команды проекта - дать гарантию тому, что выполнение всех работ находится в соответствии с планом и бюджетом реализации и что имеется возможность проведения соответствующих контрмер в случае, если работы по реализации и издержки отклоняются от плана.
Правительственное санкционирование. Во многих случаях правительственное одобрение требуется для того, чтобы импортировать машины, оборудование и проводить меры по обеспечению технологией.
Организация и менеджмент. План и график реализации, подготовленные в бизнес-плане, обычно формируют основу будущей работы команды внедрения.
Организационное построение. График пополнения зависит от типа производства и доступности нужных работников.
Приобретение и передача технологии. Приобретение технологии -ключевой элемент фазы реализации бизнес-плана.
Детальный инжиниринг и заключение контрактов. Окончательные планировка предприятия и его дизайн, подготовленные в бизнес-плане, являются отправной точкой для детального инжиниринга. Во время фазы реализации тщательно разрабатывают полную документацию подготовки площадки, заказывают машины и заводское оборудование, для чего привлекают инженеров, архитекторов и плановиков, совместная работа которых требует эффективной координации.
Представление предложений, переговоры и заключение контрактов. Эта стадия включает: определение подрядчиков, консультантов и поставщиков; подготовку, представление и оценку предложений; переговоры и заключение контрактов.
Приобретение земли. Возможности для приобретения земли могут быть рассмотрены на ранней стадии, но следует иметь в виду, что для каждой возможной площадки должен быть приготовлен всесторонний план использования, предусмотрен надлежащий доступ на участок предприятия, а транспортные пути разработаны так, чтобы выдерживать нагрузку интенсивного движения во время строительства и перевозки товаров, произведенных на предприятии.
Строительство и монтаж оборудования. При составлении графика строительных и монтажных работ необходимо учитывать, что они могут начаться только тогда, когда будет подготовлен окончательный макет предприятия (участка), приобретена выбранная площадка и получены все необходимые разрешения от местных властей. Необходимо тщательно определить последовательность гражданских работ и строительной деятельности в соответствии с требованиями инфраструктуры и ее доступностью, а также графиком поступления и установки различных типов оборудования.
Обеспечение сырьем и обслуживанием. Во время реализации бизнес-плана необходимо завершить мероприятия по поставке основных производственных материалов.
Предпроизводственный маркетинг. Подготовка рынка продаж должна начинаться заблаговременно, с тем, чтобы продукция могла быть продана в запланированные сроки. Подготовка рынка заключается в рекламе и обучении продавцов и дилеров, а также в организации сети сбыта и обеспечения специальным оборудованием по продаже товаров.
При реализации бизнес-плана важно, чтобы руководители организации четко представляли цели, которые они могут достигнуть в конкретной ситуации. Это позволит руководителю оценить, а при необходимости и уточнить исходные стратегические позиции.
бизнес планирование инвестиционный
Глава 2. Бизнес-планирование на ЗАО «Вентиляционный завод ЛИССАНТ»
2.1 Краткая характеристика ЗАО «»Вентиляционный завод ЛИССАНТ»
ЗАО «Вентиляционный завод Лиссант» образовался в результате распада компании «Сантехоборудование», в результате чего образовались три независимые компании Совплим, Сантех и завод «Лиссант».
Дата образования – 14.07.2003г. ЗАО «ВЗЛ» создано путем реорганизации в форме слияния ЗАО «Лиссант» и ЗАО «Лиссант и Ко» на основании решения внеочередного общего собрания акционеров ЗАО «Лиссант» и решения внеочередного общего собрания акционеров ЗАО «Лиссант и Ко», зарегистрировано 14.07.2009 г. ИМНС РФ по Красногвардейскому району Санкт-Петербурга за основным государственным регистрационным номером 1037816048115. Общество учреждено на неограниченный срок деятельности.
Органами общества являются:
1. Общее собрание акционеров
2. Совет директоров
3. Генеральный директор
Руководитель организации – генеральный директор Сомов А. М.
Лица, распределяющие прибыль и активы – 7 акционеров
Уставный фонд – 116 тыс. руб.
Количество работающих – 729 человек, в т. ч. ИТР - 256
ЗАО “Вентиляционный завод Лиссант» специализируется в области изготовления и монтажа систем вентиляции в промышленном и гражданском строительстве.
Отрасль производства, вид деятельности, продукция (услуги), выпускаемая (предоставляемые) организацией в настоящее время: промышленная вентиляция, сендвич-панели, металлочерепица, профиль, кровельные панели, стойки-прогоны, вентиляторы.
Продукция завода пользуется устойчивым потребительским спросом. Оборудование и технология, которыми обладает завод «Лиссант», позволяют изготавливать системы вентиляции, соответствующие европейскому стандарту «Evrovent».
Сегодня завод имеет разветвленную сеть дилеров на территории РФ и ближнего зарубежья и более 800 сотрудников. Головной офис, а также крупнейшее производство, расположены в Санкт-Петербурге и занимают площадь около 40 000 м2. Объем инвестиций в развитие на заводе «Лиссант» составляет 12 % от годового оборота.
Продукция соответствует всем запросам рынка. Завод постоянно совершенствует качество продукции. Главная цель – высокое качество, точное соответствие заявленным техническим характеристикам и гарантия быстрой доставки продукции.
Строительно-монтажное управление завода предлагает широкий спектр услуг. Профессиональный монтаж обеспечивает надежность работы системы вентиляции. От специалистов требуется знание специфики и многих тонкостей монтажа, необходимо наличие навыков и специальных инструментов.
Все работы по монтажу имеют соответствующие сертификаты и лиценции.
Завод осуществляет комплекс работ также по проектированию систем вентиляции по объектам любого уровня.
Завод «Лиссант» получил сертификат соответствия стандартам ISO 9001. Благодаря системе контроля качества постоянно совершенствуется организация производственных процессов. Организация поддерживает высокое качество производимой продукции, используя комплектующие известных западных производителей.
Миссия заключается в том, чтобы отвечать требованиям рынка и предоставлять полный спектр оборудования по системам вентиляции и кондиционированию воздуха, в соответствии с принципом комплексности и быстроты облуживания клиентов.
Организация стремится решать любые проблемы, с которыми сталкиваются клиенты на рынке систем вентиляции и строительства, предоставляя ему дополнительно сопутствующие услуги от проектирования до монтажа.
Основными поставщиками ЗАО «ВЗЛ» являются: ООО «Техно-Юнион», ООО «Изопол-кемикал», ООО «Санторио», ООО «Оксервис», ООО «Эластокам», ООО «Сервопривод Белимо», ООО «Прайн», Завод Этон, Могилевский завод «Электродвигатель», ОАО «Петербургская сбытовая компания», ООО «Регион», ООО «Рубеж», ЗАО «СПб Метком».
Основные потребители: ЗАО «НЭПТ», ЗАО «СовПлим», ООО «АСМ технология», ООО «Интерстрой», ООО «Оргтехстрой», «Лиссант-комплект», «Климат-проф», «СКС», «Виско», «Юнивент», ЗАО «Балтик мастер», ООО «Интерстрой», ООО «Ирест Строй», ООО «Лайт», ЗАО «Невские берега», ЗАО «РСУ Северное», ООО «Строитель», ООО «Строймаркет», ООО «ТрейдКом».
Монтажное управление завода выполняет весь комплекс работ по инженерному обеспечению зданий. Системами вентиляции оснащены такие компании как Gillette, Coca Cola, Wrigley, Ледовый Дворец, фабрика Госзнака, терминал «Пулково-2», Сенной рынок, Ледовый дворец спорта, стройбаза Рыбинская, Банк Петровский, Константиновский дворец в Стрельне, завод Nokian во Всеволожске и др. [10].
Главной целью ЗАО «Вентиляционный завод «Лиссант» является получение максимальной прибыли путем совершенствования технологических процессов, использования современного оборудования, увеличения объема продаж, улучшения качества продукции и технического обслуживания. В настоящее время завод ведет активное расширение производства.
Продукция ЗАО «ВЗЛ» соответствует всем стандартам качества, что подтверждено соответствующими сертификатами и лицензиями.
На заводе налажено массовое производство по следующим направлениям: вентиляция, строительство, производство сэндвич-панелей из пенополиуретана.
Исследовательские подразделения проводят постоянно измерения и проверки выпускаемой продукции по аэродинамическим, акустическим, тепловым и другим характеристикам. Все измерения проводятся согласно требованиям стандартов ISO.
ЗАО «Вентиляционный завод «Лиссант» изготавливает вентиляторы различных модификаций, которые используются для вывода из помещения загрязненного воздуха. Производятся также вентиляторы, предназначенные для надувания батутов. Они пользуются большим спросом, так как в настоящее время детские аттракционы в виде батутов широко распространены. Для изготовления вентиляторов используются высококачественные материалы и комплектующие, обеспечивающие надежную работу оборудования на долгие годы. Вентиляторы комплектуются электродвигателями со встроенной термозащитой для надежной защиты от перегрева. Все оборудование проходит пооперационный контроль качества [10].
ЗАО «ВЗЛ» является самым крупным заводом в России по производству сэндвич-панелей.
В 2001 году