Место и роль бизнес-планирования в процессе управления предприятием
Летом 2004 года завод осуществил запуск линии по производству сэндвич-панелей непрерывным способом. Оборудование закуплено у итальянской фирмы Cannon. Cannon – это мировой лидер по производству оборудования по переработке пенополиуретана. Сеть дилеров и представительств делает сотрудничество с заводом максимально удобным для клиентов в любой точке России.
ЗАО «ВЗЛ » активно развивает направление строительство.
На заводе производится разнообразная продукция, что позволяет предложить клиентам оптимальное по цене, качественное и сбалансированное решение в области вентиляции, кондиционирования и строительства. С 2000 года на заводе изготавливается металлочерепица, профнастил и легкие балки для строительства.
На заводе производятся беcкаркасные арочные сооружения из рулонной оцинкованной стали. Уникальность проекта – автоматизированный строительный комплекс, производящий металлические арочные здания непосредственно на строительной площадке из оцинкованной рулонной стали толщиной 0.9-1.7 мм. Преимущества данной технологии:
Быстрота:
- возводится без опорных конструкций, балок, ферм, опор
- панели сооружения формируются на месте
- не требуется возведения дорогостоящих фундаментов
- высокие темпы строительства
- пролет ангара от 6 до 40 метров и неограниченной длины
Качество:
- применяется оцинкованная рулонная сталь
- высокая герметичность на долгие годы, так как исключено применение - болтов, гаек, заклепок и уплотнительных материалов
- высокая прочность здания выдерживают снеговую нагрузку до 180 кг/кв.м. и ветровую до 30 м/с
- полезный срок службы 30-40 лет.
Низкая цена. Низкая себестоимость ввиду отсутствия каркасов, ферм, балок и несущих элементов. Здания и сооружения могут быть смонтированы как в холодном, так и в теплом варианте. В качестве утеплителя используются минеральная вата и напыление пенополиуретаном, толщина утепления от назначения сооружения и от климатических условий региона. Комплекс автономный не требует внешних источников подключения.
Услуги. Предлагается полный набор услуг по проектированию и инженерному оформлению зданий, конструкторские детали, инженерные сети.
Технология бескаркасного арочного строительства не имеет ограничений.
Примеры сооружений: холодильные камеры, торговые центры, крытые и открытые рынки, выставочные павильоны, спортивные сооружения, плавательные бассейны, гаражи и автостоянки автобусные станции, заводские корпуса, склады, зерно и овоще хранилища, школы, казармы, самолетные ангары
По расходу металла и срокам строительства такие здания значительно экономичнее, чем их аналоги (зарубежные и отечественные) из металлических конструкций каркасного типа. Высокая мобильность панелеформовочной машины позволяет вести работы в любых доступных автотранспорту местах. Прочный и герметичный шов между панелями обеспечивает полную гидроизоляцию от атмосферных осадков.
Завод выпускает легкие несущие балки для строительства, которые широко применяются в качестве балок фахверка наружных и внутренних стен при каркасном строительстве, а также как самостоятельные несущие конструкции стен и кровли. На заводе также налажено производство металлочерепицы и профнастила.
Преимущества металлочерепицы ЗАО «ВЗЛ»:
- простота монтажа
- пожаробезопасность
- экологическая чистота
- небольшой вес от 4,63 - 4,73 кг/м2
- высокая производительность при укладке
- возможность работы с материалом при отрицательной температуре
- надежность
- экономия материала для обрешетки
- механическая прочность
- разнообразная цветовая гамма
ЗАО «Лиссант» успешно производит металлические кровли, широко применяющиеся для общественных зданий, производственных сооружений и малоэтажных домов. Металл закупается у европейских производителей и соответствует всем стандартам качества.
Преимущества профнастила ЗАО "ВЗЛ":
- долговечность
- простота монтажа
- удобство транспортировки
- небольшой вес 4,4-4,5 кг
- низкие эксплуатационные расходы
- эстетичный внешний вид
ЗАО «ВЗЛ» производит профилированный лист марки ПН-13;
Профнастил применяется в кровельных, фасадных, облицовочных работах на объектах различного назначения и является на сегодня одним из самых популярных строительных материалов.
Дома эконом-класса. В рамках развития всероссийской программы «доступное жилье» заводом «Лиссант» разработана технология строительства домов коттеджного типа из сэндвич-панелей собственного производства.
Использование каркасной технологии и отсутствие «мокрых» процессов позволяет вести строительство в любое время года. Малый вес деталей дает возможность собирать дома без подъемного крана. Дома из пенополиуретановых сэндвич-панелей обладают прекрасной звукоизоляцией. Такие здания строятся в Европе уже более тридцати лет и являются экологически безопасными для здоровья человека. В настоящее время полиуретан широко применяется в изготовлении одежды, предметов гигиены, мебели, детских игрушек, пластиковой посуды, ортопедических товаров для сна (подушки, матрацы), автомобилей, бытовой техники. При этом по данным ученых-экологов из-за выпыливания сухих строительных материалов загрязненность воздуха в городских квартирах в четыре раза выше, чем на улице. Пенополиуритан не подвержен выпыливанию, не впитывает влагу, сохраняя свою структуру и свойства в течение долгих лет.
Преимущества технологии строительства домов Завода «Лиссант»:
Скорость строительства из сэндвич-панелей в 80 раз выше, чем из кирпича. Дом из сэндвич-панелей возводится в течение двух – четырех недель.
Стена из сэндвич-панелей толщиной всего 100мм делает дом таким же теплым, как и кирпичная кладка толщиной 2 метра, а значит и стоимость стен снижается на 30-50%, транспортные расходы уменьшаются в 50 раз.
Малый вес здания не требует массивной несущей конструкции и фундамента, что позволяет сэкономить только на стоимости фундамента 30-50%. Благодаря уникальным теплоизоляционным свойствам пенополиуретана, на обогрев дома из сэндвич-панелей «Лиссант» потребуется в 2-3 раза меньше энергии, чем аналогичных строений из кирпича. Эстетичный внешний вид не требует дополнительной отделки и расходов на обслуживание фасадов.
Стоимость одного квадратного метра городского жилья значительно выше чем у коттеджа из сэндвич-панелей «Лиссант».
Строительно-монтажное управление завода предлагает широкий спектр услуг. Профессиональный монтаж обеспечивает надежность работы системы вентиляции. От специалистов требуется знание специфики и многих тонкостей монтажа, необходимо наличие навыков и специальных инструментов.
Все работы по монтажу имеют соответствующие сертификаты и лицензии.
Завод осуществляет комплекс работ также по проектированию систем вентиляции по объектам любого уровня.
Один из дополнительных видов деятельности организации - предоставление услуг в сфере автотранспортных грузоперевозок в городском и междугородном сообщении в пределах РФ. Автопарк «Лиссант» — это большой выбор автомобилей — от «Газели» до «Еврофуры», которые доставят товар в оговоренные сроки [10].
Большое внимание компания уделяет не только качеству продукции, но и качественному техническому обслуживанию, удобному и быстрому сервису для покупателей, мотивации продавцов и дистрибьюторов. Как результат - полная вовлеченность и слаженная работа всех подразделений компании, начиная от отдела проектирования, отдела логистики, администрации до коммерческой службы.
Производственные мощности ЗАО «Вентиляционный завод Лиссант» позволяют выпускать вентиляционное оборудование в комплексе, включая и предоставление таких дополнительных сервисов как проектирование и монтаж.
В настоящее время ЗАО “Вентиляционный завод Лиссант» поставляет любое оборудование для систем кондиционирования и вентиляции, позволяющее полностью укомплектовать объект.
ЗАО «ВЗЛ» имеет государственную лицензию на осуществление строительной деятельности, которая позволяет решать вопросы заказчиков от консультирования и проектирования до поставки, монтажа и сервисного обслуживания; с 2000 года - лицензии на право конструирования и изготовления вентиляционного оборудования.
В мае 2002 года система управления качеством ЗАО «Вентиляционный завод Лиссанта» сертифицирована в соответствии с международным стандартом ИСО 9001. Оборудование ЗАО «Вентиляционный завод Лиссант» имеет сертификаты соответствия Госстандарта России.
В течение трех лет подряд, начиная с 2003 года, фирма является обладателем диплома "Лучшей строительной организации".
ЗАО «Вентиляционный завод Лиссант» - член Российской Ассоциации вентиляции, отопления и кондиционирования (АВОК Северо-Запад).
Продукция поставляется во все регионы России и СНГ. Заказчиками являются более 5000 фирм.
2.2 Анализ производственно-хозяйственной деятельности предприятия
Рассмотрим динамику прибыли и источников ее формирования за 2005- 2008 гг. Оценка и анализ изменения показателей производятся в таблице 2.1
Таблица 2.1 - Динамика экономических показателей предприятия
| Наименование показателя | Ед. изм. | Значение экономического показателя | |||
| 2005 г. | 2006г. | 2007г. | 2008г. | ||
| Выручка от продажи товаров, продукции, работ, услуг | тыс. руб. | 835 534 | 1 223 773 | 1 522 383 | 1 880 278 |
| Себестоимость проданных товаров, продукции, работ, услуг | тыс. руб. | 736 295 | 1 023 031 | 1 313 266 | 1 632 440 |
| Валовая прибыль | руб./руб. | 99 239 | 200 742 | 209 117 | 247 828 |
| Затраты на рубль выручки | руб./ руб. | 0,88 | 0,84 | 0,86 | 0,85 |
| Прибыль (убыток) от продаж | тыс. руб. | 37 240 | 111 825 | 136 607 | 151 093 |
| Прибыль (убыток) до налогообложения | тыс. руб. | 27 450 | 71 995 | 89 376 | 90 997 |
| Чистая прибыль (убыток) | тыс. руб. | 20 540 | 51 926 | 61 280 | 67 040 |
| Численность производственного персонала | чел | 564 | 529 | 495 | 473 |
| Производительность труда 1 работника за год | тыс. руб./ чел. | 1481,44 | 2313,37 | 3075,52 | 3975,22 |
| Стоимость основных производственных фондов | тыс. руб. | 66181 | 70307 | 96843 | 115282 |
| Фондоотдача | руб./руб. | 12,62 | 17,41 | 15,72 | 16,31 |
| Рентабельность продукции | % | 5,06 | 10,93 | 9,26 | 10,40 |
Далее проанализируем изменение показателей за последние два года, представленных в таблице 2.2
Таблица 2.2 – Анализ экономических показателей предприятия
| Наименование показателя | Ед. изм. | Значение показателя | Отклонение | ||
| 2007г. | 2008г. | абсолют. | относит, % | ||
| Выручка от продажи товаров, продукции, работ, услуг | тыс. руб. | 1522383 | 1880278 | 357895 | 123,5 |
| Себестоимость проданных товаров, продукции, работ, услуг | тыс. руб. | 1313266 | 1632440 | 319174 | 124,3 |
| Затраты на рубль выручки | руб./руб. | 0,86 | 0,85 | -0,01 | 0,99 |
| Валовая прибыль | тыс. руб. | 209 117 | 247 828 | 38711 | 118,5 |
| Прибыль (убыток) от продаж | тыс. руб. | 136 607 | 151 093 | 14486 | 110,6 |
| Прибыль (убыток) до налогообложения | тыс. руб. | 89 376 | 90 997 | 1621 | 101,8 |
| Чистая прибыль (убыток) | тыс. руб. | 61 280 | 67 040 | 5760 | 109,4 |
| Численность производственного персонала | чел | 495 | 473 | -22 | 95,6 |
| Производительность труда 1 работника за год | тыс. руб. / чел. | 3075,52 | 3975,22 | 899,7 | 129,3 |
| Стоимость основных производственных фондов | тыс. руб. | 96843 | 115282 | 18439 | 119,0 |
| Фондоотдача | руб./руб. | 15,72 | 16,31 | 0,6 | 103,8 |
| Рентабельность продукции | % | 9,26 | 10,40 | 1,14 | 1,12 |
За последние 2 года заметно увеличились такие важные показатели как выручка от реализации, чистая прибыль, производительность труда, фондоотдача, и в то же время снизилась себестоимость продукции.
Рассмотрим подробнее наиболее значимые для предприятия показатели, которые были приведены в таблице (2.1).
Динамика выручки, чистой прибыли и производительности труда показана на рисунках (1), (2), (3).
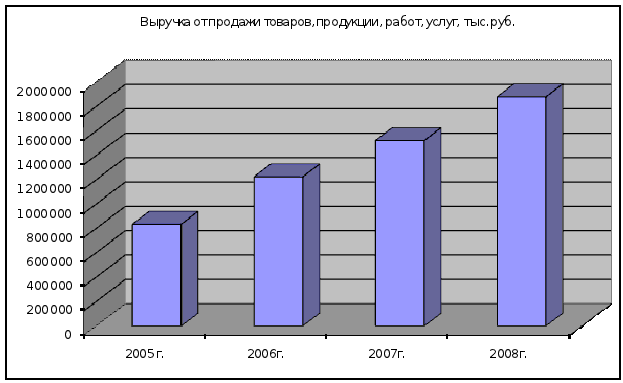
Рисунок 1 – Динамика изменения выручки от реализации
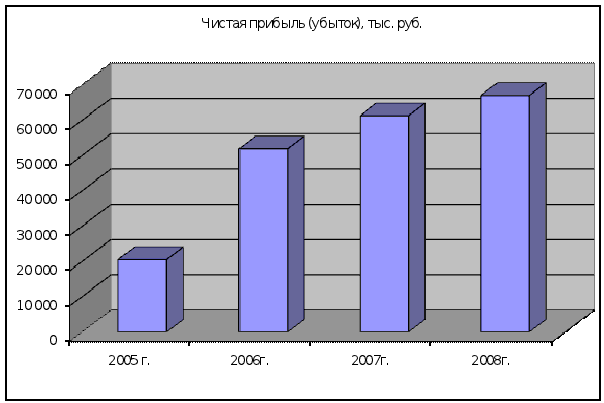
Рисунок 2 – Динамика изменения чистой прибыли
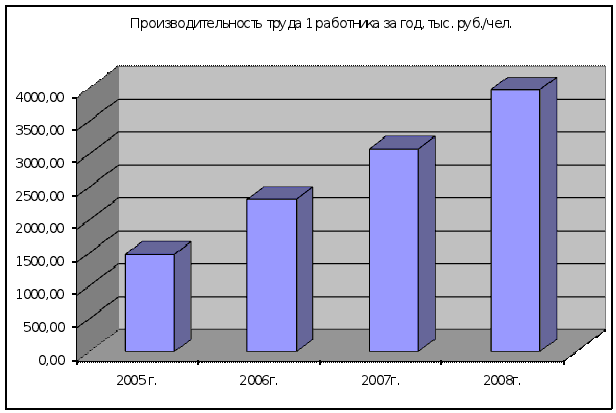
Рисунок 3 – Динамика изменения производительности труда
Приведенные выше данные свидетельствуют о том, что предприятие находится на стадии роста. С каждым годом увеличивается выручка от реализации и чистая прибыль, а значит, растет объем произведенной и проданной продукции, повышается спрос на товары и снижается себестоимость. Повышение производительности труда показывает, что улучшается эффективность производства за счет экономии затрат труда (рабочего времени) на изготовление единицы продукции, а следовательно сокращения текущих издержек на производство единицы продукции по статье «Заработная плата основных производственных рабочих» или за счет дополнительного количества произведенной продукции в единицу времени. Значительное влияние на рост производительности труда оказывает также внедрение достижений научно-технического прогресса, которое проявляется в использовании экономичного оборудования и современных технологий.
2.3 Обоснование бизнес-проекта предприятия
В связи с приведенным анализом можно сделать вывод, что предприятие имеет резервы по улучшению своей деятельности.
Ежегодный рост выручки говорит об увеличении объема продаж, а это означает, что спрос на продукцию и услуги ЗАО «Вентиляционный завод «ЛИССАНТ» возрастает. Для большего увеличения объема производства необходимо расширение предприятия. Поскольку собственных средств организации не достаточно для строительства новых цехов и покупки оборудования, то оправдано привлечение инвестиций со стороны и лизинга.
Для обоснования бизнес-проекта рассмотрим подробнее план маркетинга и производственный план.
План маркетинга предусматривает, во-первых, изучение рынка, что позволит определить реальных и потенциальных потребителей, во-вторых, возможные цены на производимую продукцию, в-третьих, необходимо определить форму рекламы и способы её распространения. Кроме того, рассматриваются каналы распределения продукции, а также организация послепродажного сервиса.
На основании полученных данных можно сказать, что ЗАО «ВЗЛ» охватывает северо-запад и центральную часть России. Продукция предприятия распространяется во многие города за счет региональных сбытовых сетей и посредников. Для освоения южной части страны и для уменьшения издержек на транспортировку в 2005 году в городе Армавир построился новый филиал компании.
В качестве рекламы предприятие использует статьи в специализированных журналах, интернет-статьи, а также различные выставки.
Для увеличения доли рынка ЗАО «ВЗЛ» планируется строительство цеха по производству вентиляторов. Целесообразность проекта обуславливается тем, что ежегодный рост рынка вентиляционного оборудования для нужд промышленного и гражданского строительства оценивается в 20–25%. В настоящее время широко распространено строительство торговых центров, гипермаркетов, продуктовых сетевых магазинов, вследствие чего возрастают продажи вентиляторов и вентиляционных систем всех предприятий-производителей данного вида продукции, в частности ЗАО «ВЗЛ». Именно благодаря растущему спросу вентиляционный рынок становится привлекательным для инвестирования в производство.
Главной задачей производственного плана является доказательство партнерам и инвесторам эффективности будущего проекта. Другими словами, в данном разделе необходимо привести данные, которые подтвердят, что компания будет в состоянии реально производить необходимое количество товаров требуемого качества в нужные сроки. Расчеты по возможности должны быть приведены в перспективе на 5-6 лет. Здесь же указываются источники сырья, материалов и комплектующих деталей.
Размер цеха на ЗАО «ВЗЛ» не позволяет приобрести и установить новое оборудование для более активного увеличения объема производства. Поэтому планируется за 2 года построить новый цех и ввести в эксплуатацию усовершенствованное оборудование аналогичное уже существующему на предприятии.
Планируемые затраты при этом составят 153 023 тыс. руб., 18023 тыс. руб. из которых – собственные средства предприятия, направленные в оборотный капитал, а 135000 тыс. руб. – заемные средства в виде банковского кредита. Из них сумма активов составляет 120150 тыс. руб., а затраты на строительно-монтажные работы 14850 тыс. руб. Предполагаемый объем продаж в третьем году освоения проекта равен 8571 шт., а начиная с четвертого года – 17143 шт. Планируемая рентабельность выпускаемой продукции 30% к себестоимости, тогда как себестоимость будет составлять в третьем году 215000 тыс. руб., а в четвертом соответственно в два раза больше. Средняя оптовая цена, по которой будут продаваться вентиляторы – 35 тыс. руб./шт. Ожидаемая выручка при этом будет равна 600 000 тыс. руб.
2.4 Бизнес-проект по введению в строй нового цеха
Объем выпускной работы не позволяет подробно разработать все разделы бизнес-плана. Поэтому на основании указанных выше данных рассмотрим финансовый план, связанный с построением нового цеха по производству вентиляторов и введением в эксплуатацию современного оборудования.
Для выплат сумм по кредиту используются собственные средства (прибыль) в размере 18023 тыс. руб., а также заемные средства в размере 135000 тыс. руб.
Условия кредитования и выплаты по кредитам:
Сумма кредита = 135000 тыс. руб.
Номинальная процентная ставка 13%
Срок погашения 2 года
Условия погашения – ежегодно равномерными выплатами
Далее в таблице (2.3) и (2.4) представлена сумма инвестиций по годам освоения выплат по кредиту.
Таблица 2.3 – Сумма инвестиций по годам освоения проекта
| Наименование позиции | Общая сумма инвестиций, тыс. руб. | t0 | t1 | t2 | t3 | t4 |
| Всего инвестиций, в т.ч. | 135000 | 135000 | 45000 | 90000 | 0 | 0 |
| капитальные затраты, в т. ч. строит - монтажные работы |
120150 14850 |
120150 14850 |
40050 4950 |
80100 9900 |
0 0 |
0 0 |
| оборотный капитал | 18 023 | 0 | 0 | 0 | 6008 | 12015 |
Таблица 2.4 – Выплаты по кредиту
| Наименование позиции | t0 | t1 | t2 |
| 1. Получение кредита, тыс. руб. | 135000 | - | - |
| 2. Погашение кредита, тыс. руб. | 67500 | 67500 | |
| 3. Задолженность на конец года, тыс. руб. | 135000 | 67500 | - |
| 4. Процент за пользование кредитом,% | - | 17550 | 8775 |
| 5. Итого выплаты по кредиту, тыс. руб. | - | 85050 | 76275 |
Для оценки финансовой самостоятельности инвестиционного проекта определяется прогноз прибыли и прогноз движения денежных средств по каждому шагу расчетов.
Назначение прогноза прибыли – сопоставление доходов, полученных в процессе производственной деятельности предприятия с расходами, произведенными в тот же период. Прогноз прибыли необходим для оценки текущей хозяйственной деятельности предприятия. При выполнении прогноза последовательно определяются:
прибыль от реализации продукции, как разность между выручкой от реализации, исчисленной без налога на добавленную стоимость и налога с продаж, и эксплуатационными затратами;
прибыль от финансово-хозяйственной деятельности, которая меньше прибыли от реализации продукции на финансовые обязательства по кредиту и перед бюджетом. Финансовые обязательства по кредиту – проценты за пользование кредитом, финансовые обязательства перед бюджетом – налог на имущество, исчисляемый в размере 2 % от стоимости собственности предприятия;
налогооблагаемая прибыль, которая совпадает с прибылью от финансово-хозяйственной деятельности;
чистая прибыль, как разность между налогооблагаемой прибылью и величиной налога на прибыль, который составляет 24% [9].
Прогноз денежных средств показывает соотношение источников и направлений использования финансовых ресурсов проекта. Наличие прибыли не является единственным критерием эффективности инвестиционных проектов. Необходимость данного раздела диктуется тем, что понятия доходов и расходов, используемые в предыдущем разделе, не совпадают с движением денежных средств.
Кроме того, прогноз движения денежных средств шире, чем прогноз прибыли за счет того, что в нем освящается не только операционная, но и финансовая и инвестиционная деятельности предприятия.
К притоку денежных средств относятся:
выручка от реализации продукции,
привлечение кредита,
привлечение средств сторонних инвесторов,
амортизационные отчисления.
К оттоку денежных средств относятся:
инвестиции в постоянные активы и на пополнение оборотных средств,
эксплуатационные издержки, связанные с осуществлением текущей деятельности предприятия,
кредитные издержки,
расчеты с бюджетом (налоговые изъятия) [9].
Расчет эффективности бизнес-проекта будет выполнен в третьей главе.
Таблица 2.5 – Прогноз прибыли
| Показатели | Горизонт расчета, год | |||||||||
| t0 | t1 | t2 | t3 | t4 | t5 | t6 | t7 | t8 | t9 | |
| 1. Объем продаж, шт. | - | - | - | 8571,4 | 17142,9 | 17142,9 | 17142,9 | 17142,9 | 17142,9 | 17142,9 |
| 2. Оптовая цена, тыс. руб. | - | - | - | 35 | 35 | 35 | 35 | 35 | 35 | 35 |
| 3. Выручка, тыс. руб. | - | - | - | 300000 | 600000 | 600000 | 600000 | 600000 | 600000 | 600000 |
| 4. Эксплуатационные затраты, тыс. руб. | - | - | - | 215000 | 430000 | 430000 | 430000 | 430000 | 430000 | 430000 |
| в т. ч. амортизационные отчисления | - | - | - | 24030 | 19224 | 15379,2 | 12303,36 | 9842,69 | 7874,15 | 6299,32 |
| 5. Прибыль от реализации | - | - | - | 85000 | 170000 | 170000 | 170000 | 170000 | 170000 | 170000 |
| 6. Проценты по кредиту | - | - | - | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 7. Налог на имущество | - | - | - | 2403 | 2354,9 | 2307,8 | 2261,7 | 2216,5 | 2172,1 | 2128,7 |
| 8. Прибыль от финансово-хозяйственной деятельности | - | - | - | 82597 | 167645,1 | 167692,2 | 167738,3 | 167783,5 | 167827,9 | 167871,3 |
| 9. Налогооблагаемая прибыль | - | - | - | 82597 | 167645,1 | 167692,2 | 167738,3 | 167783,5 | 167827,9 | 167871,3 |
| 10. Налог на прибыль (24 %) | - | - | - | 19823,28 | 40234,824 | 40246,13 | 40257,19 | 40268,04 | 40278,7 | 40289,112 |
| 11. Чистая прибыль | - | - | - | 62773,72 | 127410,28 | 127446,1 | 127481,1 | 127515,5 | 127549,2 | 127582,19 |
| 12. Накопленная ЧП | - | - | - | 190184 | 317630,1 | 445111,2 | 572626,6 | 700175,8 | 827758,03 | |
Таблица 2.6 – Прогноз движения денежных средств
| Показатели | t0 | t1 | t2 | t3 | t4 | t5 | t6 | t7 | t8 | t9 |
| Приток денежных средств | ||||||||||
| 1. Собственные средства | - | 85050 | 76275 | 6008 | 12015 | - | - | - | - | - |
| 2. Заемные средства | 135000 | - | - | - | - | - | - | - | - | - |
| 3. Выручка от продаж | - | - | - | 300000 | 600000 | 600000 | 600000 | 600000 | 600000 | 600000 |
| 4. Амортизационные отчисления | - | - | - | 24030 | 19224 | 15379,2 | 12303,36 | 9842,69 | 7874,15 | 6299,32 |
| Итого: | 135000 | 85050 | 76275 | 330038 | 631239 | 615379,2 | 612303,4 | 609842,7 | 607874,2 | 606299,32 |
| Отток денежных средств | ||||||||||
| 1. Инвестиции в активы | 135000 | - | - | - | - | - | - | - | - | - |
| 2. Эксплуатационные затраты | - | - | - | 215000 | 430000 | 430000 | 430000 | 430000 | 430000 | 430000 |
| 3. Кредитные издержки | - | 85050 | 76275 | - | - | - | - | - | - | - |
| 4. Налоги | - | - | - | 19823,28 | 40234,824 | 40246,13 | 40257,19 | 40268,04 | 40278,7 | 40289,112 |
| Итого: | 135000 | 85050 | 76275 | 234823,28 | 470234,82 | 470246,1 | 470257,2 | 470268 | 470278,7 | 470289,11 |
| Сальдо денежного потока | 0 | 0 | 0 | 95214,72 | 161004,18 | 145133,1 | 142046,2 | 139574,7 | 137595,5 | 136010,21 |
Глава 3. Оценка экономической эффективности бизнес-проекта
Для подтверждения экономической эффективности инвестиций рассчитываются такие интегральные показатели как чистый дисконтированный доход и чистая текущая стоимость.
Коэффициент дисконтирования учитывает норму дисконта Е = 25%, в том числе:
процентная ставка за пользование кредитом – 13%;
инфляционные ожидания – 7%;
страхование коммерческих рисков – 5%
Таблица 3.1 – Расчет ЧДД
| Шаги расчета | Чистый приток средств | Чистый отток средств | Дисконтирование при n = 25% | ЧДД по каждому шагу расчета | ЧДД нарастающим итогом | |
| притоков | оттоков | |||||
| t0 | - | -135000 | - | -135000 | -135000 | -135000 |
| t1 | - | - | - | - | - | -135000 |
| t2 | - | - | - | - | - | -135000 |
| t3 | 86803,7 | - | 44443,5 | - | 44443,5 | -90556 |
| t4 | 146634 | - | 60061,4 | - | 60061,4 | -30495 |
| t5 | 142825 | - | 46803,84 | - | 46803,84 | 16308,7 |
| t6 | 139784 | - | 36637,51 | - | 36637,51 | 52946,3 |
| t7 | 137358 | - | 28804 | - | 28804 | 81750,3 |
| t8 | 135423 | - | 22656,33 | - | 22656,33 | 104407 |
| t9 | 133882 | - | 17966,9 | - | 17966,9 | 122373 |
| Итого: | 653406 | -135000 | 216750,3 | -135000 | 122373 |
Индекс доходности
ИД = 216750,3 / 135000 = 1,61 = 61%
Срок окупаемости инвестиций
Как видно из таблицы 3.1 срок окупаемости инвестиций наступает на пятом году осуществления проекта. Более точное определение срока окупаемости:
Т ок = 5+30495/46803,84 = 5,5 года
Нормированный срок окупаемости:
Т окнорм = 135000/127582,2 = 1,05
Проведенные расчеты показали, что предлагаемый проект является эффективным. Срок окупаемости инвестиций равен пяти годам с учетом того, что в течение двух лет будет идти строительство цеха.
Заключение
В данной работе были рассмотрены теоретические аспекты бизнес-планирования, структура бизнес-плана, инвестиционная деятельность в процессе бизнес-планирования, инвестиции, субъекты и объекты инвестирования, определены главные цели, объекты и задачи бизнес-планирования.
В ходе работы были решены следующие задачи:
- проведен анализ производственно-хозяйственной деятельности, который показал, что предприятие находится на стадии роста, о чем свидетельствует ежегодный рост таких экономических показателей, как выручка, чистая прибыль, производительность труда, фондоотдача;
- обоснована необходимость осуществления бизнес-проекта на ЗАО «Вентиляционный завод «Лиссант»;
- выполнена оценка экономической эффективности бизнес-проекта, на основании которой можно сделать вывод о целесообразности привлечения заемных средств в виде кредита на строительство нового цеха по производству вентиляторов и установку усовершенствованного оборудования.
Таким образом, цель выпускной бакалаврской работы была достигнута.
Список использованных источников
Ляпунов С. И., Попов В. М. Бизнес-планирование: Учебник – М.: Издательство «Финансы и статистика», 2003.- 672 с.
Черняк В.З. Бизнес-планирование: Учебник – М.: ЮНИТИ-ДАНА, 2003. – 470 с.
Анискин Ю.П., Павлова А. М. Планирование и контролинг: Учебник – М.: Омега – Л, 2003. - 280с.
Поляков О. В. Бизнес-планирование: Уч. пособие – М.: ММИЭИФП, 2005. – 170 с.
Попов В. М. Бизнес-план инвестиционного проекта предпринимателя: Учебно-практическое пособие/ С. И. Ляпунов, И. Ю. Криночкин – М.: Издательство «КноРус», 2005. – 480 с.
Попов В. М., Ляпунов С. И. Финансовый бизнес-план – М.: Издательство «Финансы и статистика», 2007. – 464 с.
Шепеленко Г.И. Экономика, организация и планирование производства на предприятии: Уч. пособие - М.: ИКЦ «Март», 2003. – 592 с.
Головань С. И., Спиридонов М. А. Бизнес-планирование и инвестирование – М.: Издательство Феникс, 2008. – 358 с.
Евдокимова М. А. Разработка бизнес-плана организации нового целлюлозно-бумажного производства: Методические указания – С - Пб., 2000. – 52 с.
Размещено на