Управление торгово-розничной деятельностью фирмы
Содержание
Введение
1. АНАЛИЗ И ОЦЕНКА основных технико-экономических и финансовых показателей ДЕЯТЕЛЬНОСТИ ФИРМЫ
1.1. Общая характеристика ООО «Торговый Дом Альянс»
1.2. Анализ основных технико-экономичских показателей деятельности ООО «Торговый Дом Альянс»
1.3. Оценка финансового состояния предприятия
2. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УПРАВЛЕНИЯ ТОРГОВО-ПОСРЕДНИЧЕСКОЙ ДЕЯТЕЛЬНОСТЬЮ ФИРМЫ
2.1. Особенности деятельности торгово-посреднических фирм
2.2. Основные функции торгово-посреднической фирмы
2.3. Сбытовая система как основа деятельности торгово-посреднической фирмы
2.4. Методы повышения эффективности деятельности торгово-посреднической фирмы
3. Анализ и оценка эффективности торгово-посреднической деятельности ООО «Торговый Дом Альянс»
3.1. Анализ реализации функций управления торгово-посреднической деятельности фирмы
3.2. Краткая характеристика торгово-посреднической деятельности фирмы
3.3. Характеристика системы сбыта фирмы
3.4. Оценка уровня конкурентоспособности системы сбыта фирмы
3.5. Свод-анализ торгово-посреднической деятельности
4. БИЗНЕС-ПЛАН ПО ОТКРЫТИЮ ПРОДОВОЛЬСТВЕННОГО МАГАЗИНА ООО «ТОРГОВЫЙ ДОМ АЛЬЯНС»
4.1. Резюме
4.2. Описание продукции
4.3.Оценка рынка сбыта
4.4.Оценка конкуренции
4.5. Стратегия и план маркетинга
4.6. Организационный план
4.7. Производственный план
4.8. Оценка риска и страхование
4.9. Финансовый план
4.10. Стратегия финансирования
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
ПРИЛОЖЕНИЕ
Введение
В настоящее время направленность торговой деятельности любой фирмы стала более разносторонней и сложной в виду огромного разнообразия товаров и желаний покупателя. В рыночной экономике выживают, как известно, те фирмы, чья продукция работы, услуги находят сбыт. Учитывая данное обстоятельство, маркетинг становиться ориентиром, фундаментом, на котором строится торгово-посредническая деятельность фирмы.
Существует множество определений понятия «маркетинг». Наиболее общее гласит, что это вид деятельности, направленной на удовлетворение нужд и потребностей покупателей. Более конкретным является определение маркетинга как системы управления производственной и сбытовой деятельностью на основе комплексного анализа рынка, нацеленной на решение задач по успешной реализации продукции и получение на основании этого максимального дохода.
Основу маркетинга составляют такие виды деятельности, как поиск покупателя и выявление его нужд, постановка перед производством задач по выпуску товаров, нужных для покупателей, налаживание связей, организация распределения товаров, установление цен, сервис, изучение потребностей потребителей и покупателей и приспособление к ним, организация рекламы.
Маркетинговая деятельность касается ценообразования, складирования, упаковки, создания торговой марки, управления торговым персоналом, кредитов, транспортировки, социальной ответственности, выбора мест для размещения торговых точек, изучения потребителей, правил торговли, рекламы, рыночных исследований и т.д.
Анализируемая фирма – ООО «Торговый Дом Альянс» является торгово-посреднической. Она не занимается производством, а лишь сбытом уже произведенных товаров. При этом задачи управления торгово-посреднической фирмой несколько отличаются от задач управления производственной фирмой.
Чем полнее соответствует товар желаниям потребителя, тем большего успеха добьется продавец. Следовательно, задача торгово-посреднической фирмы состоит в выяснении потребностей потребителей и поиске товаров, которые в наибольшей мере удовлетворяют эти потребности. Успешный сбыт продукции (работ, услуг) – основная цель деятельности торгово-посреднической фирмы. Главная задача при этом – формирование и поддержание эффективной системы перемещения продукта от производителя до конечного потребителя с минимальными затратами.
Проблема рациональной организации торговой (сбытовой) деятельности изучается в трудах отечественных и зарубежных ученых: Азоева Г., Голубкова Е., Котлера Ф., Драккера П. и т.д. Ими разработаны различные подходы и модели организации сбыта в условиях рынка.
Целью дипломного проекта является разработка рекомендаций по совершенствованию управления торгово-посреднической деятельности фирмы.
Для реализации цели в работе решены следующие задачи:
анализ финансово-хозяйственной деятельности ООО «Торговый Дом Альянс»;
анализа управленческой и сбытовой деятельности фирмы;
выявление резервов увеличения объема реализации продукции;
оценка работы предприятия по использованию возможностей улучшения сбытовой деятельности предприятия.
В проекте использовались традиционные способы исследования изучаемых объектов, которые широко применяются и в других дисциплинах для обработки и изучения информации (сравнения, графический, средних и относительных чисел, аналитических группировок).
В процессе работы использовалась годовая бухгалтерская отчетность предприятия ООО «Торговый Дом Альянс» за 2003-2005 годы, учебная и методическая литература российских и зарубежных авторов, научные статьи.
1. Анализ и оценка основных технико-экономических и финансовых показателей деятельности фирмы
1.1. Общая характеристика ООО «Торговый Дом Альянс»
Общество с ограниченной ответственностью «Торговый Дом Альянс» (ООО «Торговый Дом Альянс») зарегистрировано Государственной регистрационной палатой Республики Марий Эл 09.12.00 г. № 1335, является юридическим лицом и действует на основании устава, учредительного договора и законодательства РФ. Участниками общества являются физические лица.
Целью ООО «Торговый Дом Альянс» является извлечение прибыли.
ООО «Торговый Дом Альянс» имеет гражданские права и несет гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных законом.
ООО «Торговый Дом Альянс» создано для осуществления производственной, хозяйственной и коммерческой деятельности, выполнения работ и осуществления услуг в целях удовлетворения общественных потребностей и получения его учредителями максимальной прибыли на вложенный капитал путем осуществления различных видов деятельности, не противоречащих действующему законодательству Российской Федерации.
Место нахождение и почтовый адрес общества совпадают:
424000 Республика Марий Эл, г. Йошкар-Ола ул. Соловьева, 18.
Предметом деятельности общества являются:
- оптовая и розничная торговля продовольственными и непродовольственными товарами;
- осуществление коммерческой и производственной деятельности;
- организация торговой сети для оптовой и розничной продажи продуктов питания и иных товаров за наличный и безналичный расчет;
- производство товаров продовольственной и непродовольственной группы;
- оказание услуг, (аренда, прокат, техническое обслуживание, консультации, маркетинг, транспортные услуги; услуги агента на договорной основе и т. д.);
- организация и участие в работе банков, бирж, торговых домов, брокерских контор, фирменных магазинов, выставок, ярмарок и рекламно-информационных структур;
- иные виды деятельности, не запрещенные законодательством Российской Федерации и Республики Марий Эл.
ООО «Торговый Дом Альянс» является юридическим лицом по законодательству РФ и имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе. ООО «Торговый Дом Альянс» может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
ООО «Торговый Дом Альянс» несет ответственность по своим обязательствам всем принадлежащим ему имуществом. Общество не отвечает по обязательствам своих участников.
Участники ООО «Торговый Дом Альянс» не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества, в пределах стоимости внесенных ими вкладов. Участники общества, внесшие вклады в уставный капитал общества не полностью, несут солидарную ответственность по его обязательствам в пределах стоимости неоплаченной части вклада каждого из участников общества.
Уставный капитал общества составляет 8 000 (восемь тысяч) рублей, который разделен на доли учредителей.
Взаимоотношения ООО «Торговый Дом Альянс» с поставщиками – предприятиями и организациями всех видов собственности, а также отдельными гражданами, осуществляются на договорной основе.
Материально-техническое снабжение фирмы осуществляется по прямым договорам с предприятиями через систему оптовой и розничной торговли, в том числе за наличный расчет.
Фирма, для выполнения стоящих перед ней задач, создает службы, необходимые для ее деятельности, а также фирменные магазины или отделы (секции) в торговых предприятиях всех форм собственности по согласованию с собственником имущества.
В соответствии с результатами своей хозяйственной деятельности и за счет прибыли общества создается резервный капитал в размере 10% от уставного капитала, могут создаваться и формироваться и иные фонды. Назначение, размеры, источники формирования и порядок использования таких фондов определяются Участниками ООО «Торговый Дом Альянс».
Реализация продукции, выполнение работ и предоставление услуг осуществляются по ценам и тарифам, устанавливаемым обществом самостоятельно, кроме случаев, предусмотренных законодательством.
Фирма самостоятельно осуществляет свою деятельность, исходя из реального потребительского спроса населения, организаций и учреждений.
Планы деятельности предприятия разрабатываются фирмой самостоятельно и утверждаются собранием ее Участников.
ООО «Торговый Дом Альянс» осуществляет следующие виды деятельности:
закупка товаров;
посредническая деятельность;
оптово-розничная торговля.
Организация специализируется на торговле следующими группами товаров: крупы, макаронные изделия, кондитерские изделия, безалкогольные напитки, бакалейные товары, корм для животных.
Большое значение для хозяйственного руководства имеет установление рациональной организационной структуры предприятия. Организационная структура управления предприятием отражает состав и подчиненность линейных и функциональных звеньев управления.
Организационная структура управления фирмы представлена на рис. 1.1.
Органами управления ООО «Торговый Дом Альянс» являются: Общее собрание участников общества; директор (единоличный исполнительный орган).
Директор организует выполнение решений общего собрания участников.
Директор ООО «Торговый Дом Альянс» без доверенности действует от имени общества, в том числе:
совершает сделки от имени общества;
имеет право первой подписи под финансовыми документами;
распоряжается имуществом общества для обеспечения его текущей деятельности в пределах, установленных Федеральным законом "Об обществах с ограниченной ответственностью и уставом;
распоряжается фондами ООО «Торговый Дом Альянс»;
издает приказы и дает указания, обязательные для исполнения всеми работниками общества;
утверждает штаты, заключает и расторгает трудовые договоры с работниками общества, применяет к этим работникам меры поощрения и налагает на них взыскания;
исполняет другие функции, необходимые для достижения целей деятельности общества и обеспечения его нормальной работы.
Далее проанализируем основные показатели деятельности предприятия ООО «Торговый Дом Альянс» за 2003-2005 гг. (табл. 1.1).
Таблица 1.1
Основные экономические показатели ООО «Торговый Дом Альянс» за 2003 - 2005 гг.
| Показатели | 2003 г. | 2004 г. | 2005 г. | Отклонения | |||
| 2004/2003 гг. | 2005/2004 гг. | ||||||
| Абсол | Относ.% | Абсол | Относ.% | ||||
| Объем реализованной продукции, работ, услуг, тыс. р. | 13650 | 19310 | 21338 |
5660 |
141,5 |
2028 |
110,5 |
| Себестоимость реализованной продукции, работ, услуг, тыс. р. |
12694 |
16258 |
18728 |
3564 |
128,1 |
2470 |
115,2 |
| Затраты на 1 рубль реализованной продукции, работ, услуг, коп. |
93 |
84 |
88 |
-9 |
90,3 |
4 |
104,8 |
| Среднесписочная численность персонала, чел. | 22 | 28 | 30 |
6 |
127,3 |
2 |
107,1 |
| Производительность труда 1 работника | 620,5 | 689,6 | 711,3 | 69,1 | 111,1 | 21,7 | 103,1 |
| Среднемесячная заработная плата на 1 работника,р. | 3907 | 5828 | 7392 | 1921 | 149,2 | 1564 | 126,8 |
| Остаточная стоимость основных фондов, тыс.р. | 994 | 1213 | 1447 |
219 |
122,0 |
234 |
119,3 |
| Фондоотдача,р. | 13,73 | 15,92 | 14,75 | 2,19 | 115,9 | -1,17 | 92,6 |
| Балансовая прибыль, тыс.р. | -21 | 1120 | 663 | 1141 | 5333,3 | -457 | 59,2 |
| Чистая прибыль, тыс.р. | - | 719 | 462 | 719 | - | -257 | 64,3 |
| Прибыль от реализации, тыс.р. | 91 | 1352 | 634 | 1261 | 1485,7 | -718 | 46,9 |
| Рентабельность продаж, % | 0,66 | 7,00 | 2,97 | 6,34 | 1060,6 | -4,03 | 42,4 |
На основе данной таблицы можно сделать следующие выводы Наблюдается стабильный рост объема реализованной продукции, за 3 года он составил 7688 тыс.р. или 156,3 %. Соответственно происходит и рост себестоимости продукции, который за 3 года составил 6034 тыс.р. или 147,5%.
Затраты на 1 рубль реализованной продукции в 2005 году уменьшились на 5 копеек или на 94,6 % по сравнению с 2003 годом и составили 88 копеек на 1 рубль реализованной продукции.
Среднесписочная численность персонала ООО «Торговый Дом Альянс» в рассматриваемом периоде имела тенденцию к увеличению. За три года численность персонала увеличилась на 8 человек.
Среднегодовая производительность труда увеличилась, и в 2005 году рост данного показателя составил 114,6% к уровню 2003 года.
Среднемесячная заработная плата на 1 работника увеличилась в 2005 году по сравнению с 2003 годом на 3485 р. или на 89,2%.
Среднегодовая стоимость основных средств имеет тенденцию к увеличению. Так в 2005 году среднегодовая стоимость основных фондов увеличилась по сравнению с 2003 годом на 453 тыс.р. или на 145,6 %.
Важный показатель использования основных средств - фондоотдача в 2004 году увеличился на 2,19 р. или на 115,9 % по сравнению с 2003 годом, а в 2005 году по сравнению с 2004 годом уменьшился на 1,17 р.
В изучаемом периоде наблюдаем повышение прибыли и рентабельности. Однако повышение этих показателей произошло в 2004 году и в 2005 году по сравнению с 2003 годом, а в 2005 году по сравнению с 2004 годом показатели прибыли и рентабельности уменьшились.
На основе изученных показателей можно сделать вывод об улучшении работы предприятия в изучаемом периоде с 2003 по 2005 год.
Далее проведем детальный анализ показателей финансово-хозяйственной деятельности предприятия.
1.2. Анализ основных технико-экономичских показателей деятельности ООО «Торговый Дом Альянс»
Многогранная деятельность предприятия находит свое выражение в системе экономических показателей. Они обеспечивают количественную и качественную характеристику основного процесса его деятельности.
Основной задачей предприятия является наиболее полное обеспечение спроса высококачественной продукции. Темпы роста объемов реализации продукции, повышение её качества непосредственно влияют на величину издержек, также прибыль и рентабельность, поэтому анализ работы торгового предприятия начинается с изучения показателей продаж продукции.
Анализ начинается с изучения динамики реализации продукции, и рассчитываются базисные и цепные темпы роста.
Проведем анализ реализации продукции ООО «Торговый Дом Альянс» в табл. 1.2.
Таблица 1.2
Анализ динамики реализации продукции за 2003-2005 гг.
| Год |
Объем реализации в действующих ценах, тыс.руб. |
Темпы роста,% |
Объем реализации в сопоставимых ценах, тыс.руб. |
Темпы роста,% | ||
| Базисные | Цепные | Базисные | Цепные | |||
| 2003 | 13650 | 100 | 100 | 13650 | 100 | 100 |
| 2004 | 19310 | 141,5 | 141,5 | 16993 | 124,5 | 124,5 |
| 2005 | 21338 | 154,3 | 110,5 | 16524 | 121,1 | 97,2 |
Наглядно изменение объемов продаж ООО «Торговый Дом Альянс» представлено на рис. 1.2.
Достигнутые объемы реализации сохраняются в 2004 году, увеличиваются на 41,5% в текущих и на 24,5% в сопоставимых ценах. В 2005 г. объем реализации в сопоставимых ценах уменьшается, что связано с переориентацией торговой деятельности и закрытием торгового павильона на рыке.
Среднегодовые темпы роста выручки от реализации: в текущих ценах – 1,25, то есть в среднем увеличивается на 25% в год; в сопоставимых ценах – 1,046, то есть в среднем уменьшается на 4-5% в год. Таким образом, на основе показателей выручки от реализации нельзя сделать вывод о наращивании масштабов торговой деятельности организации.
Является важным для каждого торгово-посреднического предприятия выявить резервы роста объемов продаж. На уровень и динамику показателей объема реализации продукции предприятия оказывает влияние сложная и взаимосвязанная система факторов. На объем продаж продукции и услуг влияют факторы трех основных групп:
обеспеченность предприятия основными фондами и эффективность их использования (выработка, количество оборудования, фонд рабочего времени);
обеспеченность предприятия трудовыми ресурсами и эффективность их использования (выработка рабочих, среднегодовая численность рабочих, фонд рабочего времени ).
Повышение технико-экономического уровня и других условий в любой отрасли в конечном счете проявляется в уровне использования всех трех элементов процесса: труда, средств труда и предметов труда. Одним из важнейших факторов повышения эффективности предприятия является обеспеченность их средствами труда в необходимом количестве и ассортименте и более полное их использование.
Основными средствами называют ту часть капитала предприятия, которая переносит свою стоимость на стоимость продукции по частям, в течении нескольких циклов.
Анализ начинают с изучения динамики стоимости основных средств, затем изучают динамику структуры и движения основных фондов.
Таблица 1.3
Состав основных средств ООО «Торговый Дом Альянс», тыс.р.
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
Изменения (+,-) | ||
| 2004/ 2003 гг. | 2005/ 2004 гг. | 2005/ 2003гг. | ||||
| Здания | 977 | 1014 | 1311 | 37 | 297 | 334 |
| Сооружения | 239 | 239 | 239 | - | - | - |
| Машины и оборудование | 823 | 987 | 1038 | 164 | 51 | 215 |
| Транспортные средства | 103 | 245 | 245 | 142 | - | 142 |
| Другие виды основных средств | 79 | 92 | 154 | 13 | 62 | 75 |
| Итого | 2221 | 2577 | 2987 | 356 | 410 | 766 |
Наглядно структура основных фондов за период 2003-2005 гг. представлена на рис. 1.3.
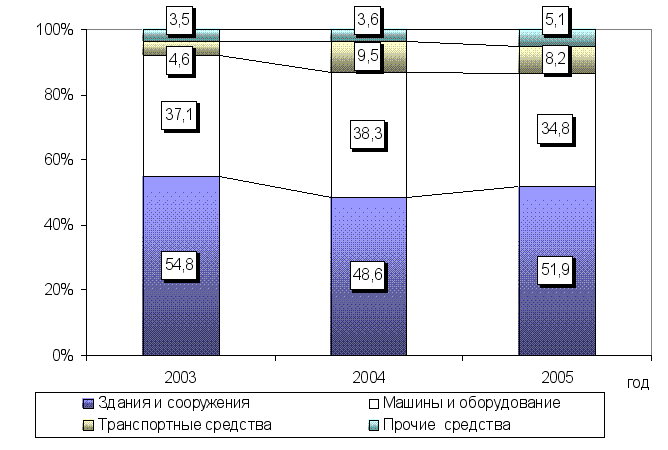 Рис.
1.3. Структура
основных средств
за 2003-2005 гг.
Как свидетельствуют данные табл. 1.3 и рисунка, наблюдается увеличение стоимости основных средств за трехлетний период на 766 тыс.р. или на 34%. В 2004 году было приобретено дополнительно оборудования на 164 тыс.р., в 2005 году - на 51 тыс.р., так как в связи с освоением выпуска новых видов продукции, а также с износом старых основных средств, предприятие нуждалось в дополнительном оборудовании.
Наибольший удельный вес в составе основных средств составляют здания и машины с оборудованием. В силу роста масштабов торговой деятельности и увеличения реализации продукции возникла необходимость расширения сферы сбыта, диктуя тем самым необходимость в дополнительных транспортных средствах. За 2004 год их было приобретено на 142 тыс.р.
Что касается динамики, то сумма зданий и машин увеличивается, а сумма сооружений и транспортных средств с 2004 г. увеличивается. По полученным данным можно сказать, что предприятие расширяется.
Важнейшими показателями эффективного использования основных фондов являются фондоемкость и фондоотдача.
Таблица 1.4
Расчет показателей эффективности использования основных средств ООО «Торговый Дом Альянс» за 2003-2005 гг.
| Показатели | 2003 г. | 2004 г. | 2005 г. |
| Исходные: | |||
| Стоимость основных средств, остаточная, тыс. р. | 994 | 1213 | 1447 |
| Объем реализации продукции, тыс. р. | 13650 | 19310 | 21338 |
| Среднесписочная численность работников, чел. | 22 | 28 | 30 |
| Расчетные, % | |||
| Фондоотдача, руб./руб. | 13,73 | 15,92 | 14,75 |
| Фондоемкость, руб./руб. | 0,07 | 0,06 | 0,07 |
| Фондовооруженность, тыс. р./чел. | 45,2 | 43,3 | 48,2 |
Динамика показателей эффективности использования основных фондов ООО «Торговый Дом Альянс» за 2003-2005 гг. представена на рис. 1.4.
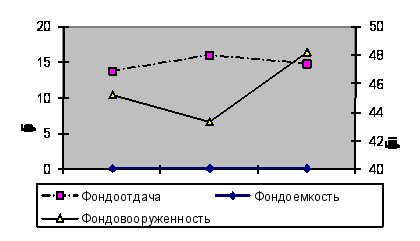
Рис. 1.4. Динамика показателей эффективности использования основных фондов за 2003-2005 гг.
Важнейший показатель использования основных средств - фондоотдача указывает на то, сколько реализуемой продукции приходится на 1 рубль основных средств. В 2003 году показатель фондоотдачи составляет 13,73, в 2004 году – 15,92, а в 2005 году на 1 рубль основных средств приходилось 14 рублей 75 копеек реализуемой продукции. Фондоотдача в 2004 году по сравнению с 2003 годом увеличилась на 2,19 руб. за счет увеличения объема продаж продукции. В 2005 году фондоотдача уменьшилась по сравнению с 2004 годом, а по сравнению с 2003 годом возросла.
Второй показатель эффективности использования основных средств -фондовооруженность указывает на то, сколько основных средств приходится на среднесписочного работника. Так в 2003 году показатель фондовооруженности составил 45,2, в 2004 году – 43,3, а в 2005 году на 1 работника приходилось 48,2 тыс.р. основных средств. Фондовооруженность в изучаемом периоде увеличивается за счет увеличения стоимости основных средств.
Таким образом, на основании анализа можно сделать вывод об эффективном использовании основных фондов на предприятии.
Далее проведем анализ использования трудовых ресурсов предприятия.
Достаточная обеспеченность предприятий нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объемов реализации продукции и повышение эффективности деятельности.
Основные задачи анализа использования трудовых ресурсов включают в себя: определение численности и состава работающих на предприятии.
Таблица 1.5
Состав и структура персонала ООО «Торговый Дом Альянс» за 2003 - 2005 гг.
| Категории персонала | 2003 г. | 2004 г. | 2005 г. | |||
|
Числ., чел. |
Уд. вес, % |
Числ., чел. |
Уд. вес, % |
Числ., чел. |
Уд. вес, % | |
| Всего сотрудников | 22 | 100 | 28 | 100 | 30 | 100 |
| Управленческий персонал | 10 | 45,5 | 11 | 39,3 | 11 | 36,7 |
| Основной торговый процесс | 10 | 45,5 | 12 | 42,8 | 14 | 46,7 |
| Вспомогательные службы | 2 | 9,0 | 5 | 17,9 | 5 | 16,6 |
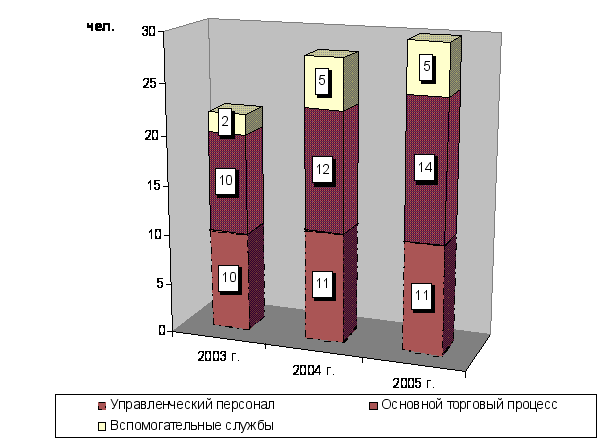
Рис. 1.5. Состав персонала ООО «Торговый Дом Альянс» за 2003-2005гг.
На основе данных табл. 1.5 видно, что за рассматриваемый период произошло увеличение управленческого персонала на 1 человека за 3 года, доля же их сократилась. Также на 1 человека увеличилась численность сотрудников основного торгового процесса. Имеет место тенденция к увеличению сотрудников вспомогательных служб, их численность за 3 года увеличилась на 3 человека, а доля увеличилась на 7,6 %. Увеличение численности сотрудников произошло в связи с увеличением объемов реализации продукции.
Численность работников по всем категориям за анализируемый период растет. Удельный вес работников основного торгового процесса увеличивается.
Коллектив на ООО «Торговый Дом Альянс» в основном стабильный, длительное время работающий на предприятии. А постоянные кадры совершенствуют свою квалификацию, быстро ориентируются в любой нетипичной обстановке и активно влияют на уровень производительности труда.
Себестоимость продукции, представляя собой затраты предприятия на обращение, служит основой измерения расходов и доходов, т.е. самооку-паемости - основополагающего признака хозяйственного рыночного расчета. Себестоимость - один из обобщающих показателей интенсификации и эффективности потребления ресурсов.
Для практического использования в системе управления формированием затрат и издержек целесообразно выделить и рассмотреть классификацию затрат с учетом вида расходов – по статьям калькуляции и элементам затрат.
При анализе сметы затрат на реализацию продукции устанавливается пропорция, в которой суммарные затраты распределяются между предметами труда, средствами труда и затратами на оплату живого труда. В результате дается оценка характера процесса (материалоемкое, фондоемкое, трудоемкое) и отсюда определяются важнейшие направления поиска резервов снижения себестоимости продукции.
Для анализа по данным отчета о затратах на реализацию продукции ООО «Торговый Дом Альянс» составляются аналитические таблицы.
Произведем анализ себестоимости реализуемой продукции ООО «Торговый Дом Альянс» по элементам затрат (табл. 1.6).
Таблица 1.6
Анализ себестоимости по элементам затрат за 2003-2005 гг.
| Элемент затрат | Сумма, тыс. р. | Структура затрат, % | ||||||||
|
2003 |
2004 | 2005 | Отклонения |
2003 |
2004 | 2005 | Отклонения | |||
| 2004 от 2003 | 2005 от 2004 | 2004 от 2003 | 2005 от 2004 | |||||||
| Материальные затраты | 8496 | 13221 | 10298 | 4725 | -2923 | 86,5 | 85,0 | 78,2 | -1,5 | -6,8 |
| Заработная плата | 330 | 750 | 1049 | 420 | 299 | 3,4 | 4,8 | 8,0 | 1,4 | 3,2 |
| Отчисления в фонды | 127 |
303 |
386 |
176 |
83 |
1,3 | 1,9 | 2,9 | 0,6 | 1,0 |
| Амортизация основных средств |
115 |
140 |
203 |
25 |
63 |
1,2 | 0,9 | 1,5 | -0,3 | 0,6 |
| Прочие затраты | 750 | 1142 | 1241 | 392 | 99 | 7,6 | 7,3 | 9,4 | -0,3 | 2,1 |
| Полная себестоимость | 9818 | 15556 | 13177 | 5738 | -2379 | 100 | 100 | 100 | - | - |
Как видно из таблицы 1.6, в 2004 году произошло увеличение себестоимости реализованной продукции предприятия на 5738 тыс. р. по сравнению с 2003 годом в связи с ростом объема продаж. В целом себестоимость продукции в 2004 году увеличилась на 58% в сравнении с 2003 годом. В абсолютном выражении в 2004 году произошел рост по всем элементам затрат предприятия, наибольший отмечен по материальным затратам – на 4725 тыс. р. или на 55,6% (доля вклада в общее увеличение затрат – 82,3%). По сравнению с 2004 годом себестоимость продукции в 2005 году уменьшилась на 2379 тыс. р. или на 18%, это произошло в результате уменьшения материальных затрат на реализацию продукции.
Наглядно структура затрат представлена на рис. 1.6.
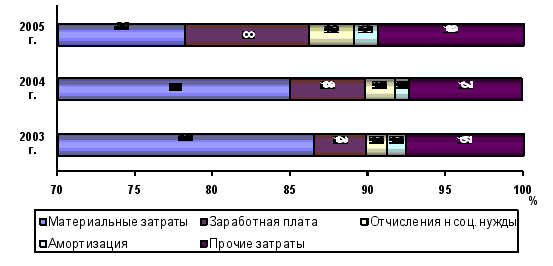
Рис. 1.6. Структура затрат ООО «Торговый Дом Альянс» за 2003-2005гг.
Основными элементами себестоимости являются материальные затраты и прочие затраты. Материальные затраты в анализируемом периоде составили: 2003 год - 86,5%, 2004 год - 85%, 2005 год – 78,2%. В составе материальных затрат основную долю составляют покупные комплектующие, изделия, полуфабрикаты.
Структура элементов затрат, свидетельствует, что торговая деятельность ООО «Торговый Дом Альянс» материалоемкая. Наибольший удельный вес в структуре себестоимости составляют материальные затраты (закуп товара), причем в 2005 году они снизились на 6,8%, что связано с уменьшением объема реализации предприятия. В структуре элементов затрат на реализацию продукции произошли значительные изменения. В 2005 г. сократился удельный вес материальных затрат на 8,3% по сравнению с 2003 г. За счет этого увеличилась доля прочих затрат до 9,4%, также возрос удельный вес затрат на заработную плату, амортизации основных фондов.
Доля прочих расходов велика из-за большого веса в них таких расходов как содержание помещений, аренда оборудования, старховые платежи, проценты по кредитам.
Удельный вес заработной платы в структуре затрат увеличился за 2003-2005 гг. на 4,6% вследствие роста среднегодовой численности работников и уровня оплты и труда. Доли амортизационных отчислений и прочих затрат в структуре себестоимости в 2005 году возросли соответственно на 0,6% и на 2,1% по сравнению с 2003 годом.
Структура затрат в последние три года серьезных изменений не претерпевала, основным элементом затрат, по прежнему, остаются материальные затраты с тенденцией к снижению своей доли в общем объеме затрат, в то время как затраты на оплату труда и амортизационные отчисления увеличивали свое влияние на себестоимость продукции.
Важный обобщающий показатель себестоимости продукции – затраты на рубль продукции, который выгоден тем, что очень универсальный: может рассчитываться в любой отрасли и наглядно показывает прямую связь между себестоимостью и прибылью. Определяется он отношением общей суммы затрат на реализацию продукции к себестоимости рализованной продукции в действующих ценах (табл. 1.7).
Таблица 1.7
Анализ затрат на 1 рубль реализованной продукции
| Показатели | 2003 г. | 2004 г. | 2005 г. | Темп роста, % | |
| 2004 г. к 2003 г. | 2005 г. к 2004 г. | ||||
| Объем реализованной продукции, работ, услуг, тыс. р. | 13650 | 19310 | 21338 | 141,2 | 110,2 |
| Себестоимость реализованной продукции, работ, услуг, тыс. р. |
12694 |
16258 |
18728 |
128,1 | 115,2 |
| Затраты на 1 рубль реализованной продукции, работ, услуг, коп. | 93,2 | 84,0 | 88,4 | 90,1 | 105,2 |
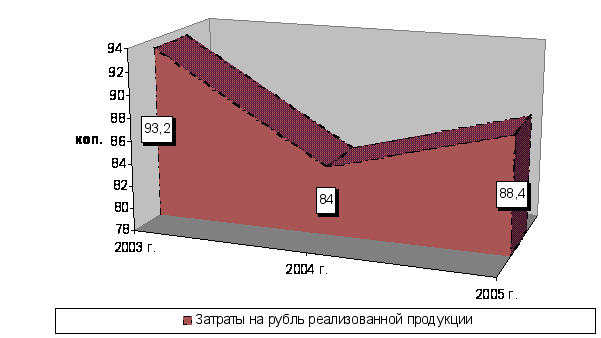
Рис. 1.7. Динамика уровня затрат на рубль реализованной продукции
за 2003-2005 гг.
В течение анализируемого периода наблюдается рост себестоимости работ, однако темп роста себестоимости намного меньше темпа роста реализованной продукции предприятия.
В 2004 году наблюдаем снижение затрат на рубль реализованной продукции в силу превышающего темпа роста объемов реализации продукции над темпом роста себестоимости продукции.
Следовательно, вывод следующий – имеется улучшение соотношения показателей себестоимости и объема реализованной продукции в течение 2005 года. В итоге затраты на 1 рубль произведенных товаров и работ за период 2003-2005 гг. уменьшились на 5,1 коп.
1.3. Оценка финансового состояния предприятия
Показатели прибыли становятся важнейшими для оценки торгово-посреднической и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия.
Конечный финансовый результат деятельности предприятия - это балансовая прибыль или убыток, который представляет собой сумму результата от реализации продукции (работ, услуг), результат от прочей реализации, сальдо доходов и расходов от внереализационных операций.
Проведем анализ финансовых результатов деятельности ООО «Торговый Дом Альянс» за 2003 - 2005 гг., используя данные отчетности предприятия из формы № 2 «Отчет и прибылях и убытках» в табл. 1.8.
Таблица 1.8
Анализ финансовых результатов деятельности за 2003-2005 гг., тыс.р.
| Показатели | 2003 г. | 2004 г. | 2005 г. | Изменения (+,-) | ||
| 2004/ 2003 гг. | 2005/ 2004 гг. | 2005/ 2003 гг. | ||||
| Выручка от реализации товаров, продукции, работ, услуг | 13650 | 19310 | 21338 | 5660 | 2028 | 7688 |
|
Себестоимость реализации товаров, продукции, работ, услуг |
12694 | 16258 | 18728 | 3564 | 2470 | 6034 |
| Прибыль (убыток) от продаж | 91 | 1352 | 634 | 1261 | -718 | 543 |
| Прочие операционные доходы | 3 | 10 | 83 | 7 | 73 | 80 |
| Прочие операционные расходы | 144 | 255 | 6 | 111 | -249 | -138 |
| Внереализационные доходы | 66 | 101 | 54 | 35 | -47 | -12 |
| Внереализационные расходы | 37 | 88 | 102 | 51 | 14 | 65 |
| Прибыль (убыток) до налогообложения | -21 | 1120 | 663 | 1141 | -457 | 684 |
| Налог на прибыль | 4 | 401 | 201 | 397 | -200 | 197 |
| Нераспределенная прибыль (убыток) отчетного периода | -177 | 719 | 462 | 896 | -257 | 639 |
Мы наблюдаем улучшение финансовых результатов деятельности ООО «Торговый Дом Альянс». Прибыль от продаж за 2004 год по сравнению с 2003 годом увеличилась на 1261 тыс. р., а в 2005 году уменьшилась на 718 тыс.р. по сравнению с 2004 годом. В 2003 году предприятие получило убыток на 177 тыс.р., однако в 2004 году нераспределенная прибыль отчетного периода составила 719 тыс.р., а в 2005 году 462 тыс.р.
Увеличение балансовой прибыли произошло в связи с переходом предприятия в 2004 году с учетной политики для налогообложения от метода «по оплате» за отгруженную продукцию к методу «по отгрузке».
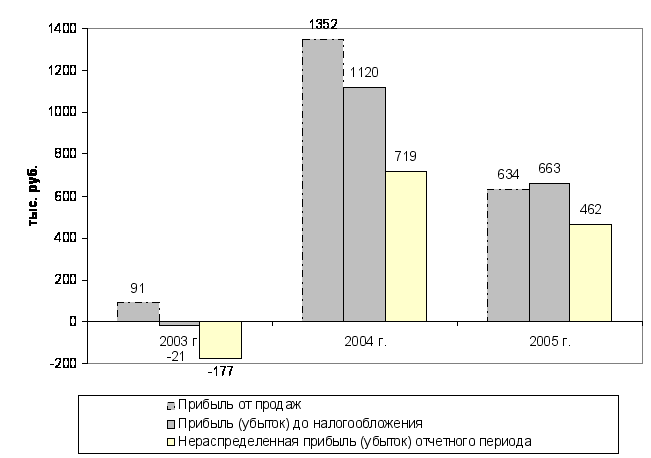 Рис.
1.8. Показатели
прибыли ООО
«Торговый Дом
Альянс» за
2003-2005 гг.
Балансовая прибыль ООО «Торговый Дом Альянс» за 2004 год увеличилась на 1141 тыс.р. по сравнению с 2003 годом. В 2005 году по сравнению с 2004 годом балансовая прибыль уменьшилась на 457 тыс.р., а по сравнению с 2003 годом увеличилась на 684 тыс.р.
Абсолютная величина прибыли не может характеризовать эффективность предприятия достаточно полно, поэтому проведем анализ рентабельности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций. Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятия. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансовых результатов предприятия.
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на реализацию продукции (работ, услуг) или снижения затрат при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен, чем затрат.
Расчет коэффициентов рентабельности по ООО «Торговый Дом Альянс» представлены в табл. 1.9.
Таблица 1.9
Расчет показателей рентабельности продукции за 2003 - 2005 гг.
| Показатели | 2003 г. | 2004 г. | 2005 г. | Изменения (+,-) | ||
| 2004/ 2003 гг. | 2005/ 2004 гг. | 2005/ 2003 гг. | ||||
| Выручка от реализации продукции, работ, услуг тыс. р. | 13650 | 19310 | 21338 | 5660 | 2028 | 7688 |
| Прибыль от реализации продукции, тыс.р. | .91 | 1352 | 634 | 1261 | -718 | 543 |
| Балансовая прибыль, тыс. р. | -21 | 1120 | 663 | 1141 | 457 | 684 |
| Чистая прибыль, тыс.р. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||