Управление торгово-розничной деятельностью фирмы
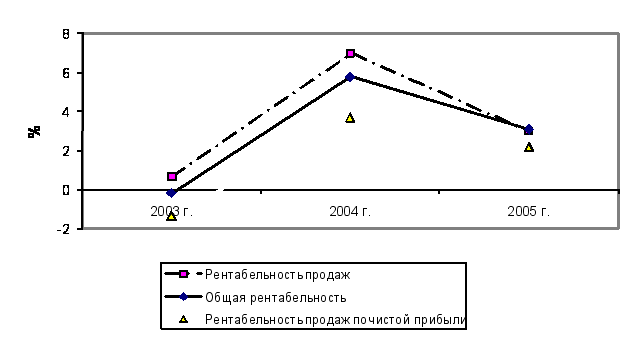
Рис. 1.9. Динамика показателей рентабельности за 2003-2005 гг.
Из данных табл. 1.9 и рисунка видно, что рентабельность продаж в 2004 году возросла на 6,33 % по сравнению с 2003 годом, а в 2005 году по сравнению с 2004 годом она уменьшилась на 4 %.
Общая рентабельность достигнута только в 2004 и 2005 годах и составила соответственно 5,8 % и 3,1 %. Рентабельность продаж по чистой прибыли в 2004 году увеличилась на 5 % по сравнению с 2003 годом, а в 2005 году по сравнению с 2004 годом этот показатель уменьшился на 1,5 %.
Можно сделать вывод об ухудшении эффективности работы предприятия в 2005 году, ООО «Торговый Дом Альянс» необходимо повышать значения основных экономических показателей своей деятельности.
Эффективность использования оборотных средств характеризуется, прежде всего их оборачиваемостью. Отдельные виды текущих активов предприятия имеют различную скорость оборота. Показатели оборачиваемости отражают структуру оборотных активов предприятия и зависят от их видов.
Таким образом, перейдем к анализу оборачиваемости всех оборотных средств и их составляющих. Оценка оборачиваемости производится путем сопоставления ее показателей за несколько хронологических периодов по анализируемому предприятию. Рассчитанные показатели оборачиваемости оборотных средств приведены в табл. 1.10.
Таблица 1.10
Показатели оборачиваемости оборотных средств за 2003-2005 гг.
| Показатели | 2003 г. | 2004 г. | 2005 г |
| Средняя стоимость материальных оборотных средств, тыс.р. | 423 | 814 | 797 |
| Средняя дебиторская задолженность, тыс.р. | 358 | 606 | 1145 |
| Средняя стоимость оборотных средств, тыс.р. | 936 | 1599 | 2103 |
| Выручка от реализации без НДС, тыс.р. | 13650 | 19310 | 21338 |
| Коэффициент оборачиваемости материальных оборотных средств | 32,3 | 23,7 | 26,8 |
| Время оборота материальных оборотных средств, дней | 11 | 15 | 14 |
| Коэффициент оборачиваемости дебиторской задолженности | 38,1 | 31,9 | 18,6 |
| Время оборачиваемости дебиторской задолженности, дней | 9 | 11 | 20 |
| Коэффициент оборачиваемости оборотных средств | 14,6 | 12,0 | 10,2 |
| Время оборота оборотных средств, дней | 25 | 30 | 36 |
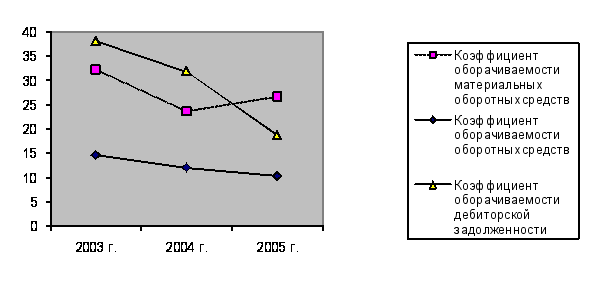
Рис. 1.10. Динамика показателей оборачиваемости средств за 2003-2005 гг.
Из данных таблицы и риснука видно, что в изучаемом периоде произошло значительное уменьшение оборачиваемости дебиторской задолженности с 38 оборотов в 2003 году она снизилась до 17 оборотов в 2005 году, таким образом, погашение дебиторской задолженности происходит медленными темпами.
Время оборота увеличилось на 11 дней в 2005 году по сравнению с 2003 годом. Время оборота дебиторской задолженности в 2005 году составляет 20 дней, то есть дебиторская задолженность погашается недостаточно быстро.
В 2005 году также произошло замедление оборачиваемости оборотных средств. Время оборота оборотных средств увеличилось с 25 дней в 2003 году до 36 дней в 2005 году. По материальным оборотным средствам время оборота в 2005 году увеличилось на 3 дня по сравнению с 2003 годом.
Анализ показал, что в ООО «Торговый Дом Альянс» спользуется неэффективная структура капитала, вызванная высокой долей запасов готовой продукции, дебиторской задолженности в структуре оборотных активов, также в течение исследуемого периода снизилась оборачиваемость оборотного капитала. Можно порекомендовать ООО «Торговый Дом Альянс» проводить более жесткий контроль за формированием и состоянием дебиторской задолженности, что повысит оборачиваемость оборотного капитала и соответственно прибыль предприятия.
Финансовое состояние предприятия и его устойчивость в значительной степени зависят от того, каким имуществом располагает предприятие, в какие активы вложен капитал и какой доход они ему приносят. Капитал – это все средства предприятия, которыми оно располагает для осуществления своей деятельности. Он формируется за счет собственных и заемных источников.
От того каким капиталом располагает субъект хозяйствования, насколько оптимальна его структура, насколько целесообразно он трансформируется в основные и оборотные фонды, зависят финансовое благополучие и результаты его деятельности.
Согласно рисунку 1.11 можно сделать вывод о сокращении доли заемных средств по отношению к собственным средствам. Собственные средства в 2004 году возросли на 719 тыс. р., а в 2005 году – на 367 тыс. р.
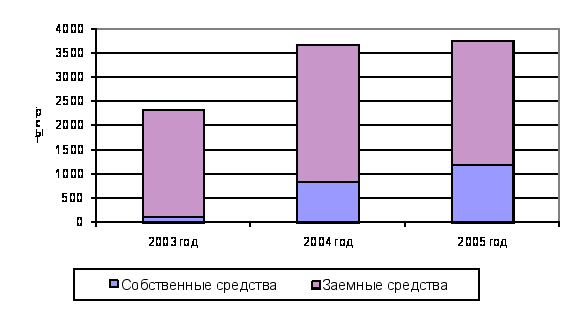
Рис. 1.11. Динамика собственных и заемных средств
Произошли существенные изменения в структуре заемного капитала: уменьшилась доля кредиторской задолженности, которая временно использовалась в обороте предприятия до момента наступления сроков ее погашения, уменьшилась доля задолженности поставщикам и подрядчикам.
Ликвидность баланса выражается в степени покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Ликвидность баланса достигается установлением равенства между обязательствами предприятия и его активами.
Техническая сторона анализа ликвидности баланса заключается в сопоставлении средств по активу с обязательствами по пассиву. При этом активы должны быть сгруппированы по степени их ликвидности и группы расположены в порядке их убывания, а обязательства – по срокам их погашения и расположены в порядке возрастания сроков уплаты.
Для определения ликвидности баланса надо сопоставить произведенные расчеты групп активов и групп обязательств.
Ликвидность предприятия определяется и с помощью ряда финансовых коэффициентов (табл. 1.11).
Таблица 1.11
Показатели ликвидности предприятия
| Показатели | Формула | Норматив | 2003 г. | 2004 г. | 2005 г. |
| К. абсолютной ликвидности | (Денежные средства + краткосрочные фин. вложения) / краткосрочные обязательства | 0,2 | 0,005 | 0,012 | 0,016 |
| Промежуточный К. покрытия | (Денежные средства + краткосрочные фин. вложения + дебит. задолж-ть)/ краткосрочные обязательства | 0,8-1 | 0,167 | 0,230 | 0,475 |
| К. текущей ликвидности | Денежные средства + краткосрочные фин. вложения + дебит. задолж-ть + запасы)/ краткосрочные обязательства | 1–2,5 | 0,388 | 0,547 | 0,822 |
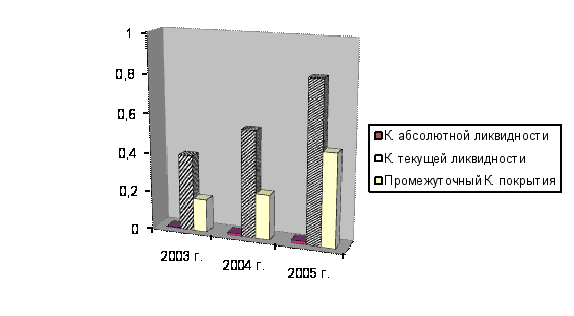
Рис. 1.12. Динамика показателей ликвидности за 2003-2005 гг.
Коэффициенты ликвидности за 2003–2005 гг. не соответствуют нормативным ограничениям, что говорит об отсутствии кредитоспособности предприятия. Однако все коэффициенты ликвидности за 2005 год значительно выросли по сравнению с 2003г., что свидетельствует о некотором увеличении перспективных платежных возможностей предприятия.
В целом же на основе анализа финансового состояния и кредитоспособности предприятия можно сделать вывод, что предприятие находится в неустойчивом состоянии и кредитоспособность его низка. Недостаток собственных оборотных средств пополняется заемными средствами коммерческого банка.
В результате проведенных в работе исследований можно сделать вывод, о положительной тенденции роста объемов продаж и снижения уровня затрат по отношению к выручке.
Численность персонала ежегодно возрастатет, что свидетельствует об увеличении масштабов деятельности. При этом производительность труда увеличивается. Доля затрат на оплату труда увеличивается в связи с повышением оплаты труда.
Основная деятельность в течение 2003 г. была убыточной, в 2004-2005 гг. увеличились объемы балансовой и чистой прибыли ООО «Торговый Дом Альянс». Показатели использования оборотных фондов характеризуют снижение эффективности текущей торговой деятельности фирмы.
Финансовое состояние ООО «Торговый Дом Альянс» можно оценить как неустойчивое. Предприятие неплатежеспособно. Однако в 2005 г. финансовое состояние фирмы по сравнению с 2003 г. улучшилось: возросли коэффициенты ликвидности, увеличилась доля собственных средств в активах предприятия. Динамика показателей рентабельности не имеет выраженной тенденции. Низкий уровень коэффициентов рентабельности (ниже среднеотраслевых) свидетельствуют о том, что фирма мало конкурентоспособна. Управление затратами на фирме отсутствует.
За анализируемый период сумма дебиторской задолженности возросла. Причиной увеличения дебиторской задолженности и её роли в текущих активах стало увеличение объемов продаж. Сумма кредиторской задолженности уменьшилась.
Для улучшения финансового состояния предприятию необходимо приложить все усилия по восстановлению платежеспособности. Для укрепления финансово-экономического положения предприятия необходимо:
следить за соотношением дебиторской и кредиторской задолженности. Значительное повышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования;
по возможности ориентироваться на привлечение количества заказчиков с целью уменьшения масштаба риска неуплаты, который значителен при наличии монопольного заказчика;
контролировать состояние расчетов по просроченным задолжникам. В случае инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости реализованной продукции, поэтому необходимо расширить систему авансовых платежей.
2. Теоретические основы управления торгово-посреднической деятельностью фирмы
2.1. Особенности деятельности торгово-посреднических фирм
Основные причины, определяющие необходимость существования торгово-посреднических фирм:
Необходимость. Данная причина особенно важна для товаров массового производства, так как покупатель не может и не хочет приобретать товар у ворот завода или другой иной фирмы.
Борьба за деньги потребителя. Жизнь в условиях изобилия товаров привела потребителей к убеждению, что удобство приобретения товара – неотъемлемая принадлежность нормального образа жизни. А это означает, что потребитель требует хорошего ознакомления с товарным набором, минимума времени на приобретение товара, максимум удобства до, во время и после покупки. Все эти требования можно выполнить, всемерно развивая сбытовую сеть, приближая ее конечные точки к потребителю, создавая максимум удобств для него в этих точках. Если фирма сумела это создать, она при прочих равных условиях привлекла к себе покупателя и добилась преимущества в рыночной борьбе.
Рационализация производственных процессов. Чаще всего специальная сбытовая система сможет подготовить товар к продаже лучше, чем это сможет сделать производитель.
Проблемы эффективности рыночного поведения и развития фирмы-производителя и продавца.
Приведенных причин вполне достаточно, чтобы понять, как важно существование торгово-посреднических фирм.
В ходе осуществления торгово-посреднической деятельности фирма может выступать в различных ролях:
Оптовик (оптовый торговец) – лицо или фирма, приобретающие значительное количество товара у разных производителей и организующие их движение в розничной торговле либо непосредственный сбыт потребителю.
Розничный торговец – лицо или фирма, непосредственно сбывающие относительно большое количество товара конечному потребителю и приобретающие товар либо у оптовика, либо у производителя.
Брокер – торговый посредник, организующий продажу товара не приобретая его в собственность (выступает от имени продавца). Он сводит продавца и покупателя, совершая сделку на комиссионных началах.
Дилер – представитель фирмы, организующий сбытовую деятельность за свой счет, приобретая товар у производителя в собственность. Данный вид торгово-посреднической деятельности характерен при продаже товаров длительного пользования, требующих значительного объема сервисных услуг.
Комиссионер – лицо, имеющее склад с товарами, которые он продает от своего имени, но за счет производителя.
Оптовый агент – работает по договору с фирмой-производителем и ведет операции за ее счет. При этом ему может быть предоставлено исключительное право сбыта товаров фирмы в определенный районах.
Торговый (сбытовой) агент – самостоятельно продает товары покупателям, при этом может иметь самый различный статус: работать с ограничениями, обслуживать только конкретного покупателя (группу клиентов).
Организация системы сбыта в торгово-посреднической фирме предполагает объединение всех сотрудников, выполняющих взаимосвязанный комплекс работ в процессе перемещения товара от производителя к конечному потребителю. Она требует также определения функций и установления служебных взаимоотношений между работниками внутри сбытовой сети и за ее пределами, координации и контроля деятельности в системе сбыта.
С точки зрения результативности деятельности торгово-посреднической фирмы на рынке можно выделить следующие основные факторы, требующие изучения:
Имидж фирмы.
Концепция продукта, на которой базируется деятельность фирмы.
Качество продуктов, уровень их соответствия мировому уровню (обычно определяется путем опросов или сравнительных тестов).
Уровень диверсификации производственно-хозяйственной деятельности (видов бизнеса), разнообразие номенклатуры продуктов.
Суммарная рыночная доля главных видов бизнеса.
Мощность научно-исследовательской и конструкторской базы, характеризующей возможности по разработке новых продуктов (размер бюджета НИОКР, число сотрудников, оснащенность предметами и средствами труда, эффективность НИОКР).
Мощность производственной базы, характеризующей возможности перестраиваться на выпуск новых продуктов и наращивать объемы выпуска освоенных продуктов (число занятых, оснащенность основными фондами, их уровень и эффективность использования, структура издержек, в том числе использование фактора экономии в зависимости от объема и особенностей выпуска).
Финансы, как собственные, так и привлекаемые со стороны.
Рыночная цена с учетом возможных скидок или наценок.
Частота и глубина проводимых маркетинговых исследований, их бюджет.
Предпродажная подготовка, которая свидетельствует о способности фирмы привлекать и удерживать потребителей за счет более глубокого удовлетворения их потребностей.
Эффективность сбыта с точки зрения используемых каналов товародвижения.
Уровень стимулирования сбыта (работников сбытовых служб предприятия, торговых организаций и потребителей).
Уровень рекламной деятельности.
Уровень послепродажного обслуживания.
Политика фирмы во внешней предпринимательской среде, характеризующая способность фирмы управлять в позитивном плане своими отношениями с государственными и внешними властями, общественными организациями, прессой, населением и т. п.
При формировании сбытовой системы определенного товара торгово-посреднической фирме приходится учитывать множество факторов, основными из которых являются:
Особенности конечных потребителей – их количество, концентрация, величина средней разовой покупки. Уровень доходов, закономерность поведения при покупке товаров, требуемый режим работы продавца, услуги торгового персонала и т.д.
Возможности самой фирмы – ее финансовое положение, конкурентоспособность, основные направления рыночной стратегии, масштабы производства.
Характеристика товара – вид, средняя цена, сезонность производства и спроса, требования к хранению и транспортировке.
Уровень конкуренции и сбытовая политика конкурентов – число и концентрация конкурентов, их сбытовая стратегия и тактика, взаимоотношения в системе сбыта.
Характеристики и особенности рынка сбыта – фактическая и потенциальная емкость, обычаи и торговая практика, плотность распределения покупателей, средний доход покупателей.
Сравнительная стоимость различных сбытовых систем.
2.2. Основные функции торгово-посреднической фирмы
Управление торгово-посреднической деятельностью фирмы предполагает осуществление следующих функций (см. приложение):
Аналитической:
Изучение желаний и потребностей рынка;
Изучение потенциальных потребителей;
Изучение конкуренции;
Изучение товарной структуры;
Изучение внутренних возможностей предприятия.
Производственной:
Поиск новых товаров и технологий, внедрение их в торговую деятельность;
Организация материально-технического снабжения;
Управление качеством и конкурентоспособностью.
Сбытовой:
Организация системы товародвижения;
Организация сервиса;
Организация системы формирования спроса и стимулирования сбыта (ФОССТИС).
Управленческо-контрольной:
Организация стратегического и оперативного планирования;
Организация информационного обеспечения;
Управление рисками;
Организация коммуникаций;
Организация и осуществление контроля.
Аналитическая функция особенно важна для предприятия и представляет собой фундамент всей его деятельности. Без глубокого знания состояния и перспектив развития внешней среды, без анализа внутренней среды предприятия практически невозможно заниматься коммерческой деятельностью, целенаправленно управлять предприятием, изменять его.
Сбытовая функция является основной для торгово-посреднической фирмы. Подфункция ФОССТИС представляет собой наиболее активную часть всего маркетингового инструментария воздействия на рынок. При этом реклама – наиболее действенный инструмент в попытках предприятия модифицировать поведение покупателей, привлечь их внимание к товарам, предлагаемых предприятием, создавать положительный имидж самого предприятия. Мероприятия по формированию спроса (ФОС) направлены на неосведомленного покупателя, ничего не знающего о потребительских свойствах товара, ни на каком качественном уровне он стоит по отношению к товару конкурентов.
С помощью различных мероприятий ФОС, и прежде всего товарной рекламы, в сознании покупателей создается положительный образ товара – высококачественного, наилучшим образом удовлетворяющего потребности, сопровождаемого надежным послепродажным сервисом и т.д. Этот образ играет главную роль при решении о покупке.
При выборе канала распространения рекламы следует соотнести полезность рекламы и затраты на ее изготовление и распространения. Сравнение каналов распространения рекламы можно проводить по следующим критериям:
охват – возможное число адресатов при обычных условиях;
доступность – возможность воспользоваться им в нужный момент, имеющиеся ограничения;
стоимость – общие расходы на одну публикацию (передачу) рекламного послания; скидки на многократность; стоимость рекламы, приходящаяся на одного целевого клиента;
управляемость – возможность направлять послания целевой группе клиента;
авторитетность – уважение со стороны потенциальных и действующих покупателей;
сервисность – предоставление рекламного послания в абсолютно готовом виде для передачи, выполненное профессионалами.
Проведение целенаправленной товарной политики предполагает ориентацию всех действий фирмы на установленный целевой сегмент, благодаря чему обеспечивается эффективное с коммерческой точки зрения формирование номенклатуры и ассортимента товаров и запланированные объемы продаж.
Важной подфункцией сбытовой функции является организация сервиса. Правила организации эффективного сервиса:
определение стратегии – для каждого целевого сегмента продавец должен выяснить, какой уровень сервиса покупатель считает отличным. Этот уровень должен быть описан в рекламном тексте, то есть обещан покупателю с гарантией, что фирма выполнить все заявленные ею обязательства;
связь с покупателями (обычно через рекламу);
ясность требований, предъявляемых руководством к сервисному персоналу. Должны быть разработаны стандарты обслуживания, обязательные для выполнения всеми сотрудниками сервисной службы;
четкая система снабжения;
обучение персонала сервисной службы;
творческий подход к организации сервиса.
Целенаправленная ценовая политика связана с решением конкретных коммерческих задач, с необходимостью достижения поставленных перед фирмой целей. Приведем в качестве примера несколько наиболее типичных подходов к проведению ценовой политики.
Выход на новый рынок – с целью привлечения интересов покупателей на новых рынках и постепенного закрепления на определенном сегменте нового рынка практикуется снижение цен и постепенное их повышение по мере формирования устойчивой клиентуры и завоевания некоторой доли рынка. Данная ценовая политика довольно рискованна. Во-первых, низкие цены ассоциируются у потребителей с низким качеством товара. Во-вторых, последующее повышение цен может вызвать у покупателей негативные эмоции.
Преодоление конкуренции – каждый конкурент стремится по крайней мере сохранить свою долю рынка.
Основные методы конкурентной борьбы – это цена, качество товара, условия поставок, условия платежа, уровень сервиса, мероприятия ФОССТИС. Сегодня считается, что неценовые методы борьбы стали преобладающими. Тем не менее, ценовые методы не тратили своего значения, особенно для товаров с эластичным спросом по цене. Отметим, что если раньше понижение цен на товары одним конкурентом неизбежно приводило к снижению цен другими конкурентами, то в настоящее время многие фирмы предпочитают улучшить потребительские свойства товара при сохранении или даже повышении цен.
Быстрое возмещение затрат на производство и сбыт продукции – в попытке достижения этой цели чаще всего реализуют политику «доступных цен». Данная политика рассчитана на большие объемы реализации продукции, что необходимо в связи с затрудненным финансовым положением фирмы, неизвестностью или неуверенностью в успехе товара.
Если сравнивать преимущества ценовой и неценовой конкуренции, то следует отметить следующее.
Предприниматели часто пытаются выиграть конкурентную борьбу, устанавливая более низкие цены. С точки зрения бизнеса, это опасно, поскольку цены невозможно снижать постоянно. Кроме того, конкуренты могут снизить цены вслед за вами. Лучше находить и использовать другие возможности, например:
Личное общение с клиентами (встречи)
Личное внимание (достаточный штат для оказания помощи )
Хорошее обслуживание (доставка товара)
Разнообразие услуг
Гибкость и возможность быстрого реагирования (обновление ассортимента)
Неизменно высокое качество (личная проверка качеств товара перед тем, как предоставить его клиентам)
Способность к нововведениям на конкретном рынке (создание новых товаров до того, как это сделают конкуренты)
Удобное расположение
Остановимся подробнее на методах неценовой конкуренции.
Идеальное обслуживание - необходимый фактор неценовой конкуренции, который позволяет фирме выиграть по сравнению с конкурентами. Оно заключается в следующем:
1. Потребностям клиентов уделяется серьезное внимание.
2. Все операции выполняются быстро и эффективно.
3. Персонал имеет четкое представление о местонахождении товаров.
4. Персонал хорошо осведомлен об имеющихся товарах, о размере, цвете и т. д.
5. Персонал проявляет обходительность при обслуживании клиентов.
6. Выполняются обещания, данные клиентам.
7. Предоставляются возможности альтернативного обслуживания.
К товарам, продаваемым конкурентами на рынке, со стороны покупателей предъявляются определенные требования. И чем лучше фирма удовлетворяет эти требования, тем привлекательнее она для покупателя. Далее приведены некоторые меры, которые позволят более полно удовлетворить требования покупателей:
Наличие рекламы, информация о товаре и товаропроизводителе, торговой марки, маркетинговой подготовки.
Обладание дополнительными по отношению к аналогам положительными свойствами, то есть конкурентоспособность предлагаемого товара.
Безопасность, надежность, качество.
Рыночная новизна.
Приемлемая цена потребления.
Популярность модели и репутация товаропроизводителя.
Наличие торговой (сбытовой сети), доступность.
Сервисное сопровождение и гарантии, легкость замены.
Соблюдение этих основных требований означает, что выводимый на рынок товар захотят покупать, и он будет обеспечен спросом.
Если фирма хочет добиться успеха, то ей необходимо как можно лучше относиться к своим клиентам.
Английский бизнес-консультант Джон Фентон дает характеристику роли клиента в бизнесе и отвечает на вопрос как надо относиться к клиентам:
Клиент - это самая важная персона в бизнесе, вне зависимости от того, приходит ли он к нам лично, звонит или пишет.
Клиент не зависит от нас, … это наше существование зависит от него.
Клиент не отвлекает нас от работы,... а является ее целью. Он делает нам честь, давая нам возможность обслуживать его.
Клиент - это не тот человек, с которым следует спорить или упражняться в остроумии. Никто и никогда не добился таким способом успеха.
Клиент - это человек, пришедший к нам, потому что нуждается в каких - то товарах или услугах. Наша работа - предоставить их ему с выгодой для него и для нас самих.
Клиент - это не холодный объект статистики, а человек из плоти и крови, с такими же эмоциями и предрассудками, какие есть у нас самих.
Клиент - это Самая Важная Персона в бизнесе,... без него не будет никакого бизнеса.
Управленческо-контрольная функция помогает фирме выжить на рынке. Главная задача менеджмента при исполнении подфункции планирования состоит в том, чтобы уменьшить степень неопределенности и риска в хозяйственной деятельности и обеспечить концентрацию ресурсов на выбранных приоритетных направлениях. Обеспечение системы планирования необходимой информацией возлагается на подфункцию организации информационного обеспечения. При внедрении в коммерческую практику системы информационного обеспечения можно столкнуться с тремя основными трудностями:
объем поступающей информации больше того, который в состоянии обрабатывать управляющие, ответственные за сбыт;
обобщение и распространение большого объема информации, носящей как правило оперативный характер, может занимать слишком много времени и отвлекать от «нормальной» работы на рынке;
затраты на создание развитой системы внутренней информации превышают ее эффективность.
Учитывая выше изложенное, рекомендуется определить достаточный объем информации для фирмы и ее подразделений с тем, чтобы они могли принимать оправданные решения.
2.3. Сбытовая система как основа деятельности торгово-посреднической фирмы
Так как основная задача торгово-посреднической фирмы состоит в сбыте продукции, то естественно, что результативность деятельности такой фирмы во многом зависит от эффективности ее сбытовой системы. При этом важными моментами являются затраты на создание и эксплуатацию системы сбыта, универсальность и уникальность системы сбыта, ее действенность в определенных условиях.
Система сбыта торгово-посреднической фирмы может быть построена различным образом.
Классификация систем сбыта:
Традиционная система сбыта – состоит из независимого производителя, одного или нескольких оптовых торговцев и одного или нескольких розничных торговцев. Все участники системы самостоятельны и неподконтрольны другим, преследуют цель максимизации прибыли только на своем участке сбытовой системы.
Вертикальная система сбыта – действует как единая система, включает производителя, одного или нескольких оптовых и розничных торговцев, преследующих общие цели. Как правило, один из участников выступает в главенствующей роли. Вертикальные системы могут быть корпоративными, договорными или административными.
Горизонтальная система сбыта – объединение двух или более фирм в совместном освоении открывающихся маркетинговых возможностей на конкретном рынке.
Основные типы торгово-сбытовой деятельности:
Прямой сбыт – установление прямых контактов с покупателями (обычно применяется при продаже средств производства).
Косвенный сбыт – продажа товара через торговые организации. Независимые от производителя (для товаров широкого потребления).
Интенсивный сбыт – подключение к системе сбыта всех возможных торговых посредников (для товаров широкого потребления, марочных товаров).
Селективный (выборочный) сбыт – предусматривает ограничение числа торговых посредников в зависимости от характера клиентуры, возможностей обслуживания, уровня подготовки персонала и т.п. (применяется для товаров, требующих специального обслуживания, а также для дорогих престижных товаров).
Нацеленный сбыт – направлен на определенную группу покупателей (рыночный сегмент).
Ненацеленный сбыт – маркетинговые мероприятия адресуются всем группам покупателей.
Для достижения коммерческого успеха при использовании того или иного типа торгово-сбытовой деятельности нужно тщательно проанализировать все финансовые вопросы, провести сравнительную характеристику затрат и результатов.
Важным этапом при создании сбытовой системы является планирование сбытовой системы и сбытовой политики.
Алгоритм процесса планирование сбытовой политики:
анализ рыночной конъюнктуры;
определение видов продукции для сбыта;
составление сметы затрат на сбыт;
селекция каналов сбыта;
организация торговых коммуникаций;
планирование и анализ хода и динамики продаж;
планирование и оценка деятельности персонала службы сбыта;
координация деятельности системы сбыта.
Исходным пунктом планирования сбытовой политики является анализ рыночной конъюнктуры. Конъюнктура – это сложившаяся на рынке экономическая ситуация, характеризующаяся определенным соотношением спроса и предложения, уровнем цен и товарных запасов. Анализ конъюнктуры предполагает исследование факторов, которые имеют особое значение в прошлом, настоящем и будущем. Формой анализа конъюнктуры является конъюнктурный обзор или справка, в которых дается представление об особенностях развития рынка, его тенденциях, выявляются основные причинные связи между разнообразными явлениями.
При определении товарных групп для сбыта торгово-посредническая фирма должна решить следующие задачи:
удовлетворение запросов потребителей;
оптимальное использование потенциала фирмы;
оптимизация финансовых результатов фирмы;
завоевание новых покупателей.
Кроме того, при выборе товара должны быть учтены следующие факторы: соотношение цены и качества товара, стадия жизненного цикла товара, уровень конкуренции, наличие товаров-заменителей. Все эти вопросы решаются в рамках ассортиментной политики.
Смета затрат на сбыт представляет собой документ, в котором фиксируются объемы продаж, торговых расходов и прибыли от реализации. На основе индивидуальных смет для каждого вида товара составляется сводная смета сбыта продукции. Примерная структура такой сметы затрат:
оборот по реализации;
издержки производства;
издержки обращения;
валовая прибыль;
расходы на рекламу;
формирование и стимулирование спроса;
общие издержки;
чистая прибыль.
Селекция каналов сбыта является стратегическим решением фирмы. Канал сбыта – это совокупность организаций или отдельных лиц, которые принимают на себя или помогают передать другому субъекту право собственности на конкретный товар или услугу на их пути от производителя к конечному потребителю. Использование каналов сбыта основывается на следующих предпосылках:
необходимость и возможность экономии финансовых ресурсов при распределении продукции;
организации продажи товара более эффективным способом;
увеличение объемов реализации и более доступная продажа товара на целевых рынках. При этом необходимо точно знать, какой вид сбыта целесообразен для конкретного товара.
Организация торговых коммуникаций включает организацию отношений с существующими и перспективными заказчиками, разработку и проведение мероприятий по стимулированию торговых посредников, public relations и т.д.
При выборе месторасположения торговой точки основным критерием является уровень покупательной способности района. При оценке предпочтительного варианта также оцениваются: затраты на транспорт при доставке товара, развитость конкуренции, частота покупок, наличие маршрутов общественного транспорта, наличие автостоянки.
Планирование сбыта завершается составлением прогноза объемов продаж с учетом планируемых ограничений. Прогноз сбыта необходим для планирования торговых операций фирмы в краткосрочном и среднесрочном периоде, составления сметы затрат, управления запасами, планирования прибыли. Данному вопросу следует уделить особое внимание в виду его важности при оценке эффективности сбытовой деятельности.
Прогнозирование объемов сбыта.
Единого и универсального метода прогнозирования сбыта не существует. Вся совокупность методов может быть разделена на три группы:
формализованные;
экспертные;
комбинированные.
К формализованным методам относятся:
1.Экстраполяция по скользящей средней (применяется для краткосрочного прогнозирования). Суть метода состоит в замене фактических уровней динамического ряда расчетными уровнями, имеющих значительно меньшую колеблемость, чем исходные данные. Средняя рассчитывается по группам данных за определенный интервал времени, причем каждая последующая группа образуется со сдвигом на один расчетный период.
2.Экстраполяция по экспоненциальной средней (для краткосрочного прогнозирования). Суть метода – использование для прогноза линейной комбинации прошлых и текущих наблюдений. Экспоненциальная средняя рассчитывается по формуле:
Qt+1 = L*yt + (1 – L) * Q t-1 (2.1)
где Q – экспоненциальная средняя (сглаженное значение уровня ряда);
L – коэффициент, характеризующий вес текущего наблюдения при расчете экспоненциальной средней (параметр сглаживания), 0<L<1;
t – индекс текущего периода;
y – фактическое значение уровня ряда.
3.Прогнозирование на основе сезонных колебаний. Под сезонными колебаниями понимаются такие изменения уровней динамического ряда, которые вызываются влиянием времени года. Сезонные колебания строго цикличны, они повторяются через каждый год. Методика статистического прогноза по сезонным колебаниям основана на предположении, что параметры колебания сохранятся до прогнозируемого периода. Для измерения сезонных колебаний исчисляются индексы сезонности (Is).
В общем виде индексы сезонности определяются отношением исходных (эмпирических) уровней ряда к теоретическим (расчетным) уровням, выступающих в качестве базы сравнения. Индексы сезонности рассчитываются по формуле:
Is t = Yt * Yi (2.2)
где Is t – индивидуальный индекс сезонности;
Yt – эмпирический уровень ряда динамики;
Yi – теоретический уровень ряда динамики.
В результате того, что в формуле (2) измерение сезонных колебаний проводится на базе соответствующих теоретических уровней тренда, в индивидуальных индексах сезонности влияние основной тенденции развития устраняется. Поскольку на сезонные колебания могут накладываться случайные отклонения, для их устранения производится усреднение индивидуальных индексов сезонности одноименных внутригодовых периодов анализируемого ряда динамики. Поэтому для каждого периода годового цикла определяются обобщенные показатели в виде средних индексов сезонности (Is):
Is = е Is t / n (2.3)
где n – число периодов годового цикла.
Рассчитанные таким образом средние индексы сезонности свободны от влияния основной тенденции развития и случайных отклонений.
4.Прогнозирование методом линейной регрессии – является одним из наиболее широко применяемых формализованных методов прогнозирования. Метод базируется на взаимосвязи (линейной зависимости) факторного и результативного показателя:
Y (x) = a + bx (2.4)
где x – факторный показатель;
Y – результативный показатель.
Экспертные методы прогнозирования применяются, как правило, когда отсутствуют какие-либо статистические данные (например, при прогнозировании сбыта нового продукта). Кроме того, применение экспертных методов оправдано в целях долгосрочного прогнозирования. Сущность всех методов экспертных оценок заключается в проведении экспертами интуитивно-логического анализа с количественной оценкой суждений и формальной дальнейшей обработкой результатов. Получаемое в результате обработки обобщенное мнение экспертов принимается как решение проблемы (прогноз). Приведем некоторые разновидности экспертных методов оценки:
метод интервью;
метод аналитических докладных записок;
метод «мозговой атаки»;
метод «мозговой атаки наоборот» (когда целью становиться критический анализ высказываемых идей);
метод составления сценариев;
составление дерева целей;
матричный метод (например, при выборе маркетинговой стратегии);
метод Дельфи.
К комбинированным методам прогнозирования сбыта можно отнести:
1.Метод мнений жюри – объединяются и усредняются взгляды высших руководителей фирмы.
2.Метод совокупных мнений работников сбыта – объединяются и усредняются мнения работников сбытовой системы. Этот метод позволяет детализировать прогноз по видам продукции, клиентов и территорий.
3.Метод ожидаемых запросов потребителей – прогноз основывается на результатах опроса клиентов.
4.Метод дедукции – выясняется существующая ситуация, выявляются факторы. Оказывающие существенное влияние на сбыт, прогнозируется влияние этих факторов в будущем.
2.4. Методы повышения эффективности деятельности торгово-посреднической фирмы
Среди наиболее известных и оправдавших себя методов повышения эффективности сбытовой деятельности можно назвать маркетинг-логистику и контроллинг в сфере маркетинга.
Маркетинг-логистика является фактором, определяющим уровень конкурентоспособности системы сбыта. Объектами логистики являются товары, личности, информация, технология, энергия, финансы. Предметом логистики выступают потоки, создаваемые движением и трансформацией этих объектов в процессе деятельности фирмы. Главной целью логистики является нахождение оптимума между максимально возможным уровнем обеспечения сервиса поставки товара потребителю и необходимыми для этого затратами человеческих, материальных и информационных ресурсов.
На практике маркетинг-логистику отождествляют с логистикой сбыта или распределительной логистикой. Таким образом, маркетинг-логистика связана с исследованием и оптимизацией всех видом потоков, сопровождающих физическое перемещение товара по выбранному каналу распределения по пути от производителя до потребителя.
Основные функции маркетинг-логистики: исследование, анализ, планирование, реализация и контроль физических потоков товара при его перемещении по каналу сбыта. Важнейшие задачи маркетинг-логистики:
в сфере информационного обеспечения
формирование и развитие сети заказов;
автоматизация обработки заказов;
информационное обслуживание;
при складировании товаров
обоснование размера и прочих характеристик складских помещений;
выбор метода складирования;
контроль складских запасов;
обеспечение гарантийного запаса;
краткосрочный прогноз запасов.
при транспортировке товаров
выбор вида транспортных средств