Планування реалізації стратегії у ресторані "Декаданс Хаус" та заходи щодо підвищення його ефективності
МІНІСТЕРСТВО ОСВІТИ І НАУКИ УКРАЇНИ
НАЦІОНАЛЬНИЙ УНIВЕРСИТЕТ ХАРЧОВИХ ТЕХНОЛОГIЙ
Кафедра менеджменту
КУРСОВА РОБОТА
на тему: “Планування реалізації стратегії у ресторані «Декаданс Хаус» та заходи щодо підвищення його ефективності”
з дисципліни: “Менеджмент ресторанного господарства”
Київ 2010
Зміст
Вступ
Розділ 1. Сутність стратегічного планування і його місце в системі стратегічного управління
1.1 Основні елементи стратегії
1.2 Основні рівні стратегії
1.3 Послідовність етапів розробки стратегії
1.4 Розробка стратегії
1.5 Надання стратегії конкретної форми
Розділ 2 Аналіз стану проблеми за темою курсової роботи у ЗРГ «Декаданс Хаус»
2.1 Техніко-економічна характеристика ресторану «Декаданс Хаус»
2.2 Аналіз зовнішнього і внутрішнього середовища ресторану «Декаданс Хаус»
Розділ 3. Заходи щодо підвищення ефективності діяльності ресторану «Декаданс Хаус»
3.1 Визначення основних недоліків управління господарською діяльністю підприємства та підходів щодо їх подолання
Висновки та пропозиції
Список використаної літератури
Вступ
стратегічне планування управління господарське
Стратегічне управління - це процес розробки стратегій і управління організацією для успішної її реалізації. Організації і керівники, які мислять стратегічно, дивляться вперед і визначають напрямок, в якому вони хочуть рухатися. Не дивлячись на свою впевненість, що бізнес, як і керівники, повинен працювати добре і прямо зараз, щоб добре розвиватися в майбутньому, їх цікавить більш широкий спектр проблем, з якими вони зустрічаються, і загальний напрямок, в якому вони повинні рухатися, щоб вирішувати ці проблеми.
Стратегічне управління здійснюється в контексті місії організації, і його фундаментальна задача полягає в тому, щоб забезпечити взаємозв’язок місії з основними цілями організації в умовах змінного економічного середовища. Стратегічне управління стосується й цілей, і засобів. В площині цілей воно вимальовує загальні контури майбутнього організації; в якості засобів - показує, як ця ціль повинна досягатися. Отже, стратегічне управління - це прогнозоване управління, пов’язане з розробкою і концептуалізацією уявлень про те, куди прямує організація. Стратегічне управління повинне суміщатися з практикою поточного управління. Завжди необхідно пам’ятати, що стратегія - це засіб для створення додаткової вартості.
У керівників, які мислять стратегічно повинно бути широке і довгострокове бачення перспектив руху. Але вони повинні також розуміти, що саме вони відповідають, по-перше, за планування розміщення засобів способом, найбільш корисним для впровадження стратегії і, по-друге, за те, щоб управління будувалось, додаючи значну вартість до результатів, які отримує організація.
Аналіз досвіду ведучих зарубіжних компаній показує, що планування на рівні корпорації в цілому, а також на рівні відділень, їх груп, заводів та інших організаційних підрозділів являється загальновизнаною практикою. Ця вихідна функція управління накладає відбиток на всі аспекти діяльності сучасних фірм. Проте, так було не завжди. Загальнокорпоративне планування в своєму розвитку пройшло три етапи:
довгострокове екстраполятивне планування;
стратегічне планування;
стратегічне управління, як найбільш сучасна модифікація загальнокорпоративного планування.
Головний недолік довгострокового екстраполятивного планування полягав у тому, що підприємство розглядалось як ‘’закрита система’’, яка майже не взаємодіє з зовнішнім середовищем. Цілі та завдання підприємства вбачались заданими і залишались стабільними на протязі довгого періоду часу. Тому планували ‘’планування від досягнутого’’, контрольні цифри, стандартизація завдань, адміністративні методи.
Однак, починаючи з 70-х років, почався докорінний злом традиційних концепцій управління, що було викликано різкими змінами зовнішнього середовища діяльності фірм: загостренням конкуренції, високими темпами технологічних і структурних зрушень, насиченням ринків товарами, зростанням ролі держави і т.д. Зовнішнє середовище підприємств набуло високого динамізму, нестабільності, невизначеності і виявило непридатність довгострокового екстраполятивного планування. Необхідно було змінити початковий принцип при опрацюванні загальнокорпоративних планів - іти не від минулого до майбутнього, а від майбутнього до теперішнього. Дуже часто події, які здавалися керівництву випадковими, малоймовірними, мали вирішальний характер.
Спочатку це знайшло відображення в тому, що довгострокове екстраполятивне планування було замінено стратегічним плануванням. В його рамках головні передумови успішної діяльності фірми знаходяться не всередині, а назовні її, тобто успіх фірми пов’язується з тим, наскільки вона вдало пристосовується до свого навколишнього середовища: економічного, науково-технічного, соціально-політичного, міжнародного і т.д.
Однак діяльність планово-штабних підрозділів корпорацій, працюючих в цьому напрямку, не завжди призводила до підвищення прибутку і, з цієї точки зору, вони себе не окуповували, потребуючи значних витрат на утримання. Це стало поштовхом до пошуку нового підходу в загальнокорпоративному плануванні, який би в більшій мірі забезпечував довгострокову успішну діяльність фірми. Такий підхід було знайдено, повязувався він із стратегічним управлінням і вже на початку 80-х років його використовували 45% корпорацій із 500 найбільших.
Суть стратегічного управління полягає в тому, що на фірмах, з одного боку, існує чітко виділене і організоване, так зване ‘’формальне’’ стратегічне планування, а з іншого боку, структура управління копрорації, механізми взаємодії окремих підрозділів побудовані так, щоб забезпечити розробку довгострокової стратегії та її реалізацію через поточні виробничо-господарські плани. Тобто стратегічне управління включає два основні процеси:
стратегічне планування
тактико-оперативне управління реалізацією сформульованої стратегії.
При цьому особлива увага приділяється створенню адекватних, гнучких структур управління. Стратегічне управління не слід розглядати як просто результат еволюції планування. Воно викликане глибокими об’єктивними змінами в навколишньому середовищі підприємств і орієнтоване на ринок завтрашнього дня.
1. Сутність стратегічного планування і його місце в системі стратегічного управління
Стратегічне планування являється однією з основних функцій стратегічного управління. Воно представляє собою процес прийняття управлінських рішень відносно стратегічного передбачення (формування стратегій), розподілу ресурсів, адаптації компанії до зовнішнього середовища, внутрішньої організації.
Стратегічне планування забезпечує основу для всіх управлінських рішень, функції організації, мотивації і контролю, орієнтовані на розробку стратегічних планів. Процес стратегічного планування забезпечує основу для управління членами організації.
Стратегічне планування - це процес визначення головних цілей організації, ресурсів, необхідних для їх досягнення, та політики, направленої на придбання та використання цих ресурсів.
Стратегічне планування має на меті довгострокове забезпечення результативності підприємства і освоєння його нових можливостей. Для цього необхідно, перш за все, найбільш повно враховувати зміни в навколишньому середовищі, які являють собою потенційні загрози і майбутні можливості для підприємства. Потрібно передбачити непідконтрольні сили, критичні тенденції з боку оточення та обмежити їх можливий вплив на підприємство.
Тому стратегічне планування має такі характерні ознаки:
По-перше, на відміну від довгострокового екстраполятивного планування, коли прогноз розроблявся кожною функціональною службою, яка мала на меті свої власні інтереси, стратегічне планування базується на принципово новому підході до прогнозування стану навколишнього середовища: були виділені стратегічні зони господарювання (СЗГ) та стратегічні господарські центри (СГЦ).
СЗГ - це окремі сегменти зовнішнього середовища або ринково-продуктові сегменти, на які фірма має чи хоче отримати вихід. У відповідності з СЗГ в середині фірми віділялись виробничі підрозділи, відповідальні за стратегію розвитку СЗГ - стратегічні господарські центри. Згодом СЗГ здобули назву ‘’стратегічні поля бізнесу’’. Поле бізнесу - це продукт, котрий знаходиться у тісному звязку з ринком збуту.
По-друге, важливою ознакою стратегічного планування являється аналіз як зовнішнього середовища, так і внутрішніх можливостей підприємства.
По-третє, методика стратегічного планування передбачає розробку багатоваріантної стратегії. Кожен варіант орієнтований на розвиток підприємства в залежності від стану зовнішнього середовища. Тобто розробляється декілька стратегічних альтернaтив з урахуванням можливих ситуацій в майбутньому.
Результатом стратегічного планування є стратегія підприємства, яка за своїм змістом являється специфічним довгостроковим плановим документом.
1.1 Основні елементи стратегії
1. Сфера стратегії - це засоби адаптації організації до свого зовнішнього середовища (засоби взаємодії організації з її зовнішнім середовищем, що враховують сприятливі можливості та загрози середовища).
2. Розподіл ресурсів - це вказівка на спосіб розподілу ресурсів організації між окремими підрозділами. Стратегією мають бути визначені підрозділи організації, куди спрямовуються (перспективні підрозділи) або звідки забираються (мало- або безперспективні підрозділи) ресурси. Пропорції розподілу ресурсів визначаються вибором сфери стратегії.
3. Конкурентні переваги - це визначення переваг організації у порівнянні з її конкурентам. Стратегія має містити відомості про сильні сторони організації, на які вона спиратиметься у своїй діяльності. Конкурентні переваги випливають зі сфери стратегії та відповідного до неї розподілу ресурсів організації.
4. Синергія - це ефект цілісності. Стратегія повинна враховувати можливості отримання додаткового ефекту за рахунок інтеграції всіх можливостей організації. Синергічний ефект виникає як результат інтегрованої реалізації всіх попередніх елементів стратегії.
Стратегії мають ряд особливостей:
процес розробки стратегії не завершується якоюсь негайною дією. Він закінчується встановленням загальних напрямків, рухаючись по яких фірма досягне успіху.
сформульована стратегія використовується для розробки стратегічних проектів методом пошуку. Роль стратегії в такому пошуку заключається в тому, щоб допомогти зосередитись на визначених ділянках і можливостях та відкинути все інше яке несумісне зі стратегією.
під час формування стратегії не можна передбачити всі можливості, які виникнуть в майбутньому. Тому доводиться користуватись неповною і неточною інформацією.
поява більш точної інформації спроможна піддати сумнівну обгрунтованість первісного стратегічного вибору. Тому успішне використання стратегії неможливе без зворотного зв’язку.
Однією з умов формулювання фірмою своєї стратегії являється виникнення раптових змін в навколишньому середовищі. Їх причиною може бути насичення ринку, технологічні зрушення, непередбачений успіх нового товару, поява численних нових конкурентів і т.д.
Маючи перед собою такі труднощі, фірма повинна вирішити дві надзвичайно критичні проблеми:
вибрати новий напрямок росту із багатьох альтернатив, які важко підлягають оцінці.
направити зусилля численного колективу в потрібне русло.
Відповідь на ці питання і розкриває сутність розробки та реалізації стратегії. В такі моменти стратегія становиться життєво необхідним управлінським інструментом, за допомогою якого фірма може протистояти зміні умов навколишнього середовища.
1.2 Основні рівні стратегій
Вирізняють три основні рівні стратегій:
- загальнокорпоративна стратегія;
- стратегія бізнесу;
- функціональна стратегія.
Загальнокорпоративна стратегія визначає бізнес, яким передбачає займатись організація.
Склад (зміст) загальпокорпоративної стратегії:
- місія організації,
- види та ринки діяльності,
- бажане зростання та рентабельність.
Таким чином, основними елементами загальнокорпоратнвної стратегії є: сфера стратегії та розподіл ресурсів.
Стратегія бізнесу є подальшою деталізацією загальнокорпорагивної стратегії, але орієнтована на конкретний структурний підрозділ організації. Вона спрямована на забезпечення конкурентних переваг даної структурної одиниці на певному ринку або у певній галузі.
Управління організацією здійснюється за функціями (виробництво, маркетинг, фінанси, облік тощо). Відповідні служби організації опрацьовують функціональні стратегії - стратегії оптимального використання ресурсів організації загалом за певними функціями, а не за окремими структурними підрозділами.
Усі рівні стратегій пов’язані між собою і утворюють піраміду стратегій (рис. 1.1).
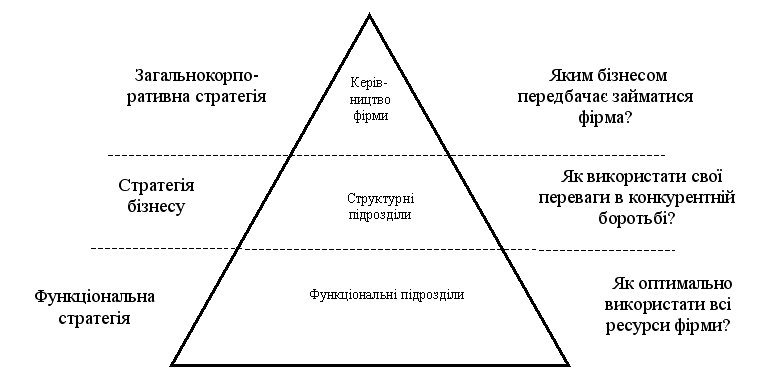
Рис. 1.1 – піраміда стратегій
1.3 Послідовність етапів процесу розробки стратегії.
Процес розробки стратегії охоплює декілька етапів, які реалізуються в такій логічній послідовності (рис. 1.2).
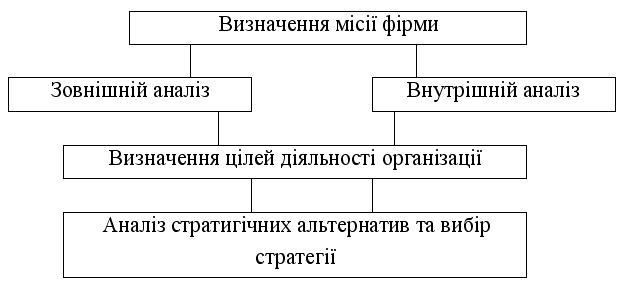
Рис. 1.2 – Етапи стратегічного планування
1 етап. Визначення місії фірми.
Місія фірми - це її головне призначення, чітко сформульована причина її існування, які і формують основні напрями та орієнтири її діяльності. Місія фірми ніби-то окреслює межі бізнесу організації, дозволяє уявити можливості фірми та визначитися з тим, на що не треба марно витрачати зусилля. На практиці місія фірми формулюється у процесі пошуку відповіді на запитання: “Яким бізнесом передбачає займатися фірма?”
За словами П. Дракера: “Бізнес не визначається назвою компанії, її статусом або формою організації. Його визначає бажання задовольнити споживача, коли він придбає продукт або послугу. Отже, на питання: “Яким є мій бізнес?”, можна правильно відповісти, якщо подивитись на нього з іншого боку, з точки зору споживача та ринку”.
Таким чином місію фірми слід шукати за її межами, в її споживачах та ринку, на якому вона працює.
Саме формулювання місії має бути чітким та лаконічним, містити у собі такі елементи:
- якими є головні цілі діяльності фірми?
- хто є основними споживачами продукції фірми?
- які товари (послуги) фірма виробляє для своїх клієнтів?
- на яких ринках або сегментах ринку діє фірма?
- в чому специфіка фірми з точки зору задоволення потреб клієнтів?
- якими є конкурентні переваги фірми?
Сформулювавши місію, організація ніби-то знаходить свій особливий шлях в бізнесі, який відрізняє та виокремлює її з-поміж конкурентів. Але на цьому шляху, як правило, зустрічаються перешкоди та небезпеки. Чим краще їх бачить організація, тим більше у неї шансів досягти успіху. Для з’ясування таких перешкод та небезпек виконуються два наступних кроки стратегічного планування: зовнішній та внутрішній аналіз.
2 етап. Зовнішній аналіз – це процес оцінки зовнішніх щодо організації факторів. Під зовнішніми чинниками розуміють всі ті умови, які об’єктивно виникають у середовищі функціонування організації і на які вона не здатна впливати. Зовнішній аналіз переслідує подвійну мету:
1) визначити сприятливі можливості, тобто чинники, які можуть сприяти досягненню цілей організації;
2) визначити загрози та небезпеки для організації, тобто зовнішні умови, які обмежують можливості організації у просуванні до встановленої мети.
Для вивчення впливу зовнішніх факторів усю їх сукупність поділяють на:
а) глобальні фактори (умови та тенденції, які утворюються у макросередовищі організації): загальноекономічні, соціальні, демографічні, політичні, правові, природні, міжнародні тощо;
б) галузеві фактори (сукупність організацій, що виготовляють продукти або послуги, які здатні замінювати один одного з точки зору споживчих якостей та напрямків їх використання).
Звичайно, оцінити майбутній вплив глобальних факторів досить складно. Разом з тим, сама спроба провести таку оцінку примушує менеджерів організації замислитися над проблемами, які можуть спіткати організацію, продумати свою поведінку в разі їх виникнення.
Значно легше піддаються прогнозуванню та оцінці галузеві фактори. Вони більш визначені, тісніше пов’язані з конкретним бізнесом. Конкретно в рамках галузевого аналізу мають бути оцінені такі фактори:
а) споживачі (розміри та характеристики ринку, темпи зростання ринку, характер попиту (сезонність та циклічність), диференціація продукту, чутливість цін, здатність споживачів диктувати свої ціни);
б) постачальники (інтенсивність конкуренції поміж постачальників, наявність матеріалів-замінників, рівень вертикальної інтеграції з постачальниками, здатність постачальників диктувати свої ціни);
в) конкуренти (основні конкуруючі сили в галузі, розподіл ринку поміж ними, інтенсивність конкуренції в галузі, конкурентні переваги в галузі тощо);
г) технології (ступінь змінності технологіїї виробництва данної продукції, вплив зміни технології на якість продукції, можливості отримання додаткових переваг за рахунок зміни технології, вплив зміни технології на ціни).
Важливим результатом галузевого аналізу є ідентифікація ключових факторів успіху в даній галузі. Будь-який бізнес характеризується багатьма показниками, які піддаються управлінню та контролю (обсяги виробництва, рівень якості, рівень цін тощо). Проте, лише деякі з них визначають можливість та спроможність організації конкурувати на своєму ринку. Такі показники і називаються ключовими факторами успіху.
3 етап. Внутрішній аналіз – це процес оцінки факторів, які піддаються управлінню та контролю з боку фірми, тобто факторів, які “виростають” в межах самої організації та є результатом діяльності або бездіяльності її керівництва.
Основне завдання внутрішнього аналізу – це виявлення сильних та слабких сторін організації.
Сильні сторони – це особливі, унікальні, оригінальні властивості організації або, щонайменше, якості, які відрізняють її від конкурентів. На такі якості робиться ставка в бізнесі фірми.
Слабкі сторони – це якості, яких не вистачає організації проти успішних конкурентів.
Існує багато різноманітних аспектів діяльності, які визначають силу та могутність організації. Аби упорядкувати процес їх оцінки, на практиці часто застосовується форма стратегічного балансу (табл.1.1).
Стратегічний баланс — це певне поєднання негативно та позитивно впливаючих на діяльність підприємства факторів (загроз і можливостей), що об’єктивно існують у зовнішньому оточенні підприємства та суб’єктивно оці-нені керівниками, з відносно сильними та слабкими сторонами у функціону-ванні підприємства. До того ж, найбільші загрози виникають тоді, коли нега-тивний розвиток ситуації в середовищі накладається на слабкі сторони підприємства; можливості — це ситуації в зовнішньому середовищі, позитив-ний процес чи явище, при яких підприємство має змогу проявити свої сильні сторони. Потрібно своєчасно виявляти загрози з метою запобігання кризі під-приємства, а знання про потенційні можливості дає змогу заздалегідь підготуватися до найбільш ефективного їх використання.
Складання стратегічного балансу в західній літературі дістало назву SWOT —аналіз .
Таблиця 1.1 - Сильні та слабкі сторони організації
|
Сильні сторони (+) |
Слабкі сторони (-) |
|
І. Специфічні, особливі якості фірми у сфері: маркетингу, виробництва, персоналу, фінансів, дослідження та розробок тощо |
1. Яких якостей не вистачає фірмі у сфері: маркетингу, виробництва, персоналу, фінансів, дослідження та розробок тощо |
|
2. Унікальні знання: патенти, now- how, промислові секрети, комерційні таємниці тощо |
2. Які ресурси є для фірми дефіцитними |
| 3. Оригінальні ресурси організації |
Актив балансу відображає наявність унікальних, особливих, специфічних якостей організації, згрупованих за основними функціями. До пасиву балансу з максимальною об’єктивністю мають бути внесені внутрішні фактори, які обмежують конкурентоспроможність організації.
З’ясування сильних та слабких сторін організації дозволяє визначити зони:
- підвищеної першочергової уваги (слабкі сторони);
- зони, на які можна спиратися в бізнесі в процесі опрацювання його стратегії (сильні сторони).
Процес зовнішнього та внутрішнього аналізу звичайно завершується проведенням порівняльного SWOT- аналізу. SWOT - абревіатура чотирьох англійських слів:
S – strenght – сила,
W – weakness – слабкість,
O – opportunites – можливості,
T – threats – загрози.
SWOT-аналіз грунтується на співставленні сильних та слабких сторін організації, потенційних можливостей для бізнесу та загроз із зовнішнього середовища. Порівняльний SWOT-аналіз проводиться у процесі пошуку відповідей на такі запитання:
1. Як пов’язані основні проблеми організації з її сильними та слабкими сторонами, а також зі сприятливими факторами та загрозами зовнішнього середовища?
2. Як найефективніше використати сильні сторони фірми та сприятливі зовнішні фактори для вирішення основних проблем організації?
3. Як усунути або максимально зменшити вплив слабких сторін та зовнішніх загроз на бізнес організації?
В процесі SWOT-аналізу досліджуються також попарні сполучення усіх складових SWOT-аналізу з метою:
- пошуку позитивної синергії: сильні сторони / сприятливі зовнішні фактори;
- усунення негативної синергії: слабкі сторони / зовнішні загрози.
Широке застосування та розвиток SWOT-аналізу пояснюються такими причинами: стратегічне управління пов’язане з великими обсягами інформа-ції, яку потрібно збирати, обробляти, аналізувати, використовувати, а відтак виникає потреба пошуку, розробки та застосування методів організації такої роботи.
SWOT-аналіз — це своєрідна форма; він не містить остаточної інформації для прийняття управлінських рішень, але дає змогу впорядкувати процес обмірковування всієї наявної інформації з використанням власних думок та оцінок. Для будь-якого керівника або управлінського працівника, зорієнтованого на поточну роботу, це корисна справа, яка вимагає від будь-кого, хто застосовує SWOT-аналіз, замислитися на перспективу.
SWOT-аналіз дає змогу формувати загальний перелік стратегій підприємства з урахуванням їхніх особливостей: відповідно до змісту стратегії — адаптації до (чи формування впливу на) середовища (рис. 1.3).
SWOT-аналіз витримав перевірку часом, і досі доводить свою необхід-ність як важливий елемент раціоналістичного підходу для розробки та реалі-зації стратегії.





Рис. 1.3 - Принципова схема врахування залежних і незалежних факторів
4 етап.Визначення цілей діяльності організації.
Сформульована місія організації визначає її особливий шлях в бізнесі, напрямок, у якому вона буде рухатися. Зовнішній та внутрішній аналіз показують, з чим організація може зустрітися у дорозі: що буде допомагати, а що перешкоджати її діяльності. Проте, необхідно ще знати, до якого конкретно «пункту» прямує організація і коли, у які терміни вона туди дістанеться. Аби знайти відповіді на ці запитання і визначаються цілі діяльності організації.
В процесі розробки стратегії цілі організації звичайно формулюються у таких термінах:
- прибутковість (може відбиватися за допомогою різних показників: обсяги прибутку; прибуток на інвестований капітал; прибуток до обсягу продажу тощо);
- продуктивність (витрати на виробництво одиниці продукції; продуктивність праці тощо);
- продукція (зміни номенклатури та асортименту; впровадження нових видів продукції тощо);
- ринок (обсяги продукту; частка ринку, яка належить фірмі тощо);
- виробничі потужності;
- персонал (зменшення плинності кадрів; підвищення рівня кваліфікації; покращення умов праці тощо).
Результативність встановлення цілей діяльності організації залежить від того:
- наскільки правильно сформульовані цілі;
- як широко про них інформований персонал організації;
- як стимулюється їх досягнення.
5 етап. Аналіз стратегічних альтернатив та вибір стратегії.
Для досягнення однієї і тієї ж самої мети можна застосувати різні способи. Тому виникають два запитання:
1. За допомогою яких способів може бути досягнута мета?
2. Який з цих способів є найкращим?
Відповідаючи на ці запитання керівництво організації опрацьовує декілька варіантів стратегії та вибирає з-поміж них найбільш прийнятний варіант. При цьому організація цілеспрямовано орієнтується на використання власних переваг.
1.4 Розробка стратегій
Існує, як було сказано вище, три рівні стратегій: загальнокорпоративний, стратегія бізнесу та функціональний. Розробка кожної з них має свої особливості.
Розробка загальнокорпоративної стратегії
При обгрунтуванні цієї стратегії найчастіше спираються на класифікацію стратегій за цілями. Відповідно до цього критерію розрізняють (табл.1.2):
- стратегію зростання;
- стратегію стабільності;
- реструктивну стратегію;
- комбіновану стратегію.
Стратегія зростання – може здійснюватися кількома способами, тобто існують різні стратегічні варіанти росту.
Стратегія стабільності – цю стратегію застосовують організації, які задоволені своїм попереднім курсом дій та бажають залишити існуючий стан.
Реструктивна стратегія – використовується у випадках, коли організація залишає певні ринки, або перепрофілює виробництво. В межах реструктивної стратегії існує декілька варіантів.
В діяльності великих корпорацій стратегії зростання, стабільності та реструктуризації змінюють одна одну або використовуються у комплексі. Виникає четвертий вид стратегій – комбінована стратегія.
Таблиця 1.2 - Типи та види загальнокорпоративної стратегії
|
Типи загальнокорпоративних стратегій |
Варіанти загальнокорпоративної стратегії різних типів |
|
1. Стратегія зростання |
1.1. За напрямками зростання розрізняють: а) Стратегію експансії: - захоплення ринку; - розвиток ринку; - розвиток виробництва б) Стратегію диверсифікації: - горизонтальна; - вертикальна; - центрована (споріднена); - неспоріднена; - конгломератна в) Стратегію інтеграції: - вертикальна інтеграція; - горизонтальна інтеграція; - інтеграція “вперед”; - інтеграція “назад”; |
|
1.2. За методами зростання розрізняють: а) стратегію внутрішнього росту; б) стратегію зовнішнього росту |
|
|
1.3. За темпами зростання розрізняють: а) офензивну (наступальну) стратегію; б) дефензивну (оборонну) стратегію |
|
|
2. Стратегія стабільності |
|
|
3. Реструктивна стратегія |
3.1. Стратегія ліквідації 3.2. Стратегія відсікання зайвого 3.3. Стратегія переорієнтації 3.4. Стратегія створення “стратегічних коаліцій” |
|
4. Комбінована стратегія |
Методи вибору загальнокорпоративної стратегії
На практиці існує декілька методів вибору загальнокорпоративної стратегії. В основу багатьох з них покладено метод “пакетного менеджменту”. Сутність методу полягає в тому, що групи (або пакети) продукції організації розподіляються відповідно до їх рейтингу за двома критеріями:
1) темпи зростання ринку,
2) частка участі продукції фірми у ринку.
На рис. 1.4 зображені позиції чотирьох груп продукції фірми (A, B, C, D) відповідно до сформульованих критеріїв.
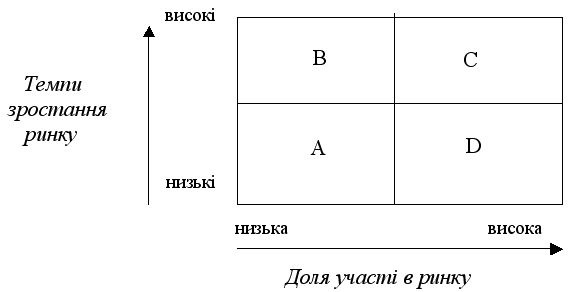
Рис. 1.4 - Інструменти вибору загальнокорпоративної стратегії (Метод пакетного менеджменту)
Як бачимо з рис. 1.4, групи продукції А і D навряд чи будуть демонструвати в майбутньому зростання, скоріше буде спостерігатися падіння обсягів їх виробництва. Групи продукції В і С потенційно мають сильні позиції. Тут можна очікувати значного приросту. Проте бажане зростання вимагатиме значних капіталовкладень, особливо група В. Позиції продукції А і В щодо конкурентів слабкі, а у С і D, навпаки, – сильні.
Враховуючи, що завоювання більшого сектору ринку спричиняє зменшення собівартості одиниці продукції за рахунок обсягів виробництва, можна говорити про високий прибуток груп продукції С і D. Особливо прибутковим може бути сектор D, оскільки сюди не робляться додаткові капіталовкладення під майбутнє зростання.
Отже, як логічні стратегії для фірми, яка випускає групи продукції від А до D, можна було би запропонувати наступні:
1) реструктивна стратегія для А;
2) стратегія зростання для С;
3) стратегія стабільності для D;
4) стратегія зростання (або реструктивна стратегія) для В.
Матриця BCG.
Принцип матричної техніки покладено в основу багатьох конкретних методів вибору загальнокорпоративної стратегії, зокрема, в основу побудови старої та нової матрицї BCG (Бостонської консультативної групи).
BCG з метою ідентифікації тих видів продукції, які мають високий потенціал і тих,