Планування реалізації стратегії у ресторані "Декаданс Хаус" та заходи щодо підвищення його ефективності
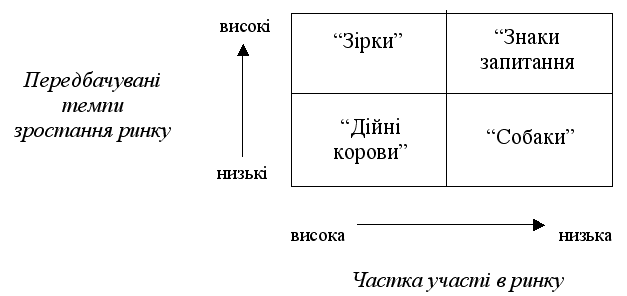
Рис. 1.5 - Інструменти вибору загальнокорпоративної стратегії (Матриця BCG)
«Дійні корови» – продукти цієї категорії приносять найбільший прибуток, але їх перспективи майбутнього зростання обмежені.
«Зірки» – ці продукти також приносять прибуток, але вони знаходяться у швидкозростаючому ринку і є там домінуючими.
«Знаки запитання» – це спекулятивні продукти, виробництво яких ризиковано, вони прибуткові, але займають малу частку ринку.
«Собаки» – категорія продуктів, які не приносять прибутку та не обіцяють покращення ситуації.
Згідно з цими визначеннями необхідно:
1) доїти «корів» так довго, як це можливо, обмежувати будь-які нові інвестиції у «корови». Використовувати прибуток, який вони приносять для фінансування більш перспективних продуктів;
2) «зірки» є такими перспективними продуктами. Високі інвестиції у «зірки» принесуть значні дивіденди. «Зірки» у перспективі перейдуть у категорію «дійних корів» тоді, коли дозріє їх ринок та впадуть темпи його зростання;
3) найбільш важке рішення стосується «знаків запитання». Одні товари з цієї категорії можуть не розвиватися, тоді як інші можуть перетворитися у «зірки». Тому «знаки запитання» називають ризикованими продуктами;
4) «собаки» – не є стратегічною проблемою. Вони мають бути зменьшені та ліквідовані при першій ліпшій нагоді.
Матриця BCG є інструментом для позиціювання товарів та балансування їх набору в компанії.
Нова матриця BCG.
Нова версія матриці BCG грунтується на трьох передбаченнях:
1) компанія, яка досягла конкурентних переваг буде прибутковою;
2) кількість шляхів досягнення конкурентної переваги та потенційний розмір переваги змінюється в залежності від галузі;
3) розвиток галузі змінює природу та значущість цих переваг.
Ключеві характеристики галузі можуть бути визначені:
- за допомогою оцінки кількості шляхів досягнення переваги;
- за допомогою оцінки величини (розмірів) цієї переваги;
За допомогою зазначених критеріїв була побудована матриця (рис. 1.6).
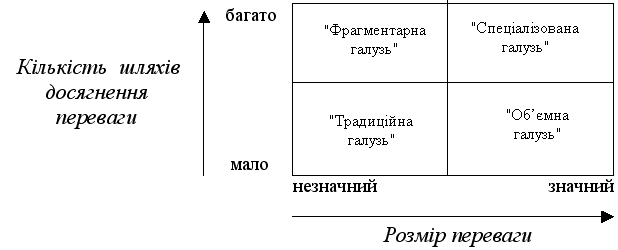
Рис. 1.6 - Інструменти вибору загальнокорпоративної стратегії (Нова матриця BCG)
Традиційна галузь – ці галузі мають обмежену кількість шляхів досягнення переваги та будь-яка перевага у цій галузі буде незначною , наприклад сталеварне виробництво, пивоваріння тощо.
Об’ємна галузь – ці галузі звичайно мають обмежену кількість шляхів досягнення переваги, але вони роблять цю перевагу дуже значною, завдяки масовому типу виробництва (компанія BIC).
Спеціалізована галузь – фірми у такій галузі обирають свою нішу на ринку та спеціалізуються у цій ніші (автомобілебудівні компанії).
Фрагментарна галузь – у цій галузі існує багато шляхів виділитися, але не існує такої переваги, яку не можуть скопіювати конкуренти.
BCG було зроблено такі висновки:
- Традиційні галузі пропонують обмежену кількість можливостей. Тому менеджмент має шукати будь-які засоби зменшення витрат та економії готівки.
- В об’ємних галузях, які надають значну перевагу, необхідно якомога ширше її використовувати. Менеджмент має агресивно управляти конкуренцією, намагаючись знизити її інтенсивність. Фірми, які мають малу частку ринку повинні думати про вихід з галузі або шукати нові шляхи виділитися у цій галузі.
- Якщо фірма находиться у спеціалізованій галузі, необхідно шукати можливості запобігання конкуренції, створюючи перевагу, яку важко досягти конкурентам. При цьому необхідно постійно спостерігати за змінами у природі конкуренції у цій галузі.
- У фрагментарній галузі менеджмент має виважено підходити до нових інвестицій, прискорювати їх окупність, підтримуючи свою позицію. Необхідно бути надзвичайно обережним у питаннях розширення бізнесу.
Методи вибору стратегій бізнесу
Кількість стратегій бізнесу з яких організація може зробити вибір, практично не обмежена. Проте, більшість стратегій бізнесу можна згрупувати, якщо взяти за основу одну з наступних типових стратегій, запропонованих М.Портером:
1) стратегія контролю за витратами;
2) стратегія диференціації;
3) стратегія фокусування.
Стратегія контролю за витратами грунтується на зменшенні власних витрат на виробництво продукції проти витрат конкурентів. Якщо організація має нижчі витрати на виготовлення одиниці продукції, вона може забезпечити необхідний для свого виживання рівень прибутків, навіть, коли ціни у неї нижчі за ціни конкурентів. Ті ж самі низькі ціни можуть одночасно слугувати бар’єром для появи нових конкурентів.
Існує багато практичних засобів побудови стратегії контролю за витратами, головними серед яких є:
- збільшення обсягів виробництва;
- зменшення накладних витрат;
- впровадження нового устаткування;
- використання більш дешевих матеріально-сировинних ресурсів;
- застосування нових технологій тощо.
У кожному конкретному випадку організація вибирає той шлях, який забезпечує реалізацію її переваг. При цьому слід зауважити, що стратегії контролю за витратами можуть спрацьовувати:
1) коли покупці чутливі до зміни цін на продукцію організації;
2) коли конкуруючі фірми продають такі ж самі товари, що і дана організація;
3) коли організація має реальні можливості регулювати обсяги продажу та масштаби виробництва.
Вибір стратегії контролю за витратами має і певні небезпеки. Найчастіше організації помиляються переоцінивши свої можливості управляти витратами.
Стратегія диференціації – спрямована на те, аби поставляти на ринок товари або послуги, які за своїми якостями більш привабливі для споживачів проти продукції конкурентів. Вибір стратегії диференціації зумовлюють різні фактори, але ключовим є наявність у товару або послуги унікальної властивості, яка і приваблює споживача. Наприклад, унікальними властивостями можуть бути:
- висока якість продукції;
- розгалужена система філіалів для надання послуг;
- принципова новизна продукції;
- імідж фірми тощо.
Диференціація – надійна стратегія. Проте, аби зробити її успішною необхідно вміти донести до споживача цінність унікальної властивості даної продукції. Не слід також забувати про те, що витрати на створення унікальної властивості товару можуть підняти ціни на нього так високо, що він стане неконкурентоспроможним на ринку.
В основу стратегії фокусування покладено ідею про те, що будь-який ринок складається з відносно відокремлених часток або сегментів. Кожний сегмент ринку ставить специфічні вимоги до продукції або послуги. Якщо фірма здатна забезпечити виробництво продукції або надання послуг, які відповідають цим вимогам та зробить це краще від конкурентів, тоді вона здатна збільшити частку своєї участі на ринку.
Розробка стратегії фокусування здійснюється у такій послідовності:
1. Вибір одного або кількох сегментів ринку. При цьому організація може цілеспрямовано орієнтуватися:
- або на певну групу;
- або на специфічний географічний ринок ;
- або на обмежену частину асортименту продукції;
2. Ідентифікація специфічних потреб, побажань та інтересів споживачів у цьому сегменті ринку.
3. Пошук кращих за конкурентів способів задоволення цих специфічних потреб споживачів. Зробити це можна:
- або шляхом контролю за витратами,
- або шляхом диференціації.
Отже, в стратегії фокусування існує два варіанти: фокус витрат та фокус диференціації, які обмежені одним або кількома вузькими сегментами ринку (рис. 1.7).
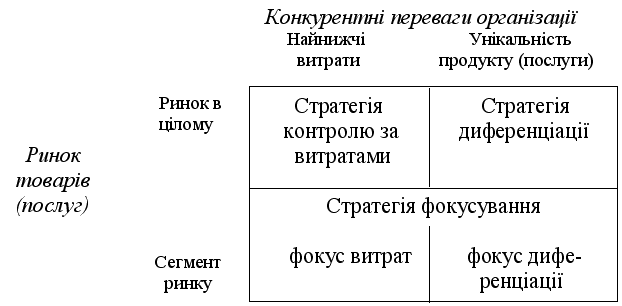
Рис. 1.7 - Типові стратегії бізнесу за класифікацією М. Портера
Стратегія фокусування широко розповсюджена в бізнесі індивідуальних підприємців, які не мають достатньо ресурсів аби охопити ринок в цілому.
Жодна з зазначених типових стратегій бізнесу не має абсолютних переваг проти інших. Усі вони широко використовуються на практиці.
В цілому ефективна стратегія повинна:
1) орієнтуватися на конкретних споживачів, їх потреби, запити, інтереси;
2) віддзеркалювати набор сильних сторін фірми, які у сукупності і створюють її конкурентні переваги;
3) містити перелік конкретних задач, які б дозволяли організації реально реалізувати свої конкурентні переваги, тобто обслуговувати споживачів краще проти конкурентів;
4) містити у собі заходи, які б дозволяли долати слабкості фірми та загрози із зовнішнього середовища.
1.5 Надання стратегії конкретної форми
Стратегічне планування має сенс лише тоді, коли воно реалізується. На заключному етапі стратегічного планування організація втілює сформульовану стратегію у повсякденну діяльність шляхом розробки системи:
1) тактичних планів
2) одноразових планів
3) планів, що повторюються
Плани впровадження стратегії наведені у таблиці 1.3.
Таблиця 1.3 - Плани впровадження стратегії
|
Типи планів |
Основні цілі планів |
Форми планів |
| Тактичні плани | Систематичне впровадження організаційних стратегічних планів | Різноманітні |
| Одноразові плани | Визначення курсу дій, які, звичайно, не повторюються у майбутньому |
Програми Проекти Бюджети |
| Плани, що повторюються | Визначення курсу дій, які, звичайно, повторюються через певні проміжки часу |
Політика Стандартні операційні процедури Правила |
Тактичні плани – короткострокові плани, які у сукупності забезпечують реалізацію стратегічних планів.
Одноразові плани:
а) програми – це плани, які охоплюють достатньо велику кількість дій, які не повторюються у майбутньому (програма впровадження нової продукції, розробки нової технології, створення нових виробничих потужностей);
б) проекти – це плани, які за своєю сутністю схожі на програми, але відрізняються від них за своєю широтою та складністю. Звичайно, проекти є часткою (складовою частиною) більш широкої програми;
в) бюджети – це плани, у яких здійснюється розподіл ресурсів поміж окремими видами діяльності та підрозділами організації.
Плани, що повторюються:
а) політика – це загальне керівництво для дій та прийняття рішень, це своєрідний «кодекс законів організації», який визначає, у якому напрямку слід діяти. Політика пояснює, яким чином мають досягатися цілі, вона встановлює дороговкази, на які слід орієнтувати дії організації. Політика дозволяє уникнути короткозорих рішень, які випливають з вимог даного моменту;
б) стандартні операційні процедури (СОП) показують, які конкретні дії має здійснити виконавець за певних обставин. Вони докладно розписують, як слід виконувати певний вид діяльності. Головне в них – хронологічна послідовність дій, які вимагаються. СОП є скоріше орієнтирами для дій, ніж для мислення. На практиці СОП – це випробовані способи дій у тій або іншій ситуації, які часто повторюються;
в) правила – це найбільш вузька форма планів, що повторюються. Вони являють собою опис змісту дій, які вимагаються від виконавця. Сутність будь-якого правила полягає у тому, що воно вказує: слід чи не слід виконувати певні дії.
СОП та правила дуже схожі. Вони слугують замінниками прийняття рішень. Але СОП, звичайно, описують послідовність дій, тоді як правила – сконцентровані на самих діях. Правила та СОП за своєю природою розраховані на придушення мислення. Отже, їх використовують лише тоді, коли не потрібно аби співробітники в організації діяли самостійно.
Розділ 2. Аналіз стану проблеми за темою курсової роботи у ЗРГ «Декаданс Хаус»
2.1 Техніко-економічна характеристика ресторану «Декаданс Хаус»
Об’єктом аналізу обираємо ресторан «Декаданс Хаус», що знаходиться в за адресою м. Київ, вул. Шота Руставелы, 16. За якістю послуг, що пропонуються, рівнем та умовами обслуговування цей ресторан відноситься до классу люкс. Режим роботи: з 11.00 до останнього клієнта.
Декаданс, як культурний напрям, прийнято за концепцію. Чуттєвість і жага задоволень, прагнення до прекрасного і принципова безтурботність, гумор і парадоксальність – все це взято декадентами за абсолют, і де в чому вони мають рацію. Бо без цього колообігу світ утратив би багато яскравих фарб. Вплив французького декадансу кінця XIX століття простежується в інтер'єрі, кухні й атмосфері ресторану «Декаданс Хауз».
Інтер'єр закладу, мов у дзеркалі, відбиває декадентський «коктейль» вишуканості, розкошів і парадоксальності. Ніби подорожуєш зачарованою казковою країною, де на кожному кроці виникають несподівані та принадні обриси. Широкий простір барної зони переходить до завулків VIP-залів, веселощі танцювального майданчику – у розслабленість диванних зон і солідність бібліотечних стелажів.
Усім править Його Величність Комфорт. Заради нього до декадентського стилю додали елементи хай-теку. Новоприбулий гість потрапляє до великого залу з багатими дзеркалами і дивовижними прикрасами. Коли знято зовнішні рами, він перетворюється на ресторанну терасу, найбільшу в місті. Танцпол насичений електронікою і ультрамодними світловими рішеннями. А в диванній зоні – царство солодких розкошів. Тут добре розслабитися за кальяном і відволіктися від буденних турбот. Два розкішно оздоблені VIP-зали дозволять усамітнитися для важливих переговорів чи затишного банкету.
Cosmo World Cuisine – таку назву має кулінарний стиль «Декаданс Хауза». На службу насолоді поставлені вишуканість, оригінальність подачі та делікатний смак страв. У кухні присутні французькі й італійські тенденції, авторський стиль і ф‘южн. Домашня паста, різотто, дивовижні соуси на сицилійських травах, осетрина, дорада, фуа-гра, ікра і устриці поєднуються з вишуканими винами. На варті інтересів гурманів чатує талановитий шеф-кухар.
Бар по праву можна назвати «зоряним», він вирізняється божевільної енергетикою. Відомі бармени здивують новим поглядом на класичні коктейлі, несподіваним оформленням і непередбачуваною подачею. Вибір алкоголю тут один із кращих в Україні, причому досягають цього завдяки якості та рідкісності напоїв.
Так повелося із відкриття: це модне місце і сюди ходять відомі люди. Проте в «Декаданс Хауз» раді кожному, хто любить красу і задоволення, хто не цурається гумору і вільного мислення. Той, хто здатний уповні насолоджуватися комфортом, музикою та гарною кухнею – своя людина в «Декадансі». Напевно, це місце люблять насамперед за те, що кожен гість мимоволі забуває проблеми та заворушення і легко віддається розкішному і витонченому відпочинку. Жодних турбот, жодних тривог про майбутнє. «Смак Справжнього… все і зараз!» – такий у закладі девіз.
Ресторан «Декаданс Хаус» є організаційно-правовою формою підприємства - товариством з обмеженою відповідальністю. Дане товариство є юридичною особою, яка має право на володіння, використання та розпорядження коштами юридичного фонду. Підприємство створене і діє згідно з Господарським кодексом України, Законами України «Про власність», «Про господарські товариства», «Про зовнішньоекономічну діяльність» та іншими законодавчими актами України, а також Статутом та Установчим договором.
Товариство має право здійснювати наступні види діяльності:
займатися підприємницькою діяльністю з метою отримання прибутку;
організацію харчування та відпочинку;
надання послуг при проведенні урочистих подій.
Система управління в закладі лінійно-функціональна (рис. 2.1).



Рис. 2.1 - Організаційна структура ресторану «Декаданс Хаус»
Предметом діяльності ресторану «Декаданс Хаус» є:
виробнича діяльність по випуску продукції, кулінарних і кондитерських виробів;
реалізація продукції власного виробництва і купівельних товарів;
надання послуг при проведенні святкових заходів;
організація виставок, конкурсів, аукціонів;
підготовка кваліфікованих кадрів ;
здійснення фінансово-кредитних операцій;
інвестиційна діяльність.
Основним завданням ресторану «Декаданс Хаус» є постійне вдосконалення роботи виробництва і обслуговуючого персоналу, досягнення високого рівня якості страв, їх оформлення і постійне підвищення якості обслуговування.
У функції ресторану «Декаданс Хаус» входить забезпечення якісного виготовлення страв і високого рівня обслуговування, а також до функцій служби ресторанного господарства входить: розробка та впровадження фірмових страв, забезпечення персоналу фірмовим одягом, бланками меню, буклетами, візитними картками, запрошеннями, тощо, посудом, інвентарем, приборами, столовою білизною, необхідним обладнанням та меблями.
Найважливішою умовою безперебійної роботи закладу є забезпечення продовольчими товарами і сировиною у відповідності з попитом клієнтів, раціональними нормами харчування, планом товарообороту продукції, а також складеною виробничою програмою. Постачання сировиною і товаром готелю «Декаданс Хаус» планується після розробки плану товарообороту і звороту по продукції власного виробництва в наступному порядку:
визначення потреби в сировині і товарі на основі виробничої програми і у відповідності з планом звороту по реалізації закупних товарів;
розрахунок розміру товарних запасів сировини і товару; планування надходження сировини і товару на основі продуктового балансу.
Ресторан «Декаданс Хаус» має підписані певні договори з спеціалізованими підприємствами про закупівлю тої чи іншої групи продуктів – це дає можливість закладу бути впевненому у завтрашньому дні. Необхідно відмітити, що угоди укладаються після тендеру: так, переважно, кожен рік створюється тендерна комісія у складі юриста, бухгалтера, директора, яка на підставі маркетингових досліджень вибирає найкращі пропозиції на ринку.
Фактори, що впливають на вибір постачальника:
якість;
ціна;
асортимент;
наявність сертифіката якості;
досвід роботи на ринку постачальника;
потужність постачальника;
довгостроковість контракту;
швидкість виконання замовлення в різних ситуаціях;
конкурентоспроможність сировини;
власний чи орендований транспортний засіб.
Основними постачальниками досліджуваного ресторану є: ТОВ «Чайна країна» (чай, кава), Агропромгрупа «Пан Курчак», Київський м'ясокомбінат (м’ясо та птиця, ковбасні вироби і копченості), ТОВ «Ян Дженерал» (риба та морепродукти), Київський хлібокомбінат (хлібобулочні вироби), Київський завод шампанських вин, ПП «Преміум вин», АП «Одесвинпром» (вино-горілчані вироби), ТМ «Славутич», АТ «Оболонь», «Heineken», ТОВ "Дари природи", АТ "Мегамаркет" (фрукти, овочі, спеції, бакалія тощо).
Орієнтовними споживачами в досліджуваному закладі ресторанного господарства є мешканці району, працівники офісів, закладів торгівлі, туристи та ін. Контингент потенційних споживачів наводимо у таблиці 2.1.
Таблиця 2.1 - Контингент потенційних споживачів
|
Організація, установа |
Режим роботи |
Кількість працюючих, осіб |
Питома вага споживачів, що користуються послугами закладів ресторанного господарства,% |
Кількість потенційних споживачів, осіб |
||
|
1 |
2 |
3 |
4 |
5 |
||
| Фінансові установи | 9.00 – 18.00 | 400 | 60 | 240 | ||
| Навчальні заклади | 8.00 – 20.00 | 350 | 30 | 105 | ||
| Київська природоохоронна прокуратура | 9.00 – 18.00 | 130 | 35 | 46 | ||
| ЗАТ Концерн Укравтопром | 8.00 – 19.00 | 200 | 50 | 100 | ||
| ЗАТ «Германюс Телеком Україна» | 9.00 – 18.00 | 140 | 55 | 77 | ||
| Національний науково-дослідний реставраційний центр | 9.00 – 18.00 | 70 | 30 | 21 | ||
| Державне казначейство України | 9.00 - 17.00 | 60 | 55 | 33 | ||
| Державна наукова медична бібліотека | 9.00 – 18.00 | 40 | 25 | 10 | ||
| ТОВ «Віра Тур» | 9.00 – 18.00 | 24 | 60 | 15 | ||
| Всеукраїнське спеціалізоване видавництво «Либідь» | 9.00 – 19.00 | 80 | 40 | 32 | ||
| Київський музей російського мистецтва | 10.00 – 18.00 | 55 | 35 | 20 | ||
| Заклади торгівлі | 9.00 – 21.00 | 60 | 70 | 42 | ||
| Адвокатські і нотаріальні контори | 9.00 – 19.00 | 65 | 65 | 43 | ||
| Мешканці району | 6000 | 45 | 2700 | |||
|
ВСЬОГО |
3745 |
|||||
Конкурентами ресторану «Вулик» є кафе, ресторани, бари, що знаходяться поблизу. Основні з них наведені у таблиці 2.2.
Таблиця 2.2 – Головні конкуренти ресторану «Вулик»
|
Діючі заклади ресторанного господарства |
Адреса |
Кількість місць |
Режим роботи |
| 1 | 2 | 3 | 4 |
| Арт-кафе «Дім Бергоньє» | Вул. Пушкінська, 17 | 150 | 9.00 – 23.00 |
| Бар «Бабай» | Вул. Пушкінська, 25 | 50 | цілодобово |
| Кав’ярня «Alma Mater» | Вул. Терещенківська,21 | 50 | 11.00 – 23.00 |
| Ресторан «Талген» | Вул. Велика Васильківська, 32 | 180 | цілодобово |
| Ресторан «Пузата хата» | Вул. Велика Васильківська, 40 | 300 | 8.00 – 23.00 |
| Кав’ярня «Шоколадниця» | Вул. Велика Васильківська, 48 | 40 | 10.00 – 22.00 |
| Суши-бар «Пухнастий» | Вул. Велика Васильківська, 23 | 60 | 11.00 – 4.00 |
| Ресторан «Рішельє» | 120 | цілодобово | |
| Ресторан «Сейф» | 200 | 10.00 – 6.00 | |
| Ресторан «Кураж» | Вул. Велика Васильківська, 19 | 250 | 12.00 – 1.00 |
| Кафе «Кофе тайм» | Вул. Велика Васильківська, 17 | 30 | 10.00 – 22.00 |
| Ресторан швидкого харчування «Макдональдс» | Вул. Велика Васильківська, 22 | 100 | цілодобово |
| Паб «Bierstube» | Вул. Велика Васильківська, 20 | 80 | 8.00 – 24.00 |
| Бар «У Еріка» | 50 | 8.00 – 24.00 | |
| Ресторан «Милий августин» | Вул. Велика Васильківська, 18 | 60 | 12.00 – 23.00 |
| Паб «Підкова» | 60 | 12.00 – 2.00 | |
| Ресторан «Корчма» | Вул. Велика Васильківська, 14 | 200 | 11.00 – 23.00 |
|
Кафе-кондитерська «Волконський» |
Бульвар Тараса Шевченка, 5-7/29 | 70 | 8.00 – 23.00 |
| Ресторан «Імперія» | 150 | 10.00 – 24.00 | |
| Піцерія «Лола-піца» | Вул. Льва Толстого, 5 | 50 | 10.00 – 22.00 |
| ПШО «Містер Снек» | Вул. Льва Толстого, 1 | 25 | 8.00 – 6.00 |
| Кав’ярня «Кафка» | Вул. Велика Васильківська, 5 | 40 | 9.00 – 23.00 |
| Кафе «Еspressamente» | Вул. Велика Васильківська, 3 | 50 | 10.00 – 23.00 |
| Кафе «Чаплін» | Вул. Горького/Антоновича, 10 | 40 | 11.00 – 22.00 |
| Ресторан «Тіфлис» | Вул. Шота Руставелі, 22А | 100 | 11.00 – 24.00 |
| Ресторан «Первак» | Вул. Рогнідинська, 2 | 150 | 11.00 – 24.00 |
|
ВСЬОГО |
2935 |
Основні показники фінансово-господарської діяльності ресторану „Декаданс Хаус”
Основні показники фінансово-господарської діяльності ресторану „Декаданс Хаус” наведені в табл. 2.3.
Таблиця 2.3 - Основні показники фінансово-господарської діяльності ресторану „Декаданс Хаус” тис. грн.
| № | Показник | Період |
Зміни за звітний період 2006/2007 |
| 2006 р. | 2007 р. | 2008 р. | (+,-) | % | ||
| 1 | Чистий дохід (виручка) від реалізації продукції | 1613,4 | 2016,74 | 2200 | 183,26 | 9,09 |
| 2 | Собівартість реалізованої продукції | 1408 | 1760 | 1870 | 110 | 6,25 |
| 3 | Валовий прибуток від реалізації | 205,4 | 256,74 | 330 | 73,26 | 28,53 |
| 4 | Адміністративні витрати | 53,52 | 59,4 | 77 | 17,6 | 29,63 |
| 5 | Витрати на збут | 21,12 | 26,4 | 33 | 6,6 | 25,00 |
| 6 | Загальна собівартість реалізованої продукції | 1482,64 | 1845,8 | 1980 | 134,2 | 7,27 |
| 7 | Прибуток від реалізації | 130,76 | 170,94 | 220 | 49,06 | 28,70 |
| 8 | Інші операційні доходи | 21,12 | 26,4 | 33 | 6,6 | 25,00 |
| 9 | Прибуток від операційної діяльності | 151,88 | 197,34 | 253 | 55,66 | 28,21 |
| 10 | Прибуток від участі в капіталі | 7,04 | 8,8 | 6,6 | -2,2 | -25,00 |
| 11 | Інші фінансові доходи | 5,28 | 6,6 | 4,4 | -2,2 | -33,33 |
| 12 | Прибуток від звичайної діяльності | 164,2 | 212,74 | 264 | 51,26 | 24,10 |
| 13 | Податок на прибуток | 49,26 | 63,8 | 79,2 | 15,4 | 24,14 |
| 14 | Чистий прибуток | 114,94 | 148,94 | 184,8 | 35,86 | 24,08 |
Проаналізувавши таблицю 2.3, можна зробити висновок, що протягом 2006-2008 років показники діяльності ресторану „Декаданс Хаус” зазнали позитивних змін. Чиста виручка від реалізації зросла в 2008 році порівняно з 2006 роком на 183,26 тис. грн. (9,09%). За цей час собівартість реалізованої продукції зросла на 110 тис. грн. (6,25%). Це призвело до збільшення валового прибутку від реалізації на 73,26 тис. грн. (28,53%). Негативно вплинуло зростання рівня адміністративних витрат на 17,6 тис. грн. (29,63%) та витрат на збут 6,6 тис. грн. (25%). В результаті чого загальна собівартість реалізованої продукції зросла на 134,2 тис. грн. (7,27%).
Інші операційні доходи підприємства в 2008 році зросли на 6,6 тис. грн. Прибуток від операційної діяльності зріс на 55,66 тис. грн. (25,21%).
В 2008 році відбулося зменшення доходів від участі в капіталі та інших фінансових доходів відповідно на 2,2 тис. грн. (25%) та на 2,2 тис. грн. (33,33%).
Чистий прибуток ресторану „Декаданс Хаус” в 2008 році зріс на 35,86 тис. грн. (24,08%) порівняно з 2007 роком.
Динаміка структури основних фондів ресторану «Декаданс Хаус» показана у табл. 2.4.
Таблиця 2.4 - Динаміка структури основних фондів закладу ресторанного господарства
|
Види основних фондів |
Вартість, тис. грн |
Питома вага, % |
Відхилення, ± |
|||
| 2007 рік | 2008 рік | 2007 рік | 2008 рік | По сумі, тис. грн | У структурі, % | |
| 1. Будівлі, споруди | 6214 | 6953 | 24,83 | 25,00 | 739,00 | 10,63 |
| 2. Робочі машини та устаткування, у тому числі: | 5514 | 5841 | 22,04 | 21,00 | 327,00 | 5,60 |
| 2.1. Холодильне обладнання | 1213 | 1303 | 4,85 | 4,69 | 90,00 | 6,91 |
| 2.2. Механічне обладнання | 1268 | 1290 | 5,07 | 4,64 | 22,00 | 1,71 |
| 2.3. Теплове обладнання | 1654 | 1834 | 6,61 | 6,59 | 180,00 | 9,81 |
| 2.4. Торговельне обладнання | 1103 | 1132 | 4,41 | 4,07 | 29,00 | 2,56 |
| 2.5. Вимірювальні прилади | 276 | 282 | 1,10 | 1,01 | 6,00 | 2,13 |
| 3. Меблі, інше офісне обладнання | 7821 | 8343 | 31,25 | 30,00 | 522,00 | 6,26 |
| 4. Автотранспорт | 525 | 556 | 2,10 | 2,00 | 31,00 | 5,58 |
| 5. Комп’ютери, електронно-обчислювальні машини | 2171 | 2781 | 8,68 | 10,00 | 610,00 | 21,93 |
| 6. Телефони | 1992 | 2503 | 7,96 | 9,00 | 511,00 | 20,42 |
| 7. Інші основні фонди | 783 | 834 | 3,13 | 3,00 | 51,00 | 6,12 |
|
Всього |
25020 |
27811 |
100 |
100 |
2791,00 |
10,04 |
Для забезпечення своєчасного відновлення та ефективного використання операційних позаоборотних активів підприємства визначається необхідний рівень інтенсивності відновлення окремих груп операційних позаоборотних активів; розраховується загальний обсяг активів, що підлягають відновленню в майбутньому періоді; встановлюються основні форми та вартість відновлення різноманітних груп активів.
Забезпечення ефективного використання операційних позаоборотних активів підприємства полягає в розробці системи заходів, спрямованих на підвищення коефіцієнтів рентабельності та виробничої віддачі операційних позаоборотних активів.
Розрахунок суми амортизаційних відрахувань за основними видами основних фондів показано у табл. 2.5.
Таблиця 2.5 - Розрахунок суми амортизаційних відрахувань за основними видами основних фондів закладу ресторанного господарства
|
Види основних фондів |
Первісна вартість, тис. грн. |
Норма амортизації, % |
Залишкова вартість, сума амортизації, тис. грн |
|||||||||
| 1-й квартал | 2-й квартал | 3-й квартал | 4-й квартал | Разом за рік | ||||||||
| 1. Перша група основних фондів | 4443,6 | 2 | ||||||||||
| Залишкова вартість на початок кварталу | 4443,6 | 4421,38 | 4399,16 | 4376,94 | 4354,72 | |||||||
|
Сума амортизації |
22,22 | 22,22 | 22,22 | 22,22 | 88,88 | |||||||
| 2. Друга група основних фондів | 134024,9 | 10 | ||||||||||
| Залишкова вартість на початок кварталу | 134025 | 130674,28 | 127324 | 123973 | 120622 | |||||||
|
Сума амортизації |
3350,62 | 3350,62 | 3350,62 | 3350,62 | 13402,5 | |||||||
| 3. Третя група основних фондів | 85444,3 | 6 | ||||||||||
| Залишкова вартість на початок кварталу | 85444,3 | 84162,64 | 82881 | 81599,3 | 80317,7 | |||||||
|
Сума амортизації |
1281,66 | 1281,66 | 1281,66 | 1281,66 | 5126,64 | |||||||
| 4. Четверта група основних фондів | 1794,8 | 15 | ||||||||||
| Залишкова вартість на початок кварталу | 1794,8 | 1727,49 | 1660,18 | 1592,87 | 1525,56 | |||||||
|
Сума амортизації |
67,31 | 67,31 | 67,31 | 67,31 | 269,24 | |||||||
| Разом амортизація основних фондів | 4721,81 | 4721,81 | 4721,81 | 4721,81 | 18887,2 | |||||||
Формування принципів і оптимізація структури джерел фінансування операційних позаоборотних активів. Принципово відновлення і приріст операційних позаоборотних активів можуть фінансуватися за рахунок власного капіталу, довгострокового позикового капіталу (фінансового кредиту, фінансового лізингу тощо) і за рахунок змішаного їх фінансування.
До собівартості незавершеного виробництва витрати на утримання й експлуатацію устаткування, загальновиробничі та загальногосподарські витрати включаються в тому ж порядку, як і до собівартості готових виробів.
Далі в таблиці 2.6 показано структуру поточних витрат закладу.
Таблиця 2.6 – Структура поточних витрат закладу ресторанного господарства
|
Калькуляційні статті витрат |
Поточні витрати, тис. грн |
Питома вага, % |
Відхилення, ± |
|||
|
2007 рік |
2008 рік |
2007 рік |
2008 рік |
По сумі, тис. грн |
По структурі, % |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| 1. Собівартість продукції власного виробництва та закупних товарів | 1104,36 | 1167,42 | 4,07 | 4,27 | 63,06 | 5,40 |
| 2. Витрати на оплату праці | 2851,30 | 2979,50 | 10,50 | 10,89 | 128,20 | 4,30 |
| 3. Відрахування на соціальні заходи та медичне страхування | 239,05 | 268,16 | 0,88 | 0,98 | 29,11 | 10,86 |
| 4. Амортизаційні відрахування | 18730,33 | 18887,20 | 68,97 | 69,00 | 156,87 | 0,83 |
| 5. Витрати на утримання основних засобів, інших необоротних активів | 245,30 | 144,40 | 0,90 | 0,53 | -100,90 | -69,88 |
| 6. Вартість витрачених малоцінних, швидкозношуваних предметів | 606,25 | 614,58 | 2,23 | 2,25 | 8,33 | 1,36 |
| 7. Витрати на оренду основних засобів, інших необоротних активів | 318,20 | 276,81 | 1,17 | 1,01 | -41,39 | -14,95 |
| 8. Податки, збори, інші передбачені законодавством обов’язкові платежі | 1432,27 | 1651,29 | 5,27 | 6,03 | 219,02 | 13,26 |
| 9. Витрати на зберігання, підсортування, пакування та передпродажну підготовку продукції | 118,73 | 100,23 | 0,44 | 0,37 | -18,50 | -18,46 |
| 10. Витрати на транспортування | 747,12 | 719,96 | 2,75 | 2,63 | -27,16 | -3,77 |
| 11. Витрати на охорону ЗРГ | 263,27 | 233,70 | 0,97 | 0,85 | -29,57 | -12,65 |
| 12. Інші поточні витрати діяльності | 198,70 | 112,10 | 0,73 | 0,41 | -86,60 | -77,25 |
| 13. Фінансові витрати | 303,43 | 216,40 | 1,12 | 0,79 | -87,03 | -40,22 |
| 14. Разом
поточні
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||