Организация учета затрат на оплату труда и социальное обеспечение в некоммерческой организации
ДТ 291 КТ 691 – 1047,87 руб. - начислено в ФСС от оплаты за труд работников ларьков;
ДТ 292 КТ 691 – 590,62 руб. - начислено в ФСС от оплаты за труд работников рынка
ДТ 442 КТ 691 – 54656,34 руб. - начислено в ФСС от оплаты за труд работников розничной торговли;
ДТ 443 КТ 691- 3083,93 руб. - начислено в ФСС от оплаты за труд работников общественного питания;
ДТ 444 КТ 691 – 1146,80 руб. - начислено в ФСС от оплаты за труд работников заготовительной организации.
Начиная с 2002 года, вступил в силу ФЗ «Об обязательном пенсионном страховании в РФ». В связи с этим внесены изменения в ФЗ «О едином социальном налоге», а ФЗ от 20.07.2004 г. №70 – ФЗ внесены изменения в главу 24 часть II НК и в ФЗ №167 от 15.12.2001г. «Об обязательном пенсионном страховании».
В федеральный бюджет (20%) перечисляют от начисленной оплаты за труд заминусом налогового вычета по ЕСН, который перечисляется в пенсионный фонд. В пенсионный фонд перечисляют страховые взносы на финансирование страховой и накопительной части трудовой пенсии.
Таким образом, страховой взнос разделен на две части. За счет первой части финансируется страховая, а за счет второй – накопительная часть трудовой пенсии. Размер каждой из этих частей зависит от возраста и пола работника. То есть по каждому работнику ведется персонифицированный учет отчислений в ПФ. Сумма, перечисляемая в бюджет, определяется как разница между начисленной суммой (20%) и минус отчисления в пенсионный фонд. Перечисляют эти суммы по отдельным платежным поручениям.
Учет расчетов с бюджетом по данным отчислениям в Добринском райпо ведется на счете 69 субсчете «Расчеты с бюджетом по ЕСН», а также субсчете 2 «Расчеты с ПФ». На сумму отчислений составляют следующую проводку:
ДТ231 КТ 692 – 4166,03 руб. – начислено в ПФ от оплаты за труд водителей;
ДТ232 КТ 692 - 18377,49 руб. - начислено в ПФ от оплаты за труд работников занятым строительством;
ДТ 291 КТ 692 – 5058,69 руб. - начислено в ПФ от оплаты за труд работников ларьков;
ДТ 292 КТ 692 – 2851,28 руб. - начислено в ПФ от оплаты за труд работников рынка
ДТ 442 КТ 692 – 263858,19 руб. - начислено в ПФ от оплаты за труд работников розничной торговли;
ДТ 443 КТ 692- 14887,92 руб. - начислено в ПФ от оплаты за труд работников общественного питания;
ДТ 444 КТ 692 – 5536,30 руб. - начислено в ПФ от оплаты за труд работников заготовительной организации.
На сумму, подлежащую перечислению пенсионному фонду:
ДТ 69 субсчет «Расчеты с бюджетом КТ 69/2 «Расчеты с ПФ» - 314735,90 руб.
С целью социальной защиты трудящихся производятся также отчисления в фонд обязательного медицинского страхования. Общий размер отчислений составляет:
При налогооблагаемой базе до 280 000 руб. 3,1 %, в том числе:
1,1 % - перечисляется в Федеральный фонд медицинского страхования;
2,0 % - в территориальный фонд МС.
Средства данного фонда используются на оплату услуг медицинских учреждений по стационарному лечению, амбулаторному лечению (кроме платных услуг).
На местах средства фонда не используются, а все перечисляются в ФМС. Учет расчетов с ФМС в Добринском райпо ведется на счете 69/3.
ДТ231 КТ 693 – 10222,48 руб. – начислено в ФОМС от оплаты за труд водителей;
ДТ232 КТ 693 - 4069,30 руб. - начислено в ФОМС от оплаты за труд работников занятым строительством;
ДТ 291 КТ 693 – 1120,14 руб. - начислено в ФОМС от оплаты за труд работников ларьков;
ДТ 292 КТ 693 – 631,35 руб. - начислено в ФОМС от оплаты за труд работников рынка
ДТ 442 КТ 693 – 58425,74 руб. - начислено в ФОМС от оплаты за труд работников розничной торговли;
ДТ 443 КТ 693- 3296,61 руб. - начислено в ФОМС от оплаты за труд работников общественного питания;
ДТ 444 КТ 693 – 1225,90 руб. - начислено в ФОМС от оплаты за труд работников заготовительной организации.
В настоящее время в соответствии с ФЗ №179 от 22.12.2005 г. «О страховых тарифах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на 2006 г.» работодатели производят отчисления на данные цели.
Все отрасли распределяются на группы в зависимости от степени риска: там, где риск более высокий, там и процент отчислений выше. Существует 32 класса групп профессионального риска - процент отчислений – от 0,2 до 8,5 %
Эти отчисления перечисляют в ФСС и на отдельный счет 69/1 (на отдельный аналитический счет).
Пример. В марте 2007 года механику Попову А.В. (год рождения – 1975) начислено 4200 руб. работник имеет одного ребенка в возрасте 15 лет. Социальный вычет не действует.
Налогооблагаемая база: 4200 – 600 = 3600 руб.
Удержан НДФЛ: 3600 ґ 13% = 468 руб.
Итого к выплате: 4200 – 468 = 3732 руб.
Отчисления ЕСН:
В ФСС: 4200 ґ 2,9% = 121,8 руб.
В Федеральный бюджет: 4200 ґ 20% = 840 руб.
В Пенсионный фонд на финансирование страховой части трудовой пенсии: 4200 ґ 8% = 336 руб.
В Пенсионный фонд на финансирование накопительной части трудовой пенсии: 4200 ґ 6% = 252 руб.
Итого в Пенсионный фонд: 336 + 252 = 588 руб.
В Федеральный бюджет Добринское райпо перечислило: 840 – 588 = 252 руб.
В Фонд медицинского страхования: в Федеральный: 4200 ґ 1,1% = 46,2 руб.; в территориальный: 4200 ґ 2,0% = 84 руб.
Итого в ФМС: 46,2 + 84 = 130,2 руб.
В ФСС на страхование от несчастных случаев: 4200 ґ 0,2 % = 8,4 руб.
Общая сумма отчислений ЕСН = 121,8 + 840 + 130,2 + 8,4 = 1100,4 руб.
В бухгалтерском учете Добринского райпо по произведенным начислениям сформированы следующие бухгалтерские проводки:
ДТ 231 КТ 70 – начислена заработная плата в сумме 4200 руб.
ДТ 70 КТ 68 – начислена сумма НДФЛ - 468 руб.
ДТ 70 КТ 50 – на сумму выплаты - 3732 руб.
ДТ 231 КТ 691 – на сумму средств в ФСС - 121,8 руб.
ДТ 231 КТ 69 «Расчеты по ЕСН с бюджетом» - на сумму средств в Федеральный бюджет - 840 руб.
ДТ 69 «Расчеты с бюджетом» КТ 692 «ПФ» - на страховую часть - 336 руб.
ДТ 231 КТ 692 «ПФ» - на накопительную часть - 252 руб.
ДТ 231 КТ 693 «ФМС» - в Федеральный ФМС - 46,2 руб.
ДТ 231 КТ 693 «ФМС» - в территориальный ФМС - 84 руб.
ДТ 231 КТ 694 – на страхование от несчастных случаев - 8,4 руб.
Дт 68 КТ 51 – перечислена с расчетного счета сумма НДФЛ - 468 руб.
ДТ 691 КТ 51 – перечислена с расчетного счета сумма в Фонд социального страхования - 121,8 руб.
ДТ 69 «Расчеты с бюджетом по ЕСН» КТ 51 – перечислена с расчетного счета сумма в Федеральный бюджет (840 руб. - 588 руб.) = 252 руб.
ДТ 692 «ПФ» КТ 51 – перечислена с расчетного счета сумма на страховую часть - 336 руб.
ДТ 692 «ПФ» КТ 51 – перечислена с расчетного счета сумма на накопительную часть - 252 руб.
ДТ 693 «ФМС» КТ 51 – перечислена с расчетного счета сумма в Федеральный фонд медицинского страхования - 46,2 руб.
ДТ 693 «ФМС» КТ 51 – перечислена с расчетного счета сумма в территориальный фонд медицинского страхования - 84 руб.
ДТ 694 «На страхование от несчастных случаев» КТ 51 – перечислена с расчетного счета сумма на страхование от несчастных случаев - 8,4 руб.
Глава 3. Экономический анализ затрат на оплату труда в Добринском райпо
3.1 Анализ численности, состава и движения работников
При анализе трудовых показателей используется группировка рабочих, специалистов по полу, возрасту, образованию, квалификации, разряду, стажу работы.
Одним из важнейших условий организации экономического анализа является прочная унифицированная база, источником которой будет учетная и не учетная информация. Эта информация должна быть достоверной, надежной, сопоставимой, с соблюдением преемственности и реальности, оперативной и важной для принятия решений.
Изучение расходов на оплату труда начинают с анализа численности работников, их состава и произошедших изменений. Всесторонний анализ выполнения плана численности и состава кадров, их использование занимает одно из центральных мест в системе анализа хозяйственной деятельности организаций и предприятий.
Рациональное использование промышленно – производственного персонала - непременное условие, обеспечивающее бесперебойность производственного процесса и успешное выполнение планов.
При анализе численности работников определяют абсолютные и относительные отклонения фактической численности работающих по категориям; динамику ее изменения, состав кадров по образованию и стажу работы; текучесть кадров и ее причины.
В настоящее время предприятия и организации могут самостоятельно определять численность работников. Поэтому при анализе в первую очередь необходимо проверить правильность определения как в целом, так и по категориям работников. Для этого рассчитывают абсолютное и относительное отклонения.
К промышленно - производственному персоналу в Добринском райпо относят лиц, занятых трудовыми процессами - изготовление промышленной продукции, организация производства, управление предприятием.
К рабочим относятся лица, занятые непосредственно воздействием на предметы труда, их перемещением и перемещением продукции, обслуживанием средств труда и контролем за их работой и другими видами обслуживания производственного процесса.
В составе служащих выделяют руководителей, специалистов и других служащих.
Исходной основой для рассмотрения и определения средней численности работников Добринского райпо является состав работников. Этот показатель включает всех работников принятых на постоянную и сезонную, а также временную работу, то есть, включая принятых и выбывших работников.
В списочном составе работников за каждый день должны быть учтены как фактически работающие, так и отсутствующие на работе по причине болезни или командировки.
Произведем анализ численности работников Добринского райпо за 2005- 2007 годы, результаты которого отражены в таблице 4 (приложение 23).
Для анализа численности, состава и движения работников используется статистическая форма (приложения 24,25).
Из данных таблицы 4 следует, что общая численность работников в 2006 году по сравнению с 2005 годом уменьшилась не изменилась, в 2007 году по сравнению с 2006 годом уменьшилась на 26 человека или на 3,8% и по сравнению с 2005 годом общая численность работников уменьшилась на 26 человек или на 3,8 %. Самое большое уменьшение численности за исследуемый период произошло у работников промышленности. Их состав сократился в 2006 году по сравнению с 2005 годом на 19 человек или на 15,7%, в 2007 году по сравнению с 2006 годом на 4 человека или на 3,9%, а по сравнению с 2005 годом численность работников промышленности уменьшилась на 23 человека или на 19%. В заготовках произошло самое незначительное уменьшение численности работников. Так в 2006 году по сравнению с 2005 годом количество работников уменьшилось на 2 человека или на 9,1%, в 2007 году по сравнению с 2006 годом изменений не произошло, а по сравнению с 2005 годом численность работников в заготовках сократилась на 2 человека ли на 9,1%.
Таблица 4
Анализ численности работников Добринского райпо за 2005- 2007 годы
| Показатели | Среднесписочная численность работников | Изменение (+;-) | ||||||||
| 2005 год | 2006 год | 2007 год |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
||||||
| чел. | % | чел. | % | чел. | % | чел. | % | чел. | % | |
|
Общая численность работников в том числе: |
681 | 100 | 681 | 100 | 655 | 100 | - | - | -26 | 96,2 |
| Торговля | 354 | 52 | 379 | 55 | 374 | 57 | 25 | 107,1 | -5 | 98,7 |
| Заготовки | 22 | 3,2 | 20 | 3 | 20 | 3,1 | -2 | 90,9 | - | - |
| Промышлен-ность | 121 | 17,8 | 102 | 15 | 98 | 15 | -19 | 84,3 | -4 | 96,1 |
| Общепит | 90 | 13,2 | 82 | 12 | 78 | 11,9 | -8 | 91,1 | -4 | 95,1 |
| Транспорт | 67 | 9,8 | 67 | 10 | 59 | 9 | - | - | -8 | 88,1 |
|
Аппарат управления |
27 | 4 | 31 | 5 | 26 | 4 | 4 | 114,8 | -5 | 83,9 |
В торговле численность работников в 2006 году по сравнению с 2005 годом увеличилась на 25 человек или на 7,1%, в 2007 году по сравнению с 2006 годом численность работников сократилась на 5 человек или на 1,3%, а по сравнению с 2005 годом увеличилась на 20 человек или на 5,6%. В общественном питании численность работников в 2006 году по сравнению с 2005 годом уменьшилась на 8 человека или на 8,9%, в 2007 году по сравнению с 2006 годом уменьшилась на 4 человек или на 4,9%, а по сравнению с 2005 годом численность работников общественного питания уменьшилась на 12 человек или на 13,4%. Количество работников транспорта в 2006 году по сравнению с 2005 не изменилось, в 2007 году по сравнению с 2006 годом произошло уменьшение на 8 человека или на 11,9%, а по сравнению с 2005 годом количество работников транспорта уменьшилось так же на 8 человек или на 11,9%. Изменение численности аппарата управления Добринского райпо увеличилось в 2006 году по сравнению с 2005 годом на 4 человека или на 14,8%, в 2007 году по сравнению с 2006 годом их численность сократилась на 5 человек или на 16,1%, а по сравнению с 2005 годом уменьшилась на 1 человека или на 3,7%.
Наиболее ответственный этап в анализе обеспеченности предприятия рабочей силой – изучение ее движения. Для этого необходимо рассчитать:
Коэффициент оборота по приему = количество принятых / среднесписочная численность; (2)
Коэффициент оборота по выбытию = количество выбывших / среднесписочная численность; (3)
Коэффициента текучести кадров = выбыло работников по собственному желанию / среднесписочная численность; (4)
Коэффициент постоянства = лица проработавшие более года/ среднесписочная численность. (5)
Данные движения персонала Добринского райпо за 2006 – 2007 годы приведены в таблице 5.
Из данных таблицы видно, что в 2007 году по сравнению с 2006 годом было принято на 7 человек меньше.
Всего выбыло работников в 2007 году по сравнению с 2006 годом на 19 человек больше, в том числе в связи с сокращением численности уменьшение составило 20 человек, а по собственному желанию уволилось меньше на 1 человека.
Коэффициент оборота по приему уменьшился за анализируемый период на 0,001, а коэффициент оборота по выбытию увеличился на 0,029. В целом коэффициент текучести кадров уменьшился на 0,001.
Таблица 5
Движение персонала Добринского райпо за 2006 - 2007 годы
| Показатели | Годы | Отклонение, (+;-) | |
| 2006 | 2007 |
2007 г. к 2006 г |
|
| Принято работников всего, человек | 10 | 3 | -7 |
| Выбыло работников всего, человек в том числе: | 10 | 29 | +19 |
| в связи с сокращением численности | 8 | 28 | +20 |
| по собственному желанию | 2 | 1 | -1 |
| Среднесписочная численность | 681 | 655 | -26 |
| Коэффициент оборота по приему | 0,015 | 0,005 | -0,01 |
| Коэффициент оборота по выбытию | 0,015 | 0,044 | 0,029 |
| Коэффициент текучести кадров | 0,003 | 0,002 | -0,001 |
| Лица, проработавшие более года | 690 | 670 | -20 |
| Коэффициент постоянства | 1,01 | 1,02 | 0,01 |
Число лиц, проработавших более года в Добринском райпо в 2007 году по сравнению с 2006 годом уменьшилось на 20 человека в связи с этим коэффициент постоянства стал меньше на 0,01.
В целом работа Добринском райпо за анализируемый период была направлена на сокращение численности, что не характеризует деятельность исследуемой организации с лучшей стороны.
Так как в торговле задействована наибольшая численность работников Добринского райпо, то необходимо провести анализ динамики численности и структуры работников торговли за 2005 - 2007 годы в таблице 6. Данные для составления таблицы были взяты из статистической формы.
Таблица 6
Динамика численности и структуры работников торговли Добринского райпо за 2005- 2007 годы
| Показатели | Годы | Изменение (+;-) | ||||||||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
||||||
|
уд. вес, % |
чел. |
уд. вес, % |
чел. |
уд. вес, % |
чел. | темп роста, % | чел. | темп роста, % | чел. | |
|
Работники прилавка |
48,9 | 173 | 52,1 | 197 | 52,4 | 196 | 103,5 | 24 | 85,9 | -1 |
| Управленческий персонал | 1,7 | 6 | 2,1 | 8 | 2,1 | 8 | 133,3 | 2 | 100 | - |
| Вспомогательный персонал | 49,4 | 175 | 45,9 | 174 | 45,5 | 170 | 99,4 | -1 | 97,7 | -4 |
| Всего работников торговли | 100 | 354 | 100 | 379 | 100 | 374 | 107,1 | 25 | 98,7 | -5 |
Количество работников прилавка в 2006 году по сравнению с 2005 годом увеличилось на 24 человека, что составило 103,5%, в 2007 году по сравнению с 2006 годом уменьшилось на 1 человека или на 14,1%, а по сравнению с 2005 годом произошло увеличение количества работников на 23 человека, что составило 113,3%. Численность управленческого персонала в 2006 году по сравнению с 2005 годом увеличилась на 2 человека или на 33,3%, в 2007 году по сравнению с 2006 годом изменений не произошло, а по сравнению с 2005 годом численность управленческого персонала увеличилась на 2 человека или на 33,3%. Количество вспомогательного персонала 2006 году по сравнению с 2005 годом уменьшилось на 1 человека и составило 99,4%, в 2007 году по сравнению с 2006 годом произошло уменьшение на 4 человека, что составило 97,7%, а по сравнению с 2005 годом численность работников вспомогательного персонала сократилась на 5 человек и составила 97,1%.
Анализируя данные таблицы, можно сделать вывод о том что в целом численность работников торговли в 2006 году по сравнению с 2005 годом увеличилась в динамике на 25 человек. В 2007 году по сравнению с 2006 годом произошло уменьшение численности на 5 человек или на 1,3%, а по сравнению с 2005 годом численность работников торговли увеличилась на 20 человек или на 5,6%.
3.2 Анализ использования рабочего времени
Одним из важнейших условий выполнения плана производства, увеличения выработки продукции на каждого члена трудового коллектива, а также рационального использования трудовых ресурсов является экономное и эффективное использование рабочего времени.
От того, насколько полно и рационально используется рабочее время, зависят эффективность работы, выполнения всех технико-экономических показателей. Поэтому анализ использования рабочего времени является важной составной частью аналитической работы предприятия.
Количество отработанных человеко - часов всеми работниками за год составляет фонд рабочего времени (Т), который зависит от численности работников (Ч), количества отработанных человеко – дней одним работником за год (Д') и средней продолжительности рабочего дня (П). Такую зависимость можно представить в виде формулы:
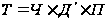 (6)
По данным статистической формы и табеля учета рабочего времени проанализируем состояние использования рабочего времени по данным Добринского райпо за 2005- 2007 годы в таблице 7.
По данным таблицы 7 видно, что фонд рабочего времени в 2006 году по сравнению с 2005 годом уменьшился на 348017,1 человеко – часов, в 2007 году по сравнению с 2006 годом на 46136 человеко – часов, а по сравнению с 2005 годом уменьшился на 394153,1 человеко – часов.
Таблица 7
Использование рабочего времени Добринского райпо за 2005- 2007 годы
| Показатели | Годы | Изменение (+;-) | |||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Среднесписочная численность работников (Ч) | 681 | 681 | 655 | - | -26 |
| Количество отработанных человеко - часов всеми работниками (Т) | 1693673,1 | 1345656 | 1299520 | -348017,1 | -46136 |
| Количество отработанных человеко - дней всеми работниками (Д) | 169569 | 168207 | 162440 | -1362 | -5767 |
| Количество отработанных человеко - часов одним работником (Г=П*Д) | 1967,1 | 1976 | 1984 | 8,9 | 8 |
| Количество отработанных человеко - дней одним работником (Дў = Д/Ч) | 249 | 247 | 248 | -2 | 1 |
|
Средняя продолжительность рабочего дня (П = Т/Д) |
7,9 | 8 | 8 | 0,1 | 8 |
Влияние факторов на изменение фонда рабочего времени можно установить способом абсолютных разниц:
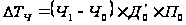 (7)
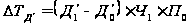 (8)
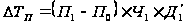 (9)
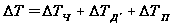 (10)
Рассчитаем влияние факторов на изменение фонда рабочего времени способом абсолютных разниц по данным Добринского райпо за 2005- 2007 годы:
2006 год по сравнению с 2005 годом:
ДТЧ = (681 - 681)*249*7,9 = -
ДТД, = (247 - 249)*681*7,9 = - 10759,8 чел. – час.
ДТП = (8 - 7,9)*681*247 = 16820,7 чел. – час.
ДT = - 10759,8 +16820,7 = 6060,9 чел. – час.
2007 год по сравнению с 2006годом:
ДТЧ = (655 - 681)*247*8 = -51376 чел. – час.
ДТД, = (248 - 247)*655*8 = 5240 чел. – час.
ДТП = (8 - 8)*655*248 = -
ДT = -51376 + 5240 = -46136 чел. – час.
2007 год по сравнению с 2005 годом:
ДТЧ = (655 - 681)*249*7,9 = -51144,6 чел. – час.
ДТД, = (248 - 249)*655*7,9 = -5174,5 чел. – час.
ДТП = (8 - 7,9)*655*248 = 16244 чел. – час.
ДT = -51144,6 – 5174,5 +16244 = -40075,1 чел. – час.
По результатам произведенных расчетов можно сделать следующие выводы.
В 2006 году по сравнению с 2005 годом среднесписочная численность работников не изменилась. В 2007 году по сравнению с 2006 годом и 2005 годом за счет уменьшения численности работников на фонд рабочего времени уменьшился на 51376 чел. – час. и на 51144,6 чел. – час. соответственно.
В результате уменьшения количества отработанных человеко – дней одним работником на 2 в 2006 году по сравнению с 2005 годом, фонд рабочего времени уменьшился на 10759,8 чел. – час., в 2007 году по сравнению с 2006 в результате увеличения количества отработанных человеко – дней одним на 1 фонд рабочего времени увеличился на 5240 чел. – час. Это говорит о том, что в Добринском райпо целодневные простои в 2007 году отсутствуют.
В результате уменьшения количества отработанных человеко – дней одним работником на 1 в 2007 году по сравнению с 2005 годом, фонд рабочего времени уменьшился на 5174,5 чел. – час. За счет увеличения средней продолжительности рабочего дня на 0,1 часа в 2006 году и в 2007 году по сравнению с 2005 годом фонд рабочего времени увеличился на 16820,7 чел. – час. и 16244 чел. – час. соответственно, в 2007 году по сравнению с 2006 годом фонд рабочего времени остался неизменным. Это говорит о том, что в исследуемой организации отсутствуют потери рабочего времени.
Для получения более полной информации об использовании рабочего времени рассчитывают величины соответствующих фондов времени.
Календарный фонд времени работников определяется:
а) суммированием списочного числа работников за все календарные дни периода;
б) умножением среднесписочного числа работников на начало календарных дней в том периоде, за который было определено среднее списочное число.
Структура календарного фонда времени работников по предприятию в целом включает в себя:
табельный фонд;
максимально возможный фонд рабочих человеко- дней, в составе которого явочный фонд и неявки.
Количество фактически отработанных человеко-дней получается вычитанием числа прогулов из явочного фонда.
Для изучения причин увеличения (уменьшения) рабочего времени в Добринском райпо за 2005 - 2007 годы составим баланс рабочего времени в таблице