Организация учета затрат на оплату труда и социальное обеспечение в некоммерческой организации
По результатам составленного баланса можно сделать вывод о том, что календарный фонд времени в 2006 году по сравнению с 2005 годом остался неизменным, в 2007 году по сравнению с 2006 годом и 2005 годом уменьшился на 999360 человеко – дней.
Таблица 8
Баланс рабочего времени Добринскогого райпо за 2005 - 2007 годы
| Показатели | Годы | Изменение (+;-) | |||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Ресурсы рабочего времени (человеко -дни) | |||||
| Календарный фонд времени | 245160 | 245160 | 235800 | - | -999360 |
| Праздничные и выходные дни | 75591 | 76953 | 73360 | 1362 | -35933 |
| Табельный фонд | 169569 | 168207 | 162440 | -1362 | -5767 |
| Очередные отпуска | 6972 | 6916 | 18340 | -56 | 11424 |
| Максимально возможный фонд | 162597 | 161291 | 144100 | -1306 | -17191 |
| Использование рабочего времени (человеко -дни) | |||||
| Отработано | 169569 | 168207 | 162440 | -1362 | -5767 |
| Неявки по уважительным причинам всего, в том числе: | 2670 | 2270 | 2260 | -400 | -10 |
| отпуск по учебе | 180 | 150 | 110 | -30 | -40 |
| отпуск по беременности и родам | - | - | - | - | - |
| по болезни | 2250 | 1900 | 2000 | -350 | 100 |
| прочие неявки, разрешенные законом | 240 | 220 | 150 | -20 | -70 |
| Потери рабочего времени всего, в том числе: | 122 | 60 | 78 | -62 | 18 |
| неявки с разрешения администрации | 50 | 20 | 30 | -30 | 10 |
| Целодневные простои | 72 | 40 | 48 | -32 | 8 |
| Явочный фонд | 159805 | 158961 | 141762 | -844 | -17199 |
| Прогулы | 3 | - | 2 | -3 | 2 |
| Фактически отработано чел.–дни | 159802 | 158961 | 141760 | -841 | -17201 |
Данное уменьшение вызвано сокращением праздничных и выходных дней, а так же численности работников, что повлекло за собой снижение табельного фонда в 2006 году по сравнению с 2005 годом на 1362 человеко – дней, в 2007 году по сравнению с 2006 годом на 5767 человеко – дней, а в 2007 году по сравнению с 2005 годом снижение табельного фонда составило 7129 человеко – дня.
Максимально – возможный фонд (плановый фонд) в 2006 году по сравнению с 2005 годом уменьшился на 1306 человеко – дней, в 2007 году по сравнению с 2006 годом на 17191 человеко – дней, а в 2007 году по сравнению с 2005 годом уменьшился на 18497 человеко – дней.
На основе баланса рабочего времени можно рассчитать такие показатели как:
Коэффициент использования фонда времени = отработанные человеко –дни / плановый фонд (11)
По данным Добринского райпо за 2005 - 2007 годы коэффициент использования фонда времени составил:
В 2005 году:
169569 / 162597 = 1,04
В 2006 году:
168207 / 161291 = 1,04
В 2007 году:
162440 / 144100 = 1,13
D Коэффициент использования фонда времени в 2006 по сравнению с 2005 годом = 1,04 – 1,04 = -
D Коэффициент использования фонда времени в 2007 по сравнению с 2006 годом = 1,13 – 1,04 = 0,09
D Коэффициент использования фонда времени в 2007 по сравнению с 2005 годом = 1,13 – 1,04 = 0,09
На основании рассчитанных данных можно сделать вывод о том, что фонд рабочего времени на исследуемом предприятии используется не рационально. Для улучшения данного показателя необходимо увеличить количество отработанных человеко – дней.
Удельный вес явок = отработанные чел. – дни + целодневные простои / плановый фонд (12)
В 2005 году:
169569 + 72 / 162597 = 1,04
В 2006 году:
168207 + 40 / 161291 = 1,04
В 2007 году:
162440 + 48 / 144100 = 1,13
D Удельный вес явок 2006 по сравнению с 2005 годом = 1,04 – 1,04 = -
D Удельный вес явок в 2007 по сравнению с 2006 годом = 1,13 – 1,04 = 0,09
D Удельный вес явок в 2007 по сравнению с 2005 годом = 1,13 – 1,04 = 0,09
На основании рассчитанных данных можно сделать вывод о том что, несмотря на снижение численности, удельный вес явок остался неизменным, а это свидетельствует об уменьшении целодневных простоев и о снижении планового фонда рабочего времени.
Удельный вес неявок = Неявки / Плановый фонд (13)
В 2005 году:
2670/ 162597 = 1,02
В 2006 году:
2270/ 161291 = 1,01
В 2007 году:
2260/ 144100 = 1,02
D Удельный вес неявок 2006 по сравнению с 2005 годом = 1,01 – 1,02 = -0,01
D Удельный вес неявок в 2007 по сравнению с 2006 годом = 1,02 – 1,01 = 0,01
D Удельный вес неявок в 2007 по сравнению с 2005 годом = 1,02 – 1,02 = -
На основании рассчитанных данных можно сделать вывод о том что, на исследуемом предприятии в 2007 году возросло число неявок, несмотря на то, что среднесписочная численность работников уменьшилась.
3.3 Анализ производительности труда
Один и тот же результат в процессе производства может быть получен при различной степени эффективности труда.
Мера эффективности труда в процессе производства получила название производительности труда. Иными словами, под производительностью труда понимается его результативность или способность человека производить и реализовывать (в торговле) за единицу рабочего времени определенный объем продукции (товаров).
Производительность труда является главным показателем эффективности использования живого труда. Она исчисляется как отношение товарооборота к среднесписочной численности работников.
В процессе анализа производительности туда необходимо установить:
степень выполнения задания по росту производительности труда; напряженность задания по росту производительности труда за счет этого фактора;
факторы, влияющие на изменение показателей производительности труда;
рассчитать влияние основных факторов на производительность труда;
сравнить темпы роста производительности труда, численности работников и объема товарооборота;
определить какое влияние на прирост товарооборота оказало изменение производительности труда торговых работников и цен;
резервы роста производительности труда и мероприятия по их использованию.
Для того чтобы избежать искажений, динамика производительности труда рассчитывается в сопоставимых ценах.
Рост производительности труда имеет большое экономическое и социальное значение. В результате роста производительности труда увеличивается совокупный валовой продукт, национальный доход, увеличивается заработная плата работников, снижаются издержки производства и обращения.
Рассмотрим динамику производительности труда в Добринском райпо за 2005 – 2007 годы по отраслям деятельности в таблице 9.
Данные таблицы показывают, что производительность труда в целом по райпо за последние три года имеет тенденцию к росту как в действующих, так и в сопоставимых ценах.
В целом по райпо производительность труда в 2006 году по сравнению с 2005 годом в действующих ценах возросла на 39,1 тыс. руб. или на 9,89%, а в сопоставимых на 0,47 тыс. руб. или на 10,12%; в 2007 году по сравнению с 2006 годом произошло увеличение в действующих ценах на 103,83 тыс. руб. или на 23,69%, а в сопоставимых на 143,66 тыс. руб. или на 33,71%, а по сравнению с 2005 годом производительность труда в действующих ценах увеличилась на 142,93 тыс. руб. или на 35,8%, а в сопоставимых на 144,13 тыс. руб. или на 33,86%.
Аналогичное увеличение наблюдается и по отдельным отраслям.
Производительность труда работников торговли в 2006 году по сравнению с 2005 годом в действующих ценах увеличилась на 53,76 тыс. руб. или на 9,16%, а в сопоставимых ценах уменьшилась на 2,76 тыс. руб. или на 0,47%, в 2007 году по сравнению с 2006 годом в действующих ценах произошло увеличение производительности труда на 127,59 тыс. руб. или на 19,91%, а в сопоставимых на 29,61%, а по сравнению с 2005 годом в действующих ценах возросла на 181,35 тыс. руб. или на 30,88%, а в сопоставимых на 170,29 тыс. руб. или на 29,0%.
Таблица 9
Динамика производительности труда по отраслям деятельности Добринского райпо за 2005 – 2007 годы
| Показатели | Годы | Изменение (+;-) | Темп роста (%) | ||||
| 2005 | 2006 | 2007 | 2006 г. к 2005г. |
2007 г. к 2006г. |
2006 г. к 2005г. | 2007 г. к 2006г. | |
| Производительность труда в целом по райпо | |||||||
| в действующих ценах | 399,05 | 438,15 | 541,98 | 39,1 | 103,83 | 109,89 | 123,69 |
| в сопоставимых ценах | 399,05 | 399,52 | 543,18 | 0,47 | 143,66 | 110,12 | 133,71 |
| Производительность труда в торговле | |||||||
| в действующих ценах | 52,1 | 56,3 | 65,5 | 4,2 | 9,2 | 108,06 | 116,34 |
| в сопоставимых ценах | 2,1 | 51,3 | 64,6 | -0,8 | 13,3 | 98,46 | 125,93 |
| Производительность труда в общепите | |||||||
| в действующих ценах | 16,3 | 18,3 | 21,0 | 2 | 2,7 | 112,27 | 114,75 |
| в сопоставимых ценах | 16,3 | 16,69 | 20,69 | 0,39 | 4 | 102,39 | 123,97 |
| Производительность труда в производстве | |||||||
| в действующих ценах | 23,3 | 24,7 | 24,7 | 1,4 | - | 106,01 | 100 |
| в сопоставимых ценах | 23,3 | 22,52 | 24,34 | -0,78 | 1,82 | 96,65 | 108,08 |
Производительность труда работников общественного питания в 2006 году по сравнению с 2005 годом в действующих ценах уменьшилась на 38,43 тыс. руб. или на 23,26%, а в сопоставимых на 49,61 тыс. руб. или на 30,03%, в 2007 году по сравнению с 2006 годом данный показатель в действующих ценах увеличился на 125,79 тыс. руб. или на 99,23%, а в сопоставимых ценах на 133,34 тыс. руб. или в два раза, а по сравнению с 2005 годом производительность труда в действующих ценах увеличилась на 87,36 тыс. руб. или на 52,88%, а в сопоставимых на 83,73 тыс. руб. или на 50,69%.
Производительность труда производственных рабочих в 2006 году по сравнению с 2005 годом в действующих ценах уменьшилась на 7,29 тыс. руб. или на 2,81%, а в сопоставимых на 29,5 тыс. руб. или на 11,39%; в 2007 году по сравнению с 2006 году данный показатель в действующих ценах увеличился на 90,15 тыс. руб. или на 35,82%, а в сопоставимых на 107,44 тыс. руб. или на 46,82%,а в сравнении с 2005 годом производительность труда в действующих ценах возросла на 82,86 тыс. руб. или на 31,99%, а в сопоставимых на 77,94 тыс. руб. или на 30,09%.
Изменение производительности труда происходит под влиянием различных факторов. Поэтому в ходе дальнейшего анализа необходимо установить важнейшие факторы и исчислить их влияние на изменение производительности труда, то есть провести факторный анализ.
Для расчета влияния факторов на производительность труда используют различные методы:
метод разницы цепных подстановок;
индексный метод;
интегральный;
метод корреляционно - регрессивного анализа.
Методику факторного анализа рассмотрим на примере производительности труда в торговле. Чтобы рассчитать влияние факторов, сначала составим расчетную формулу, которая будет выражать связь между производительностью труда и факторами, влияние которых определяется.
Производительность труда работников торговли зависит от оборота розничной торговли и среднесписочной численности работников торговли. Используется расчетная формула:
 (14)
где V - производительность труда работников торговли;
Т - оборот розничной торговли;
Ч - среднесписочная численность работников торговли.
Влияние факторов по методу цепных подстановок можно исчислить по формулам:
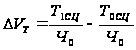 (15)
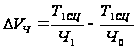 (16)
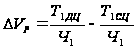 (17)
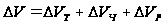 (18)
Исходные данные для факторного анализа производительности труда работников Добринского райпо за 2005 – 2007 годы оформлены в таблице 10.
Таблица 10
Исходные данные для факторного анализа производительности труда работников торговли Добринского райпо за 2005 – 2007 годы
| Показатели | Годы | Изменение (+;-) | |||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г |
2007 г. к 2006 г | |
| Оборот розничной торговли: | |||||
| в действующих ценах | 18443,4 | 21337,7 | 24497 | 2894,3 | 3159,3 |
| в сопоставимых ценах | 18443,4 | 19442,7 | 24160,4 | 999,3 | 4717,7 |
| Численность работников торговли, в том числе: |
354 |
379 | 374 | 25 | -5 |
| Работники прилавка | 172 | 197 | 196 | 25 | -1 |
| Удельный вес работников прилавка | 48,59 | 51,98 | 52,41 | 3,39 | 0,43 |
| Производительность труда работников торговли | |||||
| в действующих ценах | 52,1 | 56,3 | 65,5 | 4,2 | 9,2 |
| в сопоставимых ценах | 52,1 | 51,3 | 64,6 | -0,8 | 13,3 |
| Производительность труда работников прилавка, в том числе: | |||||
| в действующих ценах | 106,3 | 108,4 | 125,1 | 2,1 | 16,7 |
| в сопоставимых ценах | 106,3 | 98,8 | 123,29 | -7,5 | 24,49 |
Расчеты и результаты факторного анализа оформлены в таблице 11. В целом по райпо наблюдается рост производительности труда работников торговли как в действующих так и в сопоставимых ценах.
Таблица 11
Расчет влияния факторов на изменение производительности труда торговых работников Добринского райпо за 2005 – 2007 годы
| Факторы |
2006 год по сравнению с 2005 годом |
2007год по сравнению с 2006 годом |
2007 год по сравнению с 2005 годом |
|||
|
Алгоритм расчета |
Влия-ние факто-ров (т.р./ чел.) |
Алгоритм расчета |
Влия- ние факто- ров (т.р./ чел.) |
Алгоритм расчета |
Влия- ние факто- ров (т.р./ чел.) |
|
| За счет выручки |
ДVT = 19442,7/354 – 18443,4/354 |
+2,82 |
ДVT = 24160,4/379 – 19442,7/379 |
+12,45 |
ДVT = 24160,4/354 - 18443,4/354 |
+16,15 |
|
Средне-списоч-ная числен-ность работ-ников торговли |
ДVЧ = 19442,7/379 – 19442,7/354 |
-3,62 |
ДVЧ = 24160,4/374 – 24160,4/379 |
+0,85 |
ДVЧ = 24160,4/374 - 24160,4/354 |
-3,65 |
|
Рознич-ные цены |
ДVР = 21337,7/379 – 19442,7/379 |
+5 |
ДVР = 24497/374 – 24160,4/374 |
+0,9 |
ДVР = 24497/374 - 24160,4/374 |
+0,9 |
|
Совокуп-ное влияние факторов |
2,82-3,62+5 | 4,2 | 12,45+0,85+0,9 | 14,15 | 16,15-3,65+0,9 | 13,4 |
Как видно из данных таблицы 11, на рост производительности труда в 2006 году по сравнению с 2005 годом оказало влияние увеличение выручки и увеличение розничных цен, а сокращение среднесписочной численности работников повлияло на уменьшение роста производительности труда.
В целом влияние совокупных факторов составило 4,2 т.р./чел. В 2007 году по сравнению с 2005 годом физический объем проданных товаров вырос и соответственно произошло увеличение производительности труда на 12,45 т. р./чел., а по сравнению с 2005 годом на 16,15 т. р./чел. В 2007 году по сравнению с 2006 годом положительное влияние на производительность труда оказало увеличение среднесписочной численности работников торговли, так как производительность труда увеличилась на 0,85 т. р./чел., а по сравнению с 2005 годом за счет сокращения численности работников производительность труда уменьшилась на 3,65 тыс. руб. Увеличение розничной цены в 2007 году по сравнению с 2006 годом и 2005 годом способствовало повышению производительности труда на 0,9 тыс. руб.
На производительность труда работников торговли оказывает влияние и изменение удельного веса работников прилавка и их выработки.
Для расчета влияния этих факторов используем следующие формулы:
 (19)
где V - производительность труда работников торговли,
d - удельный вес работников прилавка,
V’ - выработка работников прилавка.
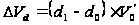 (20)
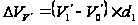 (21)
Используя данные таблицы 11, исчислим влияние и изменение удельного веса работников прилавка и их выработки на производительность труда работников торговли:
В 2006году по сравнению с 2005 годом:
DVd = (51,98 - 48,59)*108,4 /100 = 3,67 тыс.руб./чел.
В результате увеличения удельного веса работников прилавка, производительность труда работников увеличилась на 3,67 тыс. руб./чел.
DVV = (108,4 – 106,3)*51,98/100 = 1,09тыс. руб./чел.
За счет увеличения выработки работников прилавка производительность труда работников торговли в 2006 году по сравнению с 2005 годом увеличилась незначительно - на 1,09 тыс. руб. /чел.
Совокупное влияние факторов равно:
3,67 + 1,09= 4,67 тыс. руб./чел.
В 2007 году по сравнению с 2006 годом:
DVd = (52,41 – 51,98)*108,4/100 = 0,47тыс.руб./чел.
В результате увеличения удельного веса работников прилавка, производительность труда работников увеличилась на 0,47 тыс. руб./чел.
DVV = (125,1 – 108,4)*52,41/100 = 8,75тыс. руб./чел.
За счет увеличения выработки работников прилавка производительность труда работников торговли в 2007 году по сравнению с 2006 годом увеличилась на 8,75 тыс. руб. /чел.
Совокупное влияние факторов равно:
0,47 + 8,75= 9,22 тыс. руб./чел.
В 2007 году по сравнению с 2005 годом:
DVd = (52,41 - 48,59)*106,3/100 = 4,06 тыс.руб./чел.
В результате увеличения удельного веса работников прилавка, производительность труда работников увеличилась на 4,06 тыс. руб./чел.
DVV = (125,1 – 106,3)*52,41/100 = 9,85 тыс. руб./чел.
За счет увеличения выработки работников прилавка производительность труда работников торговли в 2007 году по сравнению с 2005 годом на 9,85 тыс. руб. /чел.
Совокупное влияние факторов равно: 4,06 + 9,85 = 13,91 тыс. руб./чел.
Таким образом, повышение эффективности использования трудовых ресурсов торговли, можно обеспечить увеличением объема оборота розничной торговли, увеличением удельного веса работников прилавка и роста их выработки.
Для анализа темпов роста выручки от реализации, производительности труда и численности работников Добринского райпо за 2005 - 2007 годы составлена таблица 12.
Таблица 12
Анализ темпов роста выручки от реализации, производительности труда и численности работников Добринского райпо за 2005 – 2007 годы
| Показатели | Годы | Изменение | |||||
| Абсолютное откл. (+;-) | Относительное отк. (%) | ||||||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Выручка от реализации в сопоставимых ценах | 18443,4 | 19442,7 | 24160,4 | 999,3 | 4717,7 | 105,42 | 124,26 |
| Производительность труда на 1 человека в сопоставимых ценах | 52,1 | 51,3 | 64,6 | -0,8 | 13,3 | 98,46 | 125,93 |
| Среднесписочная численность | 354 | 379 | 374 | 25 | -5 | 107,06 | 98,68 |
Из данных таблицы 12 видно, что темп роста численности работников на исследуемом предприятии за анализируемый период ниже темпов роста выручки от реализации и производительности труда. Это говорит об эффективной организации трудового процесса и рациональном использовании трудовых ресурсов.
Наблюдается увеличение выручки от реализации в сопоставимых ценах в 2006 году по сравнению с 2005 годом на 999,3 тыс. руб., что составляет 105,42%, в 2007 году по сравнению с 2006 годом происходит увеличение на 4717,7тыс. руб. или на 24,26%, а в сравнении с 2005 годом на 5717 тыс. руб. или на 30,99%. Производительность труда на одного человека в сопоставимых ценах в 2006 году по сравнению с 2005 годом уменьшилась на 0,8 тыс. руб. или на 1,54%,в 2007 году по сравнению с 2006 годом наблюдается рост производительности труда на 13,3 тыс. руб. или на 25,93%, а по сравнению с 2005 годом производительность труда увеличилась на 12,5 тыс. руб. или на 23,99%.
3.4 Анализ фонда оплаты труда
Основным источником выплат заработной платы всем категориям работающих является фонд оплаты труда или фонд заработной платы.
Фонд заработной платы – это сумма вознаграждений, предоставленных наемным работникам в соответствии с количеством и качеством их труда, а так же компенсаций, связанных с условиями труда.
Фонд оплаты труда - это часть совокупного общественного продукта, поступающего в денежном выражении в индивидуальное распоряжение трудящихся в соответствии с количеством и качеством затраченного труда.
По своей структуре фонд заработной платы является довольно сложной составляющей издержек на содержание рабочей силы.
Фонд оплаты труда включает все денежные выплаты работникам предприятия по тарифным ставкам, сдельным расценкам, оклады, премии (без учета выплачиваемых из фонда материального поощрения), доплаты и все виды надбавок.
В состав фонда оплаты труда входят следующие выплаты:
во - первых, денежные суммы, начисленные за выполненную работу рабочим и служащим списочного и не списочного состава;
во - вторых, денежные суммы, начисленные работникам в соответствии с действующим законодательством за непроработанное время, то есть оплата дополнительных перерывов для кормления детей, доплата несовершеннолетним при установлении сокращенного рабочего дня, оплата рабочего времени, затраченного на выполнение государственных и общественных обязанностей. Сюда же входит оплата брака и простоев не по вине работника, а также заработная плата, сохраняемая за работниками, временно направленными на сельскохозяйственные работы.
В фонд оплаты труда включается оплата труда ежегодных (очередных) и дополнительных отпусков, предоставляемых бесплатно квартир, коммунальных услуг, стоимость натуральных выдач.
В фонд оплаты так же труда включаются суммы, начисленные за выполненную работу лицам по специальным договорам, например работникам потребительской кооперации выплаты комиссионных вознаграждений за заготовку сельскохозяйственной продукции и сырья. Сюда же относятся выплаты единовременных вознаграждений за выслугу лет, оплата районных коэффициентов к заработной плате и надбавок за вредность и особые условия труда.
Фонд оплаты труда – основная часть денежных доходов населения, систематически анализируется по стране в целом, по отраслям деятельности, по каждой организации, предприятию.
Фонд заработной платы
С переходом на новые условия хозяйствования вводятся:
различного рада доплаты и надбавки к тарифным ставкам (должностным окладам);
доплаты за совмещение профессий (должностей), расширение зоны обслуживания или увеличение объема выполненных работ;
доплаты за выполнение обязанностей временно отсутствующих работников (если он заболел, находиться в отпуске или командировке);
надбавки рабочим за высокое профессиональное мастерство, высококвалифицированным инженерно - техническим рабочим и служащим.
В фонд оплаты труда включаются все суммы, начисленные рабочим и служащим за соответствующий период (месяц, квартал, год), без вычета налогов и других удержаний, произведенных в соответствии с действующим законодательством.
Фонд оплаты труда отражается в статистической отчетности.
Для конкретной торговой организации фонд оплаты труда является одной из крупнейших статей издержек обращения, поэтому цель анализа - проверка выполнения плана по расходованию фонда оплаты труда в соответствии с выполнением плана товарооборота, его характеристика в динамике.
В связи с этим бухгалтерский учет труда и его оплаты должен быть организован таким образом, чтобы в течение года можно было организовать контроль за его использованием.
С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты.
При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты.
Только при таких условиях создается возможность для наращивания темпов расширенного воспроизводства.
В связи с этим анализ использования средств на оплату труда на предприятии имеет большое значение.
Для расчета фонда заработной платы используются формулы:
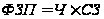 (22)
где ФЗП - фонд заработной платы;
Ч - среднесписочная численность работников;
СЗ - среднегодовая заработная плата одного работника.
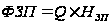 (23)
где Q – общий объем выпускаемой продукции в плановом периоде;
НЗП – норматив заработной платы на один рубль выпускаемой продукции.
Влияние этих факторов можно исчислить методом абсолютных разниц по формулам:
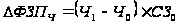 (24)
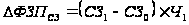 (25)
Для расчета влияния факторов можно использовать и интегральный метод:
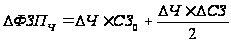 (26)
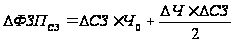 (27)
Расчет влияния факторов на изменение фонда оплаты труда по совокупной деятельности Добринского райпо за 2007 год проведем в таблице 13.
Таблица 13
Расчет влияния факторов на изменение фонда оплаты труда по совокупной деятельности Добринского райпо за 2007 год
| Показатели | План | Факт |
Абсолют. отклонен (+;-) |
Алгоритм расчета влияния факторов |
Влияние (тыс. руб.) (+;-) |
| Среднесписочная численность работников (Ч) | 681 | 655 | -26 |
DФЗПЧ = (655 – 681) * 4305 |
- 111930 |
|
Среднегодовая заработная плата (СЗ) |
4305 | 5326 | +1021 |
DФЗПЧ = (5326 – 4305) * 655 |
+668755 |
| Фонд оплаты труда (ФЗП) | 35835,2 | 42578,7 | +6743,5 | - 111930+668755 | 556825 |
По данным этой таблицы можно сделать следующие выводы.
Фактический фонд оплаты труда в 2007 году оказался больше планового на 6743,5тыс. руб.
В том числе за счет увеличения среднегодовой заработной платы фонд оплаты труда увеличился на 668755 тыс. руб.
А за уменьшения среднесписочной численности работников фонд оплаты труда уменьшился на 111930тыс. руб.
Фонд заработной платы должен быть обоснованным и достаточным для нормального функционирования предприятия.
Излишек фонда оплаты труда ложится на себестоимость продукции, сокращает прибыль, снижает рентабельность.
В тоже время, недостаток фонда оплаты труда вызывает снижение заработной платы и может привести к увеличению текучести кадров, дестабилизации коллектива и даже к социальным конфликтам.
При обосновании норматива заработной платы предприятие должно учитывать планируемое изменение производительности труда, ожидаемый уровень инфляции и планируемое изменение реальной заработной платы работников.
Заключение
В системе экономических категорий труд, как целесообразная деятельность человека, занимает важное место. Это объясняется тем, что в процессе торговой, посреднической, производственной и иной деятельности производятся затраты живого труда, включаемые в