Планирование как функция управления предприятием
Организация доставки МР в производственные подразделения
Учет, контроль и анализ:
Своевременное заполнение лимитных карт, групповых и разовых требований на отпуск материалов со склада;
Kонтроль соблюдения сроков поставок материалов на предприятие;
Kонтроль качества материальных ресурсов на момент доставки его на полиграфическое предприятие;
Анализ оптимальности выбора хозяйственных связей с поставщиками;
Kонтроль и анализ уровня производственных запасов, выявление сверхнормативных запасов;
Анализ выполнения лимитов и норм расходования материалов
Планирование запасов материальных ресурсов
Понятие закупка материальных ресурсов (МР) появилось в связи с переходом российской экономики к рыночным принципам деятельности. В рыночной экономике планирование МТО происходит в рамках внутрифирменного планирования. В условиях рынка планирование МТО должно включать в себя:
1. Исследование рынка сырья и материалов – один из элементов планирования МТО на промышленном предприятии. Целями исследования рынка сырья и материалов достижение обозримости этого рынка и возможность рациональной закупки сырья и материалов.
Изучение рынка сырья и материалов предполагает:- систематический сбор, обработку, анализ и оценку информации о предложении конкретных видов МР на рынке потенциальных поставщиков, ассортименте МР, новых технологиях изготовления МР;- хранение информации;- выработку четкой стратегии хранения, т. е. решение вопроса, будет ли предприятие закупать те или иные МР, детали, комплектующие изделия и т.д. у поставщиков, посредников или производить их у себя.
2. Определение потребности предприятия – Составная часть планирования и является важным фактором, влияющим на результаты его деятельности. На предприятиях потребность в МР рассчитывается по следующим направлениям: потребность на производство продукции, потребность на ремонтно-эксплуатационные нужды, потребность на образование производственных запасов, потребность на НИР и ОКР. Для определения потребности в МР наиболее целесообразно использовать нормативный подход, основанные на нормах расхода и программе выпуска продукции или выполнения работ.
При нормативном подходе определения потребности требуются следующие данные: - программа производства изделий (или выполнения работ), которая формируется путем исследования товарного рынка (рынка услуг); - норма расхода МР в расчете на единицу продукции.
3. Разработка плана закупок. После определения потребности в МР разрабатывается план закупок. Этот план нужен для рациональной закупки МР. Составить план закупок – это значит определить объем закупок на определенный период, а также вид закупок.
В зависимости от объема закупок МР устанавливается возможный вид закупки:
1. напрямую у изготовителя - осуществляется при больших объемах потребления;
2. оптовые закупки через посредников или биржу – срочные закупки или закупается большой ассортимент;
3. закупки мелкими партиями в магазинах розничной торговли – небольшие разовые объемы закупок;
4. закупки через торги посредством тендеров. Объявляется конкурс среди продавцов.
Через биржи и аукционы в основном закупается сельскохозяйственное сырье и для пищевой, кожевенной и текстильной промышленности.
4. Стоимостной анализ заготовительной сферы. В процессе планирования материального обеспечения предприятия в целях сокращения затрат должен осуществляться стоимостной анализ, результаты которого используются в процессе увязки (согласования) плана закупок со сметой затрат на производство.
Составление плана материально-технического обеспеченияСовременная система материально- технического обеспечения.
Функции предприятия определяются видом его деятельности. Вполне естественно, что описание МТО предприятия заключается в перечислении относящихся к нему задач.
Функции МТО деятельности предприятия заключаются в координации спроса и предложения на конкретный товар при минимизации издержек как в стратегическом, так и в тактическом отношениях, а также в поддержании на должном уровне отношений фирмы с конкретными поставщиками и клиентами.
Из данного определения вытекают по крайней мере 2 задачи МТО - диалог и выбор. Под диалогом понимаются отношения предприятия с поставщиками сырья и материалов и с потребителями выпускаемой продукции. Различаются внутренний и внешний диалоги - т. е. передача службам фирмы поступивших от внешних партнеров (как поставщиков, так и клиентов) пожеланий, и ограничений касательно использования материальных, технологических и трудовых ресурсов.
Очевидно также, что деятельность по МТО охватывает длительный период; в то же время МТО должно обеспечить быстрое и эффективное занятие фирмой тактических позиций. А главное здесь является сбор и обработка информации. Именно в этом заключается будущее МТО как целостной системы по управлению информацией, состыковке ее элементов и задействованию их для достижения целей фирмы, контролю за использованием средств, постоянному отслеживанию движения вперед.
Таким образом, МТО находится в самом сердце осуществляемого компанией в различных областях выбора, в центре предпринимаемых действий; несомненно, оно представляет собой важный фактор разработки общей политики фирмы. При этом, выполняя функцию контроля, МГО утрачивает материальный характер.
Перед МГО всех компаний, организаций стоит одна и та же важнейшая задача: ликвидация производственных сбоев, обусловленных нестыковкой движения товаров, материалов, информации и компетенций. МТО - это способ организации деятельности предп-риятия, позволяющий объединить усилия различных единиц, производящих и реализующих товары и услуги, с целью оптимизации финансовых, материальных и трудовых ресурсов, используемых фирмой для реализации своих экономических целей. 3. Планирование материально-технического обеспечения.
Планирование материально-технического обеспечение.
Для осуществления МТО необходимо разработать определенный инструментарий, позволяющий управлять уровнем предлагаемой услуги, а также уровнем соответствующих затрат. В этой связи первоочередной интерес представляют системы планирования информации.
Планирование - процесс принятия решений на основании ожиданий - позволяет достичь ожидаемых результатов путем воздействия на сложную совокупность взаимонезависимых механизмов.
В процессе стратегического планирования принимаются решения, касающиеся структуры сети товародвижения либо капиталовложений, необходимых для придания большей гибкости системе материального обращения.
Оперативное планирование МТО представляет собой средство регулирования и контроля задействованного в производстве сырья и готовых изделий. Его цель состоит в развитии контактов между различными службами компании, усилении координации их деятельности и повышении их мотивации по отношению к задачам МТО.
Стратегическое планирование деятельности в сфере МТО должно помочь компании научиться приспосабливаться к изменениям в окружающей среде. Примерами стратегических решений, вызванных изменениями среды, можно считать решение о перемещении центра реализации в связи со сдвигами в территориальном распределении клиентуры, а также разработку гибкого производства. нацеленного на более быстрое удовлетворение постоянно усложняющихся требований рынка.
Классификация и структура кадров на предприятии
В обеспечении эффективности производства важное значение имеет структура кадров предприятия.
Персонал предприятия (кадры, трудовой коллектив) – это совокупность работников, входящих в его списочный состав.
В мировой практике чаще всего используется классификация, при которой работники делятся на менеджеров и исполнителей. Менеджеры – это организаторы производства различных уровней.
В России персонал промышленных предприятий делится прежде всего на промышленно-производственный и непромышленный персонал. К промышленно-производственному персоналу относятся работники, которые непосредственно связаны с производством и его обслуживанием: рабочие производственных цехов и участков, заводских лабораторий, управленческий персонал. К непромышленному персоналу относятся работники, занятые в непроизводственной сфере: жилищно-коммунальных хозяйствах, детских садах, столовых, принадлежащих предприятию и т.д.
По характеру выполняемых функций в соответствии Общероссийским классификатором профессий рабочих, должностей служащих и тарифных разрядов (ОКПДТР) промышленно-производственный персонал (ППП) подразделяется на четыре категории: рабочих, руководителей, специалистов и технических исполнителей (служащих).
К рабочим относятся лица, непосредственно занятые в процессе создания материальных ценностей, а также занятые ремонтом, перемещением грузов, перевозкой пассажиров, оказанием материальных услуг и др.
Рабочие, в свою очередь подразделяются на основных и вспомогательных. К основным относятся рабочие, которые непосредственно связаны с производством продукции, к вспомогательным – с обслуживанием производства.
К руководителям относятся работники, занимающие должности руководителей предприятий и их структурных подразделений.
Руководители, возглавляющие коллективы производственных подразделений, предприятий, отраслей и их заместители, относятся к линейным. Руководители, возглавляющие коллективы функциональных служб и их заместители, относятся к функциональным.
По уровню, занимаемому в общей системе управления, все руководители подразделяются на руководителей низового звена, среднего и высшего звена.
К руководителям низового звена относят мастеров, старших мастеров, прорабов, начальников небольших цехов, а также руководителей подразделений внутри функциональных отделов и служб.
Руководители среднего звена – это директора предприятий, генеральные директора объединений, начальники крупных цехов.
Руководящие работники высшего звена – это руководители финансово-промышленных групп, генеральные директора крупных объединений, руководители функциональных отделов министерств, ведомств и их заместители.
К специалистам относятся работники, интеллектуального труда (бухгалтеры, экономисты, инженеры).
Служащие – это работники, осуществляющие подготовку и оформление документации, учет и контроль, хозяйственное обслуживание. К ним относятся агенты по снабжению, машинистки, кассиры, делопроизводители, табельщики, экспедиторы...
Соотношение работников по категориям характеризует структуру трудовых ресурсов предприятия.
В зависимости от характера трудовой деятельности персонал предприятия подразделяют по профессиям, специальностям и уровню квалификации.
Профессия – вид деятельности, требующий определенных знаний и трудовых навыков, которые приобретаются путем общего или специального образования и практического опыта.
Специальность – вид деятельности в рамках той или иной профессии, который имеет специфические особенности и требует от работников дополнительных специальных знаний и навыков. Например: экономист-плановик, экономист-бухгалтер, экономист-финансист, экономист-трудовик в рамках профессии экономиста. Или: слесарь-наладчик, слесарь-монтажник, слесарь-сантехник в рамках рабочей профессии слесаря.
Квалификация определяет уровень знаний и трудовых навыков работника по специальности, который отображается в квалификационных (тарифных) разрядах и категориях.
Планирование потребности в персонале
Методы расчета численности рабочих зависят от выполнения ими нормируемых или ненормируемых работ. На практике применяются два дополняющих друг друга метода: по нормам трудоемкости и по нормам обслуживания оборудования.
Расчет
числа основных
рабочих списочного
состава по
нормам трудоемкости
определяется
по формуле
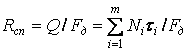 ,
где
 -
производственная
программа в
натуральном
выражении;
 –
действительный
фонд времени
в году;
 -
трудоемкость
объема производства;
 –
плановая трудоемкость
единицы продукции;
m –
число наименований
работ, выполняемых
группой рабочих.
Необходимо различать списочное и явочное число рабочих. В списочный состав включаются все рабочие, состоящие в группе промышленно-производственного персонала предприятия, в том числе находящиеся в отпуске, отсутствующие по болезни и др. В явочный состав входят те рабочие, которые должны являться на работу ежедневно, для обеспечения нормального хода производства. Среднесписочное число рабочих – это среднеарифметическая годовая численность.
Численность рабочих-повременщиков и вспомогательных рабочих устанавливается по штатным расписаниям, где показывается явочная численность, которая определяется по числу рабочих мест в соответствии с технологией производства, нормами обслуживания и сменности работ.
Численность рабочих – сдельщиков определяется путем деления производственной программы в нормочасах на планируемый уровень выполнения норм в процентах и полезный фонд времени одного рабочего в часах.
Численность вспомогательных рабочих определяется по нормам обслуживания или наличию рабочих мест.
Численность РСС (руководители, специалисты, служащие) осуществляется в соответствии с утвержденной структурой управления предприятия и разработанным штатным расписанием.
Сравнивая фактическую численность работников на начало планируемого периода и потребность по плану на его конец, определяют дополнительную потребность в кадрах. При этом учитывают нормальную убыль работников (переход на пенсию, призыв в армию и др.)
Наряду с определением потребности в рабочей силе разрабатывается план подготовки кадров и повышения квалификации работающих.
Методы расчета численности работающих
Можно выделить три основных подхода к определению численности персонала:
1) маржиналистский;
2) экспертно-статистический;
3) аналитически-нормативный.
Маржиналистский подход основан на анализе предельной продуктивности факторов производства, т.е. определении количества работников, которое обеспечивает ему максимум чистого дохода.
Экспертно-статистический подход основан на установлении статистических зависимостей между численностью персонала и влияющими на нее факторами. В качестве исходной информации используется отчетная информация по видам деятельности, отраслям, предприятиям и их подразделениям.
Статистические зависимости обычно устанавливаются методами регрессионного анализа. Полученная зависимость иногда корректируется на основе экспертных оценок специалистов.
Аналитически-нормативный подход к определению численности персонала предполагает анализ конкретного трудового процесса, проектирование рациональной организации труда, нормирование трудоемкости работ по каждой группе персонала и на этой основе установление норм численности. Такой подход возможен как в условиях действующего предприятия, так и при проектировании предприятий и их подразделений. Расчет норм численности может осуществляться при заданном варианте разделения труда и в процессе решения общей задачи оптимизации взаимодействия и численности работающих.
Нормирование труда позволяет определить затраты времени на выполнение конкретных работ в организации и рассчитать численность исполнителей и объемы выполняемых ими заданий.
Применительно к служащим нормирование заключается в установлении меры затрат труда на выполнение заданного объема работ за определенный период. При этом мера затрат труда может быть выражена либо непосредственно в затратах времени работника требуемой квалификации на выполнение единицы той или иной поручаемой ему работы, либо косвенно – через численность работников, которая необходима для выполнения определенной функции.
Нормы труда (нормы выработки, времени, обслуживания, численности) устанавливаются для работников в соответствии с достигнутым уровнем техники, технологии, организации труда на основе нормативных материалов по нормированию труда.
Норма времени – это величина затрат рабочего времени, установленная для выполнения единицы работы работником или группой работников.
Норма выработки – это установленный объем работы, который работник или группа работников обязаны выполнить в единицу времени.
Норма обслуживания – это количество объектов (единиц оборудования, рабочих мест и т.д.), которые работник или группа работников обязаны обслужить в течение единицы рабочего времени.
Нормы времени на отдельные работы, выполняемые работниками, могут устанавливаться по нормативам времени, либо опытно-статистическим путем. Соответственно этому различают два метода нормирования: расчетный и исследовательский.
Затраты времени по полному технологическому циклу определяются с помощью типовых норм времени, а также путем непосредственного изучения затрат времени с использованием следующих методов:
• хронометражные измерения;
• фотографии и самофотографии рабочего дня;
• моментные наблюдения;
• экспертные оценки.
Норма времени на выполнение единицы нормируемой работы рассчитывается по нормативу оперативного времени и определяется по формуле:
Нвр = Н * К,
где Нвр – затраты времени на выполнение конкретного нормируемого вида работы, ч;
Н – норматив оперативного времени на выполнение данной работы, установленный по сборнику норм, ч;
К – коэффициент, учитывающий затраты времени на организационно-техническое обслуживание рабочего места, отдых и личные потребности (принимается равным 1,1).
На основе нормативных материалов по нормированию труда производится расчет явочной численности работников. Основой для расчета явочной численности работников являются сведения, полученные в ходе обследования технологии работ, количественного содержания этих работ по трудоемкости их выполнения, по объемам, другим качественным параметрам.
При расчете явочной численности определяется годовая трудоемкость нормируемых работ (Тн) в часах с учетом объема каждого вида выполняемых работ по формуле:
Тн = Нвр * Vi,
где Нвр – затраты времени на выполнение нормируемого вида работы, ч;
Vi – объем конкретного вида работы, выполняемой за год.
Планирование фонда оплаты труда
Плановым фондом заработной платы называется сумма денежных средств, устанавливаемая предприятием для оплаты работающих в плановом периоде. На предприятии фонды заработной платы рассчитываются по категориям работающих (рабочих, РСС и т.д.).
Заработная плата выплачивается сдельщикам по расценкам за выполненные работы и повременщикам по тарифным ставкам, соответствующим фонду тарифной заработной платы. Доплаты к нему образуют часовой, дневной и месячный фонд.
Средний
уровень заработной
платы  (среднечасовой,
среднемесячный)
определяется
как
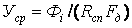 ,
 -
фонд заработной
платы.
Тарифный
фонд заработной
платы
предприятия
складывается
из фонда заработной
платы по сдельным
расценкам и
фонда заработной
платы рабочих,
оплачиваемых
по повременной
системе, и
определяется
по формуле
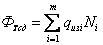 ,
где m – число
наименований
изделий;
 -
суммарная
сдельная расценка
на одно изделие;
-
число изделий
каждого наименования
по плану.
Или
по формуле
 ,
где
 -
среднечасовая
тарифная ставка
по рабочим;
 -
число нормочасов,
потребных для
выполнения
планового
задания.
Структура заработной платы рабочих
Фонд тарифной заработной платы рабочих с повременной оплатой труда рабочих рассчитывается как
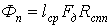 , где
 -
среднечасовая
тарифная ставка
рабочих, занятых
на повременно
оплачиваемых
работах.
Средняя
тарифная ставка
определяется
как
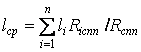 ,
 -
тарифная ставка
соответствующего
разряда рабочих
повременных;
 -
численность
рабочих повременщиков
в i-м разряде;
n – число
квалифицированных
разрядов.
Фонд заработной платы для вспомогательных рабочих рассчитывается методом средней заработной платы по плановой численности вспомогательных рабочих, данным о средней заработной плате за прошлые периоды, указаниям и предложениям о росте заработной платы.
Фонд заработной платы для РСС определяется по штатному расписанию. Полный фонд годовой заработной платы по предприятию складывается из фондов заработной платы всех категорий работающих.
В перспективных планах экономического и социального развития предприятия утверждаются долгосрочные нормативы заработной платы на 1 рубль продукции. По этому нормативу предприятия рассчитывают плановый фонд заработной платы.
Норматив
заработной
платы
рассчитывается
исходя из намеченного
в июне фонда
заработной
платы промышленно-производственного
персонала Фзппп без
дополнительных
выплат для этой
группы работающих
и объема производства
продукцииNi,
исчисленному
в том показателе,
в котором
запланирована
производительность
труда как
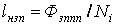 .
Планирование производительности труда
Производительность труда может быть выражена в абсолютном значении в виде показателя уровня производительности труда и в относительном – в виде процента роста ее к предыдущему периоду.
Уровень производительности труда характеризуют показателями:
1) товарной (иногда валовой) продукции приходящейся на одного среднесписочного работающего за единицу времени (год);
2) трудоемкостью единицы продукции;
3) объемом нормативно-чистой продукции, приходящейся на одного среднесписочного работающего.
Годовая производительность труда в общем виде определяется по формуле: Рпг=N/Rcc, где N – общий объем, выполненный за год работы; Rcc – среднегодовая численность промышленно-производственного персонала.
Среднесписочная численность работающих определяется делением численности за каждый календарный день планируемого периода на число календарных дней.
Относительный
показатель
– изменение
производительности
труда по сравнению
с базисным
определяется
по формуле:
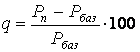 ,где
 и
 -
выработка на
одного работающего
в плановом и
базисном году,
руб.
Производительность труда растет в результате лучшего использования фонда рабочего времени, а также за счет уменьшения трудоемкости производства продукции.
Так при снижении трудоемкости продукции в целом происходит:
а) уменьшение численности работающих;
б) рост производительности труда за счет снижения трудоемкости продукции;
Доля
прироста объема
продукции (%)
за счет повышения
производительности
труда  определяется
по формуле
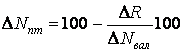 ,
 -
увеличение
численности
работающих,
%;
 -
прирост валовой
продукции, %.
23. Расчет плановой трудоемкости производственной программы
Трудоемкость в плане по труду устанавливается по главнейшим видам изделий и по всему планируемому выпуску продукции.
Трудоемкость представляет собой сумму затрат труда на изготовление единицы продукции.
Нормируемая трудоемкость рассчитывается по затратам нормируемого времени, фактическая – по фактическим затратам труда.
По изменению трудоемкости продукции можно судить о динамике часовой производительности труда.
Нормируемая трудоемкость единицы продукции является основой для расчета трудоемкой производственной программы, которая используется при определении численности рабочих.
С внедрением
новой техники,
вызывающей
уменьшение
доли затрат
труда основных
рабочих, целесообразно
рассчитывать
полную трудоемкость,
отражающую
затраты труда
всего промышленно-производственного
персонала,
которая определяется
по формуле
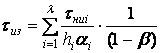 ,
 -
количество
цехов, участвующих
в изготовлении
продукции;
 -
нормируемая
трудоемкость
по данному
цеху, участвующему
в изготовлении,
нормо-ч.;
 -
коэффициент
выполнения
норм основными
рабочими-сдельщиками
в данном цехе;
 -
доля (коэффициент)
основных
рабочих-сдельщиков
в общей численности
работников
данного цеха;
 -
доля (коэффициент)
численности
общезаводского
персонала
(аппарат управления,
вспомогательных
и обслуживающих
цехов), в общей
численности
промышленно-производственного
персонала.
Планирование издержек производства
Основной задачей деятельности предприятия является производство необходимых потребителям товаров и услуг. Любая производственная деятельность в рыночных условиях эффективна лишь в том случае, когда стоимость произведенного конечного продукта будет больше стоимости исходных ресурсов или факторов, затраченных на производство и сбыт.
Основной задачей деятельности предприятия является производство необходимых потребителям товаров и услуг. Любая производственная деятельность в рыночных условиях эффективна лишь в том случае, когда стоимость произведенного конечного продукта будет больше стоимости исходных ресурсов или факторов, затраченных на производство и сбыт.
Постоянными принято называть такие издержки, величина которых не изменяется в зависимости от объема выпуска продукции (арендная плата, расходы на освещение, отопление, оплата административно-управленческого персонала и т.д.).
Переменными считаются такие издержки, величина которых меняется в зависимости от объема выпуска продукции (сырье, материалы, заработная плата производственных рабочих, топливо и т.д.).
Общие или валовые издержки – это сумма постоянных и переменных расходов при каждом данном объеме выпуска продукции.
Средние издержки определяют величину производственных затрат в расчете на единицу продукции. Они служат для сравнения с рыночными ценами и являются мерой для обоснования оптимальных объемов выпуска разных видов продукции.
Предельные издержки определяют дополнительные или добавочные затраты, связанные производством еще одной единицы продукции. Предельные издержки определяют те итоговые расходы, которые придется понести фирме в случае производства последней единицы продукции.
Особенности формирования прибыли на предприятии
Доход предприятия или прибыль, является в условиях рынка основой самофинансирования всех видов производственно-хозяйственной деятельности и социально-трудовых отношений персонала. Поэтому максимизация прибыли или доходов является определяющей конечной целью всех видов планирования на предприятии. Прибыль или доход возникает лишь при условии взаимодействия труда и капитала и сохранения основными факторами производства и капитала их первоначальной стоимости, что предполагает четкое различие между валовой и чистой прибылью.
Валовая прибыль определяет величину общего совокупного дохода предприятия без учета обесцененного капитала. Чистая прибыль представляет собой валовой доход за вычетом затраченных средств, в том числе отложенных на восстановление израсходованных средств производства.
Валовой доход при любом уровне продаж определяется путем умножения цены на соответствующее количество продукции, запланированной к реализации.
Предельный доход есть дополнительный или добавочный доход, который является результатом продажи продукции сверх плана.
Планируемая годовая прибыль предприятия представляет собой конечный результат производственно-хозяйственной деятельности, включающей доходы от реализации продукции, работ и услуг, основных средств и иного имущества, а также доходы от внереализационных операций, уменьшению на сумму соответствующих по ним расходов.
Прибыль (убыток) от реализации продукции рассчитывается как разница между выручкой в действующих рыночных ценах без налога на добавленную стоимость и акцизов и ее себестоимостью.
Планирование мероприятий по росту прибыли
Разработка плана по прибыли - сложный процесс, основанный на глубоком знании конъюнктуры рынка, возможностей предприятия, условий и факторов, определяющих конкурентоспособность предприятия, умении предвидеть реальные пути получения высоких доходов.
Процесс планирования прибыли состоит из нескольких этапов анализа прибыли и рентабельности за прошедший исследуемый период, расчета ее прогнозной величины; оценки достоверности произведенных расчетов; разработки плана мероприятий по обеспечению получения запланированного размера прибыли и рентабельности.
В ходе анализа прибыли и рентабельности хозяйствующего субъекта изучают дикам-ику изменения объема балансовой, чистой прибыли, уровня рентабельности, факторы, их определяющие (величину валового дохода, уровень издержек обращения, доходы от других видов деятельности, включая сальдо внереализацнонных доходов, размер налогов и др.). На размер прибыли и рентабельности влияют две группы факторов: внешние и внутренние.
К группе внешних факторов относятся:
- уровень развития экономики страны в целом;
- меры регулирования деятельности предприятий со cтopoны государства;
- природные (климатические) факторы, транспортные и другие условия, вызывающие дополнительные затраты у одних предприятий и обусловливающие дополнительную прибыль у других;
- изменение не предусмотренных планом предприятия цен на сырье, продукцию, материалы, топливо, энергоносители, покупные полуфабрикаты; тарифов на услуги и перевозки; торговых скидок; надбавок; норм амортизационных отчислений; ставок арендной платы; минимальной заработной платы; начислений на нее; ставок налогов и других сборов, выплачиваемых предприятиями;
- нарушения поставщиками, снабженческо-сбытовыми, вышестоящими хозяйственными, финансовыми, банковскими и другими органами государственной дисциплины по хозяйственным вопросам, затрагивающим интересы предприятия.
Вторая группа объединяет факторы, непосредственно связанные с результатами деятельности предприятия, с предпринимательской активностью субъекта, а также обусловленные нарушением предприятием государственной дисциплины.
К основным факторам этой группы относятся:
результаты коммерческой деятельности, эффективность заключенных сделок на поставку товаров, объем и структура товарооборота, формы и системы оплаты труда, производительность труда, эффективность основных и оборотных средств, уровень валовых доходов и издержек обращения, размер прочей прибыли и др.
Анализ прибыли производится в несколько этапов.
На первом этапе производится анализ динамики прибыли и рентабельности в целом по предприятию и его подразделениям путем выявления тенденции изменения массы прибыли и рентабельности за исследуемый период. В этих целях исчисляются темпы (базисные и цепные) роста (снижения) анализируемых показателей и сравниваются с динамикой аналогичных показателей конкурентов и со среднегодовой нормой прибыли на вложенный капитал.
На втором этапе оценивается влияние факторов на прибыль и рентабельность
На 3м этапе анализа по рекомендациям отдельных экономистов предлагается также рассчитать удельный вес валовых доходов в товарообороте, удельный вес в валовых доходах чистой продукции (заработная плата плюс прибыль), удельный вес в чистой продукции прибыли, а затем на основании этих показателей построить график их взаимосвязи и определить достаточность доходов и прибыли для решения основных задач.
На 4м этапе выявляются резервы увеличения прибыли и возможности их использования в перспективе.
В процессе разработки прогнозов прибыли могут быть использованы следующие методы:
- метод определения прибыли на вложенный капитал;
- технико-экономических расчетов (нормативный);
- расчетно-аналитический;
- прямого счета;
- экономико-статистический (метод скользящей средней, уравнение простой регрессии, метод удвоенной средней, метод экстремумов, производственная функция, логарифмический);
- экономико-математический (множественная корреляционно-регрессионная модель);
- метод оптимизационных моделей;
- метод, основанный на использовании в расчетах маржинального дохода.
В основе любого из вышеуказанных методов планирования прибыли лежит имеющая место взаимосвязь между прибылью, объемом реализации и издержками обращения. Расчет нормы прибыли, на вложенный капитал основан взаимосвязях между оборотом производственного капитала и рентабельностью продаж.
Планирование показателей рентабельности
Обобщающим показателем экономической эффективности производства является показатель рентабельности. Рентабельность означает доходность, прибыльность предприятия. Она рассчитывается путём сопоставления валового дохода или прибыли с затратами или используемыми ресурсами. На основе анализа средних уровней рентабельности можно определить, какие виды продукции и какие хозяйственные подразделения обеспечивают большую доходность. Это становится особенно важным в современных, рыночных условиях, где финансовая устойчивость предприятия зависит от специализации и концентрации производства.
По значению уровня рентабельности можно оценить долгосрочное благополучие предприятия, т.е. способность предприятия получать достаточную прибыль на инвестиции. Для долгосрочных кредиторов инвесторов, вкладывающих деньги в собственный капитал предприятия, данный показатель является более надежным индикатором, чем показатели финансовой устойчивости и ликвидности, определяющиеся на основе соотношения отдельных статей баланса.
Задачи, содержание, структура и порядок разработки финансового плана
Цель финансового планирования заключается в обеспечении предприятия необходимыми финансовыми ресурсами производственной, инвестиционной и финансовой деятельности. В связи с этим нужно определить пути эффективного вложения капитала, оценить степень рационального его использования, выявить внутрихозяйственные резервы увеличения прибыли за счет экономного использования денежных средств и установление рациональных финансовых отношений с бюджетом, банками и контрагентами. Важно также соблюсти интересы акционеров и других инвесторов. И как следствие всего финансовое планирование выполняет контрольную функцию по изучению финансового состояния предприятия, его платеже- и кредитоспособностью.
Финансовый план оказывает большое влияние на экономику предприятия.
В практике финансового планирования применяются следующие методы:
Метод экономического анализа позволяет определить основные закономерности, тенденции в движении натуральных и стоимостных показателей, внутренние резервы предприятия. На основании доступной отчетно-учетной информации оценивается финансовое положение предприятия, его внутренние и внешние отношения. Это позволяет охарактеризовывать его платежеспособность, эффективность и доходность деятельности и