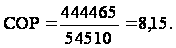Оценка безубыточного объема продаж и прибыли предприятия
В процентах от ожидаемого объема продаж – формула (27):
за 2007 г.: (1990914 – 1282273) / 1990914 *100% = 39,6%;
за 2008 г.: (2139768 – 1941807) / 2139768 * 100% = 27,9%;
за 2009 г.: (1949149 – 1710329) / 1949149 * 100% = 12,1%.
2. Расчет запаса финансовой прочности (показателя безопасности).
В стоимостном выражении определим по формуле (26):
за 2007 г.: 1990914 – 1282273 = 880099 тыс. руб.;
за 2008 г.: 2139768 – 1941807 = 1941807 тыс. руб.;
за 2009 г.: 1949149 – 1710329 = 1710329 тыс. руб.
В процентах от ожидаемого объема продаж – формула (27):
за 2007 г.: (1990914 – 1282273) / 1990914 *100% = 39,6%;
за 2008 г.: (2139768 – 1941807) / 2139768 * 100% = 27,9%;
за 2009 г.: (1949149 – 1710329) / 1949149 * 100% = 12,1%.
Результаты анализа безубыточности деятельности ООО «Татнефть-АльметьевскРемСервис» за анализируемый период 2007–2009 гг. представим в таблице 9.
Информация, представленная в таблице 9, свидетельствует о том, что в 2007 г. предприятие ООО «Татнефть-АльметьевскРемСервис» преодолело порог рентабельности при достижении объема продаж на сумму 1282273 тыс. руб., что на 299396 тыс. руб. увеличило точку безубыточности 2008 г. Причина такой ситуации объясняется резким ростом постоянных затрат, сумма которых в 2008 г. составила 407037 тыс. руб., что на 41989,2 тыс. руб. (или на 11,4%) больше, чем в 2007 году.
Для большей наглядности представим динамику изменения точки безубыточности деятельности ООО «Татнефть-АльметьевскРемСервис» за период 2007–2009 гг. на рисунке 14.
В 2008 году выручка от реализации увеличилась до 2139768 тыс. руб., или на 7,9% в сравнении с 2007 годом. Соответственно на 10,6% возросли переменные затраты, их величина составила 1974046 тыс. руб., а постоянные расходы возросли на 41988,8 тыс. руб. или 11,4%. При этом прибыль снизилась до 198689 тыс. руб., или на 21,7% меньше прибыли 2007 года. Таким образом, уменьшение прибыли на 43998 тыс. руб. явилось причиной снижения маржинального дохода предприятия ООО «Татнефть-АльметьевскРемСервис». Маржинальный доход предприятия в 2008 году составил 9697220 тыс. руб., что на 2369,2 тыс. руб. меньше, чем в 2007 году.
Данные таблицы 4 и рисунка 13 свидетельствуют о том, что в 2007 году
было получено самое высокое значение маржинального дохода предприятия ООО «Татнефть-АльметьевскРемСервис», которое составило – 968090,8 тыс. руб., что по сравнению с 2008 годом больше на 2369,2 тыс. руб., а в сравнении с 2009 годом – больше на 123629,8 тыс. руб.
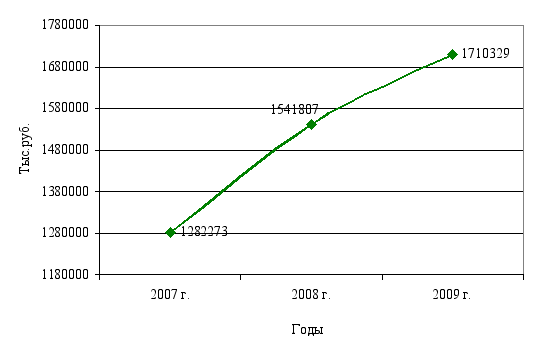
Рисунок 14 – Динамика изменения точки безубыточности деятельности ООО «Татнефть-АльметьевскРемСервис» за период 2007–2009 гг.
Данные таблицы 9 и рисунка 14 свидетельствуют о том, что в 2008 году предприятию ООО «Татнефть-АльметьевскРемСервис» необходимо было реализовать продукции на 1941807 тыс. руб. для достижения безубыточной работы. Фактически полученная выручка от продаж составила в 2008 году 2139768 тыс. руб., что превысило критический уровень на 997961 тыс. руб. Это превышение и составило запас финансовой прочности предприятия ООО «Татнефть-АльметьевскРемСервис».
В 2009 году наблюдается значительное снижение маржинального дохода. Увеличение постоянных расходов и одновременное снижение уровня маржинального дохода привели к увеличению безубыточного оборота на 168922 тыс. руб. В 2009 году запас финансовой прочности предприятия уменьшился на 19,8% за счет роста доли постоянных затрат в себестоимости продукции.
Используя данные таблицы 7 проведем факторный анализ безубыточ-ности производства ООО «Татнефть-АльметьевскРемСервис» за период 2007–2009 гг. с помощью факторной модели, которая представлена в параграфе 1.3.
Расчет влияния изменения безубыточности производства за период 2007–2008 гг. определим методом цепных подстановок:
– безубыточность производства в 2007 году:
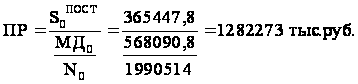
– безубыточность производства в 2007 году при постоянных затратах 2008 года:
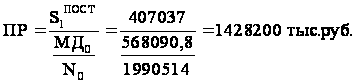
– безубыточность производства в 2008 году:
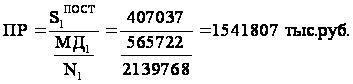
На основании исходных данных показателей находим влияние факторов
на изменение безубыточности производства в 2007–2008 гг.:
– Изменение постоянных затрат:
1941807 – 1428200 = +113607.
– Изменение доли маржинальной прибыли:
1941807 – 1428200 = +113607.
Совокупное влияние факторов: 1941807 – 1282273 = 149749 + 113607
+299396 = +299396
Следовательно, в 2008 году по сравнению с 2007 годом повышение безубыточности производства объясняется снижением доли маржинальной прибыли в цене, т.е. ростом удельных переменных затрат.
Аналогичным образом проведем расчет влияния каждого фактора на изменение безубыточного объема продаж за период 2008–2009 гг.:
– безубыточность производства в 2007 году:
– безубыточность производства в 2007 году при постоянных затратах 2008 года:
– безубыточность производства в 2008 году:
На основании исходных данных показателей находим влияние факторов на изменение безубыточности производства в 2007–2008 гг.:
– Изменение постоянных затрат:
1941807 – 1428200 = +113607.
– Изменение доли маржинальной прибыли:
1941807 – 1428200 = +113607.
Совокупное влияние факторов: 1941807 – 1282273 = 149749 + 113607
+299396 = +299396
Следовательно, в 2009 году по сравнению с 2008 годом повышение безубыточности производства объясняется снижением доли маржинальной прибыли в цене и ростом постоянных затрат.
Динамику запаса финансовой прочности ООО «Татнефть-Альметьевск-РемСервис» за период 2007–2009 гг. представим на рисунке 19.
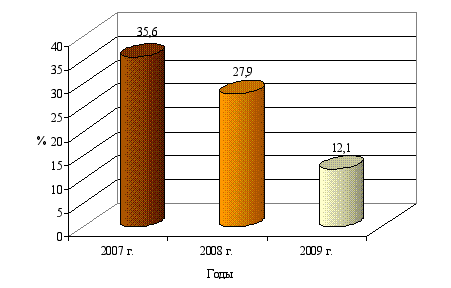
Рисунок 19 – Динамика запаса финансовой прочности ООО «Татнефть-АльметьевскРемСервис» за период 2007–2009 гг.
Данные рисунка 19 показывают, что предприятие ООО «Татнефть-АльметьевскРемСервис» на протяжении анализируемого периода 2007–2009 гг. имело достаточно низкий уровень запаса финансовой прочности.
2007 году принадлежит самое высокое значение запаса финансовой прочности – 39,6%. В 2008 году уровень запаса финансовой прочности снизился на 7,63% и составил – 27,9%. В 2009 году в результате снижения основных экономических показателей деятельности предприятия ООО «Татнефть-АльметьевскРемСервис» наблюдается снижение запаса финансовой прочности, уровень данного показателя достиг значения – 12,1%.
Информация, представленная в таблице 9, свидетельствует о том, что в 2007 г. предприятие ООО «Татнефть-АльметьевскРемСервис» преодолело порог рентабельности при достижении объема продаж на сумму 1282273 тыс. руб., что на 299396 тыс. руб. увеличило точку безубыточности 2008 г. Причина такой ситуации объясняется резким ростом постоянных затрат, сумма которых в 2008 г. составила 407037 тыс. руб., что на 41989,2 тыс. руб. (или на 11,4%) больше, чем в 2007 году.
В 2008 году выручка от реализации увеличилась до 2139768 тыс. руб., или на 7,9% в сравнении с 2007 годом. Соответственно на 10,6% возросли переменные затраты, их величина составила 1974046 тыс. руб., а постоянные расходы возросли на 41988,8 тыс. руб. или 11,4%. При этом прибыль снизилась до 198689 тыс. руб., или на 21,7% меньше прибыли 2007 года. Таким образом, уменьшение прибыли на 43998 тыс. руб. явилось причиной снижения маржинального дохода предприятия ООО «Татнефть-АльметьевскРемСервис». Представим графический способ определения «критической» точки безубыточности деятельности ООО «ТН – АльмРС» в 2007 г. на рисунке 16.
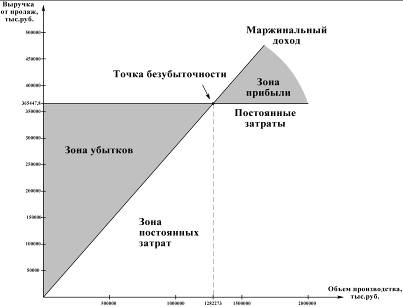
Рисунок 16 – Определение «критической» точки безубыточности деятельности ООО «Татнефть-АльметьевскРемСервис» в 2007 г.
Информация, представленная в таблице 9, свидетельствует о том, что в 2007 г. предприятие ООО «Татнефть-АльметьевскРемСервис» преодолело порог рентабельности при достижении объема продаж на сумму 1282273 тыс. руб., что на 299396 тыс. руб. увеличило точку безубыточности 2008 г. Причина такой ситуации объясняется резким ростом постоянных затрат, сумма которых в 2008 г. составила 407037 тыс. руб., что на 41989,2 тыс. руб. (или на 11,4%) больше, чем в 2007 году.
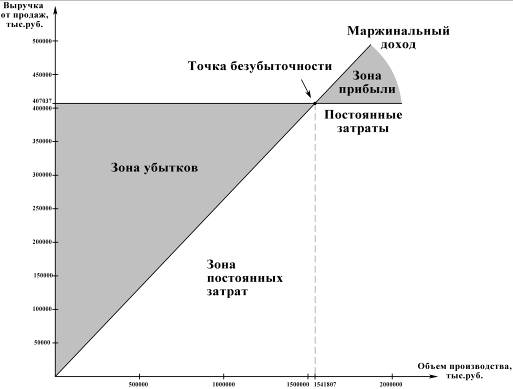
Рисунок 17 – Определение «критической» точки безубыточности деятельности ООО «Татнефть-АльметьевскРемСервис» в 2008 г.
Данные рисунка 17 свидетельствуют о том, что в 2008 году предприятию ООО «Татнефть-АльметьевскРемСервис» необходимо было реализовать продукции на 1941807 тыс. руб. для достижения безубыточной работы.
Как видно из рисунка 18, значительное увеличение объема продаж в 2009 году обеспечено воздействием на рыночный спрос с помощью эффективной маркетинговой политики, которое привело к достижению точки безубыточности в сумме 1710329 тыс. руб.
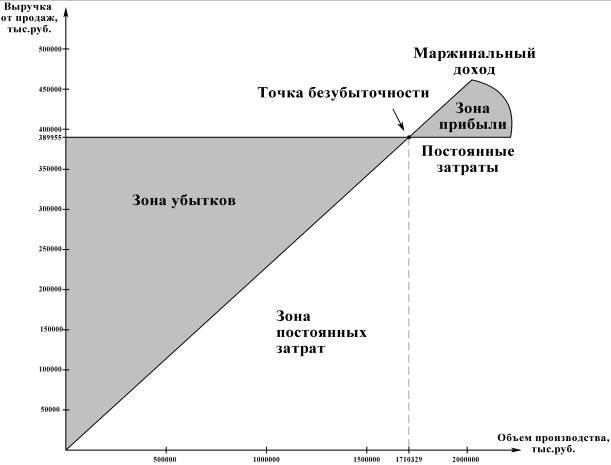
Рисунок 18 – Определение «критической» точки безубыточности деятельности ООО «Татнефть-АльметьевскРемСервис» в 2009 г.
Информация, представленная в таблице 9, свидетельствует о том, что в 2007 г. предприятие ООО «Татнефть-АльметьевскРемСервис» преодолело порог рентабельности при достижении объема продаж на сумму 1282273 тыс. руб., что на 299396 тыс. руб. увеличило точку безубыточности 2008 г. Причина такой ситуации объясняется резким ростом постоянных затрат, сумма которых в 2008 г. составила 407037 тыс. руб., что на 41989,2 тыс. руб. (или на 11,4%) больше, чем в 2007 году.
Для большей наглядности представим динамику изменения точки безубыточности деятельности ООО «Татнефть-АльметьевскРемСервис» за период 2007–2009 гг. на рисунке 14.
В 2008 году выручка от реализации увеличилась до 2139768 тыс. руб., или на 7,9% в сравнении с 2007 годом. Соответственно на 10,6% возросли переменные затраты, их величина составила 1974046 тыс. руб., а постоянные расходы возросли на 41988,8 тыс. руб. или 11,4%. При этом прибыль снизилась до 198689 тыс. руб., или на 21,7% меньше прибыли 2007 года. Таким образом, уменьшение прибыли на 43998 тыс. руб. явилось причиной снижения маржинального дохода предприятия ООО «Татнефть-АльметьевскРемСервис». На основании представленных расчетов, можно сделать следующий вывод: оценка безубыточности деятельности подтверждает факт, что на протяжении трех лет предприятие ООО «Татнефть-АльметьевскРемСервис» имеет безубыточный оборот от основной деятельности. В 2007 г. предприятие ООО «Татнефть-АльметьевскРемСервис» преодолело порог рентабельности при достижении объема продаж на сумму 1282273 тыс. руб., в 2008 г. – 1941807 тыс. руб., в 2009 г. – 1710329 тыс. руб. Рост точки безубыточности связан, прежде всего, с увеличением постоянных затрат, что требовало повышения объемов реализации услуг и воздействием на рыночный спрос с помощью эффективной маркетинговой политики на региональном и республиканском рынках. Положительным моментом на протяжении анализируемого периода в деятельности предприятия можно считать достаточно высокие показатели зоны безопасности и запаса финансовой прочности.
Таким образом, по результатам анализа безубыточности можно сделать вывод, что анализируемое предприятие ООО «Татнефть-АльметьевскРем-Сервис» весьма привлекательно для инвесторов, кредиторов и других субъектов, поскольку оно имеет безубыточный оборот от основной деятельности.
3. Совершенствование управления безубыточностью деятельности предприятия
3.1 Совершенствование оценки безубыточности и ее использование в управлении прибылью
Маржинальный анализ (анализ безубыточности) широко применяется в странах с развитыми рыночными отношениями. Он позволяет изучить зависимость прибыли от небольшого круга наиболее важных факторов и на основе этого управлять процессом формирования ее величины.
Маржинальный анализ проводят в следующих целях:
– оценить прибыльность производственно-торговой деятельности;
– прогнозировать рентабельность предприятия на основе показателя «Запас финансовой прочности»;
– оценить предпринимательский риск;
– выбрать оптимальные пути выхода из кризисного состояния;
– оценить результаты начального периода функционирования новой фирмы или прибыльность инвестиций, осуществляемых для расширения основного капитала;
– разработать наиболее выгодную для предприятия ассортиментную политику в сфере производства и реализации товаров [31, с. 121].
Основные задачи маржинального анализа состоят в определении:
безубыточного объема продаж (порога рентабельности, окупаемости издержек) при заданных соотношениях цены, постоянных и переменных затрат;
зоны безопасности (безубыточности) предприятия;
необходимого объема продаж для получения заданной величины
прибыли;
критического уровня постоянных затрат при заданном уровне маржинального дохода;
критической цены реализации при заданном объеме продаж и уровне переменных и постоянных затрат.
С помощью маржинального анализа обосновываются и другие управленческие решения: выбор вариантов изменения производственной мощности, ассортимент продукции, цены на новое изделие, вариантов оборудования, технологии производства, приобретения комплектующих деталей, оценки эффективности принятия дополнительного заказа.
Проведение расчетов по методике маржинального анализа требует соблюдения ряда условий:
необходимости деления издержек на две части: переменную и постоянную;
переменные издержки изменяются пропорционально объему производства (реализации) продукции;
постоянные издержки не изменяются в пределах релевантного (значимого) объема производства (реализации) продукции, т.е. в диапазоне деловой активности предприятия, который установлен исходя из производственной мощности предприятия и спроса на продукцию;
тождества производства и реализации продукции в рамках рассматриваемого периода времени, т.е. запасы готовой продукции существенно не изменяются;
эффективность производства, уровень цен на продукцию и потребляемые производственные ресурсы не будут подвергаться существенным колебаниям на протяжении анализируемого периода;
пропорциональность поступления выручки объему реализованной продукции [7, с. 76].
Поскольку приведенные выше допущения на практике не всегда выдерживаются, точка безубыточности также должна быть предметом анализа чувствительности при различных постоянных и переменных издержках, а также продажных ценах.
Одним из первых ученых, предложивших новое понимание полезности, был немецкий экономист Германн Генрих Госсен (1810–1898). В работе «Развитие законов человеческого обмена и вытекающих из них правил человеческой деятельности» (1894) Госсен утверждал, что абсолютная полезность, остающаяся неизменной в различных обстоятельствах времени и места, не существует. Ценность и, следовательно, полезность товара следует рассматривать не в абсолютных терминах, а в относительных [34, с. 3].
В поиске резервов повышения экономической эффективности производства особую актуальность приобретает прогнозная оценка для оперативного принятия управленческих решений по устранению выявленных недостатков и упущений.
Методика маржинального анализа основана на подразделении производственных затрат на условно-постоянные и условно-переменные. В отличие от сложившейся методики анализа прибыли, которая применяется на отечественных предприятиях, она позволяет полнее учесть взаимосвязи между показателями, точнее измерить влияние факторов и на основании этого эффективнее управлять процессом формирования финансовых результатов. Условно-переменные затраты – это те затраты, которые в расчете на единицу продукции остаются постоянными, но меняются прямо пропорционально к объему производства продукции. Условно-постоянные, наоборот, по отрасли или же по производственному подразделению остаются неизменными, но в обратной зависимости изменяются в расчете на единицу продукции по отношению к объему производства. Постоянные затраты в расчете на единицу продукции представляют собой отношение суммы условно-постоянных затрат к объему производимой продукции. Искомая себестоимость продукции исчисляется общеизвестным уравнением гиперболы [9, с. 64]:
 ,
(28)
где Y – себестоимость продукции, руб.;
а – условно-переменная часть производственных затрат в расчете на единицу продукции;
b – условно-постоянная часть производственных затрат по предприятию, производственному подразделению или в расчете на единицу измерения отрасли (гектаров посева, среднегодовую голову, соответствующей половозрастной группы животных);
х – объем производства продукции в весовой единице измерения или в штуках.
Маржинальный анализ (анализ безубыточности) широко применяется в странах с развитыми рыночными отношениями. Он позволяет изучить зависимость прибыли от небольшого круга наиболее важных факторов и на основе этого управлять процессом формирования ее величины.
Маржинальный анализ проводят в следующих целях:
– оценить прибыльность производственно-торговой деятельности;
– прогнозировать рентабельность предприятия на основе показателя «Запас финансовой прочности»;
– оценить предпринимательский риск;
– выбрать оптимальные пути выхода из кризисного состояния;
– оценить результаты начального периода функционирования новой фирмы или прибыльность инвестиций, осуществляемых для расширения основного капитала;
– разработать наиболее выгодную для предприятия ассортиментную политику в сфере производства и реализации товаров [31, с. 121].
Основные задачи маржинального анализа состоят в определении:
безубыточного объема продаж (порога рентабельности, окупаемости издержек) при заданных соотношениях цены, постоянных и переменных затрат;
зоны безопасности (безубыточности) предприятия;
необходимого объема продаж для получения заданной величины
прибыли;
критического уровня постоянных затрат при заданном уровне маржинального дохода;
критической цены реализации при заданном объеме продаж и уровне переменных и постоянных затрат.
С помощью маржинального анализа обосновываются и другие управленческие решения: выбор вариантов изменения производственной мощности, ассортимент продукции, цены на новое изделие, вариантов оборудования, технологии производства, приобретения комплектующих деталей, оценки эффективности принятия дополнительного заказа.
Проведение расчетов по методике маржинального анализа требует соблюдения ряда условий:
необходимости деления издержек на две части: переменную и постоянную;
переменные издержки изменяются пропорционально объему производства (реализации) продукции;
постоянные издержки не изменяются в пределах релевантного (значимого) объема производства (реализации) продукции, т.е. в диапазоне деловой активности предприятия, который установлен исходя из производственной мощности предприятия и спроса на продукцию;
тождества производства и реализации продукции в рамках рассматриваемого периода времени, т.е. запасы готовой продукции существенно не изменяются;
эффективность производства, уровень цен на продукцию и потребляемые производственные ресурсы не будут подвергаться существенным колебаниям на протяжении анализируемого периода;
пропорциональность поступления выручки объему реализованной продукции [7, с. 76].
Поскольку приведенные выше допущения на практике не всегда выдерживаются, точка безубыточности также должна быть предметом анализа чувствительности при различных постоянных и переменных издержках, а также продажных ценах.
Для проведения анализа безубыточности производства необходимым условием является деление затрат предприятия на постоянные и переменные. Как известно, постоянные затраты не зависят от объема производства, а переменные – изменяются с ростом (снижением) объема выпуска и продаж. Для расчета объема выручки, покрывающего постоянные и переменные затраты, производственные предприятия в своей практической деятельности используют такие показатели, как величина и норма маржинального дохода.
Величина маржинального дохода показывает вклад предприятия в покрытие постоянных затрат и получение прибыли.
Существует два способа определения величины маржинального дохода.
При первом способе из выручки предприятия за реализованную продукцию вычитают все переменные затраты, т.е. все прямые расходы и часть накладных расходов (общепроизводственные расходы), зависящих от объема производства и относящихся к категории переменных затрат.
При втором способе величина маржинального дохода определяется путем сложения постоянных затрат и прибыли предприятия.
Под средней величиной маржинального дохода понимают разницу между
ценой продукции и средними переменными затратами. Средняя величина маржинального дохода отражает вклад единицы изделия в покрытие постоянных затрат и получение прибыли.
Нормой маржинального дохода называется доля величины маржинального дохода в выручке от реализации или (для отдельного изделия) доля средней величины маржинального дохода в цене товара.
Большой интерес представляет методика маржинального анализа прибыли, широко используемая в западных странах. В отличие от традиционной методики анализа прибыли, применяемой на отечественных предприятиях, она позволяет полнее изучить взаимосвязи между показателями и точнее измерить влияние факторов. По методике факторного анализа прибыли, применяемой в нашей стране, обычно используют следующую модель:
П = VРП (Ц – С), (29)
где VРП – объем реализованной продукции;
Ц – цена продукции,
С – себестоимость продукции [31, с. 124].
Маржинальный анализ (анализ безубыточности) позволяет:
более точно исчислить влияние факторов на изменение суммы прибыли и на этой основе более эффективно управлять процессом формирования и прогнозирования ее величины;
определить критический уровень объема продаж (порога рентабельности), постоянных затрат, цены при заданной величине соответствующих факторов;
установить зону безопасности (зону безубыточности) предприятия;
исчислить необходимый объем продаж для получения заданной величины прибыли;
обосновать наиболее оптимальный вариант управленческих решений, касающихся изменения производственной мощности, ассортимента продукции, ценовой политики, вариантов оборудования, технологии производства,
приобретения комплектующих деталей и др. с целью минимизации затрат и увеличения прибыли.
Использование этих показателей помогает быстро решить некоторые задачи, например, определить размер прибыли при различных объемах выпуска.
Таким образом, маржинальный анализ позволяет отыскать наиболее выгодное соотношение между переменными и постоянными затратами, ценой и объемом производства продукции. Главная роль в выборе стратегии поведения предприятия принадлежит величине маржинального дохода. Очевидно, что добиваться увеличения прибыли можно, увеличив величину маржинального дохода. Достичь этого можно разными способами:
снизить цену продажи и соответственно увеличить объем реализации;
увеличить объем реализации и снизить уровень постоянных затрат;
пропорционально изменять переменные, постоянные затраты и объем выпуска продукции.
Кроме того, на выбор модели поведения предприятия также оказывает существенное влияние величина маржинального дохода в расчете на единицу продукции. Одним словом, в использовании величины маржинального дохода заложен ключ к решению проблем, связанных с затратами и доходами предприятий.
Маржинальный анализ на практике иногда называют анализом точки безубыточности. Эту точку также называют «критической» или «мертвой», или точкой «равновесия». В литературе часто можно встретить обозначение этой точки как ВЕР (аббревиатура «break-even point»), т.е. точка или порог рентабельности [10, с. 211].
При неблагоприятной конъюнктуре товарного рынка, определяющей возможное снижение объема продаж, а также на ранних стадиях жизненного цикла предприятия, когда им еще не преодолена точка безубыточности, необходимо принимать меры к снижению постоянных затрат предприятия. И наоборот, при благоприятной конъюнктуре товарного рынка и наличии определенного запаса прочности, требования к осуществлению режима экономии постоянных затрат могут быть существенно ослаблены. В такие периоды предприятие может значительно расширять объем реальных инвестиций, проводя реконструкцию и модернизацию основных производственных фондов.
При управлении постоянными затратами следует иметь в виду, что высокий их уровень в значительной мере определяется отраслевыми особенностями деятельности, определяющими различный уровень фондоемкости производимой продукции, дифференциацию уровня механизации и автоматизации труда. Кроме того следует отметить, что постоянные затраты в меньшей степени поддаются быстрому изменению, поэтому предприятия, имеющие высокое значение производственного левериджа, теряют гибкость в управлении своими затратами.
Однако, несмотря на эти объективные ограничители, на каждом предприятии имеется достаточно возможностей снижения при необходимости суммы и удельного веса постоянных затрат. К числу таких резервов можно отнести:
существенное сокращение накладных расходов (расходов по управлению) при неблагоприятной конъюнктуре товарного рынка;
продажу части неиспользуемого оборудования и нематериальных активов с целью снижения потока амортизационных отчислений;
широкое использование краткосрочных форм лизинга машин и оборудования вместо их приобретения в собственность;
сокращение объема ряда потребляемых коммунальных услуг и другие.
При управлении переменными затратами основным ориентиром должно быть обеспечение постоянной их экономии, так как между суммой этих затрат и объемом производства и продаж существует прямая зависимость. Обеспечение этой экономии до преодоления предприятием точки безубыточности ведет к росту маржинального дохода, что позволяет быстрее преодолеть эту точку.
После преодоления точки безубыточности сумма экономии переменных затрат будет обеспечивать прямой прирост прибыли предприятия. К числу основных резервов экономии переменных затрат можно отнести:
снижение численности работников основного и вспомогательных производств за счет обеспечения роста производительности их труда;
сокращение размеров запасов сырья, материалов и готовой продукции в периоды неблагоприятной конъюнктуры товарного рынка;
обеспечение выгодных для предприятия условий поставки сырья и материалов и другие.
Управление безубыточностью производства предполагает изменение подходов к планированию основных показателей деятельности предприятия, связанное с повышением оперативности принятия управленческих решений. Одним из таких приемов является расчет выручки от реализации, обеспечивающей получение прогнозируемой прибыли.
Стремление к получению прибыли ориентирует предприятие на увеличение объема производства и снижение затрат. В условиях рыночной экономики этим достигается не только цель предпринимательства, но и удовлетворение общественных потребностей.
В таблице 8 представлен расчет критического объема реализации продукции, обеспечивающих достаточно высокий уровень запаса финансовой прочности.
Таблица 10 – Порядок расчета критического объема реализации продукции, обеспечивающей получение прогнозируемой прибыли ООО «Татнефть-АльметьевскРемСервис» в 2010 году
| Показатель |
Сумма, тыс. руб. |
| 1. Выручка от реализации продукции за 2009 год | 1729636 |
| 2. Переменные затраты за 2009 год | 1331330 |
|
3. Маржинальный доход в составе выручки от реализации продукции (стр. 1 – стр. 2) |
219913 |
|
4. Доля маржинального дохода в выручке от реализации продукции (стр. 3: стр. 1) |
11,28 |
| 9. Прибыль от реализации в 2009 году | 94910 |
| 6. Постоянные затраты (стр. 3 – стр. 9) | 389999 |
| 7. Прогнозируемая прибыль от реализации продукции | 98000 |
| 8. «Критическая точка» объема реализации (стр. 6: стр. 4) | 1710329 |
| 9. Критический объем реализации (порог рентабельности), обеспечивающий получение прогнозируемой прибыли (стр. 6 + (стр. 7 – стр. 9)): стр. 4 | 1729636 |
|
10. Проверка соответствия покрытия прогнозируемых затрат и прибыли критическому объему реализации: а) переменные затраты с учетом критического объема продаж (стр. 2 * стр. 9): стр. 1 б) соответствие рассчитанного критического объема продаж величине совокупных затрат и прогнозируемой прибыли (стр. 10а + стр. 6 + стр. 7) |
1331330 1779289 |
| 11. Прогнозируемый запас финансовой прочности (стр. 1 – стр. 9) | 219913 |
| 12. Прогнозируемый уровень запаса финансовой прочности в объеме продаж, % (стр. 11: стр. 1) | 11,28 |
Анализируя данные таблицы 10, есть все основания полагать, что предприятие справится с поставленными задачами, привлекая для их решения все те неиспользованные возможности, которые были вскрыты в процессе проведенного практического анализа безубыточности его деятельности.
Таким образом, для отечественных предприятий метод анализа безубыточности производства еще не является официально рекомендованным, в связи с чем, пока он используется в основном для прогнозных расчетов значений прибыли, выручки от реализации. Оценить по достоинству аналитические возможности этого метода могут производители, работающие в условиях реального рыночного хозяйства.
Представив использование методики оценки безубыточности деятельности в управлении прибылью ООО «Татнефть-АльметьевскРемСервис», перейдем к разработке рекомендаций по снижению уровня безубыточности исследуемого предприятия.
3.2 Рекомендации по снижению уровня безубыточности в ООО «Татнефть-АльметьевскРемСервис»
Финансово-хозяйственную деятельность любой коммерческой организации упрощенно можно представить как процесс инвестирования финансовых ресурсов на долгосрочной основе с целью извлечения прибыли. Процесс управления активами, направленный на возрастание прибыли, сопряжен с понятием рычага (левериджа), представляющего собой фактор, незначительное изменение которого может привести к существенному изменению результативных показателей.
При определении и анализе эффекта операционного рычага таким влияющим показателем являются постоянные затраты. Собственно операционный рычаг позволяет оценить способность организации управлять этим видом затрат. Проявлением операционного рычага является влияние изменения объема продаж на прибыль. Расчетная формула имеет вид:
 ,
(30)
где СОР – сила воздействия операционного рычага;
МД – маржинальный доход;
Рп – прибыль от продаж [47, с. 96].
Сущность эффекта операционного рычага можно описать следующим образом. Как только постоянные затраты возмещены валовой прибылью от минимально достаточного количества реализованных единиц продукции, прибыль растет быстрее, чем объем продаж. Тот же эффект сохраняется и при сокращении объемов реализации – при объемах меньше, убыток растет быстрее, чем уменьшается объем продаж.
Снижение постоянных затрат приводит к уменьшению числителя в вышеприведенной формуле. Так как при этом величина знаменателя (прибыль) остается неизменной (или даже увеличивается), величина операционного рычага уменьшается, что означает уменьшение зависимости прибыли от изменения объемов продаж и, как следствие, увеличение финансовой устойчивости организации. Таким образом, эффект операционного рычага можно использовать для оценки предпринимательского риска: чем больше значение силы воздействия операционного рычага – тем больше предпринимательский риск.
Итак, сила воздействия операционного рычага показывает, во сколько раз маржинальный доход превышает прибыль. Чем выше СОР, тем больше предпринимательский риск, связанный с данным предприятием.
На практике встречаются следующие случаи:
1. МД = 0. В данном случае выручка от реализации покрывает только переменные расходы, т.е. предприятие работает с убытком в размере постоянных издержек.
2. 0 < МД < постоянных издержек, если выручка от продажи товаров покрывает переменные издержки и часть постоянных.
3. МД = постоянным издержкам, если выручки от реализации достаточно, чтобы возместить все издержки (переменные и постоянные). При этом прибыль равна нулю.
4. МД > постоянных издержек, если деятельность предприятия прибыльна. Из выручки от продаж покрываются не только все издержки, но и образуется прибыль (прибыль больше нуля) [47, с. 97].
Эффект операционного рычага проявляется в том, что любое изменение выручки от реализации товаров приводит к еще более интенсивному
колебанию финансового результата (прибыли или убытка).
Действие данного эффекта связано с неодинаковым влиянием переменных и постоянных издержек на конечный финансовый результат при изменении объема производства (продаж или делового оборота). Если порог рентабельности пройден, то доля постоянных издержек в суммарных расходах снижается и сила воздействия операционного рычага падает. Наоборот, повышение удельного веса постоянных издержек усиливает действие операционного рычага.
Предприятие ООО «Татнефть-АльметьевскРемСервис» имеет возможность увеличить объем реализации услуг на 10%, при этом выручка также возрастет на эти 10%. Прибыль в таких условиях с учетом действия эффекта операционного рычага (ЭПР = 2) увеличится на 20% (10% * 2). Исходные данные для расчета эффекта прибыли по предприятию ООО «Татнефть-АльметьевскРемСервис» представим в таблице 11.
Таблица 11 – Расчет силы воздействия операционного рычага на предприятии ООО «Татнефть-АльметьевскРемСервис» за 2007–2009 гг.
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| 1. Выручка от реализации продукции, тыс. руб. | 369447,8 | 407037 | 389999 |
| 2. Переменные затраты, тыс. руб. | 202643 | 198689 | 94910 |
| 3. Маржинальный доход, тыс. руб. | 2,80 | 3,97 | 8,19 |
| 4. Постоянные затраты, тыс. руб. | 369447,8 | 407037 | 389999 |
| 9. Прибыль от реализации, тыс. руб. | 202643 | 198689 | 94910 |
| 6. Сила воздействия операционного рычага | 2,80 | 3,97 | 8,19 |
Рассчитаем силу воздействия операционного рычага по информации, представленной в таблице 9, используя формулу (30):
2007 г.:
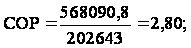
2008 г.:
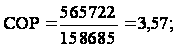
2009 г.: