Анализ управления финансовой деятельностью предприятия

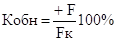 , (1.3.5)
 ,
(1.3.6)
где +F - стоимость поступивших за отчетный период основных средств;
-F - стоимость выбывших за отчетный период основных средств;
Fк, Fн - первоначальная (восстановительная) стоимость основных средств на начало и конец года.
Для анализа эффективности использования основных фондов рассчитывается показатель фондоотдачи:
 ,
(1.3.7)
где N – выручка;
Сср – среднегодовая стоимость основных фондов.
Показатель фондоотдачи F0 характеризует объем производства продукции приходящейся на 1 рубль среднегодовой стоимости основных фондов.
Анализируя состояние запасов и затрат, нельзя ограничиться лишь данными об абсолютных отклонениях фактических остатков на конец отчетного периода от норматива и прошлого года (квартала).
Запасы в днях (3) исчисляются как отношение абсолютной величины остатка соответствующего вида материальных оборотных средств на дату баланса к однодневному обороту по их расходу (выбытию) с помощью формулы:
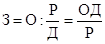 , (1.3.8)
О - остаток на дату баланса по соответствующей статье запасов и затрат;
Р - оборот по расходу (выбытию) данного вида средств за отчетный период (год, квартал);
Д - число дней в отчетном периоде (за год - 360, квартал - 90).
Необходимо также оценить структуру запасов товарно-материальных ценностей с помощью коэффициента накопления запасов (Кн). Он определяется как отношение стоимости производственных запасов, малоценных и быстроизнашивающихся предметов, незавершенного производства к стоимости готовой продукции и товаров по формуле:
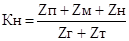 , (1.3.9)
где Zп - производственные запасы;
Zм - малоценные и быстроизнашивающиеся предметы;
Zн - затраты в незавершенном производстве;
Zг - готовая продукция;
Zт - товары.
Количество оборотов (или прямой коэффициент оборачиваемости) рассчитывается по формуле:
 , (1.3.10)
где Np - выручка от реализации,
Z - средняя величина запасов и затрат.
Длительность одного оборота всех материальных оборотных средств рассчитывается по формуле:
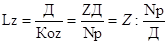 , (1.3.11)
где Zп - средний остаток производственных (материальных) запасов;
Zн- средний задел незавершенного производства;
Zг- средний остаток готовой продукции на складах;
Zт- средний остаток товаров отгруженных и прочих запасов и затрат.
Основная цель анализа дебиторской задолженности - ускорение ее оборачиваемости, Следует также отметить, что в этой области с особой силой проявляется отрицательное воздействие общего экономического положения, фактора массовых неплатежей (31,С.48). Для анализа оборачиваемости дебиторской задолженности рассчитываются следующие показатели:
1) Коэффициент оборачиваемости дебиторской задолженности (раз), равный выручке от реализации (Nр), деленной на среднюю величину дебиторской задолженности (R):
 ,
(1.3.12)
2) Период погашения дебиторской задолженности
 . (1.3.13)
Одним из основных условий финансового благополучия предприятия является приток денежных средств, обеспечивающий покрытие его обязательств. Отчет о движении денежных средств отражает поступления денежных средств и направления их расходования за определенный период. В нем содержится информация, дополняющая данные бухгалтерского баланса необходимых для выполнения требуемого объема финансово-хозяйственных операций (20,С.25). Для практической работы по анализу производится группировка всех формирующихся на предприятии денежных потоков по трем важнейшим сферам его деятельности, соответствующим трем частям формы отчета:
- денежные потоки от текущей основной (производственной) деятельности;
- денежные потоки от инвестиционной деятельности;
- денежные потоки от финансовой деятельности.
Для характеристики структуры источников средств предприятия, можно использовать также частные показатели структуры отдельных групп источников. К ним относятся:
1) Коэффициент долгосрочного привлечения заемных средств, равный отношению величины долгосрочных кредитов и заемных средств к сумме источников собственных средств предприятия и долгосрочных кредитов и займов:
Ккт = Кт / (Ис + Кт), (1.3.14)
где Кт - долгосрочные кредиты и заемные средства;
Ис - источники собственных средств.
Данный коэффициент отражает долю задолженности предприятия в составе перманентного (постоянного) капитала. Увеличение доли задолженности свидетельствует о большей зависимости организации от внешних источников финансирования и меньшей платежеспособности (10,С.109).
2) Коэффициент краткосрочной задолженности выражает долю краткосрочных обязательств в общей сумме обязательств:
Ккt = Кt + Rр + К0 / Кт + Кt + Rр + К (1.3.15)
где Кt - краткосрочные кредиты и заемные средства;
Rр - расчеты (кредиторская задолженность) и прочие пассивы;
К0 -ссуды, не погашенные в срок.
Он показывает, какая доля в общей сумме задолженности требует краткосрочного погашения. Увеличение коэффициента повышает зависимость организации от краткосрочных обязательств, требует увеличения ликвидности активов для обеспечения платежеспособности и финансовой устойчивости.
3) Коэффициент кредиторской задолженности и прочих пассивов выражает долю кредиторской задолженности и прочих пассивов в общей сумме обязательств предприятия:
КRР = Rр + К0/ Кт + Кt + Rр + К01, (1.3.16)
Коэффициент отражает долю наиболее срочной задолженности в общей сумме обязательств, увеличение которой означает снижение возможностей организации использовать капитал в собственном обороте и требует немедленного отчуждения доли средств, соответствующей данному коэффициенту.
В рыночной экономике самым главным мерилом эффективности работы предприятия является результативность. Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов – показателей оборачиваемости, которые очень важны для организации по следующим причинам:
- от скорости оборота средств зависит размер годового оборота;
- с размерами оборота, а следовательно, и с оборачиваемостью связана относительная величина условно-постоянных расходов: чем быстрее оборот, тем меньше на каждый оборот приходится этих расходов (35,С.64).
Показатели рентабельности можно объединить в несколько групп:
- показатели, характеризующие окупаемость издержек производства и инвестиционных проектов;
- показатели, характеризующие прибыльность продаж;
- показатели, характеризующие доходность капитала и его частей.
Таким образом, важным условием для успешной деятельности предприятия является проведение анализа его работы, и разработка на основе результатов анализа мер по использованию выявленных резервов. Представленная выше методика позволит провести анализ финансовой деятельности и получить комплексную информацию о финансовом состоянии предприятия. Далее будет представлен анализ управления финансовой деятельностью ООО «Прокатный завод».
2. Анализ управления финансовой деятельностью ООО «Прокатный завод»
2.1 Краткая характеристика деятельности предприятия
Общество с ограниченной ответственностью «Прокатный завод» действует в соответствии с действующим законодательством на основании Устава, Федерального Закона «Об обществах ограниченной ответственностью». ООО «Прокатный завод» является юридическим и имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
Основной целью деятельности ООО «Прокатный завод» является полное и качественное удовлетворение потребностей отечественных и иностранных организаций и граждан в продукции произведенных заводом и получение прибыли в результате своей производственно-хозяйственной деятельности.
Для достижения этой цели ООО «Прокатный завод» осуществляет следующие виды деятельности:
- производство листа из меди, алюминия, стали и их сплавов;
- производство биметаллического листа;
- производство деталей и полуфабрикатов из производимых листов;
- изготовление деталей машиностроения, радиоэлектронной промышленности и строительства;
- изготовление строительных конструкций;
- сбор отходов черных металлов (чугуна, стали).
Высшим органом управления общества является общее собрание его участников. Общее собрание участников общества избирает своего председателя, который руководит деятельностью общего собрания, сроком на два года. Уставной капитал общества состоит из номинальной стоимости вкладов его участников. В таблице 2.1.1. представлен размер и номинальная стоимость каждого из участников в уставном капитале.
Таблица 2.1.1.
Уставной капитал ООО «Прокатный завод»
| Участники | Уставной капитал | |
| Тыс.руб. | % | |
| ООО «Челкон» | 633600 | 52,8 |
| ОАО «Камгэсэнергострой» | 340800 | 28,4 |
| Физические лица | 225600 | 18,8 |
| Итого | 12000000 | 100 |
Организационная структура управления представлена на рисунке 2.1.1.
 Рис. 2.1.1. Организационная структура управления
ООО «Прокатный завод»
Как видно из рисунке 2.1.1. на сегодняшний день организационная структура ООО «Прокатный завод» представляет собой иерархическую линейно-функциональную модель. Основу линейно-функциональных структур составляет, помимо линейных принципов руководства, специализация управленческой деятельности по функциональным подсистемам.
Автор дипломной работы выявил преимущества и недостатки организационной структуры управления ООО «Прокатный завод», которые представлены в таблице 2.1.2.
Таблица 2.1.2.
Преимущества и недостатки организационной структуры управления ООО «Прокатный завод»
| Преимущества | Недостатки |
|
- стимулирование деловой и профессиональной специализации; - высокая производительная реакция завода, так как она построена на узкой специализации производства и узкой квалификации специалистов; - улучшение координации деятельности в функциональных областях; - уменьшение дублирования усилий в функциональных областях. |
- отсутствие тесных взаимосвязей и взаимодействий на горизонтальном уровне между подразделениями; - резкое увеличение объема работы руководителя ООО «Прокатный завод» и его заместителей из-за необходимости согласования действий разных функциональных служб. |
Клиентская база ООО «Прокатный завод» насчитывает более 100 клиентов всех регионов России, стран СНГ и ближнего зарубежья.
Основными заказчиками ООО «Прокатный завод» являются: - ООО «Кама-про», г. Наб. Челны; ООО «Тат-Крафт», г. Балаково; ООО «ДТА-Центр», г. Наб. Челны; ООО «Пульс», г. Конотоп; ООО Инсайт –Мобиль», г.Саратов; ОАО Завод «Элекон», г.Казань; ООО «ЭлектроСнаб», г. Тольятти; ООО «Эллина-200», г.Курган; ООО Инсайт –Мобиль», г.Саратов; ООО «Эмписад», г.Тула; ООО «ЭскортСервис»,г. Волгоград, ООО «СпецАвтоТранс», г. Саратов.
Собственное автотранспортное предприятие ООО «Прокатный завод» доставляет грузы из всех регионов России и СНГ, а также предоставляет в пользование клиентам по их заявкам автотранспорт и специализированную строительную технику.
Таким образом, у предприятия ООО «Прокатный завод» имеются неплохие возможности развития бизнеса и укрепления своих позиций на рынке.
2.2 Анализ финансовой деятельности предприятия
Финансы ООО «Прокатный завод» - это совокупность денежных отношений, связанные с формированием и использованием денежных доходов и накоплений предприятия. Финансы ООО «Прокатный завод» обеспечивают круговорот основного и оборотного капитала и взаимоотношение с государственным бюджетом, налоговыми органами, банками, страховыми компаниями и прочими учреждениями финансово-кредитной системы. При этом они выполняют две функции:
- воспроизводственную;
- контрольную.
Воспроизводственная функция состоит в обслуживании денежными ресурсами круговорота основного и оборотного капитала в процессе коммерческой деятельности ООО «Прокатный завод» на основе формирования и использования денежных доходов и накоплений. Контрольная функция - это финансовый контроль за производственно-хозяйственной деятельностью ООО «Прокатный завод». Финансовая стратегия предприятия строится на определенных принципах организации:
1. Жесткая централизация финансовых ресурсов, обеспечивающая фирме быструю маневренность финансовыми ресурсами, их концентрацию на основных направлениях производственно-хозяйственной деятельности.
2. Финансовое планирование, определяющее на перспективу все поступления денежных средств предприятия и основные направления их расходования.
3. Формирование крупных финансовых резервов, обеспечивающих устойчивую работу предприятия в условиях возможных колебаний рыночной конъюнктуры.
4. Безусловное выполнение финансовых обязательств перед партнерами.
Исследование структуры баланса ООО «Прокатный завод» осуществляется с помощью сравнительного аналитического баланса за отчетный период, таблица 2.2.3.
Таблица 2.2.3.
Состав динамики имущества ООО «Прокатный завод» за период 2004-2006гг. (тыс. руб.)
| Показатель | 2004г.Сумма, тыс. руб. | 2005г. | 2006г. | ||||
| Сумма, тыс. руб. | Темп роста к 2004, % | Абсол. измен., тыс. руб. | Сумма, тыс. руб. | Темп роста к 2005, % | Абсол. измен., тыс. руб. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Имущество – всего | 15302 | 19273 | 125,95 | 3971 | 26893 | 139,54 | 7620 |
| 1.1. Внеоборотные активы | 4643 | 4080 | |||||