valign="top" style="border-top:none;border-left: none;border-bottom:solid windowtext 1.0pt;border-right:solid windowtext 1.0pt; padding:1.0pt 1.0pt 0cm 1.0pt;height:12.65pt;">62,84
3152 |
6214 |
57,44 |
-5,4 |
|
| Имущества – всего |
15302 |
- |
19273 |
- |
3971 |
26893 |
- |
|
|
Из данного анализа видно, что в имуществе предприятия дебиторская
задолженность занимает набольшую долю в 2004 г. – 30,04%, в 2005 г. – 42,12 %, в 2006 г. – 40,23%. Дебиторская задолженность по статье «покупатели и заказчики»
повысилась и составила в 2005 году – 3017 тыс. руб.(37,16%), в 2006 году –также
происходит увеличение до 4604 тыс. руб.(42,56%). Увеличение дебиторской
задолженности отрицательно влияет на деятельность предприятия. Динамика дебиторской
задолженности отражена на рисунке 2.2.14.
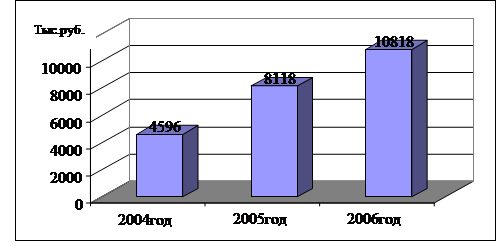
Рис.2.2.14. Динамика дебиторской задолженности ООО «Прокатный
завод», 2004 -2006 гг.
Как видно из рис.2.2.14 дебиторская задолженность ООО «Прокатный завод»
увеличивается. Происходит замораживание денежных средств предприятия. Автор
считает, что экономический отдел предприятия не может уделять должного внимания
взысканию дебиторской задолженности, а именно подачи исков в суд и предъявления
претензий самим дебиторам, а юриста и отдела снабжения у предприятия нет.
В таблице 2.2.15 автором рассчитана оборачиваемость дебиторской
задолженности ООО «Прокатный завод», 2004 - 2006 гг.
Таблица 2.2.15.
Оборачиваемость
дебиторской задолженности ООО «Прокатный завод», 2004 - 2006 гг. (тыс. руб.)
| Показатели |
2004 г. |
2005 г. |
Изменения |
2006г. |
Изменения |
| Средняя величина дебиторской задолженности |
3291,5 |
6357 |
+3065,5 |
9468 |
+3111 |
| Оборачиваемость дебиторской задолженности, оборотов |
20,32 |
12,39 |
-7,93 |
10,42 |
-1,97 |
| Период погашения дебиторской задолженности (дни) |
17,72 |
29,06 |
+11,34 |
34,55 |
+5,49 |
| Доля дебиторской задолженности в общем объеме текущих
активов, % |
43,12 |
53,43 |
10,31 |
49,35 |
-4,08 |
Коэффициент
оборачиваемости дебиторской задолженности составил 20,32 оборотов в 2004 году,
12,39 оборотов в 2005 году и 10,42 оборота в 2006 году. Он показывает, что на 1
рубль дебиторской задолженности приходится 20,32 руб., 12,39 руб. и 10,42 руб.
выручки соответственно. Из анализируемой табл.2.2.15. видно, что
продолжительность одного оборота дебиторской задолженности в 2006 году по
сравнению с 2005 годом снизилось на 1,97 оборота, что говорит об актуальности
проблемы для предприятия. Увеличение дебиторской задолженности влечет ухудшение
финансового состояния предприятия и влияет на финансовую устойчивость
предприятия.
Соотношение кредиторской
и дебиторской задолженности дает наиболее общую оценку дебиторской и
кредиторской задолженности. Проведем анализ соотношения кредиторской и
дебиторской задолженности представленный в табл. 2.2.16.
Таблица 2.2.16.
Соотношение дебиторской и кредиторской задолженностей ООО
«Прокатный завод», 2004 - 2006 гг.
| Показатель |
2004 г. |
2005 г. |
2006 г. |
| Сумма,тыс. руб. |
Абсолютное изменение |
Темп роста, % |
Сумма,тыс. руб. |
Абсолютное изменение |
Темп роста, % |
| Дебиторская задолженность |
4596 |
8118 |
+3522 |
176,6 |
10818 |
+2700 |
133,3 |
| Кредиторская задолженность |
4167 |
10281 |
+6114 |
246,72 |
16073 |
+5792 |
156,3 |
| Соотношение дебиторской и кредиторской задолженностей |
1,1 |
0,78 |
-0,32 |
- |
0,67 |
-0,09 |
- |
Из анализируемой табл.
2.2.16 видно, что кредиторская задолженность за период 2005 – 2006 гг.
превышает дебиторскую задолженность.
В 2004 году дебиторская
задолженность выше кредиторской задолженности в 1,1 раз, в 2005 году
дебиторская задолженность ниже кредиторской задолженности – в 0,78 раза, в 2006
году – ниже в 0,09 раз. Замораживание средств в дебиторской задолженности
приводит к замедлению оборачиваемости капитала. Кредиторская задолженность
погашается медленно, так как у предприятия ощущается острая нехватка денежных
средств и эта тенденция имеет место на протяжении анализируемого периода.
Анализ движения денежных
средств прямым методом детально раскрывает движение денежных средств на счетах
бухгалтерского учета, дает возможность делать выводы относительно достаточности
средств для уплаты по счетам текущих обязательств, кроме того, предприятие
осуществляет инвестиционную деятельность.
Анализ денежных средств
на предприятии представлен автором в таблице 2.2.17.
Таблица 2.2.17.
Движение денежных
средств ООО «Прокатный завод», 2004-2006гг. (тыс. руб.)
| Показатель |
2004 год |
2005 год |
Изм –я |
2006 год |
Изм – я |
| Остатки денежных средств на начало года |
339 |
1096 |
757 |
1733 |
+637 |
| Движение денежных средств по текущей деятельности |
| Средства полученные от покупателей |
74290 |
974600 |
900310 |
124130 |
-850470 |
| Прочие поступления денежных средств |
8739 |
113 |
-8626 |
- |
- |
| Денежные средства направленные |
(82272) |
(96847) |
14575 |
(124408) |
27561 |
| Чистые денежные средства от текущей деятельности |
(404) |
726 |
322 |
(278) |
-448 |
| Движение денежных средств по инвестиционной деятельности |
| Приобретение объектов основных средств |
- |
(273) |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13 14
Похожие рефераты:
-
Бизнес-план ООО "ФРИК"
Структура бизнес-плана: резюме, производственный, организационный, маркетинговый, финансовый планы. Характеристика строительного предприятия, анализ его деятельности. Анализ рынка кровельных работ, план маркетинга по продвижению шумоизоляционных плит.
-
Анализ системы управления организацией
Общая характеристика и особенности организационной структуры ООО "Спецстройград", анализ системы управления, разработка мер по повышению ее качества. Поведение SWOT-анализа деятельности организации. Оптимальные направления использования ресурсов.
-
Анализ технико-экономических показателей предприятия
Порядок расчета организационно-технических параметров и показателей производства. Координация производственных процессов. Методика и этапы расчета производственной программы. Разработка структуры предприятия и составление должностных инструкций.
-
Анализ по менеджменту на примере компьютерного клуба ООО "Arsenal Club"
Общая характеристика компьютерного клуба, организационная структура предприятия, его внешняя и внутренняя среда. Стратегии развития предприятия, организационный и производственный процесс, процесс мотивации и контроля деятельности, кадровый потенциал.
-
Анализ организации и управления персоналом
Изучение концепции управления персоналом, классификация работников по категориям. Проведение анализа системы работы с персоналом на примере гипермаркета ООО "Реал". Особенности кадровой политики предприятия, условия подбора и оценки сотрудников.
-
Бизнес-план
Особенности бизнес-планирования в России. Структура бизнес-плана: информация о фирме, цели и задачи проекта, описание товара (потребительские свойства), стратегия маркетинга, организационный, производственный, финансовый планы, оценка риска, страхование.
-
Анализ кадров предприятия на примере кафе "Гора"
Состав работников на предприятии. Структура кадров. Показатели движения трудовых ресурсов. Анализ кадров кафе "Гора": исходные данные; расчет коэффициентов выбытия, прибытия кадров на предприятие; анализ значений коэффициентов выбытия и прибытия кадров.
-
Аналіз організаційної структури Управління праці та соціального захисту населення
Організаційна структура та функції Управління праці та соціального захисту населення, контрагенти установи та інформаційні зв’язки. Документи, які циркулюють в середині установи: нормативні та ненормативні, листування з експертами, державними установами.
-
Анализ труда персонала, занятого на предприятии
Характеристика предприятия и структура организации управления НГЦТ ОАО "Электросвязь". Анализ обеспеченности предприятия трудовыми ресурсами, использования фонда рабочего времени, производительности труда, эффективности использования трудовых ресурсов.
-
Анализ методов управления персоналом и конкурентоспособности организации
Характеристика предприятия на примере ЗАО "Фирма Орион Урал". Анализ методов управления персоналом, конкурентоспособности, планирования и структуры заработной платы сотрудников. Внутрипроизводственные ресурсы улучшения использования ресурсов организации.
-
Анализ хозяйственной деятельности предприятия на примере ЗАО "СНХРС"
Анализ хозяйственной деятельности, производственной деятельности предприятия и выпускаемой продукции на примере ЗАО "СНХРС". Влияние различных факторов на прирост товарной продукции. Анализ себестоимости продукции, прибыли и финансового состояния.
-
Анализ кадрового потенциала предприятия в динамике
Цели и задачи анализа трудовых ресурсов. Характеристики движения рабочей силы, фонд рабочего времени и трудоемкость продукции. Факторный анализ кадрового потенциала предприятия по интеллектуальному показателю. Пути повышения производительности труда.
-
Анализ организации труда руководителя
Общая характеристика ООО "Завод Электродвигатель". Процесс формирования себестоимости продукции. Анализ объёма производства продукции. Анализ численности работников предприятия и организация оплаты труда. Анализ организации труда директора завода.
-
Аудит организационной культуры
Критерии анализа и принципы организационной культуры. Сильные и слабые стороны действующей системы изменения культуры организации. Рекомендации по совершенствованию организационной культуры и приведении ее в соответствии с целями и задачами организации.
-
Анализ внешней среды на примере торговой организации
Понятие внешней среды организации и её структуры. Изучение факторов внешней среды торговой организации, их влияния на результаты деятельности на примере ОАО "Самарский хлебозавод №2". Экономические, правовые, технологические компоненты внешней среды.
-
Анализ конкурентоспособности организации, города, района
Расширение и развитие конкуренции на всех рынках вследствие насыщения их товарами, услугами, производителями. Основные положения концепции конкурентоспособности. Факторы успешного развития бизнеса предприятия. Анализ конкурентоспособности организации.
-
Аналіз стратегічного менеджменту на підприємстві
Визначення корпоративної, бізнесової та маркетингової стратегій та регіональної та матричної структур. Аналіз ринків збуту та шляхів виходу з кризового фінансового стану фірми "Трикотажне об'єднання" за допомогою матриці Бостонської консалтингової групи.
-
Анализ эффективности и интенсивности использования капитала предприятия
Анализ использования основного капитала предприятия ОАО "ЗОМЗ". Эффективность использования заемного капитала. Доходность собственного капитала. Оборачиваемость капитала предприятия. Пути повышения эффективности использования капитала предприятия.
-
Анализ системы управления ОАО "Киренский речной порт"
Общая характеристика, организационно-правовая форма, основные направления деятельности и система управления ОАО "Киренский речной порт", анализ целей и задач его подразделений и функциональных подсистем. Особенности построения "дерева" целей организации.
-
Анализ рабочего места секретаря турфирмы "Альтаир"
Организационная структура турфирмы "Альтаир". Определение задач и принципов эргономической организации рабочих мест персонала. Анализ профессиональных обязанностей и режима трудового дня секретаря для наиболее эффективного обустройства его места работы.