Финансовые результаты деятельности предприятия
Во-первых, потому что в процессе продажи товаров на рынке происходит возмещение израсходованных средств производства.
Во-вторых, реализация продукции — это тот момент, когда произведенный продукт получает признание на рынке. Любая заминка в реализации вызывает нарушение ритмичности производства, а значит ведет к снижению эффективности деятельности предприятия.
Так как прибыль отражает результаты всех видов деятельности предприятия — производственной, непроизводственной и финансовой, это значит, что на размерах прибыли отражаются все стороны деятельности предприятия.
1.4. Рентабельность, её виды и порядок расчёта
Смысл любой предпринимательской деятельности состоит в достижении положительного экономического эффекта в виде абсолютного показателя — прибыли или относительного — рентабельности. Тем самым рентабельность выступает главным объектом и целью финансового менеджмента предприятий. Чем больше уделяется внимания рентабельности, тем успешнее функционирует предприятие.
Так или иначе рентабельность представляет собой соотношение дохода и капитала, вложенного в создание этого дохода. Увязывая прибыль с вложенным капиталом, рентабельность позволяет сравнить уровень доходности предприятия с альтернативным использованием капитала или доходностью, полученной предприятием при сходных условиях риска. Более рискованные инвестиции требуют более высокой прибыли, чтобы они стали выгодными. Так как капитал всегда приносит прибыль, для измерения уровня доходности прибыль как вознаграждение за риск сопоставляется с размером капитала, который был необходим для образования этой прибыли. Рентабельность является показателем, комплексно характеризующим эффективность деятельности предприятия.
При его помощи можно оценить эффективность управления предприятием, так как получение высокой прибыли и достаточного уровня доходности во многом зависит от правильности и рациональности принимаемых управленческих решений. Поэтому рентабельность можно рассматривать как один из критериев качества управления.
По значению уровня рентабельности можно оценить долгосрочное благополучие предприятия, т. е. способность предприятия получать достаточную прибыль на инвестиции. Для долгосрочных кредиторов, инвесторов, вкладывающих деньги в собственный капитал предприятия, данный показатель является более надежным индикатором, чем показатели финансовой устойчивости и ликвидности, определяющиеся на основе соотношения отдельных статей баланса.
Устанавливая связь между суммой прибыли и величиной вложенного капитала, показатель рентабельности можно использовать в процессе прогнозирования прибыли. В процессе прогнозирования с фактическими и ожидаемыми инвестициями сопоставляется прибыль, которую предполагается получить на эти инвестиции. Оценка предполагаемой прибыли базируется на уровне доходности за предшествующие периоды с учетом прогнозируемых изменений.
Кроме того, большое значение рентабельность имеет для принятия решений в области инвестирования, планирования, при составлении смет, координировании, оценке и контроле деятельности предприятия и ее результатов.
Таким образом,
можно сделать
вывод, что показатели
рентабельности
характеризуют
финансовые
результаты
и эффективность
деятельности
предприятия.
Они измеряют
доходность
предприятия
с различных
позиций и
систематизируются
в соответствии
с интересами
участников
экономического
процесса.
Источниками для расчета коэффициентов рентабельности служат данные бухгалтерской и финансовой отчетности, внутренних регистров бухгалтерского учета на предприятии. К сожалению, публикуемая бухгалтерская и финансовая отчетность не позволяет точно оценить рентабельность предприятия, так как на ее основе нельзя определить структуру выпускаемой (реализуемой) продукции, ее себестоимость и цену реализации» структуру заемных средств и расходы, связанные с возвратом заемных средств по каждому кредиту и займу, состав и структуру основных фондов, величину их износа. Источником для расчета коэффициентов рентабельности служит бухгалтерский баланс (форма № 1), отчет о финансовых результатах (форма №2), приложение к балансу (форма № 5).
В экономической литературе различные авторы по-разному классифицируют показатели рентабельности. Одной из таких классификаций является подразделение на:
- показатели рентабельности хозяйственной деятельности;
- показатели финансовой рентабельности;
- показатели рентабельности продукции.
Анализ рентабельности хозяйственной деятельности.
Рентабельность хозяйственной деятельности (R) характеризует норму возмещения (вознаграждения) на всю совокупность источников, исполь зуемых предприятием, т. е. является отношением суммы доходов вкладчиков и кредиторов к сумме инвестированного ими капитала:


где П – сумма доходов вкладчиков и кредиторов;
ИК – сумма инвестированного ими капитала.
В качестве инвестированного капитала при оценке эффективности хозяйственной деятельности необходимо использовать сумму всех активов, так как их общая величина учитывает все долги предприятия, в том числе и по эксплуатации.
Некоторые экономисты предлагают из общей величины активов исключать бездействующие и избыточные основные производственные средства, оборудование к установке, денежные средства, нематериальные активы, т.е. средства, которые не способствуют получению прибыли. Однако такой подход является недостаточно оправданным, а показатель не широко используется на практике. Это связано с тем, что руководство предприятия должно не только эффективно использовать активы в своей деятельности, но и следить за составом активов, не создавая излишних запасов оборудования, материалов и т. д.
При расчетах рентабельности необходимо иметь в виду, что величина инвестируемого в предприятие капитала меняется в течение периода получения дохода, поэтому она должна определяться как его среднее значение. При этом наиболее правильным является расчет средней хронологической величины инвестированного капитала.
Необходимо отметить, что при расчетах коэффициентов рентабельности могут использоваться различные показатели дохода предприятия: валовая прибыль, чистая прибыль, прибыль от реализации. Наиболее оправданным подходом при оценке эффективности хозяйственной деятельности является использование суммы чистой прибыли и процентов, уплаченных за пользование кредитом. С учетом этого основной показатель рентабельности хозяйственной деятельности может быть определен следующим образом:

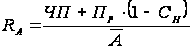 ,
где RA— рентабельность активов;
ЧП — чистая прибыль;
Пр— проценты, уплаченные за пользование кредитами;
Сн— ставка налога на прибыль в коэффициенте;
А — среднегодовая стоимость активов.
Однако определение уровня рентабельности по данной формуле затруднено тем, что проценты за пользование кредитами включены в себестоимость продукции, а не возмещаются из прибыли. При проведении внутреннего анализа рентабельности такие расчеты становятся возможными. В условиях отсутствия информации внешние субъекты анализа могут использовать только показатель чистой прибыли. Но и чистую прибыль невозможно точно подсчитать по данным текущей отчетности, так как в ней не выделяются платежи в бюджет за счет чистой прибыли, остающейся в распоряжении предприятия. Чистую прибыль можно определить приблизительно, вычитая налог на прибыль из прибыли отчетного периода. Полученный результат имеет завышенное значение, которое может быть уточнено только в ходе проведения внутреннего анализа.
Для характеристики нормы возмещения стоимости рабочего капитала в качестве инвестированного капитала используется оборотный капитал, т. е.:

 ,
Кроме того, для характеристики эффективности производственной деятельности рассчитывается показатель рентабельности производства. При его расчете в качестве инвестированного капитала используется стоимость производственных фондов как сумма основных производственных фондов (ОФ) и материальных оборотных средств (МС):

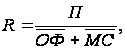
Если в расчете использовать в качестве дополнительной величины объем реализованной продукции, то формулу рентабельности производственной деятельности можно представить в следующем виде:

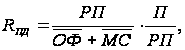
где RПД - рентабельность производственной деятельности;
РП - объем реализованной продукции;
ОФ - среднегодовая стоимость основных производственных фондов;
МС - среднегодовая стоимость материальных оборотных средств;
П - валовая прибыль.
Из приведенной формулы следует, что рентабельность производственной деятельности зависит от изменения двух факторов:
- реализации на рубль производственных фондов;
- прибыли на рубль реализации.
Первый фактор характеризует эффективность использования производственных фондов, т. е. их фондоотдачу, выраженную через объем реализованной продукции. Второй фактор характеризует уровень рентабельности реализованной продукции. Определить влияние перечисленных факторов можно методом цепных подстановок.
Изменение рентабельности за счет влияния фондоотдачи с одного рубля производственных фондов равно:

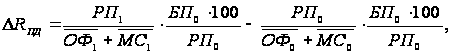
Изменение рентабельности производственной деятельности за счет влияния уровня рентабельности реализованной продукции равно:

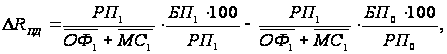
Необходимо отметить, что каждый из рассмотренных факторов является сложным, зависящим в свою очередь от ряда других факторов второго порядка. Так, например, реализация, приходящаяся на один рубль производственных фондов, зависит от эффективности использования основных фондов и материальных оборотных средств. Изменение уровня прибыли, приходящейся на один рубль реализации, зависит от уровня себестоимости и структуры ассортимента реализованной продукции, от изменения качества продукции и цен на нее, от результатов прочей операционной и внереализационной деятельности предприятия.
Чтобы определить раздельное влияние фондоотдачи основных производственных фондов и оборачиваемости материальных оборотных средств на рентабельность производства, используется способ долевого участия. Согласно этому способу отклонение рентабельности отчетного периода от базисного за счет изменения реализации на один рубль фондов распределяется между фондоотдачей основных производственных фондов и оборачиваемостью материальных оборотных средств пропорционально изменению их величины с учетом изменения объема реализованной продукции.
Изменение второго укрупненного фактора (прибыли, приходящейся на один рубль реализации) также зависит от действия факторов второго порядка. К их числу относятся все факторы, оказывающие влияние на изменение валовой прибыли, кроме изменения объема реализованной продукции. Прибыль, полученная за счет роста объема реализации, не влияет на размер прибыли, приходящейся на один рубль реализации, так как с увеличением объема пропорционально меняется и валовая прибыль (числитель расчетной формулы), и реализация продукции (знаменатель формулы).
Влияние факторов второго порядка на рентабельность производства также определяется способом долевого участия. Влияние на рентабельность распределяется между факторами пропорционально их влиянию на валовую прибыль.
Анализ финансовой рентабельности:
Финансовая рентабельность характеризует эффективность инвестиций собственников предприятия, которые представляют предприятию ресурсы или оставляют в его распоряжении всю или часть принадлежащей им прибыли. Система показателей финансовой рентабельности формируется как отношение прибыли к различным показателям авансированных средств, из которых наиболее важными являются: все активы предприятия; инвестиционный капитал (собственные средства + долгосрочные обязательства); акционерный (собственный) капитал. Причем:

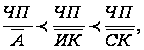
ЧП - чистая прибыль;
А - среднегодовая стоимость всех активов;
ИК - среднегодовая стоимость инвестированного капитала;
СК - среднегодовая стоимость собственного капитала.
Несовпадение уровней рентабельности по этим показателям будет характеризовать степень использования предприятием финансовых рычагов для повышения доходности: долгосрочных кредитов и других заемных средств.
В экономической литературе наиболее часто встречается следующая формула расчета финансовой рентабельности (Rф):


где ЧП - чистая прибыль;
СК - среднегодовая стоимость собственного капитала.
Необходимо отметить, что при расчетах рентабельности стоимость собственного капитала должна рассчитываться именно как средняя за период величина, так как в течение года собственный капитал может быть увеличен за счет дополнительных денежных вкладов или за счет использования образующейся в отчетном году прибыли.
Анализ рентабельности продукции
Эффективность основной деятельности предприятия по производству и реализации товаров, работ и услуг характеризуется показателем рентабельности продукции. Он определяется отношением прибыли к полной себестоимости продукции. Этот показатель может быть широко использован в аналитических целях, так как позволяет производить расчеты, _ соотнося различные показатели прибыли с различными показателями затрат на продукцию. Например:

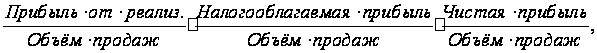
Кроме того, на основе показателей рентабельности продукции можно проводить внутризаводские и межзаводские сравнения как по общему объему продукции, так и по отдельным их видам.
Для характеристики рентабельности реализованной продукции (RРП) прибыль от реализации (ПРП) делят на полную себестоимость реализованной продукции (СРП):


Данный показатель характеризует реальный размер прибыли, которую приносит предприятию каждый рубль произведенных затрат по ее выпуску и реализации. Иногда при расчетах данного показателя в числителе используют чистую прибыль предприятия. Но на показатель рентабельности продукции, рассчитанный па основе чистой прибыли, оказывают влияние факторы, связанные со снабженческо-сбытовой и другими видами деятельности предприятия. Кроме этого, на показатель оказывает влияние и налогообложение.
Для осуществления контроля не только за Себестоимостью реализованной продукции, но и за изменениями в политике ценообразования рассчитывают показатель рентабельности продаж (RРП)- Он определяется отношением чистой прибыли (ЧП) или прибыли от реализации (ПРП) к сумме выручки от реализации (ВРП):

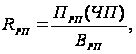
По динамике данного показателя предприятие может принимать решение по изменению ценовой политики или усилению контроля за себестоимостью продукции. Показатель можно определять в целом по продукции или по отдельным её видам.
Итак, главной задачей предприятия в условиях рыночной экономики является всемерное удовлетворение потребности народного хозяйства и граждан в его продукции, работах и услугах с высоким потребительским свойством и качеством при минимальных затратах. Для осуществления своей главной задачи предприятие обеспечивает увеличение финансовых результатов своей деятельности. Анализ финансовых результатов своей деятельности имеет большое значение для оценки эффективности производства предприятия.
2. Анализ финансовых результатов деятельности ОАО «Sun Interbrew»
2.1. Формирование и использование прибыли
Саранский филиал ОАО «Сан Интербрю» является одним из наиболее успешно развивающихся предприятий Республики Мордовия. Продукция пивоваренного завода реализуется не только в Мордовии, но и за её пределами.
Данное предприятие является рентабельным, и производство пивной продукции постоянно совершенствуется, расширяется ассортимент, внедряются новые системы управления персоналом, производством и качеством продукции. Благодаря постоянному прогрессу, ОАО «Сан Интербрю» является на данный момент одним из самых прибыльных в Поволжье. Его прибыль исчисляется в млн. руб. Именно поэтому необходимо рассмотреть механизм формирования и использования прибыли данного предприятия.
Прибыль как экономическая категория отражает чистый доход, созданный в сфере материального производства в процессе предпринимательской деятельности.
Прибыль данного предприятия выполняет определённые функции:
характеризует экономический эффект, полученный в результате деятельности предприятия;
обладает стимулирующей функцией;
является одним из источников формирования бюджетов разных уровней.
За первое полугодие 2004 г. объём реализованной продукции составил 9,7 млн. гектолитров. Данный объём продаж пива компании «Sun Interbrew» за первое полугодие 2004 года вырос на 37% по сравнению с 4,98 млн. гектолитров за первое полугодие 2003 года.
Благодаря увеличению объёма продаж выручка от продаж компании за первое полугодие 2004 года составил 349,4 млн. руб.
Себестоимость реализованной продукции составило 250,24 млн. руб.: из них
- 153,8 млн. руб. расходы на сырьё;
- 87,64 млн. руб. зарплата рабочим;
- 1,2 млн. руб. амортизация;
- 3,72 млн. руб. оплата электро – и тепловой энергии;
- 0,48 млн. руб. командировочные расходы;
- 2,8 млн. руб. оплата услуг связи;
- 0,6 млн. руб. информационно-консультационные услуги.
Валовая прибыль составила:
349,4 – 250,24 = 99,16 млн. руб.
Данная прибыль не является конечным результатом финансовой деятельности, т.к. предприятие имеет коммерческие и управленческие расходы, которые за первое полугодие 2004 года составили 31,25 млн. руб.: из них
- 24,15 млн. руб. коммерческие расходы;
- 7,1 млн. руб. управленческие расходы.
К коммерческим расходам относятся:
- расходы на рекламу – 7,9 млн. руб.;
- расходы по содержанию помещений для хранения продукции – 10,91 млн. руб.;
- другие расходы, связанные со сбытом продукции – 3 млн. руб.;
- расходы по погрузочным, разгрузочным работам – 2,34 млн. руб.
Управленческие расходы:
- оплата аудиторских услуг – 0,9 млн. руб.;
- зарплата управленческого персонала – 6,2 млн. руб.
Произведя данные расчёты, мы получим прибыль (убыток) от продаж, который составит 99,16 – 31,25 = 67,94 млн. руб.
Чтобы определить величину налогооблагаемой прибыли, необходимо вычислить и учесть операционные и нереализационные доходы (расходы).
В процессе функционирования у компании возникает необходимость или возможность проведения различных хозяйственных операций, не связанных с основной деятельностью. Возникающие при этом доходы и расходы называют операционными.
К операционной деятельности относят:
- предоставление за плату во временное пользование активов предприятия и прав на интеллектуальную собственность;
- участие в уставных капиталов других предприятий, в том числе получение и выплата процентов или иных доходов и расходов по ценным бумагам;
- продажа неиспользуемых в основной деятельности или устаревших и заменяемых основных средств и других активов;
- выплата (или получение) процентов за предоставление предприятию (предприятием) денежных средств.
За отчётный период операционные расходы составляют 2,83 млн. руб.; расходы – 3,49 млн. руб.
Помимо перечисленных операционных, возникают внереализационные и чрезвычайные доходы и расходы.
Внереализационные доходы и расходы включают: штрафы, пени и неустойки за нарушения договоров с многочисленными контрагентами - поставщиками, с бытовыми и торговыми посредниками, потребителями и т.д.; стоимость активов, полученных или отданных безвозмездно, в том числе по договору дарения; курсовые разницы; суммы уценки активов, суммы долгов, нереальных для взыскания и т.п.
Внереализационные доходы – 2 млн. руб., расходы – 1,5 млн. руб.
Чрезвычайными доходами и расходами считаются последствия чрезвычайных обстоятельств хозяйственной деятельности – стихийных бедствий, аварий, пожаров, национализации и т.п.; в качестве доходов можно рассматривать суммы страховых возмещений, стоимость материальных ценностей, остающихся от списания непригодных к восстановлению активов.
За отчётный период никаких стихийных бедствий, аварий, пожаров не происходило, поэтому сумма чрезвычайных доходов и расходов равна нулю.
Алгебраическая сумма прибылей и убытков, полученных в процессе хозяйственной деятельности, представляет собой прибыль отчётного периода, которая служит базой начисления налога на прибыль.
67,94 – 3,49 + 2,83 + 2 – 1,5 = 67,78
Прибыль отчётного периода составила 67,78 млн. руб.
Данная прибыль облагается налогом, который необходимо уплатить компании.
Прибыль, оставшаяся после уплаты налога на прибыль, называется нераспределённой прибылью. После соответствующих выплат учредителям в виде дивидендов или долей она используется предприятием на прирост собственного капитала и называется чистой (реинвестируемой) прибылью.
Порядок использования этой остающейся в распоряжении предприятия прибыли может быть определён учредительными либо плановыми документами. В учредительных документах с целью проведения предприятием финансовой и социальной политики, определённой учредителями, могут быть установлены нормативы отчислений от полученной прибыли в фонд социальной сферы и в резервный фонд, позволяющий создать накопления для обновления основных средств и прочих инвестиций.
На ОАО «Sun Interbrew» рассматриваются следующие направления использования чистой прибыли:
модернизация или реконструкция имеющихся у предприятия основных средств и приобретение новых;
прирост собственных оборотных средств, который может быть обусловлен как инфляцией, так и расширением или диверсификацией производства;
возврат кредитов и займов, а также уплата по ним процентов, если процентные ставки превышают нормативные;
охрана окружающей среды;
социально-культурные нужды;
материальное стимулирование персонала и т.д.
Таким образом, одна часть прибыли участвует в процессе накопления и увеличивает имущество предприятия, вторая часть – используется на потребление. При этом не вся прибыль, направляемая на накопление, используется в следующем отчётном периоде полностью. Остаток имеет важное значение как резерв и может быть в последующие периоды направлен на покрытие возможных убытков и финансирование затрат. Чистая прибыль, используемая на накопление, и чистая прибыль прошлых лет свидетельствует о финансовой устойчивости предприятия, о наличии источника для последующего развития.

Рис. 2.1. Использование чистой прибыли.
Распределение прибыли, остающейся в распоряжении предприятия, - одно из направлений внутрифирменного планирования. Отчёт по прибыли представляет собой естественную основу для формирования бюджета по прибыли. Даже если на предстоящий период запланированы те же самые действия, что и в отчётном периоде, прибыль может измениться под воздействием внешних и внутренних условий. Инфляция, изменения в области валютных отношений, в области налогообложения или в области хозяйственного законодательства, изменения в структуре потребления и изменения условий конкуренции – далеко не полный перечень внешних причин для изменения прибыли. Внутри предприятия могут быть приняты решения о новых инвестициях, о производстве нового продукта, об изменении структуры кадров, маркетинговой политики и т.п.
2.2. Анализ динамики прибыли
Для наиболее полной оценки финансовых результатов деятельности ОАО «Sun Interbrew» за отчётный период используют анализ динамики прибыли.
Прибыль от реализации продукции занимает наибольший удельный вес в структуре прибыли отчётного периода, а величина её зависит в основном от трёх факторов – издержек, объёма производства (продаж) и уровня действующих цен.
Деление издержек производства на переменные и условно-постоянные позволяет проводить на ОАО «Sun Interbrew» анализ динамики прибыли при изменении перечисленных факторов. Для наиболее точного анализа на предприятии используется ряд допущений:
- изменение переменных издержек пропорционально изменению объёма производства;
- объём производства равен объёму реализации (объёму продаж);
- цены продукции и цены ресурсов в процессе анализа неизменны, поэтому поступающая выручка пропорциональна росту объёма продаж;
- ассортимент изготавливаемой продукции постоянен.
Исходя из определения переменных и постоянных издержек и приравнивая объём суммарных затрат и выручки (шт./ период), получим формулу для определения критического объёма продаж.

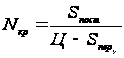 ,
где
 - суммарные
постоянные
затраты, д.е./период;
Ц – цена единицы продукции, д.е./шт.;
 - удельные
переменные
затраты, д.е./шт.
Используя понятия маржинальной прибыли (маржинальная прибыль – разность между выручкой от реализации и переменными издержками), определим коэффициент покрытия:

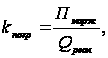
где
 - суммарная
маржинальная
прибыль, д.е./период;
 - планируемая
выручка от
реализации,
д.е./период.
Тогда критический
объём продаж
в стоимостном
измерении
(порог рентабельности)
 находится через
коэффициент
покрытия, умножая
обе части уравнения
13 на цену единицы
продукции

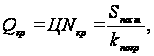
Запас финансовой
прочности
 - это сумма
(д.е./период), на
которую ОАО
«Sun Interbrew»
может себе
позволить
снизить выручку,
не выходя из
зоны прибылей
(превышение
плановой выручки
от реализации
над порогом
рентабельности)

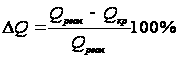 ,
это означает,
что падение
объёма продаж
на
 (по отношению
к
)
не приведёт
к убыткам.
Разная степень
влияния переменных
и постоянных
затрат на величину
прибыли при
изменении
объемов производства
обуславливает
эффект операционного
рычага. Он состоит
в том, что любое
изменение
объёма продаж
вызывает более
сильное изменение
прибыли. Сила
воздействия
операционного
рычага
 определяется
как

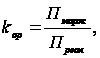
где
- значение
маржинальной
прибыли;
 - значение
прибыли от
реализации
при заданном
значении объёма
продаж
 .
Коэффициент
операционного
рычага
показывает,
что при изменении
объёма продаж
на 1% прибыль
изменяется
на
%.
Чем ближе
плановый объём
продаж
к критическому
 ,
тем меньше
сумма прибыли
и, соответственно,
больше сила
операционного
рычага, и даже
небольшое
падение объёма
продаж может
вызвать очень
существенное
падение прибыли
от реализации.
| Показатель | Значение показателя |
|
Критический объём продаж
|
254482000/21-14=2712008 |
|
Коэффициент
покрытия
|
21-14/21=0,33 |
|
Критический объём продаж
|
254482000/0,33=77115757 |
|
Запас финансовой прочности
|
349400000-77115757=272284243 (272284243/349400000)*100 |
|
Сила операционного рычага
|
(254482000+4596003)/4596003=43 |
| Суммарные затраты | 143637000+254482000=305400000 |
| Прибыль от реализации, руб./полгода | 349400000-305400000=44000000 |
 л/полгода

 72
Анализируя показатели данной таблицы, можно сделать такой вывод: За первое полугодие 2004 года ОАО «Sun Interbrew» получила прибыль в размере 44 млн. руб.; суммарные затраты –