Финансовые результаты деятельности предприятия
2.3. Рентабельность – показатель эффективности работы ОАО «Sun Interbrew»
Рынок предъявляет определённые требования к субъектам хозяйствования в плане организации и реализации того или иного вида бизнеса. Динамичность рыночных отношений обуславливает принятие неординарных решений, связанных с финансовыми результатами деятельности.
ОАО «Sun Interbrew» для оценки уровня эффективности работы получаемый результат – прибыль сопоставляет с затратами или используемыми ресурсами. Рентабельность характеризует степень доходности, выгодности и прибыльности. Поэтому для выявления результатов деятельность ОАО «Sun Interbrew» применяют такой показатель как рентабельность. Рентабельность есть относительный показатель, который обладает свойством сравнимости. Показатель рентабельности позволяет оценить, какую прибыль имеет ОАО «Sun Interbrew» с каждого рубля средств, вложенных в активы.
При оценке финансовых результатов данного предприятия выделяют показатели рентабельности, используемые для оценки эффективности применяемых в производственной, коммерческой и иной деятельности авансированных ресурсов и затрат, и показатели, на основе которых определяют доходность и эффективность использования имущества предприятия.
 Одним
из основных
оценочных
показателей
производственно-хозяйственной
деятельности
ОАО «Sun Interbrew»
является показатель
рентабельности
продаж. Она
отражает уровень
спроса на продукцию,
работу и услуги,
насколько
правильно
данное предприятие
определяет
товарный ассортимент
и товарную
стратегию.
Рентабельность
продаж характеризует
отношение
прибыли к величине
выручки от
реализации
продукции
(работ, услуг),
выраженное
в процентах.
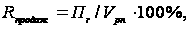
где
 - чистая прибыль;
 - объём реализованной
продукции,
работ, услуг.
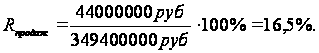
Одним из условий процветания ОАО «Sun Interbrew» является расширение рынка сбыта продукции за счёт снижения цены на товары. Однако данный процесс не сопровождается снижением цен на потребляемые ресурсы, роль дефлятора цены на формирование доходности понижается. Это переключает сферу усилий руководства ОАО «Sun Interbrew» на контроль за внутренними факторами роста прибыли, снижение материалоёмкости, трудоемкости, повышение фондоотдачи основных фондов и на объём, качества и структуру продукции, уровень организации и управления, структуру капитала и его источников, прибыль по видам деятельности и её использования.
ОАО «Sun Interbrew» выпускает несколько видов продукции, поэтому необходимо определить влияние рентабельности отдельных изделий на общую рентабельность продукции. Для проведения данной операции первоначально на ОАО «Sun Interbrew» выполняются несколько пунктов:
Определяется удельный вес каждого вида продукции в объёме реализации.
Рассчитать индивидуальные показатели рентабельности.
Определяется величина влияния рентабельности отдельных изделий на её среднюю величину.
Для этого необходимо значение индивидуальной рентабельности умножить на долю изделий в общем объёме реализованной продукции.

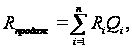
где
 - рентабельность
 виды продукции;
 - доля
вида продукции
в общем объёме
реализации;
 - количество
выпускаемых
изделий.
Рассмотрим рентабельность продаж пива двух видов «Гречишное» марки «Толстяк» и «Янтарное» марки «Сибирская корона».
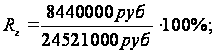
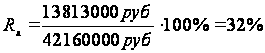
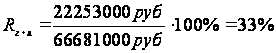
Рентабельность капитала характеризует величину прибыли с каждого вложенного рубля в средства предприятия.
Основными показателями рентабельности капитала являются:
рентабельность активов (имущества);
рентабельность текущих активов;
рентабельность инвестиций;
рентабельность собственного капитала.
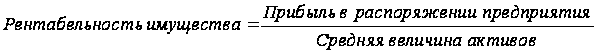
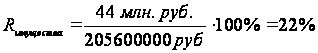
Данный показатель отражает, сколько единиц прибыли получено с единицы стоимости активов независимо от источника привлечения средств.
Под прибылью в распоряжении предприятия понимают прибыль, остающуюся после оплаты налогов и погашения налогов, относимых на чистую прибыль.
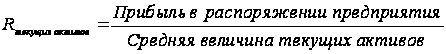
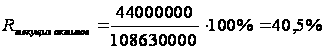
Для ОАО «Sun Interbrew» основным показателем оценки степени доходности вложенных капиталов является рентабельность собственного капитала
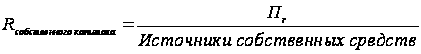
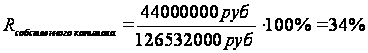
Данный показатель характеризует величину прибыли на один рубль собственных средств. Коэффициент рентабельности собственного капитала имеет важную роль при оценке уровня котировки акций на бирже.
Рассчитав и проанализировав показатели рентабельности ОАО «Sun Interbrew», можно смело заявить, что данное предприятие является рентабельным.
Итак, анализ финансовых результатов деятельности ОАО «Sun Interbrew» имеет важное значение в условиях рыночной экономики. Проведённый анализ показывает, что ОАО «Sun Interbrew» является успешно развивающимся предприятием. В ходе анализа были получены такие цифры:
- выручка от реализации продукции – 349,4 млн. евро;
- себестоимость реализованной продукции – 250,24 млн. евро;
- прибыль отчётного периода – 67,78 млн. евро.
3. Резервы повышения финансовых результатов деятельности предприятия
3.1. Факторы, влияющие на формирование финансовых результатов
Чтобы управлять прибылью, необходимо раскрыть механизм ее формирования, определить влияние и долю каждого фактора ее роста или унижения.
Важными факторами роста прибыли, зависящими от деятельности организации (их называют внутренние), являются рост объема производимой продукции в соответствии с договорными условиями, снижение ее себестоимости, повышение качества, улучшение ассортимента, повышение эффективности использования производственных фондов, рост производительности труда, компетентность руководства.
Эти факторы можно условно подразделить на три группы: производственные, коммерческие, финансовые.
Производственные факторы связаны с объемом производства, его ритмичностью, материальной, научно-технической и организационно- технической оснащенностью, соответственно-качественными параметрами продукции, ее ассортиментом и структурой и т. д.
Коммерческие факторы как бы подводят к финансовым факторам и охватывают в широком смысле понятие маркетинга: заключение хозяйственных договоров на основу самого пристального изучения действующей и перспективной конъюнктуры рынка, ценовое регулирование сбыта, его направление и организационно-экономическое обеспечение.
Надежность прогноза коммерческих факторов опирается, с одной стороны, на страхование рисков (в основном рисков утраты имущества, срыва поставок, отдаления или отказа от платежа), с другой — на привлечение солидных, платежеспособных клиентов (заказчиков, покупателей), что, в свою очередь, требует известных внепроизводственных затрат (представительских, на рекламу и др.).
Финансовые факторы, охватывающие и выручку от реализации продукции и услуг, и предпринимательский доход от всех видов деятельности, включают соответственно: формы расчетов (предусматриваемые контрактом или определяемые оперативно); ценовое регулирование, в том числе уценку в случае замедления реализации; привлечение кредита банка либо средств из централизованных резервов; применение штрафных санкций; изучение и взыскание дебиторской задолженности, а также обеспечение ликвидности других активов; стимулирование привлечения денежных ресурсов на финансовых рынках - доходов от ценных бумаг, вкладов, депозитов, аренды и иных финансовых вложений. Здесь немаловажен принцип «время - деньги»: чем быстрее и полнее поступление доходов, тем эффективнее вся деятельность. Поэтому не следует пренебрегать дифференцированной в зависимости от сроков реализации и прогноза насыщения рынка уценкой, в том числе сезонной, периодической или разовой (временное падение доходов окупится высвобождением средств за счет ускорения их оборота), предпочтительной отгрузкой своей продукции наиболее надежным и быстрым плательщикам и другими мерами воздействия. [5]
К факторам,
не зависящим
от деятельности
организаций
(внешние),
относятся
изменения
государственных
регулируемых
цен на реализуемую
продукцию,
уровень налогов
и тарифов, нормы
амортизационных
отчислений,
влияние природных,
географических,
транспортных,
технических
условий на
производство
и реализацию
продукции, а
также другие
факторы (рис.
3.1).
Рис. 3.1 – Факторы, влияющие на величину прибыли

Внутренние факторы делятся на производственные и в непроизводственные. Производственные факторы характеризуют наличие и использование средств и предметов труда, трудовых и финансовых ресурсов и, в свою очередь, могут подразделяться на экстенсивные и интенсивные.
К экстенсивным относятся факторы, которые отражают объем производственных ресурсов (например, изменение численности работников, стоимости основных фондов), их использования по времени (изменение продолжительности рабочего дня, коэффициента сменности оборудования и другого), а также непроизводительное использование ресурсов (затраты материалов на брак, потери из-за отходов),
К интенсивным относятся факторы, отражающие эффективность использования ресурсов или способствующих этому (например, повышение квалификации работников, производительности оборудования, внедрение прогрессивных технологий, ускорение оборачиваемости оборотных средств, снижение материалоемкости и трудоемкости продукции).
К внепроизводственным факторам относятся, например, снабженческо-сбытовая и природоохранная деятельность, социальные условия труда и быта и др.
Перечисленные факторы влияют на прибыль не прямо, а через объем реализуемой продукции и себестоимость, поэтому для выявления конечного финансового результата необходимо сопоставить стоимость объема реализуемой продукции и стоимость затрат и ресурсов, используемых в производстве.
Прибыль от реализации продукции, работ, услуг занимает наибольший удельный вес в структуре балансовой прибыли предприятия. Ее величина формируется под воздействием ряда факторов, важнейшими из которых являются: себестоимость, объем реализации, уровень действующих цен.
Важнейшим из них является себестоимость. Под себестоимостью продукции понимают все затраты предприятия на производство и реализацию продукции, а именно: стоимость природных ресурсов, сырья, основных и вспомогательных материалов, топлива, энергии, основных производственных фондов, трудовых ресурсов и прочих расходов по эксплуатации.
Количественно в структуре цены себестоимость занимает значительный удельный вес, поэтому она заметно сказывается на росте прибыли при прочих равных условиях.
К показателям снижения себестоимости относятся следующие показатели:
- показатели, связанные с повышением технического уровня производства (внедрение новой прогрессивной технологии, модернизация оборудования, изменение конструкции и технических характеристик изделий);
- показатели, связанные с улучшением организации труда и управления (совершенствование организации, обслуживания и управления производством, сокращение затрат на управление, сокращение потерь от брака, улучшение организации труда).
Основными задачами анализа себестоимости промышленной продукции являются:
-установление динамики важнейших показателей себестоимости;
- определение затрат на рубль товарной продукции;
- выявление резервов снижения себестоимости.
Анализ затрат на производство по элементам и статьям калькуляции проводится с целью выявления отклонений, определения состава элементов и статей калькуляции, удельный вес каждого элемента в общей сумме затрат на производство, изучение динамики за ряд прошлых лет, выявление факторов, которые вызвали изменения в элементах и статьях затрат и повлияли, на себестоимость продукции.
Важным фактором, влияющим на величину прибыли от реализации продукции, является изменение объема производства и реализации продукции. Падение объема производства при нынешних экономических условиях, не считая ряда противодействующих факторов, как, например, роста цен, неизбежно влечет сокращение объема прибыли. Отсюда вытекает вывод о необходимости принятии неотложных мер но обеспечению роста объема производства продукции на основе технического обновления и повышения эффективности производства.
Зависимость величины прибыли ел объема реализации при прочих равных условиях прямо пропорциональная. Вследствие этого немаловажное значение в рыночных условиях приобретает показатель изменения остатков нереализованной продукции; чем он выше, тем меньше прибыли получит предприятие. Величина нереализованной продукции зависит от ряда причин, обусловленных текущей рыночной конъюнктурой, производственной и коммерческой деятельностью предприятии, условиями реализации продукции. Во-первых, емкость данного рынка всегда имеет предельную величину, и, как следствие, существует риск товарного перенасыщения; во-вторых, предприятие может произвести, продукции больше, чем реализовать, из-за неэффективной сбытовой политики. Кроме этого, в нереализованных остатках готовой продукции может возрасти удельный вес более рентабельных изделий, что повлечет суммарный рост этих остатков в стоимостном выражении из расчета упущенной будущей прибыли. В целях увеличения прибыли предприятие должно принять соответствующие меры по сокращению остатков нереализованной продукции как в натуральном, так и в денежном выражении.
Размер выручки от реализации продукции и, соответственно, прибыли зависит не только от количества и качества произведенной и реализованной продукции, но и уровня применяемых цен.
Свободные цены в условиях их либерализации устанавливаются самими предприятиями в зависимости от конкурентоспособности данной продукции, спроса и предложения аналогичной продукции другими производителями (за исключением предприятий-монополистов, уровень цен на продукцию которых регулируется государством). Поэтому уровень свободных цен на продукцию в определенной степени является фактором, зависящим от предприятия.
В течение производственного цикла на уровень рентабельности влияет ряд факторов (рис. 11), которые можно разделить на внешние - связанные с воздействием на деятельность предприятия рынка, государства, географического положения, и внутренние: производственные и внепроизводственные. Выявление в процессе анализа внутренних и внешних факторов, влияющих на рентабельность, дает возможность «очистить» показатели эффективности от внешнего воздействия.
Рассмотрим сначала факторы, непосредственно связанные с деятельностью предприятия, которые оно может изменять и регулировать в зависимости от поставленных перед предприятием целей и задач, т. е. внутренние факторы, которые можно разделить на производственные, непосредственно связанные с основной деятельностью предприятия, и вне производственные факторы, которые непосредственно не связаны с производством продукции и с основной деятельностью предприятия.
Внепроизводственные факторы включают в себя снабженческо-сбытовую деятельность, т. е. своевременность и полноту выполнения поставщиками и покупателями обязательств перед предприятием, их удаленность от предприятия, стоимость транспортировки до места назначения и так далее; природоохранные мероприятия, которые необходимы для предприятий ряда отраслей, например химической, машиностроительной отраслей, и влекут за собой значительные издержки; штрафы и санкции за несвоевременность или неточность выполнения каких-либо обязательств фирмы, например штрафы в налоговые органы за несвоевременность расчетов с бюджетом. На финансовые результаты деятельности фирмы, а следовательно, и на рентабельность косвенно влияют и социальные условия труда и быта работников; финансовая деятельность предприятия, т. е. управление собственным и заемным капиталом на предприятие и деятельность на рынке ценных бумаг, участие в других предприятиях и т. д.
Производственные факторы включают в себя наличие и использование средств труда, предметов труда и трудовых ресурсов. Названные факторы являются основными факторами роста прибыли и рентабельности предприятия, именно с повышением эффективности их использования связываются процессы интенсификации производства.
Влияние производственных факторов на результат деятельности можно оценить с двух позиций: как экстенсивное и как интенсивное. Экстенсивные факторы связаны с изменением количественных параметров элементов процесса производства, к ним относятся:
- изменение объема и времени работы средств труда, т. е., например, покупка дополнительных станков, машин, строительство новых цехов и помещений или увеличение времени работы оборудования для увеличения объема производимой продукции;
- изменение количества предметов труда, непроизводительное использование средств труда, т. е. увеличение запасов, большой удельный вес брака и отходов в объеме выпускаемой продукции;
- изменение численности рабочих, фонда рабочего времени, непроизводительные затраты живого труда (простои).
Количественное изменение производственных факторов всегда должно быть оправдано изменением объема выпускаемой продукции, т. е. предприятие должно следить за тем, чтобы не снижались темпы прироста прибыли относительно темпов прироста затрат.
Интенсивные производственные факторы связаны с повышением качества использования производственных факторов, к ним относятся:
- повышение качественных характеристик и производительности оборудования, т. е. своевременная замена оборудования на более современное с большей производительностью;
- использование прогрессивных материалов, совершенствование технологии обработки, ускорение оборачиваемости материалов;
- повышение квалификации рабочих, снижение трудоемкости продукции, совершенствование организации труда.
Кроме внутренних факторов, на рентабельность предприятия оказывают косвенное воздействие и внешние факторы, которые не зависят от деятельности предприятия, но зачастую достаточно сильно влияют на результат его деятельности. К данной группе факторов относятся: географическое положение предприятия, т. е. регион, в котором оно располагается, удаленность предприятия от сырьевых источников, от районных центров, природные условия; конкуренция и спрос на продукцию предприятия, т. е. наличие на рынке платежеспособного спроса на продукцию фирмы, присутствие на рынке фирм-конкурентов, производящих аналогичный по потребительским свойствам товар, ситуация на смежных рынках, например на финансовом, кредитном, рынке ценных бумаг, сырьевых ранках, так как изменение доходности на одном рынке влечет за собой снижение доходности на другом, например повышение доходности государственных ценных бумаг ведет к сокращению инвестиций в реальный сектор экономики; государственное вмешательство в экономику, которое проявляется в изменении законодательных основ деятельности рынка, изменении налогового бремени на предприятия, изменении ставок рефинансирования и т. д.
3.2. Основные способы повышения финансовых результатов
Основные резервы увеличения балансовой прибыли следующие:
- при стабильных экономических условиях хозяйствования основной путь увеличения прибыли от реализации продукции состоит в снижении себестоимости в части материальных затрат.
В отраслях, ориентированных на конечного потребителя, решающее значение имеют объёмы производства и реализации продукции, определяемые спросом, уровень себестоимости, но без ущерба для качества потребительских товаров;
- на величину прибыли от реализации продукции влияет состав и размер не реализованных остатков на начало и конец отчётного периода. Значительная величина остатков приводит к неполному поступлению выручки и недополучению ожидаемой прибыли;
- резервом увеличения балансовой прибыли может быть прибыль, полученная от реализации основных фондов и иного имущества предприятия. Если раньше операции, связанные с выбытием основных фондов, не оказывали заметного влияния на финансовые результаты, то теперь, когда предприятия вправе распоряжаться своим имуществом, имеет смысл освободиться от излишнего и не установленного оборудования, предварительно взвесив, что выгоднее – продать его или сдать в аренду. Другие операции, например безвозмездная передача основных средств предприятию, не относятся на балансовую прибыль, а возмещаются из чистой прибыли, предназначенной на накопление;
- снижение материалоёмкости и трудоёмкости;
- внедрение новых технологий и оборудования;
- усовершенствование организационной структуры предприятия, снижение трудовых затрат;
- повышение качества продукции и оптимизация ассортимента;
- увеличение оборачиваемости оборотных средств.
Заключение
Главной задачей предприятия в условиях рыночной экономики является всемерное удовлетворение потребностей народного хозяйства и граждан в его продукции, работах и услугах с высокими потребительскими свойствами и качеством при минимальных затратах, увеличение вклада в ускорение социально-экономического развития страны. Для осуществления своей главной задачи предприятие обеспечивает увеличение финансовых результатов своей деятельности.
Анализ финансовых результатов деятельности ОАО «Sun Interbrew» имеет важное значение в условиях рыночной экономике.
Проведённый анализ в курсовой работе показывает, что ОАО «Sun Interbrew» является успешно развивающейся компанией на территории Республики Мордовии. Производство является прибыльным и рентабельным. руководство компании постоянно проводит работы, стимулирующие развитие предприятия.
В ходе анализа были получены такие финансовые результаты за первое полугодие 2004 года:
Выручка от реализации продукции составила 349,4 млн. евро.
Себестоимость реализованной продукции – 250,24 млн. евро.
Валовая прибыль – 99,16 млн. евро.
Прибыль отчётного периода – 67,78 млн. евро.
Прибыль, оставшаяся у предприятия после уплаты налога, была направлена: 32,48 млн. евро – фонд накопления; 11,52 млн. евро – фонд потребления.
На изменение финансовых результатов влияют следующие факторы: объём реализации, себестоимость, ассортимент.
Таким образом, с целью увеличения финансовых результатов предлагается разработать на предприятии комплекс мер:
- основной путь увеличения прибыли от реализации продукции состоит в снижении материальных затрат;
- снижение материалоёмкости и трудоёмкости;
- внедрение новых технологий и оборудования;
- повышение качества продукции;
- оптимизация ассортимента;
- увеличение оборачиваемости оборотных средств.
Повысить рентабельность и прибыль предприятие сможет, выполняя данные рекомендации.
Список использованных источников
Абрютина М.С., Грачёв А.В. «Анализ финансово-экономической деятельности предприятия»
Ковалёв А.И., Привалов В.П. «Анализ финансового состояния предприятия» М.: Центр экономики и маркетинга, 2001 – 256 с.
Крылов Э.И. «Анализ финансового состояния и инвестиционной привлекательности предприятия» М.: Финансы и статистика, 2003 – 192 с.
Берзинь И.Э. «Экономика предприятия» М.: Дрофа, 2003 – 367 с.
А.А. Фирсова, Е.А. Татарский «Финансы предприятия» М.: Альфа – Пресс, 2004 – 384 с.
Семёнов В.М. «Экономика предприятия» М.: Центр экономики и маркетинга, 2001 – 300 с.
Чуев И.Н., Чечевицына А.Н. «Экономика предприятия» М.: Дашкова и Ко, 2003 – 416 с.
Крутик А.Б., М.М. Хайкин «Основы финансовой деятельности предприятия». – СП.: Бизнес – пресса, 1998 – 445 с.
Грачёв А.В. «Анализ и управление финансовой устойчивостью предприятия». – М.: Фин-пресс, 2002 – 208 с.
Э.И. Крылов, В.М. Власова, М.Г. Егорова «Анализ финансового состояния предприятия». – М.: Финансы и статистика, 2003 – 192 с.
К.А. Ранцкий «Экономика организаций» М.: Дашков и Ко, 2003 – 1012 с.
И.В. Сергеев «Экономика предприятия», М.: Финансы и статистика, 2001 -304 с.
А.С. Пелих «Экономика предприятия», Ростов на Дону: Феникс, 2002 – 416 с.
Приложение А
Факторы,
влияющие на
уровень рентабельности