Анализ формирования и использования фонда заработной платы
ΔФОЗР = ФОЗР1 - ФОЗР0 = 255,51 – 216,2 = 39,61
где ФОЗР0 , ФОЗР1 – оплата отпусков и прочих видов дополнительной заработной платы по плану и фактически в постоянной части расходов на оплату труда.
3.3. Доплат за сверхурочную работу (Δ ФС)
Δ ФС = ФС1 = 6,0
где ФС1 – фактические доплаты за сверхурочную работу
3.4. Оплаты целодневных и внутрисменных простоев (Δ ФП)
Δ ФП = ФП 1= 0,9
где ФП 1 – фактическая оплата целодневных и внутрисменных простоев
3.5. Прочих видов доплат и оплат (Δ ФД)
Δ ФД = ФД1 = 35
где ФД1 – плановая и фактическая величина прочих доплат и оплат.
4. Заработная плата служащих (Δ ФЗС)
Δ ФЗС = ФЗС1 - ФЗС0 = 2905 – 2303 = 602
где ФЗС0 , ФЗС1 – плановая и фактическая оплата труда служащих.
4.1. В том числе за счет изменения численности служащих (Δ ФЗС (ЧС))
Δ
ФЗС (ЧС) =
(ЧС1 - ЧС0)
Ч
 = (144 -146) · 15,67 = - 31,34
где ЧС0 , ЧС1 – среднесписочная численность служащих по плану и фактически;
- среднегодовая
оплата труда
служащих по
плану.
4.2. Средней
оплаты труда
служащих (Δ
ФЗС ())
Δ
ФЗС ()
=
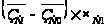 =
(20,11 – 15,67) · 144 = 639,36
где
 - среднегодовая
оплата труда
служащих по
плану и фактически.
5. Оплата труда работников неосновной деятельности, включая совместителей (Δ ФЗН)
Δ ФЗН = ФЗН1 - ФЗН0 = 95 – 97,5 = - 2,5
где ФЗН0, ФЗН1 – плановая и фактическая оплата труда работников неосновной деятельности.
По данным предприятия «Омега» можно сказать, что оплата труда рабочих как в переменной, так и в постоянной части увеличились соответственно на 1030 руб. и 441 руб., что в итоге увеличило расходы на заработную плату рабочих по предприятию на 2200,5 руб. По сравнению с объемом выпуска продукции оплата труда увеличилась на 90%, что является отрицательным фактором, так как темпы роста оплаты труда не должны превышать темпы роста объема выпущенной продукции. Заработная плата в основном увеличилась за счет увеличения заработной платы служащих на 602 руб. и прочих видов доплат и оплат на 35 руб.
Таким образом, увеличение расходов на оплату труда в размере 2200,5 руб. связано с ростом оплаты труда рабочих на 1601 руб. и с ростом оплаты труда служащих. В переменной части расходов на оплату труда рабочих наибольший удельный вес имеет рост прямой оплаты труда на единицу продукции, что связано с введением новых тарифных расценок, исходя из роста минимальной заработной платы. Незначительные изменения в переменной части оплаты труда рабочих вызваны структурными сдвигами в выпуске продукции. В постоянной части расходов на оплату наибольшее увеличение произошло в оплате труда по тарифным ставкам в результате их увеличения.
3. Особенности анализа фонда оплаты труда в отраслях
3.1. Особенности анализа фонда заработной платы в строительстве
Особенности анализа фонда заработной платы в строительстве можно проследить на следующем примере ее оценки.
Использование фонда заработной платы строительной организацией характеризуется абсолютным и относительным отклонением его от плана.
Таблица 3.1.1
Результаты анализа фонда заработной платы строительной организации
| Категория работников | Фонд заработной платы | Отклонение от плана (+; -) | |||
| план, тыс.руб. | отчет, тыс.руб. | % к плану | абсолютное, тыс.руб. | относи-тельное, % | |
|
На СМР и в подсобных производствах В том числе: рабочих ИТР служащих младшего обслуживающего персонала и работников охраны В обслуживающих и прочих хозяйствах В том числе рабочих Всего работников по всем производствам и хозяйствам на балансе строительства В том числе: рабочих ИТР служащих младшего обслуживающего персонала и работников охраны |
1757,4 1649,5 70,9 26,5 10,5 91,7 68,5 1867,4 1720,8 90,8 43,5 12,3 |
1769,1 1663 69,3 26,3 10,5 103,2 79,3 1894,7 1753,4 88,3 40,7 12,3 |
100,67 100,82 97,74 99,25 100 112,54 115,77 101,46 101,89 97,25 93,56 100 |
+ 11,7 + 13,5 - 1,6 - 0,2 - + 11,5 + 10,8 + 27,3 + 32,6 - 2,5 - 2,8 - |
+ 0,67 + 0,82 - 2,26 - 0,75 - + 12,54 + 15,77 + 1,46 + 1,89 - 2,75 - 6,44 - |
Абсолютное отклонение определяется сравнением фактически начисленной суммы заработной платы с плановым фондом в целом по строительной организации, по видам производств и хозяйств и по категориям работников.
Из таблицы
3.1 видно, что по
всем категориям
работников
наблюдается
абсолютный
перерасход
фонда заработной
платы,
который
составляет
27,3 тыс. руб., или
1,46% ( )
общего планового
фонда, в том
числе по рабочим
32,6 тыс. руб., или
1,89% (
 ).
По работникам,
занятым на СМР
и в подсобных
производствах,
заработная
плата также
перерасходована
на 11,7 тыс. руб.,
или на 0,67% ( ).
На абсолютное отклонение влияют изменения средней заработной платы работников и их численность. Изменение численности работников отражено в таблице 3.1.2.
Таблица 3.1.2
Технико-экономические показатели строительной организации
|
Показатель |
План |
Отчет |
% к плану |
Отклонение от плана |
|
|
абсолютное, тыс.руб. |
относительное, % |
||||
|
Объем СМР по сметной стоимости, тыс.руб. Среднесписочная численность работников, занятых на СМР и в подсобных производствах, чел. Среднегодовая выработка на 1 работника по сметной стоимости, руб. |
8974,5 895 10161,7 |
9156,3 891 10872,5 |
102,03 99,55 106,99 |
+181,8 -4 +710,8 |
+2,03 -0,45 +6,99 |
Фактическое
превышение
средней заработной
платы над планом
составляет
21 руб.
94 коп., так как
средняя заработная
плата одного
работника по
плану равна
1963 руб. 58 коп. ( ),
а по отчету –
1985 руб. 52 коп. (
 ).
Численность
работников
по отчету уменьшилась
на 4 человека
(891 – 895). Это должно
было уменьшить
фонд заработной
платы на 7,854 тыс.
руб. (
 ),
но повышение
их средней
заработной
платы на 21 руб.
94 коп. увеличило
отчетный фонд
заработной
платы на 19,55 тыс.
руб. (
 ).
Кроме того,
изменился объем
СМР, выполненный
строительной
организацией
за анализируемый
год. Он превышает
плановый и
составляет
по отношению
к нему 102,03% (
 ).
При изменении объема работ изменится и фонд заработной платы, который определяется по стабильному нормативу на выполненный объем работ. Плановый фонд заработной платы на выполненный объем работ пересчитывается по формуле [9, с.114]:
ФЗПплф = Сс.мф Нз.п., (20)
где ФЗПплф – плановый фонд заработной платы на фактически выполненный объем СМР;
Сс.мф – объем СМР по отчету;
Нз.п – норматив заработной платы работников, занятых на СМР.
В рассматриваемом
примере Нз.п
=19,7 коп. на
1 руб, стоимости
работ. Тогда
скорректированный
на фактически
выполненный
объем работ
фонда заработной
платы по плану
должен составить
1803,79 тыс. руб. ( ).
Фактически
же расход заработной
платы составил
1769,1 тыс. руб., т.е.
имеет место
относительная
экономия фонда
заработной
платы в
размере 34,69 тыс.
руб. (1769,1 – 1803,79). На эту
экономию оказали
влияние изменения
численности
рабочих, их
средней заработной
платы, а также
структуры
выполненных
работ.
Порядок определения влияния изменения структуры работ на фактический расход заработной платы рассмотрим на примере данных, представленных в таблице 3.1.3
Таблица 3.1.3
Изменение расхода заработной платы при динамике структуры работ (тыс.руб)
|
Вид работ |
Плановый уд. вес з/п, % |
ФЗП, тыс. руб., на объем работ |
|
|
плановый |
фактически выполненный |
||
|
Кирпичная кладка Монтаж железобетонных конструкций Отделочные работы: земляные штукатурные Разные работы |
11,2 22,5 77 70,9 - |
726,7 |
705,2 |
|
Итого |
- |
1557,78 |
1541,85 |
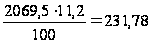
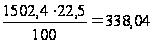
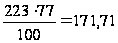
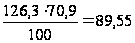
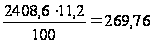
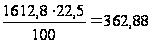
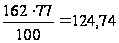
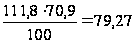
При плановой структуре работ расход фонда заработной платы на 1000 руб. объема СМР составляет 173 руб. 58 коп. (1557780 : 8974,5), а при фактической – 168 руб. 39 коп. (1541850 : 9156,3).
Значительный
прирост объемов
работ по монтажу
железобетонных
конструкций
увеличил количество
менее трудоемких
работ, что и
уменьшило
расход заработной
платы в расчете
на 1000 руб. на 5 руб.
19 коп. (168,39 – 173,58), или
на 2,99% ( ),
что составляет
в целом на
фактический
объем работ
47521 тыс. руб. (
 ).
Таким образом, изменение структуры работ снизило общий перерасход фонда заработной платы.
В результате анализа устанавливаются причины перерасхода заработной платы и разрабатываются мероприятия по экономному его использованию.
Соотношение между заработной платой, выплаченной по тарифным расценкам, и различного рода дополнительными выплатами, а также объем непроизводительных выплат устанавливаются при анализе состава фонда заработной платы. Этот анализ должен проводиться по всем категориям работающих в строительной организации. Рассмотрим порядок его проведения на примере анализа фонда заработной платы рабочих, занятых на СМР и в подсобных производствах, состав которого представлен в таблице 3.1.4.
Таблица 3.1.4
Результаты анализа состава фонда заработной платы рабочих, занятых на СМР и в подсобных производствах (тыс.руб)
|
Составляющие ФЗП |
Фактически за предыдущий год | План | Отчет | |||
| сумма, тыс. руб. | удельный вес, % | сумма, тыс.руб. | удельный вес, % | сумма, тыс.руб. | удельный вес, % | |
|
Выплаты по сдельным расценкам Премии сдельщикам Повременная оплата Премии повременщикам Доплаты за сверхурочные часы Оплата простоев Оплата основных и дополнительных отпусков Прочие виды заработной платы |
1079,5 121,7 124,9 12,5 7,4 1,3 124,2 50,1 |
70,94 8 8,21 0,82 0,49 0,09 8,16 3,29 |
1138,7 130,2 106,8 19 - - 107,3 45,4 |
73,59 8,41 6,9 1,23 - - 6,93 2,94 |
1145,3 126,7 113,5 23,1 11,8 5,1 109,4 30,2 |
73,18 8,1 7,25 1,48 0,75 0,33 6,99 1,93 |
|
Итого |
1521,6 | 100 | 1547,4 | 100 | 1565,1 | 100 |
Удельный вес фонда заработной платы каждого вида определяется путем деления его на общий фонд и умножения на 100.
Из данных таблицы 3.1.4 видим, что выплаты по сдельным расценкам соответствуют данным производственно-экономического плана, по другим видам заработной платы такое соответствие не наблюдается.
Серьезными недостатками в деятельности строительной организации являются наличие и рост по сравнению с предыдущим годом доплат за сверхурочные часы и оплаты простоев. Снижение этих и других непроизводительных выплат служит резервом экономии фонда заработной платы. Важнейшим элементом анализа является оценка соотношения темпов роста производительности труда и заработной платы. В производственно-экономическом плане строительной организации предусматривается, что темп роста средней заработной платы с учетом выплат из фонда материального поощрения, образуемого за счет отчислений от прибыли, не должен превышать темп роста производительности труда. Для анализа используем данные таблицы 3.1.5.
Таблица 3.1.5
Данные для анализа соотношения темпов роста производительности труда и заработной платы
| Показатель | План | Отчет | % к плану |
|
Среднегодовая выработка на одного работника, руб. Среднегодовая заработная плата одного работающего, занятого на СМР и в подсобных производствах, руб. |
10161,7 1893,2 |
10872,5 1901,1 |
106,99 100,42 |
Темпы роста производительности труда превысили темпы роста средней заработной платы на 6,57% (106,99 - 100,42). Такое опережение является положительным фактором. Между ростом заработной платы, производительности труда и снижением затрат на заработную плату имеется следующая зависимость, которая позволяет определить экономию фонда заработной платы [9, с.117]:
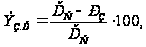 (21)
где ЭЗ.П. – относительная экономия фонда заработной платы в связи с ростом производительности труда, %;
ПТ - рост производительности труда, %;
РЗ - рост средней заработной платы работников, %.
Используя данные таблица 3.5, получим:
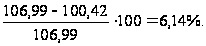
Это значит,
что в результате
опережающего
роста производительности
труда получена
относительная
экономия фонда
заработной
платы, составляющая
6,14 % от
планового фонда
заработной
платы, пересчитанного
на фактически
выполненный
объем работ.
Эта экономия
составляет
110,09 тыс. руб. (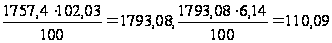 ).
Анализ оплаты труда проводится с учетом анализа использования трудовых ресурсов на предприятии и уровня производительности труда. Известно, что с ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты, так как это создает возможности для наращивания воспроизводства на предприятии.
Анализ использования фонда заработной платы начинается с расчета абсолютных и относительных отклонений фактической его величины от плановой.
В Приложении 2 приведены исходные данные по формированию заработной платы.
Производим последовательный расчет.
Абсолютное отклонение ΔФЗПабс определяется сравнением фактически использованных средств на оплату труда ФЗПф с плановым фондом заработной платы ФЗПпл в целом по предприятию, производственным подразделениям и категориям работников:
ΔФЗПа6с = ФЗПф – ФЗПпл = 21 419 - 20 360 = +1059 млн руб.
Однако нужно иметь в виду, что абсолютное отклонение само по себе не характеризует использование фонда заработной платы, так как этот показатель определяется без учета степени выполнения плана по производству продукции.
Относительное отклонение ΔФЗПотн рассчитывается как разность между фактически начисленной суммой зарплаты ФЗПф и плановым фондом, скорректированным на коэффициент выполнения плана по производству продукции Квп.
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников непромышленных производств и соответствующая им сумма отпускных):
ΔФЗПотн = ФЗПф – ФЗПск = ФЗПф – (ФЗПпл.пер· Квп + ФЗПпл.пост) =
= 21419 – (13085 · 1,026 + 7275) = 21419 – 20700 = + 719 млн.руб.
где ФЗПск – фонд зарплаты плановый, скорректированный на коэффициент выполнения плана по выпуску продукции;
ФЗПпл.пер и ФЗПпл.пост – переменная и постоянная суммы планового фонда заработной платы.
При расчете ΔФЗПотн можно использовать так называемый поправочный коэффициент Кп, который отражает удельный вес переменной зарплаты в общем фонде. Он показывает, на какую долю процента следует увеличить плановый фонд заработной платы за каждый процент перевыполнения плана по выпуску продукции (ΔВП, %):
ΔФЗПотн
= ФЗПф – ФЗПск
= ФЗПф – (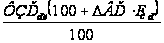 )
=
= 21419 – (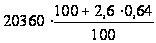 )
= 21419 – 20700 = 719 млн. руб.
Следовательно, на данном предприятии имеется и относительный перерасход в использовании фонда заработной платы в размере 719 млн. руб.
3.2. Анализ показателей использования труда в торговле
Основные анализируемые показатели использования и оплаты труда в торговле: фонд заработной платы (расходы на оплату труда), численность работников, производительность труда и средняя заработная плата. Система показателей, характеризующих использования труда и расходы на его оплату, приведена в таблице 3.2.1.
Таблица 3.2.1
Система показателей по труду
| Показатель | Условное обозначение | Экономическое содержание | Порядок расчета |
| Товарооборот | N | Результат труда |
N = ч · В N = ч · в · t |
| Среднесписочная численность персонала | ч | Количество ресурса |
ч =
|
| Выработка на одного работника за период | B | Результат труда одного работника |
В =
|
| Среднечасовая выработка | в | Результат труда одного работника |
в =
|
| Фонд заработной платы |
ФЗ |
Расходы на оплату труда одного работника |
ФЗ
=
|
| Средняя заработная плата |
|
Расходы на оплату труда одного работника |
|
| Уровень фонда заработной платы |
УФ |
Удельные расходы на оплату труда на 1 руб. товарооборота |
|


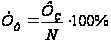
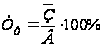
Анализ показателей, характеризующих использование труда, проводится, чтобы:
оценить эффективность использования средств на оплату труда;
оценить влияние роста средней заработной платы на увеличение объема товарооборота и прибыли;
обосновать расходы на оплату труда;
определить потребности в персонале на планируемый период.
Порядок проведения анализа:
выявляется динамика расходов на оплату труда в зависимости от роста товарооборота;
оценивается изменение уровня расходов на оплату труда и рассчитывается сумма относительной экономии или перерасхода по оплате труда;
проводится факторный анализ расходов на оплату труда в абсолютных и относительных величинах;
изучается динамика производительности труда и численности персонала, рассчитывается условное высвобождение персонала;
проводится факторный анализ производительности труда;
оценивается качественный состав персонала, разрабатываются предложения по повышению эффективности его использования.
Оценка эффективности использования труда в торговле. Традиционно для этого применяются такие показатели, как производительность труда и уровень фонда заработной платы. Однако показатель производительности труда, исчисленный как отношение товарооборота к среднесписочной численности, изменяется по причинам, не зависящим или мало зависящим от качества труда персонала и в наибольшей степени отражает действие факторов роста (снижения) товарооборота. Применение показателя производительности труда для оценки эффективности труда ограничено определенными условиями. Рассмотрим их ниже.
Эффективность труда в торговле оценивается преимущественно с помощью показателей качества обслуживания: сокращение времени обслуживания, количество оказываемых услуг и т.д. Результативным показателем качества труда служит скорость обращения товаров. В основе оценки эффективности труда, как и других производственных факторов, лежит сопоставление результатов труда с трудовыми затратами. Поэтому анализ использования труда строится на сопоставлении индексов изменения результативного показателя — объеме товарооборота, и индексов изменения трудовых затрат — времени работы, численности торгового персонала, индексов изменения расходов на оплату труда.
Данные для сравнительного анализа показателей по труду приведены в таблице 3.2.2.
Таблица 3.2.2
Динамика использования труда на торговом предприятии
| Показатель | Базовый период | Отчетный период | Отклонение | Темп роста, % |
|
Товарооборот, тыс.руб. Среднесписочная численность персонала, чел. Среднегодовая выработка, тыс.руб. Фактически отработанный фонд времени за год, ч Среднечасовая выработка, тыс.руб. Фонд заработной платы Среднегодовая заработная плата, тыс.руб. Уровень фонда заработной платы, % |
12185 42 290,12 1,68 0,173 554,4 13,2 4,55 |
12564 39 322,15 1,79 0,18 557,7 14,3 4,44 |
+379 -3 +32,03 +0,11 +0,007 +3,3 +1,1 - 0,11 |
103,11 97,5 111,04 106,55 104,05 100,6 108,33 97,58 |
Анализ целесообразно начинать с сопоставления динамики отдельных показателей: товарооборота, численности и выработки на одного работника; фонда заработной платы, средней заработной платы и численности; фонда заработной платы и товарооборота; средней заработной платы и выработки.
В рассматриваемом примере (таблица 3.2.2) прирост товарооборота на 3,11% обусловлен ростом среднечасовой выработки на 4,05% при снижении численности. Положительное влияние на величину среднечасовой выработки и товарооборота проявилось в сокращении потерь рабочего времени на 6,55%. Сокращение потерь рабочего времени и рост среднечасовой выработки способствовали росту средней заработной платы на 8,33%. Опережающий рост выработки по сравнению с ростом средней заработной платы или аналогично опережающий рост товарооборота по сравнению с ростом фонда заработной платы означают снижение удельных затрат на оплату труда на единицу товарооборота и наличие относительной экономии расходов по заработной плате.
Относительная экономия (или перерасход) фонда заработной платы рассчитывается следующим образом [5, с.170]:
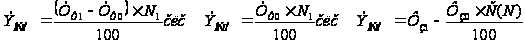 ,
(22)
где Т(N) – темп роста товарооборота.
Относительная экономия определяется исключением влияния товарооборота на изменение суммы расходов на оплату труда.
В рассматриваемом примере сумма относительной экономии, о наличии которой свидетельствует снижение уровня заработной платы, составит:
Эотн =
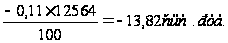
Для изучения причин, изменивших абсолютную сумму фонда заработной платы (по данным таблица 4.2) на 3,3 тыс. руб., используется формула расчета фонда [5, с.171]:
ФЗ = Ч Ч
 (23)
Рассчитаем способом абсолютных разниц влияние каждого фактора:
численности: ΔФЗ (Ч) = – 3 Ч 13,2 = –39,6 тыс.руб.;
среднегодовой заработной платы: ΔФЗ(
)
= 1,1 Ч 39 = 42,9 тыс.руб.
Итого: - 39,6 + 42,9 = 3,3 тыс.
руб.
Применение способа цепных подстановок к этой модели в последовательности, определяемой основными правилами подстановки в модель количественных и качественных факторов, дает следующие результаты:
ФЗ0 =
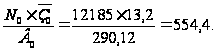 тыс.руб.
ФЗ1 =
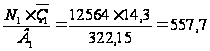 тыс.руб.
ΔФЗ = ФЗ1 - ФЗ0 = 557,7 – 554,4 = 3,3 тыс.руб.
2.
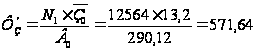 тыс.руб.
ΔФЗ
(N) =
 =
571,64 – 554,4 = 17,24 тыс.руб.
3.
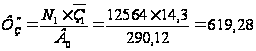 тыс.
руб.

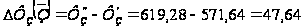 тыс.руб.
4.
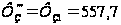 тыс.руб.
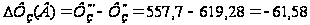 тыс.
руб.
Из результатов расчетов определяем влияния факторов:
- товарооборота: 571,64 – 554,4 = 17,24 тыс. руб.
- среднегодовой заработной платы: 619,28 – 571,64 = 47,64 тыс. руб.
- выработки: 557,7 – 619,28 = - 61,58 тыс. руб.
Итого: 17,24 + 47,64 – 61,58 = 3,3 тыс. руб.
Таким образом, фонд заработной платы возрос на 17,24 тыс. руб. под влиянием роста товарооборота, на 47,64 тыс. руб. – под влиянием увеличения средней заработной платы и снизился на 61,58 тыс. руб. – под влиянием выработки.
Очевидно, что зависимость показателей в данной модели условная. Рост товарооборота приводит к увеличению фонда заработной платы в том случае, если начисление заработной платы напрямую зависит от объема продаж, например при сдельной или повременно-премиальной системах оплаты труда, когда размер премий определяется в зависимости от темпов прироста товарооборота. В любом другом случае, например, при простой повременной оплате труда нецелесообразно рассматривать зависимость фонда заработной платы от товарооборота.
Выводы и предложения
На основании проделанной работы можно сделать вывод, что анализ формирования и использования фонда заработной платы необходима и важна в современной практике в предприятиях.
Таким образом, фонд оплаты труда представляет собой общую сумму затрат на оплату труда работников и выплат социального характера. Анализ использования средств, направляемых на потребление, осуществляется в следующей последовательности. Рассчитывается величина средств, направляемых на потребление по видам за прошлый и отчетный год. Затем рассчитываются абсолютное и относительное отклонения. По результатам расчетов дается оценка.
Современные отделы по управлению персоналом небольших предприятий или в масштабе отдельных цехов и подразделений могут использовать разные методы распределения заработной платы. Зная размеры фонда оплаты труда, можно осуществить его распределение по работникам предприятия на основе квалификационных разрядов, коэффициентов трудового участия и отработанных часов.
Для оценки эффективности использования средств на оплату труда необходимо применять такие показатели, как объем производства продукции в действующих ценах, выручку, сумму валовой, чистой, реинвестированной прибыли на рубль заработной платы и другие. В процессе анализа следует изучить динамику этих показателей, выполнение плана по их уровню. Очень полезным будет межзаводской сравнительный анализ, который покажет, какое предприятие работает более эффективно.
В процессе исследования был проведен анализ формирования и использования фонда оплаты труда на примере предприятия ООО «Омега».
По данным анализируемого предприятия «Омега» можно сделать вывод, что чистая прибыль на рубль заработной платы увеличилась на