Операційна система підприємства
Підводячи підсумки 2007 року, варто відзначити, що основні показники, передбачені "Стратегічним планом розвитку на 2005-2007 роки" перевиконані, про що свідчить відсоток виконання плану:
валюта балансу – 197%;
балансовий капітал – 162%;
кредитний портфель – 183,2%;
кошти фізичних осіб, юридичних осіб, клієнтів – 109%;
прибуток банку 101%.
Отже, можна сказати, що АКБ "Імексбанк" протягом досліджуваного періоду інтенсивно розвивався. Зокрема йому вдалося дещо посилити свої позиції в рейтинговій шкалі серед інших банків та підвищити рівень прибутковості, а відповідно і ефективності діяльності. Було розширено сферу свого функціонування як в географічному значенні, шляхом збільшення кількості філій та відділень, так і в плані розширення кількості операцій та їх обсягів.
Серед негативних показників можна відмітити не достатню активність в залученні депозитів юридичних осіб, що забезпечило б надходження додаткових фінансових ресурсів. Однак, загалом діяльність банку можна визнати позитивною та досить ефективною.
2.2 Аналіз функціонування операційної системи АКБ "Імексбанк"
Аналіз операційної системи полягає в комплексному дослідженні ефективності діяльності даної системи, що включає аналіз загального фінансово-майнового стану, результативності діяльності, обсягів здійснених операцій, виконаної роботи тощо.
Таке дослідження допоможе дати повну картину про ефективність організації та функціонування операційної системи підприємства чи установи. А також виявити негаразди, які потребують обов’язкового їх усунення.
Оцінку операційної системи АКБ "Імексбанк" необхідно розпочати з аналізу активів банку, адже такі дані виражають підсумок всіх активних операцій, здійснених різними структурними підрозділами установи. Таке дослідження можна провести на основі табл. 2.2 (дод. А, Б).
Таблиця 2.2 Аналіз активу балансу АКБ "Імексбанк" за 2005-2007 роки (тис. грн.)
| Показник | За 2005 рік | За 2006 рік | За 2007 рік | Відхилення | |||
| 2006 від 2005 | 2007 від 2006 | ||||||
| абсол. | віднос. | абсол. | віднос. | ||||
| Каса і кошти НБУ | 190689 | 193848 | 189628 | 3159 | 1,7 | -4220 | -2,2 |
| Казначейські та інші цінні папери, що рефінансуються та емітовані НБУ | - | 20169 | - | 20169 | - | -20169 | -100,0 |
| Кошти в інших банках | 316090 | 656904 | 1064652 | 340814 | 107,8 | 407748 | 62,1 |
| Цінні папери в торговому портфелі банку | - | 22968 | 15426 | 22968 | - | -7542 | -32,8 |
| Цінні папери в портфелі банку на продаж | 13135 | 35 | 35 | -13100 | -99,7 | - | - |
| Кредити та заборгованість клієнтів | 923524 | 1412853 | 2335744 | 489329 | 53,0 | 922891 | 65,3 |
| Основні засоби та нематеріальні активи | 162259 | 200526 | 364912 | 38267 | 23,6 | 164386 | 82,0 |
| Нараховані доходи до отримання | 1887 | 2448 | 6856 | 561 | 29,7 | 4408 | 180,1 |
| Інші активи | 18223 | 26821 | 38271 | 8598 | 47,2 | 11450 | 42,7 |
| Всього активів | 1625807 | 2536572 | 4015524 | 910765 | 56,0 | 1478952 | 58,3 |
Отже, дослідження активів показує, що результативність діяльності банку протягом 2005-2007 років значно зросла. Обсяг активів протягом кожного звітного року підвищувався більш, ніж на 50%, зокрема в 2006 році простежується зростання на 910765 тис. грн. (56%), а в 2007 році – на 1478952 тис. грн. (58,3%).
Найбільші обсяги банківської роботи припадає на операції з розміщення депозитів в інших фінансових установах та надання кредитів клієнтам. Саме за цими видами діяльності простежується найвищий рівень зростання. Зокрема:
кошти в інших банках зросли за 2006 рік на 340814 тис. грн. (107,8%), за 2007 рік – на 407748 тис. грн. (62,1%);
кредити та заборгованість клієнтів зросли за 2006 рік на 489329 тис. грн. (53%), за 2007 рік – на 922891 тис. грн. (65,3%).
Отже, зростання обсягів вище перелічених операцій є досить високим, а саме вони є одними з основних, а на сьогоднішній час пріоритетними, видів діяльності банків. Така успішність свідчить про злагодженість операційної системи банку.
На другому місці серед поточної діяльності банку знаходяться касові операції. В АКБ "Імексбанк" протягом досліджуваного періоду залишки каси значно не мінялися: в 2006 році вони зросли на 3159 тис. грн. (1,7%), а в 2007 році зменшилися на 4220 тис. грн. (2,2%).
Операції банку з цінними паперами займають не вагоме місце в його діяльності, їх обсяги протягом досліджуваного періоду постійно зростали або зменшувалися.
Слід звернути увагу на зростання величини основних засобів та нематеріальних активів досліджуваної фінансової установи. За 2006 рік вони підвищилися на 38267 тис. _абл. (23,6%), а от в 2007 році їх збільшення було набагато масштабнішим і становило 194386 тис. _абл. (82%). Тобто, оновив та збільшив власні потужності.
Варто також відмітити стабільне зростання нарахованих доходів до отримання та інших активів.
На основі даних _абл.. 2.3 можна детально ознайомитися з структурою активів банку.
Таблиця 2.3 Аналіз структури активів АКБ "Імексбанк" за 2005-2007 роки (%)
| Показник | За 2005 рік | За 2006 рік | За 2007 рік | Відхилення | |
| 2006 від 2005 | 2006 від 2005 | ||||
| Каса і кошти НБУ | 11,7 | 7,6 | 4,7 | -4,1 | -2,9 |
| Казначейські та інші цінні папери, що рефінансуються та емітовані НБУ | - | 0,8 | - | 0,8 | -0,8 |
| Кошти в інших банках | 19,4 | 25,9 | 26,5 | 6,5 | 0,6 |
| Цінні папери в торговому портфелі банку | - | 0,9 | 0,4 | 0,9 | -0,5 |
| Цінні папери в портфелі банку на продаж | 0,8 | 0 | 0 | -0,8 | 0 |
| Кредити та заборгованість клієнтів | 56,8 | 55,7 | 58,2 | -1,1 | 2,5 |
| Основні засоби та нематеріальні активи | 10,0 | 7,9 | 9,1 | -2,1 | 1,2 |
| Нараховані доходи до отримання | 0,1 | 0,1 | 0,2 | 0 | 0,1 |
| Інші активи | 1,1 | 1,1 | 1,0 | -0,1 | -0,1 |
| Всього активів | 100,0 | 100,0 | 100,0 | - | - |
Отже найбільшу питому вагу в активах займають кредити та заборгованість клієнтів (56,8% в 2005 році; 55,7% в 2006 році; 58,2% в 2007 році). Це полягає у досить високій зацікавленості фізичних та юридичних осіб протягом досліджуваного періоду до кредитування, а також у високій прибутковості даних банківських операцій.
На другому місці знаходяться частки коштів в інших банках (19,4% в 2005 році; 25,9% в 2006 році; 26,5% в 2007 році). Операції з розміщення депозитів в інших фінансових установах є менш прибутковими, однак набагато надійнішими з точки зору ризику неповернення.
Що ж стосується інших видів активів, то тут варто також відмітити такі статті як "каса та кошти НБУ" та "основні засоби та нематеріальні активи", величина яких має певну вагомість, однак протягом досліджуваного періоду зменшилась:
питома вага каси та коштів НБУ в за 2005-2006 роки зменшилась з 11,7% до 7,6%, а за 2006-2007 роки – до 4,7%;
питома вага основних засобів та нематеріальних активів за 2005-2006 роки зменшилась з 10% до 7,9%, а от в за 2006-2007 роки зросла до 9,1%.
Наступним етапом дослідження є аналіз пасивів банку та обсягів операцій з залучення грошових коштів (табл. 2.4) (дод. А, Б).
Таблиця 2.4 Аналіз пасиву балансу АКБ "Імексбанк" за 2005-2007 роки (тис. грн.)
| Показник | За 2005 рік | За 2006 рік | За 2007 рік | Відхилення | |||
| 2006 від 2005 | 2007 від 2006 | ||||||
| абсол. | віднос. | абсол. | віднос. | ||||
| Зобов’язання в т.ч. | 1455448 | 2243582 | 3532145 | 788134 | 54,2 | 1288563 | 57,4 |
| Кошти банків | 159100 | 335248 | 673603 | 176148 | 110,7 | 338355 | 100,9 |
| Кошти клієнтів | 1255818 | 1851266 | 2545026 | 595448 | 47,4 | 693760 | 37,5 |
| Боргові цінні папери | - | - | 250000 | - | - | 250000 | - |
| Нараховані витрати до сплати | 12655 | 10615 | 13926 | -2040 | -16,1 | 3311 | 31,2 |
| Відстрочені податкові зобов’язання | - | 400 | 700 | 400 | - | 300 | 75,0 |
| Інші зобов’язання | 27875 | 46053 | 48890 | 18178 | 65,2 | 2837 | 6,2 |
| Власний капітал в т.ч. | 170359 | 292990 | 483379 | 122631 | 72,0 | 190389 | 65,0 |
| Статутний капітал | 135000 | 235000 | 385000 | 100000 | 74,1 | 150000 | 63,8 |
| Резерви | 24653 | 35358 | 53662 | 10705 | 43,4 | 18304 | 51,8 |
| Нерозподілений прибуток | 10706 | 22632 | 44717 | 11926 | 111,4 | 22085 | 97,6 |
| Всього пасивів | 1625807 | 2536572 | 4015524 | 910765 | 56,0 | 1478952 | 58,3 |
Дослідження табл. 2.4 показує, що зобов’язання банку також зростали. Основними складовими зобов’язань банку є кошти клієнтів та кошти банків, тобто ті, що розміщуються фізичними, юридичними особами та банками на депозити. Отже, основним джерелом грошових ресурсів для фінансування кредитних операцій в АКБ "Імексбанк" є депозитні операції.
Обидва, вище згаданих, види зобов’язань протягом досліджуваного періоду показали високий приріст. Зокрема:
кошти банків зросли в 2006 році на 176148 тис. грн. (110,7%), в 2007 році – на 338355 тис. грн. (100,9%);
кошти клієнтів зросли в 2006 році на 595448 тис. грн. (47,4%), в 2007 році – на 693970 тис. грн. (37,5%).
Таким чином, величина сум заборгованих іншим банкам зростала з найвищим темпом приросту. Однак, найбільша сума зростання простежується по заборгованості клієнтам.
Додатковим, проте досить вагомим, джерелом надходження коштів в 2007 році було використано емісію боргових цінних паперів (облігацій) на суму 250000 тис. грн. Загальну суму зобов’язань доповнили нараховані витрати до сплати, відстрочені податкові платежі та інші зобов’язання. Суми даних статей не є високими в порівнянні з дослідженими вище, однак в підсумку вони маю певну вагу в загальному обсязі зобов’язань.
Власний капітал досліджуваної установи також зростав. Основний приріст було забезпечено щорічним підвищенням розміру статутного капіталу шляхом додаткової емісії цінних паперів, про що повідомляється в річному звіті банку (дод. А, Б). Такі підвищення відбувалися в 2006 році на суму 100000 тис. грн. або на 74,1% та в 2007 році на суму 150000 тис. грн. або 63,8%.
Додатковий приріст власного капіталу забезпечило:
зростання страхових резервів на 10705 тис. грн. (43,4%) в 2006 році та на 18304 тис. грн. (51,8%) в 2007 році;
накопичення нерозподіленого прибутку який в 2006 році склав приріст в розмірі 11926 тис. грн. (111,4%) та в 2007 році – 22085 тис. грн. (97,6%).
Структуру пасивів досліджуваного банку детальніше можна дослідити з допомогою табл. 2.5.
Таблиця 2.5 Аналіз структури пасивів АКБ "Імексбанк" за 2005-2007 роки (%)
| Показник | За 2005 рік | За 2006 рік | За 2007 рік | Відхилення | |
| 2006 від 2005 | 2006 від 2005 | ||||
| Зобов’язання в т.ч. | 89,5 | 88,4 | 88,0 | -1,1 | -0,5 |
| Кошти банків | 10,9 | 14,9 | 19,1 | 4,0 | 4,1 |
| Кошти клієнтів | 86,3 | 82,5 | 72,1 | -3,8 | -10,5 |
| Боргові цінні папери | - | - | 7,1 | - | 7,1 |
| Нараховані витрати до сплати | 0,9 | 0,5 | 0,4 | -0,4 | -0,1 |
| Відстрочені податкові зобов’язання | - | 0,0 | 0,0 | 0,0 | 0,0 |
| Інші зобов’язання | 1,9 | 2,1 | 1,4 | 0,1 | -0,7 |
| Власний капітал в т.ч. | 10,5 | 11,6 | 12,0 | 1,1 | 0,5 |
| Статутний капітал | 79,2 | 80,2 | 79,6 | 1,0 | -0,6 |
| Резерви | 14,5 | 12,1 | 11,1 | -2,4 | -1,0 |
| Нерозподілений прибуток | 6,3 | 7,7 | 9,3 | 1,4 | 1,5 |
| Всього пасивів | 100,0 | 100,0 | 100,0 | - | - |
Отож, з табл. 2.5 можна побачити, що зобов’язання значно перевищують статутний капітал банку. Однак, якщо в 2005 році питома вага зобов’язань була рівна 89,5%, то вже в 2007 році вона становила 88%. Це відбулося за рахунок підвищення розміру власного капіталу, а відповідно і його частки.
Що ж стосується структури зобов’язань, то тут чітко прослідковується перевага коштів клієнтів. Однак, частка даної статті пасивів протягом досліджуваного періоду зменшувалася, що відбувалося у зв’язку з великими темпами приросту депозитів інших банків, а в останньому звітному періоді також за рахунок емісії цінних паперів, питома вага яких склала 7,1%.
В складі власного капіталу протягом 2005-2007 років значних структурних змін не відбувалося. Перевагу тут має питома вага статутного капіталу.
Отож, досить високі темпи зростання обсягів операцій банку та його статутного капіталу свідчать про ефективність його операційної системи та ефективність діяльності. Досить важливим показником функціонування операційної системи банку є рентабельність сукупних активів та активних операцій, яка визначається шляхом ділення чистого прибутку на статті активу балансу. Отож, рентабельність активних операцій банку становила: в 2005 році – 0,7%; в 2006 році – 1%; в 2007 році – 1,1%. Рентабельність загальних активів становила: в 2005 році – 0,7%; в 2006 році – 0,9%; в 2007 році – 1%. Такі дані показують, що рентабельність всіх активів та окремо тих, що залучені в банківських операціях практично не відрізняється. Також, можна побачити, що найбільший приріст рентабельності відбувся в 2006 році. Загалом, рівень рентабельності не високий, однак це притаманно банківським установам, зважаючи на обсяги грошової маси.
Щоб більш детальніше дослідити ефективність функціонування АКБ "Імексбанк", необхідно п його прибутковість ( табл. 2.6) (дод. А, Б).
Таблиця 2.6 Аналіз фінансових результатів АКБ "Імексбанк" за 2005-2007 роки (%)
| Показник | За 2005 рік | За 2006 рік | За 2007 рік | Відхилення | |||
| 2006 від 2005 | 2007 від 2006 | ||||||
| абсол. | віднос. | абсол. | віднос. | ||||
| Чистий процентний дохід | 39403 | 100452 | 111071 | 61049 | 154,9 | 10619 | 10,6 |
| Чистий комісійний дохід | 29764 | 43246 | 89609 | 13482 | 45,3 | 46363 | 107,2 |
| Торговий дохід | 8921 | 10835 | 16702 | 1914 | 21,5 | 5867 | 54,1 |
| Інший дохід | 7135 | 2878 | 16428 | -4257 | -59,7 | 13550 | 470,8 |
| Всього доходів | 85223 | 157411 | 233810 | 72188 | 84,7 | 76399 | 48,5 |
| Загальні адміністративні витрати | (34334) | (47998) | (66983) | 13664 | 39,8 | 18985 | 39,6 |
| Витрати на персонал | (25697) | (52569) | (69948) | 26872 | 104,6 | 17379 | 33,1 |
| Інші витрати | (13525) | (20334) | (29291) | 6809 | 50,3 | 8957 | 44,0 |
| Прибуток від операцій | 11667 | 36510 | 67588 | 24843 | 212,9 | 31078 | 85,1 |
| Чисті витрати на формування резервів | 1376 | (7898) | (18850) | - | - | 10952 | 138,7 |
| Прибуток до оподаткування | 12983 | 28612 | 48738 | 15629 | 120,4 | 20126 | 70,3 |
| Витрати на податок на прибуток | (2277) | (5980) | (8349) | 3703 | 162,6 | 2369 | 39,6 |
| Прибуток після оподаткування | 10706 | 22632 | 40389 | 11926 | 111,4 | 17757 | 78,5 |
| Чистий прибуток | 10706 | 22632 | 40389 | 11926 | 111,4 | 17757 | 78,5 |
Розглянувши табл. 2.6 можна побачити, що основну масу доходів банку складає чистий процентний дохід, який визначається як різниці між процентами за активними операціями з кредитування та розміщення власних коштів на депозити в інших банках (отримані) та процентами за пасивними операціями з отримання позик від інших фінансових установ та з залучення депозитів (сплачені). Сума даного виду доходів протягом досліджуваного періоду зростала: в 2006 році величина зростання становила 61049 тис. грн. (154,%), в 2007 році – 10619 тис. грн. (10,6%), тобто в останньому звітному році темп приросту досить різко впав.
Що стосується доходів з комісії, то тут можна побачити зовсім протилежну ситуацію, темп приросту в 2007 році навпаки підвищився:
в 2006 році приріст становив 13482 тис. грн. (45,3%);
в 2007 році – 46363 тис. грн. (107,2%).
Враховуючи таку динаміку, а також розглянвши розміри отриманих доходів за кожним видом, то можна зробити висновок, що в 2006 році операційна система банку була орієнтована в більшості на процентні доходи, а от в 2007 році банк знову збільшив комісію. Якщо дослідити ринок кредитування України загалом, то можна побачити, що саме в 2006 році більшість банків почали пропонувати кредити без комісії, хоча до того комісія складала досить високу частку виплат за позику. А от, що стосується 2007 року, то в даному періоді значно виріс попит на кредити на придбання авто чи квартири, обов’язковою умовою яких була сплата комісії, в результаті чого обсяги комісійних доходів банків знову зросли. Саме тому і простежується таке коливання даних видів доходів і в АКБ "Імексбанк".
Торговий та інший доходи банку займають дещо меншу питому вагу в сукупних грошових надходженнях, однак в підсумку періоду 2005-2007 років вони також зросли, незважаючи на те, що в 2006 році простежується зниження інших доходів на 4257 тис. грн. (59,7%). Загалом скупний чистий дохід банку протягом досліджуваного періоду зростав досить високими темпами: в 2006 році – на 72188 тис. грн. (84,7%), в 2007 році – на 76399 тис. грн. (48,5%). Аналіз витрат досліджуваної фінансової установи показує, що темпи їх приросту є значно меншими від доходних. Тільки в 2006 році простежується досить високий темп приросту по статті витрати на персонал в розмірі 104,6% (26872 тис. грн.). Однак, загалом величина зростання всіх видів витрат була не високою. В результаті цього темп приросту чистого прибутку значно перевищив темп приросту доходу, аналогічну ситуацію можна прослідкувати і за 2007 рік (зростання чистого прибутку в 2006 році склало 11926 тис. грн. (111,4%), а в 2007 році – 17757 тис. грн. (78,5%)). Таким чином, чистий прибуток банку зростає швидше, ніж доходи, що відбувається за рахунок економії витрат. При цьому, слід відзначити, що такий темп приросту, за якого прибутковість з кожним роком зростає майже вдвічі є надвисоким. Загалом, за результатами останнього звітного періоду сума чистого прибутку склала 40389 тис. грн. Це є свідченням ефективності функціонування операційної системи АКБ "Імексбанк".
2.3 Оцінка операційної системи
В першу чергу, необхідно зауважити, що операційна система банку дещо відрізняється від тієї, що сформована на підприємстві, яка включає три таких механізми як управління, забезпечення та виробництво. Загалом підсистема управління є подібною, а от система забезпечення дещо відрізняється. Замість налагодження постачання сировини та матеріалів і збуту готової продукції, в банківській установі її функції полягають в залученні тільки грошових коштів, в основному через депозитні операції, та в розміщенні даних коштів у вигляді надання кредитів населенню та підприємствам. Також підсистема забезпечення включає функцію по забезпеченню установи основними засобами та нематеріальними активами. А от виробнича підсистема тут взагалі відсутня, банк тільки купляє та продає фінансові ресурси. Управління операційною системою в АКБ "Імексбанк" забезпечує менеджмент банку на всіх рівнях інфраструктури. Управлінська ланка, в свою чергу, входить в структуру операційної системи. Згідно Статуту (дод. В) органами управління банку є загальні збори акціонерів, Спостережна рада, Правління банку. Органами контролю банку є ревізійна комісія та внутрішній аудит банку. Вищим органом управління Банку є загальні збори акціонерів банку. До компетенції загальних зборів акціонерів банку належить:
визначення основних напрямів діяльності банку та затвердження звітів про їх виконання;
внесення змін та доповнень до статуту Банку;
зміни розміру статутного капіталу Банку;
призначення та звільнення голів та членів Спостережної ради банку, Ревізійної комісії;
затвердження річних результатів діяльності Банку, включаючи його дочірні підприємства, затвердження звітів та висновків ревізійної комісії та зовнішнього аудитора;
розподілу прибутку Байку;
припинення діяльності Банку, призначення ліквідатора, затвердження ліквідаційного балансу.
Спостережна рада банку обирається загальними зборами акціонерів з числа акціонерів банку або їх представників, у складі не менше, ніж 3 особи, Спостережна рада банку діє на підставі Положення про Спостережну раду банку та представляє інтереси акціонерів банку у період між проведенням загальних зборів і в межах своєї компетенції контролює і регулює діяльність Правління банку.
Спостережна рада банку здійснює такі функції:
визначає кількісний склад Правління банку;
призначає і звільняє голову, його заступників та членів Правління банку;
призначає і звільняє віце-президентів банку;
контролює діяльність Правління банку;
розглядає висновки і рекомендації служби внутрішнього аудиту за результатами перевірок та приймає рішення щодо їх реалізації;
визначає зовнішнього аудитора;
встановлює порядок проведення ревізій та контролю за фінансово-господарською діяльністю банку;
приймає рішення щодо покриття збитків;
приймає рішення щодо створення, реорганізації та ліквідації дочірніх підприємств, філій, відділень і представництв банку, затвердження їх статутів і положень;
затверджує організаційну структуру банку та положення про його структурні підрозділи та одиниці;
приймає рішення про придбання Банком власних акцій;
затверджує умови оплати праці та матеріального стимулювання членів правління банку;
готує пропозиції щодо питань, які виносяться на загальні збори акціонерів банку;
затверджує договори та угоди на суму, що перевищує 10000000 гривень;
здійснює інші повноваження, делеговані загальними зборами акціонерів банку.
Правління банку є виконавчим органом банку і здійснює управління поточною діяльністю, формування фондів, необхідних для статутної діяльності, приймає рішення про випуск цінних паперів власного боргу та умови розміщення обігу і погашення цінних паперів власного боргу, несе відповідальність за ефективність роботи банку згідно з принципами та порядком, встановленими статутом, рішеннями загальних зборів акціонерів і Спостережної ради банку. Вище наведена схема організації вищої ланки управління комерційного банку є загальноприйнятою для більшості аналогічних фінансових установ, адже вона є встановлена і затверджена регулятором ринку фінансових послуг – Національним банком України. Це здійснюється з метою спрощення контролю за діяльністю комерційних банків та забезпечення ефективності внутрішньої системи моніторингу всіх процесів з метою надання достовірних даних в загальних річних звітах.
Загалом, структура АКБ "Імексбанк" складається з головного офісу, регіональних філій та відділень. Вищі управлінські органи банку знаходяться в головному офісі. Внутрішню структуру банку можна відобразити на рис. 2.1:
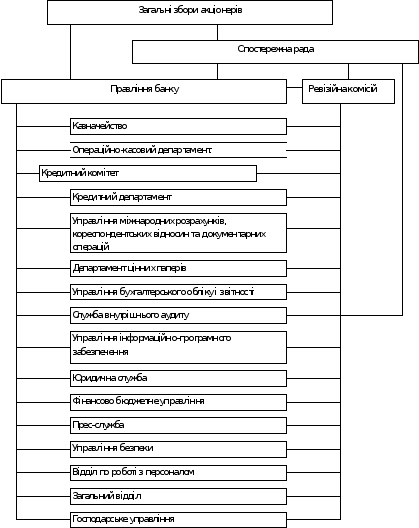
Рис. 2.1. Структура АКБ "Імексбанк"
Однак, дана структура не дотримана в усіх філіях і часто є спрощеною. Все залежить від обсягів роботи банку та операцій, які він здійснює.
В багатьох невеликих філіях замість департаментів діють окремі відділи, які включають невелику кількість працівників. Наприклад, управління бухгалтерського обліку функціонує тільки в центральному офісі, а у всіх філіях та відділеннях є тільки відділи бухгалтерського обліку.
Головною стратегічною метою АКБ "Імексбанк" є забезпечення його розвитку шляхом підвищення системної стабільності, зменшення чутливості до зовнішніх і внутрішніх чинників дестабілізації, підвищення якості і ефективності діяльності, стійкості Банку під час кризових ситуацій.
Серед основних напрямів роботи, сприяючих зміцненню банку і зростанню довіри з боку вкладників і інвесторів, провідне місце займають заходи, направлені на поліпшення корпоративного управління і удосконалення системи управління ризиками.
Система управління ризиками покликана забезпечити своєчасну ідентифікацію ризиків, оцінку ризиків і вживання заходів по їх оптимізації, ефективна взаємодія підрозділів на всіх організаційних рівнях і вирішення конфлікту інтересів, що виникають в процесі управління ризиками.
Діяльність банку по управлінню ризиками здійснюється через організаційну структуру. Процес ризик-менеджменту в банку охоплює всі структурні рівні: від управлінського (Спостережна рада і Правління банку) до рівня, на якому безпосередньо приймаються або виникають ризики.
Правління банку взаємодіє з Спостережною радою з питань ризик-менеджменту, виходячи із загальноприйнятих принципів корпоративного управління і ієрархії процесу. Взаємодія складається з двох складових частин – звітність і надання рекомендацій. У частині надання рекомендацій Кредитний комітет і Правління банку розробляє і подає на розгляд Спостережній раді розглянуті кредитні проекти, що перевищують ліміти повноважень комітету, бізнес-плани і стратегію діяльності банку.
Правління банку і кредитний комітет є найвищими виконавчими органами банку, які несуть відповідальність за організацію і реалізацію процесу ризик-менеджменту в банку.
Органом оперативного контролю є служба внутрішнього аудиту, яка здійснює нагляд за виконанням системи внутрішнього контролю і виносить рішення про її достатність і ефективність.
Служби внутрішнього аудиту оцінюють адекватність систем управління ризиками потребам банку.
Для забезпечення додаткових заходів по управлінню ризиками в банку функціонують постійно діючі профільні комітети, а саме кредитний комітет і Комітет з управління активами і пасивами, які є колегіальними органами.
Кредитний комітет щомісячно оцінює якість активів і пасивів банку і готує пропозиції по формуванню резервів на покриття можливих втрат по активних операціях. Кредитний комітет визначає і встановлює процедури, методики, стандарти і інструкції щодо практики управління кредитним ризиком, оцінки забезпечення по наданих кредитах, встановлює політику по роботі з проблемними активами.
Комітет з управління активами і пасивами щомісячно визначає потреби банку в ліквідних коштах; управляє ризиком ліквідності в короткостроковій, середньостроковій і довгостроковій перспективі; визначає політику управління ринковими ризиками, вживає оперативні заходи по управлінню активами і пасивами банку. Комітет готує пропозиції відповідним органам управління банку щодо зміни банківських продуктів, тактики і стратегії присутності банку на ринку банківських послуг.
В умовах нестабільного зовнішнього середовища, яке впливає на стан кредитно-грошової системи в цілому, керівництво банку надає особливу увагу ринковим ризикам. Управління ринковими ризиками здійснюється за допомогою системи лімітів, виборів методів хеджування, оцінки можливих наслідків.
Для управління, оцінки і контролю ринкових ризиків використовується VAR-методологія. Всі системи внутрішнього контролю проходять стрес-тестування.
Управління ліквідністю здійснюється двома способами – шляхом управління активами і шляхом управління ліквідними позиковими коштами.
Управління ризиком ліквідності і процентним ризиком базується на GAP-аналізі, суть якого полягає в розрахунку абсолютного і відносного розриву між потоками активів і пасивів по відповідних термінах погашення. Розрахунок і контроль цього показника проводиться щодня по основних видах валют: гривна, долари США, євро, російські рублі.
Контроль здійснюється консолідовано, в розрізі головного банку і філіалів. Для оцінки і аналізу фактичного рівня ліквідності і платоспроможності банк використовує обов’язкові вимоги норм встановлених економічних нормативів регулювання діяльності комерційних банків НБУ і додаткові показники.
Головними завданнями системи управління ризиками в АКБ "Імексбанк" є:
ідентифікація видів ризиків, які приймає на себе банк під час функціонування як фінансово-кредитна організація;
розробка та впровадження сучасних методів моніторингу, аналізу та оцінки ризиків;
розробка та впровадження заходів запобігання або мінімізації впливу ризиків на діяльність банку, шляхом виконання низки фінансових та не фінансових (операційних) процедур, заходів хеджування та диверсифікації, вдосконалення процедур прийняття рішень щодо доцільності прийняття або відмови від прийняття ризику;
забезпечення контролю за дотриманням встановлених обмежень, стандартів, процедур, порядків та процесів;
аналіз ефективності інструментів запобігання ризикам, їх вдосконалення відповідно до змін зовнішнього оточення та внутрішнього середовища.
Банк забезпечує розподіл функцій, обов’язків та повноважень з ризик-менеджменту між всіма підрозділами та контрольною службою, особливо коли йдеться про забезпечення оптимального виконання функцій внутрішньобанківського контролю.
Управління кредитним ризиком здійснюється на підставі розроблених:
положень щодо управління кредитним ризиком;
положення щодо кредитування;
лімітів ризику на одного контрагента та групу взаємопов’язаних контрагентів;
визначених повноважень з прийняття рішень щодо ухвалення кредитних операцій.
В частині оцінки загального кредитного ризику здійснюється:
аналіз кількісної та якісної структури кредитно-інвестиційного портфелю у статиці та динаміці;
динамічний аналіз дохідності кредитно-інвестиційного портфелю;
аналіз розподілу робочого капіталу Банку по якісних складових кредитно-інвестиційного портфелю;
оцінка достатності покриття кредитно-інвестиційного портфелю резервом під можливі втрати;
аналіз нормативів ризику на одного позичальника Н7 та нормативу загального обсягу великих кредитів Н8, нормативів інвестування Н11,Н12; нормативів по операціях інсайдерів банку Н9,Н10 в динаміці;
оцінка ступеню концентрації ресурсів та вкладень за регіональною, галузевою ознакою та ознакою контрагентів.
Система управління ринковим ризиком здійснюється на підставі розроблених положень щодо контролю ринкових ризиків, процедур і засобів контролю за дотриманням облікової політики банку, технологічних карт продуктів та послуг банку, що підтримуються в постійно актуальному стані, чітко визначених обов’язків та повноважень з прийняття рішень.
Управління ризиком ліквідності здійснюється на підставі розроблених положень щодо управління ризиком ліквідності та активами/зобов’язаннями, регулярного процесу ідентифікації і звітування про концентрації зобов’язань по клієнтах за всіма валютами, плану на випадок виникнення кризових обставин щодо ліквідності та фінансування. В частині оцінки ризику ліквідності здійснюється:
аналіз розподілу активів та пасивів за строками в статиці та динаміці;
аналіз руху залишків та оборотів на рахунках;
аналіз динаміки формування депозитної бази ;
аналіз рівня осідання коштів по складових ресурсної бази;
прогнозування обсягів залишків на активних та пасивних рахунках на підставі платіжного календарю;
аналіз нормативів ліквідності Н4, Н5, Н6 та їх складових в динаміці.
Управління ризиком зміни процентної ставки здійснюється на підставі розроблених положень щодо ризику процентної ставки , процедур і засобів контролю щодо управління ризиком процентної ставки. В частині оцінки процентного ризику здійснюється:
динамічний аналіз "ГЕПу" між чутливими до змін відсоткової ставки активами та оцінка ступеню концентрації активів та пасивів по строках;
оцінка волатильності процентних ставок, розрахунок процентного VAR;
аналіз чутливості (еластичності) очікуваного чистого процентного доходу до відсоткових ставок.
Система управління валютним ризиком складається на підставі розробленого положення стосовно управління валютним ризиком, механізму управління валютною позицією, здійснення періодичного аналізу відкритої валютної позиції банку. В частині оцінки валютного ризику здійснюється:
аналіз структури та динаміки валютної позиції;
моніторинг та аналіз операцій, що впливають на розмір відкритих позицій;
розрахунок логарифмів темпів росту курсів валют, оцінок VAR, їх аналіз та оцінка;
аналіз динаміки нормативів ризику загальної відкритої (довгої/короткої) валютної позиції банку Н13, Н13-1, Н13-2.
Система управління операційним ризиком здійснюється на підставі розроблених положень щодо контролю операційних ризиків, процедур і засобів контролю за дотриманням облікової політики банку, технологічних карт продуктів та послуг банку, що підтримуються в постійно актуальному стані, чітко визначених обов’язків та повноважень з прийняття рішень.
Загальну ефективність операційної системи АКБ "Імексбанк" можна оцінити на основі динаміки чистого прибутку за останні п’ять років рис. 2.2.
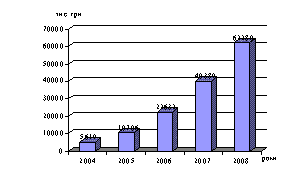
Рис. 2.2. Динаміка чистого прибутку АКБ "Імксбанк" за 2004-2008 роки
Чистий прибуток є показником, яки реально відображає ефективність роботи операційної системи банку. З рис. 2.2 можна побачити, що протягом тривалого періоду прибутковість досліджуваної фінансової установи різко зростала, при чому темп приросту становив приблизно 50%. Однак, якщо дослідити динаміку за останній рік, то видно зниження темпу зростання, що може бути спричинено фінансово-економічною кризою в останньому звітному кварталі року, в якому була затверджена заборона НБУ на видачу кредитів населенню. Іншим показником, що виражає результативність функціонування операційної системи досліджуваної фінансової установи є обсяг кредитно-інвестиційного портфелю, який включає всі доходні операції банку і відображає обсяги його діяльності (рис. 2.3).
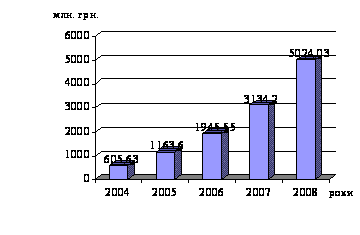
Рис. 2.3. Динаміка обсягу кредитно-інвестиційного портфелю АКБ "Імексбанк" за 2004-2008 роки
Отож, динаміка кредитно-інвестиційного портфелю досліджуваного банку також демонструє стабільний ріст. Однак, він не є таким стрімким як у прибутку, що свідчить про підвищення рентабельності діяльності фінансової установи. Слід зазначити, що в структуру кредитно-інвестиційного портфелю фінансової установи входять кредити юридичних осіб, фізичних осіб, міжбанківські кредити та цінні папери. Дослідження зміни структури кредитно-інвестиційного портфелю АКБ "Імексбанк" можна розглянути на рис. 2.4.
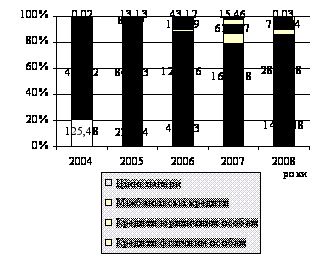
Рис. 2.4. Зміна структури кредитно-інвестиційного портфелю АКБ "Імксбанк" за 2004-2008 роки
Дані рис. 2.4 показують, що основу активних операцій досліджуваного банку складають кредити надані юридичним особам. Найбільше перевага даної складової кредитно-інвестиційного портфелю простежується на початку досліджуваного періоду 2004-2005 роки. Що ж стосується подальшого розвитку, то вже в 2006 році простежується зменшення питомої ваги кредитів юридичних осіб, в цей період почали зростати частки всіх інших операцій банку. Слід відмітити, що саме в 2006 році почав різко зростати попит на