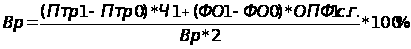Обоснование экономической эффективности внедрения программного комплекса автоматизации управления "Галактика-Экспресс"
Предприятие в своей деятельности руководствуется законодательством Республики Беларусь и Уставом предприятия.
ИП ''СМУ Союз-Телефонстрой'' является коммерческой организацией - юридическим лицом, имеет самостоятельный баланс, печать, товарный знак, штампы, бланки со своим наименованием, расчетный и иные счета в учреждениях банков.
Предприятие имеет в хозяйственном ведении обособленное имущество, несет самостоятельную ответственность по своим обязательствам, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, исполнять обязанности, быть истцом и ответчиком в суде.
Имущество предприятия является неделимым и не может быть распределено по вкладам.
Распоряжение имуществом и средствами предприятия осуществляется в пределах прав, предоставленных учредителем.
Имущество ИП ''СМУ Союз-Телефонстрой'' формируется за счет:
-основных и оборотных средств, а так же иных ценностей, отраженных в балансе предприятия;
-части прибыли, полученной в результате хозяйственной деятельности предприятия;
Уставный фонд ИП ''СМУ Союз-Телефонстрой'' сформирован полностью и может быть изменен по решению учредителя, но не ниже минимального размера, определенного законодательством об иностранных инвестициях.
Предприятие создано с целью осуществления хозяйственной деятельности, направленной на извлечение прибыли для удовлетворения социальных и экономических интересов учредителя и членов трудового коллектива предприятия. Юридический адрес ИП ''СМУ Союз-Телефонстрой'' : 220090 г. Минск, ул. Восточная, 169.
Предприятие является коммерческой организацией и создается с целью осуществления хозяйственной деятельности, направленной на извлечение прибыли для удовлетворения социальных и экономических интересов учредителя и членов трудового коллектива предприятия.
Предметом деятельности предприятия является:
- техническое перевооружение действующих предприятий связи;
- строительство междугородних и зоновых линий связи;
- строительство и монтаж волоконно-оптических линий связи;
- строительство линейных сооружений на городских сетях;
- строительство внутрипроизводственной и диспетчерской связи;
- монтаж и настройка оборудования АТС сельских и учрежденческих станций современных типов;
- телефонизация и радиофикация предприятий, жилых домов и дачных кооперативов;
- установка и монтаж крупных систем кабельного телевидения и антенн коллективного пользования;
- строительство гражданских инженерных сооружений;
- деятельность в области архитектуры, инженерная и техническая деятельность, связанная с гражданским строительством.
Предприятие обязано осуществлять виды экономической деятельности, которые не запрещены законодательными актами Республики Беларусь, указаны в настоящем уставе и отвечают целям , предусмотренным в уставе предприятия.
2.2 Оргструктура управления предприятием
Организационная структура ИП ''СМУ Союз-Телефонстрой'' представлена на рисунке 1.
В соответствии с должностными инструкциями директор ИП ''СМУ Союз-Телефонстрой'' имеет следующие обязанности по руководству:
- контроль за деятельностью отделов и служб ;
- общее руководство деятельностью предприятия;
- контроль исполнительской дисциплины, рассмотрение жалоб, писем и заявлений граждан;
- выработка решений по улучшению состояния основных фондов по их использованию, финансированию, отчуждению и списанию;
- организация проверок производственной деятельности участников и решение вопросов по проведению документальной ревизии;













Рисунок 1- Организационная структура предприятия
- взаиморасчеты с заказчиками и генподрядчиками;
- сдача в аренду зданий, помещений.
Директор издает приказы и дает указания в соответствии с действующим законодательством.
Заместитель директора:
- организация и руководство работой по материально- техническому обеспечению строящихся объектов;
- жилищно-бытовые вопросы;
- административно-хозяйственная часть;
- пожарная безопасность;
- разработка нормативных документов и положений, касающихся работы филиала в условиях рыночной экономики;
- экономия материальных и топливно-энергетических ресурсов, сдача цветных и драгметаллов, отходов кабельной продукции;
- коммерческая деятельность, товары народного потребления, платные услуги, шефские связи;
- решает другие вопросы и задания по поручению директора предприятия
Заместитель директора по экономике:
- составление и обоснование прогнозов экономического и финансового развития предприятия;
- анализ финансово-экономической деятельности предприятия и участков поквартально с подведением итогов;
- руководство работой по оперативному и достоверному отражению фактических затрат предприятия;
- проведение работы по совершенствованию планирования экономических и финансовых показателей предприятия;
- проведение работы по созданию и улучшению нормативов трудовых затрат, расходования товарно-материальных ценностей и использования производственных мощностей;
- организация обучения новым методам экономической деятельности и бухгалтерского учета;
- разработка мероприятий по снижению себестоимости строительных объектов, повышение рентабельности производства.
Главный инженер:
организация и руководство работ по выполнению строительно-монтажных работ по заключенным договорам с заказчиками;
обеспечение внедрения новых видов продукции и услуг;
- организация и руководство работой по внедрению электронно-вычислительной техники;
- организация работы по обмену передовым опытом по пропаганде технических достижений;
- охрана труда и техника безопасности;
- внедрение новой техники;
- подготовка кадров;
- отдел главного механика;
- осуществление необходимых мероприятий по охране труда, технике безопасности и противопожарной безопасности;
- разработка нормативных документов и положений, касающихся работы предприятия в условиях рыночной экономики.
При отсутствии директора, в связи с командировкой или по другим причинам, руководство за деятельностью филиала возлагается на заместителя директора.
Инженер по наладке обеспечивает:
осуществляет работу по освоению новой техники, измерительных приборов, оборудования связи;
отвечает за составление методических указаний по применению новых технологий, приборов и приспособлений.
Инженер по ТБ обеспечивает:
- организационные работы по ликвидации причин производственного травматизма на участках, а также разработку и осуществляет различные мероприятия по предупреждению производственного травматизма и профессиональных заболеваний.
организация и оказание помощи участкам и другим подразделениям предприятия в разработке мероприятий по улучшению условий труда, техники безопасности и производственной санитарии, в соответствии проекта годовых планов этих мероприятий и контроль за их выполнением;
проведение вводного инструктажа по технике безопасности с работниками, вновь принятыми на работу;
руководство и контроль за организацией проверки знаний у рабочих и инженерно-технических работников предприятия и производственных участков по ТБ и ТБ.
Заведующий складом обеспечивает руководство работой по приему, хранению, отпуску товарно-материальных ценностей их размещению на складе.
Основными задачами бухгалтерии являются:
- организация и совершенствование финансовой и учетно-аналитической работы, обеспечение достоверности учета и отчетности в системе предприятия;
- контроль за экономным и рациональным расходованием материальных ценностей и финансовых ресурсов в целях повышения эффективности строительства производства.
Основными задачами планово- экономического сектора являются:
- организация и совершенствование экономического планирования предприятия, направленного на организацию рациональной хозяйственной деятельности;
организация учета, отчетности и анализа по основным технико-экономическим показателям;
- организация и совершенствование труда, заработной платы и нормирование труда, контроль за правильным расходованием фондов заработной платы и материального стимулирования;
выявление и использование резервов производства с целью достижения наибольшей экономической эффективности;
анализ финансово-экономической деятельности предприятия и участков поквартально с подведением итогов.
Основными задачами производственно-коммерческого отдела являются:
формирование плана предприятия по СМР, договорной цены, ввода объектов в эксплуатацию;
- своевременное доведение прорабским участкам планов по СМР;
проведение ежеквартального анализа постатейных элементов затрат, отраженных в договорной цене;
проведение экономического анализа себестоимости СМР по статьям затрат участков поквартально.
2.3 Анализ хозяйственной деятельности предприятия за 2001-2003 года
Анализу хозяйственной деятельности предприятия принадлежит ведущая роль в увеличении эффективности деятельности предприятия. Своей основной целью он ставит обобщение определённых направлений деятельности предприятия (экономической, производственной, технологической) на основе расчёта обобщённых показателей, их рассмотрение во взаимосвязи. Ни одно управленческое решение не может быть принято без результатов анализа. В данной пояснительной записке необходимо провести анализ основных экономических показателей ИП ''СМУ Союз-Телефонстрой''.
2.3.1 Анализ основных производственных фондов
Основные производственные фонды (ОПФ) являются фактором повышения эффективности производства и составляют основу материально-технической базы экономики в целом.
Для народно-хозяйственного сектора страны принята единая классификация по видам ОПФ по натурально-вещественному признаку:
здания и сооружения;
передаточные устройства (линии электропередач);
машины и оборудование;
транспортные средства;
производственный и хозяйственный инвентарь;
прочие.
Каждая группа ОПФ выполняет разные функции в производственном процессе. В зависимости от степени участия в производственном процессе ОПФ делят на активные и пассивные.
Начальным этапом анализа основных производственных фондов является анализ структуры ОПФ, а также ее изменение в динамике за 3 года. При анализе структуры особое внимание нужно обратить на активную часть ОПФ. Структура ОПФ в 2001,2002 и 2003 годах приведена в таблице 3.
Таблица 3 - Структура и динамика ОПФ за 2001-2003 годы
|
Группа оборудования |
Годовая сумма, тыс. руб. | Годовой удельный вес, % | Динамика по годам,% | |||||
| 2001 | 2002 | 2003 | 2001 | 2002 | 2003 | 2002/2001 | 2003/2002 | |
|
Здания и сооружения |
2558250 | 2982940 | 3914512 | 76,0 | 66,0 | 69,0 | 117,0 | 131,2 |
|
Машины и Оборудование |
539774 | 1204649 | 1205506 | 17,0 | 27,0 | 21,0 | 223,0 | 100,0 |
|
Транспортные средства |
214323 | 213244 | 448283 | 6,0 | 5,0 | 7,0 | 99,5 | 210,2 |
| Инструмент и инвентарь | 64491 | 121485 | 131797 | 1,0 | 2,0 | 3,0 | 188,0 | 108,0 |
|
Прочие |
- | - | - | - | - | - | - | - |
| Итого | 376838 | 4522318 | 5700098 | 100,0 | 100,0 | 100,0 | - | - |
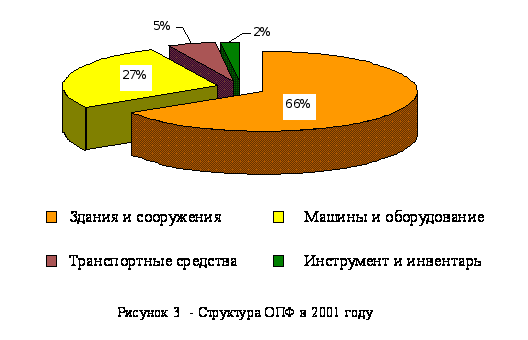
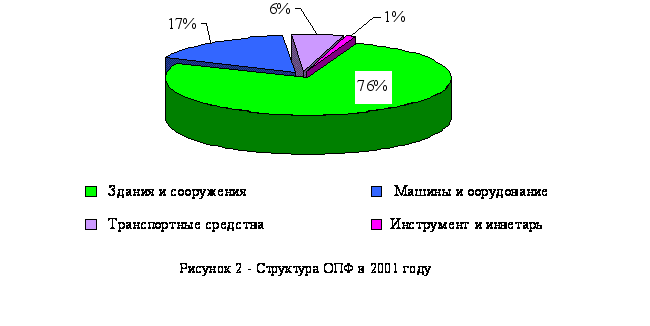
На основе данных таблицы 3 видно, что 2001 году наибольший удельный вес в структуре ОПФ занимали здания и сооружения (76%). Это говорит о том, что в данный момент пассивная часть основных производственных фондов преобладала над активной, однако в 2002 году удельный вес зданий и сооружений уменьшился на 10% и составил 66%. Также в 2002 году по сравнению с 2001 годом произошло значительное увеличение удельного веса машин и оборудования (активной части) на 10%. Следовательно, у данного предприятия есть возможности с помощью приобретенной активной части ОПФ повысить эффективность работы предприятия в целом. На рисунке 2 и рисунке 3 представлены структуры основных производственных фондов ИП ''СМУ Союз-Телефонстрой'' в 2001 и 2002 годах.


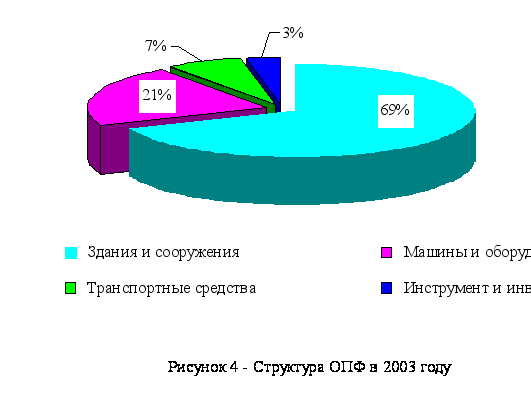
Как видно из вышеприведенной таблицы 3 в 2003 году также наибольший удельный вес занимают здания и сооружения (69%) и наблюдается тенденция увеличения доли этой статьи ОПФ на 3%. Однако произошло снижение доли активной части на 6%, что является негативным моментом в деятельности предприятия. Основной причиной данного снижения по-видимому является списание производственных мощностей, что характерно для деятельности любого предприятия.
Рисунок 4 более наглядно иллюстрирует структуру ОПФ в 2003 году.


Центральное место в анализе основных производственных фондов занимает анализ стоимостных показателей и особенно следует выделить факторный анализ фондоотдачи (ФО). ФО определяется по формуле:
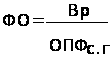 ,
(1)
где Вр – выручка от реализации, тыс. руб.;
ОПФс.г. – среднегодовая стоимость ОПФ, тыс. руб.
В процессе анализа все выявленные недостатки использования конкретных видов оборудования, а также положительные моменты использования ОПФ необходимо рассматривать с позициии их влияния на фондоотдачу.
Факторный анализ ФО начинается с определения изменения фондоотдачи в динамике за 2001-2003 года. В таблице 4 представлены показатели для анализа ОПФ в 2001, 2002 и 2003 годах.
Таблица 4– Показатели для анализа ОПФ в 2001-2003 годы
|
|
Единица измерения |
Годовая сумма, тыс. руб. | Темп роста, % | Изменение в абс. ед. | ||||
| 2001 | 2002 | 2003 |
2002 2001 |
2003 2002 |
2002-2001 | 2003-2002 | ||
| Выручка | тыс. руб. | 1202694 | 2511124 | 4114166 | 209 | 164 | 1308430 | 1603042 |
| ОПФ с.г. | тыс. руб. | 3075970 | 3949578 | 5111208 | 128 | 129 | 873608 | 1161630 |
| ФО | руб. | 0,39 | 0,64 | 0,8 | 164 | 125 | 0,25 | 0,16 |

Как видно из таблицы 4 в 2002 году по сравнению с 2001 годом наблюдается значительный прирост выручки от реализации, который составил 1308430 тыс.руб.. Однако также произошло увеличение и ОПФ с.г. на 873608 тыс. руб.. Данное увеличение обусловлено ежегодной переоценкой стоимости основных производственных фондов. Положительным же моментом влияния на фондоотдачу является опережающий темп роста выручки над темпом среднегодовой стоимости ОПФ. Увеличение фондоотдачи в 2002 году по сравнению с 2001 годом на 0,25 руб. положительно характеризует деятельность данного предприятия, так как на 1 руб., вложенного в основнвы производственные фонды предприятие в 2001 году получило 0,64 руб. выручки. Темп роста выручки в 2003 году составил 164%, а темп роста среднегодовой стоимости ОПФ 129%.
Видно, что темп роста выручки опережает темп роста среднегодовой стоимости ОПФ, и как следствие в 2003 году по сравнению с 2002 годом фондоотдача увеличилась на 0,16 руб. В 2003 году предприятие на каждый рубль, вложенного в ОПФ получает 0,8 руб. выручки.
В процессе факторного анализа прежде всего определяется влияние на фондоотдачу факторов первого порядка:
- выручки от реализации;
- стоимости основных производственных фондов.
Влияние изменения выручки от реализации (Вр) и ОПФс.г. в 2002 году по сравнению с 2001 годом определяется на основе коэффициента изменения выручки от реализации в 2002 году по сравнению с 2001годом.
Квр=Вр1/Вр0, (2)
где Вр1- выручка от реализации в отчетном (2002) году, тыс. руб.;
Вр0-выручка от реализации в базисном (2001) году, тыс. руб.
Квр2002/2001=2511124/1202694=2,1
Аналогично по формуле (2) рассчитывается коэффициент выручки от реализации в 2003 году по сравнению с 2002 годом.
Квр2003/2002=4114166/2511124=1,64
Тогда влияние выручки определяется по следующей формуле:
∆ФОвр=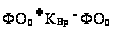 ,
(3)
где
 –
фондоотдача
в базовом (2001)
году, руб.;
Квр – коэффициент изменения выручки в 2002 году по сравнению с 2001 годом.
∆ФОвр2002/2001=0,39*2,1-0,39=0,43 руб.
∆ФОвр2003/2002=0,64*1,64-0,64=0,41 руб.
Таким образом, прирост выручки от реализации в 2002 году по сравнению с 2001 годом на 1308430 тыс. руб. увеличил фондооотдачу на 0,43 руб. и, соответственно, увеличение фондоотдачи в 2003 году по сравнению с 2002 годом на 0,41 руб. было обусловлено увеличением выручки на 1603042 тыс. руб.
Аналогично определяется влияние изменения стоимости основных производственных фондов.
∆ФОопф=*
Копф-,
(4)
где
– фондоотдача
в базисном (
2001) году, руб.;
Квр – коэффициент изменения ОПФс.г.в 2002 году по сравнению с 2001 годом.
∆ФОопф2002/2001=0,39*1,3-0,39=0,12 руб.
∆ФОопф2003/2002= 0,64*1,3-0,64=0,19 руб.
Как видно, увеличение среднегодовой стоимости в 2002 году по сравнению с 2001 годом на 873608 тыс. руб. привело к уменьшению ФО на 0,12 руб. Снижение фондоотдачи в 2003 году по сравнению с 2002 годом на 0,19 руб. было обусловлено увеличением среднегодовой стоимости основных производственных фондов на 1161630 тыс. руб. Но неизбежность увеличения среднегодовой стоимости очевидна, так как она в основном связана с ежегодной переоценкой ОПФ.
На фондоотдачу также влияют факторы второго порядка:
- производительность труда (П тр.);
- фондовооруженноть (ФВ).
Данные для факторного анализа фондоотдачи представлены в таблице 5.
Таблица 5 – Показатели для анализа ФО в 2001-2003 годы
| Показатель |
Единица измерения |
Годовое значение показателя |
Изменение в абс. ед. | |||
| 2001 | 2002 | 2003 | 2002-2001 | 2003-2002 | ||
| Ч срсп. | чел. | 167 | 180 | 234 | 13 | 54 |
| П тр. | тыс. руб. | 7201,8 | 13951,0 | 17582,0 | 6749,2 | 3631,0 |
| ФВ | руб. | 18419,0 | 21942,1 | 21843,0 | 3523,1 | -99,1 |
Помимо показателей производительности труда и фондовооруженности рассчитывается так называемая условная фоондоотдача.
ФОусл=Птр.1/ФВ0, (5)
где П тр.- производительность труда в отчетном (2002) году, тыс. руб.;
ФВ – фондовооруженность базового (2001) года, руб.
ФОусл=13951/184419=0,76 руб.
Аналогично по формуле (5) рассчитывается условная фондоотдача в 2003 году.
ФОусл= 17582/21942=0,8 руб.
Влияние на фондоотдачу изменения производительности труда определяем на основе вышерассчитаных условных фондоотдач и формулы 6.
∆ =
ФОусл-ФОбаз,
(6)
где ∆
- изменение ФО
за счет П тр.,
руб.;
ФОбаз - значение ФО за базовый (2001) период, руб.
∆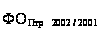 =0,76-0,39=0,37
руб.
∆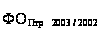 =0,8-0,64=0,16
руб.
Влияние на фондоотдачу фондовооруженности описывается следующей формулой:
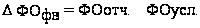 (7)
где
 - изменение ФО
за счет изменения
ФВ, руб.;
ФОотч – значение ФО в отчетном (2002) году, руб.
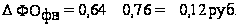
Аналогично по формуле (7) рассчитывается влияние на фондоотдачу фондовооруженности и в 2003 году.
∆ФОфв=0,8-0,8=0 руб.
Общее влияние на фондоотдачу факторов второго порядка определяется следующим образом:
DФО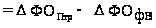 ,
(8)
где ∆ -
фондоотдача
за счет изменения
производительности
труда, руб.;
∆ -
фондоотдача
за счет изменения
фондовооруженности,
руб.
∆ =0,37-0,12=0,25
руб.
∆ =0,16
руб.
Изменение фондоотдачи в 2002 году по сравнению с 2001 годом на 0,25 руб. обусловлено увеличением производительности труда на 0,37 руб. и снижением фондовооруженности на 0,12 руб. В 2003 году фондоотдача увеличилась на 0,16 руб. лишь за счет увеличения производительности труда на 0,16 руб.
Таким образом, основными интенсивными факторами, влияющими на рост фондоотдачи является обеспечение на предприятии опережающего роста производительности труда по сравнению с ростом фондовооруженности. В свою очередь, рост производительности труда и рост фондоотдачи являются интенсивными факторными показателями, влияющими на прирост выручки от реализации. Прирост выручки от реализации за счет изменения интенсивных факторов определяется:
∆