Обоснование экономической эффективности внедрения программного комплекса автоматизации управления "Галактика-Экспресс"
где Птр1- производительность труда отчетного (2002) года, тыс. руб.;
П тр0 - производительность труда базового (2001) года, тыс. руб.;
Ч1 - среднесписочная численность в отчетном (2002) году, чел.;
ФО1, ФО0 - соответственно фондоотдачи в отчетном и базисном годах, руб.;
ОПФ1с.г.-среднегодовая стоимость ОПФ, тыс. руб.;
∆Вр-изменение выручки в отчетном (2002) году по сравнению с базовым (2001) годом, тыс. руб.
∆
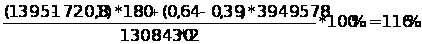
∆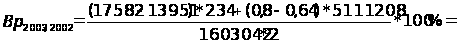 52%
Таким образом, в 2002 году за счет роста интенсивных факторов был обеспечен прирост выручки на 16%, а в 2003 году наблюдается наоборот снижение выручки на 48% .
Основными результатами роста фондоотдачи, то есть повышение эффективности использования производственных фондов является реконструкция, техническое перевооружение на базе внедрения НТП а так же ускорение освоения внедряемых основных производственных фондов.
2.3.2 Анализ выручки от выполненных работ
Потребителями услуг ИП «СМУ Союз-Телефонстрой» является в основном народнохозяйственный сектор, который включает предприятия, организации производственной и непроизводственной сферы и непосредственно от их спроса зависит объём работ и соответственно сумма выручки предприятия.
Основная задача анализа выручки от реализации – дать оценку выполнения плана за отчетный период и в динамике за 2001, 2002 и 2003 года, а так же дать оценку изменения структуры выручки, выявить влияние факторных показателей на выручку.
Главным же является выявление неиспользованных резервы предприятия по обеспечению в дальнейшем увеличения суммы выручки.
Анализ выручки проводится по подразделениям и по видам получаемой выручки. Анализ структуры выручки по видам позволяет сделать вывод о выручке занимающий наибольший удельный вес. Одновременно проводится анализ изменения выручки.
На ИП «СМУ Союз-Телефонстрой» существуют следующие виды выручки:
реализация строительно-монтажных работ;
реализация по столовой;
реализация ТМЦ;
реализация услуг транспорта;
реализация продукции подсобного производства;
аренда;
прочая реализация.
Так как ИП ''СМУ Союз-Телефонстрой'' является строительной организацией, то все суммы в договорах на выполнение строительно-монтажных работ приводятся в ценах 1991 года и по мере выполнения работ ежемесячно процентуются с учетом коэффициентов дефляции цен, поэтому в данной пояснительной записке величина выручки от выполненных работ по годам представлена уже с учетом дефляции цен.
В таблице 6 представлена фактическая выручка за 2001 год по всем видам выручки.
Таблица 6 - Фактическая выручка за 2001 год
| Вид деятельности | Сумма, тыс. руб. | Удельный вес, % |
| СМР | 981595,0 | 81,62 |
| Столовая | 2874,0 | 0,23 |
| ТМЦ | 64877,0 | 5,39 |
| Услуги транспорта | 5419,0 | 0,45 |
| Подсобное пр-во | 83117,0 | 6,91 |
| Аренда | 63890,0 | 5,31 |
| Прочее | 922,0 | 0,09 |
| Итого: | 1202694,0 | 100,00 |
Из таблицы видно, что в 2001 году наибольший удельный вес занимает выручка, получаемая от строительно-монтажных работ (81,62%) или 981595 тыс. руб., так как это основной вид деятельности ИП «СМУ Союз-Телефонстрой». Остальные виды выручки составили 221099 тыс. руб. или 18,38%. Наибольший удельный вес из них занимают аренда (5,31%), подсобное производство (6,91%) и товарно-материальные ценности (5,39%).
В таблице 7 представлена фактическая выручка за 2001 год по всем видам выручки.
Таблица 7 - Фактическая выручка за 2002 год
| Вид деятельности | Сумма, тыс. руб. | Удельный вес, % |
| СМР | 2251707,0 | 89,67 |
| Столовая | 4824,0 | 0,20 |
| ТМЦ | 57893,0 | 2,31 |
| Услуги транспорта | 3811,0 | 0,15 |
| Подсобное пр-во | 97654,0 | 3,89 |
| Аренда | 55743,0 | 2,22 |
| Прочее | 39492,0 | 1,56 |
| Итого: | 2511124,0 | 100,00 |
Из таблицы 7 видно, что в 2002 году по прежнему наибольший удельный вес занимает выручка, получаемая от строительно-монтажных работ (89,67%) или 2251707 тыс. руб.. На долю остальных видов выручки приходится 10,33% или 259417 тыс. руб., в том числе 3,89 % или 97657 тыс. руб. приходится на подсобное производство. В 2002 году по сравнению с 2001 годом значительно снизилась доля подсобного производства с 6,91% до 3,89%. Так же на 3,09% снизилась доля аренды в фактической выручке.
В таблице 8 представлена фактическая выручка за 2003 год по всем видам выручки.
Таблица 8 - Фактическая выручка за 2003 год
| Вид деятельности | Сумма, тыс. руб. | Удельный вес, % |
| СМР | 3856200,0 | 93,70 |
| Столовая | 5103,0 | 0,12 |
| ТМЦ | 43915,0 | 1,10 |
| Услуги транспорта | 2415,0 | 0,06 |
| Подсобное пр-во | 112473,0 | 2,70 |
| Аренда | 83516,0 | 2,03 |
| Прочее | 10544,0 | 0,29 |
| Итого: | 4114166,0 | 100,00 |
В 2003 году наибольший удельный вес занимает выручка, получаемая от строительно-монтажных работ (93,7 %) или 3856200 тыс. руб., что на 1604493 тыс. руб.. Доля подсобного производства уменьшилась с 3,89% до 2,7%и составила 112773 тыс. руб.. На долю остальных видов выручки приходится 6,3%, что на 4,03% меньше, чем в 2002 году . Тенденция увеличения выручки по годам объясняется увеличением объема выполненных строительно-монтажных работ.
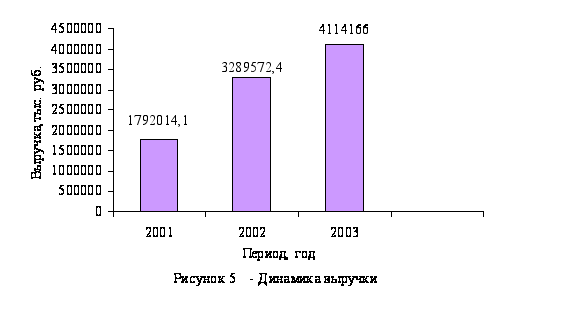
На рисунке 5 представлена динамика выручки за 2001, 2002 и 2003 года.
2.3.3 Анализ прибыли и рентабельности
В рыночных условиях хозяйствования субъекты любой организационно-правовой формы самостоятельно организуют свою коммерческую деятельность с целью получения прибыли. На основе сопоставления выручки от реализации продукции, услуг и текущих затрат определяется конечный финансовый результат – прибыль или убыток. В показателях прибыли определяются все положительные и отрицательные стороны хозяйственной деятельности предприятия.
Анализ прибыли и рентабельности проводится во взаимосвязи с анализом доходов, расходов, себестоимости, выручки от реализации. В анализе прибыли рассматриваются следующие показатели:
прибыль от основной деятельности;
прибыль от реализации (Пр);
налогооблагаемая прибыль;
прибыль от прочей реализации;
прибыль от внереализационных операций;
прибыль в распоряжении предприятия;
чистая прибыль (Пч);
прибыль балансовая.
Оценка конечного результата хозяйственной деятельности предприятия, его эффективность проводится по показателям прибыли и рентабельности. Прибыль характеризует полученный эффект в рублях. Рентабельность характеризует полученный эффект в сопоставлении с затратами и ресурсами, используемыми предприятием для получения желаемого эффекта. Источником для анализа этих показателей является бухгалтерский баланс.
Начальным этапом анализа прибыли является определение прибыли балансовой (Пб).
Пб=Пр+Ппр+Пв.о., (10)
где Пр-прибыль от реализации, тыс. руб.;
Пв.о. – прибыль от внереализационных операций, тыс. руб.;
Пп.р. – прибыль от прочей реализации, тыс. руб..
Затем анализируется ее структура, т.е. какой удельный вес занимает каждый вид прибыли в общем объеме Пб., а затем Пч. В таблице 9 представлены показатели прибыли за 2001, 2002 и 2003 года.
Таблица 9- Показатели прибыли за 2001-2003 годы
| Показатель | Годовая сумма, тыс.руб. | Годовой удельный вес, % | ||||
| 2001 | 2002 | 2003 | 2001 | 2002 | 2003 | |
| Пр | 125542 | 314063 | 891960 | 78,0 | 87,0 | 91,0 |
| Ппр | 5283 | 8415 | 9117 | 3,0 | 2,0 | 1,0 |
| Пв.о. | 30967 | 39495 | 74892 | 19,0 | 11,0 | 8,0 |
| Итого | 161792 | 361973 | 975969 | 100,0 | 100,0 | 100,0 |
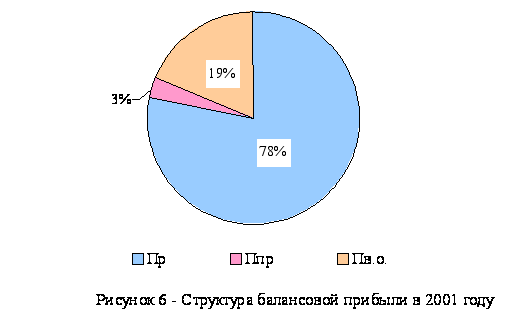
На рисунке 6 представлена структура балансовой прибыли в 2001 году.
Как видно из вышеприведенных таблицы 11 и рисунка 6 основным источником формирования балансовой прибыли в 2001 году являлась прибыль от реализации услуг (78%), которая в свою очередь зависит от объема реализации услуг и выражается в показателе выручки от реализации.
Прибыль от внереализационных операций в 2001 году приходится 19%. Доля прибыли от прочей реализации составляет лишь 3%.
В 2002 году на долю прибыли от реализации приходится 87%, что в свою очередь на 9% выше, чем в 2001 году.
Чем больший объем услуг будет предоставлять предприятие, тем больше оно получит выручки, и если темп роста выручки будет превышать текущие затраты, то предприятие получит прибыль от реализации.
На долю прибыли от прочей реализации и прибыли от внереализационных операций приходится 13%.


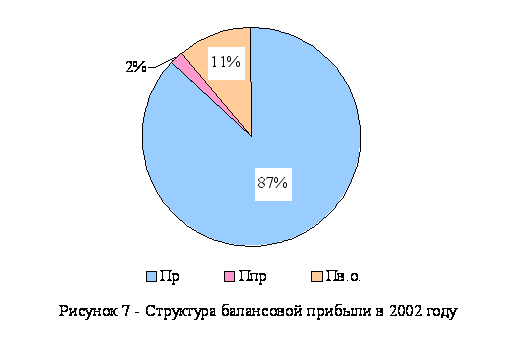
Структуру балансовой прибыли в 2002 году демонстрирует рисунок 7.
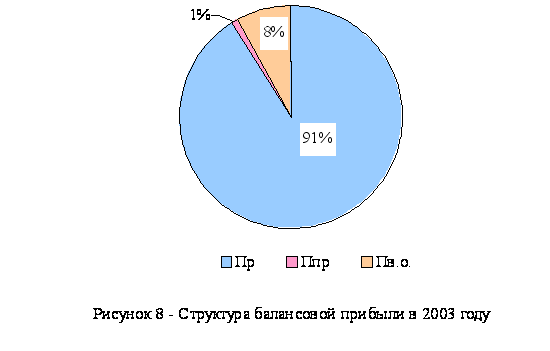
Доля прибыли от реализации в 2003 году увеличилась на 4% по сравнению с 2002 годом и составила 91%. Прибыль от внереализационных расходов составила 8% от общей структуры балансовой прибыли. Доля прибыли от прочей реализации снизилась по сравнению с 2002 годом на 1% и составила 1%. В общем в динамике за 3 года наблюдается тенденция увеличения прибыли от реализации, что свидетельствует о увеличении объема выполненных строительно-монтажных работ.
На рисунке 8 представлена структура балансовой прибыли в 2003 году.
Чистая прибыль определяется по следующей формуле:
Пч=Пб-НП-НН-МНС, (11)
где НП – налог на прибыль, тыс. руб.;
НН – налог на недвижимость, тыс. руб.;
МНС – местные налоги и сборы, тыс. руб.
Рентабельность определяется на основании Пб, Пч, Пр (приложения А, Б, В). Обобщающим показателем, характеризующим рентабельность предприятия в целом, является отношение Пч к затратам. Соизмеряются текущие затраты с Пч, т.е. сколько прибыли получило предприятие на 1 рубль текущих затрат, связанных с выполнением работ.
Рх.д= ,
(12)
где Пч – чистая прибыль предприятия, тыс. руб.;
З – текущие затраты предпрития, тыс. руб.
На основе таблицы 10 можно провести анализ основных экономических показателей деятельности предприятия за 2001, 2002 и 2003 годы.
Таблица 10 – Основные экономические показатели за 2001- 2003 годы
| Наименование показателя | Единица измерения | Годовое значение показателя | Изменение в абс. ед. | |||||||
| 2001 | 2002 | 2003 | 2002/2001 | 2003/2002 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||||
| Выручка от реализации работ | тыс. руб. | 1443233,0 | 3013349,0 | 5449422,0 | 1570116,0 | 2436073,0 | ||||
| Налог на добавленную стоимость (НДС) | то же | 240539,0 | 502225,0 | 908237,0 | 261686,0 | 406012,0 | ||||
| Другие налоги из выручки | --//-- | 53130,0 | 107779,0 | 195489,0 | 54649,0 | 87710,0 | ||||
| Затраты на реализацию работ | --//-- | 1024022,0 | 2089282,0 | 3453736,0 | 106526,0 | 1364454,0 | ||||
|
Прибыль от реализации |
--//-- | 125542,0 | 314063,0 | 891960,0 | 188521,0 | 577897,0 | ||||
| Продолжение таблицы 10 | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||||
| Прибыль от прочей реализации | --//-- | 5283,0 | 8415,0 | 9117,0 | 3132,0 | 702,0 | ||||
| Доходы от внереализационных операций | --//-- | 35705,0 | 58773,0 | 129917,0 | 23068,0 | 71144,0 | ||||
| Расходы от внереализационных операций | --//-- | 4738,0 | 19278,0 | 55025,0 | 14540,0 | 35747,0 | ||||
| Балансовая прибыль | --//-- | 161792,0 | 361973,0 | 975969,0 | 200181,0 | 613996,0 | ||||
| Налог на прибыль | --//-- | 22479,0 | 21349,0 | 225999,0 | -1130,0 | 204650,0 | ||||
| Налог на недвижимость | --//-- | 13599,0 | 26488,0 | 34307,0 | 12889,0 | 7819,0 | ||||
| Местные налоги и сборы | --//-- | 3815,0 | 3087,0 | 4498,0 | -728,0 | 1411,0 | ||||
| Прибыль чистая | --//-- | 121899,0 | 311049,0 | 679343,0 | 189150,0 | 368294,0 | ||||
| Фонд накопления | --//-- | 24380,0 | 62210,0 | 90803,0 | 37830,0 | 28593,0 | ||||
| Фонд потребления | --//-- | 36570,0 | 93315,0 | 158115,0 | 56745,0 | 64800,0 | ||||
| Благотворительные цели | --//-- | 3115,0 | 5417,0 | 9714,0 | 2302,0 | 4297,0 | ||||
| Другие цели | --//-- | 678,0 | 1032,0 | 4315,0 | 345,0 | 3283,0 | ||||
| Рентабельность эффективности хозяйственной деятельности | % | 12 | 15 | 20 | 3 | 5 | ||||
Балансовая прибыль в отчетном 2002 году увеличилась по сравнению с 2001 годом на 200181 тыс. руб.. Это обусловлено увеличением выручки на 1570116 тыс. руб., но при этом затраты в 2002 году так же возросли. Их увеличение по сравнению с 2001 годом составило 106526 тыс. руб.
Положительной характеристикой деятельности данного предприятия является опережающий темп роста выручки (209%) по сравнению с темпом роста затрат (204%).
Также увеличилась сумма налоговой нагрузки на предприятии на общую сумму в 316335 тыс. руб. и увеличилась прибыль от реализации на 188521 тыс. руб. Снижение налога на прибыль в 2002 году по сравнению с 2001 годом на 1130 тыс. руб. обеспечило прирост чистой прибыли на 189150 тыс. руб..
Рентабельность в отчетном 2002 году по сравнению с базовым 2001 годом выросла на 3%, что эффективно характеризует хозяйственную деятельность данного предприятия. Увеличение объема строительно-монтажных работ на 26% в 2003 году по сравнению с 2002 годом привело к увеличению выручки от реализации работ на 2436073 тыс. руб. За счет увеличения налоговой нагрузки на 493722 тыс. руб. и увеличения затрат на реализацию на 1364454 тыс. руб. прибыль от реализации в 2003 году составила 891960 тыс. руб., что на 577897 тыс. руб. больше, чем в 2002 году. На 613996 тыс. руб. балансовая прибыль увеличилась по сравнению с 2002 годом и на 368294 тыс. руб. увеличилась чистая прибыль.
Фонд накопления в 2003 году составил 158115 тыс. руб., что на 64800 тыс. руб. больше, чем в 2002 году и на 121545 тыс. руб. в 2001 году. Такая тенденция является положительным моментом в деятельности предприятия, так как фонд накопления – основной источник финансирования капитальных вложений, которые используются на строительство, реконстукцию, приобретение новой техники.
Рентабельность эффективности хозяйственной деятельности в 2003 году составила 20%, чтол на 5% больше, чем в 2002 году. Это характеризует эффективное использование производственного потенциала данного предприятия момонтом. Ее динамика представлена на рисунке 10 .
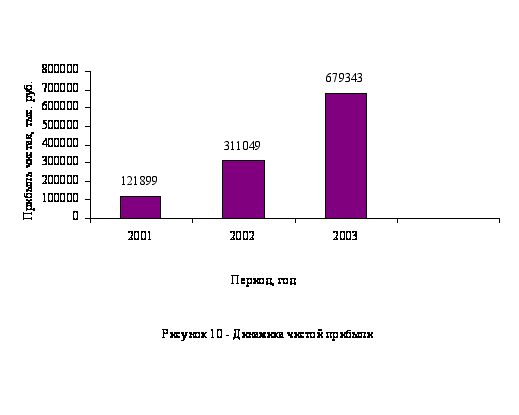
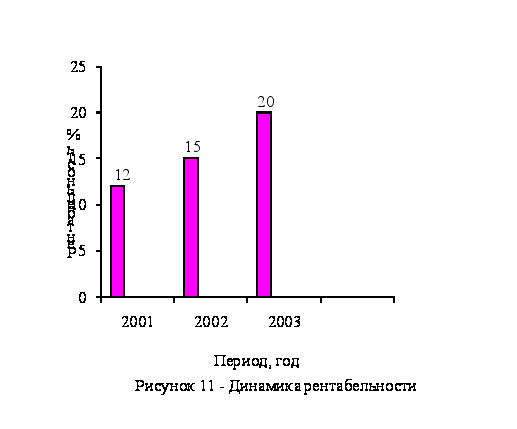
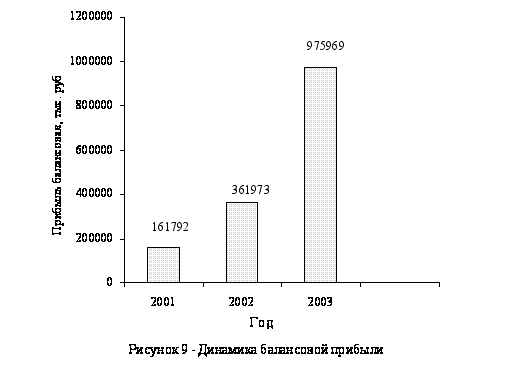
На рисунках 9, 10, 11 приведены динамики показателей прибыли и рентабельности за 2001, 2002, 2003 года.
2.3.4 Анализ себестоимости
Основной причиной наличия убытков, снижения прибыли является постоянный рост затрат, то есть повышение себестоимости.
Цель анализа себестоимости – выявить тенденцию изменения себестоимости в динамике за 2001, 2002 и 2003 года.
На ИП ''СМУ Союз-Телефонстрой'' анализируемым показателям себестоимости является затраты на выполнение работ.
Анализ структуры себестоимости позволяет сделать вывод об изменении в динамике отдельных статей затрат в общей сумме. Анализ динамики показывает, по какой статье был допущен перерасход, а по какой экономия. При этом анализ динамики затрат необходимо связать с анализом структуры. Анализ структуры позволяет выявить, какой удельный вес в % составляет каждая статья затрат в отдельности и в общей сумме.
Анализ себестоимости проводится в разрезе группировки затрат по экономическим элементам и, соответственно, анализируется калькуляция.
На предприятиях связи амортизационные отчисления и прочие затраты составляют наибольший удельный вес в структуре затрат.
Для проведения правильного анализа нам необходимо использовать коэффициент пересчета цен (Кдц). Этот коэффициент, как отмечалось выше, в расчетах уже учтен.
В таблице 11 представлена структура затрат в 2001-20303 годах, состоящая из пяти основных статей.
Таблица 11 - Структура затрат в 2001-2003 годах
| Статья расхода | Годовая сумма, тыс. руб. | Годовой удельный вес, % | ||||
| 2001 | 2002 | 2003 | 2001 | 2002 | 2003 | |
| Материальные затраты | 416822 | 1073420 | 2027753 | 41,0 | 51,0 | 59,0 |
| Расходы на оплату труда | 327062 | 538021 | 639243 | 32,0 | 26,0 | 19,0 |
| Отчисления на социальные нужды | 137508 | 189784 | 30548 | 14,0 | 9,0 | 1,0 |
| Амортизация | 75783 | 63308 | 65407 | 7,0 | 3,0 | 2,0 |
| Прочие | 66850 | 224749 | 690785 | 6,0 | 11,0 | 19,0 |
| Затраты на выполнение работ (себестоимость) | 1024022 | 2089282 | 3453736 |
100,0 |
100,0 |
100,0 |
Рисунок 12 более наглядно демонстрирует структуру затрат за 2001 год.
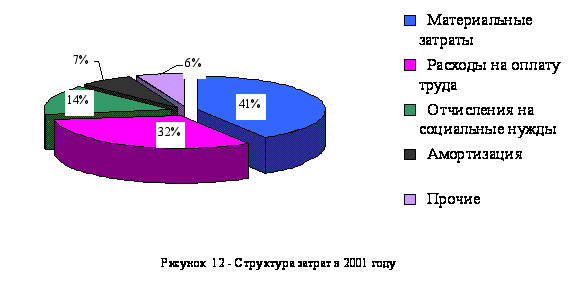
Как видно из вышеприведенных таблицы 11 и рисунка 12 в 2001 году затраты составили 1024022 тыс. руб. Наибольший удельный вес в структуре затрат составили материальные затраты (40,7%), так как это связано с основной деятельностью ИП ''СМУ Союз-Телефонстрой''. На долю расходов на оплату труда приходится 32%. Отчисления на социальные нужды составили 13,4%. Остальные статьи затрат составляют 14%.
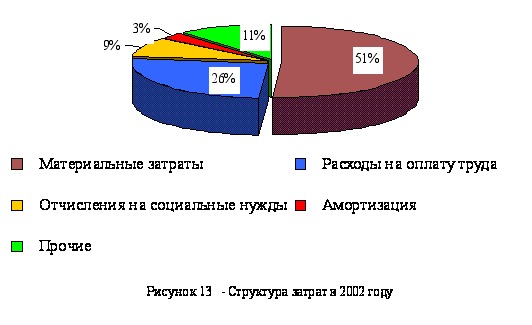
На рисунке 13 представлена структура затрат в 2002 году.
В 2002 году общая сумма затрат на выполнение работ составила 2088982 тыс. руб. , что на 1064960 тыс. руб. больше, чем в 2001 году. Наибольший удельный вес в структуре затрат по прежнему занимают материальные затраты (51%). На долю остальных статей приходится 49%, из них наибольший – расходы на оплату труда (26%).
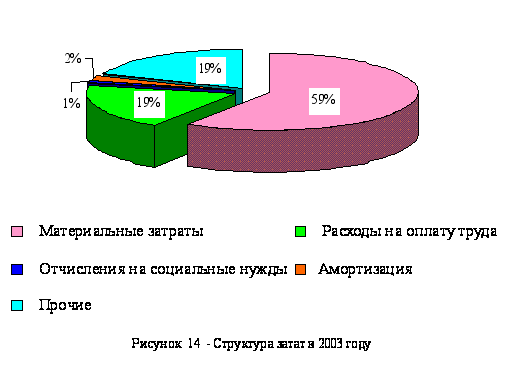
Наглядно структуру затрат в 2003 году иллюстрирует рисунок 14.
Как видно из таблицы 11 и рисунка 14 в 2003 году наибольший удельный вес в структуре затрат занимают материальные затраты – 59%, что на 8% больше, чем в 2002 году и на 18%, чем 2001. Тенденция увеличения материальных затрат за 3 года обусловлена основной деятельностью данного предприятия.
Расходы на оплату труда в 2003 году составили 18,5%, что на 7% меньше по сравнению с 2002 годом.
Отчисления на социальные нужды снизились на 8% по сравнению с 2002 годом и на 13% по сравнению с 2001 годом.
Значительный удельный вес (20%) в структуре затрат в 2003 году занимают прочие и в динамике за 3 года наблюдается их увеличение.
Эта динамика объясняется тем, что в статье затрат прочие отражается налоговая нагрузка, относимая на себестоимость и многие другие расходы.
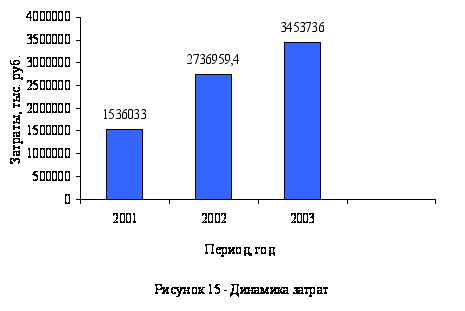
Таблицы 12 и рисунок 15 наглядно демонстрируют динамику затрат.
Таблица 12 - Затраты предприятия по всей деятельности за 2001, 2002 и 2003 года в тыс. руб.
| Статья расхода | Годовая сумма | Изменеие в абс. ед. | |||
| 2001 | 2002 | 2003 | 2002-2001 | 2003-2002 | |
| Материальные затраты | 416822 | 1073420 | 2027753 | 656598 | 954333 |
| Расходы на оплату труда | 327062 | 538021 | 639243 | 210959 | 101222 |
|
Отчисления на социальные нужды |
137508 | 189784 | 30548 | 52276 | -159236 |
| Амортизация | 75783 | 63308 | 65407 | -12475 | 2099 |
| Прочие | 66850 | 224749 | 690785 | 157899 | 466036 |
| Затраты на выполнение работ (себестоимость) | 1024022 | 2089282 | 3453736 | 1065260 | 1364454 |
Общая сумма затрат на выполнение работ в 2002 году по сравнению с 2001 годом увеличилась на 1065260 тыс. руб., в том числе за счет увеличения материальных затрат на 656598 тыс. руб., увеличения расходов на оплату труда на 210959 тыс. руб., увеличения отчислений на социальные нужды на 52276 тыс. руб., уменьшения амортизационных отчислений на 12475 тыс. руб. и увеличения прочих затрат на 157899 тыс. руб.
Как было отмечено выше, увеличение статьи затрат материальные затраты связано с увеличением объема выполненных строительно-монтажных работ.
Увеличение расходов на оплату труда на 210959 тыс. руб. обусловлено увеличением в 2002 году численности работников на 84 человека. Снижение же амортизационных затрат вызвано списанием вышедшего из строя оборудованием. Увеличение прочих затрат объясняется увеличением налоговой нагрузки, относимой на себестоимость.
В 2003 году по сравнению с 2002 годом общая сумма затрат увеличилась на 1364454 тыс. руб. Увеличение расходов на оплату труда вызвано увеличением заработной платы и ее индексацией. Снижение на 159236 тыс. руб. отчислений на социальные нужды обусловлено увольнением 57 работников. Амортизационные же отчисления за счет ввода нового оборудования увеличились на 2099 тыс. руб. В 2002 году наблюдалось увеличение затрат для основного производства на сумму 1065260 тыс. руб. по сравнению с 2001 годом.
В 2003 году также наблюдалось увеличение затрат для основного производства на сумму 1364454 тыс. руб. по сравнению с 2002 годом.
2.3.5 Анализ трудовых ресурсов
Одним из основных показателей эффективности использования трудовых ресурсов является снижение удельного веса работников сферы управления и соответственно увеличение рабочих непосредственно участвующих в производстве и реализации продукции.
В таблице 13 представлена структура кадров за 2001,2002 и 2003 годы.
Таблица 13 - Структура кадров за 2001-2003 годы
| Персонал | Количество работников, чел. | Годовой удельный вес, % | ||||
| 2001 | 2002 | 2003 | 2001 | 2002 | 2003 | |
|
Основное производство в т.ч.: -рабочие -служащие, в т.ч.: а)руководители б)специалисты в)секретарь |
147 20 6 13 1 |
155 25 6 18 1 |
176 25 6 18 1 |
88,0 12,0 30,0 65,0 5,0 |
80,0 13,0 24,0 72,0 4,0 |
81,0 13,0 24,0 72,0 4,0 |
| Итого | 167 | 180 | 201 | 100,0 | 100,0 | 100,0 |
| Столовая | 2 | 2 | 2 | 1,0 | 1,0 | 1,0 |
| Подсобное производство | 8 | 11 | 11 | 5,0 | 6,0 | 5,0 |
| Всего | 177 | 193 | 214 | 100,0 | 100,0 | 100,0 |
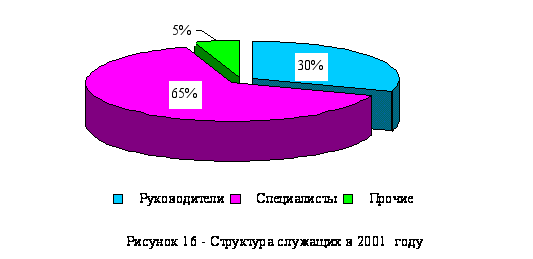
Более наглядно демонстрирует соотношение руководителей и специалистов в 2001 году рисунок 16.
Из вышеприведенных таблицы 13 и рисунка 16 видно, что в 2001 году среднесписочная численность составляет 177 человек, из них наибольший удельный вес 88% занимают рабочие.
На долю остальных работников приходится лишь 12%.
Такое соотношение обусловлено основной деятельностью ИП ''СМУ Союз-Телефонстрой''.
Количество служащих в 2001 году составляло 20 человек, из них 13 специалистов, 6 руководителей и 1 секретарь.
Более наглядно структуру служащих демонстрирует рисунок 17.
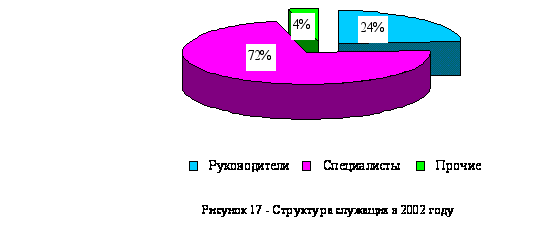
Наибольший удельный вес в 2002 году занимают рабочие 80% или 155 человек, что на 7 человек больше, чем в 2001 году. Так же в 2002 году произошло увеличение служащих на 5 человек по сравнению с 2001 годом, которое обусловлено открытием новых объектов в Вилейке, Гомеле и Борисове. Число рабочих подсобного производства также увеличился с 8 до 11 человек.
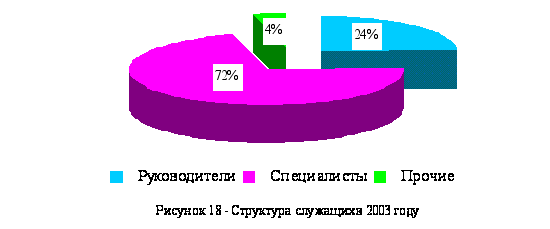
В 2003 году среднесписочная численность работников составила 214 человек, из них 176 – рабочие , 25- служащие, 11- работники подсобного производства. По прежнему наблюдается динамика увеличения рабочих. Их количество в 2003 году составило 176 человек, что на 25 человек больше, чем в 2002 году. Такая динамика обусловлена увеличением объемов работ. Структура служаших в 2003 году осталась неизменной.
В таблице 14 представлены показатели текучести кадров за 2001 год.
Таблица 14 - Показатели текучести кадров за 2001 год В чел.
| Показатель | Годовой показатель | ||
| 2001 | 2002 | 2003 | |
| Среднесписочная численность работников | 177 | 193 | 214 |
| Численность всего (с совместителями) | 185 | 201 | 222 |
| Принято на работу всего, в т.ч. | 51 | 83 | 114 |
| -на дополнительно введенные рабочие места | - | - | - |
| Уволено работников всего, в т.ч.: | 55 | 81 | 81 |
| за прогулы | - | 4 | 6 |
| по сокращению штатов | 9 | 1 | - |
| по собственному желанию | 46 | 79 | 55 |
На основании данных таблицы 14 рассчитаем коэффициент оборота по прибытию по следующей формуле:
Кпр= ,
(13)
где Чпр - число принятых на работу, чел.;
Чср - среднесписочная численность работников, чел.
