Удосконалення матеріального заохочення в контексті підвищення якості управління промисловим підприємством на прикладі ТОВ "СТК лтд"


Мал. 2.1. Взаємозв'язок факторів, що визначають середньорічне виробки продукції працівника підприємства
У таблиці 2.1 відбиті вихідні дані для факторного аналізу за 2008-2009 рік.
Таблиця 2.1 - Вихідні дані для факторного аналізу за 2008-2009 рік
|
Показники |
2008р. факт |
2009р. |
Виконання, % |
|||
|
План |
Факт |
План 2009р до факту 2008р. |
За 2009р |
|||
|
До плану |
До факту 2008р |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Обсяг виробництва, тис. грн. | 87353 | 90736 | 90736 | 103.87 | 100.0 | 103.87 |
|
Середньосписочна чисельність: - промислово-виробничого персоналу (ППП), чіл. |
1041 |
1071 |
1037 |
102.88 |
96.83 |
99.62 |
| - робітників, чіл. | 1003 | 1003 | 965 | 100.0 | 96.21 | 96.21 |
| Питома вага робітників у загальній чисельності ППП, % | 96.4 | 93,6 | 93,1 | 97.1 | 99.47 | 96.58 |
| Відпрацьовано днів одним робітником за рік | 245 | 250 | 240 | 102.04 | 96.0 | 97.96 |
| Середня тривалість робочого дня, ч. | 7.3 | 8 | 7,2 | 109.6 | 90 | 97.56 |
| Загальна кількість відпрацьованого часу: | ||||||
| - всіма робітниками за рік, чол. ч. | 1861829 | 2142007 | 1791936 | 115.04 | 83.66 | 96.25 |
| - у т.ч. одним робітником, чол. ч. | 1788 | 2007 | 1728 | 11.86 | 86.4 | 96.64 |
| Середньорічне виробки: | ||||||
| - одного працюючого тис. грн. | 83.9 | 84.7 | 87.5 | 100.95 | 103.31 | 104.29 |
| - одного робітника, тис. грн. | 87.1 | 90.8 | 94 | 104.25 | 103.52 | 107.92 |
| Середньоденне виробки робітника, грн. | 343 | 339 | 365 | 98.83 | 107.67 | 106.41 |
| Середньогодинна виробка робітника, грн. | 47 | 42 | 51 | 89.36 | 121.43 | 108.51 |
| Непродуктивні витрати часу, ч. | - | - | 15 | - | - | - |
Звідси середньорічне виробки продукції одним працівником можна представити у вигляді добутку наступних факторів:
ГВ = УД * Д * П * СВ, (2.1)
де ГВ - середньорічне виробки продукції одним працівником;
УД - частка робітників у загальній чисельності працівників;
Д - кількість відпрацьованих днів одним робітником за рік;
П - середня тривалість робочого дня;
СВ - середньогодинная виробки продукції.
Розрахунок впливу цих факторів провадиться способами ланцюгової підстановки абсолютних різниць, відносних різниць або інтегральним методом.
Проаналізуємо зміну середньогодинной виробки як одного з основних показників продуктивності праці й фактору, від якого залежить рівень середньоденного й середньорічного виробки робітників.
Величина цього показника залежить від факторів, пов'язаних зі зміною трудомісткості продукції й вартісної її оцінки. До першої групи факторів ставляться такі, як технічний рівень виробництва, організація виробництва, непродуктивні витрати часу у зв'язку з браком і його виправленням. У другу групу входять фактори, пов'язані зі зміною обсягу виробництва продукції у вартісній оцінці у зв'язку зі змінами структури продукції й рівня кооперованих поставок. Для розрахунку впливу цих факторів на середнегодинну виробку використається спосіб коштовних підстановок. Крім планового й фактичного рівня середньогодинної виробки розрахуємо три умовних показники її величини.
Таблиця 2.2 - Розрахунок впливу факторів на рівень середньорічного виробки працівників підприємства
| Фактор | Алгоритм розрахунку |
|
| Зміна: частки робітників у загальній чисельності ППП |
|
- 0, 54 |
| кількості відпрацьованих днів одним робітником |
|
- 3,4 |
| тривалості робочого дня |
|
- 8 |
| середньогодинной виробки |
|
15,4 |
| Разом | 2,4 |

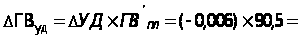
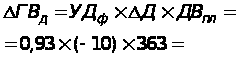
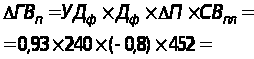
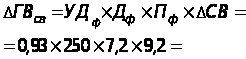
Перший умовний
показник
середньогодинної
виробки повинен
бути розрахований
у порівнянні
із планом умовах
(за продуктивно
відпрацьований
час, при плановій
структурі
продукції й
при плановому
технічному
рівні виробництва).
Для одержання
цього показника
фактичний обсяг
виробництва
товарної продукції
варто скорегувати
на величину
його зміни в
результаті
структурних
зрушень і
кооперованих
поставок
 ,
а кількість
відпрацьованого
часу - на непродуктивні
витрати часу
(Тн) і надпланову
економію часу
від впровадження
заходів НТП
(Тэ), яку потрібно
попередньо
визначити.
Якщо зрівняти отриманий результат 54.9 тис.грн. із плановим, то довідаємося, як він змінюється за рахунок інтенсивності праці у зв'язку з поліпшенням його організації, тому що решта умов однакові:
 = 54,9 - 45,2 = 9,7 тис. грн.
Другий умовний показник відрізняється від першого тем, що знаменник не коректується на продуктивні витрати часу й дорівнює 54.4 тис.грн.
Різниця між другим і першим умовним показником відображає вплив непродуктивних витрат часу на рівень середньогодинної виробки:
 = 54,4 - 54,9 = - 0,5 тис. грн.
Якщо ж зрівняти другий умовний показник з фактичними, то довідаємося, як змінилася середньогодинна виробка за рахунок структурних зрушень виробництва продукції:
 = 54,4 - 48,4 = - 0,5 тис. грн.
Таким чином, усього лише один фактор вплинув на ріст продуктивності праці робочі підприємства.
Баланс факторів: 9,7 - 0,5 = 9,2 тис. грн.
Більшу роль у вивченні впливу факторів на рівень середньогодинної виробки грають прийоми кореляційно-регресійного аналізу. У багатофакторну кореляційну модель середньогодинної виробки можна включити наступні фактори: фондоозброєність або енергооснащеність праці; відсоток робітників, що мають вищу кваліфікацію, середній термін служби встаткування, частку прогресивного встаткування в загальній його вартості й т.д. Коефіцієнти рівняння множинної регресії показують, на скільки гривень змінюється середньогодинна виробка при зміні кожного факторного показника на одиницю в абсолютному вираженні.
Для того щоб довідатися, як за рахунок цих факторів змінилося середньорічне виробки робітників, необхідно отримані прирости середньогодинної виробки помножити на фактичну кількість відпрацьованих людино-годин одним робітником.
Частка визначення впливу їх на середньорічне виробки працівника потрібно отримані прирости середньорічного виробки робітників помножити на фактичну питому вагу робітників у загальній чисельності виробничо-промислового персоналу.
Щоб розрахувати вплив цих факторів на зміну обсягу випуску продукції, треба приріст середньорічного виробки працівника за рахунок i-го фактору помножити на фактичну середньогодинну чисельність промислово-виробничого персоналу або зміна середньогодинной виробки за рахунок i-го фактору помножити на фактичну величину тривалості робочого дня, кількості відпрацьованих днів одним робітником за рік, питомої ваги робітників у загальній чисельності працівників і среднесписочной чисельності працівників цеху.
З таблиці 2.3 видно, які фактори зробили позитивне, а які негативний вплив на зміну показників продуктивності праці й випуск продукції.
Таблиця 2.3 - Узагальнені результати факторного аналізу
| Фактор |
|
|
|
|
| 1 Питома вага робітників | - | -0,54 | -560 | |
| 2 Кількість відпрацьованих днів одним робітником за рік | -3,2 | -3,4 | -3526,8 | |
| 3 Тривалість робочого дня | -7,7 | -8 | -8296 | |
| 4 Зміна середньогодинной виробки робітників | 14,6 | +15,4 | +15969,8 | |
| Разом | +3,7 | +3,5 | +3587 | |
| 4.1 Організація виробництва (інтенсивність праці) | 9.7 | 16,8 | +15,6 | 16177,2 |
| 4.2 Підвищення технічного рівня виробництва | - | - | - | - |
| 4.3 Непродуктивні витрати робочого часу | -0,5 | -0,86 | -0,8 | -829,6 |
| 4.4 Структура виробництва | -0,05 | -0,86 | -0,8 | -829,6 |
| Разом | +9.2 | +15,08 | +14 | +14518 |
 ,
тис. грн.
 ,
грн.
 ,
грн
 ,
грн.
З таблиці 2.3 видно, які фактори зробили позитивне, а які негативний вплив на зміну показників продуктивності праці й випуск продукції.
Далі вивчимо можливості підвищення продуктивності праці.
Домогтися підвищення продуктивності праці можна за рахунок:
а) зниження трудомісткості продукції, тобто скорочення витрат праці на її виробництво шляхом впровадження заходів НТП, комплексній механізації й автоматизації виробництва, заміни застарілого обладнання більше прогресивним, скорочення втрат робочого часу й інших відповідно до плану організаційно-технічних заходів;
б) більше повного використання виробничої потужності підприємства, тому що при нарощуванні обсягів виробництва збільшується тільки змінна частина витрат робочого часу, а постійна залишається без зміни. У результаті витрати часу на випуск одиниці продукції зменшуються.
Провідним показником плану по праці є продуктивність праці. Вона виміряється кількістю продукції, зробленої працівником в одиницю часу (годину, зміну, місяць, рік), або кількістю часу, витраченим на виробництво одиниці продукції.
На ріст продуктивності праці впливають різноманітні техніко-економічні фактори, які прийнятий зводити в наступні чотири групи:
підвищення технічного рівня виробництва
удосконалювання керування, організації виробництва й праці
зміна обсягу й структури виробництва
галузеві фактори
В основному виробництві металургії продуктивність праці обчислюється на один працівника й одного робітника за місяць, квартал або рік. У галузі застосовують різні методи виміру продуктивності праці - натуральний, облікових одиниць, нормативів робочого часу й вартісної. Розмаїтість способів виміру продуктивності праці визначається застосовуваними способами виміру обсягу виробництва.
Для методу натурального обліку продуктивності праці характерні облік і планування обсягу виробництва в натуральних одиницях (тоннах, метрах, штуках). Застосування цього методу виправдано лише при масовому виробництві продукції однакової трудомісткості. Такі умови в металургійних цехах зустрічаються рідко.
Значно частіше прибігають до методу облікових одиниць, при якому різнорідну продукцію приводять до одного основного виду. Для цього користуються перекладними коефіцієнтами, установлюваними по співвідношенню продуктивності основних агрегатів при випуску різнорідної продукції.
Хоча перекладні коефіцієнти й не відображають повну трудомісткість виробництва різної продукції (не враховують витрати праці на інших ділянках, на приклад в обробці прокатних цехів), вони допомагають, точніше, ураховувати й планувати продуктивність праці.
В офіційній статистичній звітності метод облікових одиниць приймається лише для доменних цехів, у сталеплавильний і прокатний користуються методом натурального обліку. Це пояснюється тим, що єдині перекладні коефіцієнти застосовуються тільки в доменному виробництві, в інших - заводські коефіцієнти. При плануванні, обліку й аналізі продуктивність праці у всіх основних цехах широко використається метод облікових одиниць.
Метод нормативного робочого часу передбачає визначення для кожного виду продукції нормативу трудомісткості, що включають витрати праці на всіх ділянках виробництва. Розподілом величини трудомісткості продукції (у нормо-годинниках) на середньосписочне число працівників визначають показник продуктивності праці - виробки продукції в нормованому часі на один працівника в одиницю часу. Зіставлення цього показника за планом і звітом або за суміжні періоди (місяці, квартали, роки) дозволяє виявити зміну продуктивності праці.
Цей метод має безсумнівні достоїнства, але його застосування обмежується рамками заводу або окремого цеху через труднощі розробки нормативів для всіх підприємств чорної металургії.
З метою визначення продуктивності праці по всьому підприємству, об'єднанню чорної металургії й промисловості в цілому використається вартісної метод.
Основний плановий і звітний вартісної показник продуктивності праці - обсяг чистої продукції розраховуючи на один середньосписочного працівника промислово-виробничого персоналу в плановому році у відсотках до базисного року.
Таблиця 2.4 - Аналіз показників по праці й заробітній платі 2008-2009 р
|
Показники |
2008 р. факт |
2009р. |
Виконання, % |
|||
|
План |
Факт |
План 2009р до факту 2008р. |
За 2009р |
|||
|
До плану |
До факту 2008р |
|||||
| Обсяг товарної продукції, тис. грн. | 87353 | 90736 | 90736 | 103.9 | 100.0 | 103.9 |
| Среднесписочная чисельність ППП, чіл. | 1041 | 1071 | 1037 | 102.9 | 96.8 | 99.6 |
| Річний ФОТ, тис. грн. | 8869.3 | 9189.2 | 9084.1 | 103.6 | 98.8 | 102.4 |
| Продуктивність праці 1 робітником, тис. грн. | 83.9 | 84.7 | 87.9 | 100.9 | 103.8 | 104.8 |
| Середньомісячна ЗП одного робітника, грн. | 710 | 715 | 730 | 100.7 | 102.1 | 102.8 |
| Темпи приросту продуктивності праці в порівнянні з минулим отч. періодом, % | 100.9 | 104.8 | ||||
| Темпи росту середньомісячної ЗП у порівнянні з минулим отч. періодом, % | 100.7 | 102.8 | ||||
| Коефіцієнт випередження производит. праці над порівн. мес.ЗП | 100.2 | 101.9 | ||||
| Приріст ЗП на 1% приросту производ. праці | 99.8 | 98.1 | ||||
Аналізуючи показники по праці й заробітній платі за поточний рік з наведених даних у таблиці 2.4 видно, що обсяг виробництва товарної продукції виконаний на 100%, незважаючи на те, що чисельність працівників ППП у порівнянні із планом зменшилася на 34 чоловік.
При цьому слід зазначити, що продуктивність праці за поточний рік збільшилася на 100.9%, а ріст середньої заробітної плати склав 100.7%.
Аналізуючи звітний період з відповідним періодом минулого року, темпи приросту продуктивності праці склали 100.9%, а темп росту середньої заробітної плати склав 100.2%, що є позитивним чинником.
Для оцінки співвідношення розраховують коефіцієнт випередження темпів росту продуктивності праці над темпами росту середньої заробітної плати, а також приріст середньої заробітної плати на 1 % приросту продуктивності праці.
Коефіцієнт випередження являє собою співвідношення індексів продуктивності праці й середньої заробітної плати.
Кіп.пл. = IW / Iср.зп., (2.2)
де IW - індекс продуктивності праці
Iср.зп. - індекс середньої заробітної плати.
Кіп.пл. = 100.9/ 100.7 = 1.002
Кіп.факт. = 104.8/ 102.8 = 1.019
Коефіцієнт випередження продуктивності праці в порівнянні з минулим роком склав 0.2, а за звітний рік 1.9.
Показник приросту заробітної плати на 1% приросту продуктивності праці визначається відношенням темпів приросту заробітної плати до темпів приросту продуктивності праці.
Аналізуючи звітний період показник приросту заробітної плати на 1% приросту продуктивності праці склав за звітний період 98.1%. Темпи приросту продуктивності праці в порівнянні з минулим звітним періодом склали: +0.9 і +4.8
84.7 / 83.9= 100.9
87.9 / 83.9= 104.8
Темпи росту середньомісячної заробітної плати в порівнянні з минулим звітним періодом склали:
715/ 710 = 100.7%
730/ 710 = 102.8%
Динаміку показників продуктивності праці ми можемо бачити на малюнку 2.2.
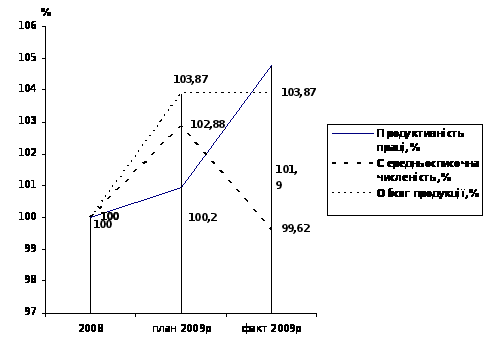
Мал. 2.2 - Динаміка показників продуктивності праці
До факторів росту продуктивності праці ставляться:
Підвищення технічного рівня виробництва: впровадження нової техніки, технології, механізації й автоматизації виробничих процесів, поліпшення використання сировини, матеріалів, палива, енергії, підвищення якості продукції.
Удосконалювання керування, організації виробництва й праці: підвищення норм виробітку й норм обслуговування, скороченню втрат робочого часу, впровадження заходів щодо НОП.
Зміна обсягу й структури виробництва: визначення відносної зміни чисельності трудящих у зв'язку зі зміною обсягу виробництва, частки окремих видів продукції або виробництв, частки покупних напівфабрикатів і кооперованих поставок.
Галузеві фактори включають зміна гірничо-геологічних умов і способів видобутку корисних копалин; зміна фізико-хімічних властивостей сировини, що переробляє; зміна робочого періоду в сезонних галузях. Число факторів усередині груп і їхній зміст можуть змінюватися залежно від того або іншого фактору для конкретного виду виробництва.
Для більшості підприємств металургії фактори росту продуктивності праці виражаються через зміну наступних показників: використання встаткування за часом і потужністю, кількість і якість вихідної сировини, ступінь і повнота використання корисних компонентів у сировину, якість одержуваної продукції, чисельність трудящих і ступінь використання фонду робочого часу.
Планування чисельності працівників підприємства пов'язане з показником використання робочого часу протягом року, вимірюваних у чіл.-днях і чіл.-годинниках. Середнє число годин і днів роботи одного робітника в рік визначається на основі балансу робочого часу. Баланс робочого часу складається по підприємству, цеху, ділянці й іноді окремо для кожної групи робітників, що мають однаковий графік роботи й одну й тугіше тривалість чергової відпустки. Число робочих днів у році для одного робітника менше режимного числа днів роботи цеху (ділянки), тому що по трудовому законодавству трудящим надається відпустка; крім того, неминучі невиходи на роботу, пов'язані з виконанням державних і суспільних обов'язків, хворобами, навчанням і т.д.
У цехах, на ділянках і в службах підприємств металургії застосовують режими робіт з безперервним і перериваним виробничим тижнем. Безперервність роботи підприємств обумовлюється в основному технологічною необхідністю. Більшість основних цехів підприємств чорної металургії й частина допоміжних цехів (энергоцех, транспортний) працюють по безперервному режимі, але окремі ділянки цих цехів можуть працювати й за графіком з перериваним виробничим тижнем. Баланс робочого часу становлять роздільно для робітників з перериваним і безперервним режимом роботи, а також для робітників з різною тривалістю робочого дня.
На підставі балансу робочого часу визначають:
календарний
номінальний
максимальний-можливий
фактичний фонд робочого часу
Календарний фонд робочого часу це число календарних днів планового періоду (365 днів).
Номінальний фонд робочого часу визначається шляхом вирахування вихідних і святкових днів з календарного фонду робочого часу.
Максимально можливий фонд робочого часу визначається шляхом вирахування з номінального часу роботи чергових відпусток.
Ефективний або фактичний робочий час визначається шляхом вирахування з номінального фонду робочого часу неявок на роботу з поважних причин.
Розрізняють фактичний і плановий баланс робочого часу. Його становлять для аналізу використання робочого часу й визначення чисельності робітників. При розрахунку балансу робочого часу дні свят включають тільки у виробництвах з перериваним режимом роботи. Число днів відпустки для окремих груп робітників у балансі робочого часу приймають на основі чинного законодавства (тривалість відпустки для всіх груп робітників становить 24 робочі дня, число відпускних днів додається залежно від умов праці). Невиходи через хворобу визначають на підставі звітних даних з урахуванням заходів по поліпшенню умов праці й техніки безпеки. Також на снуванні звітних даних приймають число днів неявок, пов'язаних з виконанням державних і суспільних обов'язків, відпустками у зв'язку з родами. Прогули, приводи в міліцію, простої й інші втрати робочого часу в плановий баланс робочого часу не включають.
2.3 Оплата праці в системі матеріального стимулювання на ТОВ “СТК лтд”
Аналіз використання трудових ресурсів на підприємстві, рівня продуктивності праці необхідно розглядати в тісному зв'язку з оплатою праці. З ростом продуктивності праці створюються реальні передумови для підвищення рівня його оплати. При цьому кошти на оплату праці потрібно використати таким чином, щоб темпи росту продуктивності праці обганяли темпи росту його оплати. Тільки за таких умов створюються можливості для нарощування темпів розширеного відтворення.
У зв'язку із цим аналіз використання коштів на оплату праці на кожному підприємстві має велике значення. У процесі його варто здійснювати систематичний контроль за використанням фонду заробітної плати (оплати праці), виявляти можливості економії коштів за рахунок росту продуктивності праці й зниження трудомісткості продукції.
Приступаючи до аналізу використання фонду заробітної плати, у першу чергу необхідно розрахувати абсолютне й відносне відхилення фактичної його величини від планової.
Абсолютне відхилення (DФЗПабс) визначається порівнянням фактично використаних коштів на оплату праці (ФЗПф) із плановим фондом заробітної плати (ФЗПпл).
Положення про оплату праці розроблено відповідно до Закону України про оплату праці, Законом про підприємства в Україні, Законами про оподаткування прибутку підприємств і доходів громадян, Постановами Міністрів України з питань нормування й оплати праці.
Форми й системи оплати праці на ТОВ «СТК лтд» визначаються в кожному структурному підрозділі виходячи з інтересів виробництва й максимальної зацікавленості працівників у результатах праці керівництвом підприємства.
Почасово-преміальна оплата за відпрацьований час по встановлених тарифних ставках або окладам і виплата премії за виконання встановлених показників.
Відрядно-преміальна оплата праці - оплата, нарахована за виконану роботу з відрядних розцінок і премії за виконання й перевиконання встановлених показників.
Пряма відрядна оплата праця-оплата за відрядними розцінками за виконану роботу.
Оплата праці в кожному структурному підрозділі провадиться по перерахованим вище формах на підставі Положення про оплату праці для кожного конкретного структурного підрозділу, затвердженого директором ТОВ «СТК лтд». Він самостійно встановлює тарифні ставки й посадові оклади працівників.
Фонд оплати праці складається з:
основної заробітної плати;
додаткової заробітної плати.
У фонд основної заробітної плати включаються: оплата по тарифних ставках, посадовим окладам і відрядним розцінкам;
У фонд додаткової заробітної плати входять:
надбавки й доплати до тарифних ставок і посадових окладів у розмірах, передбачених чинним законодавством;
доплати незвільненим бригадирам за керівництво бригадою;
персональні надбавки;
доплати за виконання особливо важливих завдань на строк їхнього виконання й за високе досягнення в праці;
за сполучення професій (посад), розширення зон обслуговування, збільшення обсягу виконуваних робіт;
доплати до середнього заробітку, передбачені законодавством;
оплата щорічних і додаткових відпусток;
оплата за роботу у вихідні й святкові дні, у понаднормовий час у розмірах, передбачених законодавством;
доплата за шкідливі умови праці, за роботу у вечірні й нічні зміни;
інші виплати, передбачені Інструкцією про склад коштів, спрямованих на споживання, затвердженої наказом Міністерства статистики України;
премії робітником, керівникам, фахівцям і службовцям за виробничі результати, включаючи премії за економію конкретних видів матеріальних ресурсів;
премії за сприяння раціоналізації й винахідництву;
премії за виконання особливо важливих виробничих завдань, до ювілейних і пам'ятних дат у грошової, так і в натуральних формах.
Тарифна частина заробітної плати визначається й виплачується відповідно до встановлених розрядів, посадовими окладами й відпрацьованим часом.
Нарахування й виплата премій робітником провадиться відповідно до Положень, затвердженими Генеральним директором підприємства на підставі даних про виконання встановлених показників преміювання.
Нарахування й виплата премій керівникам, фахівцям і службовцям всіх структурних підрозділів провадиться на підставі наказу генерального директора підприємства відповідно до виконання показників і умов преміювання, передбачених діючим Положенням про преміювання.
Вихідні дані для аналізу фонду заробітної плати представлені в таблиці 2.5.
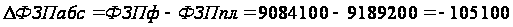 (2.3)
 -
абсолютне
відхилення
по фонду зарплати;
 - фонд зарплати
фактичний;
 -
фонд зарплати
плановий;
Однак потрібно мати на увазі, що абсолютне значення відхилення саме по собі не характеризує використання ФЗП, тому що цей показник визначається без обліку ступеня виконання плану по виробництву продукції.
Постійна частина оплати праці не змінюється при збільшенні або спаді обсягу виробництва (зарплата робітників по тарифних ставках, зарплата службовців по окладах, всі види доплат, оплата праці працівників непромислових виробництв і відповідна їхня сума відпускних):
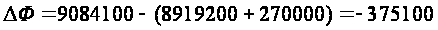
Таблиця 2.5 - Вихідні дані для аналізу фонду заробітної плати за 2009 рік.
| Вид оплати | Сума зарплати, грн. | ||
| план | факт | відхилення | |
|
1.Змінна частина оплати праці робітників 1.1.За відрядними розцінками 1.2.Премії за виробничі результати |
4459600 4119021 340579 |
4407050 4034351 372699 |
-52550 -84670 +32120 |
|
2.Постійна частина оплати праці робітників 2.1.Погодинна оплата праці по тарифних ставках 2.2.Доплати 2.2.1.за понаднормовий час роботи 2.2.2.за стаж роботи 2.2.3.за простої з вини підприємства |
4443315 4439200 2062 236 1817 - |
4388073 4383360 2357 328 2028 - |
-55242 -55840 +295 +91 +211 - |
| 3. Усього ВІД робітників без відпускних | 1490019 | 1582939 | +92920 |
|
4.Оплата відпусток робітників 4.1.стосовна до змінної частини 4.2.стосовна до постійної частини |
20400 17256 3144 |
23690 20165 3525 |
+3289 +2908 +380 |
| 5. Оплата праці службовців | 270000 | 270000 | - |
|
6.Загальний ФЗП У тому числі: змінна частина (п.1+п.4.1) постійна частина (п.2+п.4.2+п.5) |
9189200 8919200 270000 |
9084100 8814100 270000 |
-105100 -105100 - |
|
7.Питома вага в загальному ФЗП, %: змінної частини постійної частини |
97.1 2.9 |
97.3 2.7 |
+0.2 -0.2 |
При розрахунку
відносного
відхилення
по фонду зарплати
можна використати
так звану питому
вагу змінної
зарплати в
загальному
фонді. Він показує,
на яку частку
відсотка варто
збільшити
плановий фонд
зарплати за
кожний відсоток
перевиконання
плану по випуску
продукції ( ):
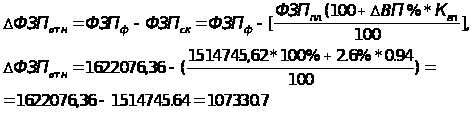
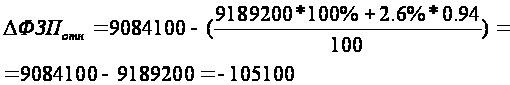
де
