Удосконалення матеріального заохочення в контексті підвищення якості управління промисловим підприємством на прикладі ТОВ "СТК лтд"
 - фонд зарплати
фактичний;
 - фонд зарплати
плановий,
скоректований
на коефіцієнт
виконання плану
по випуску
продукції;
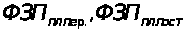 -
відповідно
змінна й постійна
сума планового
фонду зарплати;
 -
коефіцієнт
виконання плану
по випуску
продукції.
Отже, на даному підприємстві є й відносна перевитрата у використанні фонду заробітної плати в розмірі 105100 тис.грн.
Динаміку зміни показників заробітної плати ми можемо бачити на малюнку 2.4
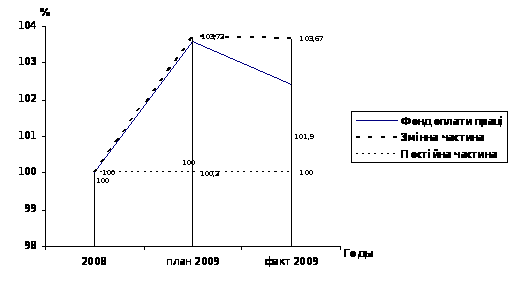
Мал. 2.3 - Динаміка зміни показників заробітної плати
У процесі наступного аналізу необхідно визначити фактори абсолютного й відносного відхилення по фонду зарплати.
Змінна частина фонду зарплати залежить від обсягу виробництва продукції, його структури, питомої трудомісткості й рівня середньогодинной оплати праці (малюнок 2.4).





Мал. 2.4 - Схема факторіальної системи змінного фонду зарплати
Для розрахунку впливу цих факторів на абсолютне й відносне відхилення по фонду зарплати необхідно мати наступні дані:
Фонд заробітної плати за 2009 рік: тис. грн.
за планом 13120
за планом, переліченому на фактичний
обсяг виробництва
продукції при
плановій структурі
(13120*102.6% / 100) 13461 за планом,
переліченому
на фактичний
обсяг виробництва
продукції й
фактичну структуру
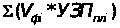 13800 фактично при
фактичної
питомої трудомісткості
й плановому
рівні оплати
праці
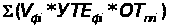 12700 фактично
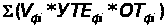 13880.
Відхилення від плану:
абсолютне (13880-13120) +760
відносне (13880-13461) +419
Результати розрахунків наведених у таблиці 2.6 свідчать про те, що на даному підприємстві є відносна перевитрата змінної зарплати. Він відбувся внаслідок того, що темпи росту продуктивності праці робітників-відрядників були нижче темпів росту оплати їхньої праці. Перевитрата зарплати вийшов і в результаті зміни структури виробництва (збільшення питомої ваги більше трудомісткої продукції).
Таблиця 2.6 - Розрахунок впливу факторів на зміну змінної частини фонду зарплати
| Фактор |
|
|
| Обсяг виробництва продукції | +341 | --- |
| Структура зробленої продукції | +339 | +339 |
| Питома трудомісткість продукції | -1100 | -1100 |
| Рівень оплати праці | +1180 | +1180 |
| Разом | +760 | +419 |


Вихідні дані для аналізу погодинного фонду заробітної плати представлені в таблиці 2.7.
Таблиця 2.7 - Вихідні дані для аналізу погодинного фонду заробітної плати
| Показник | План | Факт | Відхилення |
| Середньосписочна чисельність робітників, чол.. | 320 | 331 | +11 |
| Кількість відпрацьованих днів одним робітником у середньому за рік | 250 | 240 | -10 |
| Середня тривалість робочої зміни, ч | 8 | 7.2 | -0.8 |
| Фонд погодинної оплати праці, тис. грн. | 2772 | 2809 | +37 |
|
Зарплата одного працівника праці, грн. середньорічна середньомісячна середньоденна середньогодинна |
8662 722 35 4 |
8486 707 35 5 |
-176 -15 - +1 |
Потім варто проаналізувати причини зміни постійної частини фонду оплати праці, куди входять зарплата робітників, службовців, працівників дитячих садів, клубів, санаторіїв-профілакторіїв і т.д., а також всі види доплат. Фонд зарплати цих категорій працівників залежить від середньосписочної їх чисельності й середнього заробітку за відповідний період часу. Середньорічна зарплата робітників, крім того, залежить ще від кількості відпрацьованих днів у середньому одним робітником за рік, середньої тривалості робочої зміни й середньогодинного заробітку.
Детермінована факторна система фонду заробітної плати робітників зображена на малюнку 2.5.














Мал. 2.5 - Детермінована факторна система фонду заробітної плати робітників.
Згідно малюнку 2.5, для детермінованого факторного аналізу абсолютного відхилення по фонду погодинної зарплати можуть бути використані наступні моделі:
ФЗП = КР * ГЗП (2.5)
ФЗП = КР * Д * ДЗП (2.6)
ФЗП = КР * Д * П * ЧЗП (2.7)
Де КР - Середньосписочна чисельність робітників.
ГЗП – середньорічна зарплата одного працівника праці.
Д - Кількість відпрацьованих днів одним робітником у середньому за рік.
П - Середня тривалість робочої зміни.
ЧЗП – Середньогодинна зарплата одного працівника праці.
Розрахунок впливу цих факторів можна зробити способом абсолютних різниць:
∆ФЗПкр= (КРф – КРпл)* ГЗПпл = (331-320) * 8662 = 95.2 тис. грн.
∆ФЗПгзп= КРф * ( ГЗПф - ГЗПпл)= 331*(8486 - 8662) = -58.2 тис. грн.
Разом: - 43 тис.грн.
У тому числі:
 =
КРф * (Дф - Дпл)
* Ппл * ЧЗПпл
= 331 * (240 - 250) * 8 * 4 = -105.9 тис. грн.
 =
КРф * Дф * (Пф
- Ппл) * СЗПпл
= 331 * 240 * (7.2 - 8) * 4 = -254.2 тис. грн.
 чзп=
КРф * Дф * Пф
* (ЧЗПф - ЧЗПпл)=
331 * 240 * 7.2 * (5 - 4) = -571.9 тис. грн.
Разом: - 932 тис. грн.
У такий спосіб перевитрата погодинного фонду зарплати відбувся в основному за рахунок збільшення чисельності рабочих на 11 чоловік. Зниження середньорічного заробітку, а відповідно й фонду оплати праці викликано зменшенням кількості відпрацьованого часу одним робітником за рік. Фонд заробітної плати службовцем також може змінитися за рахунок чисельності управлінського персоналу й середньорічного заробітку. На даному підприємстві відбулося значне скорочення апарата керування з 75 до 69 чоловік. За рахунок цього фактору фонд зарплати зменшився на 7.56 тис. грн.
 =
(КРф - КРпл)
* ГЗПпл = (69 - 75) * 9.52 =
-7.56 тис. грн.
При зниженні посадових окладів у зв'язку з інфляцією фонд зарплати службовців зменшився на 10.35 тис.грн.:
 =КРф*(ГЗПф-ГЗПпл)=69*1,26-1,41=-10,35тис.
грн
Разом: -17,91 тис. грн.
Важливе значення при аналізі використання фонду зарплати має вивчення даних про середній заробіток працівників підприємства, його зміні, а також факторах, що визначають його рівень. Тому наступний аналіз повинен бути спрямований на вивчення причин зміни середньої зарплати одного працівника по категоріях і професіям, а також у цілому по підприємству. При цьому необхідно враховувати, що середньорічна зарплата залежить від кількості відпрацьованих днів робітником за рік, тривалості робочої зміни й середньогодинної зарплати:
ГЗП = Д * П * ЧЗП; (2.8)
Розрахунок впливу цих факторів на зміну рівня середньорічної зарплати по категоріях працівників здійснюється за допомогою прийому абсолютних різниць.
У таблиці 2.7 проведений аналіз рівня оплати праці.
З таблиці 2.7 видно, що зменшення середньорічної зарплати викликано в основному зниженням середньогодинной зарплати, що у свою чергу залежить від рівня кваліфікації працівників і інтенсивності їхньої праці, переглядом норм виробітку й розцінок, зміною розрядів робіт і тарифних ставок, різними доплатами й преміями. У процесі аналізу необхідно вивчити виконання плану заходів щодо зниження трудомісткості продукції, своєчасного перегляду норм вироблень і розцінок, правильність оплати по тарифах, правильність нарахування доплат за стаж роботи, понаднормові годинники, час простою з вини підприємства й ін.
У процесі аналізу варто також установити відповідність між темпами росту середньої заробітної плати й продуктивністю праці. Як ми вже відзначали, для розширеного відтворення, одержання необхідного прибутку й рентабельності потрібно, щоб темпи росту продуктивності праці випереджали темпи росту його оплати.
 Таблиця
2.8 - Аналіз рівня
оплати праці
| Категорія працівників | Кількість відпрацьованих днів одним працівником | Середня тривалість робочої зміни, ч | Середньогодинная зарплата, грн. | Середньорічна зарплата, грн. | Відхилення від планової середньорічної зарплати працівника, грн. | |||||||
| план | факт | план | факт | план | факт | план | факт | усього | У тому числі за рахунок зміни | |||
| кількості відпрацьованих днів | тривалості змін | середньогодинної зарплати | ||||||||||
| Робітники - відрядники | 250 |
240 |
8 |
7,2 |
1,59 |
1,38 |
3180 |
2649,6 |
-530,4 |
-427 |
-245,6 |
+922,6 |
| Робітники - повременщики | 250 |
240 |
8 |
7,2 |
1,27 |
1,11 |
2540 |
2131,2 |
-408,8 |
-360 |
-207,5 |
+392,3 |
| І т.д. | ||||||||||||
Зміна середнього заробітку працюючих за той або інший відрізок часу (рік, місяць, день, година) характеризується його індексом Iсз, що визначається відношенням середньої зарплати за звітний період (СЗ1) до середньої зарплати в базисному періоді (ЗС0).
Наведені дані показують, що на аналізованому підприємстві темпи росту продуктивності праці випереджають темпи росту оплати праці. На малюнку 2.6 показана динаміка показників та праці й заробітній платі.
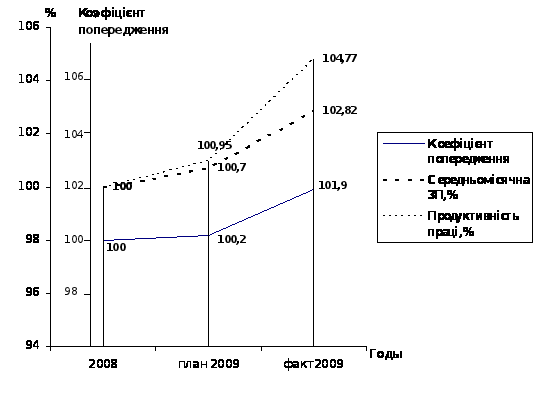
Мал. 2.6 - Динаміка показників по праці й заробітній платі
2.4 Аналіз обліку робочого часу
Облік відпрацьованого часу здійснюється в табелі, що відкривається щомісяця на працюючих кожного підрозділи. Для ведення обліку робочого часу кожному працівникові привласнюється табельний номер, що вказується у всіх документах по обліку праці і його оплаті.
Табель являє собою іменний список працівників і ведеться окремо по категоріях у порядку табельних номерів або за абеткою. Табель складається до початку розрахункового періоду на підставі табеля за попередній місяць. У плині місяця запису в табелі провадяться на підставі документів по обліку особового складу: наказів про прийом, звільнення, переклад.
Норми робочого часу для різних категорій працівників установлені ст.50 і 51 Кзот. Нормальна тривалість робочого часу не може перевищувати 40 годин на тиждень. Підприємства й організації при складанні колективного договору можуть установлювати меншу норму тривалості робочого часу.
Законодавчо скорочена тривалість робочого дня встановлена:
для працівників у віці від 15 до 16 років - 24 години на тиждень;
для працівників у віці від 16 до 18 років - 36 годин на тиждень;
для працівників, зайнятих на роботі зі шкідливими умовами праці - не більше 36 годин на тиждень.
Згідно ст.53 Кзот напередодні святкових і неробочих днів тривалість роботи скорочується на 1 годину як при 5-ти денний, так і при 6-ти денному робочому тижню.
При роботі в нічний час установлена тривалість робочої зміни скорочується на 1 годину. Нічним уважається час із 10 годин вечора до 6-ти годин ранку - с.54 Кзот.
За згодою між працівником і власником може встановлюватися неповний робочий день або неповний робочий тиждень.
Проводячи аналіз використання робочого часу представлений у таблиці 2.9, видно, що згідно балансу робочого часу було відпрацьовано на 18870 чіл.-днів менше ніж заплановано. Втрати робочого часу були за рахунок хвороб (120 чіл.-днів), а також целодневных простоїв і збільшення кількості відпусток. При запланованих 250 робочих днів у році кожний робітник відробив усього 240 днів. Крім цього тривалість робочого дня також була неефективно використана й склала всього 7.2 години, при запланованих 8 годинниках. При цьому було недопрацьовано за звітний рік 350064 чіл.-години.
Таблиця 2.9 - Аналіз використання часу
| Показник | За планом | По звіті | Відхилення |
| 1. Баланс робочого часу 1-го робітника, днів | 365 | 365 | - |
| 2. Календарний фонд часу, чіл.-днів | 390915 | 378505 | -12410 |
| 3. Вихідні й святкові дні | 117810 | 114070 | -3740 |
|
4. Неявки на роботу Усього у т.ч. відпустки щорічні по навчанню через хворобу |
5355 5355 - - |
15555 15360 60 120 |
+10200 +10005 +60 +120 |
| 5. Неявки, дозволені законом | - | - | - |
| 6. Неявки, дозволені адміністрацією | - | - | - |
| 7. Целодневные простої | - | 15 | 15 |
| 8. Прогули | - | - | - |
| 9. Відпрацьовано всіма робітниками, че.-днів | 267750 | 248880 | -18870 |
| 10. Відпрацьовано всіма робітниками, чіл.-годин | 2142007 | 1791936 | -350064 |
| 11. Відпрацьовано днів 1 робітником за рік | 250 | 240 | 10 |
| 12. Среднесписочное число робітників, чіл. | 1071 | 1037 | -34 |
| 13. Число явок на роботу, годин | 267750 | 248880 | -18870 |
| 14. Тривалість робочого дня, ч. | 8 | 7.2 | -0.4 |
Все це є внутрішніми схованими резервами поліпшення використання робочого часу й відповідно джерелом підвищення продуктивності праці. Ці резерви будуть розкриті й використані в розділі 3. Підвищення ефективності організації стимулювання праці, а також будуть розроблені заходи щодо використання резервів робочого часу.
Розділ 3. Підвищення ефективності організації та стимулювання праці
3.1 Заходи щодо вдосконалення матеріального заохочення
На мою думку у робочому цеху металургійного підприємства ТОВ «СТК лтд» повинна застосовуються погодинна й відрядна форми оплати праці робітників. По відрядно-преміальній системі оплачується праця робітників грубного прольоту. Робітники, що обслуговують печі, повинні виконувати наступні роботи: заправлення печі, ремонт подини, завалку шихти й заправлення порогів, закриття й відкриття випускного й жужільного отвору, установку чавунозаливного жолоба, регулювання подачі палива, завантаження розкислювачів у піч і в ківш, відбір і підготовку проб металу й шлаків до аналізу. Премія даним робітником нараховується за якісне виконання вищевказаних обов'язків.
Тому що плавки печей починаються в одній зміні й можуть закінчуватися в наступній зміні або навіть через зміну, то виникає необхідність установити спосіб розподілу сталі, виплавленої за дану плавку між змінними бригадами, що брала участь у проведенні даної плавки (для встановлення змінного виробки). Для обліку перехідних плавок застосовують систему «норма - план», при якій місячна норма виробітку й план по печі збігаються й оплата праці робітників всіх бригад, що обслуговують печі,