Основи управління персоналом підприємств
Зазвичай оцінка персоналу виконує орієнтуючу й стимулюючу функції. Орієнтуюча функція полягає в тім, що кожний працівник за допомогою громадської оцінки та самооцінки усвідомлює свою поведінку, одержує можливість визначати напрями і способи дальшої діяльності. Стимулююча функція виявляється в тім, що вона, породжуючи в працівника переживання успіху чи невдачі і підтверджуючи правильність або помилковість поведінки, спонукає його до діяльності в позитивному напрямку.
Оцінка персоналу має базуватися на загальновизнаних принципах, а саме: об'єктивності; усебічності; обов'язковості; систематичності (постійності). Дотримання цих принципів дає змогу використати оцінку персоналу для:
а) підбору й розстановки нових працівників;
б) прогнозування просування працівників по службі;
в) раціоналізації прийомів і методів роботи (управлінських процедур);
г) побудови ефективної системи мотивації праці;
д) оцінки ефективності діяльності окремих працівників і трудових колективів.
Конкретний зміст, застосовувані методи й типову процедуру оцінювання персоналу показано на рис. 3.1.
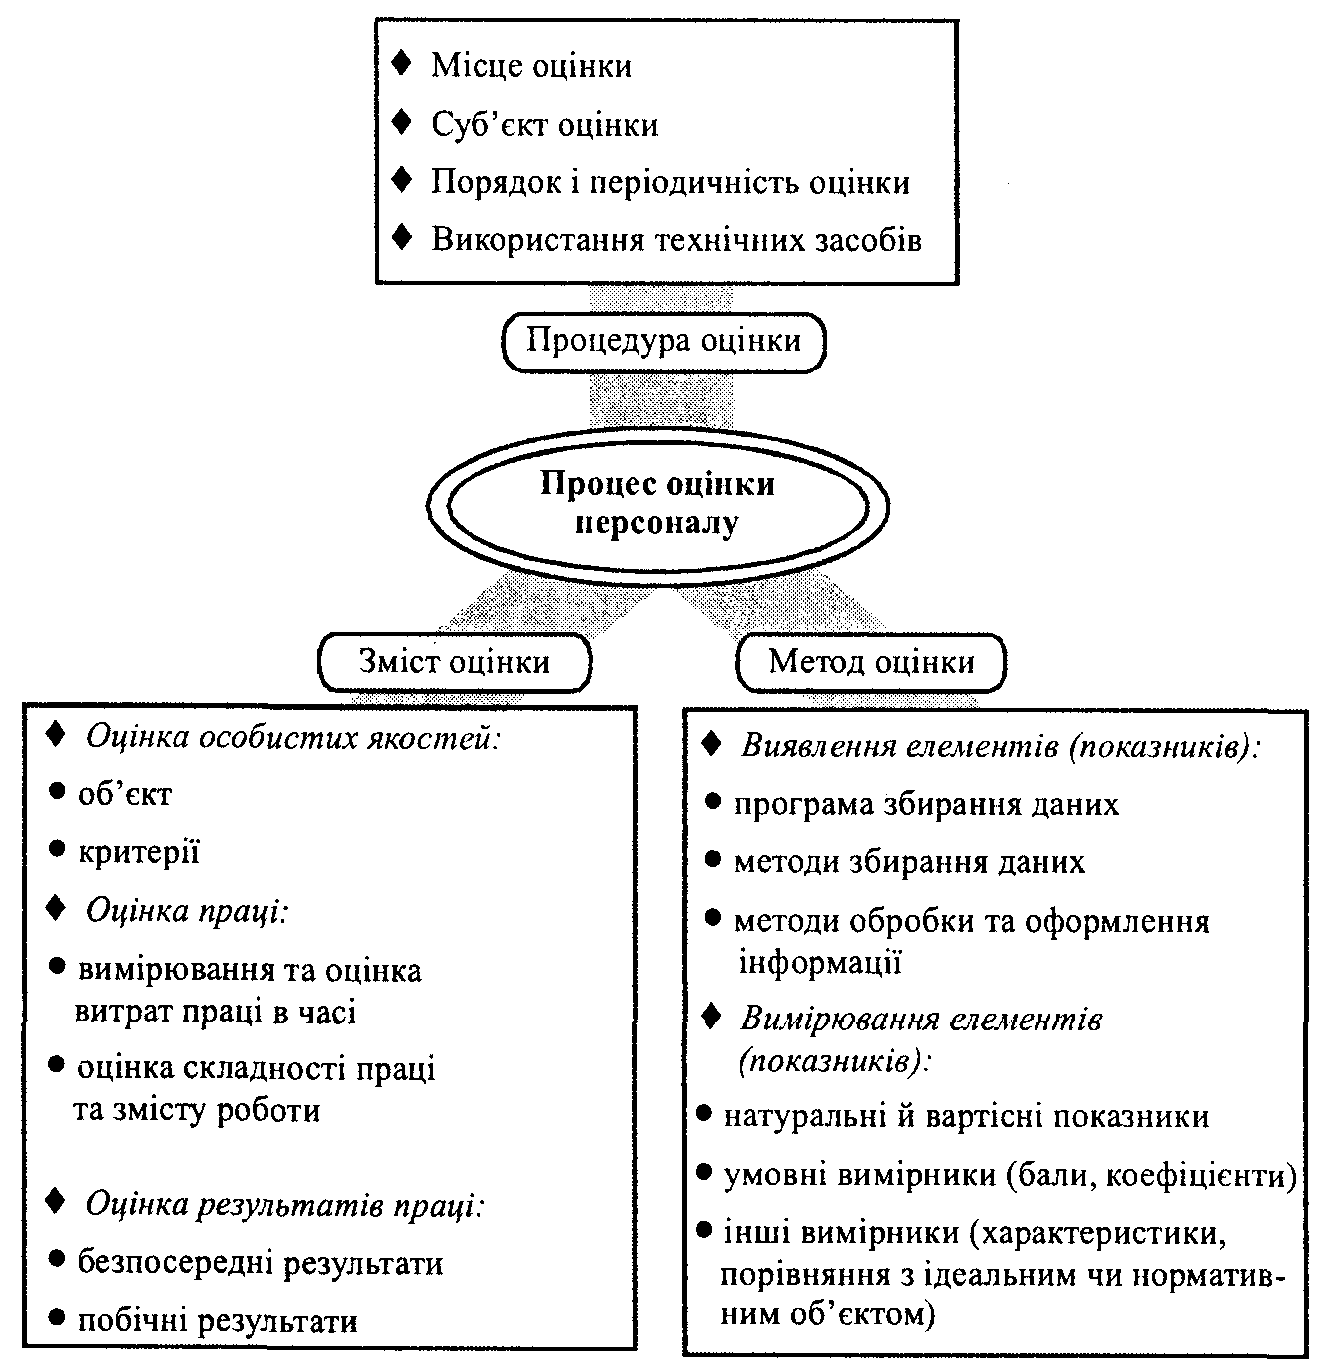
Рис. 4.1 Складові процесу оцінки персоналу [15, 87-95]
3.1 Специфічні складові оцінки робітників
Оцінка ділових якостей робітників здійснюється за найбільш універсальними ознаками, які істотно впливають на морально-психологічний клімат у колективі та індивідуальну продуктивність праці. Перелік можливих ознак для оцінки ділових якостей робітників наведено в табл. 3. Кожна ознака ділових якостей має чотири рівні вияву та оцінюється в балах: низький – 0,5; середній – 1,0; вищий за середній – 2,0; високий – 3,0. Оцінка від 0,5 до 3 балів дається робітникові за кожну ознаку з урахуванням її питомої значущості. Оцінка всієї сукупності ділових якостей проводиться додаванням оцінок рівнів ознак з урахуванням їхньої питомої значущості.
Важливою є оцінка складності виконуваних робітником функцій. Вона здійснюється за ознаками, урахованими в тарифно-кваліфікаційному довіднику та відображеними в тарифному розряді. Окрім цього, беруться до уваги й ознаки, що їх не включено до згаданого довідника, але які впливають на складність праці робітників (різноманітність робіт, керівництво ланкою чи бригадою, додаткова відповідальність у технологічному процесі, робота із самоконтролем).
Пропонований перелік ознак для оцінки складності виконуваних робітником функцій, питому їхню значущість і оцінку рівнів ознак у балах наведено у табл. 3. Коефіцієнт складності виконуваних функцій визначається діленням суми оцінок за кожною ознакою з урахуванням питомої значущості на постійну величину 8,3 (максимальну оцінку в балах за всіма ознаками складності функцій робітників).
Таблиця 3.1. Оцінка ознак, що характеризують ділові якості робітників [15, 87-95]
| Ознака | Питома значущість у частках одиниці | Оцінка рівнів ознак з урахуванням їхньої питомої значущості, балів | |||
| 1 | 2 | 3 | 4 | ||
| (0,5) | (1,0) | (2,0) | (3,0) | ||
| Професійна компетентність | 0,17 | 0,08 | 0,17 | 0,34 | 0,51 |
| Винахідливість та ініціативність у роботі | 0,15 | 0,08 | 0,15 | 0,30 | 0,45 |
| Добра організація роботи (без нагадувань і примусу) | 0,14 | 0,07 | 0,14 | 0,28 | 0,42 |
| Розвинуте почуття відповідальності | 0,13 | 0,06 | 0,13 | 0,26 | 0,39 |
| Добра контактність та вміння ефективно працювати | 0,15 | 0,08 | 0,15 | 0,30 | 0,45 |
| Схильність до нових ідей і неординарних рішень | 0,15 | 0,08 | 0,15 | 0,30 | 0,45 |
| Емоційна витримка | 0,11 | 0,05 | 0,11 | 0,22 | 0,33 |
Таблиця 3.2. Оцінка ознак, що визначають складність виконуваних робітниками функцій [15, 87-95]
| Ознака | Питома значущість | Оцінка рівня ознак, балів | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| Характер робіт, що їх відображено в тарифно-кваліфікаційному довіднику | 0,50 | 0,50 | 10 | 15 | 27 | 75 | 30 |
| Різноманітність робіт | 0,15 | 0,15 | 0,30 | 0,45 | - | - | - |
| Керівництво ланкою (бригадою) | 0,20 | 0,20 | 0,40 | 0,60 | 0,80 | - | - |
| Додаткова відповідальність у технологічному процесі й робота із самоконтролем | 0,15 | 0,15 | 0,30 | - | - | - | - |
Оцінка результатів праці робітників має враховувати кількісні та якісні параметри виконаних робіт, а також їхню ритмічність. Ознаки, що характеризують результати праці робітників, та оцінки їхніх рівнів з урахуванням питомої значущості визначені в табл. 3.3.
Таблиця 3.3. Оцінки ознак, що характеризують результати праці робітників [15, 87-95]
| Ознака | Питома значущість ознаки, частка одиниці | Оцінка рівнів ознак з урахуванням їхньої питомої значущості, балів | ||
| 1 | 9 | 3 | ||
| Обсяг виконуваних робіт | 0,4 | 0,4 | 0,8 | 1,2 |
| Якість виконуваних робіт | 0,4 | 0,4 | 0,8 | 1,2 |
| Ритмічність | 0,2 | 0,2 | 0,4 | 0,6 |
3.2 Особливості комплексної оцінки керівників і спеціалістів
Комплексна оцінка керівників і спеціалістів І фірми (підприємства, організації) має охоплювати оцінку їхніх ділових якостей, складності виконуваних функцій та результатів праці.
Для оцінки ділових якостей керівників і спеціалістів попередньо визначається певна сукупність ознак. Зокрема для спеціалістів можна користуватись такими ознаками: 1) компетентність; 2) здатність чітко планувати та організовувати свою роботу; 3) відповідальність за доручену справу; 4) самостійність та ініціативність; 5) спроможність оволодіти новими напрямками та методами й використовувати їх у роботі; 6) працездатність; 7) комунікабельність. Набір ознак для оцінки ділових якостей керівників має бути дещо іншим, оскільки повинен враховувати їхню спроможність як організаторів і вихователів.
Кожна ознака ділових якостей має чотири рівні (ступені) прояву та оцінюється в балах: низький – 1, середній – 2, вище за середній – 3, високий – 4. Оцінка всієї сукупності ділових якостей здійснюється підсумовуванням оцінок ознак з урахуванням їхньої питомої значущості. Оцінки в балах ознак, що характеризують ділові якості спеціалістів і керівників, наведено в табл. 3.4 і 3.5.
Таблиця 3.4. Оцінки ознак, що характеризують ділові якості спеціалістів функціональних служб
| Ознака | Питома значущість і частка одиниці | Оцінка рівнів ознак, балів | |||
| 1 | 2 | 3 | 4 | ||
| Компетентність | 0,26 | 0,26 | 0,52 | 0,78 | 1,04 |
| Здатність чітко планувати та організовувати свою роботу | 0,13 | 0,13 | 0,26 | 0,39 | 0,52 |
| Відповідальність за доручену справу | 0,14 | 0,14 | 0,28 | 0,42 | 0,56 |
| Самостійність та ініціативність | 0,12 | 0,12 | 0,24 | 0,36 | 0,48 |
| Спроможність оволодіти новими напрямками та методами й використовувати їх у роботі | 0,12 | 0,12 | 0,24 | 0,36 | 0,48 |
| Працездатність | 0,13 | 0,13 | 0,26 | 0,39 | 0,52 |
| Комунікабельність | 0,10 | 0,10 | 0,20 | 0,30 | 0,40 |
Таблиця 3.5. Оцінки ознак, що характеризують ділові якості керівників функціональних служб [15, 87-95]
| Ознака | Питома значущість, частка одиниці | Оцінка рівнів ознак, балів | |||
| 1 | 2 | 3 | 4 | ||
| Компетентність | 0,18 | 0,18 | 0,36 | 0,54 | 0,72 |
| Спроможність організувати працю підлеглих | 0,12 | 0,12 | 0,24 | 0,36 | 0,48 |
| Творча ініціатива стосовно впровадження інновацій | 0,13 | 0,13 | 0,26 | 0,39 | 0,52 |
| Здатність виховувати ділові якості у підлеглих | 0,12 | 0,12 | 0,24 | 0,36 | 0,48 |
| Спроможність швидко й самостійно приймати обґрунтовані рішення | 0,14 | 0,14 | 0,28 | 0,42 | 0,56 |
| Уміле поєднання в роботі інтересів колективу й підприємства в цілому | 0,13 | 0,13 | 0,26 | 0,39 | 0,52 |
| Зібраність і пунктуальність | 0,06 | 0,06 | 0,12 | 0,18 | 0,24 |
| Комунікабельність | 0,12 | 0,12 | 0,24 | 0,36 | 0,48 |
Для оцінки складності функцій керівників і спеціалістів треба використати ті загальні ознаки, які дають змогу найповніше охопити всі аспекти змісту робіт з урахуванням характеру та особливостей того чи того виду діяльності.
До такого (з виокремленням рівнів оцінки за групами виконуваних робіт), як правило, включають:
• характер робіт, що визначають зміст праці (технологічну складність трудового процесу). Установлено кількість рівнів оцінки груп робіт, які мають характер:
а) інформаційно-технічний → 1-3-й рівні;
б) аналітико-конструктивний → 4–6-й рівні;
в) організаційно-адміністративний → 7–10-й рівні;
• різноманітність і комплексність робіт. За цією ознакою вирізняються роботи:
а) прості, часто повторювані, що потребують стереотипного виконання → 1–2-й рівні;
б) складніші, що проводяться в масштабі підрозділу → 3–5-й рівні;
в) комплексні, зв'язані з великою різноманітністю завдань, які потребують складної аналітичної діяльності в процесі прийняття рішень → 6–8-й рівні;
• самостійність виконання робіт. За даною ознакою виокремлюються роботи, які виконуються:
а) під безпосереднім керівництвом → 1–3 й рівні;
б) під оперативним і загальним керівництвом → 4–6 й рівні;
в) самостійно → 7–8 й рівні;
• масштаб і складність керівництва. У межах цієї ознаки виділено чотири групи робіт:
а) керівництво підрозділами, що входять до складу відділу → 1–2 й рівні;
б) керівництво самостійними структурними підрозділами → 3–5 й рівні;
в) керівництво кількома підрозділами → 6 й рівень;
г) комплексне керівництво підприємством → 7 й рівень;
• відповідальність. За цією ознакою розмежовується характер відповідальності:
а) матеріальна (за збереження ресурсів) → 1–4 й. рівні;
б) моральна (за керівництво в небезпечних умовах) → 5–7 й рівні. Оцінки в балах ознак, що характеризують складність функцій керівників і спеціалістів, наведено в табл. 8. Загальна оцінка складності функцій цих категорій персоналу визначається діленням суми оцінок за кожною ознакою з урахуванням їхньої питомої значущості на постійну величину 8,3, яка відповідає сумі максимальних оцінок за всіма ознаками складності.
Таблиця 3.6. Оцінка ознак, що характеризують складність функцій керівників, спеціалістів 1 службовців підприємств [15, 87-95]
| Ознака складності виконуваних функцій | Питома значущість, частка одиниці | Оцінка рівнів ознак з урахуванням їхньої питомої значущості, балів | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
| Характер робіт, що характеризують зміст праці | 0,30 | 0,30 | 0,60 | 0,90 | 1,20 | 1,50 | 1,80 | 2,10 | 2,40 | 2,7 | 3 |
| Різноманітність і комплексність робіт | 0,15 | 0,15 | 0,30 | 0,45 | 0,60 | 0,75 | 0,90 | 1,05 | 1,20 | X | X |
| Самостійність виконання робіт | 0,25 | 0,25 | 0,50 | 0,75 | 1,0 | 1,25 | 1,50 | 1,75 | 2,0 | X | X |
| Масштаб і складність керівництва | 0,15 | 0,15 | 0,30 | 0,45 | 0,60 | 0,75 | 0,90 | 1,5 | X | X | X |
| Матеріальна й моральна відповідальність | 0,15 | 0,15 | 0,30 | 0,45 | 0,60 | 0,75 | 0,90 | 1,05 | X | X | X |
Важливою складовою оцінювання персоналу є оцінка результатів праці керівників і спеціалістів. У процесі такого оцінювання мають ураховуватися особливості роботи лінійних керівників основного та допоміжного виробництв, а також керівників функціональних підрозділів підприємства.
Оцінка результатів праці лінійних керівників здійснюється за допомогою показників, що характеризують кількість та якість виконаних робіт, ритмічність роботи, ритмічність роботи закріплених підрозділів. Результати праці керівників функціональних підрозділів оцінюються за конкретними показниками, що всебічно відображають специфіку діяльності кожного такого підрозділу (служби). Наприклад, для відділу головного механіка такими показниками можуть бути: а) виконання плану-графіка планово-запобіжного ремонту устаткування; б) скорочення строків простою устаткування в ремонті та міжремонтному обслуговуванні; в) брак претензій щодо якості ремонту й технічного стану парку виробничого устаткування.
Для оцінювання результатів праці керівників і спеціалістів застосовуються ті самі чотири рівні оцінки, що й для робітників. Конкретні ознаки, що характеризують результати праці керівників і спеціалістів функціональних служб підприємства з оцінкою їхнього рівня, наведено в табл. 3.7
Таблиця 3.7. Оцінка ознак, що характеризують результати праці керівників і спеціалістів функціональних служб підприємств (організацій) [15, 87-95]
| Категорії персоналу й назва ознак результатів праці | Питома значущість, частка одиниці | Оцінка рівнів ознак з урахуванням їхньої питомої значущості, балів | |||
| 1 | 2 | 3 | 4 | ||
|
Керівники: • кількість виконаних планових і позапланових робіт |
0,45 | 0,45 | 0,90 | 1,35 | 1,80 |
| • якість результатів праці | 0,55 | 0,55 | 1,10 | 1,65 | 2,20 |
|
Спеціалісти: • кількість виконаних планових і позапланових робіт |
0,31 | 0,31 | 0,62 | 0,93 | 1,24 |
| • якість виконаних робіт | 0,39 | 0,39 | 0,78 | 1,17 | 1,56 |
| • дотримання строків виконання робіт (завдань) | 0,30 | 0,30 | 0,60 | 0,90 | 1,20 |
4. Розрахункова частина
4.1 Загальна характеристика "Славутський солодовий завод", аналіз його техніко-економічних показників
Історія ВАТ "Славутський солодовий завод" розпочинається з закладки першої цеглини у 1978 р. Будівництво було затяжним, всього завод будувався протягом 12 років. І хоча він був готовий до експлуатації у 1989 р., все ще залишався цілий ряд недоліків, які потім усувалися своїми силами. З моменту запуску заводу він ніколи не працював на повну потужність, його максимальна загрузка була у 1995 р. – 38 тис. тон.
Постійні простої були пов’язані з неможливістю придбати якісну сировину. Ячмінь, який вирощувався на Україні не відповідав стандартам пивоварного ячменю і великими партіями відбував на експорт. Такий же найбільший споживач сировини, як Славутський солодовий завод був змушений місяцями простоювати, як наслідок – збої у технологічних процесах, нестача грошових коштів, відсутність можливостей для розвитку, борги по заробітній платі. У 1998 р. на підприємстві працювало 500 чоловік.
Цей рік став для підприємства новою точкою відліку. Це рік, коли контрольний пакет акцій підприємства був викуплений Скандинавським інвестором, компанією ББХ (BBH – Baltic Beverages Holding). ББХ – це Шведська компанія, яка займається виробництвом пива та безалкогольних напоїв, і яка завоювала ринки Швеції та Фінляндії, вона володіє пивзаводами Саку, Алдарис, Утенос-Алус – в Прибалтиці; Балтика, Ярпиво, Челябинськпиво и Красноярськпиво – в Росії; пивзаводами "Славутич" і "Львівська пивоварня" на Україні. Компанія приймає рішення купівлі солодового завода на Україні, оскільки для компанії стрижнем всієї її політики є розвиток місцевого бренду, залишаючи традиції, що склалися історично. Тобто, склалася можливість створення ланцюга українське пиво – українська сировина.
Силами іноземного інвестора проводилось детальне вивчення ринку виробництва солоду і пива на Україні, можливості розвитку ринку сировини, розглядались реальні перспективи довгострокових програм інвестування у виробництво і сільське господарство. Протягом всього року йшла клопітлива робота спеціалістів заводу по розробці нових стратегій, планів, перспектив розвитку. І тільки у 1999 р. іноземний інвестор приймає рішення щодо надання перших інвестицій.
ББХ розпочала політику розвитку, підтримки, навчання і збереження кадрів підприємства. Ключовий стрижень політики ББХ – створення сильної команди менеджменту. Матеріальні труднощі, старе устаткування не давали можливості розвиватися. Тільки при підтримці ББХ з’явилися реальні перспективи реалізації розроблених програм підтримки сільського господарства, розвитку технологічних процесів, реалізація програм контролю якості.
Також була вивчена можливість співставлення професій, проведена переатестація робочих місць, створена служба планово-попереджувальних ремонтів. Як результат, підприємство у 2000 р. вперше виходить на повну потужність. Якщо у 1999 р. було вироблено 25829 тон солоду, то у 2000 р. об’єм виробництва досяг 39700 тон, при простої в 3 місяця через відсутності сировини і біля місяця перед приймом нового врожаю.
ВАТ "Славутський солодовий завод" успішно продовжує переробку ячменів урожаю 2004 р. Солод, вироблений підприємством за останній час є, як було відмічено, пивоварними заводами "Славутич" та "Львівська пивоварня" на порядок вище того, який вони отримували в минулому році.
Результатом покращення якості солоду є політика керівництва підприємства, яка була розроблена в період прийомки врожаю 2004 р., це більш жорсткі вимоги до якісних показників ячменю (білок, крупність, вологість, пророщення).
Серед вагових досягнень за 2005 р. варто відмітити, той факт, що завдяки поліпшенню технічних можливостей на підприємстві не було втрат якості сировини, тобто весь об’єм заготовленого ячменю вдалося зберегти з якісними показниками не нижче 1 класу. Ріст продаж у порівнянні з 2004 р. склав 11,6%, 9106,8 тон. У жовтні 2005 р. реалізовано 2443 тон солоду. У порівнянні з відповідним періодом минулого року приріст склав 20%. З початку 2005 р. реалізовано 59472 тон солоду. У порівнянні з відповідним періодом минулого року приріст реалізації склав 17%.
На ВАТ "Славутський солодовий завод" зберігається тенденція співпраці з найпотужнішими пивзаводами України, а також у зв’язку із значним підвищенням якості продукції, що випускається на підприємстві та її конкурентноспроможності, у порівнянні із продукцією провідних солодовень, як за ціновими так і за якісними параметрами, планується збільшення об’єму експорту продукції до країн ближнього зарубіжжя, ведуться переговори щодо співпраці з потужними пивзаводами Росії, а також Китаю. Продовжується реорганізація виробництва. Підприємство продовжує працювати на рівні проектної потужності згідно об’ємів закупленого ячменю.
Рік 2004-й для Славутського солодового заводу, найбільшого в Україні виробника солоду, відзначився приходом нового потенційного інвестора – компанії "Суфле". Компанія, заснована ще у 1897 р., вже багато років поспіль займає провідні позиції на світовому ринку агропродукції. Її підприємства розташовані у Франції, Великій Британії, Бельгії, Іспанії, Італіії, Угорщині, Румунії, Польщі, Росії, Казахстані тощо. Компанія "Суфле" є власником 24 солодових заводів у 8 європейських країнах і на сьогодні є найбільшим світовим виробником солоду.
Великі надії, які покладались на прихід до підприємства нового керівництва вже починають справджуватися. Інвестори мають далекосяжні плани, спрямовані на розвиток Славутського солодового заводу. Вже сьогодні відбувається чимало позитивних змін, які дозволяють стверджувати, що усі можливості потужного підприємства із грандіозним потенціалом будуть задіяні.
Згідно статуту товариство має право самостійно здійснювати зовнішньоекономічну діяльність, у відповідності до законодавства України. Товариство має право створювати свої філії, представництва, дочірні підприємства за межами України, а також приймати участь у створенні підприємств із змішаними капіталами, як на території України, так і за її межами. Товариство здійснює наступні види зовнішньоекономічної діяльності:
експорт та імпорт товарів, капіталів;
надання послуг іноземним суб’єктам господарської діяльності, у т.ч.: виробничих, транспортно-експедиційних, консультаційних, маркетингових, експортних, брокерських, агентських, консигнаційних;
виробничу, учбову та іншу кооперацію з іноземними суб’єктами господарської діяльності, організацію навчання та підготовки спеціалістів на комерційній основі у відповідності до закону України «Про освіту»;
спільну підприємницьку діяльність, включаючи створення спільних підприємств різних видів та форм, проведення спільних господарських операцій та спільне володіння майном як на території України, так і за її межами;
підприємницька діяльність на території України, пов’язана з виданням ліцензій, патентів, ноу-хау, торгових марок та інших нематеріальних об’єктів власності з боку іноземних суб’єктів господарської діяльності;
організація та здійснення діяльності у сфері проведення виставок, аукціонів, торгів, конференцій, семінарів та інших подібних заходів, здійснюваних на комерційній основі, з участю суб’єктів зовнішньоекономічної діяльності;
організація та здійснення оптової, консигнаційної та роздрібної торгівлі на території України за іноземну валюту в передбачених законами України випадках;
товарообмінні (бартерні) операції та інша діяльність, побудована на формах зустрічної торгівлі з іноземними суб’єктами господарської діяльності;
орендні операції з участю іноземних суб’єктів господарської діяльності.
Діяльність ВАТ "Славутський солодовий завод" за останні три роки характеризується наступними техніко-економічними показниками (табл. 4.1), проаналізувавши яку по прорахованим показникам ми можемо оцінити та виявити недоліки та приховані резерви в фінансово – господарській та виробничій діяльності підприємства
Таблиця 4.1. Основні техніко – економічні показники ВАТ «Славутський солодовий завод»
| №№п/п | Показники | Одиниці виміру | Роки | Темпи зростання | |||
| 2006 | 2007 | 2008 |
2007/ 2006 |
2008/ 2007 |
|||
| 1. | Дохід (виручка) від реалізації продукції, робіт та послуг (без ПДВ та акцизу) | тис. грн. | 111937,1 | 120226,3 | 184177,5 | 101,1 | 101,5 |
| 2. | Середньооблікова чисельність. | осіб | 276 | 246 | 193 | 89,0 | 78,0 |
| працівників | 210 | 174 | 133 | 83,0 | 76,0 | ||
| робітників | 405569,2 | 488724,8 | 954287,6 | 120,0 | 195,0 | ||
| 3. | Продуктивність праці | грн/особу | 511340 | 675310 | 1471770 | 132,0 | 218,0 |
| одного працівника | 5021,90 | 5328,30 | 4997,70 | 106,0 | 94,0 | ||
| одного робітника | 511340 | 675310 | 1471770 | 132,0 | 218,0 | ||
| 4. | Фонд заробітної плати працівників | тис. грн. | 5021,90 | 5328,30 | 4997,70 | 106,0 | 94,0 |
| 5. | Середньорічна заробітна плата одного працівника | грн/особу | 1516,27 | 1804,98 | 2157,90 | 119,0 | 120,0 |
| 6 | Витратомісткість продукції (витрати на 1 грн. реалізованої продукції) | грн./грн | 0,72 | 0,75 | 0,73 | 104,0 | 97,0 |
| 7. | Загальні витрати (собівартість) | тис. грн. | 80253 | 90191,8 | 134459,9 | 112,0 | 149,0 |
| 8. | Прибуток до оподаткування (збиток) | тис. грн. | 31684,10 | 30034,50 | 49717,60 | 95,0 | 166,0 |
| 9. | Рентабельність: | % | |||||
| 9.1. доходу | 28,30 | 25,00 | 27,00 | 88,0 | 108,0 | ||
| 9.2. витрат | 39,48 | 33,30 | 36,97 | 84,0 | 111,0 | ||
| 10. | Середньорічна вартість основних фондів | тис. грн. | 62329,55 | 65131,65 | 67356,15 | 104,0 | 103,0 |
| 11. | Фондовіддача | грн. | 1,8 | 1,9 | 2,7 | 105,6 | 1,4 |
Узагальнюючий висновок аналізу даної таблиці можна зробити такий – протягом останніх трьох років на підприємстві склалася позитивна тенденція розвитку, про що свідчать темпи зростання майже всіх показників:
Дохід від реалізації продукції. робіт, послуг (без ПДВ і акцизу) зріс на 8289,2 тис. грн. (7%) у 2007 р., і на 63951,2 тис. грн (53%) у 2008 р. Загалом за цей період зростання реалізації продукції відбулося на 72240,4 тис. грн. (65%);
Середньооблікова чисельність працюючих постійно зменшувалася спочатку на 28 працівника (10%) у 2007 р., а потім ще на 55 чоловік (28%) у 2008 р.; середньооблікова чисельність робітників також, як і чисельність працюючих зменшилась на 36 осіб в 2007 р. (17%), а в 2008 р. на 41 особу (24%)
фонд заробітної плати зменшився у 2008 р. на 330,6 тис. грн (6%) порівняно з 2007 р. (хоча у 2007 р. відбулося його збільшення на 306,4 тис. грн (6,0%), пов"язане лише за рахунок збільшення мінімальної заробітної плати);
оскільки чисельність працівників зменшилась загалом на 83 працівника (30%), а фонд заробітної плати зменшився на 306,4 тис. грн (6%), то це зумовило підвищення середньомісячної заробітної плати на 274,15 грн. (18%) у 2007 р., та на 367,48 грн. (21,0%) у 2008 р. Загалом середньомісячна заробітна плата на підприємстві у період з 2006 р. по 2008 р. зросла на 641,63 грн., що складає 42%;
Динаміку продуктивності праці на підприємстві покажемо на рис. 4.1.
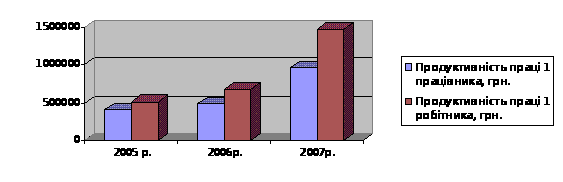
Рис. 4.1 Динаміка продуктивності праці на ВАТ "Славутський солодовий завод" за 2006–2008 рр.
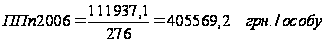 ;
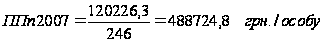 ;
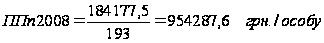 ;
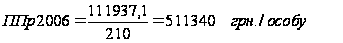 ;
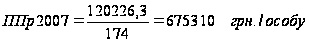 ;
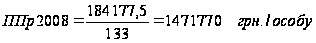 .
Аналіз т рудових показників виконаємо за наступною схемою
Склад і структура працівників. Даний аналіз виконаємо за допомогою табл. 4.2
Таблиця 4.2. Склад і структура працівників ВАТ «Славутський солодовий завод» за 2006–2008 р.р.
| Показник | Чисельність, осіб | Структура кадрів, % | ||||
| 2006 р. | 2007 р. | 2008 р. | 2006 р. | 2007 р. | 2008 р. | |
|
Середньооблікова чисельність працівників облікового складу, З них |
276 | 246 | 193 | х | х | х |
| -працівники основної діяльності в т.ч. | 256 | 229 | 178 | 100 | 100 | 100 |
| -керівники | 6 | 6 | 6 | 2,3 | 2,6 | 3,4 |
| -професіонали | 12 | 12 | 13 | 4,7 | 5,2 | 7,3 |
| -фахівці | 23 | 34 | 23 | 9,0 | 14,8 | 12,9 |
| -технічні службовці | 5 | 3 | 3 | 2,0 | 1,3 | 1,7 |
| робітники | 210 | 174 | 133 | 82,0 | 76,1 | 74,7 |
Проаналізувавши табл. 4.2 ми бачимо, що на підприємстві досить висока доля таких категорій працівників, як фахівці, професіонали та робітники, хоча такий поділ можна зобразити умовно. З проведеного аналізу видно, що на тлі зменшення загальної чисельності працюючих була збільшена доля фахівців, що сприяє досягненню підприємством високих результатів.
2) Динаміку руху робочої сили дослідимо за допомогою табл. 4.3
Таблиця 4.3. Динаміка руху робочої сили ВАТ «Славутський солодовий завод» за 2006–2008 р.р.
| Показник | Рік | Абсолютні тис. грн. | Відносні, % | ||||
| 2006 | 2007 | 2008 | 2007/2006 р.р.. | 2008/2007 р.р.. | 2007/2006 р.р.. | 2008/2007 р.р.. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Середньооблікова чисельність працівників, осіб | 276 | 246 | 193 | -30 | -53 | -10,9 | -21,5 |
| Кількість прийнятих на роботу, осіб | 8 | 2 | 3 | -6 | 1 | -75,0 | 50,0 |
| Кількість звільнених з роботи, осіб | 24 | 32 | 55 | 8 | 23 | 33,3 | 71,9 |
| Кількість звільнених за власним бажанням та порушення трудової дисципліни, осіб | 24 | 32 | 55 | 8 | 23 | 33,3 | 71,9 |
| Коефіцієнт обороту по прийому персоналу | 0,029 | 0,008 | 0,016 | -0,021 | 0,008 | -72,4 | 100 |
| Коефіцієнт обороту по вибуттю персоналу | 0,087 | 0,13 | 0,29 | 0,043 | 0,16 | 49,4 | 123,1 |
| Коефіцієнт плинності кадрів | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Коефіцієнт обороту по прийому розраховується за ф-ою 4.1:
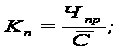 (4.1)
де: Кп – коефіцієнт обороту по прийому;
Чпр – чисельність працівників, прийнятих на роботу;
С – середньооблікова чисельність всіх працюючих.
коефіцієнт обороту по прийому у 2006 р. буде дорівнювати:
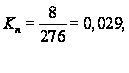
коефіцієнт обороту по прийому у 2007 р. буде дорівнювати:
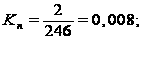
коефіцієнт обороту по прийому у 2008 р. буде дорівнювати:
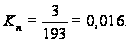
Коефіцієнт обороту розраховується за ф-ою 4.2:
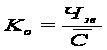 , (4.2)
де: Ко – коефіцієнт обороту по звільненню;
Чзв
– чисельність
звільнених
з роботи;
 – середньооблікова
чисельність
всіх працюючих.
Отже, коефіцієнт обороту по звільненню у 2006 р. буде дорівнювати:
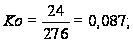
Коефіцієнт обороту по звільненню у 2007 р. буде дорівнювати:

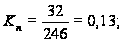
коефіцієнт обороту по звільненню у 2008 р. буде дорівнювати:
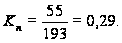
Як видно, у 2008 р. темпи скорочення працівників дещо збільшилось.
Коефіцієнт плинності кадрів розраховується за ф-ою 4.3:
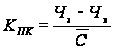 , (4.3)
де: КПК – коефіцієнт плинності кадрів;
Чз – чисельність працівників звільнених в поточному році;
Чв – чисельність працівників звільнених за власним бажанням;
– середньооблікова
чисельність
всіх працюючих.
Отже, коефіцієнт плинності кадрів у 2006,2007 та 2008 р. буде дорівнювати 0 так як звільнених по причинах незалежних від підприємства не було (пенсія, навчання, армія).
Очевидно, що у 2008 р. порівняно з 2007 р. скоротилось більше працівників, тобто кадри були менш стабільнішими. Зменшення кількості працівників негативно впливає на роботу підприємства. Звільняються спеціалісти, а на їх місце приходять нові некваліфіковані або працівники з інших дільниць – це додаткові затрати на підготовку кадрів. Отже необхідно саме на підприємстві створювати такі умови праці, щоб зменшити коефіцієнт обороту по звільненню.
3) Використання трудових ресурсів ВАТ «Славутський солодовий завод» покажемо у вигляді табл. 4.4
Таблиця 4.4. Динаміка руху робочої сили ВАТ «Славутський солодовий завод» за 2006–2008 рр.
| Показник | Рік | Відхилення | |||
| 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Середньооблікова чисельність працівників, осіб | 276 | 246 | 193 | -30 | -53 |
|
Відпрацьовано за рік одним працівником: – днів |
229 | 225 | 233 | -4 | 8 |
| -годин | 1828 | 1801 | 1861 | -27 | 60 |
| Середня тривалість робочого дня, год | 8 | 8 | 8 | х | х |
| Відпрацьовано людино-годин за рік | 504629 | 443137 | 359267 | -61492 | -83870 |
| В т.ч. – понаднормово | - | - | - | ||
Аналіз використання трудових ресурсів ВАТ «Славутський солодовий завод» показав, що зі зменшенням чисельності працівників збільшилося кількість робочого часу відпрацьованого одним працівником, тобто керівництвом організації через комплекс проведених заходів вдалося зменшити вимушені простої обладнання під час поломок, частково замінивши зношений парк основних засобів, а також зменшити перебої з поставками сировини, зацікавлюючи місцевих товаровиробників.
4.2 Кадрове планування на ВАТ «Славутський солодовий завод»
У виробничій діяльності ВАТ «Славутський солодовий завод» зайнято 193 чоловіка, в тому числі адміністративний апарат (керівництво, бухгалтерія, служба головного інженера) – 18 людини, робітники, які займаються безпосередньо виробництвом продукції і наданням додаткових послуг – 133 чоловік, обслуговуючий персонал – 15 чоловік, робітники допоміжних служб (транспортний цех, складські приміщення, лабораторії) – 27 чоловік. Наочно структуру всього наявного персоналу ВАТ «Славутський солодовий завод» можна побачити на рис. 4.2. До відділу з питань кадрового забезпечення і роботи з персоналом входить начальник кадрового відділу, його замісник і два службовці, що разом відносяться до адміністративного апарату підприємства. До основних обов’язків працівників служби управління персоналом входять:
визначення потреби в персоналі;
якісне забезпечення виробництва кваліфікованими робітниками;
додаткове навчання персоналу, підвищення кваліфікації і перекваліфікації робітників, виходячи з поточних потреб виробництва продукції;
вживання заходів щодо підвищення результативності праці на робочих місцях;
вирішення конфліктних ситуацій на виробництві між робітниками і службовцями;
правове регулювання трудових взаємостосунків, облік і статистика персоналу ВАТ «Славутський солодовий завод», розробка кадрової політики на майбутнє, виходячи із виробничих цілей підприємства.
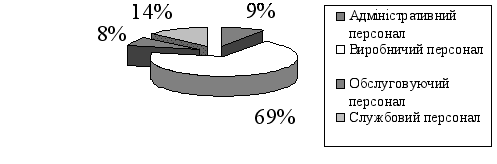
Рис. 4.2. Структура персоналу ВАТ «Славутський солодовий завод»
Отже, серед основних функціональних обов’язків працівників кадрового відділу по роботі із персоналом підприємства є побудова оперативного плану роботи з персоналом із врахуванням поточних потреб і вимог виробництва лакофарбової продукції ВАТ «Славутський солодовий завод» і збуту її споживачам.
Визначення потреби в персоналі – одне з найважливіших напрямків менеджменту персоналу, що дозволяє установити на заданий період часу якісний і кількісний склад персоналу.
Завдання визначення кількісної потреби в персоналі зводиться як до вибору методу розрахунку чисельності співробітників, так і до встановлення вихідних даних для розрахунку і безпосереднього розрахунку необхідної чисельності працівників на визначений тимчасовий період.
Слід зазначити, що принципових відмінностей у підходах до визначення чисельності персоналу, прийнятих у вітчизняній і закордонної практиці, не спостерігається. Можна виділити декілька основних методів розрахунку кількісної потреби в персоналі.
Одним з таких методів, що застосовується в ВАТ «Славутський солодовий завод» є метод, заснований на використанні даних про час трудового процесу. Для визначення оптимальної кількості на підприємстві чисельності робітників для виробництва нових видів продукції він практично не застосовується. Різновид даного методу використовується кадровою службою, як підхід для визначення чисельності адміністративно-управлінського персоналу з використанням формули Розенкранца, що має в загальному випадку наступний вид:
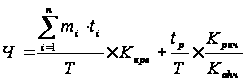 ,
(4.4)
де Кнрч – коефіцієнт необхідного розподілу часу;
Кфрч – коефіцієнт фактичного розподілу часу;
Ч – кількість адміністративно-управлінського персоналу визначеної професії, фаху, підрозділу і т. і.;
n – кількість видів організаційно-управлінських робіт, що визначають завантаженість даної категорії фахівців;
mi – середня кількість визначених дій (розрахунків, опрацювання замовлень, переговорів і т. і.) у рамках інформаційного організаційно-управлінського виду робіт за встановлений проміжок часу (наприклад, за рік);
ti – час, необхідний для виконання одиниці m у рамках інформаційного організаційно-управлінського виду робіт;
Т – робочий час фахівця відповідно до трудового договору (контракту) за відповідний проміжок календарного часу, прийнятий у розрахунках;
tp – час на різні роботи, що неможливо врахувати в попередніх (планових) розрахунках.
Коефіцієнт необхідного розподілу часу (Кнрч) розраховується в такий спосіб:
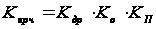 ,
(4.5)
де КП – коефіцієнт перерахування явочної кількості в облікову;
Кдр
– коефіцієнт,
що враховує
витрати на
додаткові
роботи, заздалегідь
не враховані
в часу, необхідному
для визначеного
процесу ( );
як правило,
знаходиться
в межах
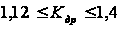 ;
Ко – коефіцієнт, що враховує витрати часу на відпочинок співробітників протягом робочого дня; як правило, установлюється на рівні 1,1;
Коефіцієнт
фактичного
розподілу часу
(Кфрч) визначається
відношенням
загального
фонду робочого
часу будь-якого
підрозділу
до часу, розрахованому
як ( ).
Слід зазначити, що в загальному виді формула Розенкранца служить для перевірки відповідності фактичної чисельності (наприклад, підрозділу) до необхідної, що задається завантаженістю даного підрозділу.
Формула Розенкранца в