Основи управління персоналом підприємств
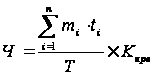 ,
(4.6)
так як величини tp та Kфрч в даному випадку не відомі
Приклад розрахунку чисельності адміністративно-управлінського персоналу в ВАТ «Славутський солодовий завод» з використанням формули Розенкранца наведений нижче на підставі вихідних даних, зазначених у таблиці 4.5.
Сумарний час виконання організаційно-управлінських робіт визначається як (400х 1) + (2000 х 0,5) + (400 х 3) = 2700.
Коефіцієнт необхідного розподілу часу:
Кнрч = 1,15 х 1,1 х 1,05 = 1,3.
Коефіцієнт фактичного розподілу часу:
Кфрч = 170 х 20 / (400х 1) + (2000 х 0,5) + (400 х 3) = 3400 / 2600 = 1,31
Розрахунок необхідної кількості підрозділу ведеться за повною формулою Розенкранца в такий спосіб:
Ч = 2600 / 170 х 1,3 + 200 / 170 х 1,3 / 1,31= 21,04
Таблиця 4.5. Вихідні дані для розрахунку необхідної кількості адміністративно-управлінського персоналу в ВАТ «Славутський солодовий завод»
| Організаційно-управлінські види робіт | Кількість дій щодо виконання виду робіт | Час, необхідний на виконання дії, години |
| Фінансово-економічний відділ | 400 | 1 |
| Бухгалтерія | 2000 | 0,5 |
| Плановий відділ | 400 | 3 |
| Місячний фонд часу одного співробітника згідно із контрактом, години | 170 | |
| Коефіцієнт витрат часу на додаткові роботи | 1,15 | |
| Коефіцієнт витрат часу на відпочинок співробітників | 1,1 | |
| Коефіцієнт перерахунку кількості | 1,05 | |
| Час, що виділяється на різноманітні роботи, які не враховані в планових розрахунках | 200 | |
| Фактична кількість підрозділу, чол. | 20 |
Фактична кількість адміністративно-управлінського персоналу дорівнює 18 чол. Таким чином, розрахунок необхідної кількості показав деяку нестачу фактичної кількості співробітників адміністрації.
Розрахунок кількості робочого персоналу в ВАТ «Славутський солодовий завод» додатково розраховується за методом розрахунку по нормах обслуговування.
В літературі прийнята назва «агрегат – метод», що показує залежність кількості персоналу, що розраховується, від кількості машин, агрегатів і інших об'єктів, які ними обслуговуються.
Кількість робітників або службовців по нормах обслуговування розраховується за наступною формулою:
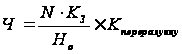 ,
(4.7)
де N – кількість агрегатів, що обслуговуються;
Кз – коефіцієнт завантаженості агрегатів;
Но – норма обслуговування.
В свою чергу норма обслуговування (Но) визначаються за формулою:
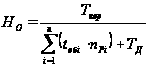 ,
(4.8)
де n – кількість видів робіт з обслуговування об'єкту;
tобі – час, необхідний для виконання одиниця обсягу і-го виду робіт;
nPi – число одиниць обсягу і-го виду робіт на одиницю устаткування або іншого об'єкту розрахунку (наприклад, одиницю виробничої площі);
Ткор – корисний фонд часу працівника за день (зміну);
Тд – час, необхідний для виконання працівником додаткових функцій, що не включаються в tоб.
Розрахунок чисельності персоналу з використанням норм обслуговування ведеться за вихідними даними, зазначеним у таблиці 4.6.
Насамперед визначається норма обслуговування:
Н0 = 7,0 / [(0,02 – 60) + (0,08 – 120) + (0,03 – 60) + 1,4] = 7,0 / 14,0 = 0,5
Звідси чисельність персоналу:
Ч = 5 – 1,5 / 0,5 = 15
Таблиця 4.6. Вихідні дані для розрахунку необхідної кількості виробничого персоналу по обслуговуванню комплексу агрегатів в ВАТ «Славутський солодовий завод»
| Вид робіт | Час виконання операції, годин | Кількість операцій за зміну |
| Завантаження агрегату | 0,02 | 60 |
| Контроль виробничого процесу | 0,08 | 120 |
| Розвантаження агрегату | 0,03 | 60 |
| Кількість агрегатів | 5 | |
| Коефіцієнт завантаженості | 1,5 | |
| Корисний фонд часу одного робочого місця за зміну, година | 7,0 | |
| Час на додаткові операції щодо обслуговування агрегату, година | 1,4 |
В практиці ВАТ «Славутський солодовий завод» також застосовується метод розрахунку по робочих місцях і нормативам чисельності.
Даний метод варто розглядати як окремий випадок використання методу норм обслуговування, тому що і необхідне число працівників по числу робочих місць, і нормативи чисельності встановлюють, виходячи з норм обслуговування.
Чисельність працівників (Ч) по робочих місцях визначається за формулою:
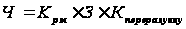 ,
(4.9)
де З – завантаженість;
Крм – необхідна кількість робітників (кількість робочих місць).
Нормативи кількості визначаються наступним чином
НЧ = О / НО,
де О – обсяг роботи.
В якості специфічного випадку застосування методу норм обслуговування розглядається визначення кількості керівників через норми керованості. В якості загальних рекомендацій по їх встановленню можна прийняти наступні:
для керівних посад у підрозділах із значною питомою вагою робіт творчого нестандартного характеру, високої кваліфікації або частих відхилень від заздалегідь наміченої технології процесу норма керованості повинна лежати в межах 5–7 чоловік;
для керівних посад із достатньо стійким характером робіт, значною мірою обумовленим стандартними організаційно-управлінськими процедурами, норма керованості повинна лежати в межах 10–12 чоловік;
у будь-якому іншому випадку норма керованості не повинна перевищувати 15–17 чоловік, інакше колектив стає некерованим.
Застосовуваний у розрахунках по всіх методах визначення кількості коефіцієнт перерахування явочної чисельності в облікову (спискову) дозволяє врахувати ймовірну відсутність персоналу на робочих місцях протягом планового проміжку часу через: хворобу; чергову або додаткову відпустки; відпустки по навчанню; інших поважних причин. Зазначений коефіцієнт перерахування можна визначити, виходячи з балансу корисного фонду часу одного працівника для планового календарного проміжку часу, через відношення числа фактичних робочих днів до загального числа календарних робочих днів.
Висновки та пропозиції
Отже, найбільш важливим елементом продуктивних сил і головним джерелом розвитку економіки є люди, тобто їхня майстерність, освіта, підготовка, мотивація діяльності. Існує безпосередня залежність конкурентоспроможності економіки, рівня добробуту населення від якості трудового потенціалу персоналу підприємств та організацій даної країни.
Персонал підприємства формується та змінюється під впливом внутрішніх (характер продукції, технології та організації виробництва) і зовнішніх (демографічні процеси, юридичні та моральні норми суспільства, характер ринку праці тощо) факторів. Вплив останніх конкретизується в таких параметрах макроекономічного характеру: кількість активного (працездатного) населення, загальноосвітній його рівень, пропонування робочої сили, рівень зайнятості, потенційний резерв робочої сили. У свою чергу, ці характеристики зумовлюють кількісні та якісні параметри трудових ресурсів.
Професійний склад персоналу підприємства залежить від специфіки діяльності, характеру продукції чи послуг, що надаються, від рівня технічного розвитку. Кожна галузь має властиві лише їй професії та спеціальності. Водночас існують загальні (наскрізні) професії робітників та службовців. Так, наприклад, у харчовій промисловості налічується 850 професій та спеціальностей, а з них тільки близько половини є специфічними для цієї галузі.
Співвідношення між окремими групами працівників підприємства утворює структуру персоналу. Залежно від ознаки, покладеної в основу класифікації персоналу, можна розрахувати різні види структури (соціальна, професійна, кваліфікаційна, статева, вікова, за стажем роботи та ін.).
Системний підхід відображає урахування взаємозв'язків окремих аспектів управління кадрами і виражається в розробці кінцевих цілей, визначенні шляхів їх. досягнення, створенні відповідного механізму управління, що забезпечує комплексне планування, організацію і стимулювання системи роботи з кадрами на виробництві.
Сучасна кадрова політика підприємства (фірми, корпорації) має бути спрямована на ринкові умови господарювання. Головна її мета полягає в забезпеченні нині і в майбутньому кожного робочого місця, кожної посади персоналом відповідних професій та спеціальностей і належної кваліфікації.
Досягнення кінцевої мети кадрової політики суб'єктом господарювання має передбачати виконання таких основних функцій:
розробка і корекція стратегії формування та використання трудового потенціалу відповідно до змін в умовах господарювання;
набір і формування необхідних категорій персоналу (відбір, професійна орієнтація, наймання, адаптація);
підготовка персоналу до відповідної професійної діяльності (виробничо-технічне учнівство, загальна професійна підготовка, підвищення кваліфікації, просування на службі);
оцінка персоналу (контроль відповідності персоналу конкретним потребам виробництва чи іншої сфери діяльності, аналіз ділових якостей працівників, висунення на певну посаду, службове переміщення);
мотивація дотримання належного режиму трудової діяльності та високої продуктивності праці;
постійний моніторинг безпеки праці (виробничо-господарської діяльності);
забезпечення соціальної захищеності персоналу підприємства (фірми, корпорації);
реалізація постійних контактів між керівництвом (керівниками всіх рівнів) і представниками трудових колективів (профспілками).
Література
Андрушків М.І., Раєвська Т.О., Реверчук Н.Й. Економіка фірми. – К.: НБУ, 1998. – 438 с.
Андрушків М.І., Реверчук Н.Й., Савенко І.Л. Становлення підприємництва в умовах ринкової економіки. – К.: Молодь, 1994. – 324 с.
Білик М.Д. Управління фінансами підприємств. – К.: Знання, 1999. – 362 с.
Бойчик М.І., Харів П.С., Хопчан М.І. Економіка підприємства. – Львів: Сполом, 1998. – 212 с.
Василик О.Д., Павлюк К.В. Державні фінанси України: Підручник. – К.: НІОС. – 2002. – 608 с.
Егоршин А.П. Управление персоналом. – Н. Новгород: НИМБ, 1997. – 607 с.
Економіка підприємництва: Підручник / За ред. С.Ф. Покропивного. – К.: КНЕУ, 2001. – 528 с.
Економіка підприємства: Навч. посіб. / А.В. Шегда, Т.М. Литвиненко, М.П. Нахаба та ін.; За ред. А.В. Шегди. – К.: Знання-Прес, 2002. – 335 с.
Колот А.М. Мотивація, стимулювання й оцінка персоналу: Навчальний посібник. – Київ: КНЕУ, 1999. – 224 с.
Кредісов А.І. та ін. Менеджмент для керівників. – К.: Знання, 2000. – 556 с.
Моргунов Е.Б. Управление персоналом. – М.: ЗАО «Бизнес-школа», Интел-синтез, 2001. – 264 с.
Мурашко Н.И. Управление персоналом организации. – К.: Компас, 1997. – 330 с.
Петрович Й.М. Економіка виробничого підприємництва. – К.: Знання, 2001. – 462 с.
Піддубний Ф. «Хочете стати бізнесменом?». – Київ: Молодь, 1992. – 396 с.
Покропивний С.Ф., Колот В.М. Підприємництво: стратегія, організація, ефективність. – К.: КНЕУ, 1998. – 352 с.
Ру Д., Сульє Д. Управління. – К.: Основи, 1995. – 448 с.
Щёкин Г.В. Теория и практика управления персоналом. – Киев: МАУП, 1999. – 256 с.
Додаток 1
| БАЛАНС | |||
| на 31 грудня 2006 | |||
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| І. Необоротні активи | |||
| Нематеріальні активи: | |||
| залишкова вартість | 010 | 256,5 | 137,6 |
| первісна вартість | 011 | 557,6 | 557,6 |
| знос | 012 | 301,1 | 420 |
| Незавершене будівництво | 020 | 8,4 | 5748,4 |
| Основні засоби: | |||
| залишкова вартість | 030 | 37517 | 34322,3 |
| первісна вартість | 031 | 62009,7 | 62649,4 |
| знос | 032 | 24492,7 | 28327,1 |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі інших підприємств | 040 | ||
| інші фінансові інвестиції | 045 | 4,2 | 4,2 |
| Довгострокова дебіторська заборгованість | 050 | ||
| Відстрочені податкові активи | 060 | ||
| Інші необоротні активи | 070 | ||
| Усього за розділом І | 080 | 37786,1 | 40212,5 |
| ІІ. Оборотні активи | |||
| Запаси: | |||
| виробничі запаси | 100 | 31908,8 | 42460,8 |
| тварини на вирощуванні і відгодівлі | 110 | ||
| незавершене виробництво | 120 | 1294,4 | 2346 |
| готова продукція | 130 | 14058,5 | 16187,3 |
| товари | 140 | 71,9 | 21,3 |
| Векселі одержані | 150 | ||
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| чиста реалізаційна вартість | 160 | 3521,1 | 4083,3 |
| первісна вартість | 161 | 3548,9 | 4086,5 |
| резерв сумнівних боргів | 162 | 27,8 | 3,2 |
| Дебіторська заборгованість за розрахунками: | |||
| з бюджетом | 170 | 3002,9 | 5358,4 |
| за виданими авансами | 180 | 2167,3 | 262,5 |
| з нарахованих доходів | 190 | ||
| із внутрішніх розрахунків | 200 | ||
| Інша поточна дебіторська заборгованість | 210 | 0,2 | 110,5 |
| Поточні фінансові інвестиції | 220 | ||
| Грошові кошти та їх еквіваленти: | |||
| в національній валюті | 230 | 3747,8 | 95,5 |
| в іноземній валюті | 240 | 0,8 | 7,1 |
| Інші оборотні активи | 250 | 733,2 | |
| Усього за розділом ІІ | 260 | 59773,7 | 71665,9 |
| ІІІ. Витрати майбутніх періодів | 270 | 30,5 | 174,1 |
| Баланс | 280 | 97590,3 | 112052,5 |
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| І. Власний капітал | |||
| Статутний капітал | 300 | 6176,5 | 6176,5 |
| Пайовий капітал | 310 | ||
| Додатковий вкладений капітал | 320 | ||
| Інший додатковий капітал | 330 | 30510,5 | 30510,5 |
| Резервний капітал | 340 | 515,1 | 515,1 |
| Нерозподілений прибуток (непокритий збиток) | 350 | 3641,2 | 8984 |
| Неоплачений капітал | 360 | ||
| Вилучений капітал | 370 | ||
| Усього за розділом І | 380 | 33560,9 | 46186,1 |
| ІІ. Забезпечення наступних витрат і платежів | |||
| Забезпечення виплат персоналу | 400 | 594 | 522 |
| Інші забезпечення | 410 | 169,2 | |
| Цільове фінансування | 420 | ||
| Усього за розділом ІІ | 430 | 594 | 691,2 |
| ІІІ. Довгострокові зобов'язання | |||
| Довгострокові кредити банків | 440 | ||
| Інші довгострокові фінансові зобов'язання | 450 | ||
| Відстрочені податкові зобов'язання | 460 | 323,7 | 275,7 |
| Інші довгострокові зобов'язання | 470 | ||
| Усього за розділом ІІІ | 480 | 323,7 | 275,7 |
| ІV. Поточні зобов'язання | |||
| Короткострокові кредити банків | 500 | 61918 | 60600 |
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 | ||
| Векселі видані | 520 | ||
| Кредиторська заборгованість за товари, роботи, ослуги | 530 | 259,6 | 3642,4 |
| Поточні зобов'язання за розрахунками: | |||
| з одержаних авансів | 540 | 1 | 49,4 |
| з бюджетом | 550 | 89 | |
| з позабюджетних платежів | 560 | ||
| зі страхування | 570 | 169,9 | 58 |
| з оплати праці | 580 | 431,1 | 190,5 |
| з учасниками | 590 | ||
| із внутрішніх розрахунків | 600 | ||
| Інші поточні зобов'язання | 610 | 332,1 | 270,2 |
| Усього за розділом IV | 620 | 63111,7 | 64899,5 |
| V. Доходи майбутніх періодів | 630 | ||
| Баланс | 640 | 97590,3 | 112052,5 |
| БАЛАНС | |||
| на 31 грудня 2008 р. | |||
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| І. Необоротні активи | |||
| Нематеріальні активи: | |||
| залишкова вартість | 010 | 177,2 | 104,8 |
| первісна вартість | 011 | 712,1 | 749,7 |
| знос | 012 | 534,9 | 644,9 |
| Незавершене будівництво | 020 | 38557,8 | 95130,8 |
| Основні засоби: | |||
| залишкова вартість | 030 | 36662 | 34878,8 |
| первісна вартість | 031 | 67613,9 | 67098,4 |
| знос | 032 | 30951,9 | 32219,6 |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі інших підприємств | 040 | ||
| інші фінансові інвестиції | 045 | 4,2 | 4,2 |
| Довгострокова дебіторська заборгованість | 050 | ||
| Відстрочені податкові активи | 060 | 605,2 | |
| Інші необоротні активи | 070 | ||
| Усього за розділом І | 080 | 75401,2 | 130723,8 |
| ІІ. Оборотні активи | |||
| Запаси: | |||
| виробничі запаси | 100 | 53004,4 | 135675,5 |
| тварини на вирощуванні і відгодівлі | 110 | ||
| незавершене виробництво | 120 | 2544,4 | 6782 |
| готова продукція | 130 | 14607,4 | 24114,2 |
| товари | 140 | 2323,4 | 27,9 |
| Векселі одержані | 150 | ||
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| чиста реалізаційна вартість | 160 | 8350,7 | 32554,4 |
| первісна вартість | 161 | 8350,7 | 32554,4 |
| резерв сумнівних боргів | 162 | ||
| Дебіторська заборгованість за розрахунками: | |||
| з бюджетом | 170 | 9390,2 | 24694,7 |
| за виданими авансами | 180 | 6522,7 | 1760,3 |
| з нарахованих доходів | 190 | ||
| із внутрішніх розрахунків | 200 | ||
| Інша поточна дебіторська заборгованість | 210 | 225,2 | 622,9 |
| Поточні фінансові інвестиції | 220 | ||
| Грошові кошти та їх еквіваленти: | |||
| в національній валюті | 230 | 4712,6 | 110,6 |
| в іноземній валюті | 240 | 1086,9 | 126,4 |
| Інші оборотні активи | 250 | 451,6 | 1065 |
| Усього за розділом ІІ | 260 | 103219,5 | 227533,9 |
| ІІІ. Витрати майбутніх періодів | 270 | 207,1 | 228,5 |
| Баланс | 280 | 178827,8 | 358486,2 |
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| І. Власний капітал | |||
| Статутний капітал | 300 | 6176,5 | 6176,5 |
| Пайовий капітал | 310 | ||
| Додатковий вкладений капітал | 320 | ||
| Інший додатковий капітал | 330 | 30510,5 | 30510,5 |
| Резервний капітал | 340 | 1146,4 | 1510,6 |
| Нерозподілений прибуток (непокритий збиток) | 350 | 15373,6 | 26493,4 |
| Неоплачений капітал | 360 | ||
| Вилучений капітал | 370 | ||
| Усього за розділом І | 380 | 53207 | 64691 |
| ІІ. Забезпечення наступних витрат і платежів | |||
| Забезпечення виплат персоналу | 400 | 353 | 1904 |
| Інші забезпечення | 410 | 183,8 | 80,2 |
| Цільове фінансування | 420 | ||
| Усього за розділом ІІ | 430 | 536,8 | 1984,2 |
| ІІІ. Довгострокові зобов'язання | |||
| Довгострокові кредити банків | 440 | 23482,5 | 26708,9 |
| Інші довгострокові фінансові зобов'язання | 450 | ||
| Відстрочені податкові зобов'язання | 460 | 24,1 | |
| Інші довгострокові зобов'язання | 470 | ||
| Усього за розділом ІІІ | 480 | 23506,6 | 26708,9 |
| ІV. Поточні зобов'язання | |||
| Короткострокові кредити банків | 500 | 87365 | 217068,6 |
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 | 7631,1 | |
| Векселі видані | 520 | ||
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 12853,8 | 37320,4 |
| Поточні зобов'язання за розрахунками: | |||
| з одержаних авансів | 540 | 4,9 | 17,3 |
| з бюджетом | 550 | 368,9 | 177,9 |
| з позабюджетних платежів | 560 | ||
| зі страхування | 570 | 63,5 | 76,5 |
| з оплати праці | 580 | 226,1 | 212,6 |
| з учасниками | 590 | ||
| із внутрішніх розрахунків | 600 | ||
| Інші поточні зобов'язання | 610 | 695,2 | 2597,7 |
| Усього за розділом IV | 620 | 101577,4 | 265102,1 |
| V. Доходи майбутніх періодів | 630 | ||
| Баланс | 640 | 178827,8 | 358486,2 |
| БАЛАНС | |||
| на 31 грудня 2007 р. | |||
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| І. Необоротні активи | |||
| Нематеріальні активи: | |||
| залишкова вартість | 010 | 137,6 | 177,2 |
| первісна вартість | 011 | 557,6 | 712,1 |
| знос | 012 | 420 | 534,9 |
| Незавершене будівництво | 020 | 5748,4 | 38557,8 |
| Основні засоби: | |||
| залишкова вартість | 030 | 34322,3 | 36662 |
| первісна вартість | 031 | 62649,4 | 67613,9 |
| знос | 032 | 28327,1 | 30951,9 |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі інших підприємств | 040 | ||
| інші фінансові інвестиції | 045 | 4,2 | 4,2 |
| Довгострокова дебіторська заборгованість | 050 | ||
|
Відстрочені податкові активи |
060 | ||
| Інші необоротні активи | 070 | ||
| Усього за розділом І | 080 | 40212,5 | 75401,2 |
| ІІ. Оборотні активи | |||
| Запаси: | |||
| виробничі запаси | 100 | 42460,8 | 53004,4 |
| тварини на вирощуванні і відгодівлі | 110 | ||
| незавершене виробництво | 120 | 2346 | 2544,4 |
| готова продукція | 130 | 16187,3 | 14607,4 |
| товари | 140 | 21,3 | 2323,4 |
| Векселі одержані | 150 | ||
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| чиста реалізаційна вартість | 160 | 4083,3 | 8350,7 |
| первісна вартість | 161 | 4086,5 | 8350,7 |
| резерв сумнівних боргів | 162 | 3,2 | |
| Дебіторська заборгованість за розрахунками: | |||
| з бюджетом | 170 | 5358,4 | 9390,2 |
| за виданими авансами | 180 | 262,5 | 6522,7 |
| з нарахованих доходів | 190 | ||
| із внутрішніх розрахунків | 200 | ||
| Інша поточна дебіторська заборгованість | 210 | 110,5 | 225,2 |
| Поточні фінансові інвестиції | 220 | ||
| Грошові кошти та їх еквіваленти: | |||
| в національній валюті | 230 | 95,5 | 4712,6 |
| в іноземній валюті | 240 | 7,1 | 1086,9 |
| Інші оборотні активи | 250 | 733,2 | 451,6 |
| Усього за розділом ІІ | 260 | 71665,9 | 103219,5 |
| ІІІ. Витрати майбутніх періодів | 270 | 174,1 | 207,1 |
| Баланс | 280 | 112052,5 | 178827,8 |
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| І. Власний капітал | |||
| Статутний капітал | 300 | 6176,5 | 6176,5 |
| Пайовий капітал | 310 | ||
| Додатковий вкладений капітал | 320 | ||
| Інший додатковий капітал | 330 | 30510,5 | 30510,5 |
| Резервний капітал | 340 | 515,1 | 1146,4 |
| Нерозподілений прибуток (непокритий збиток) | 350 | 8984 | 15373,6 |
| Неоплачений капітал | 360 | ||
| Вилучений капітал | 370 | ||
| Усього за розділом І | 380 | 46186,1 | 53207 |
| ІІ. Забезпечення наступних витрат і платежів | |||
| Забезпечення виплат персоналу | 400 | 522 | 353 |
| Інші забезпечення | 410 | 169,2 | 183,8 |
| Цільове фінансування | 420 | ||
| Усього за розділом ІІ | 430 | 691,2 | 536,8 |
| ІІІ. Довгострокові зобов'язання | |||
| Довгострокові кредити банків | 440 | 23482,5 | |
| Інші довгострокові фінансові зобов'язання | 450 | ||
| Відстрочені податкові зобов'язання | 460 | 275,7 | 24,1 |
| Інші довгострокові зобов'язання | 470 | ||
| Усього за розділом ІІІ | 480 | 275,7 | 23506,6 |
| ІV. Поточні зобов'язання | |||
| Короткострокові кредити банків | 500 | 60600 | 87365 |
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 | ||
| Векселі видані | 520 | ||
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 3642,4 | 12853,8 |
| Поточні зобов'язання за розрахунками: | |||
| з одержаних авансів | 540 | 49,4 | 4,9 |
| з бюджетом | 550 | 89 | 368,9 |
| з позабюджетних платежів | 560 | ||
| зі страхування | 570 | 58 | 63,5 |
| з оплати праці | 580 | 190,5 | 226,1 |
| з учасниками | 590 | ||
| із внутрішніх розрахунків | 600 | ||
| Інші поточні зобов'язання | 610 | 270,2 | 695,2 |
| Усього за розділом IV | 620 | 64899,5 | 101577,4 |
| V. Доходи майбутніх періодів | 630 | ||
| Баланс | 640 | 112052,5 | 178827,8 |
Додаток 2
| ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ | |||
| за рік 2008 р. | |||
| І. Фінансові результати | |||
| Стаття | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 | 219429,2 | 141141,5 |
| Податок на додану вартість | 015 | 35251,7 | 20915,2 |
| Акцизний збір | 020 | ||
| 025 | |||
| Інші вирахування з доходу | 030 | ||
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | 184177,5 | 120226,3 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 134459,9 | 90191,8 |
| Валовий: | |||
| прибуток | 050 | 49717,6 | 30034,5 |
| збиток | 055 | ||
| Інші операційні доходи | 060 | 145775,7 | 78709,7 |
| Адміністративні витрати | 070 | 9735,3 | 7563,1 |
| Витрати на збут | 080 | 3689,1 | 4530,9 |
| Інші операційні витрати | 090 | 148894 | 79632,3 |
| Фінансові результати від операційної діяльності: | |||
| прибуток | 100 | 33174,9 | 17018 |
| збиток | 105 | ||
| Дохід від участі в капіталі | 110 | ||
| Інші фінансові доходи | 120 | ||
| Інші доходи | 130 | 1020 | 311,4 |
| Фінансові витрати | 140 | 11859,4 | 5491,3 |
| Втрати від участі в капіталі | 150 | ||
| Інші витрати | 160 | 3764,9 | 491,8 |
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| прибуток | 170 | 18570,6 | 11346,3 |
| збиток | 175 | ||
| Податок на прибуток від звичайної діяльності: | 180 | 7086,6 | 4062,2 |
| Фінансові результати від звичайної діяльності: | |||
| прибуток | 190 | 11484 | 7284,1 |
| збиток | 195 | ||
| Надзвичайні: | |||
| доходи | 200 | ||
| витрати | 205 | ||
| Податки з надзвичайного прибутку | 210 | ||
| Чистий: | |||
| прибуток | 220 | 11484 | 7284,1 |
| збиток | 225 | ||
| ІІ. Елементи операційних витрат | |||
| Найменування показника | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | 138918,4 | 77952,1 |
| Витрати на оплату праці | 240 | 7615,6 | 6348,3 |
| Відрахування на соціальні заходи | 250 | 1641,8 | 1704,1 |
| Амортизація | 260 | 4065 | 4115,7 |
| Інші операційні витрати | 270 | 15740,1 | 15062,7 |
| РАЗОМ | 280 | 167980,9 | 105182,9 |
| ІІІ. Розрахунок показників прибутковості акцій | |||
| Назва статті | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Середньорічна кількість простих акцій | 300 | 24705920 | 24705920 |
| Скоригована середньорічна кількість простих акцій | 310 | ||
| Чистий прибуток, що припадає на одну просту акцію | 320 | 0,46483 | 0,29 |
| Скоригований чистий прибуток, що припадає на одну просту акцію | 330 | ||
| Дивіденти на одну просту акцію | 340 | ||
| ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ | |||
| за рік 2007 р. | |||
| І. Фінансові результати | |||
| Стаття | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 | 141141,5 | 134254,6 |
| Податок на додану вартість | 015 | 20915,2 | 22317,5 |
| Акцизний збір | 020 | ||
| 025 | |||
| Інші вирахування з доходу | 030 | ||
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | 120226,3 | 111937,1 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 90191,8 | 80253 |
| Валовий: | |||
| прибуток | 050 | 30034,5 | 31684,1 |
| збиток | 055 | ||
| Інші операційні доходи | 060 | 78709,7 | 25267,7 |
| Адміністративні витрати | 070 | 7563,1 | 9222,1 |
| Витрати на збут | 080 | 4530,9 | 2207,1 |
| Інші операційні витрати | 090 | 79632,2 | 25057,6 |
| Фінансові результати від операційної діяльності: | |||
| прибуток | 100 | 17018 | 20465 |
| збиток | 105 | ||
| Дохід від участі в капіталі | 110 | ||
| Інші фінансові доходи | 120 | ||
| Інші доходи | 130 | 311,4 | 2900,2 |
| Фінансові витрати | 140 | 5491,3 | 4057,9 |
| Втрати від участі в капіталі | 150 | ||
| Інші витрати | 160 | 491,8 | 435,2 |
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| прибуток | 170 | 11346,3 | 18872,1 |
| збиток | 175 | ||
| Податок на прибуток від звичайної діяльності: | 180 | 4062,2 | 6246,9 |
| Фінансові результати від звичайної діяльності: | |||
| прибуток | 190 | 7284,1 | 12625,2 |
| збиток | 195 | ||
| Надзвичайні: | |||
| доходи | 200 | ||
| витрати | 205 | ||
| Податки з надзвичайного прибутку | 210 | ||
| Чистий: | |||
| прибуток | 220 | 7284,1 | 12625,2 |
| збиток | 225 | ||
| ІІ. Елементи операційних витрат | |||
| Найменування показника | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | 77952,1 | 67085,3 |
| Витрати на оплату праці | 240 | 6348,3 | 4970,9 |
| Відрахування на соціальні заходи | 250 | 1704,1 | 1673,1 |
| Амортизація | 260 | 4115,7 | 4068,4 |
| Інші операційні витрати | 270 | 15062,7 | 15453,7 |
| РАЗОМ | 280 | 105182,9 | 93251,4 |
| ІІІ. Розрахунок показників прибутковості акцій | |||
| Назва статті | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Середньорічна кількість простих акцій | 300 | 24705920 | 24705920 |
| Скоригована середньорічна кількість простих акцій | 310 | ||
| Чистий прибуток, що припадає на одну просту акцію | 320 | 0,29 | 0,51 |
| Скоригований чистий прибуток, що припадає на одну просту акцію | 330 | ||
| Дивіденти на одну просту акцію | 340 | ||
| ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ | |||
| за рік 2006 р. | |||
| І. Фінансові результати | |||
| Стаття | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 | 134254,6 | 151049,7 |
| Податок на додану вартість | 015 | 22317,5 | 25156,5 |
| Акцизний збір | 020 | ||
| 025 | |||
| Інші вирахування з доходу | 030 | ||
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | 111937,1 | 125893,2 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 80253 | 105212,8 |
| Валовий: | |||
| прибуток | 050 | 31684,1 | 20680,4 |
| збиток | 055 | ||
| Інші операційні доходи | 060 | 25267,7 | 28040,2 |
| Адміністративні витрати | 070 | 9222,1 | 5404,7 |
| Витрати на збут | 080 | 2207,1 | 681,5 |
| Інші операційні витрати | 090 | 25057,6 | 27757,5 |
| Фінансові результати від операційної діяльності: | |||
| прибуток | 100 | 20465 | 14876,9 |
| збиток | 105 | ||
| Дохід від участі в капіталі | 110 | ||
| Інші фінансові доходи | 120 | 129,3 | |
| Інші доходи | 130 | 2900,2 | 763,9 |
| Фінансові витрати | 140 | 4057,9 | 3992,5 |
| Втрати від участі в капіталі | 150 | ||
| Інші витрати | 160 | 435,2 | 566,1 |
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| прибуток | 170 | 18872,1 | 11211,5 |
| збиток | 175 | ||
| Податок на прибуток від звичайної діяльності: | 180 | 6246,9 | 3289,9 |
| Фінансові результати від звичайної діяльності: | |||
| прибуток | 190 | 12625,2 | 7921,6 |
| збиток | 195 | ||
| Надзвичайні: | |||
| доходи | 200 | ||
| витрати | 205 | ||
| Податки з надзвичайного прибутку | 210 | ||
| Чистий: | |||
| прибуток | 220 | 12625,2 | 7921,6 |
| збиток | 225 | ||
| ІІ. Елементи операційних витрат | |||
| Найменування показника | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | 67085,3 | 90754,9 |
| Витрати на оплату праці | 240 | 4970,9 | 5432,4 |
| Відрахування на соціальні заходи | 250 | 1673,1 | 1594,5 |
| Амортизація | 260 | 4068,4 | 4183,7 |
| Інші операційні витрати | 270 | 15453,7 | 3925,8 |
| РАЗОМ | 280 | 93251,4 | 105891,3 |
| ІІІ. Розрахунок показників прибутковості акцій | |||
| Назва статті | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Середньорічна кількість простих акцій | 300 | 24705920 | 24705920 |
| Скоригована середньорічна кількість простих акцій | 310 | 24705920 | |
| Чистий прибуток, що припадає на одну просту акцію | 320 | 0,51 | 0,32064 |
| Скоригований чистий прибуток, що припадає на одну просту акцію | 330 | 0,32064 | |
| Дивіденти на одну просту акцію | 340 | ||