Разработка основных элементов стратегии управления снабжением на предприятии
Рис. 7.1. Классификация видов планирования в логистике.
К наиболее общим методам, применяемым для разработки планов, относятся следующие: переговоры, корректировка предыдущих планов, различные интуитивные методы, графические методы, вычисление с помощью электронных таблиц, имитационное моделирование, экспертные системы, математические модели (математическое программирование, сетевое планирование и др.).
Результаты выполнения планов должны контролироваться. Логистический контроль – это упорядоченный и в идеале непрерывный процесс обработки логистических данных для выявления расхождений между плановыми и фактическими значениями логистических показателей, а также анализ этих расхождений с целью выявления их причин. Все решения в зависимости от степени их значимости для организации делятся на три типа:
1. Стратегические решения – наиболее важные, задающие общее направление деятельности организации, оказывают долгосрочное влияние, требуют больших ресурсов и считаются наиболее рискованными;
2. Тактические решения связаны с реализацией стратегии в среднесрочном плане, прорабатываются на более детальном уровне, требуют меньших ресурсов и сопряжены с определенным риском;
3. Операционные решения наиболее проработаны и касаются видов деятельности на ближайшее время; для их выполнения требуются достаточно ограниченные ресурсы, а риск небольшой.
К наиболее общим логистическим стратегиям относят «тощую» стратегию, динамичную стратегию и стратегию, основанную на стратегических союзах. Рассмотрим их подробнее.
«Тощая» стратегия базируется на принципе управления затратами, т. е. производстве тех же или сопоставимых продуктов, что и у конкурентов, но более дешево. Цель «тощей» логистики – выполнять каждую операцию, используя меньше каждого вида ресурсов: людей, пространства, запасов, оборудования, времени и т.д. Для этого «тощая» стратегия старается отыскать способы устранения непроизводительных расходов ресурсов.
Первые попытки осуществления «тощих» операций были произведены в производственной сфере по инициативе Toyota. Использованные для этого методы привели к таким высоким результатам, что их начали использовать и в других областях деятельности предприятия и в конечном итоге возникла идея «тощего» предприятия. Известный специалист в области менеджмента Роберт Таунсенд утверждает, что «во всех организациях по крайней мере 50% ресурсов (людей, усилий, места, времени) тратится впустую». Компания Toyota выявила следующие участки в ЛЦ, где, скорее всего, могут впустую теряться ресурсы.
Качество поставляемых ресурсов (сырья, материалов, комплектующих, деталей и т.д.) и ГП может быть слишком низким, чтобы удовлетворить запросы потребителей.
Неправильный уровень производства или мощностей. Имеет место производство продукции или мощности, которые в настоящее время не нужны.
Плохо отлаженный процесс. Наличие ненужных операций, слишком сложных или потребляющих слишком много времени.
Ожидание. Операциям приходится ожидать начала или завершения, материалам – поступления; оборудованию – производства ремонтных работ.
Перемещение. Продуктам во время операций приходится совершать ненужные, слишком длинные или неудобные перемещения.
Запас. Наличие слишком большого запаса приводит к излишним сложностям и к повышению затрат14.
Типичным подходом к реализации «тощей» стратегии является: подробный анализ текущих операций и последующий отказ от операций, не добавляющих ценности; устранение остановок, упрощение перемещений; использование более совершенной технологии для повышения эффективности; размещение мощностей ближе к потребителям с целью сократить транспортные расходы; поиск возможностей получить экономию на масштабах; устранение из цепи поставок ненужных звеньев.
Следует учитывать, что «тощие» операции могут не работать в слишком динамичных или неопределенных условиях. В этих случаях можно воспользоваться более гибкой стратегией, основанной на динамичности.
Цель динамичной стратегии – обеспечить высокое качество обслуживания потребителей, оперативно реагируя на появление новых или изменение прежних условий. Выделяют два аспекта динамичности:
скорость реагирования на внешние условия: динамичные организации внимательно и постоянно отслеживают запросы потребителей и оперативно на них реагируют;
способность корректировать логистические характеристики с учетом запросов отдельных потребителей.
Организации, использующие динамичную стратегию, сфокусированы на потребителях, т.е.:
стремятся добиться полного удовлетворения запросов потребителей;
создают удобный доступ потребителей к своей организации;
гибко и оперативно реагируют на изменяющиеся запросы;
проектируют логистику так, чтобы она удовлетворяла запросы потребителей и даже превышала их;
совершают послепродажные проверки, чтобы убедиться, что потребители остались удовлетворенными и после совершения покупки;
заботятся о подготовке будущих сделок, всегда сохраняя контакты со своими потребителями, потенциальными покупателями и т.д.
Организации, имеющие удовлетворенных потребителей, получают важные преимущества – повторные сделки и положительные рекомендации о себе другим людям и организациям.
Стратегия описывает принципиальный образ действий, выбранный для того, чтобы достичь установленных целей. При проектировании логистической стратегии исходной точкой становится всесторонний анализ стратегии более высокого уровня (см. рис. 7.2), позволяющие понять, каким образом логистика может внести свой вклад в ее реализацию.
Кроме того, необходимо учитывать среду, в которой ведется бизнес, включающую факторы, влияющие на логистику, но которыми логистика управлять не может; особую компетенцию организации, определяемую факторами, которыми организация может управлять и которые она использует, чтобы отличиться от других (рис. 7.3). Среда, в которой ведется бизнес, и особые компетенции показывают, какое положение организация занимает в настоящее время, а стратегия более высокого уровня – какое она хочет занимать в будущем. Тогда логистическая стратегия показывает, как организация будет переходить от нынешнего положения к будущему.
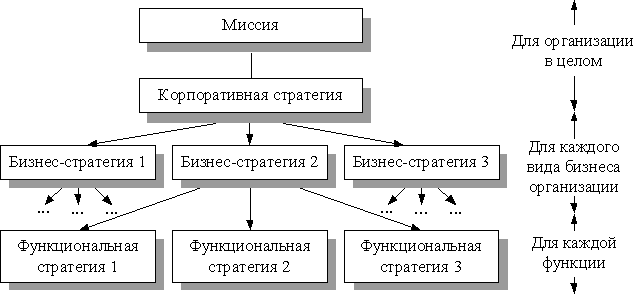
Рис 7.2. Типы стратегических решений.
Для получения информации о среде ведения бизнеса и об особых компетенциях применяют так называемый логистический аудит. Его цель состоит в сборе значимой информации о существующих приемах, показателях и условиях проведения логистической деятельности. В соответствии с двумя указанными направлениями поиска информации логистический аудит делится на внешний, который занимается средой действия логистики, и внутренний, анализирующий способ выполнения операций внутри организации и выявляющий участки, требующие усовершенствования. Этот подход аналогичен анализу SWOT, в ходе которого изучаются:
сильные и слабые стороны организации, т.е. ее внутренние операции и особые компетенции;
возможности и угрозы, проявляющиеся в среде, в которой ведется бизнес.
Ключевым фактором среды, в которой ведется бизнес, является тип спроса, который обуславливает выбор «тощей» или «динамичной» стратегий. Так, «тощая» стратегия работает лучше всего в условиях, когда спрос стабилен или, по крайней мере, предсказуем. Динамичная стратегия лучше работает в ситуациях широкого ассортимента продукции, когда сложно точно спрогнозировать спрос, когда он резко меняется, когда операции выполняются на заказ, например, массовое выполнение заказов на модную продукцию и т.п.
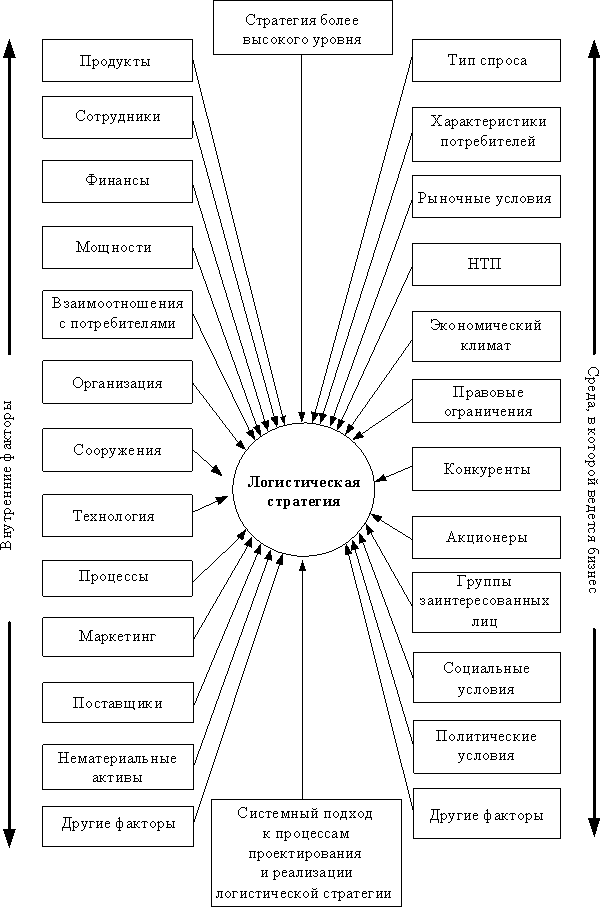
Рис. 7.3. Факторы, учитываемые при разработке логистической стратегии.
Еще одним фактором проектирования логистической стратегии является системность подготовки стратегических решений, т. е. не только на уровне высшего руководства, но с привлечением специалистов, которые будут непосредственно заниматься реализацией стратегии. В течение всего процесса разработки стратегии должны рассматриваться практические последствия и практическая возможность реализации любого из принимаемых решений. Единого, универсального метода разработки логистической стратегии не существует. Логистическая стратегия состоит из ряда целей, процедур, структур, элементов, систем и т. д., которые представляются в виде стратегического логистического плана, содержащего следующие разделы:
1. Общее резюме, в котором демонстрируется суть логистической стратегии и показывается ее связь с другими частями организации.
2. Цель логистики в организации, требуемые показатели деятельности и способы ее измерения.
3. Описание способа, при помощи которого логистика в целом может добиться поставленных целей, изменений, которые для этого будут осуществлены, и того, как будет осуществляться управление ими.
4. Описание того, как отдельные функции логистики (снабжение, транспорт, контроль над запасами, грузопереработка и т. д.) будут вносить свой вклад в выполнение плана, связанные с этим изменения и процесс интегрирования всех операций.
5. Планы, показывающие ресурсы, необходимые для выполнения стратегии.
6. Планы по затратам и выбранные финансовые показатели.
7. Описание того, как стратегия повлияет на бизнес в целом, особенно с точки зрения целевых показателей этого бизнеса, вклада стратегии в получение ценности для потребителей и удовлетворение их запросов15.
Любые стратегии становятся эффективными только тогда, когда они реализованы. Для успешной реализации стратегии надо при ее разработке учитывать, что существуют два типа стратегических решений: первый задает правила и цели, которые надо выполнить, а второй показывает, как надо добиваться выполнения этих правил на практике. Например, стратегическое решение компании о расширении объемов сбыта – это правило, а внедрение дополнительного канала продаж продукции через Интернет – это конкретное средство выполнения правила. Таким образом, общие цели стратегии должны быть подкреплены решениями, связанными с реализацией, которые затем преобразуются в более подробные тактические и операционные решения, в конкретные действия, принимаемые и реализуемые на низших уровнях (рис. 7.4).
Так стратегическое решение второго типа о внедрении дополнительного канала продаж продукции через Интернет приводит к принятию среднесрочных тактических решений по найму и подготовке персонала, по созданию и функционированию электронной страницы, по организации доставки продукции потребителям, по организации электронных платежей; по использованию дополнительных складов и т. д. Эти тактические решения в свою очередь определяют решения операционного уровня, связанные с покупкой соответствующего оборудования, контролем запасов, экспедированием, маршрутами транспорта и т. д.
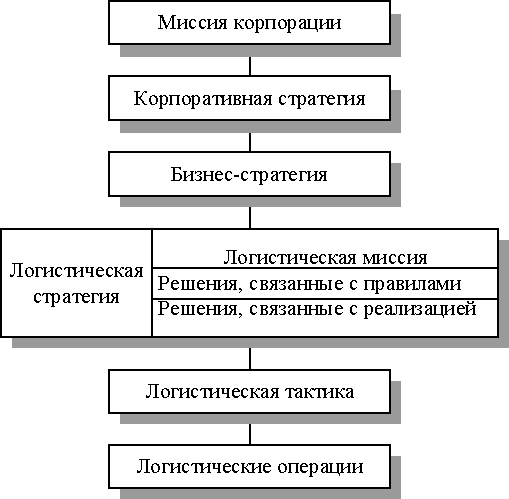
Рис. 7.4. Уровни решений в логистике.
В общем случае анализ логистической стратегии приводит к постановке и решению на нижних уровнях управления следующих возможных вопросов:
Следует ли нам изменить складские и транспортные операции?
Изменится ли наш подход к планированию и составлению графиков работы?
Имеются ли у нас необходимые ресурсы, если нет – можем ли мы их получить?
Имеется ли у нас подготовленный персонал, и сможем ли мы в случае необходимости подготовить его?
Как выбранная стратегия повлияет на нынешних и потенциальных потребителей?
Какое влияние она окажет на персонал, сооружения, организацию деятельности, технологию и т. д.?
При переходе к реализации стратегии необходимо рассматривать решения по каждой логистической функции, от снабжения до поставки. Но различные авторы выделяют следующие наиболее важные области, в которых, в первую очередь, надо принимать решения.
1. Структура ЛЦ. С точки зрения организации, цепь поставок состоит, во-первых, из нескольких уровней поставщиков, в которые входят источники сырья, промежуточные производители, посредники, а во-вторых, из нескольких уровней потребителей, перемещающих ГП до конечных пользователей. Различные стратегии приводят к разным типам цепей поставок, отличающиеся длиной (количеством уровней), шириной (количеством параллельных маршрутов), пропускной способностью, типом посредников, степенью контроля над логистикой, качеством услуг и затратами.
2. Размещение элементов инфраструктуры. После выбора структуры ЛЦ необходимо выяснить, где лучше всего разместить некоторые элементы ЛЦ, такие как промышленные предприятия, оптовые предприятия, склады, логистические центры и т.д. Вопрос размещения следует рассматривать очень тщательно, т. к. это решение оказывает значительное и долгосрочное влияние на многие показатели будущей работы. Кроме того, после того как сооружение начало действовать, его, как правило, трудно и очень дорого закрыть или переместить в другое место.
3. Стратегические взаимоотношения. Иногда лучше заниматься логистикой самостоятельно, в других случаях целесообразно воспользоваться услугами специализированных структур. Такой вид деятельности называют аутсорсингом, привлечением третьей стороны или контрактной логистикой.
4. Организация вспомогательных процессов, т. е. таких видов деятельности, которые способствуют эффективной работе ЛЦ. К ним относятся организация технического обслуживания оборудования, информационные технологии обработки информации, электронный обмен данными, использование возможностей Интернета, различные системы управления МП, например, «точно в срок» и т. д. Идея усовершенствования вспомогательных процессов становится крайне важной в тех случаях, когда конкурирующие организации по объективным причинам имеют одинаково эффективные структуры цепей поставок. В этом случае конкурентные преимущества могут заключаться в лучшей организации вспомогательных процессов.
Глава 2. Исследование и анализ процесса снабжения на предприятия ООО «Стройсервис».
2.1. Основная характеристика предприятия ООО «Стройсервис».
Организационно-правовая форма предприятия – Общество с ограниченной ответственностью «Стройсервис».
Сокращенное наименование ООО «Стройсервис».
Юридический адрес: Российская Федерация, 115409, г. Москва, ул. Москворечье, д. 36.
Директор предприятия – Минаев Евгений Вячеславович.
ООО «Стройсервис» является коммерческой организацией, созданной на неопределенный срок и имеет своей целью объединение экономических интересов, материальных, трудовых и финансовых ресурсов его участников (акционеров) для удовлетворения потребностей в продукции и услугах Общества и извлечения прибыли.
Общество является юридическим лицом и имеет в собственности имущество, учитываемое на балансе предприятия, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде. Общество имеет гражданские права и несет обязанности, необходимые для осуществления любых видов деятельности, не запрещенные федеральными законами.
Организационно-правовая форма ООО «Стройсервис» соответствует действующему гражданскому законодательству. Учредительные документы общества оформлены в соответствии с нормами Федерального закона от 08.02.1998 г. № 14-ФЗ «Об обществах с ограниченной ответственностью». ООО «Стройсервис» относится к субъекту малого предпринимательства.
ООО «Стройсервис» осуществляет свою деятельность на основе следующих документов и нормативных актов:
Устава ООО «Стройсервис» (протокол № 8 от 23 декабря 1998 года);
Гражданского Кодекса РФ;
Прочих законов, нормативных актов РФ, инструкций и методических рекомендаций по ним, регламентирующих финансово-хозяйственную деятельность хозяйствующих субъектов РФ.
Доля в уставном капитале принадлежит физическим лицам и одному юридическому лицу, доля которого составляет 15% уставного капитала. Уставной капитал организации оплачен полностью.
Основным видом деятельности ООО «Стройсервис» являются строительно-монтажные работы (СМР).
Основные направления деятельности общества:
производство электромонтажных, наладочных и других строительных работ; ремонт и сервисное обслуживание оборудования;
проектирование объектов строительства, производство работ и другие проектные работы;
консалтинговые и информационные услуги;
изготовление промышленной продукции;
торгово-посредническая, страховая деятельность;
операции с недвижимостью и ценными бумагами;
внешнеэкономическая деятельность;
коммерческая и иная деятельность,
транспортная деятельность.
Предприятие выступает в роли генерального подрядчика.
Важнейшая задача компании – создание системы качественного снабжения предприятий для обеспечения ритмичной и эффективной работы. Только современная система снабжения, которая учитывает интересы и потребности предприятий, сможет обеспечить стабильность на рынке и возможность нормального развития.
Органами Государственной статистики России ООО “Стройсервис” присвоен код по Общехозяйственному классификатору “Отрасли народного хозяйства (ОКОНХ), соответствующий отрасли “Строительство”. Обособленных подразделений ООО «Стройсервис» не имеет.
Наличие государственной лицензии дает право заниматься строительной деятельностью, в приложении к лицензии указаны конкретные виды работ, которыми может заниматься ООО «Стройсервис». В основном предприятие осуществляет строительство жилых домов и нежилого помещения. Для выполнения отдельных видов работ привлекаются субподрядные строительно-монтажные организации, у них также имеется лицензия на право заниматься строительной деятельностью.
В распоряжении компании:
квалифицированный штат сотрудников;
распределенная система вкладов, оборудованных необходимыми средствами и техникой для организации быстрого и качественного приема, хранения, отпуска и отправки продукции заказчикам;
автомобильный парк, обеспечивающий как внутригородские, так и междугородние перевозки по доставке товаров на склады компании и по адресам Заказчиков.
Основные принципы работы компании:
- компетентность и профессионализм;
- доступность и полнота информации о товарах и ценах;
- ответственность за качество и сроки поставки оборудования:
- конкурентные цены;
- партнерские отношения с постоянными заказчиками;
- высокий уровень сервиса.
Среди поставщиков ведущие производители оборудования, материалов, продукция которых имеет необходимые сертификаты, высокие гарантии и пользуется заслуженным спросом у потребителей.
ООО «Стройсервис» имеет расчетные счета в учреждениях банков.
Организационная структура управления предприятием - это совокупность его производственных и управленческих подразделений и связей между ними. В ООО «Стройсервис» выделяют структуру аппарата управления и производственную структуру. Общая численность фирмы 82 человека: из них ИТР - 20 человек, руководящий состав – 8 человек
В настоящее время организационная структура управления ООО «Стройсервис» имеет вид:
Во главе ООО «Стройсервис» находится генеральный директор, который избирался общим собранием акционеров и осуществляет текущее руководство деятельностью предприятия, осуществляет общее управление ИТР и имеет преимущество в определении движения денежных ресурсов. Генеральный директор подготавливает к утверждению отчетные, финансовые, бухгалтерские и иные документы, связанные с деятельностью предприятия (рис 8).
Анализируя структуру можно выявить, что она относится к традиционному типу структур (линейно-функциональная структура), так существует иерархия и четкое разграничение компетенции по уровням линейного управления. Достоинства этой структуры в управлении одноотраслевым производством (централизованное управление, четкое планирование, строгий контроль производственно-хозяйственной деятельности) общепризнанны в условиях, когда изменения происходят равномерно и по всем структурным подразделениям. Существуют линейные связи между начальником любого отдела и его подчиненными (например, между главным бухгалтером и работниками бухгалтерии).
Функциональные связи можно выделить, например, между специалистами бухгалтерии и специалистами отдела снабжения.
В соответствии с производственной структурой организации определено местонахождение объектов ОС, закрепление их за материально ответственными лицами. Материально ответственными лицами в ООО «Стройсервис» являются начальники строительных участков, прорабы, механик, заведующий складом. С ними организация заключает договора о полной материальной ответственности.











Рис. 8. Организационная структура управления ООО «Стройсервис».
Рассмотрим основные технико-экономические показатели по итогам работы ООО «Стройсервис» за 3 года, представленные в таблице 1.
Таблица 1. Основные показатели деятельности ООО «ТехноКомплектГрупп» за 2005 – 2007 гг.
| Показатель | 2005 год | 2006 год | 2007 год | Темп роста | |
| 2006 к 2005г. | 2007 к 2006г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Выручка от реализации услуг | 38467 | 25249 | 32569 | 65,6 | 129,0 |
| 2. Себестоимость реализации | 40519 | 25162 | 31549 | 62,1 | 125,4 |
| 3. Валовая прибыль | (2052) | 87 | 1020 | - | в 11,72 р |
| 4. Прибыль (убыток) от продаж | (2663) | (857) | 228 | х | х |
| 5. Прибыль (убыток) до налогообложения | 331 | 2916 | 1491 | 881,0 | 51,1 |
| 6. Среднесписочная численность работников, чел. | 87 | 86 | 82 | 100,0 | 101,8 |
| 7. Фонд заработной платы | 8678 | 9221 | 9936 | 106,3 | 107,8 |
| 8. Среднемесячная зарплата | 6400 | 6800 | 7200 | 106,3 | 105,9 |
| 9. Чистая прибыль (убыток) от хозяйственной деятельности | 41 | 2228 | 530 | в 54,3 раза | 23,8 |
| 10 . Дебиторская задолженность | 15554 | 12679 | 12984 | 81,5 | 102,4 |
| 11. Кредиторская задолженность | 25648 | 19132 | 18302 | 74,6 | 95,7 |
Данные, представленные в таблице 1., характеризуют работу ООО «Стройсервис» за 2005 – 2007 годы следующим образом:
1) судя по показателям выручки от реализации продукции, 2006 год был для предприятия менее удачным, чем 2005 и 2007. Выручка от реализации услуг в 2006 году составила 65,6% от выручки от реализации услуг в 2005 г., то есть 25249 тыс. руб. В 2007 году предприятие вновь начинает выпускать большее количество продукции, выручка от реализации увеличивается по сравнению с 2006 годом в 1,29 раза и составляет 32569 тыс. руб.;
2) аналогично выручке от продажи меняется и себестоимость услуг, то есть себестоимость продукции в 2006 году уменьшается в связи с уменьшением объема реализации услуг и составляет 62,1% от показателя 2005 года, что соответствует величине 25162 тыс. руб. В 2007 году себестоимость увеличивается в связи сростом объема реализации и составляет 31549 тыс. руб. или 125,4% от величины 2006 года;
3) необходимо отметить, что темп роста выручки от реализации услуг опережает темп роста себестоимости и в 2006 (65,6% - темп роста выручки, 62,1% - темп роста себестоимости) и в 2007годах (129,0% - темп роста выручки, 125,4% - темп роста себестоимости), что является положительным моментом в работе предприятия и привело к тому, что предприятие в 2006 году, не смотря на сокращение объема реализации, вместо убытка в 2052 тыс. руб. получило 87 тыс. руб. валовой прибыли. В 2007 году рост валовой прибыли продолжался и этот показатель составил 1020 тыс. руб., что оказалось весьма существенно для предприятия;
4) тем не менее, учитывая коммерческие и управленческие расходы, прибыль от продаж стала иметь положительную величину только в 2006 году и составила 228 тыс. руб. В 2005 и в 2006 году наблюдался убыток в размере 2663 тыс. руб. и 857 тыс. руб. соответственно. Такая динамика говорит об улучшении работы предприятия;
5) благодаря значительным внереализационным доходам ООО «Стройсервис», чистая прибыль, остающаяся в распоряжении предприятия, является положительной величиной и претерпевает довольно сильные изменения: в 2005 году ее величина составляла всего 41 тыс. руб., в 2006 году она возросла в 54,3 раза и составила 2228 тыс. руб., в 2007 году она снизилась до величины 530 тыс. руб., что составляет 23,8% от показателя 2006 года;
6) среднемесячная заработная плата постепенно увеличивается. Ее рост составил в 2006 году 106,3% по отношению к 2005 году, величина же соответственно – 6800 руб., в 2007 году – 105,9% с величиной 7200 руб.;
7) увеличивается и общий фонд заработной платы, при чем его рост опережает рост среднемесячной заработной платы: в 2006 году он составил 106,3% при величине абсолютного показателя 9221 тыс. руб., в 2007 - 107,8% при величине абсолютного показателя 9936 тыс. руб.;
8) как положительный факт в работе ООО «Стройсервис» можно отметить снижение дебиторской и кредиторской задолженности в 2006 году, что говорит об улучшении расчетной дисциплины предприятия. При этом, в соответствии с законами финансового менеджмента, кредиторская задолженность превосходит дебиторскую, то есть ООО «Стройсервис» больше «живет в долг», чем отвлекает средств из оборота, что также является положительным моментом в работе предприятия. В общем, можно охарактеризовать динамику всех показателей на протяжении 2007 года как положительную.
2.2. Анализ управления процессом снабжения на предприятии.
Проведем оценку эффективности использования материальных ресурсов на ООО «Стройсервис».
Для оценки эффективности материальных ресурсов используется система обобщающих и частных показателей.
В процессе анализа фактический уровень показателей эффективности использования материалов сравнивают с плановым, изучают их динамику и причины изменения.
Согласно данным баланса выручка от продажи товаров за минусом НДС, акцизов и прочих обязательных платежей равна 236201 тыс. руб. и 246933 тыс. руб. за 2007 и 2006 годы соответственно.
МЕ2006 = 127 681/ 246933 = 0,517,
МЕ2007 =149 232/ 236201 = 0,632.
Таким образом, можно сделать вывод, что в отчетном году предприятие снизило удельный вес продукции с высоким уровнем материалоемкости.
Наблюдается неэкономное использование сырья и материалов, вследствие чего материалоемкость возросла на 1,15 %.
Данный вывод иллюстрирует изменение (а точнее снижение) материалоотдачи:
МО2006 = 246933 / 127 681= 1,93,
МО2007 = 236201/ 149 232= 1,58.
Согласно данным баланса себестоимость продукции в отчетном периоде равна 196722, в прошлом периоде - 197043 тыс. руб. Тогда удельный вес материальных затрат в себестоимости продукции:
Ум2006 = 127 681/ 197 043= 0,648 или 64,8 %,
Ум 2007 =149 232/ 196 722= 0,759 или 75,9 %.
Как видно из расчетов, удельных вес материальных затрат в себестоимости продукции существенно увеличился - на 11,1 %. Полученные данные позволяют сделать вывод о необходимости поиска путей улучшения обеспеченности материальными ресурсами, их нормирования и расходования в процессе производства.
Проанализируем показатели обеспеченности предприятия оборотными средствами (табл. 2.).
Таблица 2.
Структура оборотных активов предприятия.
| Оборотные активы | Код строки | 2003 | 2004 | 2005 | 2006 | 2007 |
| Запасы | 210 | 15 601 | 19 319 | 37 683 | 43 829 | 49 975 |
| в том числе: сырье, материалы и другие аналогичные ценности (10, 12, 13, 16) | 211 | 10 197 | 12 935 | 15 523 | 16 913 | 34 813 |
| затраты в незавершенном производстве (издержках обращения) (20, 21, 23, 29, 30, 36, 44) | 213 | 3 264 | 2 250 | 2 612 | 4 158 | 8 704 |
| готовая продукция и товары для перепродажи (16, 40, 41) | 214 | 1 956 | 2 983 | 18 376 | 21 215 | 3 768 |
| товары отгруженные (45) | 215 | |||||
| расходы будущих периодов (31) | 216 | 99 | 1
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |