Разработка основных элементов стратегии управления снабжением на предприятии
На основе данных табл. 2 можно сделать вывод, что за 2006-2007 гг. оборотные средства ООО «Стройсервис» значительно возросли. Изменения оборотных активов показаны в табл. 2.1.
Таблица 2.1.
Структура оборотных активов предприятия.
| Оборотные активы | Код строки | 2006 | Доля в % | 2007 | Доля в % | Изме-нение |
| Запасы | 210 | 43 829 | 49,1% | 49 975 | 56,7% | 6 146 |
| в том числе: сырье, материалы и другие аналогичные ценности (10, 12, 13, 16) | 211 | 16 913 | 18,9% | 34 813 | 39,5% | 17 900 |
| затраты в незавершенном производстве (издержках обращения) (20, 21, 23, 29, 30, 36, 44) | 213 | 4 158 | 4,7% | 8 704 | 9,9% | 4 546 |
| готовая продукция и товары для перепродажи (16, 40, 41) | 214 | 21 215 | 23,8% | 3 768 | 4,3% | -17 447 |
| товары отгруженные (45) | 215 | |||||
| расходы будущих периодов (31) | 216 | 1 273 | 1,4% | 2 690 | 3,1% | 1 417 |
| прочие запасы и затраты | 217 | 270 | 0,3% | -270 | ||
| Налог на добавленную стоимость по приобретенным ценностям (19) | 220 | 7 942 | 8,9% | 1 769 | 2,0% | -6 173 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 590 | 0,7% | 455 | 0,5% | -135 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) в том числе: | 240 | 28 638 | 32,1% | 35 516 | 40,3% | 6 878 |
| покупатели и заказчики (62, 76, 82) | 241 | 17 015 | 19,1% | 20 039 | 22,7% | 3 024 |
| векселя к получению (62) | 242 | |||||
| задолженность дочерних и зависимых обществ (78) | 243 | 3 168 | 3,5% | 2 085 | 2,4% | -1 083 |
| задолженность участников (учредителей) по взносам в уставный капитал (75) | 244 | |||||
| авансы выданныe (61) | 245 | 5 012 | 5,6% | 4 174 | 4,7% | -838 |
| прочие дебиторы | 246 | 3 443 | 3,9% | 9 218 | 10,5% | 5 775 |
| Краткосрочные финансовые вложения (56, 58, 82) | 250 | 1 077 | 1,2% | 0 | -1 077 | |
| Денежные средства | 260 | 7 212 | 8,1% | 481 | 0,5% | -6 731 |
| в том числе: касса (50) | 261 | 85 | 0,1% | 27 | 0,03% | -58 |
| расчетные счета (51) | 262 | 232 | 0,3% | 408 | 0,5% | 176 |
| валютные счета (52) | 263 | 6 895 | 7,7% | 46 | 0,1% | -6 849 |
| прочие денежные средства (55, 56, 57) | 264 | |||||
| Итого оборотных средств | 290 | 89 288 | 100% | 88 196 | 100 % | - |
В структуре оборотных средств к концу года преобладают запасы - 56,7%, на дебиторскую задолженность приходится 40,7%, НДС – 2,0%, денежные средства – 0,5 %, краткосрочные финансовые обязательства – 0,44%.
В текущем периоде наблюдается уменьшение оборотных средств, однако крайне незначительное. Существенно изменилась их структура. Прежде всего резко уменьшилась доля денежных средств в структуре оборотных средств предприятия: изменение составило 6731 тыс. руб., в результате чего их доля в общем объеме оборотных средств сократилась с 8,1 % до 0,5 %. Данные баланса показывают, что такое уменьшение величины денежных средств связано с расходованием за отчетный период средств на валютных счетах предприятия: они сократились на 6849 тыс. руб. и их доля в общем объеме оборотных средств упала с 7,7 % до 0,1 %. Таким образом, денежные средства в иностранной валюте были израсходованы почти полностью.
Также в отчетном периоде наблюдается рост дебиторской задолжности: на конец 2007 года она составила 35971тыс. руб., увеличившись на 6878 тыс. руб. и ее с ее доля в общем объеме оборотных средств увеличилась с 32,1% до 40,3% в отчетном периоде. Рост дебиторской задолжности вызван ростом задолжности покупателей готовой продукции, которая увеличилась на 3024 тыс. руб., а также существенным ростом прочей дебиторской задолжности.
Объем производственных запасов возрос на 6146 тыс. руб. (или на 7,6%), причем существенно изменилась их структура. Резко возросла доля сырья и материалов – с 17,9 % до 39,5 % в общем объеме оборотных средств (или на 17900 тыс. руб.). При этом существенно сократились запасы готовой продукция на складе, которая за отчетный год уменьшилась с 21215 тыс.руб. до 37680 тыс.руб. Доля сырья и материалов, напротив, уменьшилась на 2039 тыс.руб. и на конец года составила 2318 тыс.руб.
Доля НДС с 8,9 % до 2,0% (на 6173 тыс. руб.).
Создавшееся положение свидетельствует о том, что, учитывая рост материальных запасов и сокращение готовой продукции на складе организация на конец года имеет проблемы с производством продукции.
1. Коэффициент обеспеченности оборотными средствами (К14) вычисляется путем деления оборотных активов организации на среднемесячную выручку и характеризует объем оборотных активов, выраженный в среднемесячных доходах организации, а также их оборачиваемость. Данный показатель оценивает скорость обращения средств, вложенных в оборотные активы. Показатель дополняется коэффициентами оборотных средств в производстве и в расчетах, значения которых характеризуют структуру оборотных активов организации.
К14 = Оборотные активы/ К1,
где К1 - среднемесячная выручка.
Среднемесячная выручка рассчитывается, как отношение выручки, полученной организацией за отчетный период, к количеству месяцев в отчетном периоде.
К1 = Валовая выручка организации по оплате / Т,
где Т – кол-во месяцев в рассматриваемом отчетном периоде
Среднемесячная выручка вычисляется по валовой выручке, включающей выручку от реализации за отчетный период (по оплате), НДС, акцизы и другие обязательные платежи. Она характеризует объем доходов организации за рассматриваемый период и определяет основной финансовый ресурс организации, который используется для осуществления хозяйственной деятельности, в том числе для исполнения обязательств перед фискальной системой государства, другими организациями, своими работниками. Среднемесячная выручка, рассматриваемая в сравнении с аналогичными показателями других организаций, характеризует масштаб бизнеса организации.
Согласно данным отчета о прибылях и убытках за 2002 год валовая выручка предприятия за отчетный период равна 236 201 тыс. руб. Тогда среднемесячная выручка предприятия равна:
К12006 = 246 933 /12 = 20577,75 тыс. руб.
К12007 = 236 201 / 12 = 19683,42 тыс. руб.
Тогда коэффициент обеспеченности предприятия оборотными средствами равен:
К142006 = 89288 / 20577,75 = 4,34,
К142007 = 88196 / 19683,42 = 4,48.
Как показал анализ, обеспеченность оборотными средствами у предприятия высока, причем в отчетном периоде она несколько повысилась.
2. Собственный капитал в обороте (К11) вычисляется, как разность между собственным капиталом организации и ее внеоборотными активами.
К11 = Собственный капитал – Внеоборотные активы
Наличие собственного капитала в обороте (собственных оборотных средств) является одним из важных показателей финансовой устойчивости организации. Отсутствие собственного капитала в обороте организации свидетельствует о том, что все оборотные средства организации, а также, возможно, часть внеоборотных активов (в случае отрицательного значения показателя) сформированы за счет заемных средств (источников).
К112006 = 50 669 - 14 840 = 35 829 тыс. руб.
К112007 = 56 132 - 14 171= 41 961 тыс. руб.
Наличие собственного капитала в обороте предприятия говорит о том, что предприятие мало использует заемный капитал и ее деятельность в основном ведется на собственные средства.
3. Доля собственного капитала в оборотных средствах (коэффициент обеспеченности собственными средствами) (К12) рассчитывается, как отношение собственных средств в обороте ко всей величине оборотных средств.
К12 = (Собственный капитал – Внеоборотные активы) / /Оборотные средства,
Показатель характеризует соотношение собственных и заемных оборотных средств и определяет степень обеспеченности хозяйственной деятельности организации собственными оборотными средствами, необходимыми для ее финансовой устойчивости.
К122006 = (50 669 - 14 840)/ 89 288= 0,401 или 40,1 %,
К122007 = (56 132 - 14 171)/ 88 196= 0,470 или 47 %.
Доля собственного капитала в оборотных средствах достаточно высока и составляет 47 %.
4. Коэффициент автономии (финансовой независимости) (К13) вычисляется, как частное от деления собственного капитала на сумму активов организации.
К13 = Собственный капитал / (Внеоборотные активы +
+ Оборотные активы).
Коэффициент автономии, или финансовой независимости определяется отношением стоимости капитала и резервов организации, очищенных от убытков, к сумме средств организации в виде внеоборотных и оборотных активов. Данный показатель определяет долю активов организации, которые покрываются за счет собственного капитала (обеспечиваются собственными источниками формирования). Оставшаяся доля активов покрывается за счет заемных средств. Показатель характеризует соотношение собственного и заемного капитала организации.
К132006 = 50 669 / (14 840 + 89 288) = 0,487 или 48,7 %,
К132007 = 56 132 / (14 171 + 88 196) = 0,548 или 54,8 %.
5. Коэффициент оборотных средств в производстве (К15) вычисляется, как отношение стоимости оборотных средств в производстве к среднемесячной выручке. Оборотные средства в производстве определяются, как средства в запасах с учетом НДС минус стоимость товаров отгруженных.
К15 = ((Средства в запасах + Сумма НДС) - Стоимость товаров отгруженных)/К1,
где К1- среднемесячная выручка.
Коэффициент оборотных средств в производстве характеризует оборачиваемость товарно-материальных запасов организации. Значения данного показателя определяются отраслевой спецификой производства, характеризуют эффективность производственной и маркетинговой деятельности организации.
К152006 = ((43 829 + 7 942) – 0) / 20577,75 = 2,52,
К152007 = ((49 975+ 1 769) – 0) / 19683,42 = 2,63.
Коэффициент оборачиваемости оборотных активов вырос с 2,52 до 2,63, увеличение числа оборотов произошло преимущественно за счет роста запасов. То, что коэффициент оборачиваемости активов значительно больше единицы – позитивный момент, свидетельствует о быстрой оборачиваемости капитала, вложенного в активы.
6. Коэффициент оборотных средств в расчетах (К16) вычисляется, как отношение стоимости оборотных средств за вычетом оборотных средств в производстве к среднемесячной выручке.
К16 = (Оборотные активы – Средства в запасах – Сумма НДС +
+ Стоимость товаров отгруженных )/К1,
где К1- среднемесячная выручка.
Коэффициент оборотных средств в расчетах определяет скорость обращения оборотных активов организации, не участвующих в непосредственном производстве. Показатель характеризует, в первую очередь, средние сроки расчетов с организацией за отгруженную, но еще не оплаченную продукцию, то есть определяет средние сроки, на которые выведены из процесса производства оборотные средства, находящиеся в расчетах.
Кроме того, коэффициент оборотных средств в расчетах показывает, насколько ликвидной является продукция, выпускаемая организацией, и насколько эффективно организованы взаимоотношения организации с потребителями продукции. Он отражает эффективность политики организации с точки зрения сбора оплаты по продажам, осуществленным в кредит. Рассматриваемый показатель характеризует вероятность возникновения сомнительной и безнадежной дебиторской задолженности и ее списания в результате непоступления платежей, т.е. степень коммерческого риска. Возрастание данного показателя требует восполнения оборотных средств организации за счет новых заимствований и приводит к снижению платежеспособности организации.
К162006 = (89 288 – 43 829 – 7942 + 0) / 20577,75 = 1,82,
К162007 = (88 196 – 49 975 – 1769 + 0) / 19683,42 =1,85.
7. Рентабельность оборотного капитала (К17) вычисляется, как частное от деления прибыли, остающейся в распоряжении организации после уплаты налогов и всех отвлечений, на сумму оборотных средств.
К17 = Чистая прибыль предприятия / Оборотные активы.
Данный показатель отражает эффективность использования оборотного капитала организации. Он определяет, сколько рублей прибыли приходится на один рубль, вложенный в оборотные активы.
8. Оборачиваемость оборотных средств – продолжительность одного оборота в днях, определяется по формуле:
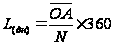 ,
дней
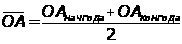 ,
L2006= (((51815 +89288)/2)/ 246933) * 360 = 102,9 дня,
L2007 = (((89288+88196)/2) / 236 201)* 360 = 135,3 дня.
Как следует из расчета, по сравнению с предыдущим годом продолжительность оборота оборотных активов увеличилась на 32,4 дня. Это означает, что средства, вложенные в анализируемом периоде в оборотные активы, проходят цикл и снова принимают денежную форму на 32,4 дня дольше, чем в предыдущем году.
В результате потребовались дополнительные средства для продолжения производственной деятельности хотя бы на уровне прошлого года. Коэффициент оборачиваемости (в оборотах):
 ,
оборотов,
L2006= 246933 / ((51815 +89288)/2) = 3,5 оборотов,
L2007 = 236 201 /((89288+88196)/2) = 2,7 оборотов.
Таким образом, в прошлом году на 1 руб. оборотных средств приходилось 3,5 руб. реализованной продукции, а в отчетном году 2,7 руб., т.е. произошло уменьшение числа оборотов (на 0,8). Это негативная тенденция.
В структуре оборотных средств значительный удельный вес занимают товарно-материальные и сбытовые запасы. Поэтому сокращение товарно-материальных запасов до оптимальных размеров будет способствовать повышению рентабельности, поскольку, чем большей суммой оборотных средств располагает предприятие при данном размере прибыли, тем меньше рентабельность.
Ускорение оборачиваемости оборотных средств является центральной экономической проблемой материально-технического снабжения. Ее решение позволит не только увеличить материальные ресурсы для полного удовлетворения предприятий, но и улучшить экономические показатели их работы.
Одной из важнейших задач материально-технического снабжения является своевременность обеспечения предприятий и организаций необходимыми им материальными ресурсами. При этом под своевременностью подразумевается поставка всех разновидностей материальных ресурсов непосредственно к местам потребления в установленные сроки и необходимого качества.
Нарушение сроков поставок материалов ведет к невыполнению планов производства и реализации продукции.
Норматив производственных запасов в днях запаса (Нпз) складывается из норматива текущего запаса, подготовительного и страхового и может быть определен по формуле:
Нпз=Qсут(Nтз + Nпз +Nстр),
Qсут - среднесуточное потребление материалов;
Nтз - норма текущего запаса, дн.;
Nпз - норма подготовительного запаса, дн.;
Nстр - норма страхового запаса, дн.
Норматив производственных запасов (ФПЗ) рассчитывается по формуле:
ФПЗ = NПЗ * СПЗ, где: NПЗ - норматив производственных запасов в днях запаса; СПЗ - однодневный расход производственных запасов, определяемый по формуле:
СПЗ =
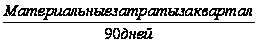 ,
На основании данных бухгалтерской отчетности материальные затраты за 2007 год составили:
| Показатели | 1 кв. 2007г. | 2 кв. 2007г. | В среднем за месяц |
| 1 | 2 | 3 | 4=(2+3)/6 |
| Материальные затраты, тыс. руб. | 54 746 | 61 766 | 19 419 |
Однодневный расход производственных запасов (СПЗ) составляет:
СПЗ =
 =
 =
647 тыс. руб.
Норматив производственных запасов в днях запаса (NПЗ) рассчитывается по формуле:
NПЗ = NТЕК + NСТР + NПОДГ, где
NТЕК - норма текущего запаса, дн.;
NСТР - норма страхового запаса, дн.;
NПОДГ - норма подготовительного (технологического) запаса, дн.
Текущий запас (NТЕК) необходим для обеспечения бесперебойного хода производства на предприятии в период между очередными поставками. Норма текущего запаса принимается равной половине среднего интервала между двумя очередными поставками.
Таблица 2.2.
Интервалы между поставками по данным складского учета.
| № п/п | Наименование | Цикл поставки | № п/п | Наименование | Цикл поставки |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Полипластавто | 160 | 101 | ПХР | 53 |
| 2 | Промсталь | 160 | 102 | ЧП Лебедев А. К. | 53 |
| 3 | ПромТех | 160 | 103 | ТВМ | 53 |
| 4 | Руссталь | 160 | 104 | Фрактал | 53 |
| 5 | Союз г. Дзержинский | 160 | 105 | ЧП Гагулин В.В. | 53 |
| 6 | Сталь-сервис | 160 | 106 | ФМС-плюс | 53 |
| 7 | ТД "ХЗНМ" | 160 | 107 | Пинотекс | 53 |
| 8 | Светлов | 160 | 108 | Тэкникал Консалтинг | 53 |
| 9 | Ижсталь | 160 | 109 | Мотор-Супер | 53 |
| 10 | Апогей-Самара | 160 | 110 | Номатекс | 53 |
| 11 | БЕ ИП АВТОВАЗ | 160 | 111 | САК | 53 |
| 12 | Заречье | 160 | 112 | Импульс ЗАО | 40 |
| 13 | Самараметалл | 160 | 113 | Авиакор-авиационный завод | 40 |
| 14 | Металлоцентр | 160 | 114 | ЧП Семушкин Ю.В. | 40 |
| 15 | МТП АВТОВАЗ | 160 | 115 | Адэр | 40 |
| 16 | ОПП ДTР "АвтоВАЗ" | 160 | 116 | Кардан | 40 |
| 17 | Подшипник-Интер | 160 | 117 | ЧП Пашкевич Э. В. | 40 |
| 18 | Химфорум | 160 | 118 | Волга-сталь | 40 |
| 19 | Череповецкий СтЗ | 160 | 119 | ОПТИМА | 40 |
| 20 | Феликс | 80 | 120 | ЧП Юнусов Р.М. | 40 |
| 21 | ЧП Фокеев Г. Б. | 80 | 121 | Гипос ром | 40 |
| 22 | ИнМаш | 80 | 122 | Элект | 40 |
| 23 | РосКомплект | 80 | 123 | Униформа | 32 |
| 24 | Росинпром | 80 | 124 | АРС-Центр | 32 |
| 25 | Ресурсконтракт | 80 | 125 | ДААЗ | 32 |
| 26 | Русский проект | 80 | 126 | Авиатехавто | 32 |
| 27 | Мегапласт | 80 | 127 | Турбо-авто | 32 |
| 28 | Раклон | 80 | 128 | Диск | 32 |
| 29 | Крюкова Л.С. | 80 | 129 | Строй-Сервис | 32 |
| 30 | Пять соток | 80 | 130 | ЧП Резников Е. В. | 32 |
| 31 | Июль | 80 | 131 | Дилор | 27 |
| 32 | КА-2 | 80 | 132 | ЧП Фролов Н.А. | 27 |
| 33 | Инжектор спец | 80 | 133 | ЧП Вишневский О. Л. | 27 |
| 34 | Завод Автосвет | 80 | 134 | Гамма-авто | 27 |
| 35 | Корвет.Т | 80 | 135 | ЧП Сенотов А.Ю. | 27 |
| 36 | ЧП Мелихова И. В. | 80 | 136 | Волжская компания | 27 |
| 37 | ЛЕНОКС | 80 | 137 | Кливер | 23 |
| 38 | Тандем | 80 | 138 | Тольятти | 23 |
| 39 | ЭТМ | 80 | 139 | Слик | 20 |
| 40 | Управление малой механизации | 80 | 140 | Вентол | 20 |
| 41 | ЭЛЕКТРОПРИБОР | 80 | 141 | ЧП Антонова М. И. | 18 |
| 42 | УАЗ-комплект | 80 | 142 | ЧП Шильцов Ю.А. | 18 |
| 43 | Тюльпан | 80 | 143 | ЧП Хованских А. Н. | 18 |
| 44 | Альянс-Авто | 80 | 144 | Баумаркет | 16 |
| 45 | АСОМИ | 80 | 145 | МИР-авто | 16 |
| 46 | Тольятти-Сенатор | 80 | 146 | ТРЭКОЛ | 16 |
| 47 | Бромеко | 80 | 147 | Спецодежда | 15 |
| 48 | Веха автокомплекс | 80 | 148 | Автоснабтехника | 15 |
| 49 | Тема-Плюс | 80 | 149 | Фаянс | 15 |
| 50 | Санфа | 80 | 150 | ЧП Рогочов | 15 |
| 51 | Сферасервис | 80 | 151 | Лана | 13 |
| 52 | СК-Холдинг | 80 | 152 | Интра плюс | 13 |
| 53 | ЧП Зуев С. П. | 80 | 153 | Магистраль | 13 |
| 54 | Саратовстекло | 80 | 154 | Контакт | 12 |
| 55 | Свидетелев В.С. | 80 | 155 | Успех опт | 11 |
| 56 | Метэкспо | 80 | 156 | Курганмашзавод | 11 |
| 57 | СДК | 80 | 157 | ЧП Левошин С.В. | 11 |
| 58 | Новаторские технологии | 80 | 158 | Ойл-центр | 11 |
| 59 | ВолгаПромМаркет | 80 | 159 | ТТС | 10 |
| 60 | ДВК | 80 | 160 | Синапс | 10 |
| 61 | Гельветика-Самара | 80 | 161 | Авиастар-СП | 9 |
| 62 | ЧП Винокуров С. А. | 80 | 162 | ЧП Хапёрский С.Б. | 9 |
| 63 | Стандартпласт-Иваново | 80 | 163 | Галвест | 8 |
| 64 | Стройизоляция | 80 | 164 | МКФ | 7 |
| 65 | Эй-Джи-Эй Авто | 53 | 165 | АвтоВАЗагрегат | 7 |
| 66 | Витал | 53 | 166 | Промкриоген | 6 |
| 67 | ЧП Шералиев К.П. | 53 | 167 | ЧП Шумилов М.А. | 6 |
| 68 | Аква-Инвест | 53 | 168 | УГС | 6 |
| 69 | ВолгаСпецСнаб | 53 | 169 | Фрост | 5 |
| 70 | МеталлПро | 53 | 170 | Автопласт | 4 |
| 71 | Эластомер | 53 | 171 | АвтоВАЗ" СКП | 3 |
| 72 | ЧП Платонов А.В. | 53 | 172 | Топаз-10 | 2 |
| 73 | Юсупов Р.И. | 53 | 173 | АВТОВАЗ ЦСК ГЦЗЧ | 1 |
| 74 | Энал | 122 | 174 | Балкан | 61 |
| 75 | ЧП Зуев А.А. | 122 | 175 | Веха автокомплекс | 61 |
| 76 | ЧП Мелихова И. В. | 122 | 176 | Турбо-авто | 52 |
| 77 | ЧП Качалкин В. Д. | 122 | 177 | Кастер | 52 |
| 78 | Сеан-Издат | 122 | 178 | Канцона Трейд | 52 |
| 79 | Техника для дома | 122 | 179 | ТИХАН | 52 |
| 80 | Все для вас | 122 | 180 | Риком принт | 46 |
| 81 | Техпром-Электро | 122 | 181 | Санэл Технолоджи | 46 |
| 82 | Импульс ООО | 122 | 182 | ЧП Резников Е. В. | 41 |
| 83 | Эдем | 122 | 183 | Гарт-С | 41 |
| 84 | Контур | 122 | 184 | Норман | 37 |
| 85 | ЧП Данчик | 122 | 185 | ЧП Рязанова В.К. | 33 |
| 86 | Фаянс | 122 | 186 | Адэр | 30 |
| 87 | Пальмира Трэйд | 122 | 187 | Баумаркет | 30 |
| 88 | Электросвет | 91 | 188 | Лана | 28 |
| 89 | Корст | 91 | 189 | Тольятти-Сенатор | 28 |
| 90 | ЭТМ | 91 | 190 | Рем-Альт | 26 |
| 91 | Самвен-Тольятти | 91 | 191 | Сервис-плюс | 24 |
| 92 | Балкан-ЛТД | 91 | 192 | ЧП Шумилов М.А. | 24 |
| 93 | Балкан-ТехСервис | 91 | 193 | ЧП Потапов А.В. | 23 |
| 94 | Светлана Л | 73 | 194 | ЧП Чернова Т. Ю. | 23 |
| 95 | ТРЭК | 73 | 195 | Светснаб | 21 |
| 96 | Сферасервис | 73 | 196 | Тюльпан | 19 |
| 97 | ЧП Дюринг В.Д. | 73 | 197 | Успех опт | 18 |
| 98 | Тема-Плюс | 73 | 198 | Кайман | 17 |
| 99 | Сервис-Т | 73 | 199 | ИнструмСнаб | 11 |
| 100 | Пять соток | 61 | 200 | Аверс | 10 |
| 9 870 | 2 785 |
Всего 200 поставщиков с общим циклом поставки 12655 дней.
Средний интервал между поставками составляет: 12655/200/2 = 32 дня, что является нормой текущего запаса (NТЕК).
Страховой запас (NСТР) предусмотрен для предупреждения последствий связанных со сбоями в снабжении. Норма страхового запаса устанавливается в 30% от нормы текущего запаса.
NСТР = NТЕК*30% = 32*30% = 10 дней.
Подготовительный (технологический) запас (NПОДГ) создается на сырье и материалы, требующие соответствующей дополнительной подготовки: сушка, сортировка, раскрой, комплектация и т.п. Норма подготовительного запаса определяется с учетом конкретных условий производства и включает в себя время на прием, разгрузку, оформление документов и подготовку к дальнейшему использованию сырья, материалов и комплектующих. NПОДГ = 1 день.
Норматив производственных запасов в днях запаса:
NПЗ = NТЕК + NСТР + NПОДГ = 32+10+1 = 43 дня.
Норматив производственных запасов (ФПЗ) = NПЗ * СПЗ = 647 * 43 = 27821 тыс. рублей.
В соответствии с бюджетом "СТРОЙСЕРВИС" на 2007 год имеется следующее соотношение материальных затрат между подразделениями:
Служба первого заместителя директора - 51.80%,
Служба главного инженера - 3.00%,
Служба заместителя директора по производству - 45.20%.
Таким образом, согласно данному методу расчета, норматив производственных запасов по подразделениям составляет:
Служба первого заместителя директора - 14411 тыс. рублей
Служба главного инженера - 835 тыс. рублей
Служба заместителя директора по производству - 12575 тыс. рублей
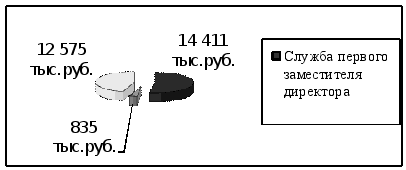
Рис. 8.1. Норматив производственных запасов по подразделениям.
Глава 3. Разработка основных элементов стратегии управления снабжением на ООО «Стройсервис».
3.1. Разработка перспективной организационной структуры управления сбытовых подразделений предприятия на основе интегрированной логистики.
Современная экономика России все в большей степени поворачивается в сторону системных структурных преобразований, ориентированных на логистику. Перспективы новой экономики характеризуются эффектом интеграции, вызванным существенным снижением затрат и качеством обслуживания потребителей.
Реальная потребность в интеграции становится присуща и ООО «Стройсервис», точно так же, как организация государственного сектора. Сегодняшние условия развития экономики России настоятельно требуют создания условий по объединению промышленных, торговых предприятий и компаний, обслуживающих инфраструктуру рынка, в интегрированные логистические системы. Именно они способны быстро, своевременно и с минимальными затратами осуществлять поставки продукции потребителю.
Главной тенденцией современности, включая процессы в мировой экономике, становится обретение новых факторов эффективности логистики, слияние ее традиционных сфер применения и образование качественно новой стратегической инновационной системы – интегрированной логистики.
Наиболее ярко это проявляется не только в межфункциональной координации внутри фирмы, но и преодолением межфирменных, межотраслевых границ в эффективных интегрированных логистических цепочках. Предпосылками для интегрированного логистического подхода являются:
Новое понимание механизмов рынка и логистики как стратегического элемента в реализации и развитии конкурентных возможностей предприятия.
Реальные перспективы и тенденции по интеграции участников логистических цепочек между собой, развитию новых организационных форм – логистических сетей.
Технологические возможности в области новейших информационных технологий, открывающих принципиально новые возможности для управления всеми сферами производственно-коммерческой деятельности.
Динамика рыночных отношений, глобализация международного бизнеса и ресурсные ограничения приводят к существенному возрастанию скорости материальных, финансовых и информационных потоков, сокращению числа посредников в логистических цепях, уменьшению устойчивости и надежности их функционирования. Поэтому достижение стратегических целей предприятий становится возможным при трансформации существующих логистических систем в интегрированные логистические сети. Работа предприятий в составе логистических сетей определяет целый ряд преимуществ, связанных с объединением независимых рисков, т.е. уменьшением числа «колебаний» в системе, а также существенным снижением затрат и повышением качества функционирования всей системы. Основная причина их создания кроется в том, что успех фирмы зависит не только от наличия собственных ресурсов, но и умения привлекать ресурсы и конкурентные возможности других участников.
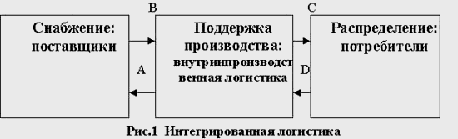
Интегрированной логистике свойственны черты движения экономических ресурсов, которые обеспечивают функционирование любого делового предприятия. На рис. 9 представлена схема логистики предприятия, которая обеспечивает функционирование различных потоковых процессов, требующих интеграции.
Начало формы
Конец формы
Рис. 9. Интегрированная логистика.
А - финансовый поток, обслуживающий снабжение (поставщиков),
В - поставка комплектующих, материалов,
С - продвижение товарного потока,
D - выручка от реализации продукции и услуг.
Интегрированная логистика позволяет наиболее эффективно реализовать цели бизнеса и государства. На максимизацию прибыли будут влиять такие факторы, как конкурентная позиция (позиционирование), конкурентная цена, низкие издержки и структура отрасли. Интегральная ответственность за уровень издержек связана в этом случае не то только внутрифирменными затратами. Она также включает в себя ответственность за эффективность и своевременность поставок, выбор между производством продукции и ее приобретением у поставщиков16.
Управление базируется на методе вовлечения отдельных взаимосвязанных элементов в интегрированный процесс (интегрированную логистику) с целью предотвращения нерациональных потерь материальных и других ресурсов. Однако, большинство российских предприятий управляется на основе традиционных методов и не приспособлено к извлечению дополнительного эффекта от логистики. Таким образом, логистику предприятия можно рассматривать как интегрированный процесс по обеспечению создания потребительной стоимости с наименьшими затратами.
До недавнего времени основным фактором успеха считалась исключительно рыночная ориентация. Однако, для обеспечения стабильной рентабельности предприятия должны правильно выбирать и комбинировать ресурсы. Концепция ресурсной ориентации, которая сформировалась в 80-х годах в экономически развитых странах, неизбежно приводит нас к переосмыслению роли интегрированной логистики. С этой точки зрения интегрированная логистика имеет следующие особенности, которые оказывают прямое воздействие на эффективность:
формирование и использование ключевых компетенций, что предполагает особо эффективное сочетание ресурсов, которыми конкуренты не располагают;
сохранение стабильных ключевых компетенций в долгосрочной стратегической перспективе;
возможность клиентов извлекать выгоды для себя, готовность оплачивать дополнительные услуги.
Существующий экономический механизм на предприятиях сосредотачивает внимание преимущественно на процессах, происходящих внутри предприятия. Его цель – доведение до максимума разницы в цене между закупками и реализацией. Интегрированный логистический подход, использующий «цепочку ценностей», ориентирован на всех участников. Цепочки ценностей (логистические цепочки) содержат пять областей эффективности:
связь с поставщиками;
связь с потребителями · технологические процессы внутри одного подразделения;
логистические процессы между подразделениями внутри предприятия;
логистические связи между предприятиями в логистической цепочке.
Системы предприятий, построенные по этому типу, нацелены на существенное снижение затрат за счет ускорения оборачиваемости капитала, сокращения времени выполнения заказов, координацию работы с сетью поставщиков. С точки зрения интегрированной логистики модель функционирования предприятия, построенная по критерию «В2В» («бизнес для бизнеса») (рис. 10) будет выглядеть следующим образом:
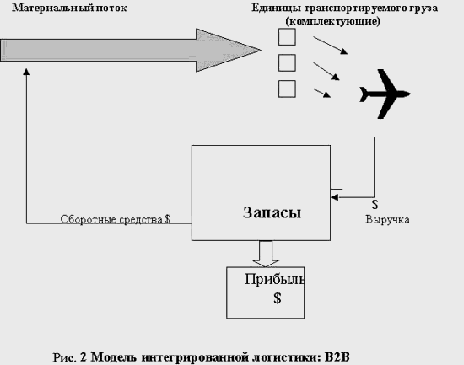
Рис. 10. Модель интегрированной логистики.
Анализ приведенных схем позволяет выделить ключевые сферы компетентности логистики, обеспечивающие конкурентоспособность предприятия или группы предприятий компании мирового класса обычно демонстрируют результаты выше среднеотраслевых во всех важных сферах компетентности, но стремятся к особым достижениям лишь в нескольких очерченных руководством ключевых областях.
Как правило, среди ключевых сфер компетентности логистики выделяют следующие (см. рис. 11):
управление запасами;
транспортировка;
логистическая информация;
логистическая инфраструктура;
складское хозяйство, грузопереработка и упаковка.
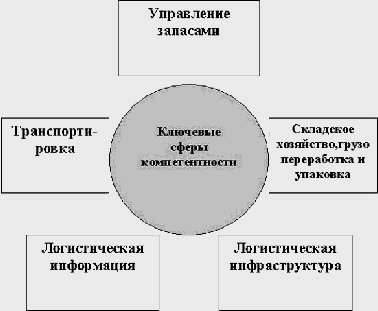
Рис.11. Ключевые сферы компетентности интегрированной логистики.
Из рис. 11 видно, что логистика направлена на достижение высокого качества обслуживания потребителей на основе интеграции ключевых компетенций. Это позволяет выработать современные технологии логистического менеджмента и добиться высокого уровня конкурентоспособности. Успехи в каждой из указанных сфер имеют смысл только в том случае, если они обеспечивают повышение общей эффективности интегрированной логистической системы. Особо следует выделить логистическую информацию, которая составляет важнейший стратегический ресурс логистики. Использование электроники позволяет снизить издержки логистики благодаря более эффективному управлению информационными потоками, увеличению их скорости и координации. Классики интегрированной логистики Д. Бауэрсокс и Д. Клосс справедливо подчеркивают: «Фирмы с передовыми логистическими системами считают, что дешевле с помощью информации искать оптимальные решения, чем осуществлять неоптимальные перемещения запасов».
Информационные ресурсы интегрированной логистики мы представляем в виде своеобразного «дерева», состоящего из 12 базовых элементов. (см. рис. 12).
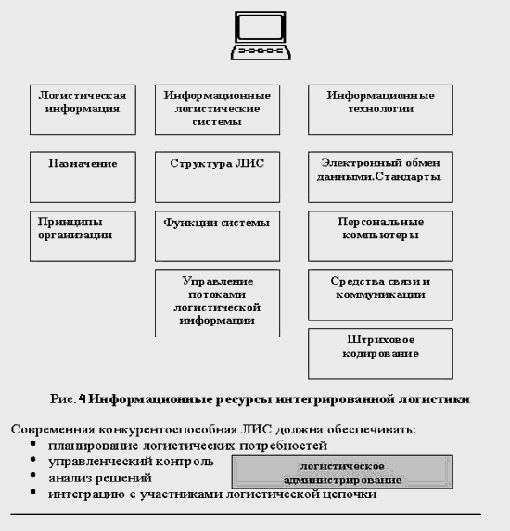
Рис. 12. Информационные ресурсы интегрированной логистики.
Система контроля, разработанная на базе «Pro Shipper Data» позволяет полностью отслеживать последовательность контрольных событий, обусловленных географическим перемещением груза и изменением его состояния, начиная от отправки всей поставки поставщиком и заканчивая получением отдельной партии товара заказчиком. Кроме того, система позволяет отслеживать финансовую информацию по товару: учитывается не только стоимость товара, но и связанные с ним дополнительные расходы.
Именно инструментарий интегрированной логистики наиболее полно обеспечивает стабильность предприятия в рыночной среде, обеспечивая эффективный выбор и комбинацию ключевых компетенций.
Таким образом, достижение стратегических целей современного предприятия возможно только при интеграции функций логистики.
При выборе номенклатуры комплектующих и материалов при создании комплексов, систем, образцов техники должны решаться задачи:
удовлетворения потребностей всех государственных заказчиков в процессе эксплуатации, ремонта и технического обслуживания продукции меньшим количеством запасных частей, комплектующих изделий и материалов;
снижение затрат на закупку продукции на основе развития конкуренции среди поставщиков;
поддержка отечественных производителей и поставщиков продукции для государственных нужд;
сокращения закупок импортной продукции и расширения экспорта российской продукции;
оптимального перераспределения запасов предметов снабжения, находящихся на складах, между различными государственными заказчиками и регионами.
Одно из направлений по реформированию предприятия ООО «Стройсервис» лежит в плоскости создания механизма, который бы гибко и эффективно обеспечивал взаимодействие основных элементов логистики: «поставки-производство-складирование-транспортировка-сбыт» в рамках решения указанных задач.
Для достижения этих целей особое значение приобретает информационная интегрированнная логистическая поддержка, позволяющая на всех этапах жизненного цикла изделий эффективно управлять формированием и выполнением заказов. По-существу, речь идет о придании промышленности, транспортным системам