Общие принципы управления персоналом производственного предприятия
ДП = 764 + 24 + 17 + 11– 764 = 52 чел.
Определим общую потребность предприятия в кадрах:
А = 650 + 52 = 702 чел.
Сведения о проведении аттестации рабочих мест на ОАО «Уфимский хлеб» представлены в табл. 2.4.
Таблица 2.4 – Сведения о комплексной аттестации рабочих мест в 2008г.
| Количество рабочих мест всего, ед. | Из них прошли аттестацию, % | Численность работников, занятых на рабочих местах с вредными и опасными условиями труда, чел. |
Численность работников, которым установлены доплаты за работу с вредными и опасными условиями труда, чел. |
|||
| комплексную аттестацию рабочих мест | по организационно-техническому уровню | по уровню нормирования труда | по условиям труда | |||
| 259 | 13,80 | 30,75 | 13,80 | 57,86 | 147 | 147 |
Общее количество рабочих мест на предприятии составляет 259 ед., т.к. предприятие работает на 2-х сменном режиме работы. Численность работников, занятых на рабочих местах с вредными и опасными условиями труда составляет 147 чел. (к ним относятся пекари, которые непосредственно работают вблизи с оборудованием при высокой температуре). Этому же количеству персонала установлены доплаты за работу с вредными и опасными условиями труда.
Рассчитаем явочную численность персонала из состава рабочих. Общее количество рабочих мест для рабочего персонала составляет 84 ед., так как на предприятии установлен 2-х сменный режим работы, а работники работают по режиму «2 через 2». Производство продолжается в течение 11 часов, затем в течение 1 часа производится чистка оборудования. Фонд рабочего времени 1 рабочего составляет 40 часов, тогда:
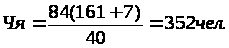
Это означает, что каждый день должны быть на своих рабочих местах 352 человека из состава рабочего персонала.
Рассчитаем среднесписочную численность работников по формуле:
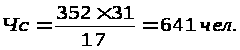
Рассчитаем уровень текучести персонала. Согласно данным отдела кадров в 2008 году уволилось 37 человек по собственному желанию, уволился 1 человек по инициативе администрации, тогда:
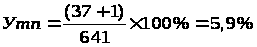
Рассчитаем производительность труда в ОАО «Уфимский хлеб». В 2008 году произведено продукции на сумму 595,3 млн.руб., при этом затраты на заработную плату составили 148,5 млн.руб., тогда
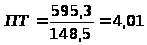
Это означает, что на каждый рубль затраченного труда предприятие получает 4,01 руб. выручки.
2.2 Планирование освоения нового вида продукции на ОАО «Уфимский хлеб» и увеличения численности персонала
Увеличение собственных финансовых ресурсов предприятия на прямую зависит от суммы получаемой им прибыли, которая может быть достигнута путем освоения выпуска новых изделий, увеличения объемов производства, снижения издержек.
На настоящем этапе основной задачей предприятия является улучшение качества продукции с одновременным снижением издержек производства и расширением ассортимента выпускаемой продукции. В 2009 году предприятие планирует оптимизировать товарный ассортимент предприятия освоив выпуск нового вида продукции – хлеб "Зерновой". В дальнейшем можно будет расширять ассортимент продукции, выпускаемой на новом оборудовании.
Исходные данные для расчета экономического эффекта от планируемой закупки нового оборудования, расширения товарного ассортимента и увеличения численности персонала приведены в таблице 2.5.
Таблица 2.5 - Исходные данные для расчета экономической эффективности освоения нового вида продукции
| Наименование показателя | Значение |
| Стоимость оборудования (Со), р.. | 3550000 |
| Затраты на транспортировку (Зт), р. | 27896 |
| Затраты на монтаж (Зм), р. | 21478 |
| Затраты на наладку (Зн), р. | 15473 |
| Выработка продукции в час, цент. | 6,5 |
| Выработка продукции в сутки, цент. | 146 |
| Номинальный годовой фонд рабочего времени (Ф), дни | 321 |
| Выработка продукции в год, цент. | 46946 |
| Норма расхода муки высшего сорта на 100кг продукции, кг | 22,3 |
| Цена 1 кг. Муки высшего сорта, р. | 9,2 |
| Норма расхода муки первого сорта на 100кг продукции, кг | 51,4 |
| Цена 1кг муки первого сорта, р. | 8,7 |
| Норма расхода масла растительного на 100кг продукции, л. | 1,5 |
| Цена 1 литра масла, р. | 29,0 |
| Норма расхода дрожжей на 100кг продукции, кг | 1,1 |
| Цена 1 кг. Дрожжей, р. | 45,0 |
| Норма расхода соли на 100кг Продукции, кг. | 1,1 |
| Цена 1 кг. Соли, р. | 3,1 |
| Норма расхода улучшителя на 100кг продукции, кг. | 0,5 |
| Цена 1кг. улучшителя, р. | 63,0 |
| Норма расхода воды на 100кг Продукции, м.куб. | 0,15 |
| Цена 1 м.куб. воды, р. | 9,7 |
| Транспортно-заготовительные расходы на 100кг муки и прочих основных материалов, р. | 115,6 |
| Количество смен | 4 |
| Дополнительная численность рабочих в смену, чел. из них: | 6 |
| Пекарь-бригадир 3 разряда | 1 |
| Пекарь 4 разряда | 3 |
| Укладчик 2 разряда | 2 |
| Часовая тарифная ставка, р.: | |
| пекаря 3 разряда | 40,7 |
| пекаря 4 разряда | 36,5 |
| укладчика 2 разряда | 34,6 |
| Время работы бригады в смену, часов | 12 |
| Дополнительная заработная плата, % от основной | 34 |
| Обучение персонала, руб. на 1 чел. | 9900 |
| Стоимость аттестации 1 рабочего места, руб. | 13259 |
| Общезаводские расходы, % от постоянных | 12 |
| Затраты по доставке в торговую сеть 100 кг. продукции, р. | 65,9 |
| Норма расхода электроэнергии на 100 кг. продукции, кВт | 61,3 |
| Цена 1 кВт, р. | 1,42 |
| Норма расхода газа на 100 кг. Продукции, куб.м. | 110,3 |
| Цена 1куб.м газа, р. | 2,5 |
| Цена единицы готовой продукции, р. | 12,18 |
| Цена 100кг готовой продукции, р. | 1843,2 |
Затраты на отдельные виды сырья и материалов в расчете на 100 кг готовой продукции рассчитываются по формуле [3, c.14]:
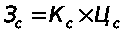 ,
где Зс - затраты на сырье;
Кс - норма расхода сырья на 100 кг готовой продукции;
Цс - рыночная цена 1 кг сырья и материалов.
Рассчитаем затраты предприятия ОАО «Уфимский хлеб» по отдельным видам сырья и материалов на 100 кг готовой продукции:
По муке первого сорта
Зс1 = 51,4 х 8,7= 447,2 р.
По муке высшего сорта
Зс2 = 22,3 х 9,2= 205,2 р.
По маслу растительному для смазки форм
Зс3 = 1,5 х 29 = 43,5 р.
По дрожжам
Зс4 = 1,1 х 45 = 49,5 р.
По соли
Зс5 = 1,1 х 3,1= 3,41 р.
По улучшителю
Зс6 = 0,5 х 63 = 31,5 р.
По воде
Зс7 = 0,2 х 9,7= 1,94 р.
Общая сумма затрат на сырье и материалы за год рассчитывается по формуле:
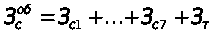 ,
где  - общая сумма
затрат предприятия
на сырье и материалы;
 - транспортно-заготовительные
расходы.
Общая сумма затрат на сырье и материалы составит:
=
447,2 + 205,2 + 43,5 + 49,5 + 3,41 + 31,5 + 1,94 + 115,6 = 894,3 р.
Затраты на топливо и электроэнергию рассчитываются тем же способом.
Затраты на топливо составят:
Зтоп = 110,3 х 2,5 = 275,8 р.
Затраты на электроэнергию составят:
Зэл = 61,3 х 1,42= 87,0 р.
Затраты по основной и дополнительной зарплате производственных рабочих рассчитываются по следующей формуле:
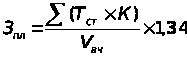 ,
где Тст - часовая тарифная ставка;
К - количество работников соответствующего разряда;
Vвч - часовой объем выпуска продукции.
Заработная плата производственных рабочих равна:
Зпл = (1 х 40,7+ 3 х 36,5+ 2 х 34,6) / 6,5 х 1,34 = 45,23 р.
Отчисления на социальное страхование (Пенсионный Фонд РФ – 20%, Фонд социального страхования РФ – 2,9%, Фонд обязательного медицинского страхования – 3,1%.; итого – 26%) рассчитываются по формуле [1]:
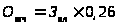
Для предприятия ОАО «Уфимский хлеб» эти расходы составляют:
Отч = 45,23 х 0,26 = 11,76 р.
Общая сумма переменных затрат составляет 1314,1 рублей.
Общехозяйственные расходы рассчитываются только по этому производству, так как другие постоянные расходы учтены по другим видам товаров, то есть при расчете цены используется метод формирования цен по прямым расходам.
Общехозяйственные расходы рассчитываются по формуле:
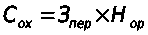 ,
где Сох - сумма общехозяйственных расходов;
Зпер - сумма переменных затрат;
Нор - нормативная доля общехозяйственных расходов.
Общехозяйственные расходы для рассчитываемого производства составят:
Сох = 1314,1 х 0,12 = 157,7 р.
Производственная себестоимость равна сумме переменных затрат и общехозяйственных расходов и составляет 1471,8 рублей.
Общая себестоимость продукции равна сумме фабрично - заводской себестоимости и внепроизводственных расходов. Внепроизводственные расходы на данный вид продукции составляют 65,9 рублей, следовательно, полная себестоимость продукции составляет 1537,7 рубля [5, c.125].
Выручка от реализации продукции рассчитывается по формуле:
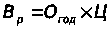 ,
где Вр - выручка от реализации продукции;
Огод - годовой объем реализации продукции;
Ц - розничная цена 100кг продукции.
Для предприятия ОАО «Уфимский хлеб» годовая выручка от реализации продукции составит:
Вр = 46946 х 1843,2= 86530,9 тыс.р.
Годовые затраты на производство продукции рассчитываются по формуле:
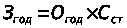 ,
где Сст – себестоимость 100кг продукции.
Следовательно, для данного вида продукции сумма годовых затрат на производство составит:
Згод = 46946 х 1544,4 = 72503,4 тыс.р.
Годовая прибыль от реализации продукции рассчитывается по формуле:
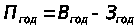
Следовательно, годовая прибыль от реализации продукции составит:
Пгод = 86530,9 - 72503,4= 14027,5 тыс.р.
Чистая прибыль от реализации продукции рассчитывается по формуле (налоговая ставка по налогу на прибыль составляет 20%):
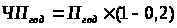
Следовательно, чистая прибыль составит:
ЧПгод = 14027,5 х 0,8 = 11222 тыс.р.
Сумма капитальных затрат предприятия на производство новой продукции рассчитывается по формуле:
И = С0 + Зm + Зм + Зн + Зоб + Зат
где Со - стоимость оборудования;
Зт - затраты на транспортировку оборудования;
Зм - затраты на монтаж оборудования;
Зн - затраты на наладку оборудования;
Зоб – затраты на обучение персонала;
Зат – затраты на аттестацию рабочих мест.
Следовательно, капитальные затраты предприятия составят:
И = 3550,0 + 27,846 + 21,478 + 15,473 + 9,900*24 + 13,259*6 = 3931,95 тыс.р.
Срок окупаемости капитальных затрат рассчитывается по формуле [12, c.218]:

Следовательно, срок окупаемости капитальных затрат составит:
Ток = 3931,95 / 11222 = 0,35 лет = 4,2 месяца
Таким образом, затраты предприятия, связанные с покупкой оборудования, обучением персонала и аттестацией рабочих мест окупаются через 4,2 месяца.
Рассчитаем производительность труда с введением нового цеха по производству нового вида продукции хлеб «Зерновой» в ОАО «Уфимский хлеб». Данным цехом будет произведено продукции на сумму 86530,9 тыс.р., при этом затраты на заработную плату в год составят:
Ззарплату = (1*40,7+3*36,5+2*34,6)*24ч*365дней=1922 тыс.руб.
Тогда производительность труда будет равна:
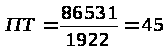
Это означает, что на каждый рубль затраченного труда предприятие получает 45 руб. выручки.
Разработка мероприятий по обеспечению реализации резервов роста производительности труда на предприятии связаны с мероприятиями по повышению уровня механизации труда работников; внедрению более производительных машин, механизмов и оборудования; повышению коэффициентов использования машин и механизмов во времени и по мощности.
Доля прироста объема продукции (%) за счет повышения производительности труда определяется по формуле
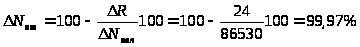
где ∆ R- увеличение численности работающих, %;
∆ Nвал- прирост валовой продукции, %.
Таким образом, прирост объема продукции на 99,97% связан с повышением производительности труда.
Предприятие ОАО «Уфимский хлеб» является лидером по производству хлеба в Республике Башкортостан. На предприятии работает 764 человека, при этом численность персонала относительно стабильна. В условиях кризиса среднемесячная заработная плата предприятия выросла на 10,4% по сравнению с 2007 годом. Предприятие также применяется выплаты, являющиеся материальным стимулированием сотрудников. По сравнению с 2007 годом фактическая численность персонала предприятия увеличилась на 9,9%. Дополнительная потребность в кадрах составляет 28 чел. выбывающего персонала в связи с уходом на пенсию. Предприятие в 2009 году планирует запустить новый вид продукции и закупить оборудование для производства этой продукции. Для обслуживания этого оборудования предприятию необходимо 24 человека дополнительного персонала. Текучесть кадров составляет 5,9%. В целом по предприятию необходимо отметить, что руководством предприятия оказывается достаточное внимание в целях стимулирования персонала и сохранения стабильности кадров.
2.3 Совершенствование системы управления персоналом на ОАО «Уфимский хлеб»
Производство нового вида продукции с использованием дополнительной наемной рабочей силы предполагает довольно резкое увеличение производительности труда на единицу затрат рабочего времени, что предусматривает увеличение заработной платы персонала, а также введения поощрения за хорошую работу в течение периода (1 год) как один из элементов мотивации персонала. Основной экономический эффект будет получен за счет увеличения объемов реализованной продукции. Основываясь на технико-экономических показателях предприятия за 2009 год, полученных в плановом отделе, и предложениях по изменению системы управления можно произвести расчет ожидаемого экономического эффекта от внедрения нового оборудования и использования дополнительной рабочей силы, что составит 45 рублей на каждый затраченный рубль затрат живого труда. При этом инвестиции в производство и обучение персонала окупятся уже через 4,2 месяца.
Текучесть кадров на предприятии также низка и составляет 5,9%, что не говорит о необходимости разработки руководством предприятия специальных программ по выявлению причин текучести кадров.
Необходимо отметить, что в целом по предприятию руководством предприятия оказывается достаточное внимание в целях стимулирования персонала и сохранения стабильности кадров.
Заключение
В данной работе теоретические основы управления персоналом были изучены на примере внутрифирменного управления ОАО «Уфимский хлеб», мы определили основные направления деятельности компании на данном этапе. Были проанализированы общие принципы управления персоналом производственного предприятия, классификация работников, анализ численности и состава персонала, производительности труда. Также была рассмотрена финансово-хозяйственная деятельность данного предприятия, и обоснование запуска нового вида продукции предприятия и увеличения численности персонала.
В заключение выделим, что для определения рациональности использования трудовых ресурсов необходимо исходить из ожидаемого изменения в структуре предприятия, номенклатуре и качестве продукции, технологиях, организации производства, труда и управления, а также состояния внутреннего и внешнего рынков труда.
Структура и численность персонала на предприятиях при прочих равных условиях, существенно зависят от форм собственности на средства производства и степени участия работников в хозяйственной деятельности.
Задачи, ставившиеся в данной работе, выполнены. Был произведен анализ общих принципов управления персоналом предприятия пищевой отрасли, классификации работников, анализ численности и состава персонала, производительности труда, рассмотрены хозяйственная деятельность предприятия ОАО «Уфимский хлеб», а также оценены возможные резервы роста производительности труда на предприятии.
Список использованной литературы
Налоговый Кодекс Российской Федерации от 05.08.2000 г. №117-ФЗ – принят ГД ФС РФ 19.07.2000, Часть 2, Глава 25 «Налог на прибыль организации»;
Дмитриев Ю., Краев А. Управление персоналом в современных условиях.– Владимир, Собор, 2006. – 272 с.;
Загородников С.В. Совершенствование внутрифирменного планирования на предприятиях пищевой промышленности. Автореферат диссертации на соискание ученой степени кандидата экономических наук – Саратов, 2008 – 27 с.;
Ильин А.И., Синица Л.М. Планирование на предприятии : Учебное пособие в 2 ч. Ч. 2. Тактическое планирование/под общ. ред. А.И.Ильина. – Мн.: ООО «Новое знание», 2006. – 416 с.;
Прогнозирование и планирование в условиях рынка: Учеб. Пособие для вузов / Т. Г. Морозова, А. В. Пикулькин, В. Ф. Тихонов и др.; Под ред. Т. Г. Морозовой, А. В. Пикулькина. – М.: ЮНИТИ-ДАНА, 2007. – 318 с.;
Скляренко В.К., Прудников В.М. Экономика предприятия: Учебник. - М.: ИНФРА-М, 2008. - 528 с.;
Управление персоналом организации: Учебник/Под ред. А.Я. Кибанова. – 3 е изд., доп. и перераб. – М.: ИНФРА М, 2007. – 638 с.
Управление персоналом: Учебное пособие для студентов вузов/ Под ред. проф. П.Э. Шлендера. – М.: ЮНИТИ – ДАНА, 2005. – 320 с.
Экономика предприятия (фирмы): Учебник / Под ред. проф. О.И. Волкова и доц. О.В. Девяткина. - 3-е изд., перераб. и доп. — М.: ИНФРА-М, 2009. — 604 с.
Бухгалтерская отчетность предприятия ОАО «Уфимский хлеб» за 2007 – 2008 гг.
Размещено на