Управління реальними інвестиціями на підприємстві
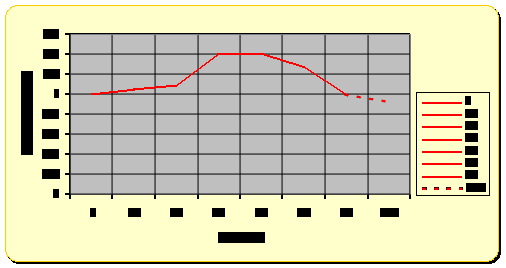 На
рис. 1.2. показана
найбільш типова
залежність
між рівнем
реінвестування
дивідендів
(REIN)
і курсовою
ціною акцій
підприємств
важкого машинобудування.
Курсова ціна
акцій приймалася
як середня по
галузі. Базою
для статистичного
прогнозування
зміни ціни
акцій прийняті
дані за 1995 – 1997 рр.
Показники
приймалися
в порівняльних
цінах 1.
Рис. 1.2. Залежність курсової ціни акцій від рівня реінвестування девідендів
На графіку можна виділити чотири характерні зони. В інтервалі реінвестування 0-20% спостерігається незначний приріст курсової ціни акцій. Обсягів ресурсів, які залучені таким чином, очевидно не досить для серйозних технологічних зрушень.
В інтервалі 20-50% відбувається зростання курсової ціни акцій, що складає близько 20-25% від рівня поточної ціни.
В інтервалі 50-65% збільшення ціни акцій припиняється. Цікаво, що при рівні реінвестування дивідендів понад 65% відбувається зворотна зниження курсової ціни, і приблизно при значенні 80-85% курсова ціна досягає

1 Радионова С.П. Радионов Н.В. “Оценка инвестиционных ресурсов предприятий” (Инновационный аспект).- СПб.: Альфа, 2001.-208с.
поточного значення з явною тенденцією до подальшого зниження. Це обумовлено перш за все зростанням ризиків, пов’язаних з недовірою акціонерів до подібного роду дій.
Формування джерел фінансових ресурсів для здійснення
реальних інвестицій
За рідкісним винятком фірма, що вирішила реалізувати капіталомісткий інвестиційний проект, здатна обійтися власними фінансовими ресурсами. Більш того відволікання власних оборотних коштів на фінансування капітальних проектів є не тільки неможливим, а й економічно невигідним. “Переключення” оборотних коштів може призвести до скорочення основного виробництва й у кінцевому підсумку до скорочення ресурсів фінансування капітальних проектів. У свою чергу, обсяги та джерела формування інвестиційних ресурсів багато в чому визначаются структурою капіталу, що склалася на підприємстві в процесі господарської діяльності.
Для забезпечення ефективного управління формуванням інвестиційних ресурсів на підприємстві зазвичай розроблюється спеціальна інвестиційна стратегія, яка підтримує та забезпечує стабільну інвестиційну діяльність, ефективне використання фінансових ресурсів, фінансову стійкість підприємства на довготермінову перспективу.
Розробка стратегії формування інвестиційних ресурсів підприємства проходить такі основні етапи 1:
Визначення загального обсягу необхідних інвестиційних ресурсів
1) Оцінювання необхідного обсягу фінансових ресурсів для реального інвестування на основі:
а) балансового методу;
б) методу аналогій;
в) методу питомої капіталомісткості продукції підприємства
1 Черваньов Д.М. Менеджмент інвестиційної діяльності підприємств: навч. посіб. – К.:Знання-Прес, 2003. – 622с.
Визначення потреби в інвестиційних ресурсах для здійснення фінансових інвестицій
3) Визначення загальної суми необхідного резерву капіталу з урахуванням стадій та термінів реалізації інвестиційних проектів
Вивчення можливостей формування інвестиційних ресурсів за рахунок різних джерел
Визначення методів фінансування окремих інвестиційних програм та проектів
Аналіз джерел фінансування, хоча і є складовою і невід’ємною частиною загальної процедури аналізу інвестиційних проектів, до певної межі може розглядатися як самостійне завдання. Власне, самі джерела фінансування інвестиційних проектів визначені відносно однозначно (табл. 1.3.). Сама ж процедура аналізу зводиться до визначення ціни ресурсів (WACC), можливого сценарію одержання ресурсів, нормативно-правової регламентації та інших умов.
Разом з тим без детального опрацювання механізму фінансування будь-який, навіть найбільш привабливий спосіб фінансування може виявитися неефективним.
В основі всіх механізмів фінансування лежить фінансова модель інвестиційного поетку. В загальному вигляді модель має два основні блоки: блок капіталовкладень і блок фінансових потоків після початку експлуатації об’єкта. Серед механізмів фінансування: механізм змішаного фінансування і кредитування, механізм страхування, проти витратні механізми і механізм самооплатності – останній виділяють як найбільш перспективний 1.
1 Бурков В.Н., Новиков Д.А. Как управлять проэктами: научно-практическое издание. – М.: ИНФРА – М, 1996. – 432с.
Таблиця 1.3.
Джерела формування інвестиційних ресурсів підприємства
|
Джерела формування інвестиційних ресурсів підприємства. |
|
Залучені |
1. Частина чистого прибутку, що спрямовується на виробничий розвиток |
| 2. Амортизаційні відрахування | |
| 3. Страхова сума відшкодування збитків, спричинених втратою майна. | |
| 4. Раніше здійснені довготермінові фінансові вкладення, термін яких минає в поточному періоді. | |
| 5. Реінвестована шляхом продажу частина основних засобів. | |
| 6. Іммобілізована в інвестиції частина надлишкових оборотних активів | |
Позикові |
1. Довготермінові кредити банків, та інших кредитних інститутів (включно з фортфейтингом та іноземними кредитами) |
| 2. Емісія облігацій підприємства | |
|
3. Цільовий державний кредит, спрямований на конкретний вид інвестування. |
|
| 4. Податковий інвестиційний кредит. | |
| 5. Інвестиційний лізинг. | |
| 6. Інвестиційний селенг. | |
| 7. Кошти фізичних осіб | |
Власні |
1. Емісія превилійованих та простих акцій підприємства. |
| 2. Емісія інвестиційних сертифікатів інвестиційних фондів та компаній. | |
| 3. Безоплатно надані державними органами та комерційними структурами кошти на цільове інвестування. | |
| 4 Внески сторонніх, вітчизняних та зарубіжних інвесторів до статутного фонду підприємств неакціонерної організаційно-правової форми. | |
Планування інвестиційного проекту та концепція “Бізнес-плану”
Реальний інвестиційний проект не може розглядатися у відриві від конкретного підприємства. Кожне підприємство під час свого життєвого циклу проходить різні стадії розвитку, які й обумовлюються тими проектами, які здійснює підприємство, а оперативна діяльність вже є похідною від цього процесу. Для кращого розуміння цього пропоную побудувати умовну модель життєвого циклу підприємства. (Рис.1.4)1.

Рис.1.4. Інвестиційний проект та розвиток підприємства
Таким чином, життєвий цикл підприємства складається з поступового проходження різних інвестиційних проектів, як певних стадій свого розвитку.
Отже, відповідно до поставленої мети дослідження, розглядатиметься саме процес планування та реалізацій інвестиційного проекту, як складової частини будь-якої економічної активності.
Як вже зазначалося вище, будь-який інвестиційний проект проходить три головні фази свого розвитку, це передінвестиційна фаза, інвестиційна фаза та експлуатаційна або оперативна фаза. Планування проекту здійснюється у передінвестиційній фазі за наступною структурою:
Аналіз інвестиційних можливостей (Identification);
Аналіз альтернатив проекту та попереднє визначення (Feasibility Study);

1 Бочаров В.В. “Инвестиционный менеджмент”- СПб. изд «Питер», 2000- 160с.
Попереднє ТЕО (Pre-Feasibility Study);
Бізнес-план (Business planing);
Як бачимо, вінцем процесу планування проекту є створення бізнес-плану.
Складання бізнес-плану інвестиційного зачіпає питання економічної ефективності, маркетингового аналізу, фінансового планування та, навіть, політичні аспекти.
Треба сказати, що навіть на Заході, де вже сформувалися чіткі історичні традиції планування будь-якої економічної діяльності, тим більше діяльності інвестиційної, не існує єдиного стандарту на розробку бізнес-плану. Це в першу чергу пов’язано із різницею в цілях бізнесу чи окремих проектів, та із безлічі варіантів середовища, в якому вони діятимуть.
Хоча в цілому бізнес-план вважається інструментом для отримання кредиту, він безумовно виконує функції набагато глибші1:
виявлення цілей бізнесу;
сприяння виробленню стратегії та оперативної тактики для досягнення цілей бізнесу;
створення системи вимірювання результатів діяльності;
надання інструментів для управління бізнесом;
виявлення альтернативних напрямків розвитку.
Існують різні вимоги до бізнес-плану для вже існуючої компанії та для компанії, що починає створюватися, існування якої залежить від даного проекту.
У випадку вже існуючої компанії, бізнес-план повинен містити звіт про минулу роботу та базуватися саме на ній, у той час, як у випадку нової компанії, особлива увага повинна бути відведена самому проекту.
Існує велика кількість розробок щодо складання бізнес-плану, проте всі вони частково відтворюють одна одну та можуть відрізнятися послідовністю розділів.
1Колтынюк Б.А. Инвестиционные проекты. Учебн. – СПб:. Рема, 2000 –422с.
Бізнес-план повинен містити наступні розділи:
Стислий опис
Бізнес та його стратегія
Ринок та маркетингова стратегія
Виробництво та експлуатація
Управління та процес прийняття рішень
Фінанси
Фактори ризику
Додатки
Рекомендований зміст основних розділів бізнес-плану 1
Короткий опис проекту
Як вже зазначалося, залежно від того, чи базується інвестиційний проект на вже існуючій компанії, чи його планується організувати на базі новоствореного підприємства, акцент повинен бути зроблений відповідно на компанії та її стратегії або на самому проекті.
Так чи інакше, наведемо перелік головних питань, які повинні бути окреслені у цьому розділі.
Як правило, дуже важливо перше враження від запропонованого проекту, якщо він, звичайно, є інструментом для отримання додаткового фінансування. Тут доцільно окреслити загальні переваги від проекту. А саме, треба окреслити сторони, які виграють від здійснення проекту. Особливо це торкається проектів, які сприяють впровадженню енергоефективних технологій та є очевидно суспільно корисними.
Насправді, все що буде написано в цьому розділі потім повинно бути детально розкрито у основних розділах бізнес-плану. Але перед тим, як до цього перейти, треба детально окреслити само підприємство, яке висуває цей проект.
Компанія та її загальна стратегія
Цей розділ робить наголос на самій компанії, яка здійснює проект, він
1 Попов В.М. Медведев Г.В. и др. Бизнес-план инвестиционного проекта – М.: Финансы и статистика, 1997. – 180 с.
не повинен перевищувати 5-ти сторінок.
Звичайно, компанія повинна бути представлена як така що є кредитоспроможною та здатна реалізувати економічно ефективний проект. А саме, менеджерам вкрай необхідно в першу чергу для себе відповісти на наступні запитання:
Які ваші персональні цілі та завдання при управлінні компанією?
Які з них є короткостроковими, а які довгостроковими?
Яким чином вони будуть досягнуті?
Які завдання самого бізнесу?
Маркетинговий аналіз
Ефективний маркетинг – ключовий параметр вдалого бізнесу. Одна з головних причин невдач – недостатнє розуміння ринку та ринкового середовища.
Дуже часто цей розділ складає головну перепону для підприємців, які розробляють бізнес-план. Тут необхідно оцінити маркетингової можливості вашої продукції. Підприємець повинен показати, що він добре розуміє ринок та вимоги ринку до його продукції.
Цей розділ повинен складатися з:
Аналізу сектору ринку, Аналіз конкурентів, потреб споживачів. SWOT-Аналіз
Маркетингова стратегія
Після дослідження характеристик ринку у минулому розділі бізнес-плану, маркетингова стратегія, наведена в цьому розділі, змальовує специфічні маркетингові дії, які підприємець планує здійснювати для досягнення своїх цілей.
Будь-яка маркетингова стратегія будується відповідно до концепції “4P”:
Product; Price; Promotion; Place.
Тобто, усі маркетингові заходи можуть здійснюватися за чотирма напрямками: продукція, ціна, просування, місце продажу, відповідно.
Продукція. Робота в цьому напрямку передбачає зосередження на властивостях самого продукту, що пропонується споживачам, на його особливостях та специфічних якостях. Це допоможе побудувати свій власний імідж та зробити його кращим, ніж імідж ваших конкурентів.
Ціна. Це є один з найскладніших та найвагоміших компонентів. Складність його передусім полягає в тому, що при виборі цінової стратегії повинні враховуватися безліч факторів, такі, як цілі бізнесу, зовнішні фактори (конкуренти, споживачі і т.д.) та внутрішні фактори (виробничі витрати, рівень заробітної плати і т.д.)
Просування. Просування на ринок є вирішальним фактором у ринковій економіці. Воно повинно бути предметом постійної уваги. Як заходи для просування продукції можуть використовуватися: особистий продаж, реклама, зв’язок із громадськістю та ін.
Дуже часто цей розділ складає головну перепону для підприємців, які розробляють бізнес-план. Тут необхідно оцінити маркетингової можливості продукції. Підприємець повинен показати, що він добре розуміє ринок та вимоги ринку до його продукції.
1.3. Оцінка ефективності реальних інвестицій
Аналіз ефективності здійснюєтся шляхом розрахунку системи показни-ків, в яких видатки і доходи приводяться до дати початку реалізації проекту.
Метод розрахунку чистого приведеного до теперішньої вартості доходу від
реалізації інвестиційного проекту (Net Present Value – NPV)1
Цей метод в інвестиційному менеджменті є одним з основних. В літературі зустрічаються й інші його назви: чиста приведена вартість, чиста наведена цінність, дисконтні чисти вигоди.
NPV є дисконтною цінністю проекту (поточною вартістю доходів або вигод від зроблених інвестицій), показником абсолютної ефективності інвестицій і дорівнює різниці між майбутньою вартістю потоку очікуваних вигод та поточною вартістю нинішніх і наступних витрат проекту протягом усього його циклу.
Для розрахунку NPV проекту необхідно визначити ставку дисконту, використати її для дисконтування потоків витрат та вигод і підсумувати дисконтні вигоди й витрати (витрати зі знаком мінус). При проведенні фінансового аналізу ставка дисконту звичайно є ціною капіталу для фірми. В економічному аналізі ставка дисконту є закладеною вартістю капіталу, тобто прибутком, який міг би бути одержаний при інвестування найприбутковіших альтернативних проектів.
Загальне правило прийняття проектів за критерієм NPV: якщо NPV >, = 0, то проект можна рекомендувати для фінансування. Якщо NPV < 0 – проект не фінансується.
Значення NPV = 0 означає, що надходжень від проекту достатньо для того, щоб забезпечити мінімальний рівень дохідності на інвестований капітал, тобто рівно стільки, щоб сплатити власникам капіталу плату за користування ним. Значення
NPV > 0 означає, що надходжень від інвестицій вистачить не тільки для
1 Черваньов Д.М. Менеджмент інвестиційної діяльності підприємства: Навч. посіб. – К.: Знання-Прес,2003. – 622 с.
розрахунків із кредиторами та засновниками підприємства, але й на збільшення доходів акціонерів, а це, у свою чергу, призводить до зростання вартості акцій цієї компанії. Тому можна говорити про те, що вартість фірми складається з двох часток:
Вартості активів;
Вартості “можливостей росту”, тобто проектів із NPV > 0.
Розрахунок NPV проводиться за формулами (1.1. – 1.3.).
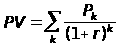 ,
(1.1.)
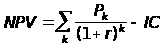 .
(1.2.)
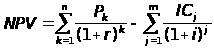 ,
(1.3.)
где i — прогнозний середній рівень інфляції.
Основна перевага NPV полягає в тому, що всі розрахунки проводяться на основі грошових потоків, а не чистих доходів. Окрім того, ефективність головного проекту можна оцінити шляхом додавання до NPV його окремих під проектів. Це дуже важлива властивість яка дозволяє використовувати NPV як основний критерій при аналізі інвестиційного проекту.
Метод розрахунку внутрішньої норми дохідності інвестиційного проекту (Internal Rate of Return, IRR)
За змістом IRR є очікуваним рівнем дохідності (більше за цю величину бути не може, а менше – небажано для інвестора). Значення IRR – це точка беззбитковості, якщо IRR більше вартості інвестованого капіталу, то акціонери компанії одержують прибуток, якщо IRR менше, то це означає зменшення поточного капіталу акціонерів.
IRR проекту дорівнює ставці дисконту, при якій сумарні дисконтні вигоди дорівнюють сумарним дисконтним витратам, тобто IRR є ставкою дисконту, при якій NPV проекту дорівнює нулю. IRR дорівнює максимальному проценту за позиками, який можна платити за використання необхідних ресурсів, залишаючись при цьому на беззбитковому рівні.
Метод IRR – це метод класифікації інвестиційної пропозицій із використанням граничного рівня дохідності інвестицій в активи, що дорівнює ставці дисконту, за якою теперішня вартість надходжень від проекту дорівнює теперішній вартості витрат на нього.
Розрахунок IRR проводиться методом послідовних наближень величини NPV до нуля при різних ставках дисконту. Розрахунки проводяться за формулою (1.4).
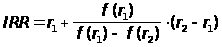 ,
(1.4.)
де r1 — значення коефіцієнта дисконтування, при якому f(r1)>0 (f(r1)<0);
Загальне правило прийняття проектів за критерієм IRR:
якщо значення IRR проекту для приватних інвесторів більше за вартість капіталу інвестора або за існуючу ставку рефінансування банків, а для держави – за нормативну ставку дисконту і більше за IRR альтернативних проектів з урахуванням ступеня ризику, то проект може рекомендуватися для фінансування.
Для зручності інвесторів звичайно додатково розраховують індекс дохідності інвестиційного проекту (IL), який показує, у скільки разів (у частках одиниці) додатково може зрости дохідність інвестиційної альтернативи, не перетворюючи цей, проект у менш вигідний (що аналізується) порівняно з вкладенням обмежених засобів у зазначену альтернативу (або рівно вигідний проект).
Також в контексті показника IL визначається стандартне відхилення дохідності інвестиційної альтернативи у найближчому минулому.
При застосуванні IRR виникають певні труднощі:
Критерій IRR зовсім не придатний для аналізу неординарних інвестиційних потоків (тобто коли відплив і приплив капіталу чергуються);
Критерій IRR не дає можливості розрізняти ситуації, коли пріоритетність проектів змінюється залежно від ставки дисконтування;
Метод IRR не дає змогу використовувати різні ставки дисконтування до різних періодів реалізації проекту.
Різновидом показника IRR є модифікована внутрішня норма дохідності інвестиційного проекту (MIRR). Цей показник усуває недоліки IRR та зберігає переваги над NPV.
MIRR – це ставка доходу, за якою кінцева вартість чистих грошових потоків проекту дорівнює поточній вартості інвестиційних витрат.
Проект буде вважатися прийнятним, якщо модифікована внутрішня норма дохідності (MIRR) перевищує необхідну.
MIRR припускає, що грошові потоки від усіх проектів реінвестують ся за ставкою, що дорівнює вартості капіталу, тоді як при застосуванні методу ІRR ставка реінвестування дорівнює IRR. Оскільки припущення, що реінвестування має здійснюватись під WACC, більш правильне, MIRR є кращим індикатором дійсної прибутковості проекту. MIRR також вирішує проблему мультиплікації IRR.
Метод розрахунку індексу рентабельності інвестицій
(Profitability Idex, PI )
PI є відношенням дисконтних вигод до дисконтних витрат. Основна формула розрахунку (1.5.) має вигляд :
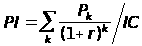 .
(1.5.)
Очевидно, що якщо:
РІ > 1, то проект варто прийняти;
РІ< 1, то проект варто відкинути;
РІ = 1, то проект ні прибутковий , ні збитковий.
Критерій відбору проектів полягає в тому, щоб вибрати всі незалежні проекти з коефіцієнтами PI, бальними або такими, що дорівнюють одиниці. При застосуванні цього критерію слід пам’ятати, що коефіцієнт PI має наступні недоліки1:

1 Четыркин Е.М. Финансовый анализ производственных инвестиций. – М.: Дело,
1998 –256с.
може давати неправильні ранжування за перевагою навіть незалежних проектів;
непридатний для використання при виборі альтернативних проектів;
не показує фактичну величину чистих вигод.
Індекс прибутковості є відношенням суми наведених ефектів (різниця вигод і поточних витрат) до величини інвестицій.
PI тісно пов’язано з NPV. Якщо NPV позитивна, той PI > 1, і навпаки. PI > 1, проект ефективний, якщо PI < 1 – неефективний.
Метод періодів окупності пропонує інфорормацію про ризик та ліквідність проекту. Триваліший період окупності означає, що:
доступ до інвестиційний грошей (фондів) буде закритий на декілька років, а отже проект не ліквідний;
надходження грошових потоків очікується протягом тривалого часу – проект досить ризиковий.
Коефіцієнт ефективності інвестицій (ARR )1
Цей метод має дві характерні риси: він не припускає дисконтування показників доходу ; доход характеризується показником чистого прибутку PN (балансовий прибуток за винятком відрахувань у бюджет). Алгоритм розрахунку винятково простий, що і визначає широке використання цього показника на практиці: коефіцієнт ефективності інвестиції (ARR) розраховується розподілом середньорічного прибутку PN на середню величину інвестиції (коефіцієнт береться у відсотках) (1.6.). Середня величина інвестиції знаходиться розподілом вихідної суми капітальних вкладень на два , якщо передбачається, що після закінчення терміну реалізації аналізованого проекту всі капітальні витрати будуть списані; якщо допускається наявність залишкової вартості (RV), те її оцінка повинна бути виключена. ARR = _____PN______
1/2 (IC - RV) (1.6.)

1. Завлен П.В. Васильев А.В. Оценка эффективности инвестиций:– СПб, Издательский дом “Бизнесс – пресса” 1998. –216с.
Підсумовуючи наведену інформацію варто зазначити:
Метод NPV важливий, бо дає прямий вимір грошового прибутку (вигоди) акціонерів на основі теперішньої вартості проекту. Тому показник NPV є найкращим засобом виміру прибутковості. Показник IRR також вимірює прибутковість, але вона виражена у процентному відношенні. Дехто з тих, хто приймає рішення, вважають це за краще. IRR містить інформацію щодо “граничної норми безпеки” проекту, якої немає у NPV. MIRR притаманні всі властивості NPV. Це найкраще припущення ставки реінвестування. При її застосуванні не виникає проблеми мультиплікації. Їх легко розрахувати, тому їх необхідно розглядати у сукупності під час і прийняття рішень.
Оцінювання економічної ефективності реальних інвестиційних проектів
в умовах інфляції
Інфляція може помітно змінити вигідність проекту. Серед основних факторів, що впливають на грошові потоки та вимагають відповідного їх коригування при оцінювані ефективності є обсяги грошових надходжень від реалізації продукції (валовий дохід) та змінні витрати.
Для разових початкових інвестицій формула визначення чистого приведеного до теперішньої вартості доходу в умовах інфляції (1.7.) буде мати такий вигляд:
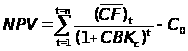 ,
(1.7.)
CF –грошові потоки в t-році;
CBKc – середньозважена вартість капіталу, що також включає інфляційну премію;
C0 –початкові інвестиції.
Коефіцієнт дисконтування в умовах інфляції розраховується за формулою (1.8.):
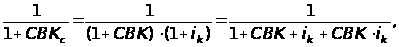 (1.8.)
де CBKc – середньозважена вартість капіталу, що також включає інфляційну премію;
ik – показник інфляції; в свою чергу величина 1+СВК·ik – інфляційна премія.
Таким чином, CBKc = 1+СВК+ ik + СВК·ik (так звана формула Фішера).
При розробці інвестиційного проекту важливого значення набуває правильне прогнозування темпів інфляції – її переоцінка може призвести у майбутньому до великих труднощів з погашенням зобов’язань перед інвесторами. Найпростіший спосіб тут такий:
взяти прогнози темпів інфляції з кількох незалежних джерел (включаючи прогнози НБУ, уряду);
класифікувати елементи майбутніх грошових надходжень за ступенем “чутливості” до інфляційних процесів.
Ще на початку попереднього розгляду проекту заздалегідь неприйнятними вважаються проекти, рентабельність (дохідність) яких нижче за рівень інфляції.
Ефективність реальних інвестиційних проектів
в умовах ризику
Під ризиком розуміють імовірність виникнення збитків або недоотримання доходів порівняно з варіантом, що прогнозується.
Ризиковість інвестиційного проекту виражається у відхиленні грошового потоку для даного проекту від очікуваного. При розгляданні альтернативних проектів можна оцінити грошові потоки керуючись експертними оцінками ймовірності їх надходження та величиною відхилень членів потоку від очікуваних величин. З двох проектів, що порівнюються, проект з більшим значенням цього відхилення вважається більш ризиковим.
Сутність імітаційного моделювання в оцінці ризику полягає в корегуванні грошового потоку проекту і наступним розрахунком NPV для всіх можливих його сценаріїв (варіантів). Отже, методика аналізу в даному випадку полягає в наступному:
За кожним проектом, що розглядається будують на основі експертних оцінки три можливих варіанти розвитку: найгірший, найбільш реальний та оптимістичний.
Розраховується NPV для найгіршого варіанту (NPVН)
NPV найбільш реального (NPVР);
NPV оптимістичного варіанту (NPVО).
3. Для кожного проекту розраховується найбільша зміна NPV -розмах варіації (RNPV) за формулою (1.9):
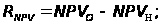 (1.9.)
З двох проектів, що порівнюються вважає більш ризиковим той, у якого більший варіаційний розмах (RNPV).
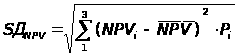
Згідно іншого підходу до оцінки ризику за імітаційною моделлю, замість RNPV розраховують середнє квадратичне відхилення за формулою (1.10.):
 (1.10.)
де NPVі – загальний фінансовий підсумок кожного з варіантів, що розглядаються;
 =
середнє значення
NPV, зваженого
за присвоєними
ймовірностями
(Рі) (1.11.):
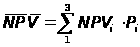 (1.11.)
Проект з більшим значенням середнього квадратичного відхилення вважається більш ризиковим. Одже, варто співвідносити прибутковість інвестицій з величиною ризику по цьому проетку.
Розділ 2. Управління реальними інвестиціями підприємства
з переробки металобрухту ТОВ СП “Укрроссталь”
2.1. Аналіз вибору пріоритетних напрямків реального інвестування
СП “Укрроссталь"
Спільне українсько-російське підприємство з іноземними інвестиціями СП «Укрроссталь» є товариством з обмеженою відповідальністю, яке створене у 1995 році. «Укрроссталь» сплановано як комплексний виробничо-переробний заклад з повним циклом переробки металобрухту, як напівфабрикату, так і готового (роздрібненого та пакетованого) для вжитку та подальшої реалізації продукту. Цей комплекс базується у Запорізькій області та використовує ресурси, що вкладаються співзасновниками компанії СП «Укрроссталь», у тому числі компанією «Геррет Лтд» (Росія). На сьогоднішній день статутний фонд підприємства становить 1835,60 тис. грн, з них 1101,36 тис. грн. — 65% внесок ТОВ «Геррет Лтд». СП «Укрроссталь» — одне з провідних підприємств не тільки в Україні,