Управління реальними інвестиціями на підприємстві
Зниження обсягів продажів можливо в результаті втрати підприємством частки ринку з появою на ринку більшої кількості операторів, здатних надати подрібнений та сортований брухт відповідно до вимог ринку.
Основою маркетингової політики СП «Укрроссталь» є використання системи прямих зв'язків із споживачами, що забезпечує максимальну обізнаність широкого кола потенційних споживачів з усім спектром товарів.
4.5) Умови фінансування і розрахунок платежів по кредиту
Організація освоєння технології кисневої різки передбачається за рахунок залучення позикових валютних засобів.
Орієнтована вартість придбання визначена в 2,9 $ млн.
Вартість робіт, що забезпечують нормальне функціонування устаткування, що здобуваються, (будівельно-монтажні роботи, інженерні мережі, системи вентиляції й ін.), визначені в 1,2 $ млн.
Фінансування валютних платежів проекту передбачено на кредитно-компенсаційній основі на наступних умовах кредитування:
в рахунок авансу – 15%;
обслуговування кредиту (страховий збір, операційні витрати) – 3.5%;
частина, що залишилася, у плині 3-х років реконструкції, пропорційно вартості виконаних робіт.
Кредит використовується на початку кожного розрахункового періоду. Погашення кредиту здійснюється рівними частками після завершення реконструкції. Відсоток за кредит прийнятий у розмірі 10% річних.
Для погашення заборгованості за валютний кредит намічається продаж на світовому ринку продукції підприємства за вільно-конвертуєму валюту.
4.6) Визначення внутрішньої норми рентабельності
Розрахунок внутрішньої норми рентабельності проекту виконаний методом дисконтування різночасних чистих доходів,
Сумарний приведений чистий доход прийняв нульове значення за період життєвого циклу товару при нормі дисконту – 0.428.
Таким чином, внутрішня норма рентабельності капітальних вкладень складає 42.8%, що говорить про високу ефективність інвестицій.
Коефіцієнт рентабельності продажів (відношення чистого прибутку до обсягу продажів у %) складає: 33.0%, проти 23.5% до реалізації проекту.
Коефіцієнт загальної рентабельності (відношення балансового прибутку до собівартості продукції в %) складає 89.2%, проти 50.7% до реалізації проекту. У таблиці 4.7. розглянуті ризики та їх імовірність.
Таблиця 4.7.
Можливі ризики і форми страхування
| № | Можливі ризики | Можливі втрати | Форми страхування | |
| Політичні ризики | ||||
| 1. | Нестабільність законодавства може привести до росту ставок оподатковування |
Зазначений ризик може привести до росту собівартості і ціни на внутрішньому ринку на 20 –25% |
Неможливість запобігання наслідків цього ризику | |
| Фінансово-економічні ризики | ||||
| 2 | Нестійкість збуту. | Частина продукції може виявитися не заявленої ринком, що приведе до зменшення прибутку (на 37 – 40%) |
Організація довгострокового співробітництва. Пошуки потенційних партнерів |
|
| 3 | Зниження цін конкурентом | Приведе до змушеного зниження ціни і втраті прибутку (5%) | Реалізація проекту дозволить одержати економію палива, й електроенергії. Можливе зниження ціни, за рахунок зниження собівартості – 5% | |
| 4. | Ріст цін на сировину, матеріали, тарифів на перевезення | Ріст цін повинний відповідати темпам інфляції і не робити значного впливу на економічні показники, обчислення у валюті | Ріст цін буде рівною мірою впливати на українських конкурентів і в значній мірі на російських | |
| Організаційні ризики | ||||
| 1. | Низька якість менеджменту підприємства | Імовірність цього ризику мала через достатній рівень компетентності | Формування моделі корпоративного керування | |
2.3. Оцінка привабливості реальних інвестиційних альтернатив СП “Укрроссталь”:
Сфера діяльності: комплексний виробничо-переробний заклад з повним циклом переробки металобрухту, як напівфабрикату, так і готового (роздрібненого та пакетованого) для вжитку та подальшої реалізації продукту.
Інвестиційні проекти
Проект А: Розробка та впровадження у виробництво верстатів пресованого розчленування IUN, управління, контролю енергоносіїв на базі електронних контролерів
Стисла характеристика проекту:
Розробка та впровадження у виробництво верстатів пресованого розчленування IUN, управління, контролю енергоносіїв на базі електронних контролерів, які можуть бути використані в забруднених вимірювальних середовищах (газу, води тощо) на базі електронних контролерів ( АРМ), які дозволять проводити облік хімічного складу, контроль їх переробки.
Проект
знаходиться
на стадії
проведення
базової підготовки
серійного
виробництва.
Інвестиції
здійснюються
у формі інвестиційної
угоди.
Загальна
вартість проекту
становить
13,0 тис. у.о.
Потреба
в зовнішніх
інвестиціях
становить
8,0 тис. у.о.
Термін
реалізації
проекту:
01.01.2006-31.12.2016 рр.
Термін
окупності
проекту -
58 міс
Проект Б: Підготовка виробництва та впровадження технології кисневої різки 5-го класу точності, (HAL-технологія), навісний поверхневий монтаж радіоелементів на блоки елементів (БЕ), припинення використання Хладону-113, застосування методу водного очищення БЕ.
Стисла характеристика проекту:
створення сертифікованої за ISO стандартами переробки друкованих плат та виробів кольорового металу
Проект
знаходиться
на стадії
проведення
базової підготовки
серійного
виробництва.
Інвестиції
здійснюються
у формі інвестиційної
угоди.
Загальна
вартість проекту
становить
15,5 тис. у.о.
Потреба
в зовнішніх
інвестиціях
становить
9,5 млн. грн.
Термін
реалізації
проекту:
2006-2018рр.
Термін
окупності
проекту -
68 міс.
Економічна оцінка інвестиційних альтернатив
Таблиця 3.1.
Вихідні дані для розрахунку привабливості проектів А, Б.
| № |
Показники |
Примітки |
Проект А |
Проект Б |
|
1. |
Потреба в інвестиціях (капітальні вкладення), тис. руб. |
- |
8000 | 7000 – 1-й рік, 2500 – 3-й рік |
|
2. |
Ціна оптової реалізації 1 тони продукту, тис. у.о. |
- |
95 | 96 |
|
3. |
ПДВ, % |
- |
20 | 20 |
|
4. |
Термін реалізації проекту, років |
- |
10 | 14 |
|
5. |
Виробнича потужність цеху, т. |
Щомісячно |
12 | |
|
6 |
Реалізація обладнання в періоді, р |
- |
10 | не підлягає |
|
7 |
Балансова вартість обладнання, тис у.о. |
- |
17000 | 20000 |
|
8 |
Амортизаційні нарахування, % |
Від баланс вартості |
6 | 8 |
|
9 |
Ліквідаційна вартість , % |
Від баланс вартості |
5 | - |
|
10 |
Норма дисконту, % |
- |
11 | 10,5 |
|
11 |
Виробнича потужність, тон/місяць |
через 2 міс від поч. робіт |
12 | 17 |
|
11. |
У перший місяць цех працює із навантаженням потужностей, % |
- |
50 | 46 |
|
12. |
У другий місяць цех працює із навантаженням потужностей, % |
- |
75 | 78 |
|
13. |
Зміні витрати на тону продукції тис. у.о. |
- |
45 | 42 |
|
14. |
Постійні витрати, тис. у.о. |
- |
4700 | 4600 |
Згідно з вихідними даними таблиці 3.1., при реалізації проекту Б необхідні додаткові капітальні вкладення на початку шостого року, нове обладнання дозволить збільшити обсяг реалізації на 5 %, із сьомого року і до закінчення проекту. Рівень інфляції вважається рівним 8%. Ціна залученого капіталу 11%
Економічна оцінка інвестиційних альтернатив
Розрахунок норми дисконту з урахуванням рівня інфляції за формулою (3.1.):
r = r0+r0*і+і, (3.1.), де
r - номінальна процентна ставка
r0 - реальна процентна ставка за 1 крок нарахування відсотка
І - індекс інфляції
r = 0,11+0,11*0,08+0,08=19,88%=20%
Первісні розрахунки обсягу виробництва і результатів по проекті проведемо на один місяць роботи цеху , потім приведемо розрахунок обсягу виробництва продукції за рік з урахуванням завантаження виробничої потужності цеху .
Ціна реалізації без ПДВ по проекті А = 95*100/120 = 86,4тис. у.о.
Ціна реалізації без ПДВ по проекті Б =96*100/120=87,3 тис.у.о.
Розрахунок прибутку від реалізації:
Розрахунок розміру виручки та прибутку в перший рік реалізації проекту приведений у таблиці 3.2. – 3.3. У перший і другий місяць виробничий потужність складає відповідно 50 % і 75% від планової. У такий спосіб:
Виторг у перший місяць по проекту А = 11*0,5*86,4 = 475,2 тис. у.о.
Виторг у другий місяць = 11*0,75*86,4= 712,8 тис. у.о.
Обсяг реалізації за наступні роки приймаємо без змін виходячи з досягнутої максимальної виробничої потужності устаткування: 11 тонни на місяць * 12 місяців у році = 144 тон у рік.
Відповідно виторг від реалізації продукції складе за другий і наступні роки:
Виторг річна (без ПДВ) = 11 т. * 12 міс. * 86,4= 12441,6 тис. у.оАналогічно зроблено розрахунки по проекту Б.
Таблиця 3.2.
Прогноз прибутку від реалізації (проект А), тис. у.о.
|
Показник |
Період |
|||
|
0 |
1 |
2 |
3 |
|
| 1. Об’єм виробництва, тис. тон | 135 | 144 | 144 | 144 |
| 2. Ціна реалізації без ПДВ, тис. у.о. | 86,4 | 86,4 | 86,4 | 86,4 |
| 3. Виручка від реалізації без ПДВ | 11664 | 12441,6 | 12441,6 | 12441,6 |
| 4. Сума поточних витрат (повна собівартість), разом, у тому числі: | -10775 | -11180 | -11180 | -11180 |
| постійні витрати | -4700 | -4700 | -4700 | -4700 |
| змінні витрати | -6075 | -6480 | -6480 | -6480 |
| 5. Прибуток до опод-ня (гр.3- гр.4) | 889,0 | 1261,6 | 1261,6 | 1261,6 |
| 6. Податок на прибуток (25%) | 213,4 | 302,8 | 302,8 | 302,8 |
| 7. Чистий прибуток (гр.5-гр.6) | 675,6 | 958,8 | 958,8 | 958,8 |
*Формула розрахунку показників зазначена в дужках після назви показника
Таблиця 3.3.
Прогноз прибутку від реалізації (проект Б), тис. у.о.
| Показник | Період | |||
|
0 |
1 |
2 |
3 |
|
| 1. Об’єм виробництва, тис. тон | 135 | 144 | 144 | 151,2 |
| 2. Ціна реалізації без ПДВ, тис. у.о. | 87,3 | 87,3 | 87,3 | 87,3 |
| 3. Виручка від реалізації без ПДВ | 11785,5 | 12571,2 | 12571,2 | 13199,8 |
| 4. Сума поточних витрат (повна собівартість), разом, у тому числі: | -10270 | -10648 | -10648 | -10950,4 |
| постійні витрати | -4600 | -4600 | -4600 | -4600 |
| змінні витрати | -5670 | -6048 | -6048 | -6350,4 |
| 5. Прибуток до оподаткування (гр.3- гр.4) | 1515,5 | 1923,2 | 1923,2 | 2249,4 |
| 6. Податок на прибуток (25%) | 363,7 | 461,6 | 461,6 | 539,8 |
| 7. Чистий прибуток (гр.5-гр.6) | 1151,8 | 1461,6 | 1461,6 | 1709,5 |
*Формула розрахунку показників зазначена в дужках після назви показника
Таблиця 3.4.
Чистий дисконтований дохід від реалізації інвестиційного проекту А (тис. у.о.)
|
Показник |
Період | |||
|
0 |
1 |
2 |
3 |
|
| 1. Чистий прибуток | 675,6 | 958,8 | 958,8 | 958,8 |
| 2. Амортизаційні нарахування | 1020 | 1020 | 1020 | 1020 |
| 3. Капіталовкладення | 8000 | |||
| 4. Ліквідаційна вартість | 850 | |||
| 5. Чистий грошовий дохід (гр.1+гр.2-гр.3+гр.4) | -6304,4 | 1978,8 | 1978,8 | 2828,8 |
| 6. Коефіцієнт дисконтування | 0,833 | 0,694 | 0,579 | 0,162 |
| 7. Чистий дисконтований дохід (гр.5*гр.6) | -5251,5 | 1373,3 | 1145,7 | 458,3 |
| 8. Чистий дисконтований дохід з кумулятивний (зростаючим) результатом | -5251,5 | -3878,2 | -2732,5 | 1535,0 |
| 9. Дисконтовані грошові надходження (гр.1+гр.2+гр.4)*гр.6 | 1412,5 | 1373,3 | 1145,7 | 458,3 |
*Формула розрахунку показників зазначена в дужках після назви показника
Таблиця 3.5.
Чистий дисконтований дохід від реалізації інвестиційного проекту Б (тис. у.о.)
|
Показник |
Період |
|||
|
0 |
1 |
2 |
3 |
|
| 1. Чистий прибуток | 1151,8 | 1461,6 | 1461,6 | 1709,5 |
| 2. Амортизаційні нарахування | 1600 | 1600 | 1600 | 1600 |
| 3. Капіталовкладення | 7000 | - | 2500 | - |
| 4. Ліквідаційна вартість | - | - | - | 1000 |
| 5. Чистий грошовий дохід (гр.1+гр.2-гр.3+гр.4) | -4248,2 | 3061,6 | 561,6 | 4309,5 |
| 6. Коефіцієнт дисконтування | 0,833 | 0,694 | 0,579 | 0,162 |
| 7. Чистий дисконтований дохід (гр.5*гр.6) | -3538,8 | 2124,8 | 325,2 | 698,1 |
| 8. Чистий дисконтований дохід з кумулятивний (зростаючим) результатом | -3538,8 | -1414,0 | -1088,8 | 5980,1 |
| 9. Дисконтовані грошові надходження (гр.1+гр.2+гр.4)*гр.6 | 2292,2 | 2124,8 | 1772,7 | 698,1 |
*Формула розрахунку показників зазначена в дужках після назви показника
Таблиця 3.6.
Вихідні дані для розрахунку внутрішньої норми прибутковості (проект А)
|
Показник |
Період |
|||
|
0 |
1 |
2 |
3 |
|
| 1. Коефіцієнт дисконтування, r=30 | 0,769231 | 0,59172 | 0,45517 | 0,0725 |
| 2. Чистий дисконтований дохід (тис. у. о.) | -4849,51 | 1170,90 | 900,69 | 69,51 |
| 3. Чистий дисконтований дохід із зростаючим рез-том (тис. у. о.) | -4849,51 | -3678,61 | -2777,92 | -328,12 |
| 4. Коефіцієнт дисконтування, r=25 | 0,800 | 0,640 | 0,512 | 0,107 |
| 5. Чистий дисконтований дохід (тис. у. о.) | -5043,49 | 1266,44 | 1013,16 | 102,59 |
| 6. Чистий дисконтований дохід із зростаючим результатом (тис. у. о.) | -5043,49 | -3777,05 | -2763,89 | 330,68 |
Таблиця 3.7.
Вихідні дані для розрахунку внутрішньої норми прибутковості (проект Б)
|
Показник |
Період |
|||
|
0 |
1 |
2 |
3 |
|
| 1. Коефіцієнт дисконтування, r=50 | 0,667 | 0,444 | 0,296 | 0,017 |
| 2. Чистий дисконтований дохід (тис. у. о.) | -2833,55 | 1359,35 | 166,23 | 73,26 |
| 3. Чистий дисконтований дохід із зростаючим рез-том | -2833,55 | -1474,20 | -1307,97 | 559,04 |
| 4. Коефіцієнт дисконтування, r=70 | 0,588 | 0,346 | 0,204 | 0,005 |
| 5. Чистий дисконтований дохід (тис. у. о.) | -2497,94 | 1059,31 | 114,29 | 21,55 |
| 6. Чистий дисконтований дохід із зростаючим результатом (тис. у. о.) | -2497,94 | -1438,63 | -1324,34 | -384,41 |
Розрахунок показників економічної ефективності проекту (Таблиці 3.4.- 3.5.):
1. NPV, накопичений за час реалізації проекту А (табл. 3, стор. 8, стовпчик 10), слав –1535,0 тис. у.о., проекту Б (табл. 4, стр. 8, стовпчик 10)- 5980,1 тис. у.о.
2. Розрахуємо IRR (ВНД) проекту на основі даних за формулою ( 3.3. а,б):
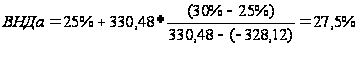 (3.3.а)
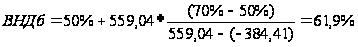 (3.3.б)
3. Термін окупності складає для проекту А 6 повних років. Число місяців розрахуємо за формулою (3.4.):
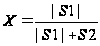 (3.4.)
Де
 - абсолютна
величина останнього
негативного
сальдо накопиченого
потоку грошового
доходу , S2 – значення
першого позитивного
сальдо накопиченого
потоку грошового
доходу .
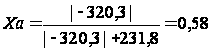 (3.4.а)
Для проекту Б повне число років окупності складає три роки, число місяців:
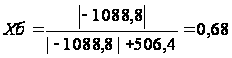 (3.4.б)
Індекс прибутковості, розрахований через відношення суми дійсної вартості грошових надходжень (сума значень по рядку 9 з таблиці 3.6. - 3.7. відповідно для проектів А, Б) до величини інвестицій. Оскільки інвестиції в проекті Б вкладаються в різні періоди часу, те необхідно врахувати сучасну вартість всіх інвестицій:
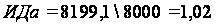 (3.5.а)
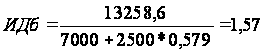 (3.5.б)
Таблиця 3.9.
Показники ефективності інвестиційних альтернатив
| № | ПОКАЗНИК | ПРОЕКТ А | ПРОЕКТ Б |
| 1. | NPV | 1535 | 5980,1 |
| 2. |
IRR |
27,5 | 61,9 |
| 3. | Термін окупності | 6,58 | 3,68 |
| 4. | АRR | 1,02 | 1,57 |
Висновки :
1. Чистий дисконтований дохід (NPV) (інтегральний ефект) - величина позитивна в обох проектах – А, Б, за час здійснення проекту А складає 1535 тис. у.о, що менше ,ніж у проекту Б на 74% ( дані подані у таблиці 3.9)
2. Індекс прибутковості проекту (ARR) А більше 1, складає 1,02 - це менше, ніж у проекту Б.
3. Термін окупності проекту А - 6,58 року, це , безумовно менше терміну реалізації проекту, але в проекту Б цей показник краще - 3,68 роки.
4. Внутрішня норма окупності (IRR) проекту А - 27,5% перевищує заданий рівень прибутковості - 15%, але це значно менше, ніж у проекту Б.
На підставі результатів розрахунку вищевказаних критеріїв економічної ефективності вважаємо , що доходи , одержувані в результаті реалізації проекту А и проекту Б окупають витрати. Дані розрахунків показує більш високої економічної ефективності проекту Б по всіх розглянутих критеріях.
Аналіз беззбитковості
Таблиця 3.10.
Точка беззбитковості й операційний важіль для проекту А
| 1. | Змінні витрати на одиницю продукції (тону), тис. у.о. | 45 |
| 2. | Разом постійні витрати, тис. у.о. | 4700 |
| 3. | Ціна одиниці продукції, тис. у.о. | 86,4 |
| 4. | Маржинальний дохід (ціна – змінні витрати) | 41,4 |
| 5. | Точка беззбитковості, тон (рядок.2/ рядок.4) | 113,53 |
| 6. | Точка беззбитковості, (рядок. 2/ (1-рядок.1/рядок.3) тис. у.о. | 9791,7 |
| Розрахунок запасу беззбитковості | ||
| 7. | План продажів, тон | 144 |
| 8. | Прибуток ( рядок.3*рядок.7), тис. у.о. | 12441,6 |
| 9. | Загальні зміні витрати (рядок.1*рядок.7), тис. у.о. | 6480 |
| 10. | Прибуток валовий (рядок. 8- рядок.9- рядок.2) | 1261,6 |
| 11. | Запас беззбитковості, у.о. (Прибуток – Точка беззбитковості у грошовому виразі або рядок.8-рядок.6) | 2649,93 |
| 12. | Запас беззбитковості, % (Зона беззбитковість/Дохід, рядок.11/ряд.8) | 21,29 |
| 13. | Вкладений прибуток (рядок. 8- радок.9) | 5961,6 |
| 14. | Операційний важіль (рядок 13/рядок.10) | 4,73 |
Таблиця 3.11.
Точка беззбитковості й операційний важіль для проекту Б
| 1. | Змінні витрати на одиницю продукції (тону), тис. у.о. | 42 |
| 2. | Разом постійні витрати, тис. у.о. | 4600 |
| 3. | Ціна одиниці продукції, тис. у.о. | 87,3 |
| 4. | Маржинальний дохід (ціна – змінні витрати) | 45,3 |
| 5. | Точка беззбитковості, тон (рядок.2/ рядок.4) | 101,54 |
| 6. | Точка беззбитковості, (рядок. 2/ (1-рядок.1/рядок.3) тис. у.о. | 8846,1 |
| Розрахунок запасу беззбитковості | ||
| 7. | План продажів, тон | 151,2 |
| 8. | Прибуток ( рядок.3*рядок.7), тис. у.о. | 13199,8 |
| 9. | Загальні зміні витрати (рядок.1*рядок.7), тис. у.о. | 6350,4 |
| 10. | Прибуток валовий (рядок. 8- рядок.9- рядок.2) | 2249,4 |
| 11. | Запас беззбитковості, у.о. (Прибуток – Точка беззбитковості у грошовому виразі або рядок.8-рядок.6) | 4353,65 |
| 12. | Запас беззбитковості, % (Зона беззбитковість/Дохід, рядок.11/ряд.8) | 32,29 |
| 13. | Вкладений прибуток (рядок. 8- радок.9) | 6849,4 |
| 14. | Операційний важіль (рядок 13/рядок.10) | 3,05 |
Відповідно до отриманих розрахунків з таблиць 3.10 – 3.11., по проекті А річний обсяг виробництва продукції, при якому підприємство не одержує прибутку , але і не несе збитків - 113,53 тон, проектна потужність цеху - 144 тонни (11 тонн/місяць * 12 місяців). Запас міцності складає 21,29%.
Виходячи з визначення операційного важеля одержуємо, що 10-ти процентне збільшення обсягу продажів призводить до збільшення прибутку на 40,73%.
Відповідно до отриманих розрахунків по проекту Б річний обсяг виробництва продукції, при якому підприємство не одержує прибутку , але і не несе збитків - 101,54 тон, проектна потужність цеху - 151,2 тон. Запас міцності складає 32,29%.
Виходячи з визначення операційного важеля одержуємо, що 10-ти процентне збільшення обсягу продажів приводить до збільшення прибутку на 30,5%.
Виходячи з отриманих даних можна зробити висновок , що проект Б найбільш кращий, чим проект А тому що:
1. Точка беззбитковості проекту Б має менше значення, ніж у проекту А. Це свідчить про те, що проект Б при меншому обсязі виробництва почне приносити прибуток.
2. запас міцності проекту Б перевищує запас міцності проекту А на 11%.
3. операційний важіль проекту Б нижче, ніж у проекту А, що краще в умовах нестабільної економіки.
Аналіз чутливості Чистого приведеного доходу NPV
Як фактори, що відбиває зміни ЧДД проекту розглянемо , у діапазоні від -20% до 20%: обсяг інвестицій, обсяг реалізації, ціна реалізації, зміна собівартості, таблиця 3.12.
Таблиця 3.12.
Вплив факторів на величину NPV (тис. у.о.)
| проект А | проект Б | |||||
| -20 | 0 | 20 | -20 | 0 | 20 | |
| об’єм | -2217,4 | 1535 | 5177,3 | 1766,5 | 5980,1 | 14092,1 |
| об’єм інвестицій | 2867,8 | 1535 | 202,2 | 7435,8 | 5980,1 | 4524,4 |
| ціна продукції | -6305,1 | 1535 | 8378,1 | -2150,4 | 5980,1 | 14110,7 |
| собівартість | 8609,1 | 1535 | -5539,1 | 12814,6 | 5980,1 | -8543 |
Як видно на рисунку 3.2., найбільш чуттєвий проект А до відхилення собівартості, особливо убік підвищення. Це робить залежним проект від впливу зміни цін постачальників, що відповідно повинно бути враховане в плані висновку договорів на постачання сировини, енергії.
Другим по значущості є фактор зміни ціни реалізації. Ріст ціни на 20% приведе до росту NPV на 545%, але і значне скорочення NPV у випадку зниження ціни реалізації.
Третім по значимості є фактор зміни обсягу реалізації. При зниженні обсягу реалізації сума NPV ставати негативною.
Найменш чуттєвий проект А к зміні обсягу інвестицій, коливання величини яких дозволяють залишатися NPV позитивною величиною .
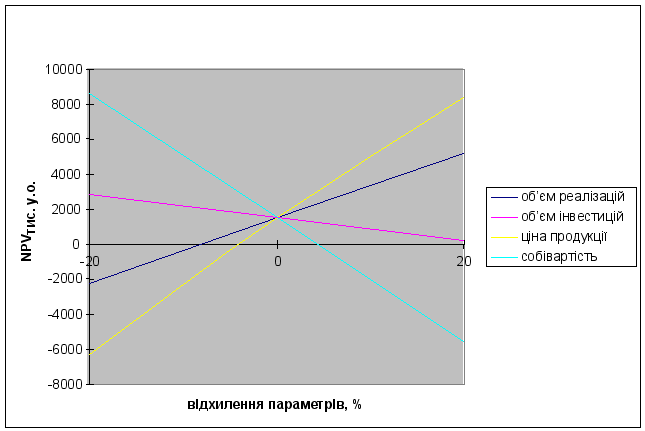 Рис. 3.2. Аналіз
чутливості
Чистого приведеного
доходу проекту
А
Найбільш значними факторами в реалізації проекту Б, як видно на мал. 2, є також собівартість продукції і її ціна реалізації. Але проект Б менш чуттєвий у порівнянні з проектом А к коливанням розглянутих факторів (рисунок 3.2.).
Висновки .
1. Чистий дисконтований дохід (NPV) (інтегральний ефект) - величина позитивна й у проекту А и у проекту Б, за час здійснення проекту А складає 1535 тис. у.о., що менше ,ніж у проекту Б на 74%.
2. Індекс прибутковості проекту (IRR) А більше 1, складає 1,02 - це менше, ніж у проекту Б.
3. Строк окупності проекту А - 6,58 року, це , безумовно менше терміну реалізації проекту, але в проекту Б цей показник краще - 3,68 роки.
4. IRR проекту А - 27,5% перевищує заданий рівень прибутковості - 15%, але це значно менше, ніж у проекту Б.
5. Точка беззбитковості проекту Б має менше значення, ніж у проекті А. Це свідчить про те, що проект Б при меншому обсязі виробництва почне приносити прибуток.
6. Запас міцності проекту Б перевищує запас міцності проекту А на 11%.
7. Операційний важіль проекту Б нижче, ніж у проекту А, що краще в умовах нестабільної економіки.
8. Згідно даним графіків "аналізу чутливості NPV" можна зробити висновок , що проект Б менш чуттєвий до коливань факторів, ніж проект А.
На основі проведеного аналізу можна зробити висновок про більшу ефективність вкладення інвестицій у проект Б.
Розділ 3. Інформаційні системи як інструмент підвищення
ефективності управління реальними інвестиціями
3.1. Інформаційні системи в процесі управління реальними інвестиціями
Широка інформатизація всіх сфер діяльності нашого суспільства принципово зміцнює роль інформації та інформаційних технологій. Особливо актуальні ці питання для економічних об'єктів: виробничих підприємств, інвестиційних організацій, фірм, компаній, фінансових, банківських, податкових, торгівлі, маркетингу, державних та інформаційних органів управління.
Управління названими об'єктами – постійний процес переробки значних обсягів різнобічної інформації, для якого характерно1:
зростаюча потреба в інформації, яка являється основою для прийняття рішень в управлінні;
значний обсяг інформації та складні інформаційні зв'язки між показниками, динамізм даних, які використовуються в управлінні;
велика кількість обчислювальних та логічних операцій, які виконує управлінський персонал;
можливість формалізації переважної більшості задач як в типових ситуаціях, так і при рішенні проблем в слабо структурованих або неструктурованих проблемах.
якість управління та прийняття рішень в економіці тісно пов'язана з використанням сучасних засобів комп'ютерної техніки та інформаційних технологій. Основним підходом до їх використання являється створення та застосування інформаційних систем (ІС) у менеджменті
За змістом автоматизовані системи (АС) — це система, яка складається з персоналу і комплексу засобів автоматизації його діяльності та реалізує інформаційну технологію виконання установлених функцій.
 Призначення
автоматизованих
систем (АС) в
економіці —
це автоматизація
розрахунків,
під якою розуміють
людино-машинне
1Андрієнко А.С. Підтримка рішень в сучасних умовах // ek-lit.agava/books.htm
розв'язування економічних завдань.
АСУ являє собою систему управління, яка орієнтована на широке й комплексне використання технічних засобів і економіко-математичних методів для розв'язування інформаційних завдань управління.
Інформаційні системи можуть значно різнитися за типами об'єктів управління, характером та обсягом розв'язуваних завдань і рядом інших ознак.
Загальноприйнятої класифікації АС у даний час не існує. Пропонується класифікація АС наступними ознаками 1:
1. За рівнем або сферою діяльності - державні, територіальні (регіональні), галузеві, об'єднань, підприємств, технологічних процесів.
2. За рівнем автоматизації процесів управління — інформаційно-пошукові, інформаційно-довідкові, інформаційно-керівні, системи підтримки прийняття рішень, інтелектуальні АС.
3. За ступенем централізації обробки інформації — централізовані АС, децентралізовані АС, інформаційні системи колективного використання.
4. За ступенем інтеграції функцій — багаторівневі АС з інтеграцією за рівнями управління (підприємство — об'єднання, об'єднання — галузь і т. ін.), багаторівневі АС