Планування бюджету фірми й операційний аналіз її діяльності
Для визначення маси прибутку після проходження порогу рентабельності, достатньо помножити кількість товару, проданого понад граничний обсяг виробництва, на питомий розмір валової маржі, що "сидить" у кожній одиниці проданого товару:
=
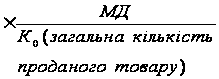
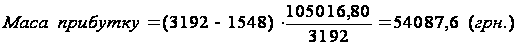
Обсяг граничної виручки (тобто поріг рентабельності в грошовому виразі) розраховується так:
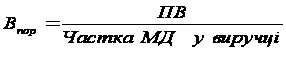 (9)
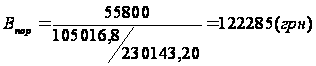
Розрахунок запасу фінансової міцності
Різниця між досягнутою фактичною виручкою від реалізації і граничною виручкою являє собою запас фінансової міцності підприємства:
Запас фінансової міцності = фактична виручка - порогова виручка,
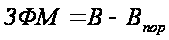 (10)
%ЗФМ = ЗФМ /В Ч 100%
ЗФМ=230143,2-122285=107858,09
%ЗФМ=107858,09 / 230143,2Ч 100%=47% (11)
%ЗФМ – запас фінансової міцності в процентах до виручки від реалізації
Запас фінансової міцності нашого підприємства дорівнює = 107858,09грн.
%ЗФМ =47%.
Тобто це означає, що підприємство може знизити свою виручку на 47% щоб залишатися в зоні прибутковості. Якщо ЗФМ% > 10% , то підприємство має достатньо нормальний відсоток запасу фінансової міцності.
Чим вище поріг рентабельності, тим складніше підприємцю його переступити, щоб вижити. Зниження порогу рентабельності можна досягти нарощуванням валової маржі (підвищуючи ціну чи / та обсяг реалізації, знижуючи змінні витрати), чи скороченням постійних витрат.
Прогнозуємий прибуток розраховується множенням запасу фінансової міцності на коефіцієнт валової маржи (долю МД у виручці).
П прогн. = ЗФМ Ч Доля МД у виручці (12)
П прогн. =107858,09Ч 0,45=49216,8 грн.
Дія операційного (виробничого) важеля проявляється в тому, що будь-яка зміна виручки від реалізації завжди породжує більш сильну зміну прибутку. Сила дії операційного важеля показує, скільки відсотків зміни прибутку дає кожний відсоток зміни виручки, та розраховується відношенням валової маржи до прибутку:
СВОВ = МД / П (13)
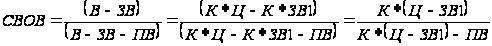
ЗВ1 – змінні витрати одиниці товару
К – кількість одиниць товару
Ц – ціна одиниці товару
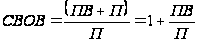 (14)
Сила дії операційного важеля (розрахована за будь-якою з цих формул) показує ступінь підприємницького ризику: чим більше ефект операційного важеля, тим більше підприємницький ризик.
СВОВ = 105016,8/ 49216,8= 2,13
Це означає, що прибуток нашого підприємства змінюється в 2,13 рази швидше по відношенню до виручки.
У таблиці 15 представлений порядок розрахунку маржинального доходу та поетапного проведення операційного аналізу нашого підприємства.
| Вихідні дані | Зростання виручки | Зниження виручки | |
| 1.Виручка від реалізації | 230143,20 | 253157,52 | 207128,88 |
| 2.Мінус:Перемінні витрати: | 125126,40 | 137639,04 | 112613,76 |
| 3.Валова маржа (маржинальний прибуток)=В-ПВ | 105016,80 | 115518,48 | 94515,12 |
| 4. Мінус: Постійні витрати: | 55800,00 | 55800,00 | 55800,00 |
| 5. Прибуток П = МД - Пост.В | 49216,80 | 59718,48 | 38715,12 |
| 6. Коефіцієнт валової маржі п.3/п.1 | 0,4563 | 0,4563 | 0,4563 |
| 7. Коефіцієнт валової маржі у відсотках. Процент валової маржі | 45,63% | 45,63% | 45,63% |
| 8. Поріг рентабельності п.4/п.6 | 122285,11 | 122285,11 | 122285,11 |
| 9. Запас фінансової міцності: виручка від реалізації - поріг рентабельності п.1-п.8 | 107858,09 | 130872,41 | 84843,77 |
| 9.1. % ЗФМ | 46,87% | 51,70% | 40,96% |
| 10. Прибуток: запас фінансової мвцності х коефіцієнт валової маржі | 49216,80 | 59718,48 | 38715,12 |
| 11. Сила впливу операційного важеля | 2,13 | 1,93 | 2,44 |
В реальному житті часто виникає ситуації, які впливають на остаточний фінансовий результат діяльності (зміна ціни, обсягу, постійних, змінних витрат). З цією метою менеджерами використовується аналіз чуттєвості. В його основі лежить розрахунок обсягу реалізації, який забезпечує постійний результат (П = const) при зміні одного з показників виробництва чи реалізації продукції (основних елементів операційного важеля). Для цього використовують наступні формули:
1) якщо змінюються змінні витрати:
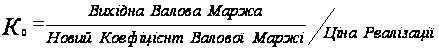 (15)
при зміні постійних витрат:
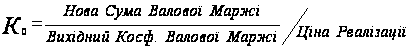
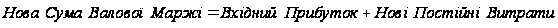
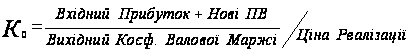 (16)
при зміні ціни реалізації:
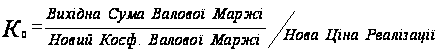 (17)
Нижче наведено алгоритм проведення аналізу чутливості на прикладі 10-процентної зміни основних елементів операційного важеля (табл. 16).
Вихідне положення при виробництві 3192 штук виробів:
ціна одного виробу – 72,1грн.;
перемінні витрати - 39,2 грн/шт;
постійні витрати - 55 800 грн.
Таблиця 16.
Таблиця фінансових результатів у вихідному положенні
| Показники | Всього,грн | % до виручки |
| 1 .Виручка від реалізації (72,1 х 3192) | 230143,20 | 100,00% |
| 2.Перемінні витрати (39,2 х 3192) | 125126,40 | 54,37% |
| 3. Маржинальний прибуток (п.1 - п.2) | 105016,80 | 45,63% |
| 4. Постійні витрати | 55800,00 | 24,25% |
| 5. Прибуток (п.З - п.4) | 49216,80 | 21,39% |
Аналіз чутливості припускає оцінку 10-відсоткової зміни ціни (наприклад, збільшення її) шляхом відповіді на два питання:
1. Як при цьому зміниться прибуток?
2. При якому обсязі реалізації можна отримати старий результат (тобто старий прибуток)?
При 10% збільшенні нова ціна стане:
72,1 * 1,1 = 79,31 грн.
Тоді фінансові результати будуть такими, як наведено у табл.17.
Таблиця 17.
Таблиця фінансових результатів при новій ціні
| Показники | Всього, грн | Частка в виручці |
| 1. Виручка від реалізації (нова) (79,31 х 3192) | 253157,52 | 100,000% |
| 2. Перемінні витрати (39,2 х 3192) | 125126,40 | 49,426% |
| 3. Маржинальний прибуток (п.1 - п.2) | 128031,12 | 50,574% |
| 4. Постійні витрати | 55800,00 | 22,042% |
| 5. Прибуток (п.3 - п.4) | 72231,12 | 28,532% |
Розходження з первісною величиною (49216,8) може мати місце за рахунок скорочення при розрахунках Ко.
Таким чином, у результаті 10% збільшення ціни зміна прибутку складе:
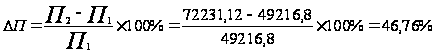
Далі необхідно визначити, при якому обсязі реалізації можна одержати старий прибуток (49216,8 грн.). Для цього варто використовувати формулу (17):
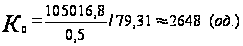
Це означає, що для досягнення незмінного прибутку потрібно за нової ціни реалізувати 1241 одиниць товару.
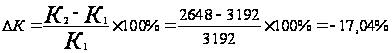
Таким чином, підвищення ціни товару на 10 % компенсує зниження обсягу реалізації на 17,04 %:
Результати аналізу чутливості при 10-відсотковому збільшенні ціни наводяться у табл.18.
Таблиця 18.
Результати аналізу
| Показник |
Первісний обсяг – 3 192 шт. |
Обсяг, що забезпечує старий прибуток - 1241 шт. | ||
| грн. | % | грн. | % | |
| 1. Виручка від реалізації (79,31 х К) | 253157,52 | 100,000% | 207633,58 | 100,000% |
| 2. Змінні витрати (39,2 х К) | 125126,40 | 49,426% | 102625,60 | 49,426% |
| 3. Маржинальний прибуток (п.1-п.2) | 128031,12 | 50,574% | 105007,98 | 50,574% |
| 4. Постійні витрати | 55800,00 | 22,042% | 55800,00 | 26,874% |
| 5. Прибуток (п.3 - п.4) | 72231,12 | 28,532% | 49207,98 | 23,699% |
Розходження з первісною величиною (49216,8) може мати місце за рахунок скорочення при розрахунках Ко.
Висновок: 10-відсоткове збільшення ціни приводить до збільшення прибутку на 46,76%, а також дозволяє скоротити обсяг реалізації на 17,04% за умови збереження старого прибутку при новій ціні.
Аналогічну процедуру (з використанням табл.15-17) виконуємо для проведення аналізу чутливості фінансових результатів до зміни структури витрат (змінних і постійних), показуючи в результаті величину зміни прибутку при первісному обсязі товару (при нових витратах) та визначаючи кількість товару, котру необхідно реалізувати для досягнення первісного прибутку.
Оцінемо10-відсоткове зниження постійних витрат:
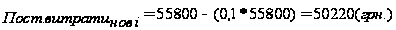
Таблиця 19.
Таблиця фінансових результатів при нових постійних витратах
| Показники | Всього, грн | Частка в виручці |
| 1. Виручка від реалізації (нова) (72,1 х 3192) | 230143,20 | 100,00% |
| 2. Перемінні витрати (39,2 х 3192) | 125126,40 | 54,37% |
| 3. Маржинальний прибуток (п.1 - п.2) | 105016,80 | 45,63% |
| 4. Постійні витрати | 50220,00 | 21,82% |
| 5. Прибуток (п.3 - п.4) | 54796,80 | 23,81% |
Таким чином, у результаті 10-відсоткового зменшення постійних витрат зміна прибутку складе:
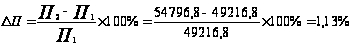
Далі необхідно визначити, при якому обсязі реалізації можна одержати старий прибуток (49216,8 грн.). Для цього варто використовувати формулу (16):
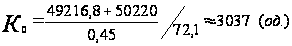
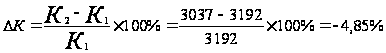
Це означає, що для досягнення незмінного прибутку потрібно за нових постійних витрат реалізувати 3037 одиниць товару.
Результати аналізу чутливості при 10-відсотковому зниженні постійних витрат наводяться у табл.20
Таблиця 20.
Результати аналізу
| Показник |
Первісний обсяг – 3192шт. |
Обсяг, що забезпечує старий прибуток, - 3037 шт. |
||
| грн | % | грн | % | |
| 1. Виручка від реалізації (72,1 х К) | 230143,20 | 100,00% | 217886,20 | 100,00% |
| 2. Змінні витрати (39,2 х К) | 125126,40 | 54,37% | 118462,40 | 54,37% |
| 3. Маржинальний прибуток (п.1-п.2) | 105016,80 | 45,63% | 99423,80 | 45,63% |
| 4. Постійні витрати | 50220,00 | 21,82% | 50220,00 | 23,05% |
| 5. Прибуток (п.3 - п.4) | 54796,80 | 23,81% | 49203,80 | 22,58% |
Розходження з первісною величиною (49216,8) може мати місце за рахунок скорочення при розрахунках Ко.
Таким чином, зниження постійних витрат на 10 % компенсує зниження обсягу реалізації на 4,85 %.
Висновок: 10-відсоткове зниження постійних витрат приводить до збільшення прибутку на 31,8%, а також дозволяє скоротити обсяг реалізації на 4,85% за умови збереження старого прибутку при нових постійних витратах.
Оцінемо10-відсоткове зниження змінних витрат:
При 10-відсотковому зменшенні величина змінних витрат стане:
39,2 * 0,9 = 35,28 грн.
Таблиця 21.
Таблиця фінансових результатів при нових змінних витратах
| Показники | Всього, грн | Частка в виручці |
| 1. Виручка від реалізації (нова) (72.1х 3192) | 230143,20 | 100,00% |
| 2. Перемінні витрати (35,28 х 3192) | 112613,76 | 48,93% |
| 3. Маржинальний прибуток (п.1 - п.2) | 117529,44 | 51,07% |
| 4. Постійні витрати | 55800,00 | 24,25% |
| 5. Прибуток (п.3 - п.4) | 61729,44 | 26,82% |
Таким чином, у результаті 10-відсоткового зменшенні змінних витрат зміна прибутку складе:
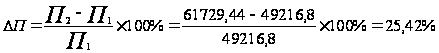
Далі необхідно визначити, при якому обсязі реалізації можна одержати старий прибуток (49 216 грн.). Для цього варто використовувати формулу (15):
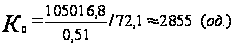
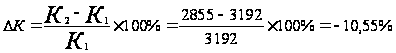
Це означає, що для досягнення незмінного прибутку потрібно при нових змінних витратах реалізувати 2855 одиниць товару.
Результати аналізу чутливості при 10-відсотковому зменшенні змінних витрат наводяться у табл.22.
Таблиця 22.
Результати аналізу
| Показник |
Первісний обсяг – 3192 шт. |
Обсяг, що забезпечує старий прибуток, - 2855 шт. |
||
| грн | % | грн | % | |
| 1. Виручка від реалізації (72,1 х К) | 230143,20 | 100,00% | 205629,20 | 100,00% |
| 2. Змінні витрати (35,28 х К) | 112613,76 | 48,93% | 100618,56 | 48,93% |
| 3. Маржинальний прибуток (п.1-п.2) | 117529,44 | 51,07% | 105010,64 | 51,07% |
| 4. Постійні витрати | 55800,00 | 24,25% | 55800,00 | 27,14% |
| 5. Прибуток (п.3 - п.4) | 61729,44 | 26,82% | 49210,64 | 23,93% |
Розходження з первісною величиною (49 216,8) може мати місце за рахунок скорочення при розрахунках Ко.
Таким чином, зниження змінних витрат на 10 % компенсує зниження обсягу реалізації на 9,1 %:
Висновок: 10-відсоткове зниження змінних витрат приводить до збільшення прибутку на 25,42 %, а також дозволяє скоротити обсяг реалізації на 10,55% за умови збереження старого прибутку при нових змінних витратах.
Наведений вище аналіз чутливості фінансових результатів дав відповіді на 2 запитання:
Як змінився прибуток при зміні одного з показників структури витрат: ціни, змінні витрати, постійні витрати?
На скільки змінився обсяг реалізації при незмінному прибутку, за умов зміни одного з показників структури витрат?
Для фірми оптимальною зміною є 10-відсоткове збільшення ціни. При зміні цієї складової досягається найбільше збільшення прибутку на 46,76%, також обсяг реалізації, який забезпечить стару суму прибутку, можна скоротити на 17,04%.
Таким чином аналіз чутливості дає змогу моделювати зміни показників структури витрат і виявляти найкращі результати для фінансового стану підприємства.
РОЗДІЛ III. АНАЛІЗ ФІНАНСОВОГО СТАНУ ФІРМИ
У фінансовому менеджменті найбільш важливими визнаються наступні групи фінансових коефіцієнтів:
1. Коефіцієнти ліквідності.
2. Коефіцієнти ділової активності.
3. Коефіцієнти рентабельності.
4. Коефіцієнти платоспроможності чи структури капіталу.
Розглянемо показники (коефіцієнти) кожної з цих груп.
1. Коефіцієнти ліквідності
Найбільш важливими серед них для фінансового менеджменту є наступні:
коефіцієнт загальної (поточної) ліквідності;
коефіцієнт термінової ліквідності;
коефіцієнт абсолютної ліквідності;
чистий оборотний капітал.
Коефіцієнт загальної ліквідності розраховується як частка від ділення оборотних коштів на короткострокові зобов'язання і показує, чи досить у підприємства засобів, що можуть бути використані для погашення його короткострокових зобов'язань протягом визначеного періоду. Відповідно до загальноприйнятих міжнародних стандартів, вважається, що цей коефіцієнт повинен знаходитися в межах від одиниці до двох (іноді трьох). Нижня границя обумовлена тим, що оборотних коштів повинно бути щонайменше досить для погашення короткострокових зобов'язань, інакше компанія виявиться під погрозою банкрутства. При аналізі коефіцієнта особлива увага приділяється його динаміці.
Одним з показників коефіцієнта поточної ліквідності є коефіцієнт термінової ліквідності. Для розрахунку коефіцієнта термінової ліквідності може застосовуватися формула розрахунку, відповідно до якої чисельник дорівнює різниці між оборотними коштами (без обліку витрат майбутніх періодів) і матеріально-виробничими запасами. За міжнародними стандартами рівень коефіцієнта також повинний бути вище 1.
Необхідність розрахунку коефіцієнта термінової ліквідності викликана тим, що ліквідність окремих категорій оборотних коштів далеко не однакова, і якщо, наприклад, кошти можуть служити безпосереднім джерелом погашення поточних зобов'язань, то запаси можуть бути використані для цієї мети тільки після їхньої реалізації, що припускає не тільки наявність безпосередньо покупця, але і наявність у нього коштів. Варто також враховувати ще одне обмеження у використанні коефіцієнтів ліквідності. Як випливає з приведеного вище способу розрахунку, до найбільш ліквідних активів відносяться не тільки кошти, але і короткострокові цінні папери і чиста дебіторська заборгованість. В умовах розвинутої ринкової економіки такий підхід цілком виправданий: короткострокові цінні папери за визначенням є високоліквідними засобами; дебіторська заборгованість, по-перше, оцінюється за винятком потенційних сумнівних боргів, а не тільки виявлених фактично за допомогою інвентаризації дебіторської заборгованості. По-друге, підприємство в умовах розвинутої ринкової економіки має цілий ряд законодавчо регламентованих можливостей, за допомогою яких воно може стягнути борги зі свого клієнта. Представляється, що в більшості випадків найбільш надійної є оцінка ліквідності тільки по показнику коштів. Цей показник називається коефіцієнтом абсолютної ліквідності і розраховується як частка від ділення коштів на короткострокові зобов'язання. У західній практиці коефіцієнт абсолютної ліквідності розраховується рідко.
Велике значення в аналізі ліквідності підприємства має вивчення чистого оборотного капіталу, що розраховується як різниця між оборотними активами підприємства і його короткострокових зобов'язань. Наявність чистого оборотного капіталу служить для інвесторів і кредиторів позитивним індикатором до вкладення коштів у компанію.
Чистий оборотний капітал додає велику фінансову незалежність компанії в умовах уповільнення оборотності оборотних активів (наприклад, при затримці погашення дебіторської заборгованості чи труднощах зі збутом продукції), знецінення чи втрат оборотних активів (у результаті падіння цін на готову продукцію, банкрутства дебітора).
Оптимальна сума чистого оборотного капіталу залежить від особливостей діяльності компанії, зокрема, від розмірів підприємства, обсягу реалізації, швидкості оборотності матеріально-виробничих запасів і дебіторської заборгованості, умов надання кредитів підприємству, від галузевої специфіки і господарської кон'юнктури.
На фінансовий стан підприємства негативно впливає як недостача, так і надлишок чистого оборотного капіталу. Недостача цих засобів може привести підприємство до банкрутства, оскільки свідчить про його нездатність вчасно погасити короткострокові зобов'язання. Недостача може бути викликана збитками в господарській діяльності, ростом безнадійної дебіторської заборгованості, придбанням дорогих об'єктів основних засобів без попереднього нагромадження коштів на ці цілі, виплатою дивідендів при відсутності відповідної прибутку, фінансовою непідготовленістю до погашення довгострокових зобов'язань підприємства.
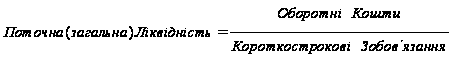
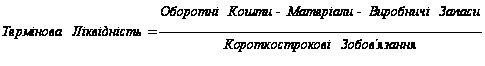

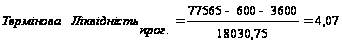
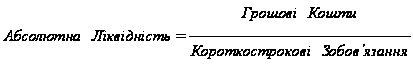
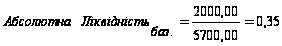
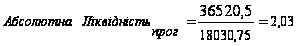
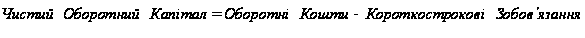
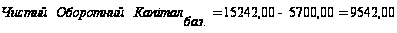
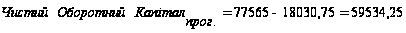
Результати розрахунків зводимо у таблицю 3.1.
Таблиця 3.1. Розрахунок коефіцієнтів ліквідності
| № п.п | Показники | На початок звітного періоду | На кінець | Абсолютне відхилення |
| 1 | Загальна ліквідність | 2,67 | 4,27 | 1,60 |
| 2 | Термінова ліквідність | 1,75 | 4,06 | 2,31 |
| 3 | Абсолютна ліквідність | 0,35 | 2,14 | 1,79 |
| 4 | Чистий оборотний капітал | 9542,00 | 65106,30 | 55564,30 |
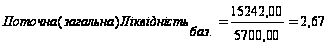
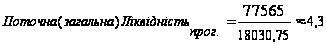
Коефіцієнт загальної ліквідності у базовому періоді склав 2,67, що є нормою згідно з загальноприйнятими міжнародними стандартами. В прогнозованому році відбувається зростання коефіцієнта майже в двічі. Отже, на кожну гривню поточних зобов’язань підприємства припадає в базовому періоді 2,67 грн. оборотних активів, а в прогнозованому періоді – 4,30 грн. Таке перевищення є небажаним, оскільки може свідчити про нераціональну структуру капіталу.
Значення коефіцієнта термінової ліквідності більше одиниці, а значить фірма може швидко погасити свою поточну дебіторську заборгованість за рахунок найбільш ліквідних активів – грошових коштів і очікуваних фінансових надходжень.
Коефіцієнт термінової ліквідності у базовому періоді 1,75, а в прогнозному періоді склав 4,07, що характеризує перевищення найбільш ліквідної частини оборотних коштів (грошових коштів, дебіторської заборгованості) над короткостроковими зобов’язаннями. Додатнє відхилення показує, що ліквідних оборотних коштів було більше в прогнозному періоді.
Значення коефіцієнта абсолютної ліквідності показує, що фірма в короткостроковому періоді здатна погасити 35% поточної заборгованості, це вважається нормальним рівнем ліквідності. В прогнозованому році це значення зросте до 203%, що свідчить про негативні тенденції в розподілі фінансових ресурсів фірми.
Відхилення за коефіцієнтом абсолютної ліквідності складає додатне число (1,67), що характеризує позитивну динаміку за розглянуті періоді, так як на підприємстві є достатньо коштів для покриття короткострокових зобов’язань перед кредиторами.
Чистий оборотний капітал необхідний для підтримки фінансової стійкості підприємства, оскільки перевищення оборотних коштів над короткостроковими зобов'язаннями означає, що підприємство не тільки може погасити свої короткострокові зобов'язання, але і має фінансові ресурси для розширення своєї діяльності в майбутньому. Протягом двох розглянутих періодів спостерігається перевищення оборотних коштів над короткостроковими зобов’язаннями. Це означає, що підприємство може не тільки погасити короткострокові зобов’язання, але і має фінансові ресурси для розширення своєї діяльності в майбутньому. На підприємстві за прогнозний період видно значне перевищення оборотного капіталу, що свідчить про неефективне використання ресурсів. Прикладами є: одержання кредитів понад реальні потреби для господарської діяльності, нагромадження оборотних коштів унаслідок продажу основних активів чи амортизаційних відрахувань без відповідної заміни їх новими об'єктами, нераціональне використання прибутку від господарської діяльності.
2. Коефіцієнти ділової активності
Коефіцієнти ділової активності дозволяють проаналізувати, наскільки ефективне підприємство використовує свої кошти. Як правило, до цієї групи відносяться різні показники оборотності.
Показники оборотності мають велике значення для оцінки фінансового стану компанії, оскільки швидкість обороту коштів, тобто швидкість перетворення їхній у грошову форму, безпосередньо впливає на платоспроможність підприємства. Крім того, збільшення швидкості обороту коштів за інших рівних умов відображає підвищення виробничо-технічного потенціалу фірми.
У фінансовому менеджменті найбільше часто використовуються наступні показники оборотності:
Коефіцієнт оборотності активів (або коефіцієнт трансформації) — відношення виручки від реалізації продукції до всього підсумку активу балансу — характеризує ефективність використання фірмою всіх наявних ресурсів, незалежно від джерел їхнього залучення, тобто показує, скільки разів за рік (чи інший звітний період) відбувається повний цикл виробництва і обігу, що приносить відповідний ефект у виді прибутку. Цей коефіцієнт варіюється в