Оценка эффективности расширения производства на примере ООО "Санфлор"
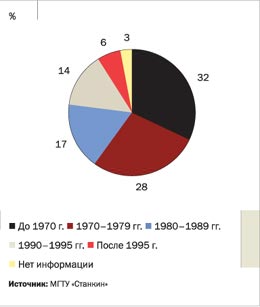
Рис. 2.7 – Численность работающих в станко-инструментальной промышленности снижается
Общий регресс станкоинструментальной промышленности имел особенно негативные последствия для производства комплектующих изделий, которое занимает в отрасли подчиненное положение. Отечественные производители комплектующих повсеместно были вынуждены свернуть производство или переориентироваться на выпуск продукции для более массовых потребителей, чем производители механообрабатывающего оборудования. В результате сегодня выпуск этого оборудования в основном обеспечивается за счет импорта и собственных мощностей непосредственных производителей оборудования. Наиболее наукоемкие комплектующие (системы управления, электроприводы, гидро- и пневмосистемы, измерительные системы, в которых сконцентрирована основная масса добавленной стоимости, определяющая конкурентоспособность конечного изделия) в основном поставляются из-за рубежа.
Не менее острое положение сложилось в инструментальном секторе отрасли. Инструментальное производство России почти полностью ориентировано на внутренний рынок. Доля экспорта составляет всего около 1,5%. Российские инструментальные предприятия тем не менее не обеспечивают полностью потребности машиностроения страны. Прежде всего это касается дорогостоящего современного инструмента для высокопроизводительных методов обработки. Например, производство сборного твердосплавного инструмента с 1990 года уменьшилось в физическом объеме в 8-10 раз, в связи с чем происходит активное замещение этого инструмента в промышленности импортными инструментами. Более 25% режущего инструмента из твердых сплавов и сверхтвердых материалов поступает из-за рубежа. Экспансия иностранных производителей на российский рынок наблюдается и в секторе дешевого традиционного инструмента из быстрорежущей стали и абразивных материалов. Более высокая производительность труда и низкие затраты на оплату труда по сравнению с российскими производителями позволяют фирмам из Юго-Восточной Азии, Восточной Европы и стран СНГ выходить на российский рынок с конкурентоспособными ценами.
Иными словами, ни по качественным, ни по количественным параметрам российские станкостроители сегодня не готовы обеспечить модернизацию отечественного машиностроения современным конкурентоспособным оборудованием.
У потребителей станков — машиностроительных компаний свои проблемы, и они не менее серьезны. Сегодня почти все российские машиностроительные предприятия — в энергетическом секторе, производители нефтегазового и горнодобывающего оборудования, ВПК и др. — столкнулись с острым дефицитом инвестиций для расширения производства. Спрос на их продукцию имеется (и достаточно высокий), но физический износ и моральное старение оборудования не позволяют им производить конкурентоспособную продукцию, либо производственные издержки делают это производство неэффективным. Возникла стихийная потребность в новом оборудовании. Однако, поскольку оборудование, определяющее основную технологию машиностроения, достаточно дорогостоящее, то финансировать его закупки за счет текущих доходов нереально, необходимо привлечение крупных целевых инвестиций.
Решить проблемы, накопившиеся в отношениях станко- и машиностроителей, без вмешательства государства вряд ли получится. Хью Хэмфрис, управляющий директор компании Delcam Plc, одного из мировых лидеров по производству программного обеспечения для станков с ЧПУ, уверен: если российское правительство не создаст благоприятные условия для развития автоматизированных производств, машиностроительные компании страны проиграют в мировой конкурентной борьбе.
По словам Хэмфриса, если машиностроительные предприятия в Великобритании инвестируют в оборудование, им отменяют все таможенные платежи, снижают налоги на сумму закупленного оборудования. И в Великобритании, и во всей Европе создание машиностроительных компаний активно поддерживается. Если они открывают новые рабочие места, то получают финансовую поддержку, часть оборудования оплачивается за счет государственных фондов. В России, к его удивлению, напротив, государство, которое декларирует проведение активной промышленной политики, пока никак модернизацию производства не поощряет7.
Рост производства машин и оборудования в январе-июле 2007 года составил 127,9% к январю-июлю 2006 года и достигнут, в основном, в результате роста производства механического оборудования (191,9%), в том числе турбин гидравлических (в 3,4 раза), паровых (в 2,1 раза) и газовых (на 62,8%), дизелей и дизельгенераторов (на 20,3%), насосов центробежных, паровых и приводных (на 15,4%). Значительный рост выпуска паровых и гидравлических турбин обусловлен наступлением сроков отгрузки данной продукции по заключенным ранее договорам.
Опережающий рост выпуска достигнут также в производстве кранов на автомобильном ходу (на 27,7%) и башенных (на 30,7%), бульдозеров (на 57,8%), автогрейдеров (на 26,6%), лифтов (на 25,7%), экскаваторов (на 22%), тракторов на колесном (на 19,3%) и на гусеничном ходу (на 13,9%), прокатного оборудования (на 10,6%).
Рост производства ряда видов машин и оборудования обусловлен расширением спроса внутреннего рынка. Так, рост выпуска продукции строительно-дорожного машиностроения обусловлен увеличением объемов жилищного строительства, развитием современных технологий в строительстве, ростом спроса вследствие выделения бюджетных средств на строительство и ремонт дорог и объектов коммунальной инфраструктуры.
В интересах реализации приоритетного национального проекта «Развитие агропромышленного комплекса» увеличивается выпуск продукции сельскохозяйственного машиностроения. Так, возросло производство плугов тракторных (на 36,3%), сеялок тракторных (на 24,5%), доильных установок на (на 20,2%). Производство тракторов составило 7 тыс.шт. (116,8% к январю-июлю 2006 года). Наибольший прирост выпуска тракторов обеспечили: ОАО «Липецкий трактор», ООО «Челябинский тракторный завод - «Уралтрак», ОАО «Владимирский моторо-тракторный завод», ОАО «Волгоградский тракторный завод».
Рост станкостроительного производства на 15,7% (в том числе производства металлорежущих станков с числовым программным управлением - на 31,9%, электросварочного оборудования - на 23,1%, кузнечно-прессовых машин - на 17,5%) во многом обусловлен необходимостью обновления и модернизации парка технологического оборудования.
Потребительский спрос способствовал росту производства бытовой техники. Так, выпуск стиральных машин увеличился на 41,6%, электропылесосов – на 39,5%, электромясорубок – на 66,1%, электрокофемолок – на 40,7 процента.
Рост производства электрооборудования, электронного и оптического оборудования в январе-июле 2007 года составил 119,1 процента. При этом производство офисного оборудования и вычислительной техники возросло на 17,4%, производство аппаратуры для радио, телевидения и связи – на 30,9 процента.
Выпуск счетчиков электрических трехфазных увеличился на 28,9%, электродвигателей переменного тока (с высотой оси вращения 63-355 мм) – на 10,3 процента.
Стабильная положительная динамика в производстве электродвигателей переменного тока (с высотой оси вращения 63-355 мм) в течение 2006 года и января-июля 2007 года обусловлена, в основном, освоением предприятиями электротехнической промышленности производства новых энергоэкономичных, конкурентоспособных электродвигателей, имеющих повышенный спрос.
Спрос со стороны строительных предприятий и организаций жилищно-коммунального хозяйства способствует росту производства счетчиков электрических трехфазных.
В январе-июле 2007 года рост производства транспортных средств и оборудования составил 116% к январю-июлю 2006 года. При этом производство автомобилей, прицепов и полуприцепов возросло на 116,4%, производство судов, летательных и космических аппаратов и прочих транспортных средств – на 115,8 процента.
При этом опережающими темпами увеличивался выпуск грузовых автомобилей (119,5%), в том числе грузоподъемностью свыше 3т (129,3%), легковых автомобилей с мощностью двигателя свыше 90 л.с (в 1,98 раз), прицепов и полуприцепов к грузовым автомобилям (146,8%) и тракторных (169,8%), машин для городского коммунального хозяйства (116,5%), тепловозов магистральных (в 2,0 раза), тепловозов маневровых и промышленных широкой колеи (132,3%), вагонов пассажирских (119,8%), машин для строительства и планового ремонта путей (в 1,8 раза).
Рост производства во многом обусловлен интенсивным развертыванием сборочных производств легковых автомобилей; увеличением заказов на машиностроительную продукцию в рамках реализации национальных проектов, ростом объемов поставок на экспорт некоторых видов машиностроительной продукции.
Увеличение производства продукции транспортного машиностроения связано с ростом спроса ОАО «РЖД» и независимых перевозчиков на подвижной состав для сети железных дорог в результате роста емкости внутреннего рынка пассажирских и грузовых перевозок, а также расширением закупок для обновления оборудования вследствие критического износа отечественного парка железнодорожной техники.
Вместе с тем в январе-июле 2007 года снизилось производство генераторов к паровым, газовым и гидравлическим турбинам (на 12,1%), аккумуляторов и аккумуляторных батарей свинцовых автомобильных (на 12,2%), комбайнов зерноуборочных (на 12,4%), автобусов (на 5,9%), электровозов магистральных (на 1,2%), что обусловлено в основном снижением спроса внутреннего рынка8.
2.3 Анализ основных финансово-экономических показателей производственной деятельности
В табл. 2.1 представлена динамика активов ООО «Санфлор» по данным бухгалтерской отчетности за 2006 – 2007 гг.
Таблица 2.1
Динамика активов и пассивов ООО «Санфлор» за 2006 – 2007 гг.
| Показатели | Годы | Отклонение (+,-) | Темпы роста, % | |
| 2006 | 2007 | |||
| Актив | ||||
| Иммобилизованные средства | 110349 | 96008 | -14341 | -13% |
| Оборотные активы, всего | 261247 | 273208 | +11961 | +4,58% |
| в том числе: запасы | 192028 | 199541 | +7513 | +3,91% |
|
в том числе: - сырье и материалы |
67983 | 95842 | +27859 | +40,98% |
| - готовая продукция и товары для перепродажи | 44406 | 34596 | -9810 | -22,09% |
| - затраты в незавершенном производстве | 74291 | 66619 | -7672 | -10,33% |
| НДС по приобретенным ценностям | 4238 | 4227 | -11 | -0,26% |
| Ликвидные активы, всего | ||||
| из них: денежные средства и краткосрочные вложения | 7670 | 7904 | +234 | +3,05% |
| дебиторская задолженность | 56915 | 61140 | +4225 | +7,42% |
| Пассив | ||||
| Собственный капитал | 122290 | 123121 | +831 | +0,68% |
| Заемный капитал, всего | 139131 | 128756 | -10375 | -7,46 |
|
из них: - долгосрочные кредиты и займы |
95580 | 35880 | -59700 | -62,46% |
| - краткосрочные кредиты и займы | 43551 | 92876 | +49325 | +113,26% |
| Привлеченный капитал | 110175 | 117339 | +7164 | +6,5% |
| Валюта баланса | 371596 | 369216 | -2380 | -0,64% |
По данным табл. 2.1 можно сделать следующие выводы. Структура активов организации за 2006 год характеризуется следующим соотношением: 29,7% иммобилизованных средств и 70,3% текущих активов. Активы организации за 2007 год снизились на 2380 тыс. руб. (0,64%). Отмечая снижение суммы активов, необходимо отметить рост собственного капитала на 0,68%. Опережающее увеличение собственного капитала относительного общего изменения активов следует рассматривать как положительный фактор.
Снижение величины активов за 2007 г. организации связан, главным образом, со снижением следующих позиций актива баланса (в скобках указана доля изменения данной статьи в общей сумме всех отрицательно изменившихся статей):
Иммобилизованные средства – 14341 тыс. руб. (13%)
Запасы: готовая продукция и товары для перепродажи – 9810 тыс. руб. (22,09%)
Запасы: затраты в незавершенном производстве – 7672 тыс. руб. (10,33%)
НДС по приобретенным ценностям – 11 тыс. руб. (0,26%).
Одновременно, в пассиве баланса наибольшее снижение наблюдается по строкам:
Заемный капитал: долгосрочные кредиты и займы – 59700 тыс. руб. (62,46%).
Среди положительно изменившихся статей баланса за 2007 г. можно выделить «Запасы: сырье и материалы» в активе и «Краткосрочные кредиты и займы» в пассиве (+27859 тыс. руб. и +49325 тыс. руб. соответственно).
Структура активов организации на конец 2007 г. характеризуется следующим соотношением: 26% иммобилизованных средств и 74% текущих активов.
Таким образом, можно сделать вывод о снижении имущества ООО «Санфлор» за 2007 г.
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В табл. 2.2 представлена оценка ликвидности ООО «Санфлор» за 2006 – 2007 гг.
Таблица 2.2
Расчет коэффициентов ликвидности ООО «Санфлор» за 2006 – 2007 гг.
| Показатель ликвидности | Значения показателя | Отклонение (+,-) | Рекомендованное значение | |
| 2006 г. | 2007 г. | |||
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент текущей (общей) ликвидности | 1,8 | 1,3 | -0,5 | >2,0 |
| Коэффициент быстрой (промежуточной) ликвидности | 0,42 | 0,31 | -0,09 | >1,0 |
| Коэффициент абсолютной ликвидности | 0,39 | 0,29 | -0,1 | >0,2 |
На 31.12.2007 г. при норме 2,0 и более коэффициент текущей (общей) ликвидности имеет значение 1,3. За 2006 г. этот коэффициент снизился на 0,5 процентных пункта. Коэффициент быстрой ликвидности также имеет значение, не укладывающееся в норму (0,31). Это свидетельствует о недостаточности у ООО «Санфлор» ликвидных активов (т.е. наличности и других активов, которые можно легко обратить в наличность) для погашения краткосрочной кредиторской задолженности.
Коэффициент абсолютной ликвидности на конец 2007 г. имеет значение, соответствующее норме (0,29). При этом за рассматриваемый период коэффициент снизился на 0,1 процентных пункта.
Проанализируем коэффициенты финансовой устойчивости ООО «Санфлор» за 2006 – 2007 гг.
Таблица 2.3
Показатели финансовой устойчивости ООО «Санфлор» за 2006 – 2007 гг.
| Показатель | Нормативное значение | Значение показателя | Отклонение (+,-) | |
| 2006 г. | 2007 г. | |||
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент автономии | ≥0,5 | 0,33 | 0,33 | - |
| Коэффициент соотношения заемных и собственных средств | ≥1,0 | 1,14 | 1,04 | -0,1 |
| Коэффициент маневренности собственного капитала | ≥0,5 | 2,15 | 2,54 | |
| Коэффициент обеспеченности материальных запасов | ≥0,5 | 1,32 | 0,95 | |
| Коэффициент краткосрочной задолженности | - | 0,01 | 0,01 | - |
Коэффициент автономии организации на последний день 2006 г. составил 0,33. Полученное значение говорит о неоправданно низкой доле собственного капитала ООО «Санфлор» (33%) в общем капитале организации – организации слишком много использует заемных денежных средств.
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств организации находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Значение коэффициента маневренности собственного капитала на конец 2006 года составило 2,15. Считается, что оптимальный диапазон значений коэффициента 0,5 – 0,6. И хотя на практике норматив для этого показателя не определен, полученное здесь значение говорит о достаточности собственного капитала для обеспечения стабильного финансового положения ООО «Санфлор». Итоговое значение коэффициента обеспеченности материальных запасов (1,32) на 31.12.2006 г. соответствует нормальному значению, т.е. материально-производственные запасы в достаточной степени обеспечены собственными оборотными средствами организации.
По коэффициенту краткосрочной задолженности видно, что величина краткосрочной кредиторской задолженности ООО «Санфлор» значительно превосходит величину долгосрочной задолженности.
Коэффициент автономии организации на последний день 2007 г. составил 0,33. Данный коэффициент характеризует степень зависимости организации от заемного капитала. Полученное здесь значение говорит о слишком высокой зависимости от заемного капитала (собственный капитал составляет 33% в общем капитале организации).
Значение коэффициента маневренности собственного капитала на последний день декабря 2007 г. составило 2,54. Считается, что оптимальный диапазон значений коэффициента 0,5 – 0,6. И хотя на практике норматив для этого показателя не определен, полученное здесь значение говорит о достаточности собственного капитала для обеспечения стабильного финансового положения ООО «Санфлор». Итоговое значение коэффициента обеспеченности материальных запасов (0,95) соответствует норме, т.е. материально-производственные запасы в достаточной степени обеспечены собственными оборотными средствами ООО «Санфлор».
По коэффициенту краткосрочной задолженности видно, что величина краткосрочной кредиторской задолженности ООО «Санфлор» значительно превосходит величину долгосрочной задолженности.
В табл. 2.4 представлена оценка стоимости чистых активов предприятия по отношению к его уставному капиталу.
Таблица 2.4
Оценка стоимости чистых активов ООО «Санфлор» за 2006 – 2007 гг.
| Показатель | Значение показателя | Изменение (+,-) | ||||
| 2006 г. | 2007 г. | тыс. руб. | в % к валюте баланса | |||
| тыс. руб. | в % к валюте баланса | тыс. руб. | в % к валюте баланса | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Чистые активы | 130689 | 35,17 | 123557 | 33,46 | -7132 | -1,71 |
| Уставный капитал | 167 | 0,04 | 167 | 0,05 | - | +0,01 |
| Превышение чистых активов над уставным капиталом | 130522 | 35,12 | 123390 | 33,42 | -7132 | -1,7 |
Чистые активы организации на последний день декабря 2007 года намного (в 739,86 раз) превышают уставный капитал. Данное соотношение положительно характеризует финансовое положение ООО «Санфлор», полностью удовлетворяя требованиям нормативных актов к величине чистых активов организации. Однако необходимо отметить снижение чистых активов на 1,7% в течение рассматриваемого периода.
Коэффициенты деловой активности позволяют проанализировать, насколько эффективно предприятие использует свои средства. Как правило, к этим показателям относятся различные показатели оборачиваемости. Показатели оборачиваемости имеют большое значение для оценки финансового положения компании, поскольку скорость оборота средств, то есть скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств при прочих равных условиях отражает повышение производственно-технического потенциала фирмы.
Значение показателей деловой активности отобразим в табл. 2.5.
Таблица 2.5
Показатели деловой активности
| Показатель | Нормативное значение | Значение показателя | Отклонение (+,-) | |
| 2006 г. | 2007 г. | |||
| Общий коэффициент оборачиваемости | Выше 0,8 | 0,71 | 0,85 | +0,14 |
| Коэффициент оборачиваемости запасов | Выше 4,0 | 1,25 | 1,45 | +0,2 |
| Коэффициент оборачиваемости собственных средств | Выше 1,0 | 2,15 | 2,54 | +0,39 |
Анализ показателей деловой активности показывает, что на начало анализируемого периода значение общего коэффициента оборачиваемости было близко к нормативному значению, к концу 2007 года значение данного показателя стало соответствовать норме.
Значение коэффициента оборачиваемости запасов значительно ниже нормативного как на начало, так и на конец анализируемого периода, что говорит о слишком высокой доле запасов в структуре активов организации. В некоторой степени это обусловлено особенностями отрасли, тем не менее, необходимо предпринимать меры для повышения данного показателя, оптимизируя количество запасов, совершенствуя систему управления запасами.
Особенно актуально повышение оборачиваемости и снижение запасов при наличии большой степени задолженности у компании. В этом случае давление кредиторов может ощущаться прежде, чем можно что-либо предпринять с этими запасами, особенно при неблагоприятной конъюнктуре. Следует отметить, что в некоторых случаях увеличение оборачиваемости запасов может отражать негативные явления в деятельности предприятия, например, в случае повышения объема реализации за счет реализации товаров с минимальной прибылью или вообще без прибыли.
Значение коэффициента оборачиваемости собственного капитала соответствует нормативному значению и на начало и на конец анализируемого периода, что положительно характеризует деятельность фирмы.
На основании полученных данных можно сделать вывод, что за рассматриваемый период времени улучшились значения показателей деловой активности, что положительно сказывается на общей картине финансового состояния предприятия. Однако значение оборачиваемости запасов даже при существующем улучшении не соответствует нормативному значению, что говорит о необходимости дальнейшего совершенствования системы управления запасами.
Для оценки использования имеющихся ресурсов на предприятии рассчитывают показатели рентабельности. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Данные показатели позволяют судить об эффективности ценовой и финансовой политики в компании.
Рассчитанные значения показателей рентабельности отобразим в табл. 2.6.
Таблица 2.6
Показатели рентабельности ООО «Санфлор» за 2006 – 2007 г.
| Показатель | Нормативное значение | Значение показателя | Отклонение (+,-) | |
| 2006 г. | 2007 г. | |||
| Коэффициент рентабельности использования капитала | Выше 0,15 | 0,06 | 0,01 | -0,05 |
| Коэффициент рентабельности использования собственных средств | Выше 0,2 | 0,18 | 0,02 | -0,16 |
| Коэффициент рентабельности продаж | Выше 0,3 | 0,08 | 0,01 | -0,07 |
| Коэффициент рентабельности текущих затрат | Выше 0,4 | 0,09 | 0,01 | -0,08 |
Анализ показателей рентабельности ООО «Санфлор» за анализируемый период показывает низкие значения всех показателей рентабельности. При этом необходимо отметить их снижение, что говорит о снижении эффективности ценовой и финансовой политики предприятия. Значения всех показателей рентабельности свидетельствуют о кризисном положении предприятия и необходимости совершенствования финансовой политики, ужесточения ценовой политики предприятия.
2.4 Исследование возможности расширения производства
Расчет Z-счета Альтмана.
Z = 1.2 Коб + 1.4 Кнп + 3.3 Кр + 0.6 Крс + 1.0 Кот
Коб – доля оборотных средств в активах
Кнп – рентабельность активов, исчисленная по нераспределенной прибыли.
Кр – рентабельность активов, исчисленная по прибыли до вычета налогов (балансовой).
Крс – соотношение между рыночной стоимостью собственного капитала и заемным капиталом.
Кот – отдача всех активов
Z ( 2006 ) = 1,2 * 0,74 + 1,4 * 0,002 + 3,3 * 0,05 + 0,6 * 0,5 + 1,0 * 0,85 = 0,888 + 0,0028 + 0,165 + 0,3 + 0,85 = 2,2058
В Западной практике определена таблица значений Z-счета для определения степени вероятности банкротства.
Таблица 2.7
|
Z - счет |
Вероятность банкротства |
| Z < 1,8 | Очень высокая |
| 1,81…2,7 | Высокая |
| 2,71…2,9 | Существует некоторая возможность |
| Z > 2,91 | Очень низкая |
Полученный результат показывает, что степень вероятности банкротства высокая. Таким образом, для исправления существующей ситуации необходимо принятие управленческих экономических решений в целях снижения вероятности банкротства и повышения эффективности финансово-хозяйственной деятельности предприятия.
На основании результатов проведенного финансового анализа деятельности ООО «Санфлор» можно сделать следующие выводы:
За рассматриваемый период деятельность предприятия приносила прибыль, однако значения прибыли очень сильно колеблются (если за 2006 год получена прибыль в размере 15446 тыс. руб., то за 2007 год – 831 тыс. руб.). Это свидетельствует о снижении эффективности деятельности предприятия.
Причина столь сильного дисбаланса кроется в отсутствии адекватной финансовой и ценовой политики. На предприятии произошло значительное снижение показателей рентабельности, которые и в 2006 году не соответствовали нормативным значениям.
Для ООО «Санфлор» было характерно наличие ряда больных статей по состоянию на 01.01.2008 года. Очевидно, что в краткосрочной перспективе предприятие потеряло платежеспособность, и, как следствие, с большой вероятностью может быть признано банкротом, о чем свидетельствует и проведенный анализ возможности банкротства.
Неэффективное управление активами и пассивами привело к тому, что структура баланса предприятия на 2007 год может быть признана неудовлетворительной.
На основании проведенного анализа показателей структуры капитала можно сделать вывод о том, что в долгосрочной перспективе финансовое состояние предприятия находится в относительной стабильности и не вызывает опасений, однако практически все показатели имеют тенденцию к снижению.
Анализ показателей деловой активности показал, что значения практически всех показателей оборачиваемости возросло, но при этом значения оборачиваемости материальных запасов очень низко, что свидетельствует о неудовлетворительной системе управления запасами. Кроме того, необходимо отметить, что недостаточно эффективная ценовая и финансовая политика предприятия снижает эффект от улучшения показателей деловой активности.
Расчет показателей рентабельности показал, что за рассматриваемый период все показатели значительно снизились, что связано с резким снижением прибыли в 2007 году.
Произведенный расчет Z-счета Альтмана показал, что предприятие находится в нестабильном финансовом положении, вероятность банкротства высокая, в связи с чем необходимо принятие эффективных управленческих решений по улучшению финансового положения предприятия.
Для увеличения прибыли предприятия, а также оптимизации структуры ликвидности предприятия за счет увеличения денежных средств, руководством ООО «Санфлор» было принято решение осуществить расширение производства. Это связано с тем, что предприятие работает в отрасли, которая обладает большими резервами и спрос на продукцию отрасли растет и прогнозируется его дальнейшее повышение. Кроме того, отрасль является фондоемкой, что обеспечивает положительный эффект масштаба при расширении производства.
Глава 3. Разработка мероприятий по расширению производства в ООО «Санфлор» и оценка их эффективности
3.1 Выработка альтернативных вариантов расширения производства
Руководству было предложено два варианта проектов, из которых необходимо провести выбор.
Вариант 1. Организация на территории предприятия ремонтного цеха.
Проект посвящен разработке и экономическому обоснованию осуществления инвестиционного проекта ремонтного цеха.
Ремонтный бизнес – наиболее удачное решение для машиностроительного предприятия, так как оно уже обладает опытными кадрами, желает начать доходное дело. Кроме того, уже известны технологии и правила работы с таким оборудованием. Учитывая степень изношенности оборудования российских заводов, данные услуги будут пользоваться необходимым спросом.
Цели проекта:
Целью разрабатываемого проекта является обоснование привлечения инвестиций для производства услуг создаваемого предприятия.
Ремонтный комплекс на территории ООО «Санфлор» создаётся для обслуживания клиентов, для нанесения рисунков на зеркала, как серийные так и индивидуальные.
С этой целью осуществляем закупку нового оборудования, арендуем дополнительное приемлемое для нас помещение (большое, хорошо вентилируемое и рядом с мастерской ООО «Санфлор»).
Данный комплекс располагается рядом с основным производством, что позволяет сократить время транспортировки из цеха в цех, и снизить затраты на транспортировку.
В целом по результатам маркетингового исследования должна быть выработана маркетинговая стратегия, которая определяла бы как ценовую стратегию (снижение цен с увеличением объемов продаж), так и стратегию в области качества (повышение качества предоставляемых услуг путем обращения внимания на нужды потребителей и ориентация на постоянных клиентов).
Миссия нашего предприятия: «Быстрое обслуживание клиентов, высокое качество оказываемых услуг».
Описание услуги:
ООО «Санфлор» собирается ремонтировать оборудование российских заводов на современном итальянском автоматическом оборудовании. Уникальная технология основывается на неподвижности стекла в процессе обработки и возможности использования многоразовых шаблонов. Ряд конструктивных решений защищен европейскими патентами. Оригинальная компоновка машины и компьютерный контроль рабочих параметров обеспечивают:
высокую производительность при отличном качестве
равномерность обработки (очень важно при сплошном матировании)
возможность обработки заготовок практически любых форм и размеров
отсутствие повреждений
Отрасль, потребители:
Потребителями услуг пескоструйного комплекса являются заводы и фабрики, занимающиеся производством на оборудовании, степень износа которого не позволяет списать его, но требует постоянного ремонта и модернизации.
В виду того, что пескоструйный комплекс находится на территории завода это очень удобно для клиентов. При большом желании клиента, он может посмотреть как идет процесс выполнения, и для более точного исполнения присутствие клиента желательно.
Основные характеристики:
В комплекс войдут 2 помещения, в одном будет происходить ремонт, во втором будет производиться смазка и наладка оборудования.
Важной составляющей комплекса должно быть постоянное присутствие мастера, который посоветует возможное решение в каждой ситуации, так как в данном случае может быть любая степень сложности поломки или повреждения оборудования.
Клиенты будут обслуживаются в течение 3 рабочих дней, или сразу же в момент обращения (если нет загрузки оборудования).
На услугу устанавливается цена, сумму которой клиент (перед оказанием услуги) обязан уплатить в кассу.
Анализ конкурентов
Приведём ряд компаний-аналогов, оказывающих такие же виды услуг находящихся в г. Москвы (таблица 3.1.):
Таблица 3.1
|
Предприятие |
Месторасположение |
| ЗАО «МЗВ» | Г. Москва |
| ООО «Астрал» | Г. Москва |
| ООО «Гласис» | Г. Москва |
| ООО «Ремонтник» | Г. Москва |
Данные об объёме продаж компаний-аналогов, оказывающих такие же виды услуг за последние 2 года приведены в таблице 3.2.
Таблица 3.2
|
Модель |
Объём продаж в 2005 году, ед |
Объём продаж в 2006 году, ед. |
Изменение выручки |
| ЗАО «МЗВ» | 8800 | 10000 | +1200 |
| ООО «Астрал» | 8900 | 9900 | +1000 |
| ООО «Гласис» | 7500 | 8000 | 500 |
| ООО «Ремонтник» | 7700 | 8800 | +1100 |
Основное конкурентное преимущество ООО «Санфлор» должна стать высокая производительность труда (наличие оборудования высокой производительности). Это снижает вероятность задержки исполнения заказа. Даже если образовался большой поток клиентов – у нас существует запас производственной мощности.
Так же одним из основных конкурентных преимуществ можно назвать высокое качество оказываемых услуг в результате использования высокоэффективного оборудования итальянского производства.
Анализ рынка
Сегментирование рынка.
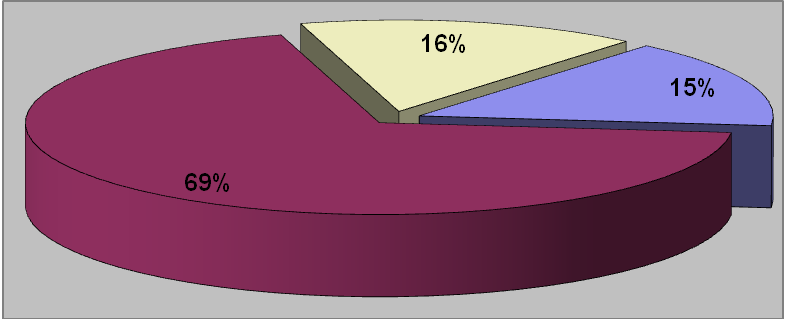
68%- Заводы.
16%- фабрики.
16%- частные производственные предприятия.
Вариант 2. Расширение производства за счет обновления оборудования и повышения его производительности и фондоотдачи.
А) Необходимо приобретение оборудования для обновления в цехах.
Б) Необходимо внедрение новых технологий
В) Новое помещение не требуется
Г) Автоматизация мест управления должна быть на качественно новом уровне.
В результате реализации данного проекта предприятие достигнет следующего:
- увеличение объема производства на 10%;
- повышение производительности труда на отдельных участках;
- улучшение качества продукции, что повлечет за собой рост спроса на продукцию предприятия;
- совершенствование технологии производства.
Выхода на новый рынок не требуется, поэтому анализ рынка проводить здесь не представляется необходимым. Состояние рынка дает возможность увеличить долю предприятия на рынке.
3.2 Расчет показателей Варианта 1
Прогнозирование спроса.
Установим объём продаж 8500 ед. в год
Определение средней рыночной цены на услугу «ремнот оборудования»
Определим предельный уровень цены на услугу «Наладка оборудования» в сравнении с ценами предприятиями-конкурентами, оказывающими аналогичные услуги: предприятием ООО «Астрал» и предприятием ООО «Глассис».
Показатели оцениваем по 5-тибальной системе в таблице 3.3
Таблица 3.3
|
Показатель |
ООО «Санфлор» |
Аналог |
Аналог |
|
ООО «Астрал» |
ООО «Глассис» |
||
| 1.Количество обрабатываемых единиц. | 5 | 4 | 4 |
| 2. Скорость обслуживания клиентов | 4 | 5 | 4 |
| 3. Качество оборудования | 5 | 4 | 5 |
| 4.Качество материала для обработки (песок, лак и т.п.) | 5 | 3 | 4 |
| 5. Цена (руб) | - | 580 | 670 |
Установим цену на данную услугу исходя из цен конкурентов.
Пусть цена на эту услугу будет 650 руб.
Мероприятия по продвижению товара на рынок:
После открытия цеха начинает осуществляться долгосрочная программа привлечения клиентов. Руководство предприятия ООО «Санфлор» приняло решение вести свою рекламную кампанию следующим образом:
- продвижение в сети Интернет.
- наружная реклама (световые вывески, рекламные щиты)
- дисконтная программа (единовременные скидки, дисконтные карты)
- рекламные сувениры (брелоки, зажигалки с фирменным знаком фирмы)
Основным видом рекламы в нашем случае станет реклама в сети Интернет.
Интернет является самым быстрорастущим СМИ в истории человечества. Только в России глобальная сеть набрала уже миллионы пользователей, и темпы роста аудитории остаются очень высокими.
Интернет кардинально отличается от традиционных каналов рекламы — телевидения, радио, прессы, наружной рекламы — предлагает новые возможности и методы воздействия на аудиторию. Это и фокусировки, персонализация, полнота представления объекта рекламы, интерактивность и многое другое.
Главным достоинством рекламы в интернет является невысокая стоимость при высокой частоте контактов с потребителем.
Исходя из этого, добавим новый раздел на существующим сайте фирмы.
Частью рекламной кампании ООО «Санфлор» будет являться дисконтная программа.
Дисконтная программа - комплекс мероприятий, направленный на создание и эксплуатацию сети предприятий торговли и сервиса, предоставляющих своим клиентам скидки при наличии определенных условий.
Через год работы цеха наладки оборудования на предприятии ООО «Санфлор» планируется ввод гибкой системы скидок, направленную на привлечения большего числа клиентов с целью заинтересовать их в постоянном сотрудничестве.
И последний вид рекламы – это сувенирная продукция. Предприятие ООО «Санфлор» планирует заказать партию рекламной продукции, такой как брелоки и зажигалки с нанесением фирменного логотипа, у рекламного агентства. Эти сувениры будут раздаваться клиентам наладочной мастерской как рекламная акция в определённые периоды (праздники и т.п.)
Все необходимые в проекте расчеты будут выполнены в постоянных ценах, то есть в денежных единицах с постоянной покупательной способностью. Базисные цены на продукцию или ресурсы, сложившиеся на определенный момент времени, считаются неизменными в течение всего срока жизни проекта. Одной из причин использования расчетов в постоянных ценах является затрудненность прогнозирования темпов инфляции в течение всего расчетного периода. Существенным недостатком этого метода расчетов является допущение о том, что сложившиеся на момент сбора информации соотношения цен считаются неизменными.
Расчёт суммы капиталообразующих инвестиций.
Расчёт потребности в производственных площадях.
Расчёт потребности в производственных и вспомогательных площадях представлен в таблице 3.4
Таблица 3.4
|
Наименование |
кол-во |
габариты мxм |
всего м2 |
| Производственное | 2 | 8*3+5*3 | 39 |
| Вспомогательное (склад готовой продукции, склад материалов) | 2 | (7*4)+(2*1) | 30 |
| Итого: | 69 | ||
Помещение для ремонтного цеха мы арендуем. Стоимость аренды производственного помещения за месяц 19300 руб. Площадь всего арендуемого помещения рассчитана в таблице 2.4.
Стоимость оборудования:
При расчёте стоимости оборудования примем во внимание то, что мы приобретаем новое оборудование
Расчёты стоимости оборудования представлены в таблице 3.5
Таблица 3.5
|
Оборудование, модель |
Кол-во единиц |
Стоимость, руб. |
| а) технологическое оборудование: | ||
| 1. Станок «POLYGLASS» | 1 | 367000 |
| 2.Компрессор | 1 | 15850 |
| 3. Пистолет для мелкой матировки | 1 | 6650 |
| 4. Установка по очистке и рециркуляции воздуха | 1 | 62050 |
| Итого технологическое оборудование | 4 | 451550 |
| б) прочее оборудование и дорогостоящий инструмент | 83450 |
| в) затраты на транспортировку, монтаж и наладку (15% от стоимости всего оборудования) | 67732 |
| Итого стоимость оборудования | 602732 |
Расчёт операционных материальных затрат
Рассчитываем, умножая норму расхода материала по каждой марке на цену этого материала. Расчёт выполняем в таблице 3.6
Таблица 3.6
Материальные затраты
|
Материал, марка |
Норма расхода, литр, кг. |
Цена материала, руб. (литр,кг/шт). |
Затрат, руб. |
| 1 | 2 | 3 | 4 |
| 1. Лак (защитное покрытие) | 0,05 | 350 | 17,5 |
| 2. Песок средней зернистости | 0,1 | 45 | 4,5 |
| 3. Масло машинное | 0,05 | 140 | 7 |
| 4. Губка для нанесения лака | 0,1 | 20 | 2 |
| 5. Бумага для прокладки | 1 | 0,5 | 0,5 |
| 6. Дополнительные материалы | 1 | 200 | 200 |
| Итого затраты на основные материалы на 1 кв.метр |
233,07 |
Стоимость оборотного капитала.
Расчёт суммы капиталообразующих инвестиций представлен в таблице 3.7.
Таблица 3.7
|
Инвестиционные затраты |
Сумма, руб. |
Примечание |
|
1.Здания и сооружения 2.Оборудование и дорогостоящий инструмент |
115 800 602732 |
Взнос за первые 6 месяцев аренды |
| Итого основных средств (фондов) | 718532 | |
| 3.Оборотный капитал (оборотные средства) | 23307 | (материальные затраты на обработку 100 кв.метров (неделя)) |
| Итого инвестиций | 741839 |
Предприятие ООО «Санфлор» для реализации инвестиционного проекта по открытию ремонтной мастерской берёт кредит в банке в размере 740000 рублей. Процент по кредиту – 23%.
Расчёт заработной платы персонала предприятия
Расчёт заработной платы персонала предприятия представлен в таблице 3.8.
Для основных рабочих (работники цеха) при расчёте фонда заработной платы применяем повременную форму оплаты труда:
Таблица 3.8