Оценка эффективности расширения производства на примере ООО "Санфлор"
Категория и группы работников
Количество работников
Повременная оплата за час работы (руб.)
Месячный заработок одного работника
Месячный фонд заработной платы
Так как ремонтный цех открывается на территории мастерской фонд заработной платы генерального директора, главного бухгалтера и секретаря в общехозяйственные расходы предприятия мы не включаем. Рассчитываем только заработную плату специалиста и управляющего (АУП):
Годовой фонд заработной платы специалиста 189839 руб.
Годовой фонд заработной платы управляющего 256382 руб.
Калькуляцию себестоимости одной услуги составляем по форме таблицы 2.9
Таблица 3.9
|
Статья затрат |
Сумма, руб.. |
Порядок расчёта, примечания |
| 1. Сырье и основные материалы | 233,07 | См. таблицу 3.5 |
| 2. Заработная плата основных рабочих | 70,82 | Годовой фонд зарплаты основных рабочих делим на годовой выпуск продукции |
| 3. Единый социальный налог (ЕСН) | 17 | 26 % от заработной платы рабочих |
| 4. Содержание и эксплуатация оборудования | 7,32 | Включает: Капитальный и текущий ремонт оборудования, Силовая электроэнергия, амортизация, прочие затраты. |
| 5. Общехозяйственные расходы (включая амортизацию) | 94,24 | Содержание аппарата управления, аренда, электроэнергия на освещение помещений и прочие расходы. |
| 6. Коммерческие расходы | 15 | |
| Итого полная себестоимость |
437,45 |
Расчёт переменных издержек представлен в таблице 3.10.
Таблица 3.10
|
Статья затрат |
Сумма, руб. |
Примечание |
| Сырье и основные материалы | 233,07 | См. таблицу 3.9 |
| Заработная плата основных рабочих | 70,82 | См. таблицу 3.9 |
| ЕСН | 17 | 26% от зар.платы |
| Топливо и энергия на технологические цели и привод оборудования | 7,32 | |
| Итого переменные затраты |
328,21 |
Из таблицы видно, что наибольшую долю в себестоимости составляет статья «Сырье и основные материалы».
Задавшись приемлемым для предприятия уровнем рентабельности, целесообразно установить цену в размере, не превышающем средний уровень цен на рынке. Формировании окончательной цены на продукцию представлено в таблице 3.11
Таблица 3.11
|
№ п.п. |
Показатель |
Сумма, руб. |
Примечание |
| 1 | Полная себестоимость | 437,45 | |
| 2 | Планируемая прибыль | 212,56 | 48,6 % от пункта 1 |
| 3 | Полная цена | 650 | Сумма п.п. 1 и 2 |
1). Условно-постоянные затраты на год определяются по формуле:
| Sуп = (Сп - V)*Ви |
где Sуп - условно-постоянные затраты в год, руб..;
Сп - полная себестоимость 1 услуги при исходном годовом объеме выпуска, руб.;
V - переменные затраты на 1 услугу, руб.;
Ви - исходный объем продаж в год, ед.
Произведем расчет: Sуп = (437,75-328,21)*8500 = 928540 руб.
2).На основе данных о том, что отпускная цена за одну услугу будет 650 руб. вычислим критический объем выпуска:
Qкр= Sп/(Ц-V),
Где Sп – сумма постоянных затрат за год; Ц – окончательно принятая цена одного изделия; V – переменные затраты на одну услугу.
Qкр 1= 928540 /(650 -328,21)=2885,6 ед.
3). Определим запас финансовой прочности при достижении производственной мощности:
Зфп1=((М-Qкр)/М)*100%
Зфп1=((8500-2885,6)/8500)*100%=66%
Таким образом, данный проект обеспечивает высокие показатели рентабельности и финансовой прочности с первого года его осуществления ( если запас финансовой прочности меньше 20%, то производство данной продукции считается финансово рискованным. 66%>20%).
4). Еще одним важным показателем финансовой устойчивости предприятия является показатель производственного левериджа. Производственный леверидж показывает, на сколько процентов изменится прибыль при изменении выручки на 1%. Снижение прибыли при сокращении объема продаж тем чувствительнее, чем больше удельный вес постоянных затрат в общей сумме издержек производства. Производственный леверидж рассчитывается по формуле:
| Лпр = (Ц - V) / (Ц - Сп) |
Лпр = (650-328,21) / (650-437,45) = 1,51
То есть при снижении выручки на 1% прибыль упадет всего лишь на 1,51%, и значение этого показателя можно считать хорошим.
Чистый дисконтированный доход (ЧДД, net present value - NPV) определяется как сумма текущих эффектов за весь расчетный период, приведенная к начальному шагу расчета, или как превышение интегральных результатов над интегральными затратами. Если расчет производится в базовых ценах, то чистый дисконтированный доход (NPV) для постоянной нормы дисконта вычисляется по формуле:
| NPV = е (Rt - Зt ) / (1 + E) - К, |
где Rt - результат, достигаемый на t-м шаге расчета;
Зt - текущие затраты, осуществляемые на t-м шаге расчета;
t = tк - горизонт расчета;
Е - норма дисконта;
К - сумма дисконтированных капитальных вложений, рассчитываемая по формуле:
| К = е Кt / (1 + Е), |
где Кt - капиталовложения на t-м шаге расчета.
В этой формуле выражение (Rt - Зt ) соответствует сальдо по операционной деятельности, а (- К t) - сальдо по инвестиционной деятельности из отчета о движении денежных средств.
Показатель ЧДД отражает прогнозную оценку изменения экономического потенциала предприятия в случае принятия данного проекта. Относительный показатель эффективности ИП - индекс доходности (profitability index - PI) позволяет сопоставить две части NPV - доходную и инвестиционную. Он представляет собой отношение дохода к инвестициям и рассчитывается по формуле:
| PI = (1 / К)*е (Rt - Зt ) / (1 + E) |
Индекс доходности тесно связан с чистым дисконтированным доходом. Он строится из тех же элементов и его значение связано со значением NPV: если NPV> 0, то PI>1 и наоборот. Если PI>1, проект эффективен, если PI<1 - неэффективен.
В нашем случае индекс доходности составляет 3,01 и является подтверждением того, что осуществление проекта экономически эффективно и принесет прибыль предприятию.
Внутренней нормой доходности (ВНД, internal rate of return - IRR) называют значение нормы дисконта, при котором NPV обращается в ноль. То есть IRR - это ставка дисконтирования, при которой доход от капиталовложений в ИП равен расходам, поэтому внутреннюю норму доходности можно рассматривать как решение уравнения:
| е (Rt - Зt ) / (1 + IRR) = еКt / (1 + IRR) |
IRR часто определяют методом итерационного подбора значений нормы дисконта при вычислении ЧДД проекта. Можно использовать также графический метод определения ВНД.
В процессе расчета значения ВНД было проделано 7 итераций, результаты которых занесены в таблицу 3.12
Таблица 3.12
| Значение ставки дисконта | Накопленный ЧДД |
| 0,45 | 319384 |
| 0,49 | 76015 |
| 0,5 | 18690,7 |
| 0,51 | -37317 |
| 0,53 | -145551 |
| 0,55 | -249002 |
| 0,6 | -488572 |
По данным таблицы видно, что значение IRR находится между числами 0.50 и 0.51.
Иногда IRR называют поверочным дисконтом, так как этот показатель позволяет найти граничное значение нормы дисконта, разделяющее инвестиции на приемлемые и невыгодные. Финансовый смысл показателя ВНД в нашем случае состоит в следующем: это то значение нормы дисконта, при котором при реинвестировании денежных поступлений будет получена такая же сумма, какая могла бы быть получена при помещении средств в банк по той же схеме и начислении на них сложных процентов по ставке, равной IRR. Показатель IRR в определенной степени характеризует также уровень риска, связанный с проектом: чем в большей степени IRR превышает принятый предприятием барьерный уровень доходности, тем больше запас прочности ИП. В нашем случае D = 0,51 – 0,19 = 0.32, а, следовательно, запас прочности проекта достаточно значителен.
IRR можно рассматривать как качественный показатель, характеризующий доходность единицы вложенного капитала, а NPV является абсолютным показателем, отражающим масштабы ИП и получаемого дохода.
Если рассчитывать срок окупаемости с использованием дисконтированных оценок, то его можно определить как минимальный временной интервал (от начала осуществления проекта), за пределами которого чистый дисконтированный доход становится и в дальнейшем остается неотрицательным. То есть Ток - это период времени, начиная с которого первоначальные капиталовложения и другие затраты, связанные с ИП, покрываются суммарными результатами его осуществления. Уравнение для определения срока окупаемости имеет вид:
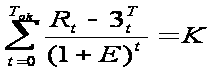 ,
где Ток - искомый срок окупаемости, К - сумма дисконтированных капитальных вложений.
Величина Ток определяется путем последовательного суммирования дисконтированных доходов до тех пор, пока не будет получена сумма, равная объему капиталовложений или превышающая его. При наших затратах, результатах и назначенной ставке дисконтирования проект окупается за 1 год и 5 месяцев.
3.3 Расчет показателей Варианта 2
Расчёт суммы капиталообразующих инвестиций.
Стоимость оборудования:
При расчёте стоимости оборудования примем во внимание то, что мы приобретаем новое оборудование
Расчёты стоимости оборудования представлены в таблице 3.13.
Таблица 3.13
|
Оборудование, модель |
Кол-во единиц |
Стоимость, руб. |
| а). технологическое оборудование: | ||
| 1. Станок «POLYGLASS» | 3 | 1101000 |
| 2.Компрессор | 1 | 15850 |
| 3. Установка по очистке и рециркуляции воздуха | 1 | 62050 |
| Итого технологическое оборудование | 4 | 1178900 |
| б).прочее оборудование и дорогостоящий инструмент | 83450 |
| в).затраты на транспортировку, монтаж и наладку (15% от стоимости всего оборудования) | 176835 |
| Итого стоимость оборудования | 1439185 |
Расчёт операционных материальных затрат
Учитывая, что планируется рост выпуска продукции на 10%, прямые затраты на производство продукции возрастут также на 10%. Переменные затраты остаются на прежнем уровне, так как не планируется дополнительного найма работников, расширение производства осуществляется за счет повышения производительности труда при использовании новых технологий. Таким образом, сумма прямых материальных затрат увеличится на 284499 х 0,1 = 28450 тыс. руб.в год. Предполагается необходимым первоначальное приобретение материалов на неделю работы. Следовательно, необходимые инвестиции составят 28450 / 52 = 547 тыс. руб.
Стоимость оборотного капитала. Расчёт суммы капиталообразующих инвестиций представлен в таблице 3.14.
Таблица 3.14
|
Инвестиционные затраты |
Сумма, руб. |
Примечание |
| 1.Оборудование и дорогостоящий инструмент |
1439185 |
Таблица 3.13 |
| Итого основных средств (фондов) | 1439185 | |
| 3.Оборотный капитал (оборотные средства) | 547000 | |
| Итого инвестиций | 1986185 |
Предприятие ООО «Сан-Флор» для реализации инвестиционного проекта по расширению производства за счет введения дополнительной линии берёт кредит в банке в размере 1980000 рублей. Процент по кредиту – 23%.
Дополнительный доход от расширения производства будет равен 312561 х 0,1 = 31256 тыс. руб. или 2605 тыс. руб. в месяц
Определим значение NPV для данного проекта:
NPV=е((2605–2371)/1,02t) – 1439 -и за год составит 1035,6 тыс. руб.
Таким образом, через год реализации проекта он окупает себя.
Определим значение IRR для данного проекта.
Значение IRR определяем, приравнивая формулу NPV к нулю и выставляя за неизвестное ставку дисконта.
IRR по данному проекту равно 1,44, что говорит о высоком запасе финансовой прочности.
3.4 Сравнение эффективности вариантов и выбор оптимального плана расширения деятельности предприятия
Для отбора проекта проведем их сравнительную характеристику с использованием рассчитанных показателей эффективности проектов. Для этого составим таблицу 3.15.
Таблица 3.15
| Показатель | Вариант 1 | Вариант 2 |
| Необходимые первоначальные вложения, руб. | 741839 | 1986185 |
| IRR | 0.51 | 1.44 |
| Срок окупаемости проекта | 1 год 5 месяцев | 1 год |
Как видим, более эффективным является Вариант 2, однако он требует больших первоначальных вложений. При существующем положении предприятия, когда значение Z-счета Альтмана свидетельствует о возможном банкротстве, банк может не предоставить предприятию столь значительный кредит. В этом случае необходимо будет осуществлять реализацию расширения производства по Варианту 1, который является менее доходным, однако требует меньших первоначальных вложений.
ЗАКЛЮЧЕНИЕ
В заключение данной работы необходимо сделать некоторые выводы и обобщения.
Объект анализа – ООО «Санфлор», занимающееся производством метталообрабатывающего оборудования. Для реализации проекта расширения производства создана стабильная команда управления предприятием, способная понимать и реализовывать поставленные задачи. Перед предприятием встали следующие задачи по расширению производства: увеличение объемов производства; увеличение прибыли предприятия; повышение качества и уровня выпускаемой продукции; повышение технического уровня производства
Руководству было предложено 2-а варианта проектов расширения производства, из которых необходимо провести выбор: Вариант 1. Расширение деятельности предприятия в смежной области – открытие на территории предприятия цеха по ремонту оборудования. Вариант 2. Расширение производства отдельных видов продукции через частичную реконструкцию предприятия (отдельные цеха и технологические линии).
По итогам сравнения вариант №2 оказался более эффективным. Такой результат получен благодаря следующим более лучшим характеристикам: срок внедрения мероприятий более короткий; уровень риска более низкий; срок использования более длительный; приведенная величина общей прибыли более высокая.
При этом необходимо отметить, что Вариант №2 требует больших первоначальных затрат, поэтому возможно придется первоначально реализовать проект по Варианту №1 с тем, чтобы улучшить финансовое состояние предприятия и улучшить его показатели в глазах кредиторов.
В целях совершенствования методологии отбора проектов в данном ООО предлагается широкое использование автоматизированных средств разработки и управления проектами.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Акофф Р. Стратегическое управление. М., 2006.
Акулов В., Рудаков М. Особенности принятия решений субъектом стратегического менеджмента //Проблемы теории и практики управления. 2007. №3.
Ансофф И. Стратегическое управление. — М.: Экономика, 2007
Артеменко В.Г., Беллендир М.В. Финансовый анализ: Учебное пособие. – М.: Издательство «ДИС», НГАЭиУ, 2007. – С. 30-34.
Ахметов К.С. Практика управления проектами (MS Project 2006/2006). М.: Русская Редакция, 2007
Барнгольц С. Б., Мельник М. В. Методология экономического анализа деятельности хозяйствующего субъекта. М., 2006
Бирман Г. Капиталовложения. Экономический анализ инвестиционных проектов. М., 2007
Богатко А. Н. Основы экономического анализа хозяйствующего субъекта. М., 2006.
Боумен К. Основы стратегического менеджмента. — М., 2006.
Бочаров В.В. Управление денежным оборотом предприятий и корпораций. - М.: Финансы и статистика, 2006
Бригхем Ю., Гапенски . Финансовый менеджмент: Полный курс: В 2-х т. / Пер. с англ.под ред. В.В. Ковалева. СПб.: Экономическая школа, 2006
Бусыгин А. Деловое проектирование и управление проектом. Курс лекций. М.: Бусыгин, 2007
Валуев С.А,, Игнатьева А.В. Организационный менеджмент. М., 2005.
Васина А.А. Финансовая диагностика и оценка проектов. СПб: Питер, 2007
Вебер Ю., Шэффер У. На пути к активному управлению с помощью показателей. М., 2007Веснин В. Р. Основы менеджмента. М-Элитт – 2006
Веснин В.Р. Менеджмент. М., 2007
Виноградова З.И. "Стратегический менеджмент: Матрица модулей, "дерево" целей". М., 2007
Виноградова З.И., Щербакова В.Е. Стратегический менеджмент: Матрица модулей, "дерево" целей. М.: Академический проект, 2006
Виханский О. С. Стратегическое управление. М., 2007
Виханский О.С., Наумов А.И. Менеджмент: человек, стратегия, организация, процесс. 2-е изд. // Учебник. М., 2007.
Гершун А., Горский М.. Технологии сбалансированного управления. М., 2006
Гительмана Л.Д. Преобразующий менеджмент. М.: ДЕЛО, 2006
Глазев С.Ю. Теория стратегического планирования. М.: Владар,2006
Гончаров В.В. Руководство для высшего управленческого персонала. В 2-х томах. М., 2006.
Гончарова В.В. Руководство для высшего управленческого персонала. М., 2007
Грей К.Ф., Ларсон Э.У. Управление проектами: Практическое руководство: Перевод с английского. М.: ДИС, 2006
Гринолл Э. Финансы и финансовое планирование. Для руководителей среднего звена / Пер. с англ. М.: ФИНПРЕСС., 2006
Д. Локк. Основы управления проектами.М.: HIPPO, 2006
Дитхелм Г. Управление проектами: В 2 томах том 1. Основы: Перевод с немецкого. М.: Бизнес-Пресса, 2006
Драккер П.Ф. Управление, нацеленное на результаты. / Пер. с англ. - М., 2006.
Ефимова О.В. Как анализировать финансовое положение предприятия. - М.: "Интел-Синтез", 2007
Журнал «Инжиниринг и Управление проектами», №1, 2007
Журнал «Управление проектами», №№2,12. 2007
Журнал Экономический анализ: теория и практика №8, 2006.
Журнал Эксперт, № 1,2007
Журнал. Бухгалтерский учет. №№ 2,4,10, 2007; №№3,4, 2007.
Завьялова З. М. Теория экономического анализа. Курс лекций. М., 2006
Зуб А.Т. "Стратегический менеджмент: Теория и практика." М., 2005
Иванов В.В.. Экономика предприятия. СПб., 2006
Ивлев В., Попова Т. Balanced ScoreCard. - Альтернативные модели. М., 2006
Керцнер Г. Стратегическое планирование для управления проектами с использованием модели зрелости. М.: ДМК-Пресс, 2007
Либерзон В. И. Основы управления проектами. М., 2006.
Ляпунов Г.В. Бизнес-план инвестиционного проекта: Отечественный и зарубежный опыт. М.: Финансы и статистика, 2005
Пинто Дж.К., ред. Управление проектами. СПб: Питер, 2007
Познер К., Эпплгард М. Управление проектами: Карманный справочник: Перевод с английского.М.: ГИППО, 2007
Рассел Д. Арчибальд. Управление проектами. Управление высокотехнологичными программами и проектами: Пер. с англ. М., 2007
Управление проектами. Практическое руководство. М.: Юркнига, 2007
Эдвард Ферн. Управление проектами Time-to-Profit. М.: Технологии управления Спайдер, 2006.
Приложения
Приложение 1
Баланс на 01.01.2008
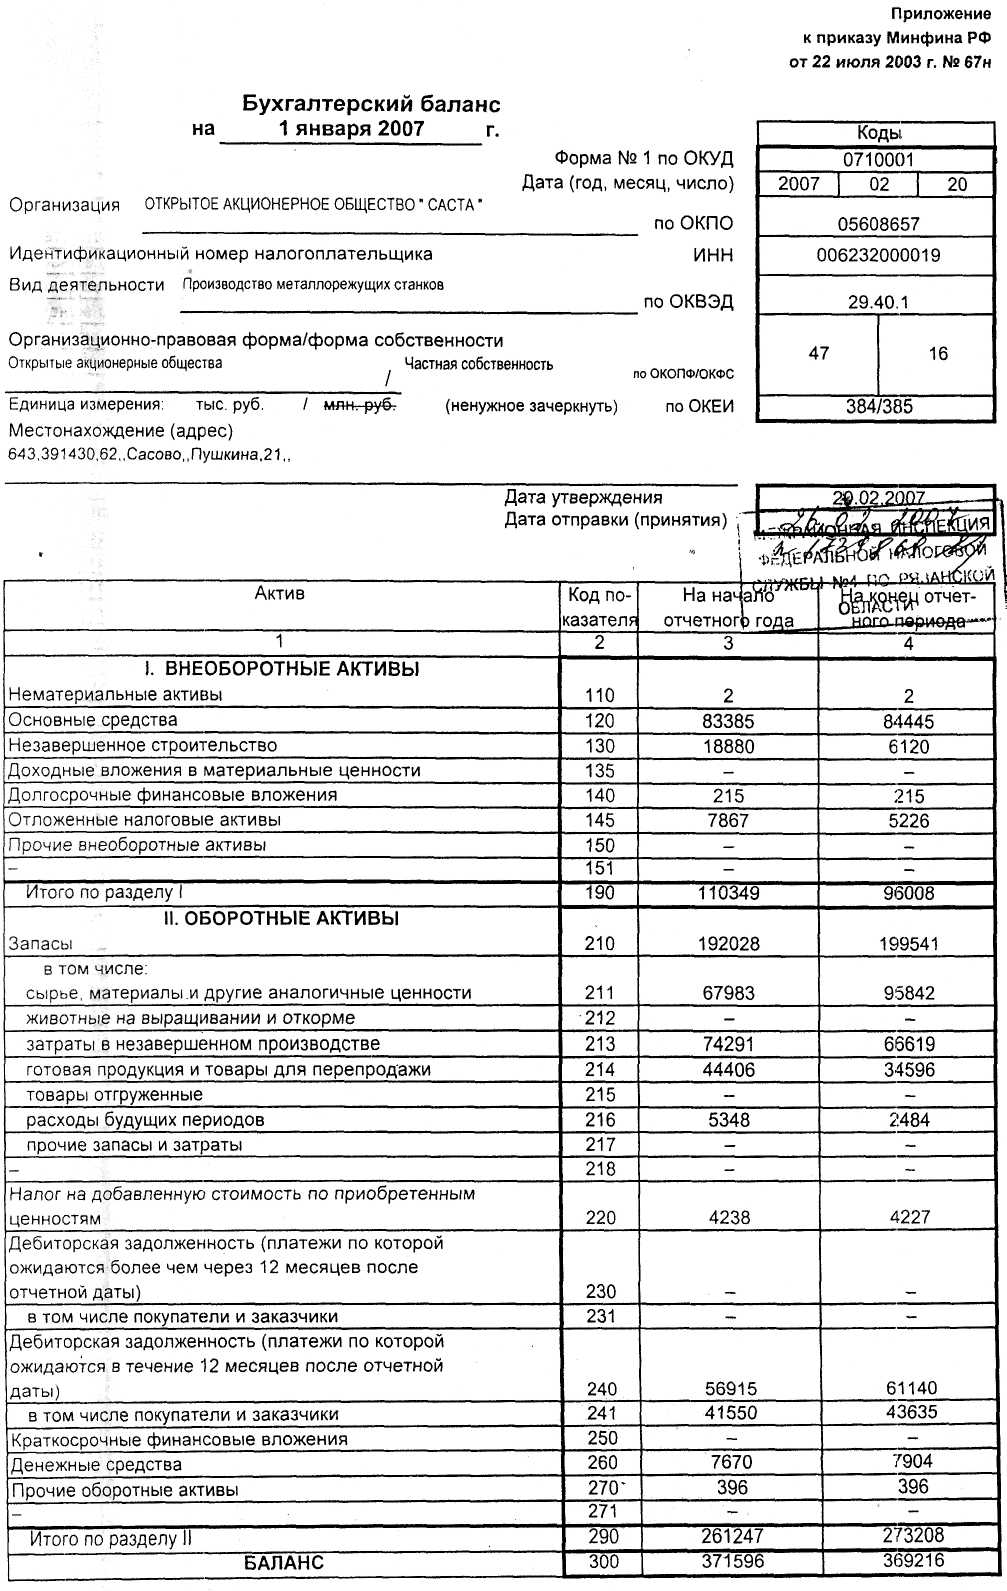
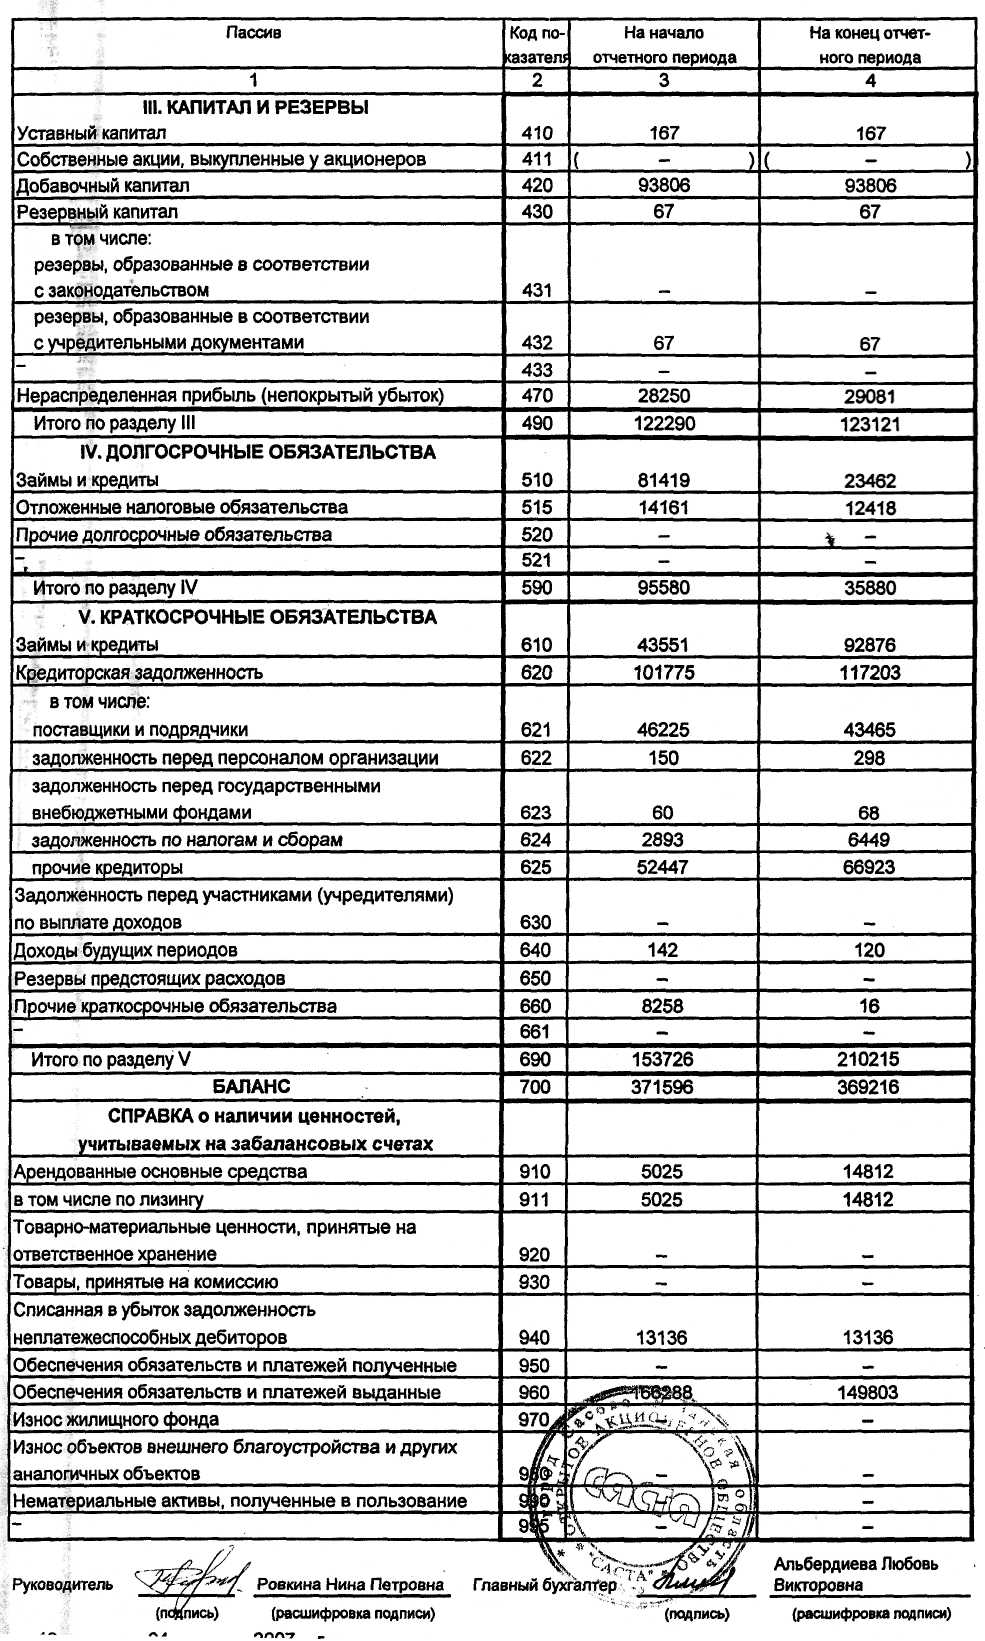
Приложение 2
Отчет о прибылях и убытках за 2007 год.
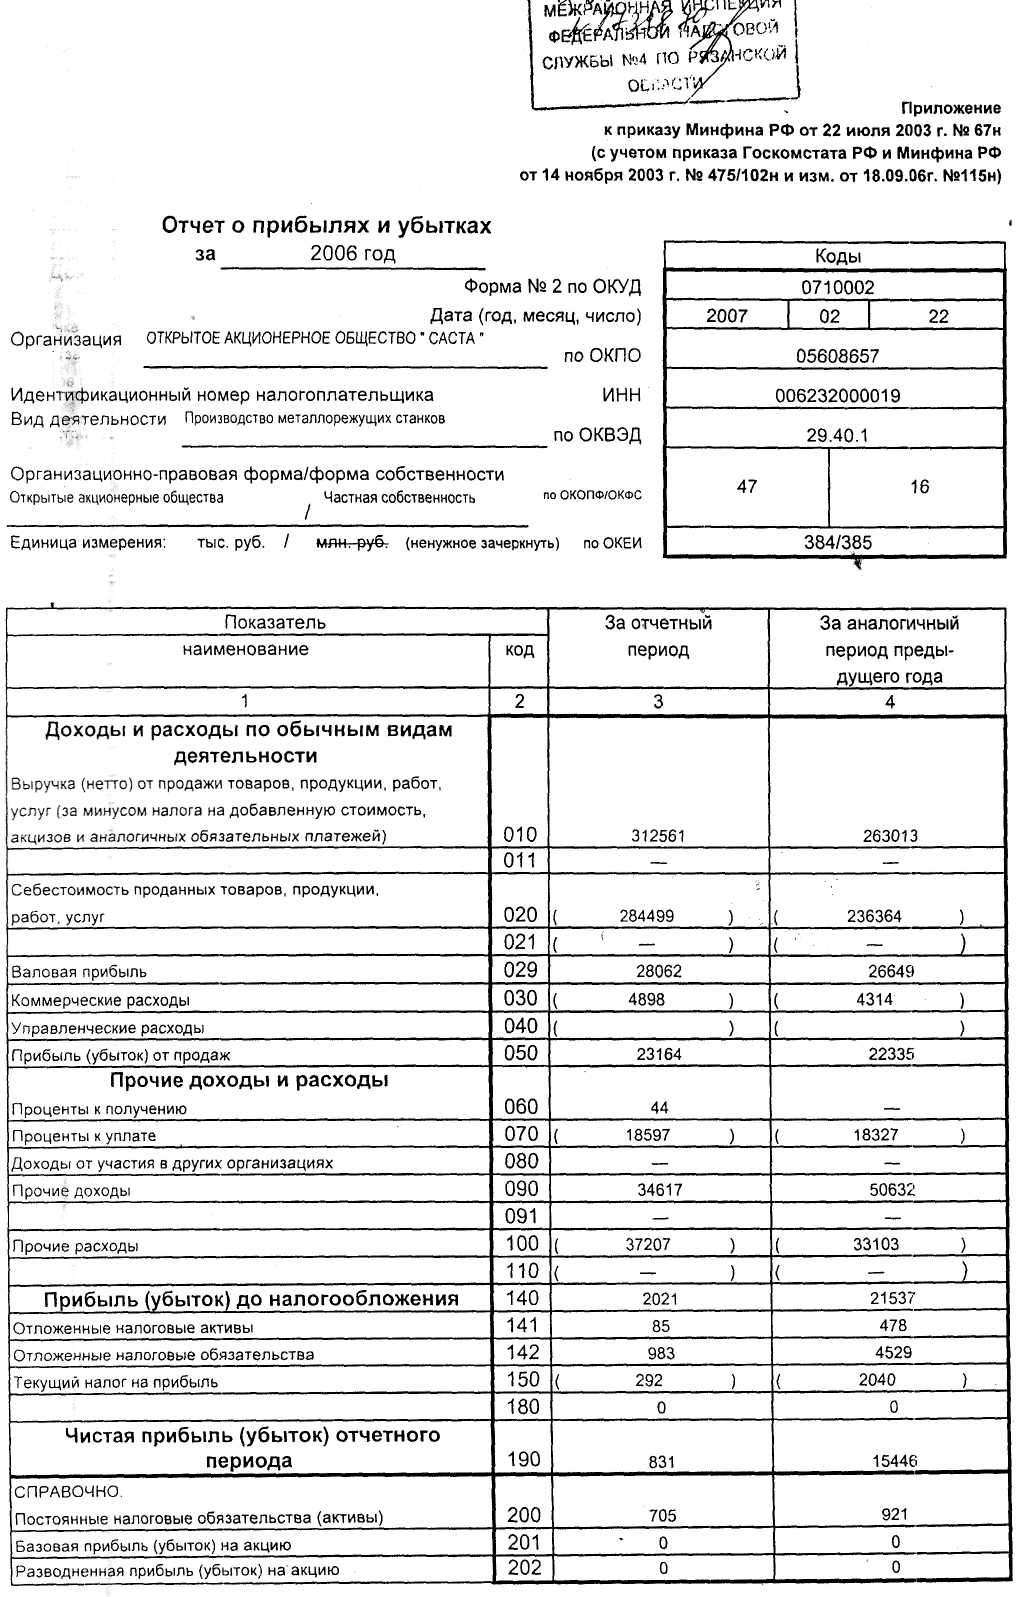
1 Комаров В. В. Инвестиции и лизинг в СНГ. М.: Финансы и статистика 2007. С. 14.
210 Вознесенская Н. Н. Иностранные инвестиции: Россия и мировой опыт. М.:ИНФРА-М, 2007. С. 41.
3 Игошин Н. В. Инвестиции. Организация управления и финансирование / Учебник для вузов. М.: ЮНИТИ-ДАНА, 2007. С. 82.
4 Инвестиции. // Деловой экспресс 2007, № 1 (32), 2007. С. 12.
5 Крушвиц Л. Финансирование и инвестиции. СПб.: Питер, 2007. С. 132.
6 Пасс К., Лоус Б., Пендлтон Э., Чедвик Л. Большой толковый словарь бизнеса. — М.: «Вече», АСТ. 2005. С.327.
7 Зайко А. Возвращательный момент // Энергия промышленного роста, №3 – 2007.
8 Доклад Министерства Промышленности и энергетики Российской Федерации «О текущей ситуации развития промышленного производства (январь – июль 2007). М., 2007.