Аналіз експортно-імпортних операцій виробника
У зв'язку з закриттям виробництва синтетичних запашних речовин, що було основним виробництвом, для збереження основного контингенту працюючих на підприємстві ОАО «Аромалак» уклало договірні відносини з рядом давніх партнерів, на виробничих площах, що звільнилися, організували карамельно-шоколадний, рибокоптильний цехи, ділянку рибної кулінарії, ділянку сушіння деревини, цех по виробництву фарби для розмітки автомобільних доріг. У співробітництві з державою Ізраїль налагоджений випуск солей і брудів Мертвого моря. У 1998 році підприємство ввійшло до складу російської Парфюмерно-Косметичної Асоціації. На економічну діяльність підприємства впливає зовнішнє середовище, що виражається у безлічі факторів, з яких виділяють фактори прямого впливу і фактори непрямого впливу. Фактори прямого впливу:
- споживачі послуг і продукції підприємства гостро реагують на зміну ціни і якості. Тому підприємство намагається регулювати ціни на продукцію, і виконувані роботи і стежити за їхньою якістю, податки. Держава проводить визначену податкову політику, яка також впливає на діяльність організації. Через недосконалу податкову систему, великих податків, відбувається утрата коштів, у яких потребує підприємство для власного розвитку, мінливість законодавства; конкуренція на ринку продукції та послуг.
В даний час на регіональному ринку можна виділити найбільших конкурентів підприємства на ринку парфюмерно-косметичної продукції: "Свобода», «Калина», «Невская Косметика», «Линда», «Низар», «Апрель».
Існує безліч дрібних і середніх компаній, що намагаються заповнити цю нішу на ринку, однак обсяг і технічний рівень їхніх робіт і послуг, явно недостатній для задоволення ринкових потреб. Для оцінки рівня впливу факторів прямого впливу скористаємося методикою, розробленої економістами-маркетологами. Виходячи з зібраних мною оцінок експертів ринку в регіоні була проведена оцінка ризику.
Таблиця 2.1
Оцінка ринкового ризику діяльності підприємства «Аромалак»
| Вид ризику | Вірогідність | Пріоритет |
| Недостатній попит | 0.2 | 1 |
| Зниження цін конкурентами | 0.5 | 2 |
| Неплатоспроможність споживачів | 0.3 | 2 |
| Ріст податків | 0.1 | 2 |
| Поява альтернативних послуг | 0.3 | 2 |
| Нестача оборотних коштів | 0.2 | 2 |
| Недостатній рівень зарплати | 0.2 | 2 |
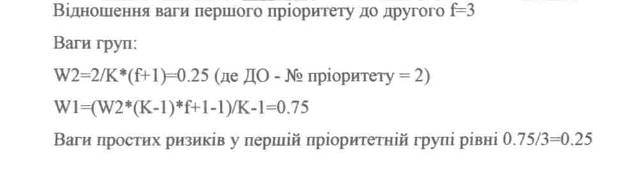
В другій групі: 0.25/6=0.042.
Таблиця 2.2.
Перерахування ризиків діяльності підприємства з урахуванням питомих ваг ризиків окремих груп
| Вид ризику | Імовірність | Вага | Бали (йм*вага) |
| Недостатній попит | 0.2 | 0.25 | 0.05 |
| Зниження цін конкурентами | 0.5 | 0.042 | 0.021 |
| Неплатоспроможність споживачів | 0.3 | 0.042 | 0.0126 |
| Ріст податків | 0.1 | 0.042 | 0.0042 |
| Поява альтернативних послуг | 0.3 | 0.042 | 0.0126 |
| Недолік оборотних коштів | 0.2 | 0.042 | 0.0084 |
| Недостатній рівень зарплати | 0.2 | 0.042 | 0.0084 |
| Разом |
- |
- |
0.3172 |
Приймаючи показник разом за 100 балів, знаходимо значення ризиків у балах:
Таблиця 2.3.
Значення ризиків діяльності ВАТ «Аромалак» у балах
| Вид ризику | Значення в балах | Ранжирування |
| Недостатній попит | 15.8 | 2 |
| Зниження цін конкурентами | 6.6 | 4 |
| Неплатоспроможність споживачів | 4.0 | 5-6 |
| Ріст податків | 1.3 | 9 |
| Поява альтернативних послуг | 4.0 | 5-6 |
| Недолік оборотних коштів | 2.7 | 7-8 |
| Недостатній рівень зарплати | 2.7 | 7-8 |
За результатами видно, що найбільшу небезпеку представляють ризики:
недостатній попит;
зниження цін конкурентами.
Для боротьби з ризиком 1 необхідно зробити рекламну кампанію в СМІ і тим самим зменшити імовірність його реалізації, по оцінках, до 0.15. Міра для боротьби з ризиком 2 - розробка обміркованої цінової стратегії підприємства, упровадження нових методів ціноутворення.
Основним фактором непрямого впливу на діяльність будь-якої організації і будь-якої форми власності є загальний стан економіки. Економічне становище в країні приводить до погіршення матеріального добробуту населення і підприємницьких структур, що спричиняє зменшення купівельної спроможності споживачів продукції та послуг розглянутого підприємства, зниження попиту. Основною метою діяльності Підприємства є одержання прибутку та збільшення обсягу виробленої продукції та послуг за рахунок ефективного та якісного виконання робіт та послуг щодо предмета діяльності підприємства зі здійснення виробничої діяльності та надання послуг. Цілі організації спричиняють розробку стратегії, аналіз сильних і слабких сторін підприємства, факторів зовнішнього і внутрішнього впливу і знаходяться в безпосередній взаємодії з організаційною структурою підприємства (див. мал. 2.2).
Аналіз усіх факторів впливу на діяльність підприємства у попередні роки, призвів керівництво до рішення про зміну форми власності, що потягнуло за собою зміну організаційної структури. Управління підприємством, як товариством з обмеженою відповідальністю, та прийняття рішень здійснюється такими органами : Збори учасників, Ревізійна комісія, Голова Товариства. Збори учасників є вищим органом товариства. Збори обирають голову товариства. До компетенції зборів належить :
визначення основних напрямів діяльності підприємства;
внесення змін до установчих документів підприємства;
заключення контракту з директором підприємства;
обрання та відкликання членів ревізійної комісії;
затвердження результатів діяльності підприємства та ін. Голова товариства:
скликає збори учасників;
підписує контракт з директором підприємства;
контролює виконання рішень зборів та ін.
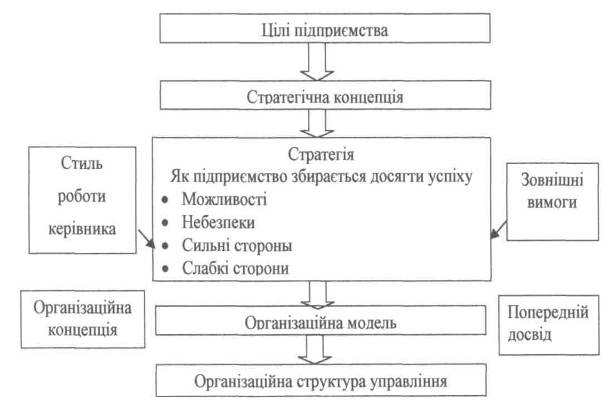
Мал. 2.2 Схема взаємодії внутрішніх та зовнішніх факторів на організаційну структуру підприємства.
Виконавчим органом підприємства є директор. Директор підприємства: формує штатний розклад працюючих по найму робітників Підприємства, визначає умови оплати їх праці, приймає на роботу та звільнює з роботи, є розпорядником Кредитів підприємства, представляє інтереси підприємства в органах влади та управління, володіє правами підприємця. Директор підприємства створює маркетингову службу по вивченню ринків збуту, нових технологій та послуг. Ревізійна комісія створюється для контролю за діяльністю директора підприємства. Підприємство має декілька підрозділів, функції яких розподілені, тобто досліджуване підприємство має лінійно-функціональну систему організації (див. мал. 2.3). Управлінський аналіз починає роботу підприємства з оцінки доцільності своєї діяльності, її ефективності, стану на ринку. Послідуючими етапами налізу є економічний та фінансовий аналіз діяльності підприємства.
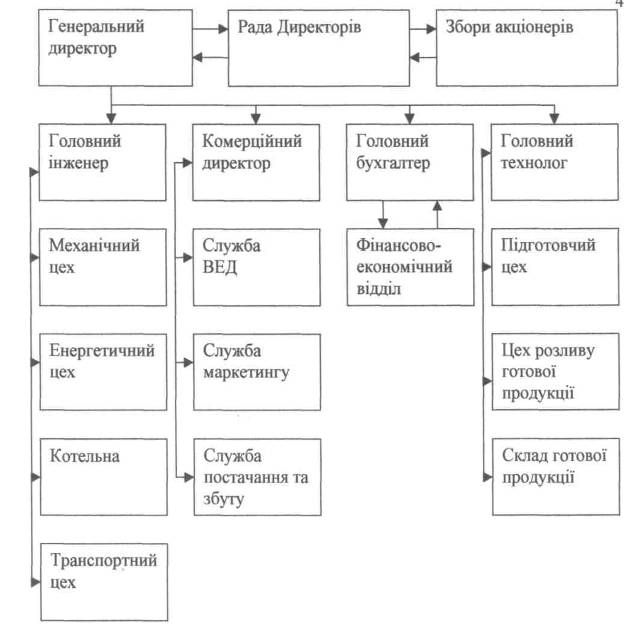
Мал.2.3 Організаційна структура управління ВАТ «Аромалак»
2.2 Економічний аналіз діяльності підприємства
Економічний аналіз на підприємстві проводиться з метою виявлення резервів прибутковості підприємства, підвищення рентабельності робіт і послуг, збільшення прибутку.
Даний аналіз проведемо на основі інформації форми бухгалтерської звітності №2 "Звіт про фінансові результати ВАТ "Аромалак" за 2002 р.
Балансовий прибуток складається з наступних складових:
прибуток від реалізації;
прибуток від іншої реалізації;
результати від позареалізаційних операцій.
Аналіз балансового прибутку проведемо на основі дані таблиці 2.4
Таблиця 2.4.
Фінансові результати роботи ВАТ "Аромалак"
| Показники | На 1 січня 2000 p. | На 1 січня 2002 р. | Відхилення | |
| Абсолют. | % | |||
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг), тис. крб. | 3078,527 | 2714,209 | +364,31 | +П,8 |
| Прибуток від іншої реалізації, тис. крб. |
- |
- |
- |
- |
| Інші фінансові доходи, тис. крб. |
- |
- |
- |
- |
| Балансовий прибуток, тис. крб. | 3078,527 | 2714,209 | +364,31 | +11,8 |
Як видно з таблиці 2.4 фактичний балансовий прибуток на 1 січня 2002 більше ніж балансовий прибуток 2001 року на 364,31 тис. крб. або на 11,8%. До складу балансового прибутку за звітний період входив тільки лише прибуток від реалізації робіт і послуг, прибутку від іншої реалізації та іншої діяльності отримано не було.
Прибуток від реалізації товарів, робіт і послуг являє собою різницю між виторгом від реалізації і витратами на реалізацію товарів, виконання робіт і надання послуг. Для аналізу прибутку від реалізації складемо таблицю 2.5. Ще одним значимим показником ефективності діяльності підприємства є показник рентабельності. Рентабельність характеризує відносну прибутковість підприємства (прибуток на 1 крб.).Рентабельність робіт визначається по формулі:
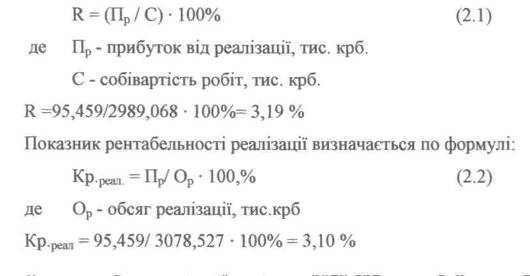
Як видно, обсяг реалізації дорівнює 3078,527 тис. крб. З них собівартість складає 2983,068 тис. крб. і прибуток від реалізації 95,459 тис. крб. Балансовий прибуток з урахуванням результату позареалізаційних операцій дорівнює -50,481 тис. крб., 64,705 тис. крб. з цієї суми спрямовано в бюджет у виді податку на прибуток.
Таблиця 2.5.
Дані для аналізу прибутку від реалізації, тис. крб.
| Показники |
Ha l січня 2001 г. |
Ha l січня 2002 г. |
Абс. відхилення |
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг), тис. крб. | 3078,527 | 2714,209 | +364,31 |
| Податок на додану вартість, тис. крб. | 64,705 | 40,599 | +24,106 |
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг), тис. крб. | 95,459 | -23,753 | +119,212 |
| Собівартість реалізованої продукції (товарів, робіт, послуг), тис. крб. | 2983,068 | 2737,962 | +24,106 |
| Валовий прибуток, тис. крб. | -50,481 | 18,241 | -68,722 |
| Адміністративні витрати, тис. крб. |
- |
- |
- |
| Витрати на збут, тис. крб. |
- |
- |
- |
| Інші операційні витрати, тис. крб. |
- |
- |
- |
| Фінансові витрати, тис. крб. |
- |
- |
- |
| Фінансовий результат (прибуток від реалізації), тис. крб. | -115,186 | -22,358 | -95,828 |
Аналіз економічної діяльності підприємства дозволяє зробити наступні висновки: рівень рентабельності робіт і реалізації досить невисокий, що характеризує підприємство як працююче неефективно. Як видно з результатів аналізу, підприємство за звітний період несе збитки у розмірі 115,186 тис. крб, що визначає незадовільний стан діяльності у сфері виробництва та надання послуг.
Слід зауважити однак, що підприємство має резерви для підвищення рівня прибутку за рахунок зниження собівартості робіт та послуг шляхом розширення своєї спеціалізації за рахунок розширення номенклатури продукції, вдосконалення методів управління, збільшення обсягів реалізації. Більш детально рекомендації щодо підвищення ефективності досліджуваного підприємства буде надано у розділі 3 даної випускної роботи.
2.3 Фінансовий аналіз діяльності підприємства «Аромалак»
Аналізом фінансової діяльності називається науково розроблена система методів та прийомів, за допомогою яких вивчається фінансовий стан підприємства, рівень його платоспроможності, стан активів і пасивів, виявляються резерви прибутковості на основі облікових і звітних даних, розробляються шляхи найбільш ефективного використання фінансових коштів підприємства.
Самі підприємства аналізують свою роботу для поліпшення показників своєї діяльності. Основними даними для аналізу фінансової діяльності підприємства є:
баланс підприємства - форма №1 на 1 січня 2002 p.;
звіт про фінансові результати і їх використання - форма №2 за 2001 p.;
оперативні дані статистичного і бухгалтерського обліку.
Насамперед проведемо аналіз виробничого потенціалу підприємства. Виробничий потенціал підприємства можна охарактеризувати наступним показником : коефіцієнтом реальної вартості основних коштів у майні підприємства.
Коефіцієнт реальної вартості основних коштів у майні підприємства визначається по формулі:
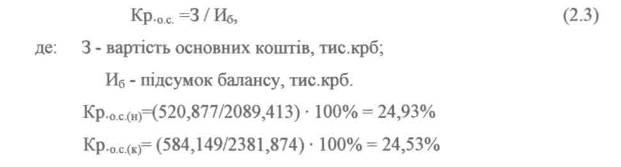
Як видно, основні кошти в майні підприємства зменшилися на 0,4 %.
Зменшення вартості основних фондів підприємства відбулося внаслідок списання невикористовуваних, зношених машин і устаткування в незначному розмірі, це також не можна віднести до факторів, негативно впливають на виробничий потенціал підприємства. Таким чином, у розглянутому випадку зниження рівня коефіцієнта Кр.0 зовсім не свідчить про реальне зниження виробничого потенціалу підприємства.
Аналіз стану коштів підприємства «Аромалак» на 1 січня 2002 року виконаний за даними таблиці 2.6.
Як випливає з даних таблиці 2.6, у цілому вартість майна підприємства за досліджуваний період збільшилася на 19,2 тис. крб. Це збільшення обумовлене ростом необоротних активів на 43,6 %, ростом вартості оборотних коштів на 97,6 %. Ріст вартості оборотних коштів, у свою чергу, зв'язаний зі збільшенням вартості коштів на 10,8 тис. крб.
Разом з тим, відбулися зміни показників заборгованості підприємства. Так, дебіторська його заборгованість у складі оборотних активів збільшилася на 200 % і досягла розміру 2,7 тис. крб., а кредиторська в складі поточних зобов'язань за розрахунками - на 300 % і склала на кінець звітного року 9,6 тис. крб. (проти 2 тис. крб. на початок року).
Таблиця 2.6
Вартісна характеристика майна підприємства, тис. крб.
| Показники | Початок періоду | Кінець періоду | Відхилення | |
| Абс. |
% |
|||
| Разом коштів підприємства, тис. крб. | 2089,413 | 2381,874 | +292,46 | +13,90 |
| Необоротні активи | 736,786 | 801,557 | +64,771 | +8,80 |
| в % до майна | 35,26 | 33,65 | -1,61 | |
| Оборотні активи (запаси, дебіторська заборгованість, поточні фінансові інвестиції, грошові кошти та їх еквіваленти) | 1352,627 | 1580,317 | +227,69 | +17 |
| в % до майна | 64,74 | 66,35 | +1,61 | |
| Запаси | 283,079 | 146,743 | -136,336 | -48 |
| в % до оборотних активів | 20,93 | 9,29 | -11,64 | |
| Грошові кошти та їх еквіваленти | 18,982 | 22,888 | +3,91 | +20,58 |
| в % до оборотних активів | 1,40 | 1,45 | +0,04 | |
| Дебіторська заборгованість | 859,100 | 1232,655 | +373,555 | +43 |
| в % до оборотних активів | 63,51 | 78,00 | +14,49 | |
| Інші поточні активи |
- |
- |
||
| в % до оборотних активів |
- |
- |
||
| Власний капітал | 651,457 | 635,015 | -16,442 | -2,52 |
| в % до майна | 31,18 | 26,66 | -4,52 | |
| Позичені кошти (довгострокові зобов'язання, поточні зобов'язання) | 1437,956 | 1746,859 | +308,903 | +21,48 |
| в % до майна | 68,82 | 73,34 | +4,52 | |
| Довгострокові зобов'язання |
- |
- |
||
| в % до позичених коштів |
- |
- |
||
| Поточні зобов'язання за розрахунками | 1437,959 | 1746,859 | +308,9 | +21,48 |
| в % до позичених коштів | 100 | 100 | 0 | |
| Кредиторська заборгованість за товари, роботи, послуги |
- |
- |
||
| в % к позиченим коштам |
- |
- |
||
Зростання кредиторської заборгованості обумовлений в основному зростанням заборгованості в розрахунках бюджетом, позабюджетним платежам, оплаті праці. Значне збільшення дебіторської заборгованості свідчить про погіршення стану розрахунків підприємства по внутрішніх розрахунках, тому що збільшення цього виду заборгованості відбулося за рахунок впливу саме цих факторів.
Побоювання викликає ріст заборгованості по поточним розрахунках у складі кредиторської заборгованості, що свідчить про погіршення фінансового стану підприємства.
Фінансова стійкість підприємства характеризується співвідношенням довгострокових і короткострокових коштів, співвідношенням власних і позикових коштів, темпами росту власних коштів, належним забезпеченням матеріальними коштами й ін. Показники, що характеризують фінансову стійкість підприємства приведені в таблиці 2.7
Таблиця 2.7.
Показники фінансової стійкості підприємства
| Показники | Початок періоду | Кінець періоду | Відхилення |
| 1.Коефіцієнт відношення власних та позичених коштів К1 | 0,4 | 0,07 | -0,33 |
| 2.Коефіцієнт маневровості власних коштів К2 | 0,65 | 0,51 | -0,14 |
| 3. Коефіцієнт накопичення амортизації КЗ | 0,7 | 0,6 |
- 0,1 |
| 4.Коефіцієнт реальної вартості оборотних активів К4 | 0,6 | 0,5 | - 0,1 |
| 5.Коефіцієнт реальної вартості необоротних активів К5 | 0,53 | 0,52 | - 0,01 |
Коефіцієнт К1 показує відношення зобов'язань по залученню позикових коштів до суми власних коштів і характеризує скількох залучалося позикових коштів на кожний крб. власних коштів. На початок року підприємство залучав 0,4 крб. на кожний карбованець. Під кінець року даний показник змінився в кращу сторону - підприємство залучає 0,07 крб. на кожний карбованець. Таке значення коефіцієнта свідчить про досить високу фінансову стійкість підприємства. Зменшення коефіцієнта свідчить про зниження залежності підприємства від зовнішніх джерел.
Коефіцієнт К2 показує відношення власних оборотних коштів до суми джерел власних коштів. Як видно, за звітний період цей показник зменшився на 0,14. Це означає, що фінансове положення підприємства поступово стабілізується.
Коефіцієнт КЗ показує якими коштами здійснюється нагромадження амортизації. Як видно, на початок року 70% вартості основних коштів були погашені за рахунок амортизаційних відрахувань, кінцю року 60%. Таке зниження ступеня зносу основних фондів обумовлене тим, що в плині року на підприємстві були списані зношені, невикористовуванні основні фонди з відповідним зменшенням суми нарахованого зносу. Крім того, за той же період на підприємстві були також введені основні фонди. Ці операції в остаточному підсумку рівнозначні відновленню основних фондів У цілому видно, що накопичення амортизації нормальне.
Коефіцієнт К4 зменшився за досліджуваний період на 0,1. Це в основному обумовлене тим, що до кінця аналізованого періоду у виробництво була передано значна кількість малоцінних швидкозношуваних предметів, що привело до істотного скорочення залишкової вартості матеріальних активів підприємства. Крім того, на зміну цього коефіцієнта вплинуло і деяке збільшення залишкової вартості основних фондів.
Коефіцієнт К5 показує співвідношення залишкової вартості основних коштів і валюти балансу. Його зниження за аналізований період обумовлено збільшенням валюти балансу в основному по третьому його розділі. Його величина відповідає середньому значенню цього показника для підприємств подібного роду діяльності.
Найважливішим показником, що характеризує використання оборотних коштів є оборотність.
Оборотність характеризується системою показників. Одним із яких є коефіцієнт оборотності. Він визначається відношенням обсягу реалізації до середнього залишку оборотних коштів.
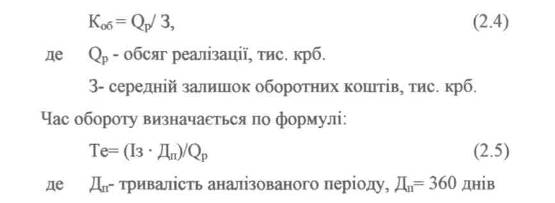
Середні залишки оборотних коштів складають (12,7+25,1)/2=37,8 Проаналізуємо оборотність матеріальних оборотних коштів. Визначимо коефіцієнт оборотності оборотних коштів підприємства за минулий період. • -
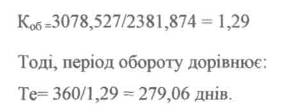
Такий період оборотності оборотних коштів для підприємства даного профілю є цілком нормальної.
Визначимо оборотність дебіторської заборгованості.
Середні залишки дебіторської заборгованості складуть:
3=<1232,655+859,100) / 2= 1045,877 тис. крб.
Коефіцієнт оборотності:
Код = 3078,527/1045,877=2,9
Період обороту:
Те = 360/2,9=124 дні
З огляду на, що нормальна тривалість оборот дебіторської заборгованості при розрахунках складає 10 днів, можна вважати, що оборотність дебіторської заборгованості підприємства не вважається нормальна і викликає особливу тривогу.
Фінансове положення підприємства визначається ступенем фінансової незалежності від зовнішніх джерел фінансування своєї діяльності, здатності погашати свої фінансові зобов'язання у встановлений термін, тобто платоспроможністю.
Найважливішим показником, що характеризує фінансове положення підприємства є коефіцієнт фінансової незалежності підприємства. У нашому випадку він складає на початок періоду 2/26,3 = 0,07, на кінець аналізованого періоду він склав відповідно = 0,25. Тому що коефіцієнт в обох випадках не перевищує 0,5, то фінансування діяльності за рахунок притягнутих коштів здійснюється в припустимих межах.
Для оцінки фінансового положення використовується система абсолютних і відносних показників, коефіцієнтів.
Узагальнюючий показник платоспроможності - це достатність джерел коштів для покриття боргів.
Для зручності подальшого проведення аналізу перетворимо баланс підприємства в аналітичний баланс (див. таблицю 2.8) Таким чином, отримана проміжна таблиця, що після незначних перетворень здобуває форму (див. таблицю 2.9) зручну для аналізу ліквідності підприємства, тобто можливостей по оплаті заборгованості.
Власні оборотні кошти визначаються по формулі:
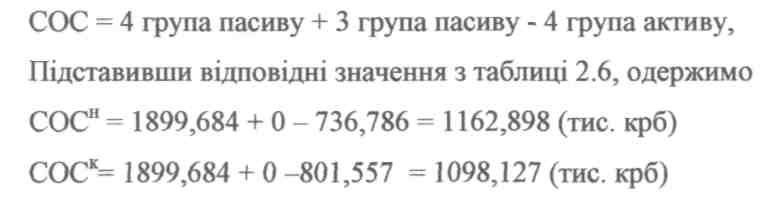
Таким чином, протягом звітного періоду сума оборотних коштів підприємства зменшилась на 64,771 тис. крб., що в загальному свідчить також про послаблення фінансової стійкості суб'єкта підприємництва. Збільшення власних оборотних коштів може бути профінансовано за рахунок додаткового капіталу (продаж акцій за ціною перевищуючої її номінал).
Для більш точного виміру ліквідності використовується система коефіцієнтів, що відображають співвідношення різних статей балансу (див. таблицю 2.10).
1. Коефіцієнт загальної ліквідності (коефіцієнта покриття) визначається співвідношенням:
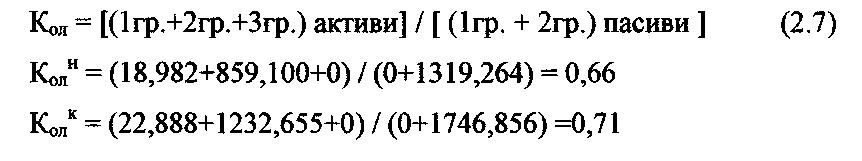
Коефіцієнт загальної ліквідності вказує на ту частину поточних зобов'язань по кредитах і розрахункам, яку можна погасити, мобілізувавши всі оборотні кошти. Нормальним значенням показника вважається більше 2,5 (але не менше одиниці). Як видно даний коефіцієнт на початок звітного періоду не досягає рівня, що рекомендується. Тенденція зміни його не може не викликати визначену тривогу, оскільки його рівень наближається до його граничного рівня, що може істотно дестабілізувати фінансове положення підприємства в майбутньому.
2. Коефіцієнт ліквідності (проміжний коефіцієнт покриття) Кл визначається співвідношенням:
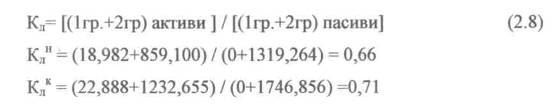
Даний коефіцієнт характеризує частина зобов'язань, що може бути погашена за рахунок швидколіквідних активів і мобільної дебіторської заборгованості. Нормальне значення коефіцієнта 0,7 - 0,8. Отже, фактичне значення даного коефіцієнта не перевищує припустимий його рівень, що свідчить про те, що підприємство може вчасно розрахуватися по своїх боргах за рахунок легко реалізованих активів.
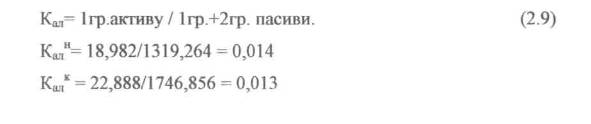
3. Коефіцієнт абсолютної ліквідності Кал
Таблиця 2.8.
Розподіл статей балансу
| Статті активу балансу | Сума. тис. крб. | |
| На початок періоду | На кінець періоду | |
| І група - активи швидкої реалізації | 18,982 | 22,888 |
| Грошові кошти та їх еквіваленти | 18,982 | 22,888 |
| II група - активи середньої реалізації | 859,100 | 1232,655 |
| Дебіторська заборгованість | 859,100 | 1232,655 |
| III група - активи повільної реалізації |
- |
- |
| Витрати майбутніх періодів |
- |
- |
| IV група - активи важкої реалізації | 736,786 | 801,557 |
| Необоротні активи | 736,786 | 801,557 |
| Статті пасиву баланса | Сума , тис. крб. | |
| На початок періоду | На кінець періоду | |
| І група - пасиви короткострокові |
- |
- |
| Короткострокові кредити банків |
- |
- |
|
- |
- |
|
| II группа - пасиви середньої терміновості | 1319,264 | 1746,856 |
| Поточні зобов'язання за розрахунками | 1319,264 | 1746,856 |
| III група - пасиви довгострокові |
- |
- |
| Довгострокові зобов'язання |
- |
- |
| IV група - постійні пасиви | 1899,684 | 1899,684 |
| Статутний капітал | 20,189 | 20,189 |
| Додатковий вкладений капітал | 1879,495 | 1879,495 |
| Нерозподілений прибуток |
- |
- |
| Доходи майбутніх періодів |
- |
- |
Таблиця 2.9
Зведена таблиця аналітичного балансу
|
№ груп- пи |
Покриття (актив) | Сума зобов'язань (пасив) | Відхилення | |||||
| На початок періоду | На кінець періоду | На початок періоду | На кінець періоду | Надлишок | Нестача | |||
| На початок періоду | На кінець періоду | На початок періоду | На кінець періоду | |||||
| 1 | 2 | 3 | 4 | 5 | 6 (2-4) | 7 (3-5) | 8 (4-2) |
9 (5-3) |
|
І група |
18,982 | 22,888 | 0 | 0 | 18,982 | 22,888 |
- |
- |
| II група | 859,100 | 1232,655 | 1319,264 | 1746,856 |
- |
- |
460,16 | 514,20 |
|
III група |
0 | 0 | 0 | 0 |
_ |
_ |
_ |
_ |
| IV група | 736,786 | 801,557 | 1899,684 | 1899,684 |
- |
- |
1162,9 | 1098,1 |
Даний коефіцієнт показує, яка частина зобов'язань може бути погашена негайно коштами, що маються в касі, розрахунковому рахунку й ін., тобто за рахунок швидко ліквідних активів.
Нормативне значення коефіцієнта 0,2-0,25. Це свідчить про не високу фактичну абсолютну ліквідність балансу підприємства. Підприємство відчуває досить велику нестачу вільних грошових коштів для погашення поточних зобов'язань
4. Співвідношення ліквідних і неліквідних коштів.
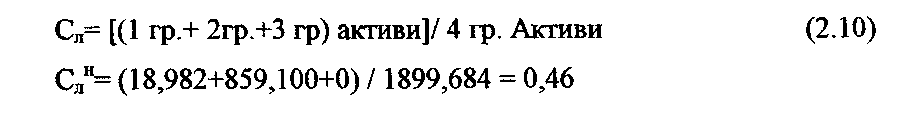
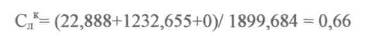
Нормальним вважається зразкова рівність сум ліквідних і неліквідних коштів, тобто співвідношення повинне бути дорівнює приблизно 1. У нашому випадку ця умова не виконується, тобто неліквідні кошти перевищують ліквідні активи. Ця ситуація склалася через велику заборгованість по поточним зобов'язаннях по розрахунках, збільшення додаткового вкладеного капіталу.
5. Співвідношення власних і позикових коштів.

Цей показник характеризує, скільки гривень позикових коштів залучалося на кожний карбованець власних коштів.
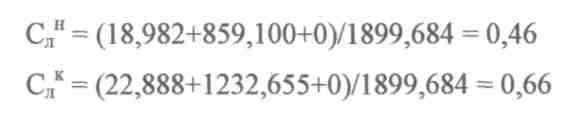
Показник знаходиться в припустимих межах, тобто залежність від позикового капіталу невелика.
Коефіцієнт ліквідності власних коштів (Км), що визначає ступінь мобільності (гнучкості) використання власних коштів підприємства.
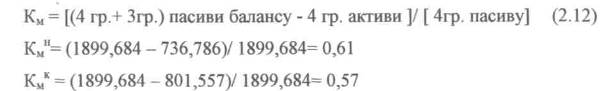
Нормативний рівень цього показника - 0,5. Аналіз ліквідності власних коштів свідчить про їхню високу ліквідність і мобільність.
7. Співвідношення дебіторської і кредиторської заборгованості.
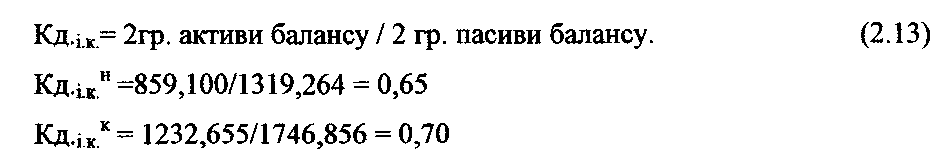
Як видно під кінець року цей показник на підприємстві збільшився на 0,05. Ці дані свідчать про те, що підприємство значну частину своїх потреб в оборотних коштах покриває за рахунок кредиторської заборгованості, у тому числі за рахунок поточних зобов'язань по розрахунках з бюджетом і позабюджетними платежами. Оскільки ж підприємство не має іншої простроченої кредиторської заборгованості, те таку політику фінансування оборотних коштів не можна схвалити.
Таблиця 2.10
Показники ліквідності
| Найменування показників | На початок періоду | На кінець періоду |
| 1. Коефіцієнт загальної ліквідності | 0,66 | 0,71 |
| 2.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |