Финансовый менеджмент
– Стивенс предложил организовать эмиссию корпоративных облигаций на сумму 1 миллион долларов в количестве 10 тысяч штук номиналом 100 долларов, т. к. при этом величина уставного капитала не меняется, что вполне устраивает Стивенса. Это предложение возмутило Уолтера, т. к., по его мнению, эмиссия облигаций, увеличивая уровень задолженности компании в целом, ухудшает показатель финансовой устойчивости. Даже предложение Стивенса понизить ставку дивиденда до уровня ставки процента по облигациям (до 10 процентов годовых) не повлияло на мнение Уолтера, считающего, что это не дает никакого выигрыша для компании.
Необходимо, встав на позицию председателя Совета директоров Стивенса, доказать, что эмиссия увеличивает источники финансирования для компании «Рэд Тэйп» по сравнению с эмиссией обыкновенных акций, учитывая, что:
1. Ставка налога на прибыль составляет 0,5;
2. Общая рентабельность производства (до уплаты процента и налога) составляет 20 процентов годовых.
Результаты деятельности компании при различных источниках финансирования при условии ставки налога на прибыль 0,5 и общей рентабельности производства (до уплаты процента и налога) составляет 20 процентов годовых, представлены в таблице 7.
Таблица 7. Финансовые результаты деятельности компании
| Показатели |
Вариант Уолтера |
Вариант Стивенса |
|
Общий капитал в т.ч. – уставный капитал – облигационный заем |
2000 тыс. дол. 2000 тыс. дол. - |
2000 тыс. дол. 1000 тыс. дол. 1000 тыс. дол. |
| Сумма общей прибыли (до уплаты процента и налога) | 400 тыс. дол. | 400 тыс. дол. |
| Выплаты купонного дохода по облигациям | - | 100 тыс. дол. |
| Прибыль до уплаты налога | 400 тыс. дол. | 400 тыс. дол. |
| Налог на прибыль | 200 тыс. дол. | 150 тыс. дол. |
| Чистая прибыль | 200 тыс. дол. | 150 тыс. дол. |
| Выплаты дивидендов | 200 тыс. дол. | 100 тыс. дол. |
| Нераспределенная прибыль | - | 50 тыс. дол. |
| Доход одной акции |
|
15 дол. |
| Доходность акций | 10: 100 = 0,10 | 15: 100 = 0,15 |
 10
дол.
Как видно из приведенного расчета, по варианту Стивенса компания по итогам года будет иметь дополнительное финансирование в 50 тысяч долларов нераспределенной прибыли. Это, в свою очередь, повышает доходность акций до 15 процентов, в чем, естественно, также заинтересован Стивенс. Налицо действие эффекта финансового рычага.
Как же действует финансовый рычаг?
Нетрудно заметить, что этот эффект возникает из расхождения между экономической рентабельностью и «ценой» заемных средств – средней ставкой процента (СП). Иными словами, предприятие должно наработать такую экономическую рентабельность (ЭР), чтобы средств хватило, по крайней мере для уплаты процентов за кредит. Средняя ставка процента, как правило, не совпадает с процентной ставкой механически взятой из кредитного договора. Кредит под 60 процентов годовых сроком на 3 месяца (1/4 года) фактически обходится в 15 процентов.
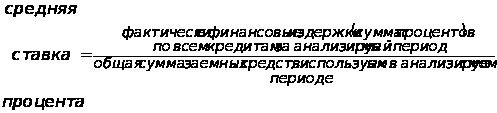 (62)
Процентные выплаты по кредитам могут осуществляться из двух основных источников. Первый – они могут быть списаны на себестоимость выпускаемой предприятием продукции, в пределах ставки Центрального Банка плюс 3 процента. На эту часть финансовых издержек налоги не влияют. Второй источник – прибыль после уплаты налогов. В этом случае при анализе для получения фактических финансовых издержек соответствующие суммы процентов нужно увеличивать на суммы, перечисляемые в госбюджет в виде налога.
Например: сумма процентов, выплачиваемых за счет остающейся в распоряжении предприятия прибыли – 100 тыс. р.
Ставка налогообложения прибыли – 35 процентов.
Фактические финансовые издержки по части процентов, выплачиваемых за счет остающейся в распоряжении предприятия прибыли – 135 тыс. р.
Кроме формулы (62) можно рассчитывать среднюю ставку процента не по среднеарифметической, а по средневзвешенной стоимости различных кредитов и займов. Можно также причислять к заемным средствам деньги, полученные предприятием от выпуска привилегированных акций. Некоторые экономисты настаивают на этом потому, что по привилегированным акциям выплачивается гарантированный дивиденд, роднящий данный способ привлечения капитала с заимствованием средств и, кроме того, при ликвидации предприятия владельцы привилегированных акций имеют практически равные с кредиторами права на то, что им причитается. Но в этом случае в финансовые издержки следует включить суммы дивидендов, а также расходов по эмиссии и размещению этих акций.
Прежде, чем рассчитать среднюю ставку процента следует пересчитать стоимость конкурентных кредитов с учетом налогообложения по формуле 63


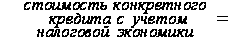
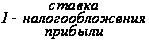 ґ
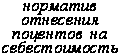 +


 +
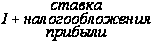 ґ
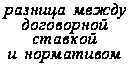 +
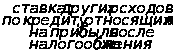 (63)
И если, например, норматив отнесения процентов на себестоимость составил в конце 1998 года (60% + 3%) = 63%, а кредит предоставлялся предприятию под 70% годовых, то с учетом налоговой экономии такой кредит обходился заемщику в (1 – 0,35) ґ 63% + (1 + 0,35) ґ (70% – 63%) = 50,40%.
Для
расчета эффекта
финансового
рычага выделим
первую составляющую
– это так называемый
дифференциал,
т.е. разница
между экономической
рентабельностью
активов (ЭР) и
средней расчетной
ставкой процента
(СП). С учетом
налогообложения
дифференциал
равен
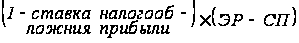 или приблизительно
2/3ґ (ЭР
– СП).
Вторая составляющая – плечо рычага – характеризует силу воздействия рычага. Это соотношение между заемными и собственными средствами. Соединим обе составляющие эффекта рычага и получим:
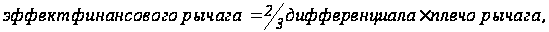
или
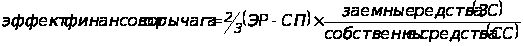
Возьмем предприятие А, имеющее 250 тыс. р. собственных и 750 тыс. р. заемных средств. Экономическая рентабельность активов для предприятия А составляет 20 процентов.
Заемные
средства обходятся,
скажем, в 18 процентов.
Для такого
предприятия
эффект рычага
составит
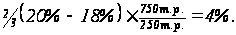
Первый способ расчета уровня эффекта финансового рычага:
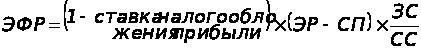 (64)
Исходя из основного определения эффекта финансового рычага, рентабельность собственных средств (РСС) будет определяться по формуле 65:
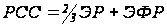 (65)
Используя заемные средства, следует помнить два важнейших правила:
Если новое заимствование приносит предприятию увеличение уровня эффекта финансового рычага, то такое заимствование выгодно. Но при этом необходимо внимательнейшим образом следить за состоянием дифференциала: при наращивании плеча рычага банкир склонен компенсировать возрастание своего риска повышением цены своего «товара» – кредита.
Риск кредитора выражен величиной дифференциала: чем больше дифференциал, тем меньше риск, чем меньше дифференциал, тем больше риск.
Условия кредита при неуемном наращивании заимствований могут ухудшаться.
Рассмотренному выше предприятию А с эффектом рычага 4 процента и дифференциалом 2 процента при удорожании кредита всего на 1 процентный пункт, придется для сохранения прежнего эффекта рычага доводить плечо рычага 6.
ЭФР = 2/3 ґ (20% – 19%) ґ 6 = 4%.
Для компенсации удорожание кредита всего на 1 процентный пункт предприятие А вынуждено удвоить соотношение между заемными и собственными средствами.
Далее может наступить момент, когда дифференциал станет меньше нуля. Эффект рычага будет действовать тогда лишь во вред предприятию если, например, при девятикратном соотношении заемных и собственных средств приходится выплачивать среднюю ставку в 22 процента по кредиту, то эффект рычага и рентабельность собственных средств предприятия А составит:
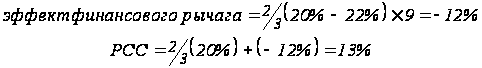
Для выявления оптимальных соотношений между рентабельностью собственных средств, экономической рентабельностью активов, средней ставкой процента и плечом рычага построим графики (рис. 6).
Из этих графиков видно, что чем меньше разрыв между Эр и средней ставкой процента (СП), тем большую долю приходится отводить на заемные средства для подъема РСС, но это небезопасно при снижении дифференциала.
Например, для достижения 33 процентного соотношения между эффектом рычага и РСС (когда успехи предприятия на 1/3 обеспечиваются за счет финансовой стороны дела и на 2/3 – за счет производства), желательно иметь
плечо рычага 0,75 при ЭР = 3СП
плечо рычага 1,0 при ЭР = 2СП
плечо рычага 1,5 при ЭР = 1,5СП
Таким образом, ЭР = 3 СРСП
ЭР = 2 СРСП
ЭР = 1,5 СРСП
5.2 Вторая концепция эффекта финансового рычага
Эффект финансового рычага можно также трактовать как процентное изменение чистой прибыли на каждую обыкновенную акцию, порождаемое данным процентным изменением нетто-результата эксплуатации инвестиций (прибыли до уплаты процентов за кредит и налогов). Такое восприятие эффекта финансового рычага характерно в основном для американской школы финансового менеджмента.
Согласно второй концепции эффекта финансового рычага, определяется сила воздействия финансового рычага по формуле 66:
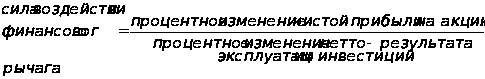 (66)
С помощью этой формулы отвечают на вопрос, на сколько процентов изменится чистая прибыль на каждую обыкновенную акцию при изменении нетто-результата эксплуатации инвестиций на один процент.
Исходя из того, что нетто-результат эксплуатации инвестиций (НРЭИ) можно рассчитать как сумму балансовой прибыли и финансовых издержек по кредиту, относимых на себестоимость продукции, формулу (66) можно преобразовать следующим образом:
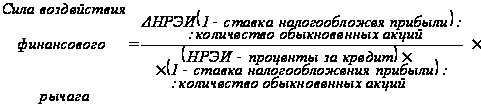
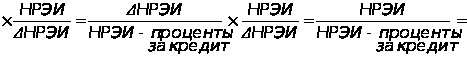
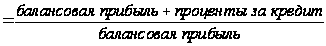 (67)
Используя данную формулу можно сделать следующие выводы: чем больше сила воздействия финансового рычага, тем больше финансовый риск, связанный с предприятием:
1. Возрастает риск не возмещения кредита с процентами для банкира.
2. Возрастает риск падения дивиденда и курса акций для инвестора.
6. Операционный (производственный) рычаг. «Запас финансовой прочности» предприятия
Для обеспечения финансовой устойчивости предприятия в современных условиях, большое значение имеет управление затратами. Управление, контроль за затратами осуществляется в системе управленческого учета, а также в системе финансового менеджмента. Управление затратами связано с их классификацией: по месту возникновения; по темпам затрат; по способу отношения на единицу продукции и т.д. Но в системе финансового управления большое значение имеет классификация затрат на переменные и постоянные, в зависимости от изменения объема производства.
Переменные затраты – затраты, которые изменяются с изменением объема производства (увеличиваются или уменьшаются). К таким затратам относят расход материалов, сырья, заработную плату производственных рабочих, топливо, электроэнергию на технологические цели и т.д.
Постоянные затраты – затраты, которые не изменяются под влиянием объема производства. Это: амортизация, процентные платежи по кредитам; арендная плата, налоги, включаемые в себестоимость, содержание аппарата управления.
Но существует такая группа затрат, которая состоит из постоянной и переменной части, это смешанные затраты (расходы на ремонт и содержание оборудования).
Данная классификация затрат помогает решать задачи увеличения прибыли за счет относительного сокращения каких-либо расходов; определять окупаемость затрат и «запас финансовой прочности» предприятия при осложнении конъюнктуры и т.д.
Решая эти задачи, можно сделать вывод, что любое изменение выручки от реализации продукции (работ, услуг), вызывает еще более сильное изменение прибыли. Это называется эффектом производственного (или операционного) рычага.
Действие рычага основано на классификации затрат на производство и реализацию продукции. Если объемы производства и реализации продукции увеличиваются, то с учетом классификации увеличиваются переменные затраты, а постоянные – остаются неизменными. В этом случае снижается удельный вес постоянных затрат в себестоимости единицы продукции, что свидетельствует о снижении себестоимости и увеличении прибыли предприятия.
Как и любой рычаг, производственный имеет силу воздействия, которая может быть определена по формуле (68):
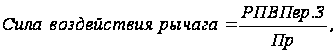 (68)
где РПВПер.З – результат от реализации после возмещения переменных затрат;
Пр – балансовая прибыль от реализации продукции (работ, услуг).
Результат от реализации после возмещения переменных затрат – это разница между выручкой от реализации и переменными затратами. В некоторых источниках этот показатель также называется маржинальным доходом или суммой покрытия. Сумма покрытия определяет финансовое состояние предприятия, так как величина этого показателя содержит постоянные расходы предприятия и прибыль. В настоящее время большинство российских предприятий выручкой от реализации продукции (работ, услуг) возмещают только затраты (реализация по себестоимости), или не возмещают вообще (реализация ниже себестоимости). Не возмещенные затраты предприятия способствуют образованию убытка.
Рассмотрим эффект производственного рычага и силу его воздействия на примере, предполагается, что ежегодно предприятие увеличивает объем производства в среднем на 10%. Следовательно, переменные затраты и выручка вырастут, а постоянные затраты останутся неизменными. Расчет представим в таблице 8
Таблица 8
| Показатели |
Вариант 1 |
Вариант 2 |
Вариант 3 |
Вариант 4 |
Вариант 5 |
| 1 Выручка от реализации продукции (работ, услуг), тыс. руб. | 1500 | 1650 | 1815 | 1996,5 | 2196,2 |
| 2 Переменные затраты, тыс. руб. | 1000 | 1100 | 1210 | 1331 | 1464,1 |
| 3 Результат от реализации после возмещения перемен-ных затрат, тыс. руб. | 500 | 540 | 605 | 665,5 | 732,1 |
| 4 Постоянные затраты на производство, тыс. руб. | 300 | 300 | 300 | 300 | 300 |
| 5 Прибыль, тыс. руб. | 200 | 240 | 305 | 365,5 | 432,1 |
| 6 Прирост прибыли, % | - | 20,0 | 27,1 | 19,84 | 18,22 |
| 7 Сила воздействия рычага | 2,5 | 2,25 | 1,98 | 1,82 | 1,69 |
Из приведенного расчета видно, что до определенного момента (вариант 3) происходит увеличение (прирост) прибыли в значительных размерах, а затем наблюдается снижение. Это связано с тем, что наибольший удельный вес постоянных затрат в общей сумме издержек обеспечивает наибольший прирост прибыли. В этом случае сильнее действует и производственный рычаг и наоборот. Поэтому, если предприятие имеет повышенный спрос на свою продукцию, то экономить на постоянных расходах не следует. Но, если объемы производства остаются прежними или сокращаются, то увеличивать постоянные расходы нельзя, затраты не окупятся, предприятие понесет значительные убытки, а значение производственного рычага будет отрицательным.
Производственный рычаг помогает финансовому менеджеру, бухгалтеру анализировать ситуацию, разрабатывать управленческие решения в условиях меняющейся внешней среды.
Классификация затрат на переменные и постоянные необходима не только для определения силы воздействия производственного рычага, но и для расчета таких показателей, как точка безубыточности, «запас финансовой прочности».
Определение «запаса финансовой прочности» связано с расчетом критической точки производства (или порога рентабельности).
Порог рентабельности – выручка от реализации продукции (работ, услуг), которая возмещает произведенные затраты, но при этом прибыль равна нулю.
Таким образом, предприятие в этой точке уже не имеет убытков, но еще не имеет и прибыли.
Порог рентабельности может быть определен с помощью математических расчетов или графически.
Расчет порога рентабельности производится по формуле (69):
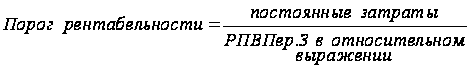 (69)
В нашем примере порог рентабельности (для варианта 1 из табл. 8) составляет: 300 тыс. руб.: 0,33 = 909,1 тыс. руб. В данной точке (909,1 тыс. руб.) предприятие окупает свои затраты, но еще не имеет прибыли. После прохождение порога рентабельности предприятие имеет возможность получить прибыль на каждую дополнительную производственную единицу продукции. Для определения порога рентабельности в натуральном выражении (штуках и т.д.) можно воспользоваться следующей формулой 70:
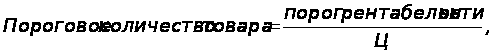 (70)
где Ц – цена реализации.
Но данная формула может использоваться при расчете порога рентабельности только по одному виду производимой продукции. Если у предприятия большая номенклатура производимой продукции, то необходимо определять удельный вес затрат каждого вида продукции в общем объеме постоянных расходов.
Рассматривая порог рентабельности, необходимо отметить, что производственный рычаг и порог рентабельности связаны между собой. Вблизи порога рентабельности значение производственного рычага максимальное, т. к. в этой точке удельный вес постоянных затрат в общей сумме издержек значителен. При увеличении объема производства удельный вес постоянных затрат снижается, следовательно, уменьшается сила воздействия рычага. Как уже отмечалось, порог рентабельности может быть определен и графически. Для построения графика воспользуемся данными из нашего примера. Итак, постоянные затраты составляют 300 тыс. руб., выручка от реализации – 1500 тыс. руб.
Рассмотрим «запас финансовой прочности», зная порог рентабельности.
Разница между выручкой от реализации и порогом рентабельности составляет «запас финансовой прочности» предприятия.
В нашем примере «запас финансовой прочности» составляет: 1500 тыс. руб. – 909,1 тыс. руб. = 590,9 тыс. руб.
При желании значение показателя можно представить и в относительном выражении, т.е. в процентах к выручке от реализации. В нашем примере относительное значение показателя – 39,4%.
Данный показатель дает возможность экономистам, менеджерам определить, насколько способно предприятие выдержать снижение выручки от реализации без серьезной угрозы для своего финансового положения. По расчетам предприятие может выдержать снижение выручки на 39,4% без серьезных последствий.
Для предприятия желательно, чтобы «запас финансовой прочности» не был отрицательным, т.е. реализация продукции не должна производиться по ценам ниже себестоимости. При отрицательном значении показателя ухудшается финансовое состояние предприятия и образуется дефицит ликвидационных средств.
7. Тактический финансовый менеджмент
В основе тактического финансового менеджмента лежит маркетинговая функция предприятия и оперативное управление оборотными активами и краткосрочными пассивами предприятия.
Важнейшими инструментами маркетинговых исследований являются кривые спроса и предложения товара, отражающие поведение продавца и покупателя на рынке.
Покупатель стремится получить на свой ограниченный доход максимальную субъективную полезность. Прирост суммарной субъективной полезности при потреблении каждой новой единицы товара называется предельной полезностью.
Потребительский выбор всегда ограничен бюджетом и ценами. Равный эффект для потребителя выражается соотношением:
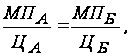 (71)
где МПА; МПБ – маржинальные (предельные) полезности товаров А и Б;
ЦА; ЦБ - цены товаров А и Б.
На практике соотношение полезности и цены может быть учтено одним из параметрических методов ценообразования:
1. Метод удельной цены. Заключается в определении цены на основе расчета стоимости единицы основного параметра качества (производительность, мощность и т.п.) по формуле:
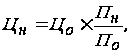 (72)
где Цн; Цо – цена соответственно новой и базовой продукции;
Пн; По-значение основного параметра соответственно нового и базового изделия.
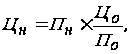 (73)
где
 -
удельная цена
единицы основного
параметра
качества.
2. Балльный метод. Основан на экспертных оценках значимости определенной совокупности параметров качества изделий для потребителя (технико-экономические, эстетические и т.п.). Расчет ведется по формуле:
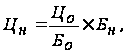 (74)
где Бн; Бо – суммы баллов новой и базовой продукции соответственно.
 – средняя
оценка одного
балла.
3. Метод, основанный на регрессионном анализе зависимости цены от изменения параметров качества.
Продавец стремиться получить максимум прибыли, размер которой зависит от выручки от реализации продукции и затрат на ее производство. Для максимизации прибыли предприятие определяет ассортимент выпускаемой продукции. При этом в ассортиментной политике необходимо учитывать следующие обстоятельства:
1. Различная эластичность спроса предопределяет различные типы поведения покупателя при изменении цены на товар. Поэтому динамика выручки от реализации тоже зависит от уровня эластичности спроса.
2. Финансовые цели предприятия на различных этапах жизненного цикла товара различны.
На этапе разработки нового товара предприятие заботится о поддержании своей безубыточности в целом; затраты на разработку покрываются прибылью от продажи более зрелых товаров.
На этапах выведения товара на рынок и роста объема продаж главной финансовой целью предприятия становится неуклонное увеличение прибыли; при этом необходимо учитывать, что на этих этапах, особенно на стадии роста, максимизация прибыли оборачивается максимизацией суммы налога на прибыль (после перехода порога рентабельности при стремительных темпах наращивания прибыли опасно велика сила воздействия операционного рычага).
На этапе зрелости товара предприятие поддерживает достаточную массу прибыли за счет сокращения затрат, при чем, в основном постоянных; сила воздействия операционного рычага, как правило, снижается.
На этапе насыщения рынка и упадка спроса для поддерживания прибыльности требуется еще более значительное сокращение затрат – теперь уже главным образом переменных, но это не означает появления возможности ослабить контроль над постоянными затратами.
3. Определяя ассортиментную структуру производства, не следует, как говорят американцы, «класть все яйца в одну корзину». Лучше составлять набор товаров, услуг, видов деятельности, доходы от которых находятся в отрицательной корреляции между собой, т.е. имеют разнонаправленную динамику. Тогда капризы спроса в наименьшей степени отражаются на совокупном денежном потоке доходов.
4. Если уж и исключать какие-либо товары из ассортимента, то, по всей видимости, именно те, что приносят малую долю выручки предприятия, а при попытке увеличения этой доли дадут превышение прироста затрат над приростом выручки от реализации. В ассортиментной матрице Бостонской консалтинговой группы такие товары названы «собаками на сене».
Большое значение для максимизации прибыли имеет ценовая политика предприятия. Проблемы ценовой политики зависят от типа того рынка, на котором действует предприятие. Наука выделяет четыре основных типа рынков.
1. Чистая конкуренция: продавец конкурирует с множеством себе подобных; все торгуют одинаковыми товарами; проблема заключается в том, чтобы уложиться со своими издержками в установившуюся рыночную цену продукта.
2. Чистая монополия: конкуренция отсутствует; единственный продавец на рынке назначает любую цену, какую только могут выдержать покупатели.
3. Монополистическая конкуренция: множество продавцов предлагают покупателям различные варианты товаров; купля-продажа осуществляется не по единой рыночной цене, а в широком ценовом диапазоне.
4. Олигополистическая конкуренция: доступ новых продавцов на рынок затруднен: немногочисленные продавцы схожих либо несхожих товаров чутко реагируют на изменение цен и маркетинговых стратегий конкурентов.
Определение типа рынка, к которому относится предприятие, является важным концептуальным подходом к проблеме ценообразования, но не единственным. В финансовом менеджменте выделяют 2 основных этапа ценообразования:
1 – определение базовой цены, т.е. цены без скидок, наценок, транспортных, страховых, сервисных компонентов и др.
2 – определение цены с учетом перечисленных выше компонентов.
Существует 5 основных методов определения базовой цены:
1) метод полных издержек;
2) метод стоимости изготовления;
3) методы: прямых затрат и маржинальных издержек;
4) метод рентабельности инвестиций;
5) методы маркетинговых или рыночных оценок.
Финансовый менеджмент использует различные способы рационального управления текущими активами и текущими пассивами предприятия, задачи которого сводятся:
1) к превращению финансово-эксплуатационных потребностей предприятия в отрицательную величину;
2) к ускорению оборачиваемости оборотных средств предприятия;
3) к выбору наиболее подходящего для предприятия типа политики комплексного оперативного управления текущими активами и текущими пассивами, или, выражаясь языком «импортной» терминологии, управления «работающим капиталом».
В процессе эксплуатации инвестиций, т.е. в текущей хозяйственной деятельности предприятие испытывает краткосрочные потребности в денежных средствах: необходимо закупать сырье, оплачивать топливо, формировать запасы, предоставлять отсрочки платежа покупателям и т.д.
Разница между текущими активами и текущими пассивами представляет собой чистый оборотный капитал предприятия. Его еще называют работающим, рабочим капиталом, а в традиционной терминологии – собственными оборотными средствами. Можно определить величину оборотных активов предприятия, формирующихся за счет собственных средств и долгосрочных заимствований (Рисунок 8).
Оставшуюся же часть оборотных активов, если она не покрыта денежными средствами, надо финансировать в долг – кредиторской задолженностью. Не хватает кредиторской задолженности – приходится брать краткосрочный кредит.
Мы подходим, таким образом, к понятию финансово-эксплуатацион-ных потребностей (ФЭП).
ФЭП – это:
– разница между текущими активами (без денежных средств) и товарной кредиторской задолженностью, или, что то же;
– разница между средствами, иммобилизованными в запасах сырья, готовой продукции, а также в дебиторской задолженности, и суммой коммерческого кредита поставщиков, или, что то же;
– не покрытая ни собственными средствами, ни долгосрочными кредитами, ни кредиторской задолженностью часть чистых оборотных активов, или, потребность в краткосрочном кредите.
Учитывая остроту проблемы недостатка собственных оборотных средств, проведем анализ финансово-эксплуатационных потребностей и способов их регулирования.
Для финансового состояния предприятия
1) Благоприятно:
Получение отсрочек платежа от поставщиков (коммерческий кредит), от работников предприятия (если имеет место задолженность по зарплате), от государства (если в краткосрочном периоде есть задолженность по уплате налогов) и т.д. Отсрочки платежа дают источник финансирования, порождаемый самим эксплуатационным циклом.
2) Неблагоприятно:
2.1 Замораживание определенной части средств в запасах (резервных и текущих запасах сырья, запасах готовой продукции). Это порождает первостепенную потребность предприятия в финансировании.
2.2 Предоставление отсрочек платежа клиентам. Такие отсрочки соответствуют, однако, коммерческим обычаям. Предприятие воздерживается при этом от немедленного возмещения затрат – отсюда вторая важнейшая потребность в финансировании.
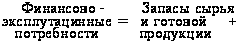
 -
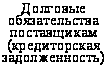 (75)
Рассмотрение экономического содержания финансово-эксплуатационных потребностей предприятия вплотную подводит нас к расчету средней длительности оборотных средств, т.е. времени, необходимого для превращения средств, вложенных в запасы и дебиторскую задолженность, в деньги на счете.
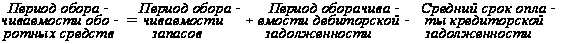 (76)

Все компоненты формулы (76), равно как и итог, выражаются в днях.
Предприятие заинтересовано в сокращении показателей (1) и (2) и в увеличении показателя (3) с целью сокращения периода оборачиваемости оборотных средств.
Финансово-эксплуатационные потребности можно также исчислять в процентах к обороту (объему продаж, выручке от реализации), или во времени относительно оборота:
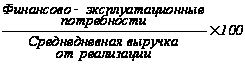 (77)
Если результат равен, скажем, 50%, то это означает, что нехватка оборотных средств предприятия эквивалентна половине его годового оборота; 180 дней в году предприятие работает только на то, чтобы покрыть свои финансово-эксплуатационные потребности.
Величина ФЭП неодинакова для различных отраслей и даже для предприятий одной и той же отрасли. На ФЭП оказывают влияние:
во-первых, длительность эксплуатационного и сбытового циклов: чем быстрее сырье превращается в готовую продукцию, а готовая продукция – в деньги, тем меньше иммобилизация денежных средств в запасах сырья и готовой продукции;
во-вторых, темпы роста производства: поскольку финансово-эксплуатационные потребности вытекают непосредственно из величины оборота, поскольку и величина их изменяется параллельно динамике оборота; больший объем выпуска требует и больших средств на сырье, материалы, энергоносители и прочее. Кроме того, в условиях инфляции предпочитают создавать солидные запасы сырья, чтобы не переплачивать за него после очередного взлета цен;
в-третьих, сезонность производства и реализации готовой продукции, а также снабжения сырьем и материалами. Нисхождение сроков поступлений и платежей может довести предприятие до отсутствия средств для осуществления расчетов в выполнение своих обязательств – так называемой технической неплатежеспособности (разрыва ликвидности);
в-четвертых, состояние конъюнктуры: при высококонкурентном рынке самое нелепое, что может случиться с продавцом – это остаться без товара для скорейшей поставки покупателю. Чтобы опередить конкурентов, нужно поддерживать запасы готовой продукции на разумном уровне. Общеизвестно также, что наращивание оборота приводит обычно к разбуханию дебиторской задолженности предприятия, ибо конкуренция вынуждает продавца привлекать покупателей все более выгодными условиями коммерческого кредита;
в-пятых, величина и норма добавленной стоимости: чем меньше норма добавленной стоимости (Добавленная стоимость: Выручка от реализации ґ 100), тем в большей степени коммерческий кредит поставщиков способен компенсировать клиентскую задолженность. Парадокс заключается в том, что при высокой норме добавленной стоимости и, казалось бы, небольшой степени зависимости предприятия от закупок сырья, фирме приходится просить своих поставщиков о более длительных отсрочках платежей.
Чем больше норма добавленной стоимости, тем больше ФЭП.
Чтобы снизить ФЭП предприятие может использовать:
1) банковский кредит;
2) учет векселей;
3) факторинг.
При учете векселей необходимо рассчитывать дисконт.
Величина дисконта прямо пропорциональна числу дней, остающихся от дня учета векселя до срока платежа по нему, номиналу векселя и размеру банковской учетной ставки:
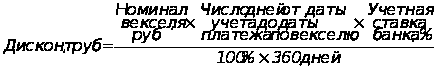 (78)
Чем больше номинальная стоимость векселя, том большую сумму удержит банк в виде дисконта. Одновременно, чем меньше дней остается до срока платежа по векселю, тем меньший